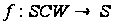Чисельне розв’язання задач оптимального керування
ЧИСЕЛЬНЕ РОЗВ’ЯЗАННЯ ЗАДАЧ оптимального керування
1 Дискретизація задачі із закріпленим лівим і вільним правим кінцем. Необхідні умови оптимальності
Розглянемо неперервну задачу оптимального керування
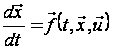 ,(1)
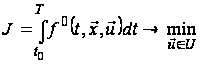 ,(2)
 ,
 ,
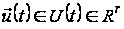 . (3)
Виконаємо
дискретну
апроксимацію
даної задачі.
Для цього розіб’ємо
відрізок
 точками
 ,
 і будемо обчислювати
значення цільового
функціонала
і закону руху
тільки в точках
розбиття:
 ,
 ,
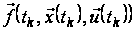 .
Закон руху в
цьому випадку
можна записати
у вигляді:
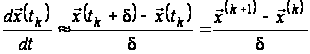 .
Тепер дискретна задача оптимального керування, що апроксимує неперервну задачу (1) – (3), матиме вигляд:
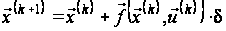 ,
, (4)
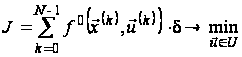 , (5)
(6)
 ,
 . (7)
Для пошуку оптимального розв’язку отриманої дискретної задачі може бути застосований метод множників Лагранжа. Функція Лагранжа має вигляд:
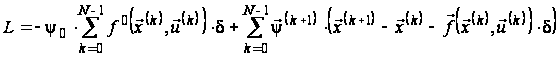 ,
 ,(8)
де
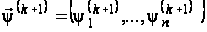 .
Обмеження на
керування
введемо далі,
під час реалізації
чисельного
методу. Відзначимо,
що перед першим
доданком стоїть
знак «–», оскільки
і якщо не додавати
«–», то характер
екстремуму
початкової
функції зміниться.
Якщо
 – локально-оптимальний
процес для
задачі (4) – (7), то
існують такі
нерівні одночасно
нулю множники
Лагранжа
 ,
 ,
 ,
 ,
що матимуть
місце наступні
умови:
1.
 або
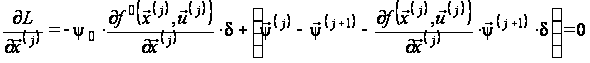 ,
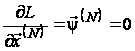 ,
 . (10)
2.
 або
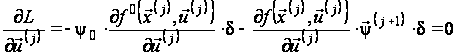 ,
 .
(11)
Із (9) одержимо
ітераційні
співвідношення
для спряжених
змінних
 ,
а з (10) – співвідношення
для
 :
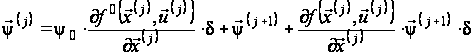
 ,
(12)
 . (13)
Перепишемо співвідношення (12) у вигляді:
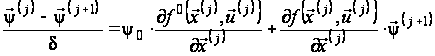 .
Очевидно, що останнє співвідношення є аналогом спряженої системи для неперервних задач керування. Дійсно,
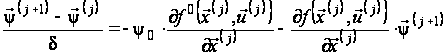 .
Якщо
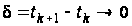 ,
то з останнього
співвідношення
одержимо
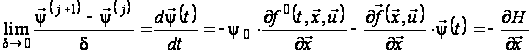 .
Зі співвідношення
(13) випливає, що
 .
Сформулюємо
критерій
оптимальності
для задачі (4)
– (7). Вважатимемо,
що функції
 ,
 неперервно-диференційовані
за змінними
 і опуклі за
 .
Тоді для
локально-оптимального
процесу
існують такі
множники Лагранжа
,
,
,
,
не всі рівні
нулю одночасно,
що матимуть
місце необхідні
умови екстремуму:
1) умови стаціонарності
в точці
 :
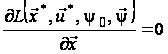 ;
2)
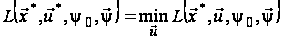 .
(14)
Розпишемо (14), використовуючи вираз для функції Лагранжа:
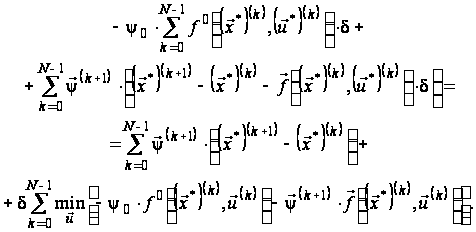
Перетворимо
вираз під знаком
мінімуму, переходячи
до довільного
:
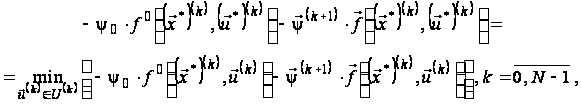
Або
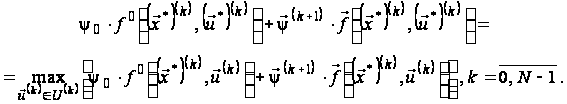
Якщо
 ,
то з останнього
співвідношення
одержимо
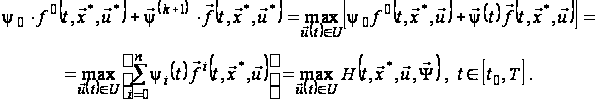
2 Ітераційний метод розв’язання дискретної задачі оптимального керування з двійним перерахуванням
Розглянемо
ітераційний
метод пошуку
оптимального
керування
задачі (4) – (7). Суть
методу полягає
в тому, що на
кожній ітерації
обчислюються
два вектори:
 і
 .
Перший із них
містить
 -е
наближення
для керувань
у моменти часу
 для системи
(14), при
 ,
а другий –
-е
наближення
для фазових
станів системи
в ці ж моменти
часу. Отже, на
кожній ітерації
ми одержуємо
процес
 ,
що є
-м
наближенням
до шуканого
оптимального
процесу.
Контроль у методі подвійного перерахування полягає в повторному перерахуванні результатів задачі і порівнянні отриманих даних для різних значень кроку розбиття. У випадку розбіжності виконується корекція і обчислення повторюються.
Розглянемо алгоритм методу.
1. Задаємо крок
розбиття
 та точність
обчислень
 .
2. Задаємо початкове наближення – припустимий набір керувань на кожному кроці – початкову стратегію керування:
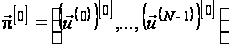 ,
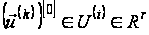 ,
 ,
де
 – наближення
керування в
момент
 на ітерації
 .
3. За визначеною
в п. 2 стратегією
керування
 будуємо фазову
траєкторію
процесу
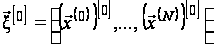 ,
,

на початкової
ітерації
,
використовуючи
початкові умови
і різницеві
співвідношення,
що апроксимують
рівняння руху:
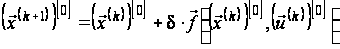
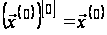 ,
.
4.
Визначаємо
початкове
наближення
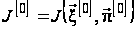 відповідно
до (5).
5. Знаходимо спряжені змінні за формулами (12) – (13).
Визначаємо
наступні наближення
до оптимального
керування
 ,
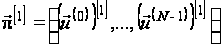
в момент
як розв’язки
задачі (15) або
(16):
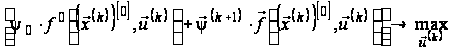 ,
 .
7. Обчислюємо
відповідну
стратегії
 траєкторію
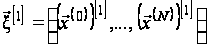
за формулами (4), (6):
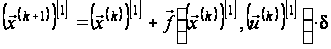 ,
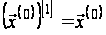 ,
.
8. Знаходимо наступне наближення цільового функціонала
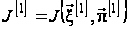 за формулою
(5).
9.
Якщо
 ,
то переходимо
до п. 10, інакше
вважаємо, що
 ,
 ,
 і переходимо
до п. 13.
10. Перевіряємо, чи виконується задана точність обчислень. Якщо
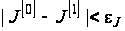 і
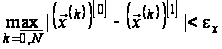 ,
то переходимо до п. 13, інакше – до п. 11.
11. Позначаємо
 ,
 ,
 .
12. Виконуємо наступний крок ітераційного методу – п. 5.
13. Позначаємо
 ,
 ,
 – розв’язок,
отриманий із
кроком розбиття
.
1 Якщо крок
не ділився, то
переходимо
до п. 15, інакше
– до п. 1
15. Ділимо крок
 .
Тоді
 і переходимо
до п. 2 при
 .
1 Перевіряємо задану точність. Якщо
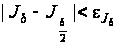 і
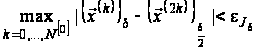 ,
то переходимо до п. 18, інакше переходимо до п. 17.
17. Позначаємо
 ,
 ,
 ,
 ,
і переходимо
до п. 15 – наступного
кроку подвійного
перерахування.
18.
 ,
 ,
 – розв’язок
задачі.
Кінець алгоритму.
3. Оптимальне стохастичне керування: формулювання із зовнішнім інтегралом
Розглянемо
відображення
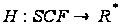 ,
що задане формулою
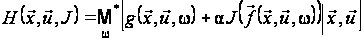 , (17)
за таких припущень:
параметр
 приймає значення
з вимірного
простору
 .
Для будь-якої
фіксованої
пари
 задана ймовірнісна
міра
 на просторі
,
а символ
 у формулі (12)
означає зовнішній
інтеграл відносно
цієї міри. Отже,
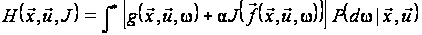 ;
функції
 і
 відображують
множину
 відповідно
в множини
 і
 ,
тобто
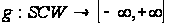 ,