Апаратно-програмний комплекс для віддаленого обслуговування клієнтів ПриватБанку
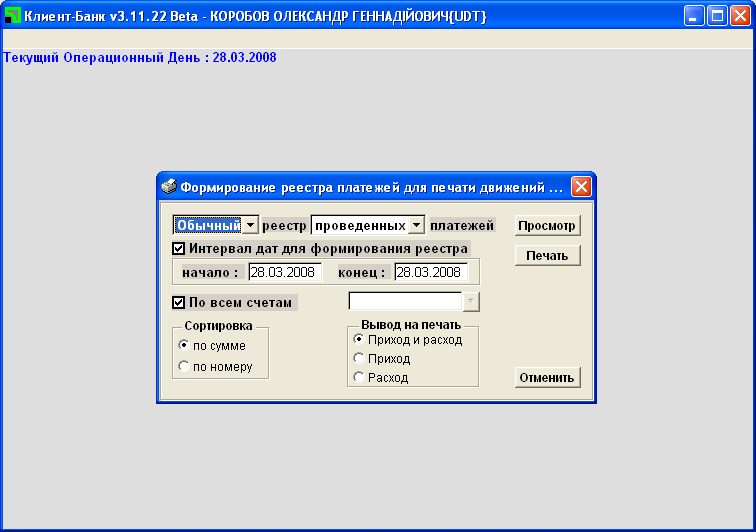
Рисунок 1.4 - Формування реєстру платежів
Після того як було натиснуто кнопку «Записать» при створенні нового документу, в меню «Підготовка платежів» з’являється новий рядок з сумою та реквізитами отримувача, а також з кількома службовими полями. Для того щоб відправити новостворений платіж необхідно почергово виконувати команди із меню «Підпис і відправка» спочатку помітити до підпису поточний платіж, якщо платежів декілька то всі платежі. Далі необхідно вставити дискету з згенерованими ключами і виконати команду «Підпис бухгалтера» і ввести пароль бухгалтера (Рисунок 1.5). Потім необхідно ввести пароль керівника, рядок платежу змінить свій колір на жовтий. Після цих дій необхідно виконати осанні дві операції «Помітити до відправлення поточний платіж» та «Сформувати платіж для відправки» у вікні що з’явиться необхідно натиснути кнопку «Так»
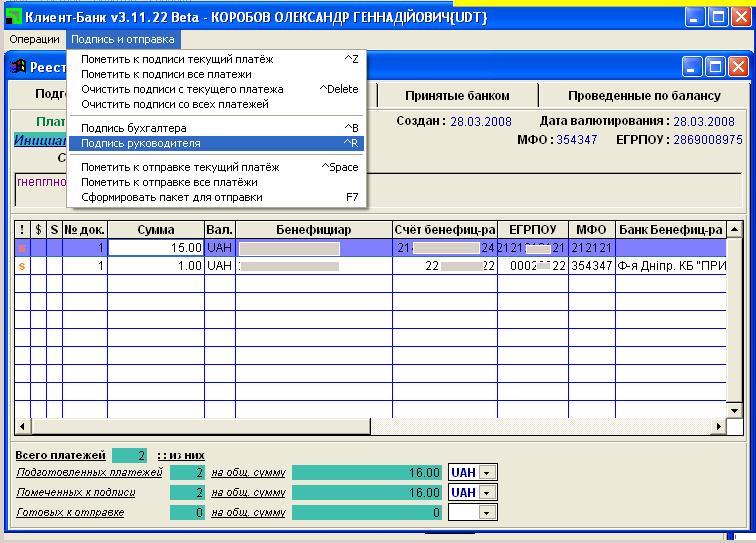
Рисунок 1.5 - Підписання та відправлення створених документів
Дані операції призвели до того що документ пройшов стадії створення, підпису бухгалтером та керівником, а також формуванням в пакет та підготовкою до відправлення до банку. Потім користувач має закрити поточне вікно і в основному меню програми виконати команду «Почта» і вибрати «Позвонить» Рисунок 1.6. При цьому сформований пакет з одним або декількома платежами відправляться на сервер банку з використанням програми дозвону. Дана програма починає працювати з завчасно встановленими параметрами, номером телефону дозвону, початковою швидкістю яка може бути або встановлена назавжди незмінною, або ж максимальною, але така швидкість може змінюватись в сторону меншої в залежності від стану лінії та кількості перешкод на ній. Перед початком зв’язку виконується пакетний файл T-mail.bat який провіряє наявність файлів на відправку та виконує інші функції розподілення пакетів Рисунок 1.7.
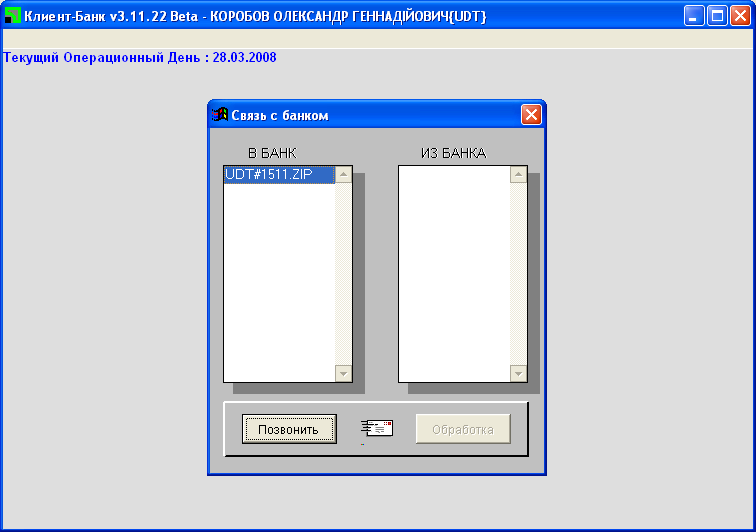
Рисунок 1.6 - Меню пошти.
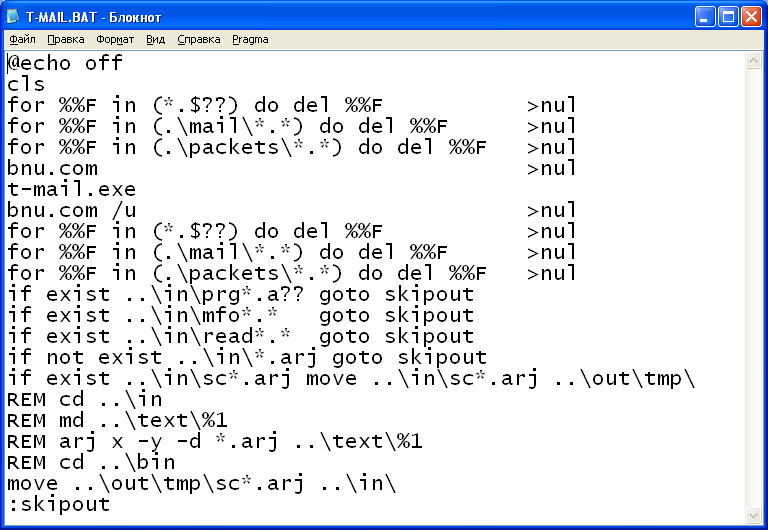
Рисунок 1.7 - Файл T-mail.bat
Під час першого запуску програми щоб комплекс був в робочому режимі необхідно згенерувати ключі та відправити їх в банк для сертифікації. Для цього необхідно виконати команду «Робота з ключами» - «Генерація ключів» з меню «Сервіс» Рисунок 1.8. При цьму відкривається наступне вікно в якому здійснюється попередження що з моменту генерації ключів і до моменту сертифікації їх в банку програма буде заблокована на отримання чи прийом будь-якої інформації Рисунок 1.9.
Рисунок 1.8 - Робота з ключами
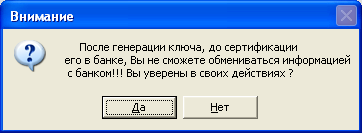
Рисунок 1.9. Вікно попередження
Далі програма почергово просить вводити паролі бухгалтера та керівника, при цьому дискета з чистими ключами повинна стояти в дисководі. При першому зверненні до даного меню поле «Старий пароль» не заповняється Рисунок 1.10. Для нового пароля допускається довжина не менше 5 символів. Після вводу паролів бухгалтера і керівника генеруються ключі і автоматично попадають на відправку до меню «Пошта». Після відправки файлів відповідальні працівники банку сертифікують ключі клієнта та відправляють йому готові ключі бухгалтера та керівника, і після наступного зв’язку з банком клієнт отримує повідомлення про успішну сертифікацію ключа керівника та ключа бухгалтера.
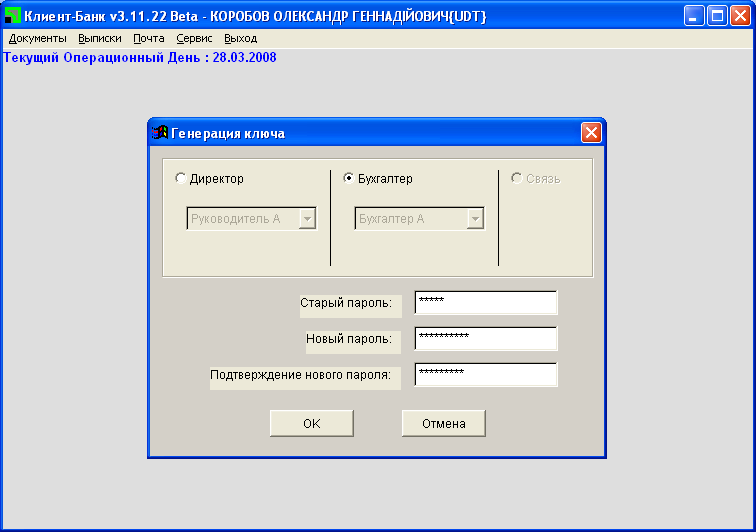
Рисунок 1.10 - Генерація нових ключів
Щодня клієнту з банку приходить різна інформація в виді закодованих файлів, серед цих файлів щоранку приходять файли з виписками. Іноді виникають ситуації коли файли виписок приходять не в повному обсязі або з невірними даними. В такому разі виникає необхідність запросити файли повторно, для цього існує спеціальне меню програми в якому вказується дата формування виписки Рисунок 1.11. Після натиснення на кнопку «Формування» необхідно закрити поточне вікно і виконати команду «Почта» - «Позвонить». При цьому відправляється запит на повторне формування файлів клієнта і через деякий час сформується і стане доступною для клієнта необхідна для нього інформація.
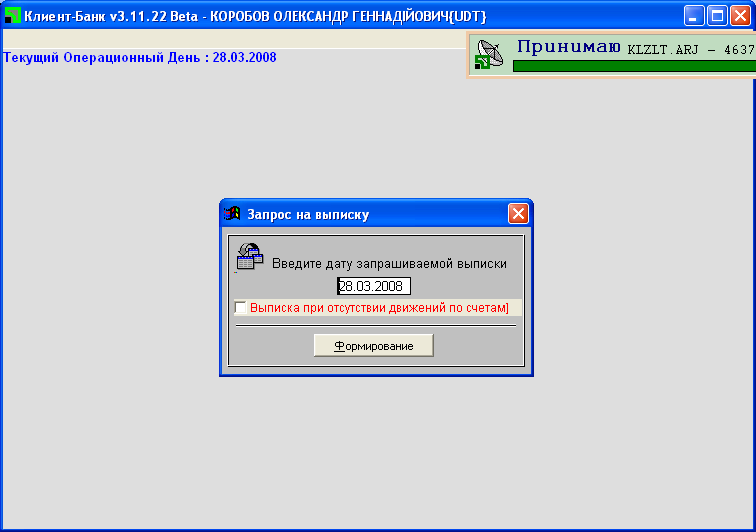
Рисунок 1.11 - Запит на банківську виписку
Крім конфіденційної інформації клієнту може також присилатися й загальна. Наприклад щоденні курси валют, вартості цінних металів, реклама, регламенти роботи та безліч іншої інформації. Дана інформація відображається в текстовому вигляді і доступна за кожен день. По скільки інформації може бути дуже багато вона раз на місяць потрапляє в архів. Після вибору необхідного повідомлення його можна роздрукувати або ж змінити кодування для більш зручного перегляду Рисунок 1.12.
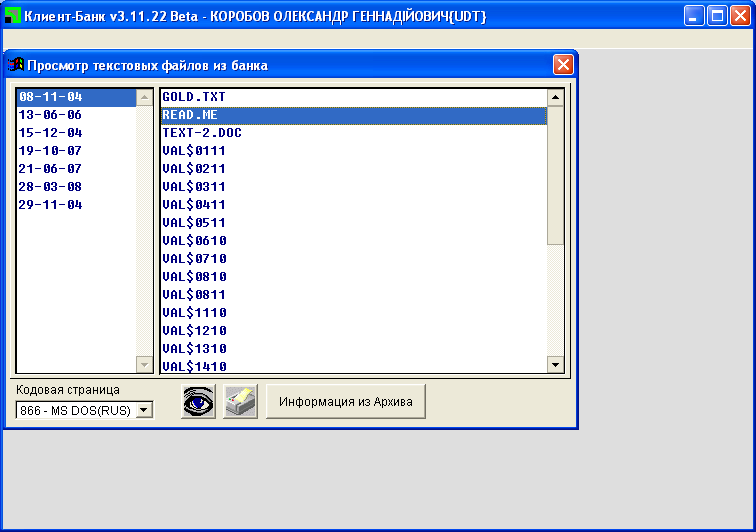
Рисунок 1.12 - Текстові файли з банку.
Отже дослідження структури операцій в системі “клієнт-банк” надасть можливість виявити прихильників системи за ознакою організаційної форми підприємства. Дозволить розкрити ефективність використання системи, через показники співвідношення кількості документів, що проходять через систему “клієнт-банк” в загальній кількості розрахункових документів банку, а отже й ступінь зменшення навантаження на операційний персонал банку завдяки впровадженню автоматизації.
1.3 Огляд світової та національної законодавчих баз, що регламентують електронний документообіг
1.3.1 Правове регулювання електронного документообігу
Хоч електронний документообіг в сучасному світі став глобальним і розгалуженим, далеко не всі відносини між його учасниками регулюються спеціальними законами або іншими юридичними документами. Розвиток електронного документообігу, пов'язаний не лише з технологією, а й із правом, потребує професійних підходів, чіткої взаємодії традиційно далеких одна від одної галузей знань.
У розвинутих країнах електронний документообіг вже став самостійною цариною юридичних взаємовідносин у внутрішній і міжнародній торгівлі, що спричинило кілька принципових правових наслідків:
• з'явилася однойменна правова категорія і ціла сукупність пов'язаних із нею понять: електронна угода, електронний підпис, електронні платежі, електронні гроші тощо;
• електронні повідомлення (або електронний обмін даними), що застосовуються для укладення та виконання угод, замінюють паперову договірну документацію, традиційну для комерційних операцій. Виникла проблема в розробці критеріїв обов'язкової форми електронних угод та необхідних вимог до процедури їх укладення;
• природа угоди принципово не змінилася — іншим став тільки спосіб її укладення і здійснення;
• на рівні звичаїв ділового обороту ствердився основний правовий принцип електронного документообігу, який полягає в тому, що сторони не вправі ставити під сумнів законність і дійсність угоди лише на тій підставі, то вона здійснена електронним способом.
Однак добитися гарантованого дотримання цього принципу не завжди вдається, що часто породжує значні юридичні труднощі. Зокрема, немає впевненості в тому, що всі положення такої угоди матимуть рівну юридичну силу в разі судового розгляду.
Глобальний і розгалужений характер економіки унеможливлює її регулювання в режимі реального часу будь-яким урядом або державною установою. Тому законодавство має бути зведене до мінімуму, стати послідовно міжнародним і прозорим, відповідати чітко визначеним цілям, забезпечувати довіру, ефективність та уніфіковані правила поведінки. Воно повинні визначити основні процедури визнання дійсності електронних угод, дії судових органів, щодо винесення вердиктів у позовах компаній або осбистостей, предметом розгляду якого є застосування електронного цифрового підпису та інше.
1.3.2 Досвід країн Західу у сфері правового регулювання електронного документообігу
Нині найбільш значущими міжнародно-правовими документами у сфері електронного документообігу є:
• Модельний закон ЮНСІТРАЛ "Про електронну торгівлю".
Комісією Організації Об'єднаних Націй з права міжнародної торгівлі (ЮНСІТРАЛ) 1996 року розроблено зразковий звід правил — Модельний закон "Про електронну комерцію" (Model Law On Electronic Commerce). Це модель, за допомогою якої країни у національному законодавстві можуть вирішити основні проблеми, пов'язані з юридичною значимістю договорів, що укладаються за допомогою ЕОМ, з обов'язковою письмовою формою, підписом, оригіналом і копіями, зберіганням договірної документації в електронному вигляді, а також визнанням останньої як судового доказу. Правовий режим електронного обміну даними, передбачений у законі, грунтується на принципі так званого функціонального еквівалента.
Зміст такого підходу полягає в тому, аби проаналізувати цілі та функції традиційних юридичних вимог, що висуваються до упорядкування документів на папері, з метою встановлення, як їх можна досягти за допомогою методів електронної передачі даних.
Ідеться про те, що, включивши в національне законодавство процедури, передбачені Модельним законом для врегулювання ситуацій, коли сторони обирають електронні засоби передачі даних, держава створює правове середовище, нейтральне (без будь-яких переваг) стосовно різних носіїв інформації.
• Директива Європейського парламенту та Ради Європи від 13.12.1999 року про політику ЄС щодо електронних підписів.
Цей документ створює правові передумови для широкого використання електронного підпису (ЕП) у країнах Європейського Союзу. Серед пріоритетних — надання електронному підпису юридичної та доказової сили. (Зазначимо, що юридичні наслідки має викликати не сам факт використання ЕП, а обмін електронними документами, які містять електронний підпис, причому ці наслідки залежать від змісту документів. Отже, визнання юридичної сили необхідне щодо електронного документа. Стосовно ж доказової сили електронного підпису можна погодитися з підходом, відповідно до якого саме він може слугувати підтвердженням істинності електронного документа). При цьому в преамбулі наголошено, що в законодавчому регулюванні немає потреби, якщо ЕП використовується виключно в рамках систем, заснованих на угодах між обмеженою кількістю учасників (ідеться про закриті системи електронного документообігу).
Згідно зі статтею 5 зазначеної директиви держави-учасниці повинні забезпечити умови, за яких електронний підпис задовольняв би юридичні вимоги до даних в електронній формі тією ж мірою, якою власноручний підпис задовольняє вимоги до даних на паперовому носії. Крім того, держави-учасниці повинні в законодавчій формі визнати правомірність використання ЕП як доказу при судовому розгляді.
• Директива Європейського парламенту та Ради Європи від 08.06.2000 року про деякі правові аспекти інформаційних суспільних послуг, зокрема електронної комерції, на внутрішньому ринку (Директива щодо електронної комерції).
Цей документ регулює окремі види діяльності в комп’ютерних мережах на внутрішньому ринку ЄС. Зокрема, в ньому розглядаються державне регулювання, а також питання стосовно поширення комерційної та іншої інформації з комп’ютерних мереж, договори, які укладаються в електронній формі, та відповідальність інформаційних посередників.
Директива забезпечує правовий (у тому числі судовий) захист угод, укладених в електронній формі. Так, договір не може бути визнаний недійсним лише на тій підставі, що його укладено в електронному вигляді.
Усі названі документи є рамковими, тобто переважно вказують напрями розробки правового забезпечення та обмеження щодо правового регулювання, а не встановлюють конкретні норми. Принципи, закладені в них документах, можуть бути використані при розробці українського законодавства з урахуванням вітчизняних реалій.
1.3.3 Визначення електронного документообігу в законодавстві Росії
Цікавим для України може виявитися досвід регулювання електронного документообігу в Росії, оскільки у цій країні економічне і правове середовище та рівень поширення комп’ютерних мереж є вельми схожими з нашими. Російське законодавство досить оперативно, хоча водночас лише частково і суперечливо "сприйняло" електронний документообіг. Останній поданий в основному у вигляді чотирьох юридичних конструкцій:
"електронний документ", "електронна форма угоди", "електронний цифровий підпис" та "електронні розрахунки".
Електронна форма угоди одержала правове визнання у сучасному цивільному законодавстві (стаття 434, пункт 2 Цивільного кодексу Російської Федерації). У цій статті зазначається: договір може бути укладений як у письмовій формі, так і шляхом обміну документами за допомогою "...телеграфного, телетайпного, телефонного, електронного або іншого зв'язку, який дає змогу вірогідно встановити, що документ виходить від сторони за договором". Таким чином, російським Цивільним кодексом визнаються й інші форми договору, крім традиційних документів на паперовому носії, що містять власноручні підписи сторін.
У російській практиці електронного документообігу поширеним засобом захисту інформації с електронний цифровий підпис. Останній одночасно служить підтвердженням достовірності переданої електронним шляхом документації, а також свідченням того, що її належним чином складено і підписано уповноваженою особою. Технологія цифрового підпису дає змогу захистити інформацію від несанкціонованого читання, зміни і підробки незалежно від ступеня захисту каналу зв'язку. Про електронний підпис ідеться не тільки в законі про інформацію, а й у Цивільному кодексі.
Електронний цифровий підпис згідно із законом про інформацію, інформатизацію та захист інформації і Цивільним кодексом РФ при укладенні комерційних договорів повинен відповідати таким вимогам:
• вказувати, ким підписано документ або повідомлення, та бути складним для відтворення будь-якою іншою, не уповноваженою на те, особою;
• ідентифікувати те, що підписано, і робити недоцільними підробку або зміну як підпису, так і підписаного;
• виконувати процедурну функцію, тобто символізувати вираз волі сторони за угодою (схвалення, дозвіл тощо, що підтверджує юридичну дійсність угоди).
Вищий арбітражний суд Російської Федерації листом від 19 серпня 1994 року роз'яснив, що у разі, коли сторони склали і підписали договір за допомогою електронно-обчислювальної техніки з використанням системи цифрового (електронного) підпису, вони можуть подавати до арбітражного суду докази щодо спірних питань, пов'язаних із цим договором, також завірені цифровим підписом. Якщо ж між сторонами виник спір щодо факту наявності договору й інших документів з електронним підписом, арбітражний суд повинен вимагати у них виписку з договору, де зазначено процедуру узгодження розбіжностей, а саме: яка сторона зобов'язана доводити ті або інші факти й достовірність підпису. З урахуванням цієї процедури арбітражний суд перевіряє достовірність поданих сторонами доказів.
1.3.4 Стан в Україні
Регулююча роль держави в цьому питанні здійснюється через два державних органи: Національний банк України, який визначає вимоги технологічного характеру, включаючи безпечність розрахунків, та Департамент спеціальних телекомунікаційних систем та захисту інформації Служби безпеки України, що визначає вимоги по захисту інформації.
Одним з основних документів, що узаконив використання системи “клієнт-банк” є Постанова Національного банку України “Про затвердження Інструкції про безготівкові розрахунки в Україні в національній валюті” №135 від 29.03.2001, яка передбачає використання електронного платіжного доручення на рівні паперового із застосуванням електронного підпису на основі криптографії данних.
Однак, вперше цю тему було освітлено і чітко обговорено в Законі України “Про платіжні системи і переказ коштів в Україні” від 16 травня 2001року. Він визначив статус електронного документу та електронного цифрового підпису. Від того часу електронний платіжний документ та електронний цифровий підпис на цьому документі мають однакову юридичну силу з паперовим документом та підписом, зробленим від руки.
Електронний цифровий підпис є обов’язковим реквізитом електронного документу, безвідривно пов’язаний з його змістом, дає можливість підтвердити його цілісність та ідентифікувати особу, що його підписала. Відповідальність за достовірність інформації, що присутня в електронному документі, несе особа, що підписала даний документ.
У відповідності до вимог Закону переказ грошових коштів здійснюється банком після відповідної перевірки електронного цифрового підпису. У випадку недотримання вказаних вимог банк несе відповідальність за втрати, що зазнали суб’єкти переказу.
Оскількм електронний цифровий підпис уявляє собою сукупність данних, отриманих за допомогою криптографічних перетворень, то засоби, за допомогою яких були здійсненні дані криптографчні перетворення, повинні мати сертифікат відповідності. Така вимога присутня в Указі Президента України №505/98, який встановлює необхідність використання тільки сертифікованих криптозасобів для захисту інформації конфіденційного характеру. Схожі вимоги також присутні в проекті закону “Про електронні документи та електронний документообіг”, що було прийнято в першому читанні 20.09.2001р.
Підсумовуючи стан правового поля, що регламентує електронний документообіг в Україні, хотілося б відзначити значний прогрес та успіхи в цьому напрямку останнім часом. Скоріш за все це пов’язано з прийняттям Україною такого значного сегменту світового ринку, як електронна торгівля та електронні послуги. Зміни, що стали очевидними на рівні технологій, нарешті почали знаходити своє відображення у законодавчій базі.
Такі кроки, доведені до реального застосування у судовій практиці, допоможуть вітчизняним компаніям захистити себе як на національному ринку, так і на міжнародному, при цьому не втрачаючи конкурентоспроможності на такому значному сегменті ринку, який охоплює електронний документообіг.
Система “клієнт-банк” повністю побудована на використанні електронного документообігу. Враховуючи велику долю розрахунків країни, що проходить через дану систему, держава не може залишатись осторонь процесу формування законодавчого закріплення норм електронного документообігу. Визначення ж ключових моментів законодавчою базою дозволить перевести електронні розрахунки, в тому числі і з використанням системи “клієнт-банк” в абсолютно нове поле довіри – поле гарантії операцій з боку держави на рівні нормативно-правових документів.
Такий двосторонній обмін думками та технологічними засобами між банком та клієнтом дозволив накопичити певні дані про потреби клієнтів, що не можуть бути задоволені лише шляхом внесення змін до системи “клієнт-банк” на програмному рівні.
2 Вдосконалення діючої системи “клієнт-банк” на основі впровадження інтернет-банкінгу.
Для виявлення перспективних напрямків вдосконалення діючої системи “клієнт-банк”, в першу чергу, необхідно встановити недоліки системи, тобто проблеми, що виникають у клієнтів банку при роботі з системою.
Основним джерелом інформації в даному випадку можуть стати, насамперед скарги тих, хто безпосередньо працює з системою – клієнтів банку. Потрібно віддати належне роботі менеджерів ЗАТ КБ “ПриватБанк”. Адже вони намагаються віднайти недоліки в роботі системи на стадії зауважень, не доводячи ситуації до скандальних. На основі отриманої інформації про труднощі, з якими зіштовхуються працівники підприємств, що обслуговуються в Золотоніському відділенні ЗАТ КБ “ПриватБанк”, та додаткові параметри, які клієнти хотіли б бачити в системі, формується своєрідна “книга відгуків та пропозицій”, що при першій же можливості передається до Головного офісу банку у місті Дніпропетровськ для оброблення програмістами відділу автоматизації (потрібно відзначити їх високий професіональний рівень та досвід роботи), що приймають рішення про можливість внесення тих чи інших змін та вдосконалень, шляхом коригування комп’ютерної програми.
2.1 Основні недоліки діючої системи
Серед основних проблем, що виникають у клієнтів в процесі використання системи “клієнт-банк” є:
відсутність власності на програмне забезпечення, що встановлюється клієнту. Програмне забезпечення не передається клієнту, а лише встановлюється на його комп’ютер із передачею клієнта електронного підпису. Це є елементом залежності від працівника банку;
відсутність мобільності використання системи. Програмне забезпечення встановлюється на один - два комп’ютери клієнта. Це створює обмеження по використанню системи через ноутбуки, комп’ютери, що знаходяться в іншому офісі компанії. Особливо великі проблеми це створює для великих підприємств, керівництво яких часто виїжджає у відрядження, в тому числі за межі країни. Такий від’їзд паралізує роботу фірми з банком. Найчастіше, в таких випадках використовують передачу дискети з електронним підписом іншій особі компанії, але такий вихід дуже небезпечний, адже фактично веде до ризику легітимного підписання документів з шахрайською метою;
необхідність присутності обох осіб, що повинні підписати платіжний документ (найпоширеніша ситуація; особи – директор та головний бухгалтер), в одному місці – разом з комп’ютером на який встановлено програмне забезпечення. Керівництво компанії, що має право підпису, для оперативного відправлення платежу повинно не покидати свого робочого місця, а в наш час високої ділової активності - це практично неможливо.
необхідність виїзду банківського спеціаліста до офісу компанії для встановлення необхідного програмного забезпечення. Далеко не кожна компанія прагне запрошувати до свого офісу сторонніх осіб. Встановлення системи безпосередньо залежить від графіку зайнятості банківського працівника, що відповідає за дане направлення, його співставлення з графіком роботи керівництва компанії (адже передача електронного підпису відбувається безпосередньо в руки керівнику). Також виїзд банківського працівника на місце встановлення програмного забезпечення системи поширеним в таких компаніях є встановлення робочого комп’ютерного терміналу не в офісі, а в домі чи квартирі директора або головного бухгалтера;
можливість конфлікту програмного забезпечення системи “клієнт-банк” з іншими системами програмного забезпечення. Система “клієнт-банк” розробляється, найчастіше, під стандартне програмне забезпечення комп’ютера, не враховуючи особливості набору програм кожного клієнта, що може ускладнити роботу кожної з програм, або взагалі вивести їх із робочого стану.
Як бачимо, перелік даних труднощів не можна вирішити шляхом вдосконалення діючої системи “клієнт-банк”, адже вони полягають у функціональних особливостях системи як такої.
Вирішення даних питань полягає у впровадженні системи віддаленого доступу інтернет-банкінг. Аналоги системи вже певний час посідають своє поважне місце у світовій практиці високорозвинутих країн заходу. На національному ринку таку систему вдалося впровадити банку “Правекс” та “ВаБанку”.
Основною ідеєю проекту є проведення електронного документообігу через всесвітню мережу Інтернет.
Вивчивши моделі, що працюють на міжнародному банківському ринку та національному, нами було сконцентровано в запропонованій системі найкращі елементи з кожної з систем, що й пропонуються на розгляд.
ЗАТ КБ “ПриватБанк” запропонує своїм клієнтам систему інтернет-банкінг, що забезпечує повноцінний банківський сервіс у режимі реального часу, захищений доступ із будь-якої точки планети до довідкової і фінансової інформації про рахунки в банку, можливість працювати з платіжними документами, відправляти їх через Інтернет у банк, одержувати виписки з банку по рахунках за визначений період часу і ряд інших банківських послуг.
2.2 Впровадження інтернет-банкінгу
«тонкий клієнт», що не потребує встановлення спеціалізованого програмного забезпечення на комп'ютер клієнта банку і формування на ньому яких-небудь даних, що забезпечує мобільність системи. На сьогоднішній день в Україні «тонкий клієнт» не використовувався жодним банком і є перевагою лише закордонних банків та користується задоволеними відгуками клієнтів. Використовуючи інтернет-банкінг, клієнт одержує доступ до своїх рахунків із будь-якого комп'ютера, залученого до мережі Інтернет. Таким чином, при роботі із системою клієнт не прив'язаний до якогось одного комп'ютеру і має можливість беззупинно одержувати необхідну фінансову інформацію і проводити усі операції, передбачені в меню системи інтернет-банкінг, у тому числі здійснювати платежі, знаходячись в офісі, удома, у відрядженні або на відпочинку, при цьому не має значення, у якій філії або відділенні ЗАТ КБ “ПриватБанк” відкриті рахунки клієнта. Клієнти системи інтернет-банкінг мають доступ до банківських фінансових ресурсів і одержують актуальну інформацію в будь-який час доби, у будь-який день тижня.
Інтернет-банкінг є системою простою та зручною: робота ведеться зі звичним інтерфейсом Інтернет-броузера; відсутня проблема цілості локальних даних клієнта при виході з ладу або заміні комп'ютера, перевстановленні операційної системи і т.п.; у випадку модифікації системи, банк надає своїм клієнтам нову версію системи, що не потребує додаткових дій по її установленню з боку клієнта.
Інтернет-банкінг дозволяє клієнту переглядати інформацію про поточний стан рахунків, у тому числі карткових, поточним оборотам, одержувати виписки по рахунках, приймати, виконувати і відміняти платежі, перераховувати засоби з поточного рахунка на картковий, спрямовувати заявки на пошук сум надходжень по системі Western Union і PrivatMoney, одержувати інформацію про надходження сум, одержувати за заявою інформацію про надходження коштів на рахунок, довідкові дані і копії документів.
Система передбачає можливість спілкування з менеджером-операціоністом банку в режимі реального часу і ведення оперативного обміну повідомленнями з банком і переглядати курси валют НБУ.
У системі повинен бути передбачений архів, із якого клієнт зможе витягти будь-які дані на вказану ним дату. У систему має бути включена функція пошуку документів по заданим клієнтом реквізитам. У якості додаткових можливостей інтернет-банкінг повинен дозволяти заповнювати форму для оцінки кредитоспроможності клієнта (на загальнодоступному веб-умови депозитів і кредитування.
Простота і доступність інтернет-банкінг забезпечується мінімальними вимогами до устаткування клієнта: персональний комп'ютер мінімальної конфігурації, що дозволяє працювати з операційною системою MS Windows 9x; наявність стандартного Інтернет-броузера; доступ в Інтернет (за технічними характеристиками інших аналогічних систем - достатньо dial-up з'єднання і будь-якого модему зі швидкістю доступу від 14400 b/sec); можливість роботи зі стандартними Інтернет-серверами (https протокол, порт 443).
Максимально високу безпеку проведення фінансових операцій у системі інтернет-банкінг забезпечує сертифікація Службою Безпеки України системи захисту електронного документообігу. Забезпечення безпеки без втрати мобільності системи досягається застосуванням декількох технологій: для шифрування обміну даними використовується протокол SSL-3, що на сьогоднішній день є стандартом де-факто у фінансових Інтернет-додатках; для гарантованого підключення клієнта цілеспрямовано до web-серверу ЗАТ КБ “ПриватБанк” використовується технологія привселюдних сертифікатів X. 509; ідентифікація при вході в систему провадиться по імені і паролю клієнта, отриманим ним у банку при реєстрації; у системі працює механізм електронного підпису, що виключає можливість передачі іншими особами документів від імені клієнта, а також підробки і зміни вже підписаного документа, і який дозволяє однозначно довести авторство документів.
2.3 Позитивні зміни від впровадження системи
Впровадження системи у всіх філіалах дозволить охопити територіально майже всю територію України. Таким чином, великі корпоративні клієнти банку одержуть можливість здійснювати контроль фінансового стану дочірніх підприємств і філій. При цьому контроль може здійснюватися як у вигляді перегляду стану рахунків, так і використання другого підпису, що може накладатися безпосередньо з центрального офіса підприємства.
Впровадження такої системи для банку, безперечно буде великим кроком уперед – показником використання в своїй діяльності високих технологій заради задоволення потреб його клієнтів. Це означає прихильність збоку клієнтів до банківської структури, бо використання складних технологічних новинок є ознакою високого професіоналізму як працівників сектору комп’ютерних технологій, що можуть забезпечувати компанії захист та функціональність системи одночасно; професіоналізм менеджерського складу, що вміє прислухатись до потреб клієнтів; та професіоналізм керівництва банку, що не стоїть на місці, а прагне до розширення банківських послуг, якомога ширшого задоволення потреб клієнтів.
Впровадження даної системи дозволяє уникнути всіх названих проблем, що виникають в стандартній системі “клієнт-банк”. Перелік операцій, що можна виконувати за допомогою системи інтернет-банкінг у світовій практиці вражає.
Пропонуємо визначити такий перелік операцій, за допомогою яких в системі інтернет-банкінг, клієнт ЗАТ КБ “ПриватБанк” зможе виконувати:
контроль рахунків та проведення платежів, накладання підпису на підготовлені платіжні документи клієнтом, незалежно від його місцезнаходження, філії в якій відкрито рахунки;
зручну роботу для клієнта, незалежно від кількості рахунків та їх приналежності;
перегляд поточного стану рахунків клієнтів в реальному масштабі часу;
контроль проходження платіжних документів по рахункам клієнта в поточному операційному дні в реальному масштабі часу;
формування виписки по групі рахунків на поточний момент часу;
формування виписки по вибраному рахунку на поточний момент часу;
формування виписки по групі рахунків за архівну дату;
перегляд та друк платіжних документів;
пошук документів по будь-якому реквізиту;
ведення оперативного обміну повідомленнями з банком.
перегляд курсів валют Національного банку України;
перегляд стану карткових рахунків;
перегляд стану платіжних карт;
подачу запитів та перегляд результатів пошуку переказів по системі Western Union та PrivatMoney
оформити заявку на кредит;
скласти платіжні доручення на основі пустого бланку;
набір платіжних доручень на основі шаблону;
набір платіжних доручень на основі вже проведеного документу;
складання шаблонів платіжних доручень;
редагування шаблонів платіжних доручень;
накладати на платіжний документ роздільних підписів першої та другої особи;
контроль проходження етапів обробки документа, як стороною клієнта, так і всередині банку;
перегляд платіжних документів, що не пройшли контроль операціоніста;
Крім того, в рамках системи може бути організована підсистема надання та перегляду документів звітності для керівництва банку та акціонерів, що дозволить оперативно впливати на ситуацію в банку та мати великий ступінь контролю за банківськими операціями.
Ще один позитивний момент від впровадження системи інтернет-банкінгу, який отримано з власного досвіду роботи, є зручність для роботи іноземних компаній. Справа в тому, що в більшості компаній, які було створено іноземцями, власники хочуть мати абсолютний контроль над платежами, що проходять з фірми. Раніше, такий контроль дозволяли здійснювати банки з іноземним капіталом на кшталт “Сіті Банк (Україна)”, “Райффайзенбанк (Україна)”, “Ай.Ен.Дж. Банк (Украйна)” тощо. Вони могли надавати таку послугу через розвиненість своєї мережі по світу. Так з банком підписується договір, що платежі можуть бути відправлені лише після їх підтвердження Головним офісом компанії, що знаходиться за кордоном. При надходженні платежу, наприклад “Сіті Банк (Україна)” робить запит до “Сіті Банку” країни, де знаходиться Головний офіс компанії, ті, в свою чергу, переправляють запит до офісу компанії і отримують підтвердження або відхилення платежу, після чого дана інформація передається до “Сіті Банк (Україна)". Такий документообіг займає до п’яти годин. Враховуючи те, що іноземні банки приймають платежі поточним операційним днем максимум до 16:00, іноді виникають проблеми з платежами.
Рішення на основі інтернет-банкінгу зацікавило іноземців, оскільки при підписанні договору один електронний підпис отримує керівник компанії – іноземець, а отже отримує повний контроль над станом рахунку та платежами за ним. Українська сторона (наприклад головний бухгалтер) готує платіжний документ і підписує власним електронним підписом, після чого з’єднується з керівником за кордоном і просить його підтвердити платіж. Той, в свою чергу заходить на інтернет-сайт ЗАТ КБ “ПриватБанк” і бачить введений платіж, після чого підписує власним електронним підписом. Лише після цього платіж переправляється контрагенту.
Не секрет, що саме іноземні компанії мають великі обороти коштів та залишки на рахунках, є надія, що впровадження системи інтернет-банкінг зможе привернути ці компанії до українського банку, відібравши клієнтів у іноземних банків (особливо враховуючи різницю в платні за послуги).
Щодо економічної обгрунтованості проекту –його не можна розглядати як відокремлений проект із власною самоокупністю, скоріш