Автоматизированное рабочее место менеджера по рекламе
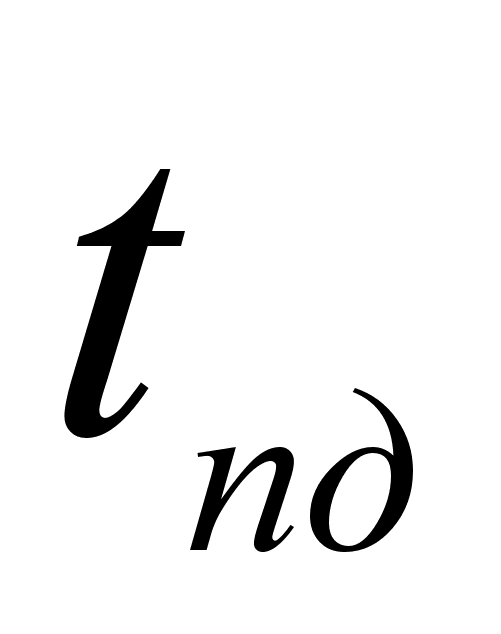 -
время подготовки
данных (переноса
информации
на машинные
носители, час.
(в нашем случае
0.12 часов);
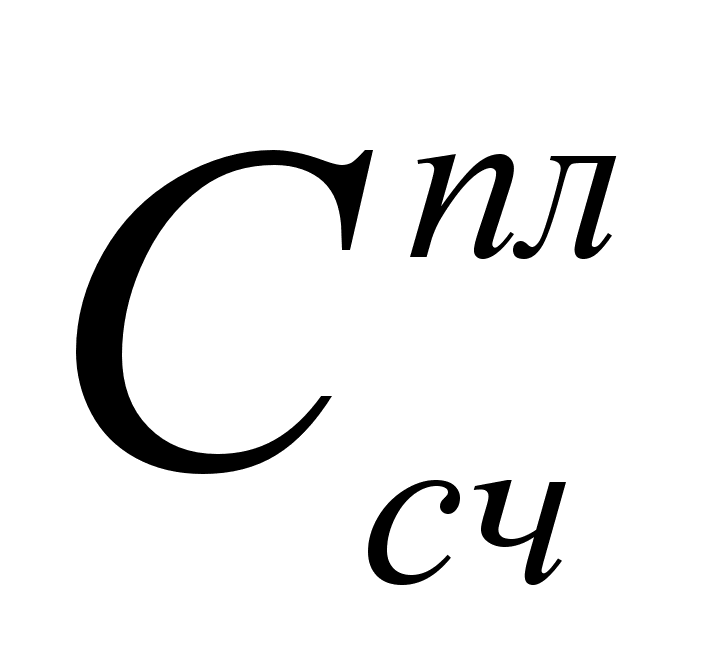 - среднечасовая
ставка оператора
подготовки
данных, руб. (в
нашем случае
равна 16,3 руб.);
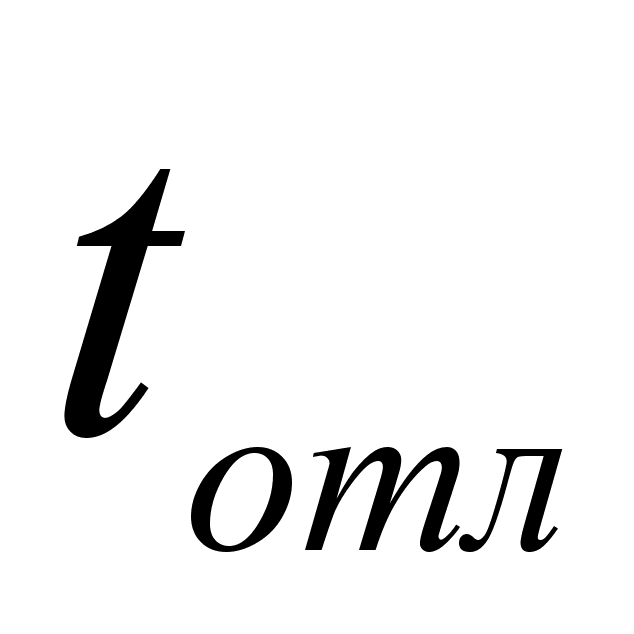 - суммарное
машинное время
для отладки
программ или
проведения
других отладочных
работ с помощью
ЭВМ (208 часов);
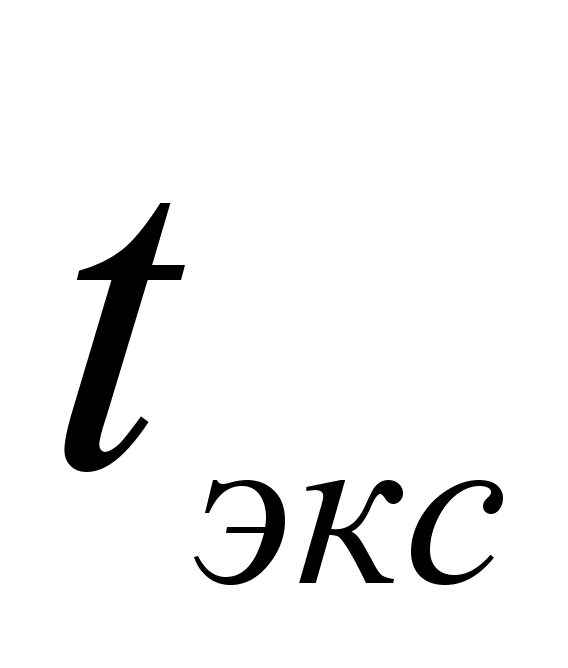 - суммарное
машинное время
для проведения
экспериментальных
работ, час. (160
часов);
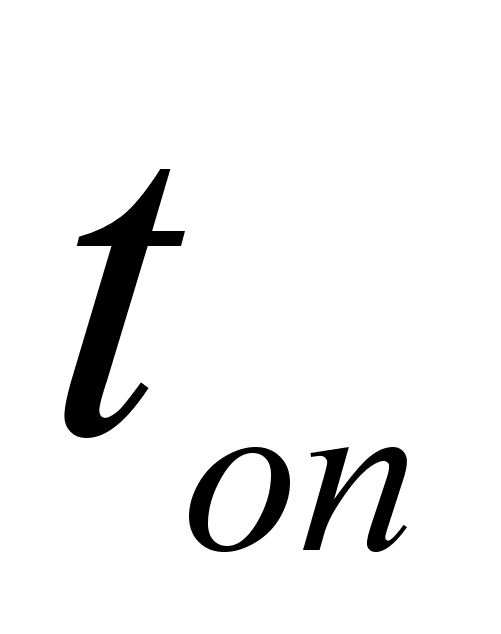 -
суммарное
машинное время
для опытного
внедрения, час.
(16 часов);
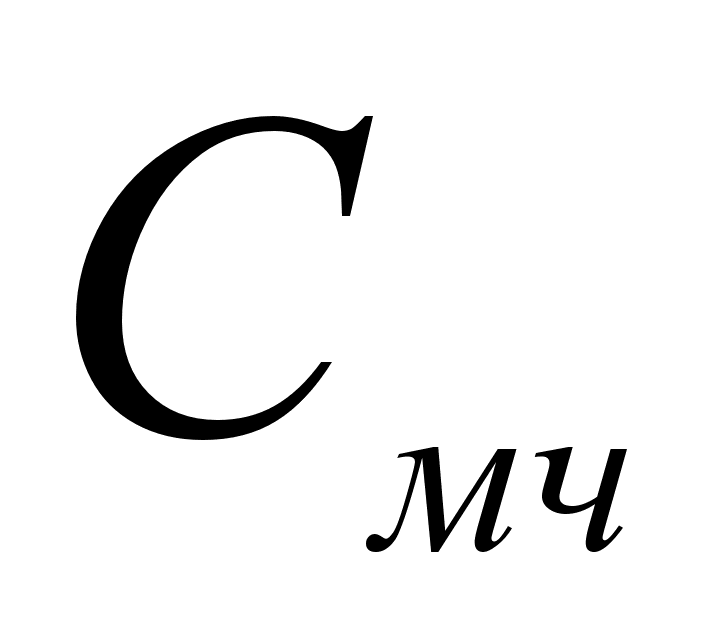 -
стоимость
машинного часа,
руб./час. (21.48 руб./час).
Затраты, связанные с приобретением оборудования и ПО, руб.:
-
Зоб=Зк+Зос+Зя+Зсубд+Зоф,
(9)
где, Зк – затраты на приобретение компьютера, руб.;
Зос – затраты на приобретение операционной системы, руб.;
Зя – затраты на приобретение языка программирования, руб.;
Зсубд – затраты на приобретение СУБД, руб;
Зоф – затраты на приобретение MS Office, руб.
Таблица 3.1 – Затраты, связанные с приобретением оборудования и ПО
-
Статья затрат Цена, руб. Количество, шт. Стоимость, руб. Компьютер 25 000 1 25 000 ОС 3 000 1 3 000 Язык Delphi 6
25 000 1 25 000 СУБД BDE
5 000 1 5 000 MS Office 300 1 300 Итого: 58300
Рассчитаем предпроектные затраты.
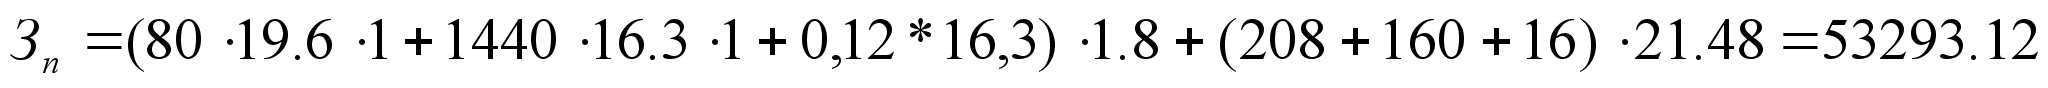 (руб.)
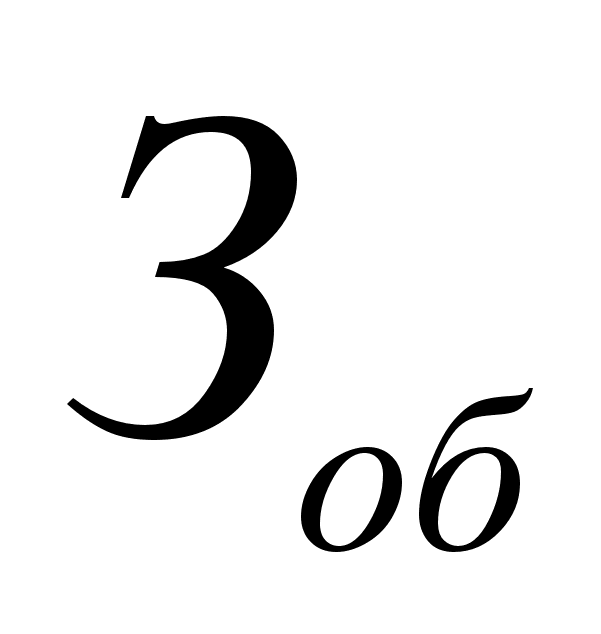 - затраты,
связанные с
приобретением
оборудования,
руб.;
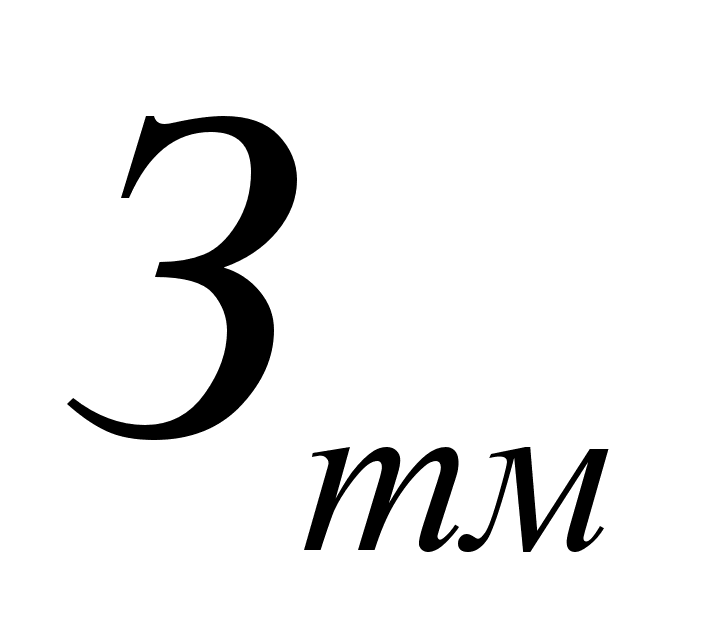 - затраты на
транспортировку
и монтаж оборудования,
руб. (0 руб.);
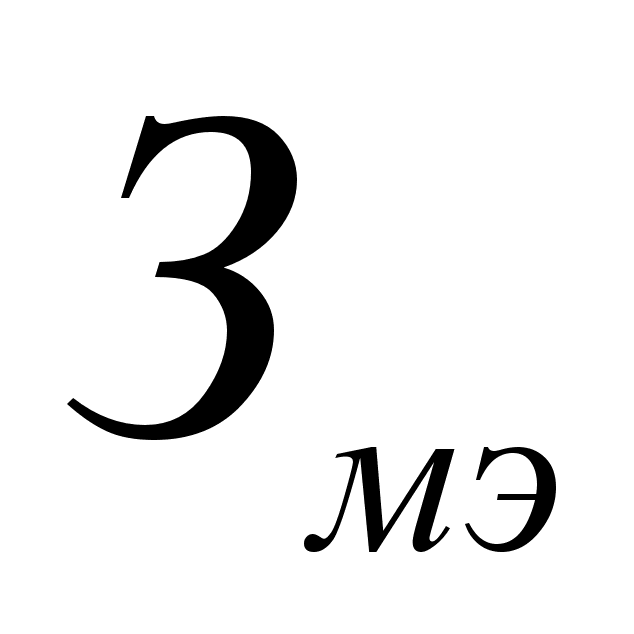 - материально-энергетические
затраты, связанные
с созданием
системы, руб.
(возьмем 800 руб.).
Таким образом, по формуле размер капитальных затрат равен:
К= 2959.2+53293,12+58300+0+800=115352,32 руб.
Таким образом, стоимость разработки ПП (Ср) можно рассчитать как отношение капитальных затрат к предполагаемому количеству внедрений.
-
Ср = К / В,
(10)
где В – предполагаемое количество внедрений системы, шт.
Всего в городе Барнауле насчитывается 150 агентств недвижимости, в том числе частных предпринимателей около 30. Так как, частные предприниматели в основном работают сами на себя и не имеют в своем подчинении штата сотрудников, для них моя система не представляет интереса.
Следовательно, потенциальных клиентов насчитывается примерно 120 агентств, что составляет 80 % доли рынка. Из них наиболее крупных насчитывается около 20 агентств, что составляет 13 % доли рынка.
Соответственно предполагаемое количество внедрений равно 20.
Таким образом,
Ср = 115352,32 / 20 = 5768 руб.
При внедрении ПП заказчику потребуется оплатить стоимость программы и дополнительные расходы, которые включают приобретение OS, MS Office, СУБД.
Таким образом, стоимость внедрения определяется по формуле:
-
Св = П + Зос+Зсубд+Зоф,
(11)
Имеем,
Св = 5768+ 3000 + 5000 + 300 =14068 руб.
- Доход от внедрения
Оценка экономической эффективности ИТ-проекта должна осуществляться по аналогии с оценкой инвестиционного проекта. При этом, основная трудность заключается в выявлении экономических выгод для компании от его внедрения. Необходимо не только обнаружить эти экономические выгоды, но получить их количественную оценку и структурировать таким образом, чтобы они подавались интеграции в единый денежный поток. Для этого необходимо идентифицировать, ради чего осуществляется внедрение ИТ-проекта на предприятии, что это внедрение принесет компании в экономическом разрезе.
Осуществляется это путем построения дерева "проблемы - цели - задачи" на допустимом и необходимом уровне детализации (таблица 3.2).
В процессе разработки проекта АИС "Реклама" были выявлены основные проблемные учета расходов на рекламу в ООО «Деловая недвижимость», в результате чего сформулированы проблемы, на решение которых должна быть нацелена разрабатываемая АИС. На основе анализа возможностей современных информационно-управляющих систем был уточнен список целей, а также определены задачи 1-го и 2-го уровней, решение которых, направлено на их достижение.
Таблица 3.2 - Структура «Проблемы-цели-задачи» проекта
| Проблемы | Цели | Задачи 1-го уровня | Задачи 2-го уровня |
| Отсутствие оперативных и достоверных данных о расходах на рекламу по договорам | Обеспечение единства и достоверности учетных данных о расходах на рекламу | Создание и ведение единой системы учета расходов на рекламу по договорам | Учет договоров |
| Учет объектов недвижимости | |||
| Учет данных о СМИ | |||
| Обеспечение оперативности получения данных о расходах на рекламу | Учет информации о сотрудниках | ||
| Учет данных о выходах рекламы | |||
| Трудоемкость и неточность расчета расходов на рекламу | Снижение трудоемкости расчета расходов на рекламу | Создание эффективной системы расчета расходов на рекламу | Ведение журнала выходов рекламы |
| Устранение неточностей в расчетах расходов на рекламу | Учет стоимости одного объявления для каждого СМИ | ||
| Расчет стоимости рекламы | |||
| Отсутствие оперативности в формировании отчетов в различных разрезах | Обеспечение оперативности формирования отчетов о расходах на рекламу | Получение отчетов о расходах на рекламу в разрезе сотрудника | |
| Обеспечение оперативного формирования отчетов на рекламу в различных разрезах | Получение отчетов о расходах на рекламу в разрезе объекта недвижимости | ||
| Проблемы | Цели | Задачи 1-го уровня | Задачи 2-го уровня |
| Получение отчетов о расходах на рекламу в разрезе даты | |||
| Получение отчетов о расходах на рекламу в разрезе агентства в целом |
На первом этапе укрупненное структурное дерево всего комплекса задач системы было уточнено и детализировано до задач 2-й очереди системы. Во-первых, такая детализация коснулась "проблемного" блока, в рамках которого были сформулированы три основные проблемы:
отсутствие оперативных и достоверных данных о расходах на рекламу по договорам;
трудоемкость и неточность расчета расходов на рекламу;
отсутствие оперативности в формировании отчетов в различных разрезах.
Во-вторых, выполнена количественная оценка ориентировочной "стоимости" этих проблем для компании совместно с сотрудниками компании.
При учете договоров немаловажную роль играет имеющаяся информация о сумме предоплаты по договору. Эта сумма может быть потрачена на рекламу. Необходимо, чтобы при подаче рекламы по договору не было перерасхода денежных средств, которые переданы в качестве предоплаты, так как при расторжении договора клиенты могут не возместить расходы на рекламу, если они превысили сумму предоплаты.
Таким образом, компания теряет около 10 000 руб. в год.
Рекламирование объекта недвижимости не подкрепленного договором также приносит компании убытки. При возникновении таких ситуаций компания теряет около 7 000 руб. в год.
При учете объектов недвижимости потери компании связанные с рекламой составляют около 2 000 руб. в год. Это связано с тем, что при формировании объявления могут быть указаны неверные данные об объекте вследствие ошибок менеджера по рекламе, либо могут быть несвоевременно внесены изменения в информацию об объекте, что приводит к необходимости дублирования объявления.
При учете данных о СМИ важным является стоимость строки объявления. Зная стоимость строки объявления можно приблизительно рассчитать планируемые расходы на рекламу, и взять эту сумму в качестве предоплаты с клиента. Если это не сделано агентство также может понести потери, которые составляют до 2000 рублей в год.
Потери агентства в таких ситуациях возникают еще в случаях, когда менеджер, рассчитывая сумму расходов на рекламу, неверно учитывает стоимость строки и ошибочно рассчитывает расходы на рекламу. Потери в таких ситуациях составляют до 3000 рублей в год.
При учете расходов на рекламу по каждому сотруднику агентство также несет потери до 1000 руб. в год. Это связано с тем, что расходы на рекламу по объектам недвижимости, могут быть отнесены на другого агента, и агент берет в качестве предоплаты сумму меньшую, чем потрачено агентством.
При расчете расходов на рекламу возможны ситуации, когда теряются данные о выходах в рекламу объекта и соответственно эти расходы не включаются в общую сумму расходов. Таким образом, агентство теряет до 4 000 рублей в год.
На ведение журнала выходов рекламы в год тратится не менее двух пачек бумаги по пятьсот листов каждая. Их стоимость составляет 250 рублей.
При неправильном расчете стоимости рекламу агентство теряет в год до 3000 рублей.
Подготовка отчетов является трудоемкой задачей, занимающей много времени. На подготовку отчетов менеджер тратит от 1 до 3 дней в зависимости от структуры отчета. Очень часто объект рекламируется не один месяц, а целый год, и данные могут быть утеряны. К тому же большую роль играет человеческий фактор, менеджер может допустить ошибку при расчетах и подготовить отчет, отражающий неверные данные, что приводит к потерям агентства.
Вследствие того, что отчеты формируются не оперативно, потери агентства связаны с упущенной выгодой, так как не вовремя подготовленный отчет тормозит завершение сделки агентом, и соответственно агент не может в это время заняться другой сделкой. Потери в таких ситуациях составляют до 30 000 рублей в год.
Автоматизация позволит во многом сократить расходы, связанные с рекламой, и время на подготовку отчетов.
В таблице 3.3 приведен расчет экономического эффекта от внедрения ИС «Реклама».
Таблица 3.3 – Расчет экономического эффекта
| Статья потерь | Потери до ввода ИС, руб. |
Потери после ввода ИС (план), руб. |
| Учет договоров | 17 000 | 500 |
| Учет объектов недвижимости | 2 000 | 100 |
| Учет данных о СМИ | 2 000 | 200 |
| Учет информации о сотрудниках | 1 000 | 0 |
|
Учет данных о выходах рекламы |
4 000 | 0 |
|
Учет стоимости одного объявления для каждого СМИ |
3 000 | 100 |
| Ведение журнала выходов рекламы | 250 | 0 |
| Расчет стоимости рекламы | 3 000 | 0 |
| Получение отчетов о расходах на рекламу в разрезе сотрудника | 30 000 | 0 |
| Статья потерь | Потери до ввода ИС, руб. | Потери после ввода ИС (план), руб. |
| Получение отчетов о расходах на рекламу в разрезе даты | ||
| Получение отчетов о расходах на рекламу в разрезе агентства в целом | ||
| Итого: | 62250 | 900 |
На основе полученных данных мы можем рассчитать планируемый доход от внедрения системы как разницу между суммой потерь связанных с рекламой до ввода ИС «Реклама» в эксплуатацию и потерь после ввода ИС в эксплуатацию. Доход (Д) может быть рассчитан по формуле:
-
Д = Пд-Пп,
(12)
где Пд - потери до ввода ИС «Реклама» в эксплуатацию,
Пп – планируемые потери после ввода ИС в эксплуатацию.
Таким образом, получим:
Д = 62250 - 900=61350 руб.
- Экономический эффект
Основными показателями экономической эффективности являются экономический эффект, срок окупаемости. Экономический эффект - результат внедрения какого-либо мероприятия, выраженный в стоимостной форме, в виде экономии от его осуществления. Срок окупаемости (величина, обратная коэффициенту эффективности) - показатель эффективности использования капиталовложений – представляет собой период времени, в течение которого произведенные затраты на программное изделие окупаются полученным эффектом.
Годовой экономический эффект определяется как разница между доходом от внедрения системы и расходами на внедрение.
-
Э = Д – Св
(13)
Таким образом, получим:
Э = 61350 – 14068 = 47282 руб.
Срок окупаемости рассчитывается по формуле:
-
Т = Св / Э,
(14)
где Св – стоимость внедрения для компании, руб.,
Э - годовой экономический эффект, руб.
Получаем:
Т = 14068/47282 = 0,3 (года).
Коэффициент эффективности:
-
Е = Э / К, (15)
Имеем,
Е = 47282/14068 = 3,4
Должно соблюдаться условие:
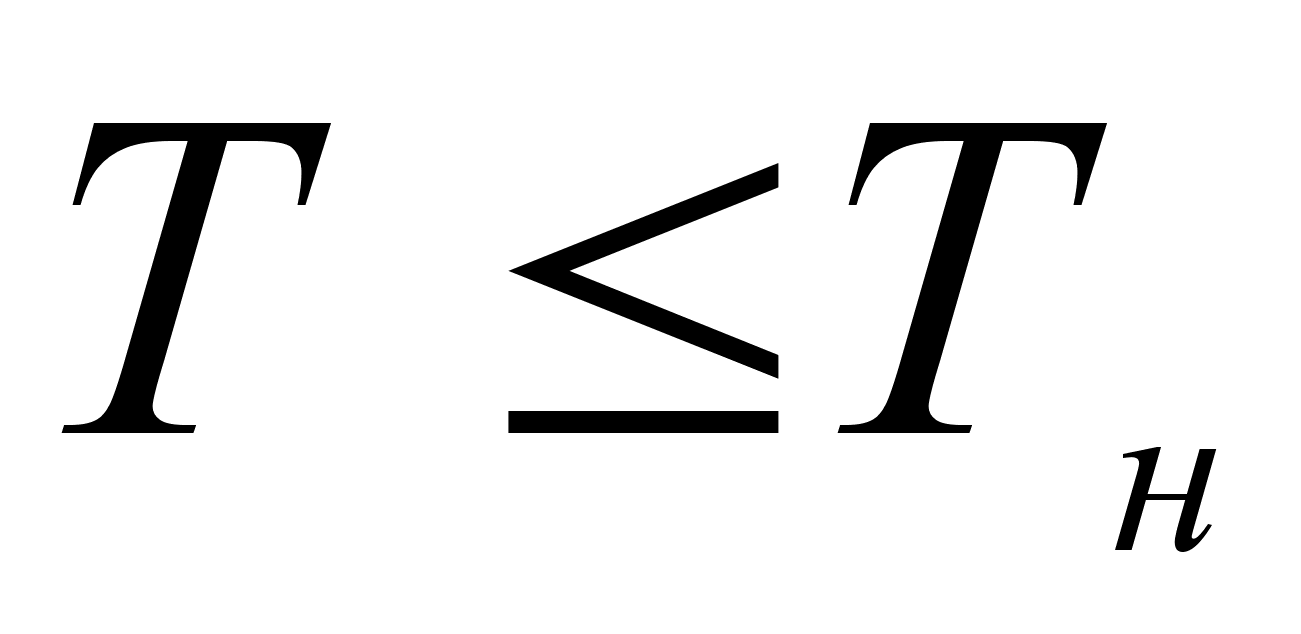 и
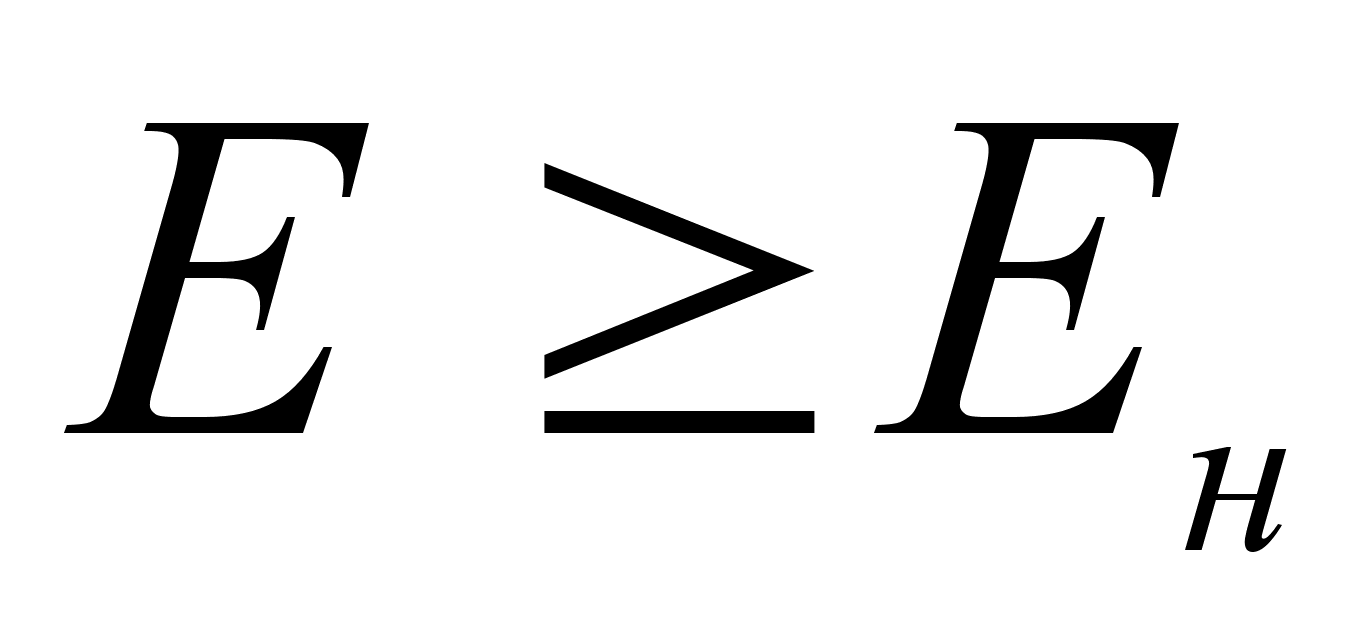 ,
где
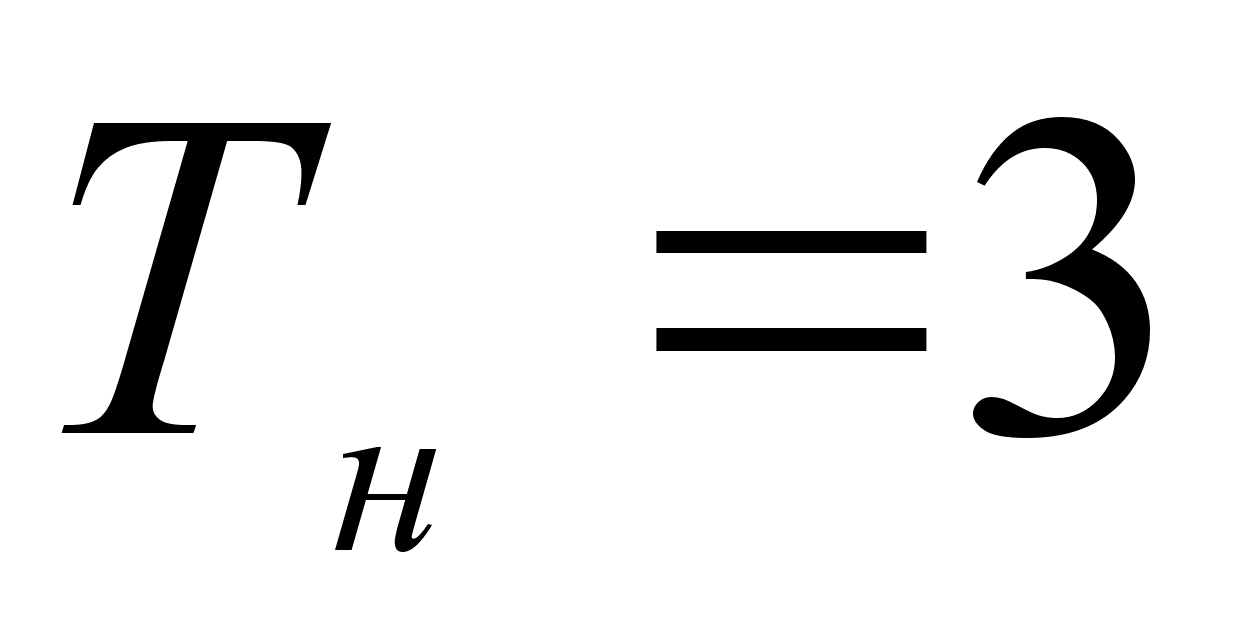 года и
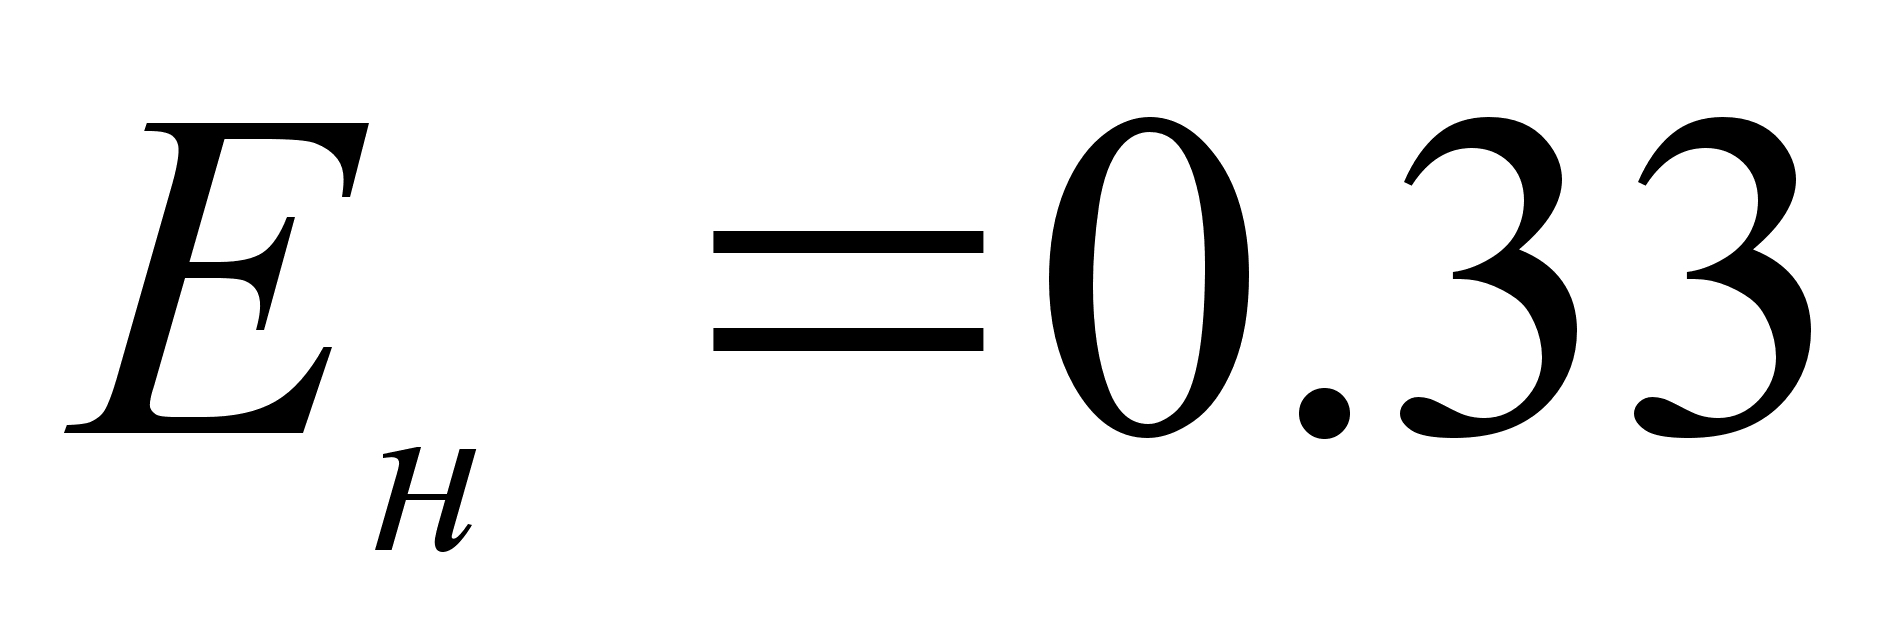 -
нормативные
сроки окупаемости
и коэффициент
эффективности
для АСУ.
Так как 0,3 <=3 и 3,4 >=0,33, то можно сделать вывод о целесообразности внедрения проекта.
Исходя из вышесказанного, применение данной разработки позволит, бесспорно, в самые кратчайшие сроки компенсировать затраты на разработку и эксплуатацию, получить экономический эффект от использования данного комплекса.
Заключение
В результате цель - автоматизировать рабочее место менеджера по рекламе компании ООО «Деловая недвижимость», достигнута.
Для ее достижения были поставлены и решены задачи:
изучена специфика рекламной деятельности в агентствах недвижимости;
изучена организация и уровень автоматизации деятельности ООО «Деловая недвижимость»;
выполнен обзор программных продуктов, автоматизирующих деятельность агентств недвижимости;
разработано техническое задание на создание ИС «Реклама»;
разработан технический проект на создание ИС «Реклама»;
реализована ИС «Реклама»;
разработано руководство пользователя для работы с ИС «Реклама»;
определена эффективность от внедрения ИС «Реклама».
Результатом данной дипломной работы является ИС «Реклама» для автоматизации работы менеджера по рекламе агентства недвижимости. Разработана БД для хранения информации данных характеристик квартир, выходов рекламы, расходов на рекламу.
В процессе разработки БД был проведен анализ работы агентства недвижимости «Деловая недвижимость». В результате изучены информационные потоки данных, определена технология обработки данных, вид входных и выходных документов.
Внедрение разработанной ИС позволит предприятию вести централизованный учет расходов на рекламу и оперативно формировать отчеты в различных разрезах, что приведет к сокращению потерь, связанных с рекламой.
В будущем возможна модернизация и расширение ИС. Например, разработка мультилистинга, который позволит агентствам недвижимости обмениваться между собой прайс-листами.
С 1 июня 2006 года программа передана в промышленную эксплуатацию, что подтверждено актом о внедрении.
Список использованных источников
Батра Р., Майерс Дж., Аакер Д. Рекламный менеджмент. — М.: СПб.; К.:Изд. дом Вильямс, 1999.
Вендров А.М. Практикум по проектированию программного обеспечения экономических информационных систем: Учеб. Пособие. – М.: Финансы и статистика, 2002. – 192 с.
Вендров А.М. Проектирование программного обеспечения экономических информационных систем: Учебник – М.: Финансы и статистика, 2003. – 352 с.
Викентьев И.Л. Приемы рекламы. С-П.; Триз-шанс,1995.
Гермогенова Л.Ю. Эффективная реклама в России. — М.: Рус Партнер Лтд, 1994.
ГОСТ 34.601-90. «Информационная технология. Комплекс стандартов на автоматизированные системы. Автоматизированные системы. Стадии создания».
ГОСТ 34.602-89. «Информационная технология. Комплекс стандартов на автоматизированные системы. Техническое задание на создание системы».
РД 50-34.698-90. «Методические указания. Информационная технология. Комплекс стандартов и руководящих документов на автоматизированные системы. Автоматизированные системы требования к содержанию документов».
ГОСТ 34.603—92. «Информационная технология. Виды испытаний автоматизированных систем».
Гражданский Кодекс РФ, часть 1, от 21.10.1994 г.
Диго С.М. Проектирование и использование баз данных. - М.; Финансы и статистика, 1995. - 200 с.
Карминский А.М., Нестеров П.В. Информатизация бизнеса. М.: Финансы и статистика, 1997.
Карпова Т.С. Базы данных: модели, разработка и реализация. - СПб: Питер, 2001.-304c.
Мартин Дж. Организация баз данных в вычислительных системах. – М: Мир 1998, - 576с.
Матищев А.Н. Эффективность рекламы. – М.: Издательство «Финпресс», 2002. – 416с.
Панкратов Ф.Г., Баженов Ю.К. Рекламная деятельность: Учебник для студентов высших учебных заведений. – 3-е изд., пераб. и доп. – М.: Информационно-внедренческий центр «Маркетинг», 2001. – 364с.
Росситер Дж.Р., Перси Л. Реклама и продвижение товаров: пер. с англ./ Под ред. Л.А. Волковой. – СПб: Питер, 2001. – 656с.
Рынок земли и недвижимости в России: состояние, перспективы развития. - Земля и недвижимость. - 1994 г. – декабрь.
Серегина Т.К., Титкова Л.М. Реклама в бизнесе. Информационно-внедренческий центр “Маркетинг”. М -1995.
Современная реклама. /перевод с англ., общая ред. проф. Феофанова, Издательский дом Довгань, 1995.
Тексейра С., Пачеко К. Delphi 5. Руководство разработчика, том 1.Основные методы и технологии программирования: пер. с англ.: Уч. Пос. – М.: Издательский дом «Вильямс», 2000.-832 с.
Титоренко Г.А. Автоматизированные информационные технологии в экономике. М.: Компьютер, ЮНИТИ, 1998.
Трубилин И.Т., Семенов М.И., Лойко В.И., Барановская Т.П. Автоматизированные информационные технологии в экономике. М.: Финансы и статистика, 1999.
Хомоненко А.Д., Цыганков В.М., Мальцев М.Г. Базы данных: Учебник для высших учебных заведений /Под ред проф. А.Д. Хомоненко – Спб: Корона, 2000. - 416с.
Шнейдер О.Х. Экономико-правовые основы рынка программного обеспечения. – Барнаул: АлтГТУ, 1999. – 78 с.
Шнейдер О.Х. Маркетинговые исследования. – Барнаул: АлтГТУ, 1998. – 33 с.
elco/. - Сайт фирмы «Элко-технология».
comfort.kiev/. – Журнал «Недвижимость Комфорт».
paper.irr/bar/dictionary/services/. - Прайс-лист газеты «Из рук в руки».
Список принятых обозначений
-
ООО Общество с ограниченной ответственностью АИС Автоматизированная информационная система АСУ Автоматизированная система управления БД База данных SVGA Видеоадаптер ГК Гражданский кодекс ОЗУ Оперативное запоминающие устройство ОС Операционная система ПО Программное обеспечение ПП программный продукт РФ Российская Федерация СИА Сервисно-информационное агентство СУБД Система управления базами данных СМИ Средства массовой информации
Приложение А
Министерство образования и науки Российской Федерации
АЛТАЙСКИЙ ГОСУДАРСТВЕННЫЙ ТЕХНИЧЕСКИЙ УНИВЕРСИТЕТ им. И.И.ПОЛЗУНОВА
Кафедра «Информационные системы в экономике»
УТВЕРЖДАЮ
Заведующий кафедрой ИСЭ __________О.И.Пятковский
«____» марта 2006 г.
ЗАДАНИЕ № __
НА ДИПЛОМНОЕ ПРОЕКТИРОВАНИЕ
По специальности 351400 «Прикладная информатика экономике»
студенту группы 5ПИЭ-01 Н.И. Ткаченко
Тема: Автоматизированное рабочее место менеджера по рекламе ООО «Деловая недвижимость»
Утверждено приказом ректора от ____________ 2006 г. № ______
Срок исполнения дипломной работы 10 июня 2006 г.
Задание принял к исполнению _________________Ткаченко Н.И.
подпись
БАРНАУЛ 2006
1 Исходные данные
На основании Устава ООО «Деловая недвижимость» и должностных инструкций, а также технологии работы менеджера по рекламе агентства недвижимости изучить специфику рекламной деятельности в агентствах недвижимости, изучить организацию и уровень автоматизации деятельности ООО «Деловая недвижимость».
На основе данных по обследованию предметной области и описания бизнес-процессов компании «Деловая недвижимость», а также ГОСТов разработать техническое задание и технический проект на разработку ИС «Реклама».
Используя учебные пособия по программированию и работе с СУБД, а также технический проект и техническое задание, реализовать ИС «Реклама».
- Содержание разделов проекта
| Наименование разделов работы | Содержание работ по разделу | Трудоемкость, % |
Срок выпол-нения |
Руково-дитель (Ф.И.О., подпись) |
||||||
| 1. Расчетно-пояснительная записка | ||||||||||
| Введение |
Описание актуальности, цели создания системы, описание содержания разделов пояснительной записки. |
2,5 | 11.05.06 | |||||||
|
1 Реклама и недвижимость |
Недвижимость, как объект сделок. Виды рекламы недвижимости. Деятельность ООО «Деловая недвижимость». Автоматизация рекламы недвижимости. |
20 | 06.03.06 | |||||||
| Наименование разделов работы | Содержание работ по разделу | Трудоемкость, % | Срок выпол-нения | Руково-дитель (Ф.И.О., подпись) | ||||||
|
2 Проектирование информационной системы «Реклама» |
Моделирование деятельности ООО «Деловая недвижимость». Техническое задание на разработку ИС «Реклама» для компании «Деловая недвижимость». Технический проект на разработку ИС «Реклама» для компании «Деловая недвижимость». |
40 | 30.04.06 | |||||||
| 3 Информационная система реклама для агентства недвижимости «Деловая недвижимость» |
Руководство по использованию ИС «Реклама». Расчет экономической эффективности от внедрения АИС «Реклама». |
15 | 10.05.06 | |||||||
| Заключение | Итоги по разделам дипломной работы | 2,5 | 12.05.06 | |||||||
| Наименование разделов работы |
Трудоем-кость, % |
Срок выпол-нения |
Руководи-тель (Ф.И.О., подпись) |
| 2. Графическая часть | |||
| Разработка ИС | 15 | 31.05.06 | |
| Подготовка раздаточного материала | 5 | 10.06.06 |
3 Научно-библиографический список
3.1 По научно-технической литературе просмотреть научно-технические журналы «Недвижимость Комфорт» за последние 3 года.
3.2 По нормативной литературе просмотреть указатели государственных и отраслевых стандартов за последний год.
3.3 Провести обзор рынка ПП.
Руководитель проекта __________ М.В. Краснова
Приложение Б
Прайс-лист газеты «Из рук в руки»
|
ТАРИФЫ (начало действия - 06 марта 2006 года) Цены приведены без учета НДС (18%)
|
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
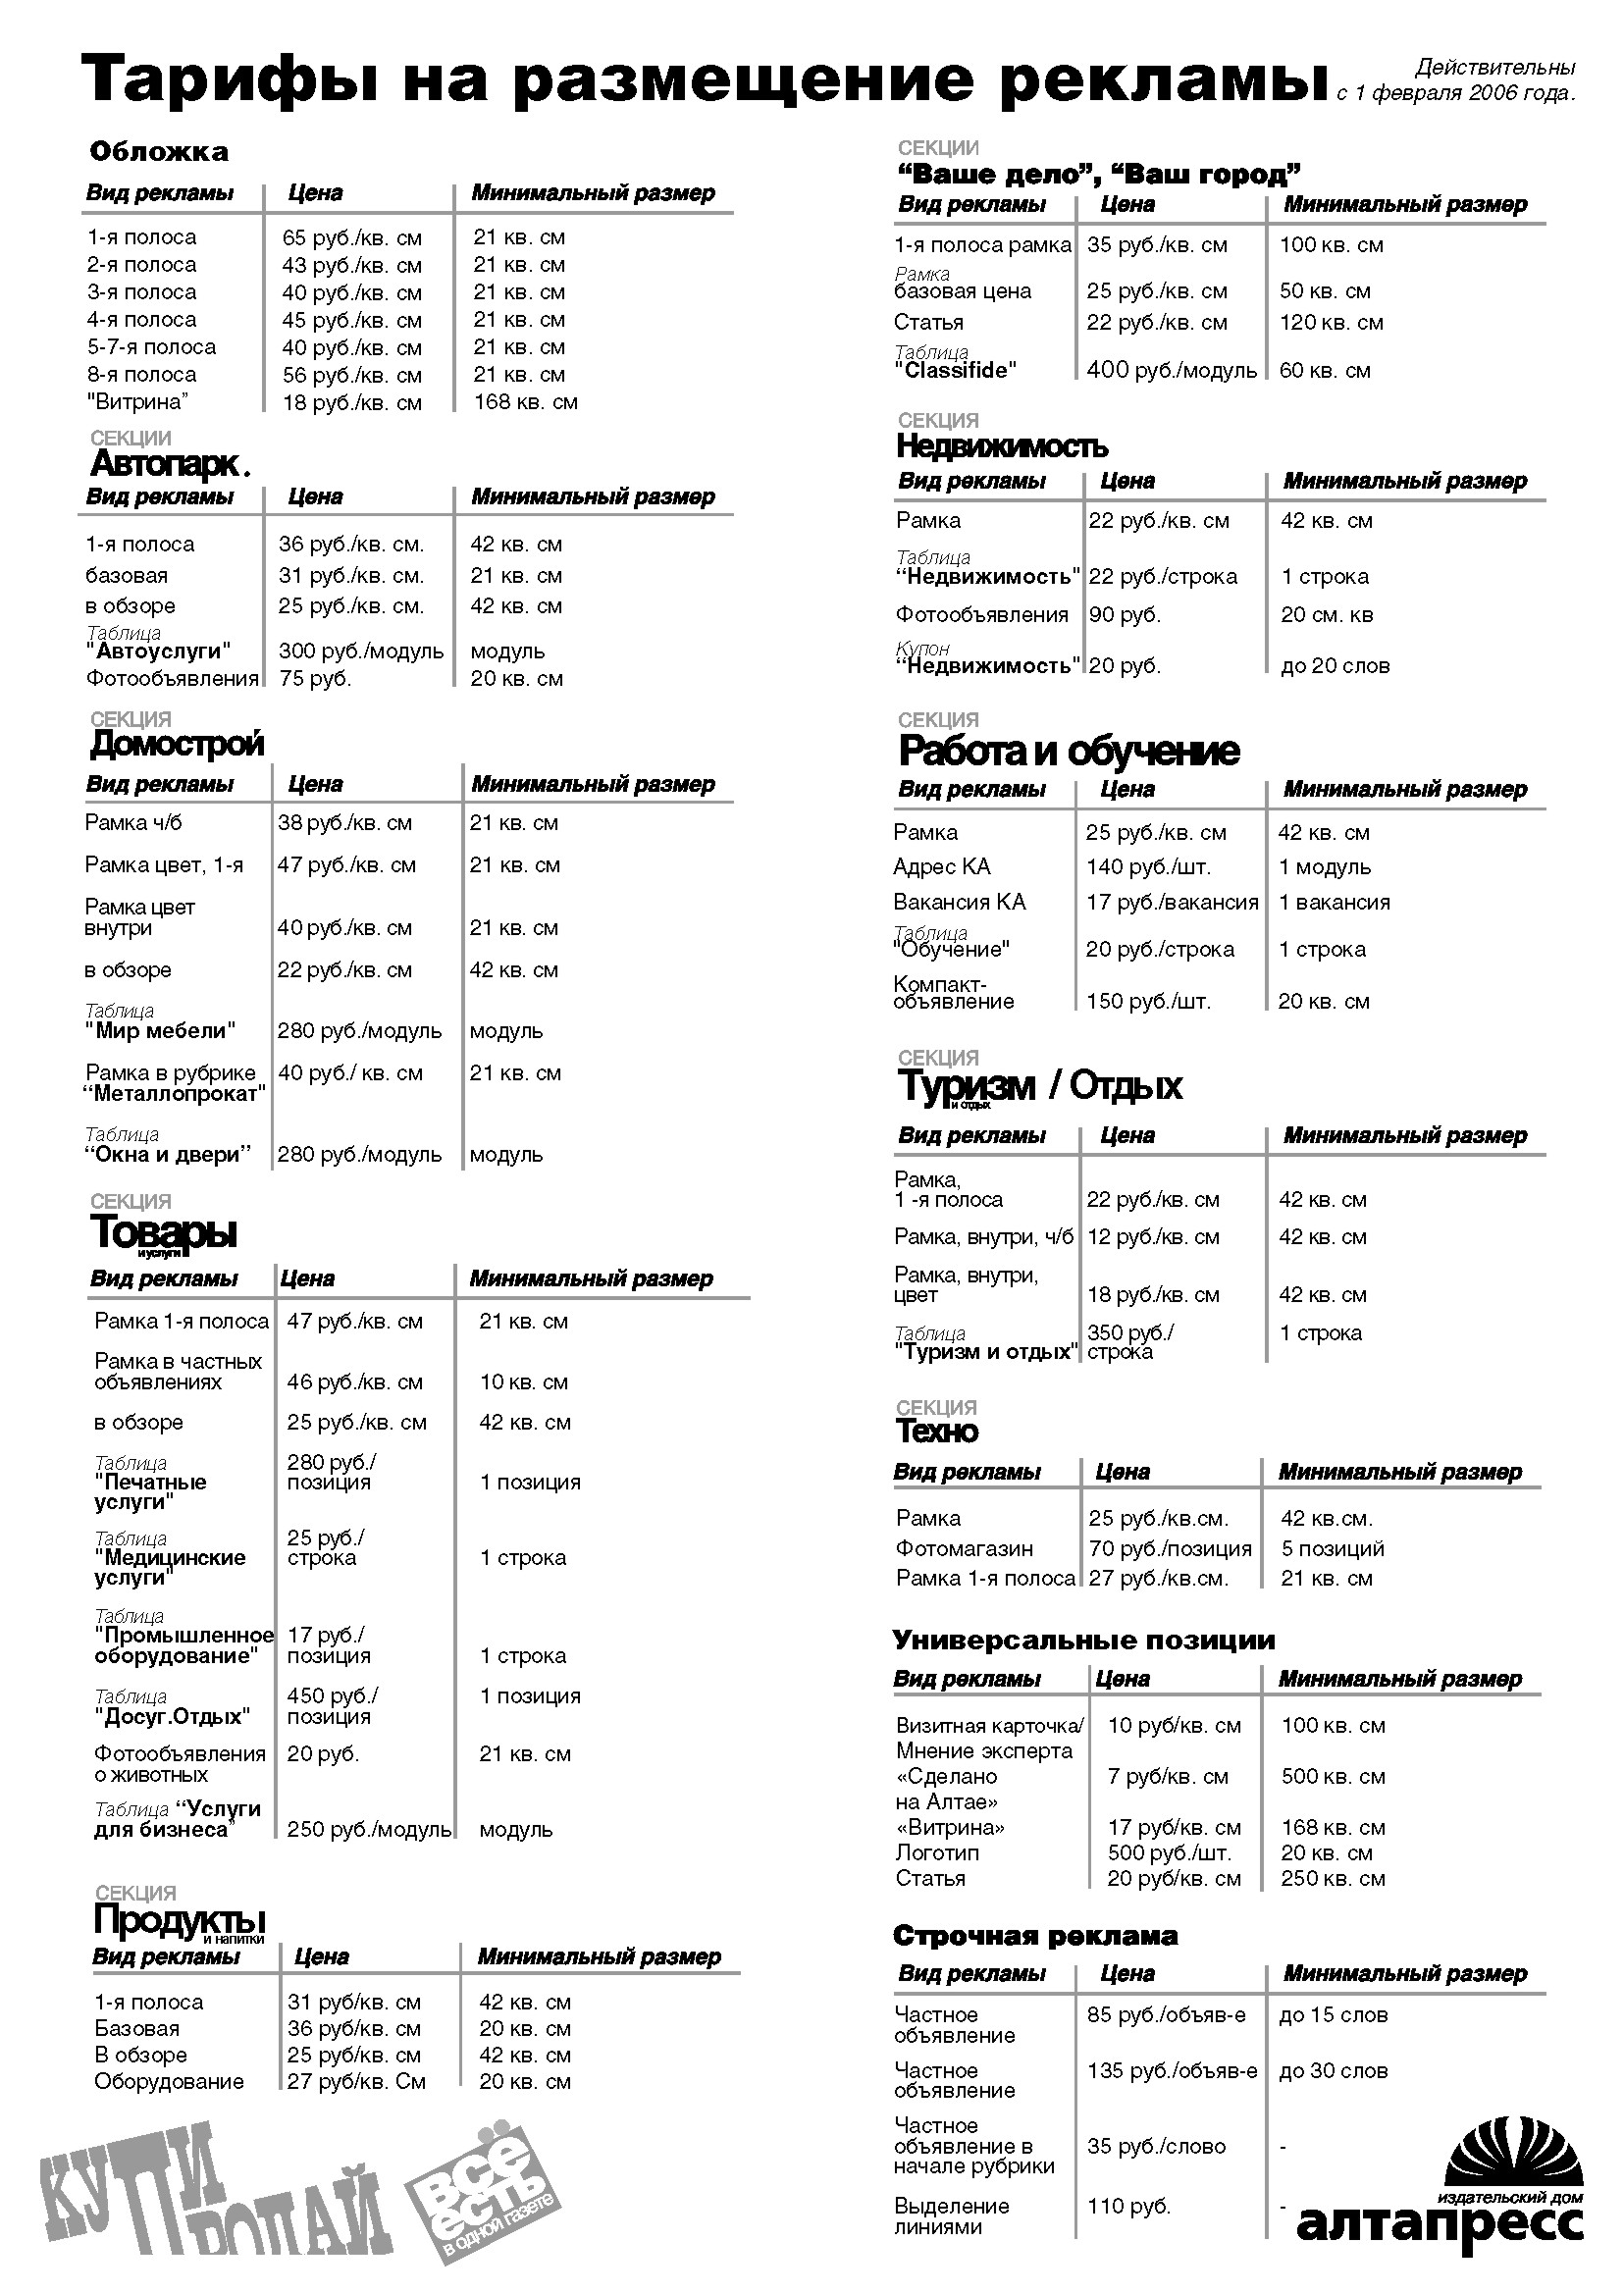
Приложение В
Прайс-лист газеты «Купи-Продай».
Приложение Г
Прайс-лист газеты «Эксперт Недвижимость»
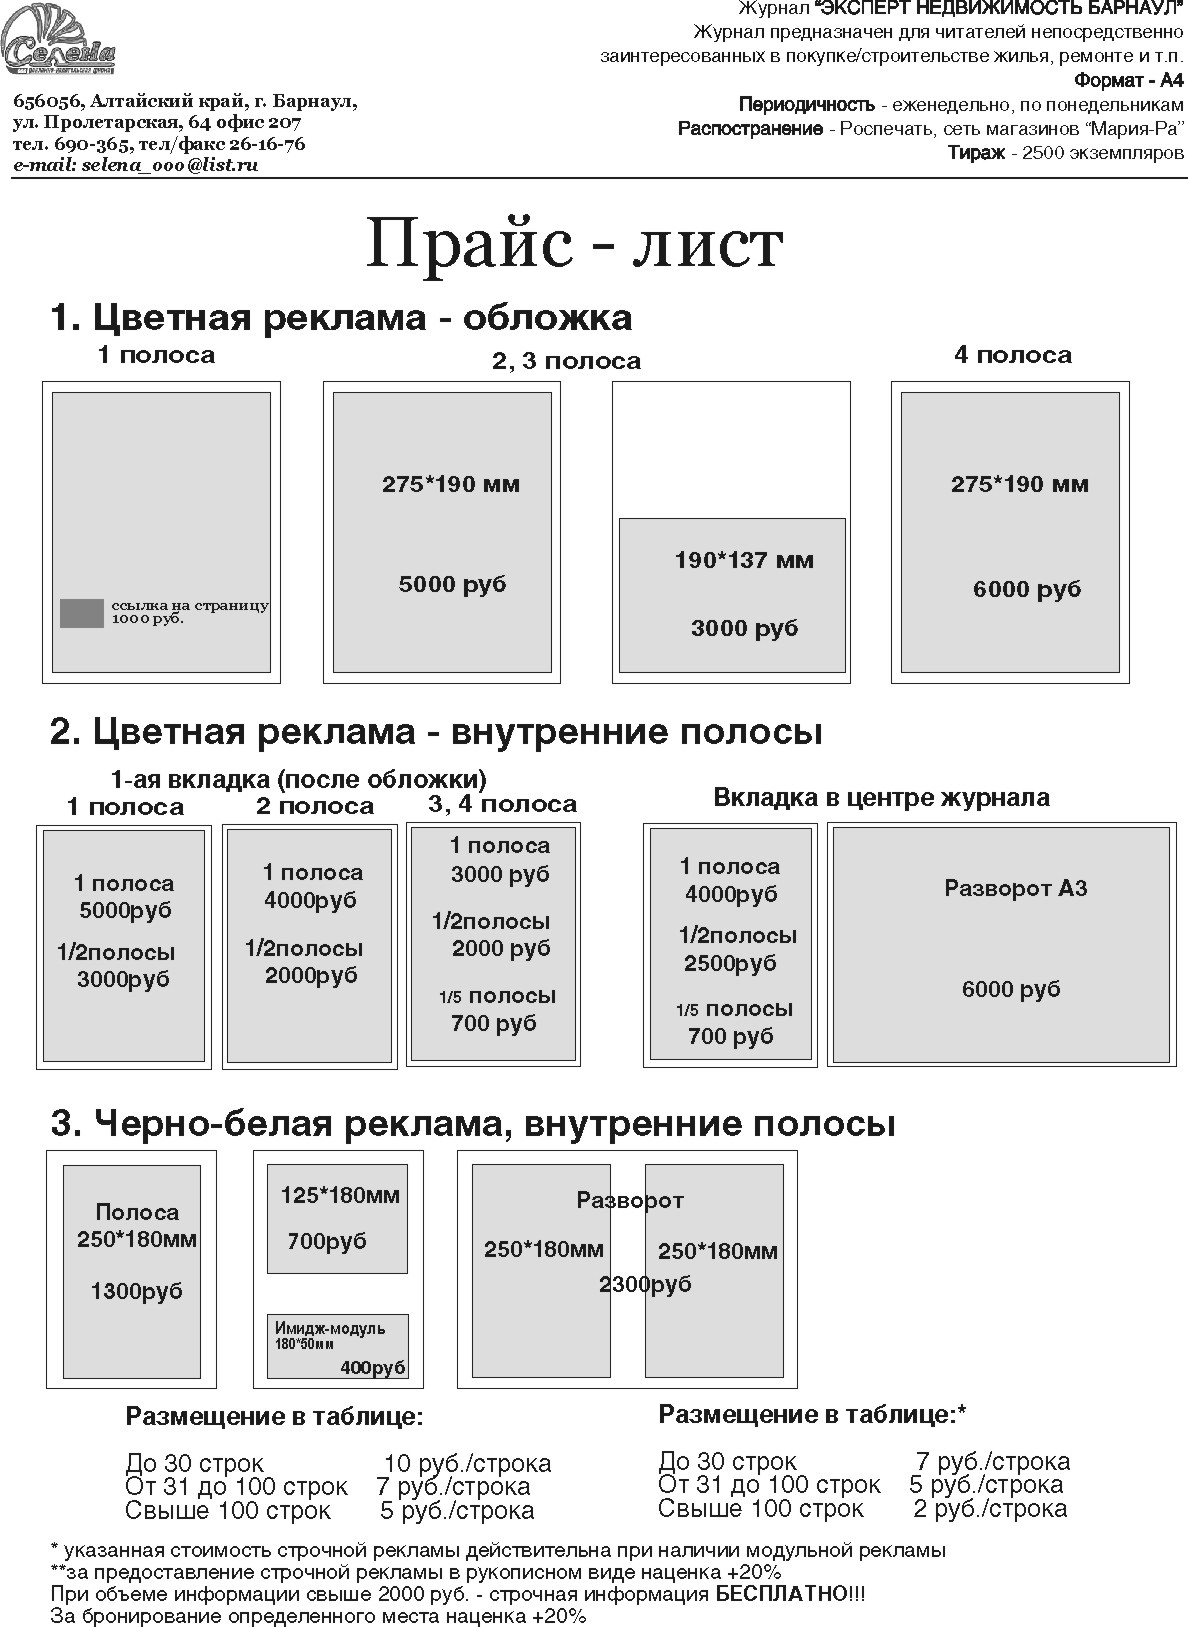
Приложение Д
Прайс-лист газеты «Недвижимость Алтай»
Барнаул, пр.Ленина,106, офис 518-519 Тел: 39-88-71 , тел факс: 77-77-43 e-mail: cityn@mail.ru сайт www.realtai.ru
Прайс-лист на размещение рекламной информации.
Черно-белая реклама
Модуль в реестре АН(5,3*2)-50руб.-10 позиций в таблицы - бесплатно.
Модуль(подвал) -400руб.-15 позиций в таблицы - бесплатно.
0,5 страницы чб-600руб.-20 позиций в таблицы – бесплатно.
1 страница чб-1200руб.-30 позиций в таблицы - бесплатно.
Фотообьявления :
-1-4 -50рубшт.
-5-10 -40рубшт.
-11-20 -30руб.шт
1 позиция в таблицы-10руб.
Скидки на чб рекламу при единовременной оплате
2 выпуска-5%
3 выпуска-10%
4 выпуска-15%
*на рекламу на обложке - скидки не действуют.
Приложение Е
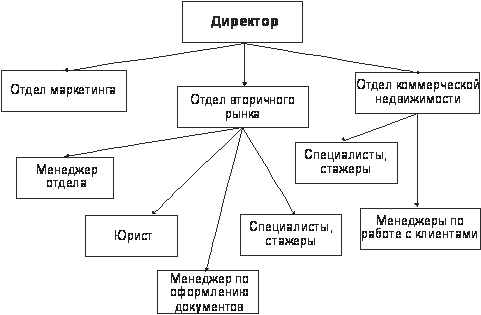
Организационная структура ООО «Деловая недвижимость»
Приложение Ж
Объемы размещаемой рекламы ООО «Деловая недвижимость»
-
дата издание объем фирма информация 30.01.06 №8 Пн. К-П 2модуля Дел.нед. ипотека+общ.усл. 30.01.06 №3 Пн.
.
Экс.нед. 1/2цвет Дел.нед. общ.усл 1 подвал Дел.нед. ипотека+общ.усл. 1 подвал Дел.нед. пакет документов 2.02.06 №9 Чт. К-П 2модуля Дел.нед. ипотека+общ.усл. 6.02.06 №10 Пн. К-П 1модуль Дел.нед. приватиз. 1модуль Медведь ипотека 6.02.06 №4 Пн. Экс.нед. статья Дел.нед. -------------------- 1/2цвет Дел.нед. общ.усл 1 подвал Дел.нед. ипотека+общ.усл. 1 подвал Дел.нед. пакет документов 9.02.06 №4 Чт. Нед.алт. 4 реестр Медведь ---------------------- 1 подвал Медведь ипотека 1 подвал Медведь пакет документов 9.02.06 №11 Чт. К-П 1модуль Дел.нед. приватиз. 1модуль Медведь ипотека 13.02.06 №12 Пн. К-П 1модуль Медведь приватиз. 1модуль Медведь ипотека 13.02.06 №5 Пн. Экс.нед. 1 подвал Медведь ипотека 1 подвал Дел.нед. приватиз. 16.02.06 №13 Чт. К-П 1модуль Медведь приватиз. 1модуль Медведь ипотека 16.02.06 №12 Чт. Р-Р 10 модуль Медведь Ипотека, приватиз. 16.02.06 №5 Чт. Нед.алт. 4 реестр Медведь ---------------------- 1 подвал Медведь ипотека 1 подвал Медведь пакет документов 20.02.06 №14 Пн. К-П 1модуль Медведь приватиз. 1модуль Медведь ипотека 20.02.06 №13 Пн. Р-Р 10 модуль Медведь Ипотека, приватиз. 20.02.06 №6 Пн. Экс.нед. 1 подвал Медведь ипотека 1 подвал Медведь приватиз. 23.02.06 Чт. К-П 23.02.06 Чт. Р-Р 23.02.06 Чт. Нед.алт. 27.02.06 Пн. К-П 1модуль Медведь приватиз. 1модуль Медведь ипотека 27.02.06 Пн. Р-Р 10 модуль Медведь Ипотека, приватиз. 27.02.06 Пн. Экс.нед. 2.03.06 №17 Чт. К-П 1модуль Медведь приватиз. 1модуль Медведь ипотека 2.03.06 №16 Чт. Р-Р 10 модуль Медведь Ипотека, приватиз. 2.03.06 №7 Чт. Нед.алт. 4 реестр Медведь ---------------------- 1 подвал Медведь ипотека 1 подвал Медведь пакет документов
Приложение З
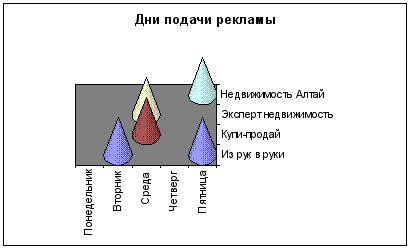
График подачи рекламы в СМИ
Приложение И
Взаимосвязи между подразделениями компании ООО «Деловая недвижимость»
Предприятие
Отдел
Директор
Начальник отдела
Офис-менеджер
Юристы
Менеджеры по оф. документов






Менеджер по рекламе


Описание связей:
Запрос статистики по отделу
Передача отчетов
Запрос на подготовку отчетов
Передача отчетов
Получение информации по состоянию сделок, заключенных договорах, получение задатков
Получение информации по доходам, получение части задатков
Получение юридических справок
Передача информации по выполненной работе
Передача отчетов по затратам на рекламу
Реклама в средствах массовой информации
Запрос на рекламу и получение отчета о рекламе
Работа с клиентами.
Обучение стажеров
10
12
13
7
7
1
2
3
4


5
6
11
9
8
8
Партнеры и клиенты