АСУ целевыми программами в некоммерческой организации
содействие членам организации в оказании юридической помощи, в получении льгот, предусмотренных законодательством;
содействие в реализации государственных программ по социальной защите инвалидов;
изучение социальных и психологических проблем инвалидов;
содействие в создании и содержании оздоровительных, реабилитационно-восстановительных, учебных, спортивных и иных учреждений и комплексов;
содействие в организации отдыха и туризма, санаторно-курортного лечения инвалидов;
оказание помощи членам организации в поддержании их здоровья и здоровья членов их семей.
С целью реализации вышеперечисленных целей и задач РООИ «Соратник» в установленном законном порядке:
самостоятельно владеет, пользуется и распоряжается принадлежащим ей основными фондами и оборотными средствами, материальными и денежными ресурсами, имеет счета в банках, в том числе и валютные;
привлекает к участию в работе различные заинтересованные предприятия, учреждения, иные организации и отдельных физических лиц как на территории России, так и за рубежом;
командирует членов (сотрудников) организации за границу и принимает российских и иностранных партнеров и специалистов;
осуществляет внешнеэкономическую деятельность в соответствии с действующим законодательством лишь постольку, поскольку это служит достижению уставных целей;
осуществляет предпринимательскую деятельность в соответствии с действующим законодательством РФ;
заключает договоры, совершает сделки и иные юридические акты с российскими и иностранными юридическими и физическими лицами;
получает кредиты банков;
создает хозяйственные общества и иные хозяйственные организации со статусом юридического лица;
свободно распространяет информацию о своей деятельности;
участвует в выработке решений органов государственной власти и органов местного самоуправления в порядке и объеме, предусмотренных Федеральным законом «Об общественных объединениях» и другими законами;
проводит собрания, митинги, демонстрации, шествия и пикетирования;
учреждает средства массовой информации и осуществляет издательскую деятельность в порядке, установленном действующим законодательством РФ;
представляет и защищает свои права, законные интересы своих членов, а так же других граждан в органах государственной власти, органах местного самоуправления и общественных объединениях;
осуществляет в полном объеме полномочия, предусмотренные законом об общественных объединениях;
выступает с инициативами по различным вопросам общественной жизни, в установленном законом порядке вносит предложения в органы государственной власти;
взаимодействует с заинтересованными научно-восстановительными, диагностическими, лечебными, реабилитационно-восстановительными и оздоровительными центрами и организациями здравоохранения в России и за рубежом;
привлекает добровольные денежные и иные средства, материально-технические возможности отечественных и зарубежных фондов, банков, предприятий, фирм, учреждений, организаций, объединений (в том числе общественных), а также отдельных граждан для решения целевых задач РООИ «СОРАТНИК»;
Также РООИ «СОРАТНИК» осуществляет иную деятельность, не запрещенную действующим законодательством и направленную на достижение уставных целей и задач.
Средства РООИ «СОРАТНИК» образуется из:
взносов членов организации;
добровольных взносов и пожертвований;
доходов от проведения в соответствии с Уставом аукционов, просветительских и спортивных мероприятий, лотерей, выставок и иных и иных поступлений, не запрещенных законом.
Доходы от предпринимательской деятельности организации не могут перераспределяться между членами и используются только для достижения уставных целей и задач.
Деятельность организации может быть прекращена решением Общего Собрания ее членов, принятым двумя третями голосов присутствующих членов организации. Прекращение деятельности организации осуществляется путем реорганизации (слияния, присоединения, выделения, разделения, преобразования) или ликвидации.
1.1.2. Структура РООИ «СОРАТНИК»
Членство в РООИ «СОРАТНИК» является добровольным. Ее членами, согласно уставу, могут быть достигшие возраста 18 лет граждане Российской Федерации, иностранные граждане, лица без гражданства, являющиеся инвалидами. Все члены организации имеют равные права и несут равные обязанности. Вступление в организацию осуществляется на основании личного заявления. Прием в организацию осуществляется решением Совета РООИ «СОРАТНИК» и принимается простым большинством голосов членов Совета с последующим утверждением данного решения Общим собранием членов организации. Каждый член организации имеет определенные права и обязанности, предписанные Уставом РООИ «СОРАТНИК». За нарушение Устава члены организации могут быть исключены из ее состава по решению Совета РООИ «СОРАТНИК».
1.1.2.1. Состав руководящих органов РООИ «СОРАТНИК»
Высшим руководящим органом организации является Общее Собрание ее членов, проводимое не реже одного раза в год. Общее Собрание считается правомочным при условии присутствия на нем более половины число членов организации. Внеочередное Общее Собрание созывается по решению Совета РООИ «СОРАТНИК», по требованию Ревизора или по инициативе не менее чем одной трети числа членов организации. Общее Собрание правомочно решать любые вопросы деятельности организации.
Исключительной компетенцией Общего Собрания является:
принятие Устава организации, внесение в него изменений и дополнений с последующей государственной регистрацией в установленном законом порядке;
избрание Совета организации, Председателя Совета, Ревизора организации;
утверждение программы деятельности организации, годового бюджета, ежегодных отчетов Совета и Ревизора;
утверждение символики организации;
утверждение структуры исполнительных органов организации;
принятие решения о реорганизации и ликвидации организации, назначение ликвидационной комиссии;
Решение о внесении изменений и дополнений в Устав организации, о прекращении ее деятельности принимаются двумя третями голосов присутствующих на Общем Собрании членов организации. Остальные решения принимаются простым большинством голосов присутствующих.
В период между общими собраниями работой организации руководит Совет организации, состоящий из Председателя Совета и двух членов Совета, избираемый Общим Собранием сроком на пять лет и собирающийся не реже одного раза в квартал. Заседания Совета правомочны при участии более половины членов Совета. Решения принимаются большим голосов присутствующих.
Совет организации:
определяет основные направления деятельности организации;
осуществляет прием новых членов организации и исключение из организации;
определяет размер вступительных членских взносов;
ежегодно информирует регистрирующий орган о продолжении своей деятельности с указанием действительного места нахождения постоянного действующего органа, его названия и данных о руководителях организации;
осуществляет контроль за выполнением решений Общего Собрания;
решает вопросы создания филиалов, представительств, отделений в регионе деятельности организации;
принимает решения о приобретении и продаже акций и других ценных бумаг;
координирует деятельность организации с заинтересованными государственными органами власти и управления, ведомствами и министерствами, общественными, кооперативными и другими организациями;
принимает решение о поощрении активных членов организации;
совместно с дирекцией определяет размеры оплаты представительских и командировочных расходов, образование фондов и использование прибыли.
Совет организации возглавляет Председатель Совета, являющийся одновременно Генеральным директором организации.
Председатель Совета
без доверенности выступает от имени организации, подписывает финансовые документы, принимает обязательства, открывает счета организации в банковских учреждениях, выдает доверенности;
имеет право первой подписи финансовых документов;
утверждает штатное расписание;
руководит текущей хозяйственной и экономической деятельностью организации;
распоряжается имуществом и средствами организации в пределах своих полномочий;
принимает на работу и увольняет с работы штатных работников, применяет к ним меры поощрения и взыскания;
издает распоряжения, приказы, инструкции и другие внутренние акты;
осуществляет иные полномочия, не отнесенные к компетенции других органов организации.
Дирекция организации:
является исполнительным органом организации;
состоит из Заместителей Генерального директора и директоров, курирующих основные направления деятельности организации;
сотрудники Дирекции назначаются Генеральным Директором организации;
отчитывается перед Советом организации и Общим Собранием.
Распределение обязанностей между заместителями Генерального директора и директорами определяется Положениями, утвержденными Советом организации.
Контроль за деятельностью организации осуществляет Ревизор, который избирается на два года. Члены Совета и сотрудники исполнительного аппарата не могут быть Ревизорами. Ревизор проверяет финансовую деятельность организации, контролирует соответствие ее деятельности положениям устава, рассматривает заявления и жалобы членов организации. Ревизии деятельности организации проводятся не реже 1 раза в год.
1.1.2.2. Организационная структура исполнительного аппарата
РООИ «СОРАТНИК»
Под структурой понимается совокупность элементов системы и организация взаимосвязей между ними. Так как функциональные элементы во всех системах во многом схожи, то основным критерием отличия структур считают организацию взаимосвязей. Исходя из этого, сейчас обычно выделяют:
линейную;
функциональную,
линейно-функциональную,
дивизиональную,
матричную системы.
Каждое из подразделений организационной структуры исполнительного аппарата РООИ «СОРАТНИК», представленной на рис.1 отвечает за определенное направление деятельности, имея при этом общий предмет по отношению к которому осуществляется эта деятельность (культурно-просветительская и медико-психологическая реабилитация инвалидов). Следовательно, управленческий уровень, представленный Генеральным директором РООИ «СОРАТНИК» и его заместителями по ведущим направлениям деятельности, реализует функциональное делегирование полномочий. В рамках управления структура носит линейный характер. Выделение структурных подразделений РООИ «СОРАТНИК» по функциональному назначению позволяет причислить организационную структуру ее исполнительного аппарата к линейно-функциональному типу.
Этот тип организационной структуры обладает следующими преимуществами:
единая политика и централизация управления;
четкая система единоначалия – один руководитель сосредотачивает в своих руках руководство всей совокупностью процессов, имеющих общую цель;
четкая система взаимных связей функций и подразделений;
ясно выраженная ответственность;
стимулирование профессиональной специализации.
Недостатками таких структур являются:
тенденция к волоките и перекладыванию ответственности при решении проблем, требующих участия нескольких подразделений;
разные критерии эффективности и качества работы подразделений и организации в целом;
большое число «этажей управления» между работниками и лицами, принимающими решения;
перегрузка управленцев верхнего звена.
Организационную структуру выделенного типа целесообразно использовать для организаций имеющих небольшую номенклатуру продукции, действующих в стабильных внешних условиях.
Данная организационная структура соответствует задачам и целям РООИ «СОРАТНИК». Используя все преимущества линейно-функциональных структур, она обеспечивает функционирование РООИ «СОРАТНИК» на основании Федерального Закона «О некоммерческих организациях» от 12 января 1996 г. N 7-ФЗ и Федерального закона "Об общественных объединениях" в редакции Федеральных законов от 17.05.97 г. N 78-ФЗ и от 19.07.98 г. N 112-ФЗ.;

Рисунок 1
- Структура автоматизированной системы
управления РООИ «СОРАТНИК»
В настоящее время актуальность вопросов автоматизации всех сфер социально-экономической жизни вполне очевидна. Потребность в разработке и применении эффективных и адекватных реальной действительности компьютерных технологий сегодня все более возрастает. Традиционная технология обработки возрастающих объемов информации во всех сферах общественной деятельности требует вовлечение в область управления все увеличивающегося числа специалистов, выполняющих большой объем трудоемкой, рутинной работы по поддержанию документооборота и подготовке значительного количества аналитических справок и отчетов. Зачастую эта работа оказывается малоэффективной, отстающей от реальных процессов в жизни общества. В результате чего принимаемые управленческие решения запаздывают и неадекватно отображают реально складывающуюся ситуацию. Современный уровень средств вычислительной техники и тенденции их развития в значительной мере позволяют автоматизировать обработку информационных потоков и перейти к «безбумажной» технологии информации. В результате создаются предпосылки для существенного сокращения сроков ее обработки, повышения достоверности информации, необходимой для принятия управленческих решений. К достоинствам «безбумажной» технологии относится и возможность получения разнообразных справок на различные запросы. Разумеется, для перевода на машинную «безбумажную» технологию обработки информации необходимо создание соответствующей базы данных и программных средств их обработки.
Компьютерная техника не заменима, поскольку она дает возможность оптимизировать и рационализировать управленческую функцию за счет применения новых средств сбора, передачи и преобразования информации. Реформы методов управления экономическими объектами повлекли за собой не только перестройку процесса автоматизации, но и распространение новых форм ее реализации. Создание вычислительных комплексов способствует повышению качества управления социально-экономическими объектами. Наибольшая эффективность вычислительных комплексов достигается при условии оптимизации решаемых управленческих задач, быстрой выработке оперативных решений, четком маневрировании располагаемыми ресурсами.
Вследствие этого в условиях функционирования вычислительных комплексов процесс управления основывается на моделях, адекватно отражающих характерные свойства объекта управления.
Основным направлением в совершенствовании процесса управления является создание автоматизированной системы управления (АСУ) объектом. Под АСУ следует понимать единый административный, технический и экономический комплекс, осуществляющий рациональную обработку информации и выдачу ЭВМ административно-управленческих команд и заданий.
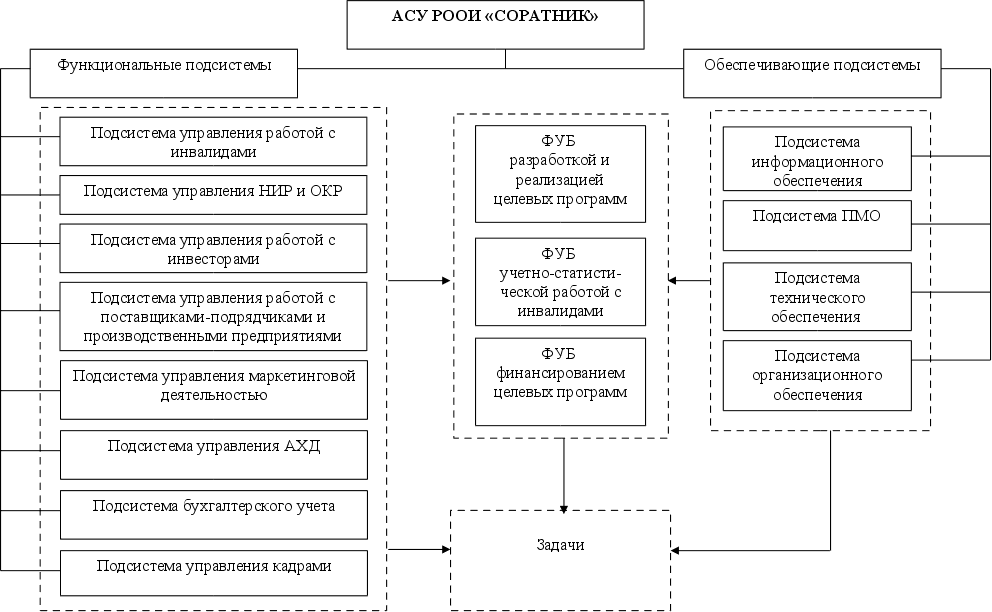
АСУ представляет собой систему управления с применением современных автоматических средств обработки данных и экономико-математических методов для регулярного решения основных задач управления производственно-хозяйственной деятельностью объекта. АСУ включает разнообразные элементы, играющие различную роль в решении задач управления. Выделение отдельных элементов осуществляется в соответствии с их специфическими чертами и вытекающими из этого особенностями разработки и включения в АСУ. Выделение подсистем осуществляется в соответствии с ролью составляющих их элементов в решении собственно задач управления предприятием и обусловливает двух типов подсистем: функциональных и обеспечивающих.
Учитывая вышеизложенные характеристики автоматизированной системы управления, на основании проведенного анализа организационной структуры РООИ «СОРАТНИК» представим систему управления данным объектом с точки зрения автоматизации основных функций управления и наличия взаимосвязей между ними.
Так как назначением любой АСУ является улучшение функционирования объекта через автоматизацию процесса управления, в основе структуризации автоматизированной системы управления заложен принцип выделения функциональных подсистем.
Функциональные подсистемы являются ядром АСУ. Под функциональной подсистемой АСУ понимается часть системы, выделенная по принципу реализации задач, которые необходимо автоматизировать при проектировании АСУ.
Структура АСУ РООИ «СОРАТНИК» представлена на рис.2.
Рисунок 2
1.3. Анализ функциональных подсистем АСУ
РООИ «СОРАТНИК»
В общем виде АСУ включает в себя функциональную и обеспечивающую составляющие.
В результате рассмотрения организационной структуры РООИ «СОРАТНИК» в рамках реализации ее деятельности были выявлены следующие основные функциональные направления:
разработка, управление и реализация благотворительных целевых программ и социальных проектов;
развитие и внедрение в практику квалифицированными специалистами новых методик реабилитационно-медицинской помощи инвалидам;
привлечение инвестиций и создание спонсорского поля для эффективного выполнения благотворительных программ и проектов;
культурно-просветительская деятельность;
формирование и постоянное обновление собственной базы данных нуждающихся в адресной благотворительной помощи.
Таким образом, для реализации каждой из составляющих функциональной части АСУ должны быть реализованы одна или несколько подсистем.
В рамках подсистемы управления работой с инвалидами проводятся учетно-регистрационные работы по формированию базы данных инвалидов, получивших увечья в связи с аварией на ЧАЭС, осуществляются внешние контакты (прием заявок, анкетирования и опросы, уведомления в получении помощи), ведется оформление всех сопутствующих данному процессу документов.
Подсистема управления НИР и ОКР выделяется в ведомстве заместителя директора по научной работе для реализации следующих задач:
проведение медико-профилактических обследований инвалидов;
экспертная оценка медицинских приборов и лекарственных препаратов внешних поставщиков;
оформление аналитической документации и экспертно-медицинских заключений;
разработка собственных проектов реабилитационных методик и реабилитационно-восстановительного оборудования индивидуального и коллективного пользования
выпуск опытных образцов реабилитационно-медицинского оснащения;
подготовка проектной и технической документации для передачи разработанных технологий в серийное производство.
Подсистема управления работой с инвесторами выделяется для непосредственного сотрудничества с коммерческими организациями по привлечению инвестиций и созданию спонсорского поля, направленных на реализацию целевых благотворительных программ и проектов. В рамках этой подсистемы решаются такие задачи, как:
заключение договоров на передачу средств для реализации благотворительных целевых программ;
ведение учетно-регистрационных работ по формированию базы данных инвесторов;
поддержание установленных контактов;
составление и предоставление инвесторам периодической отчетности о расходовании целевых пожертвований;
Подсистема управления работой с поставщиками-подрядчиками и производственными предприятиями выполняет функции по привлечению к сотрудничеству ведущих отечественных специалистов – реабилитологов и производителей реабилитационно-восстановительного оборудования. В рамках данной подсистемы заключаются договора на поставку оборудования, медикаментов и выполнения работ по медицинской и культурно-просветительской реабилитации инвалидов, ведется оформление всех сопутствующих данному процессу документов, а также заключаются договора по передаче собственных технологий производства реабилитационно-восстановительного оборудования в серийное производство.
Подсистема управления маркетинговой деятельностью формируется для проведения предварительной аналитической работы в сфере формирования возможных вариантов целевых благотворительных программ реабилитации инвалидов и источников их финансирования. Для обеспечения этого процесса в подсистеме решаются следующие задачи:
изучение рынка по предложению медицинского оборудования, медикаментов, услуг комплексной реабилитации инвалидов с использованием передовых современных медицинских технологий;
отслеживание публикаций СМИ, Internet и других информационных каналов на предмет выявления успешно функционирующих коммерческих предприятий и объединений с целью установления дальнейшего сотрудничества в области инвестиционной поддержки РООИ «СОРАТНИК»;
организация рекламных проектов;
поиск потенциальных партнеров для запуска собственных конструкторских разработок РООИ «СОРАТНИК» в производство;
составление наглядной графической и аналитической отчетности по проведенным исследованиям в качестве базовой основы функционирования других структурных подразделения РООИ «СОРАТНИК».
Подсистема управления административно-хозяйственной деятельностью решает задачи складского учета внутри организации, транспортные задачи, а также задачи внутреннего хозяйственного обеспечения, необходимого для функционирования исполнительного аппарата РООИ «СОРАТНИК».
Экономическое и ресурсное обеспечение реализуются соответственно подсистемой бухгалтерского учета и подсистемой управления кадрами.
1.3.1. Модели функционально-управляющих блоков АСУ
Следующим уровнем структуризации АСУ является выделение в составе подсистем функционально-управляющих блоков (ФУБов).
Под ФУБом понимают комплекс задач целевой направленности с каналами прямых и обратных связей, образующих замкнутый контур управления локальным процессом или объектом в составе функциональных подсистем. Процесс выделения ФУБов в рамках подсистем базируется на вычленении локальных процессов управления внутри процесса, который является объектом управления для подсистем. В соответствии с темой дипломного проекта, рассматриваются ФУБ разработкой и реализацией целевых программ в РООИ «СОРАТНИК» (рис. 3) и ФУБ финансированием целевых программ (рис. 4).
Ф
Рисунок 3
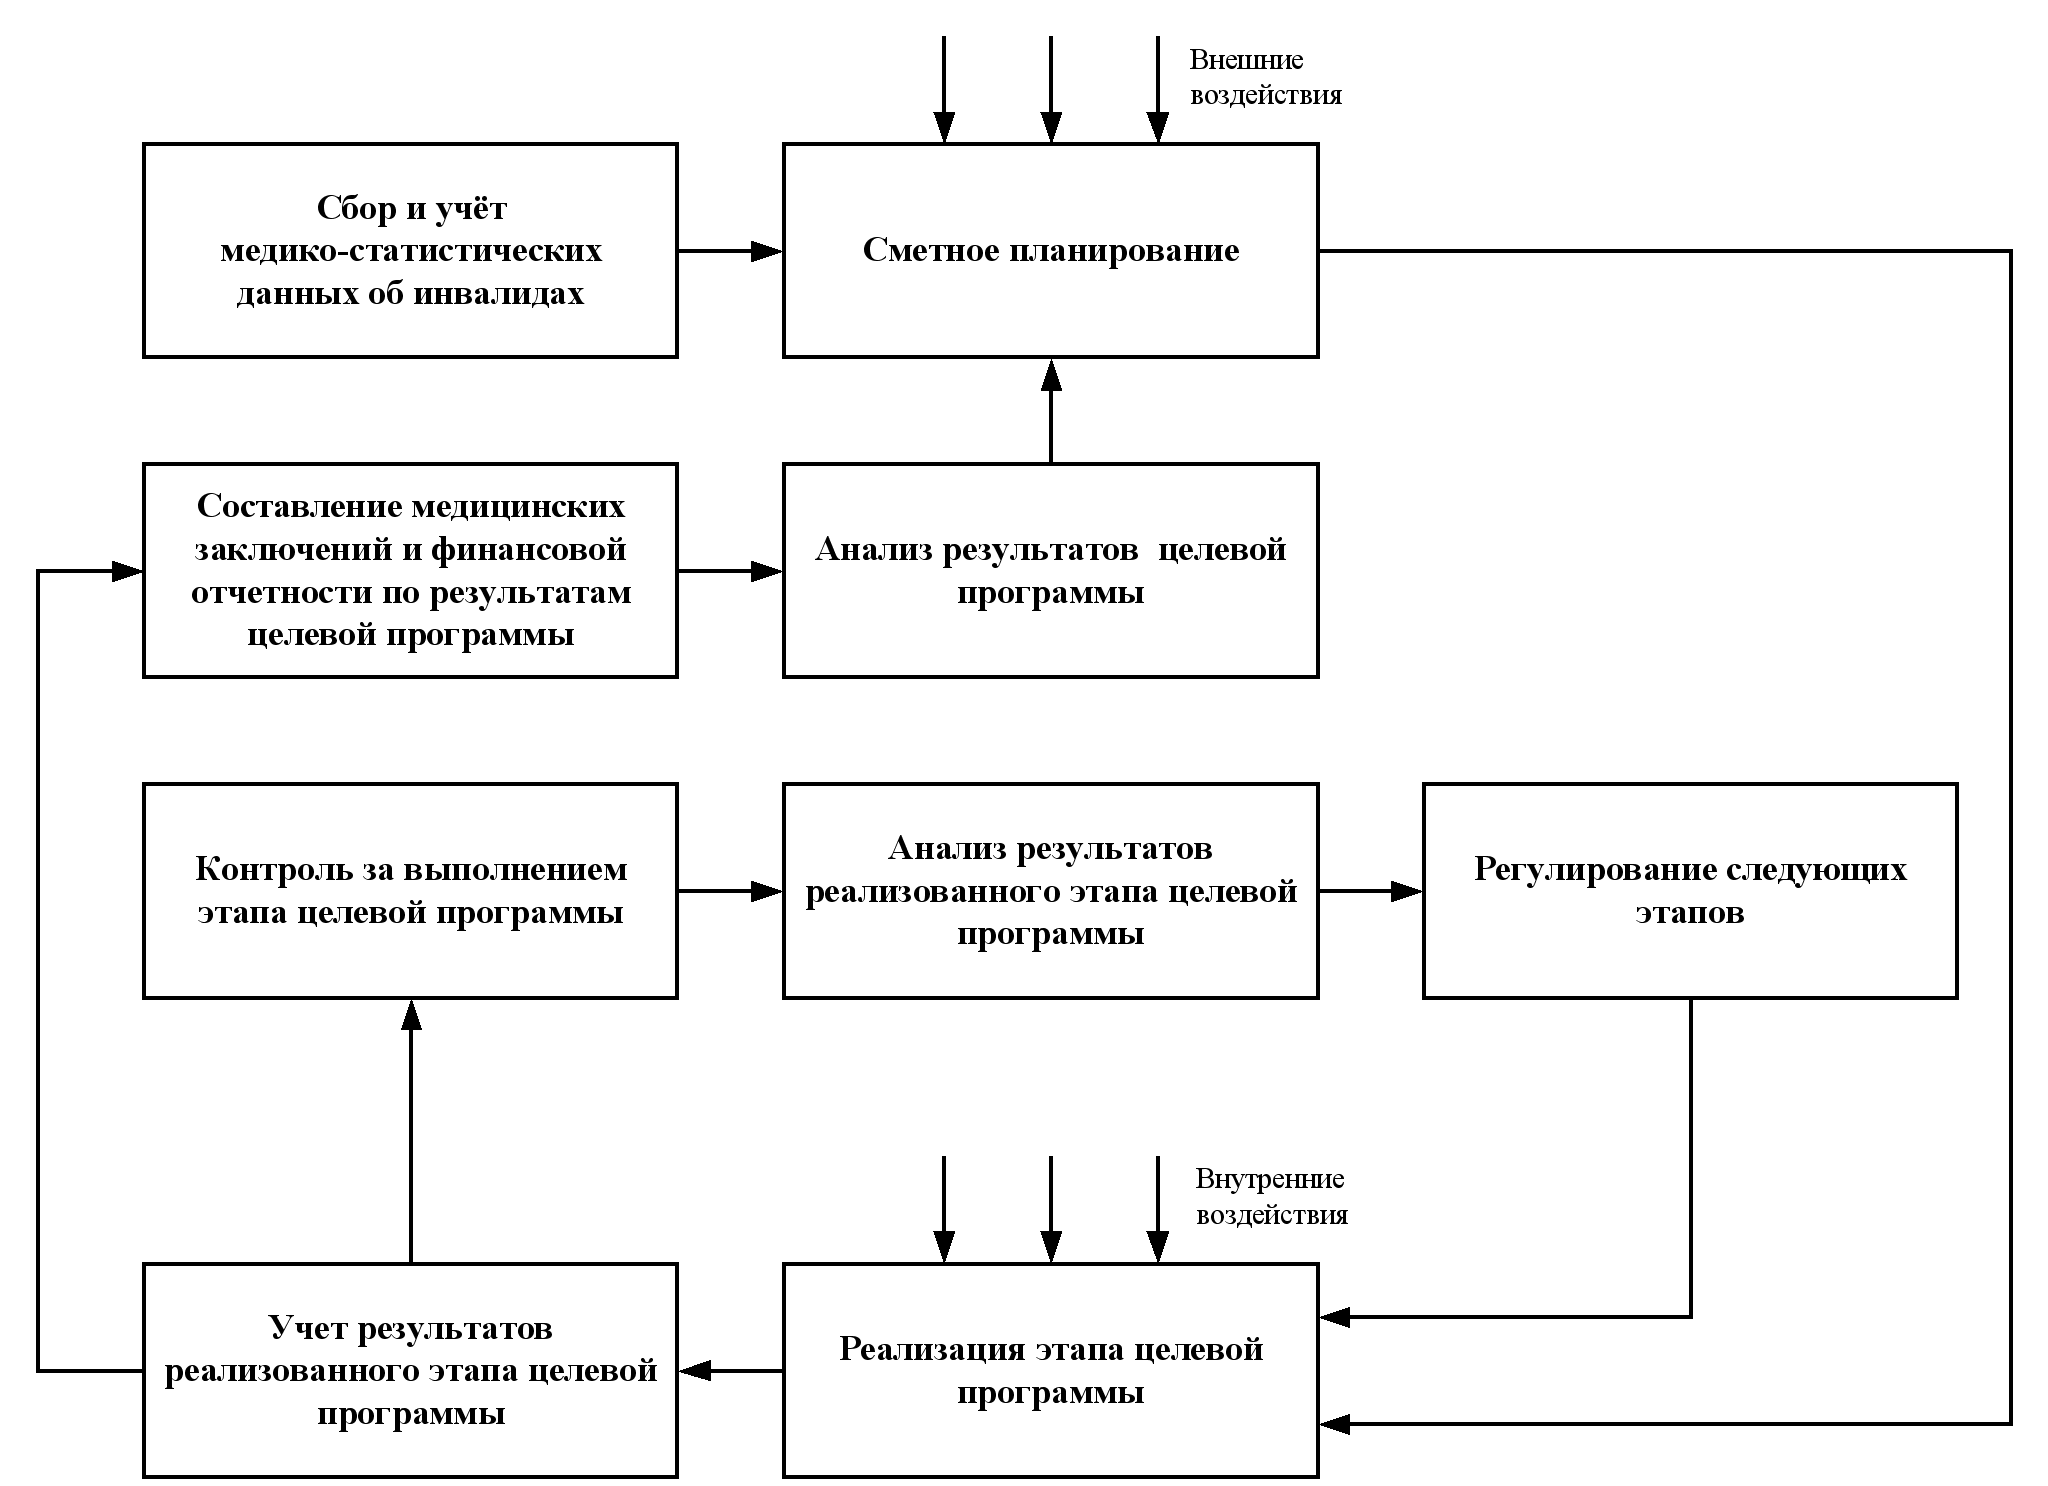 УБ
разработкой
и реализацией
целевых программ
Ф
Рисунок 4
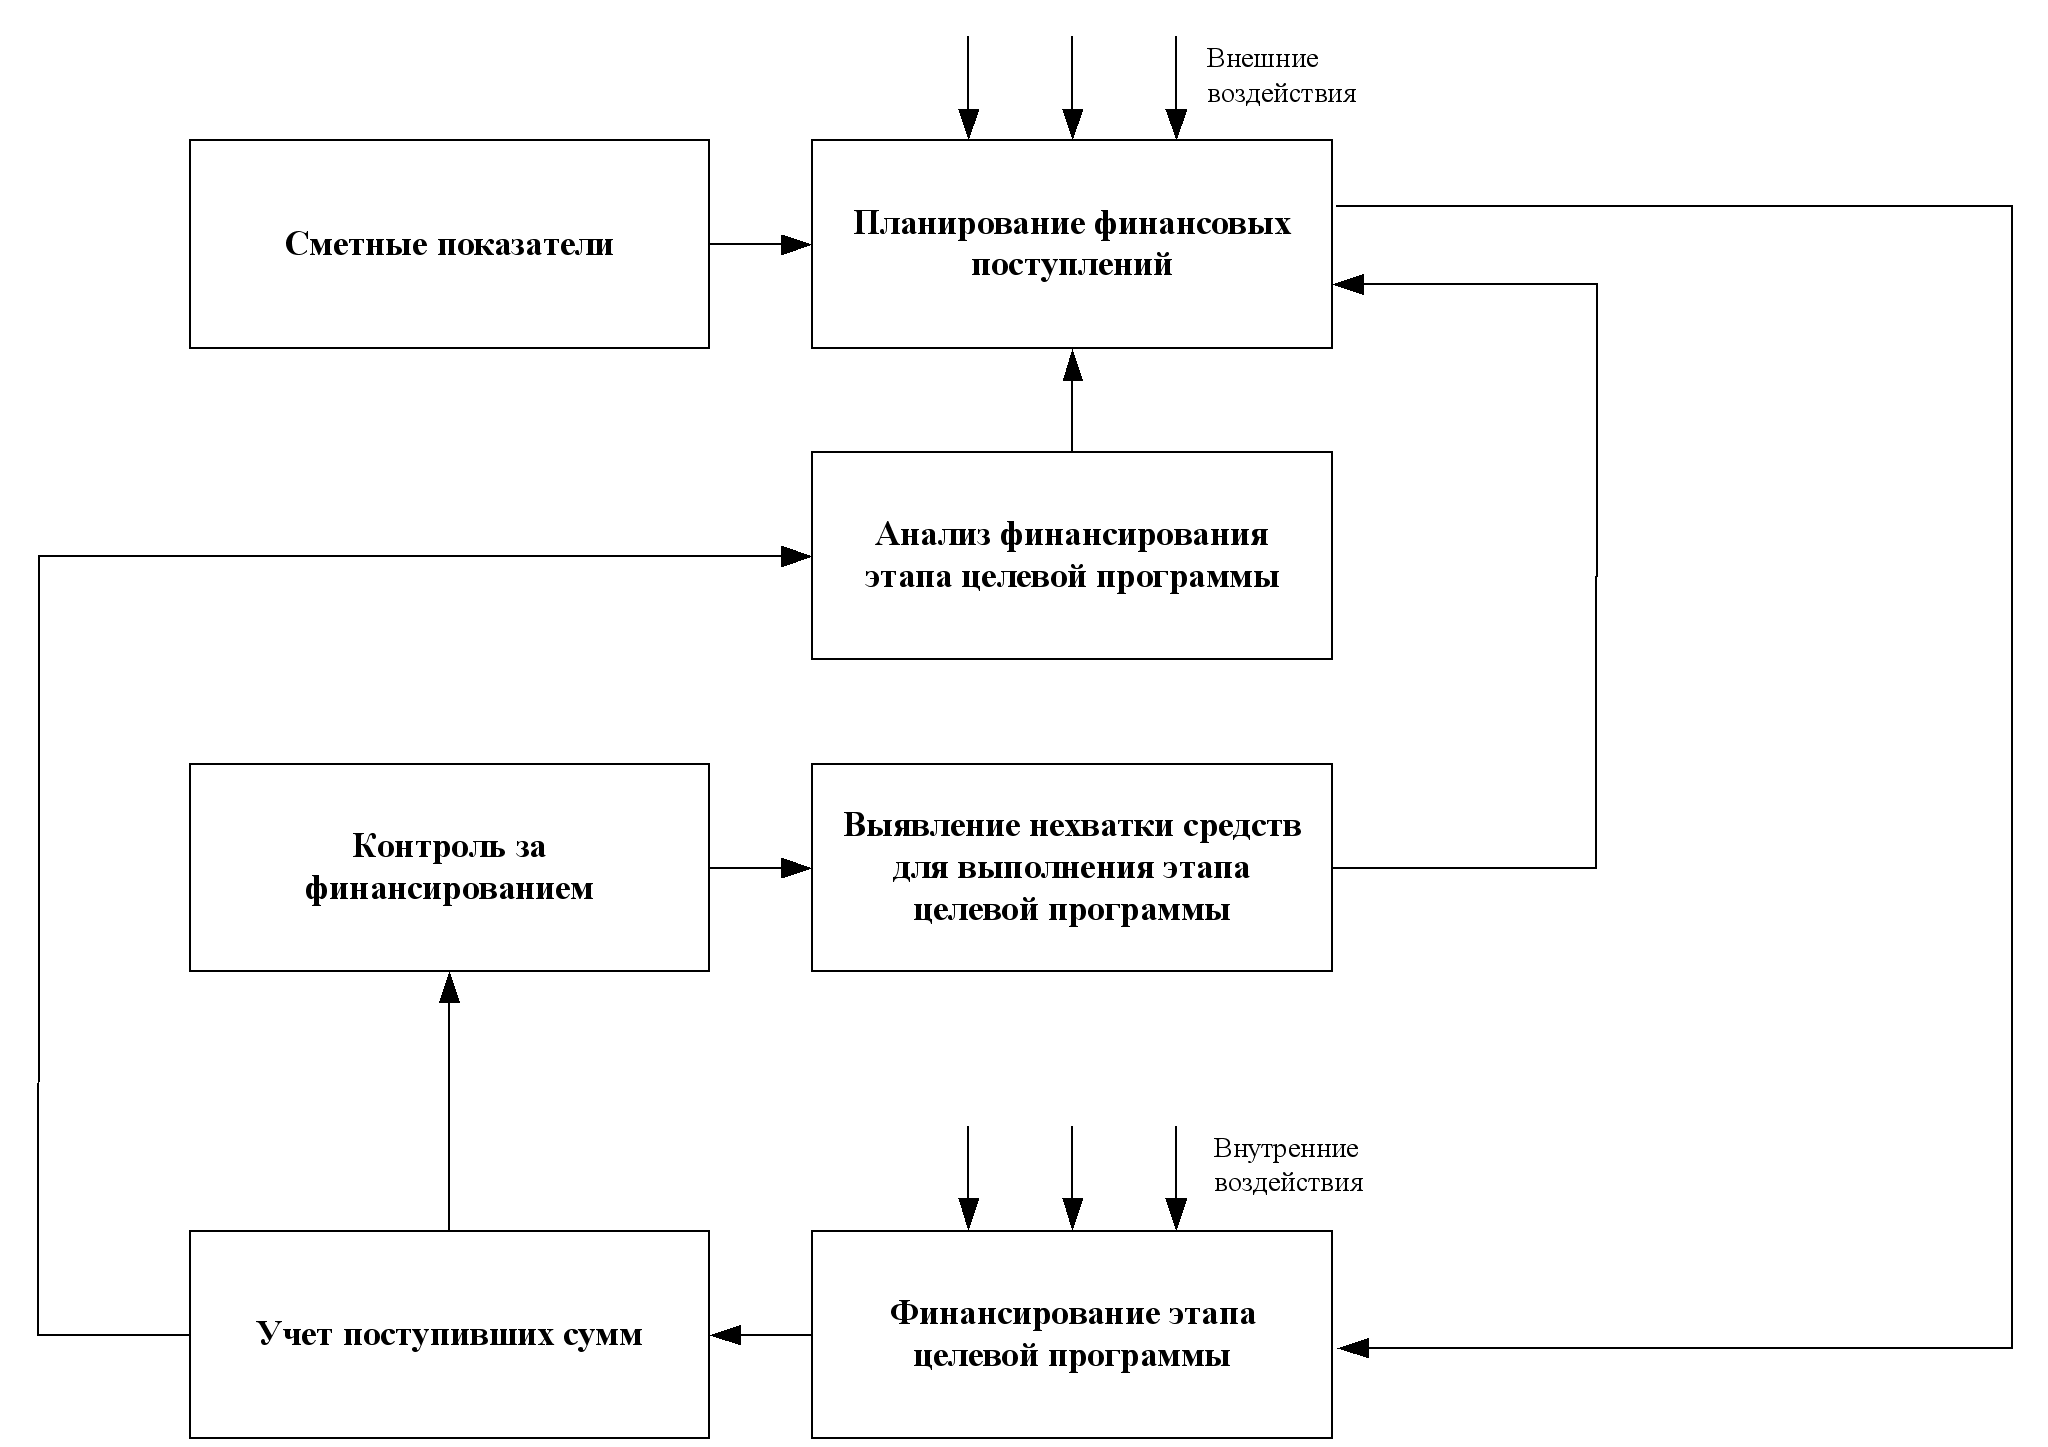 УБ
финансированием
целевых программ
1.3.2. Механизм учета доходов и расходов РООИ «СОРАТНИК»
В основе управления процессом разработки и реализации целевых программ лежит процесс учета доходов и расходов в РООИ «СОРАТНИК» путем сметного планирования. Рассмотрим более подробно механизм этого учета в некоммерческих организациях.
Статьей 26 Федерального закона «О некоммерческих организациях» определены следующие источники формирования средств некоммерческой организации:
регулярные и единовременные поступления от учредителей (участников, членов);
добровольные имущественные взносы и пожертвования;
выручка от реализации товаров, работ, услуг;
дивиденды (доходы, проценты), получаемые по акциям, облигациям, другим ценным бумагам и вкладам;
доходы, получаемые от собственности некоммерческой организации;
другие не запрещенные законом поступления.
В том же законе сказано, что «законами могут устанавливаться ограничения на источники доходов некоммерческих организаций отдельных видов».
Другими законодательными актами, в частности Федеральными законами «Об общественных объединениях» (статья 31) и «О благотворительной деятельности и благотворительных организациях» (статья 15) этот перечень существенно расширен и дополнен.
Все источники формирования имущества НКО можно разделить на две группы:
Целевые поступления в денежной и натуральной форме;
Доходы от предпринимательской и иной, приносящей доходы, деятельности.
К целевым поступлениям, в частности, относятся:
взносы учредителей НКО;
членские взносы (для организаций, основанных на членстве);
пожертвования, в том числе носящие целевой характер, предоставляемые гражданами и юридическими лицами в денежной или натуральной форме;
труд добровольцев;
поступления из федерального бюджета, бюджетов субъектов Российской Федерации, местных бюджетов и внебюджетных фондов.
К доходам от предпринимательской деятельности, в частности, относятся:
доходы от разрешенной законом предпринимательской деятельности по реализации продукции, выполнению работ и оказанию услуг;
доходы от внереализационных операций, включая доходы от ценных бумаг;
доходы от деятельности хозяйственных обществ, учрежденных НКО;
другие не запрещенные законом поступления.
В деятельности НКО могут возникать затраты, связанные только с предпринимательской деятельностью, затраты однозначно связанные с уставной непредпринимательской деятельностью, и административные расходы, связанные с функционированием организации в целом, которые не всегда представляется возможным отнести к той или иной деятельности.
Расходы, прямо и непосредственно связанные с предпринимательской деятельностью, а также с оказанием платных образовательных услуг и услуг в сфере культуры, учитываются по экономическим элементам на основе следующих нормативных актов:
Положение о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли, утвержденное постановлением Правительства Российской Федерации от 5 августа 1992 г. №552 (с изменениями и дополнениями);
Положение по бухгалтерскому учету «Расходы организации» (ПБУ 10/99).
Такие расходы признаются расходами по обычным видам деятельности.
Расходы, возникающие в рамках основной уставной непредпринимательской деятельности, учитываются не по экономическим элементам, а по статьям сметы (бюджета). Перечень этих статей организация определяет самостоятельно, а направления использования целевых поступлений может согласовывать только со своими донорами, жертвователями, гарантодателями, членами.
Каждая некоммерческая организация несет расходы, которые непосредственно не связаны с потребителем результатов ее работы. Однако без этих расходов организация не может быть организованной, управляемой и финансируемой. Это расходы, необходимые некоммерческой организации для ее развития и поддержания жизнедеятельности в период отсутствия финансирования проектов. К непрямым (косвенным) расходам относятся заработная плата с начислениями (или ее часть) исполнительного директора, бухгалтера, сотрудников, занимающихся развитием организации, сбором средств, маркетингом, менеджеров по финансовым и кадровым вопросам, офис-менеджера, вспомогательного персонала, консультантов, а так же расходы по аренде помещения, оплате коммунальных услуг, копировальных работ, телефонной связи т. п.
В случае если некоммерческая организация осуществляет несколько проектов, возникает вопрос о распределении административных расходов. Существует несколько способов распределения административных расходов. В РООИ «СОРАТНИК» распределение непрямых расходов между целевыми программами осуществляется поочередно.
Таким образом, движение финансовых потоков в рамках уставной непредпринимательской деятельности некоммерческой организации РООИ «СОРАТНИК» может быть наглядно представлено в виде схемы, изображенной на рис. 5.
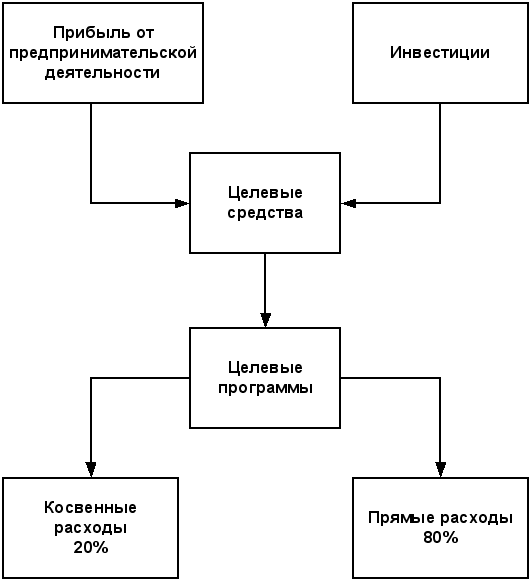
Рисунок 5
1.3.3. Функциональная модель процесса разработки и реализации целевых программ в РООИ «СОРАТНИК»
Как видно из структурной схемы АСУ РООИ «СОРАТНИК», представленной на рис. 2, последним уровнем структуризации, является задача. Под задачей принято понимать комплекс вычислительных и логических процедур обработки информации, используемых для реализации конкретных фаз управления в составе отдельного ФУБа.
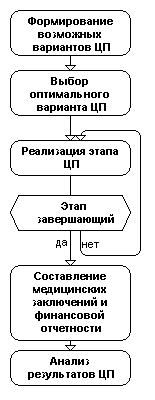
Проведенный, согласно теме дипломного проекта, анализ процесса управления разработкой и реализацией целевых программ в РООИ «СОРАТНИК» позволяет описать функциональную модель управления данным процессом. Для проектирования и описания вышеуказанной модели в представленном дипломном проекте была использована методология бизнес-процессов GRADE 14 фирмы Infologistik GmbH. Которая предписывает построение иерархической системы диаграмм, основанных на двух фундаментальных концепциях: задачи и события. Сначала производится представление процесса в целом (головной бизнес-процесс «Организация целевых программ»), после чего проводится функциональная декомпозиция – процесс разбивается на подпроцессы и каждый подпроцесс описывается отдельно. Затем каждый подпроцесс разбивается на более мелкие и так далее до достижения нужной степени подробности описания выделяемых задач.
1
Рисунок 6
.3.3.1. Бизнес-процесс «Организация целевых программ»
1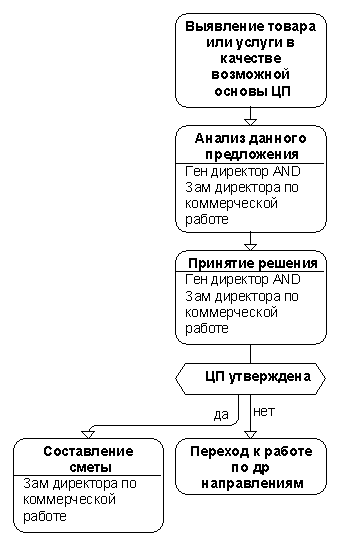
Рисунок 7
.3.3.1.1. Бизнес-процесс «Разработка целевой программы»
1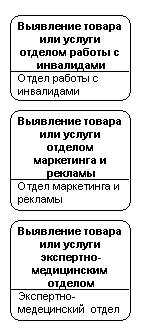
Рисунок 8
.3.3.1.1.1. Способы выявления возможных вариантов целевой программы
1.3.3.1.1.1.1.
Бизнес-процесс
«Выявление
возможных
вариантов
целевой программы
о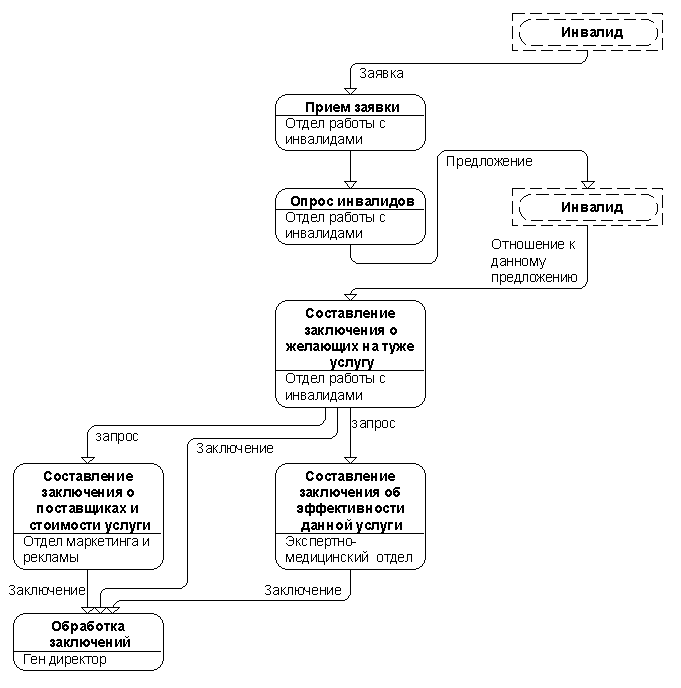
Рисунок 9
тделом работы с инвалидами»
1.3.3.1.1.1.2.
Бизнес-процесс
«Выявление
возможных
вариантов
целевой программы
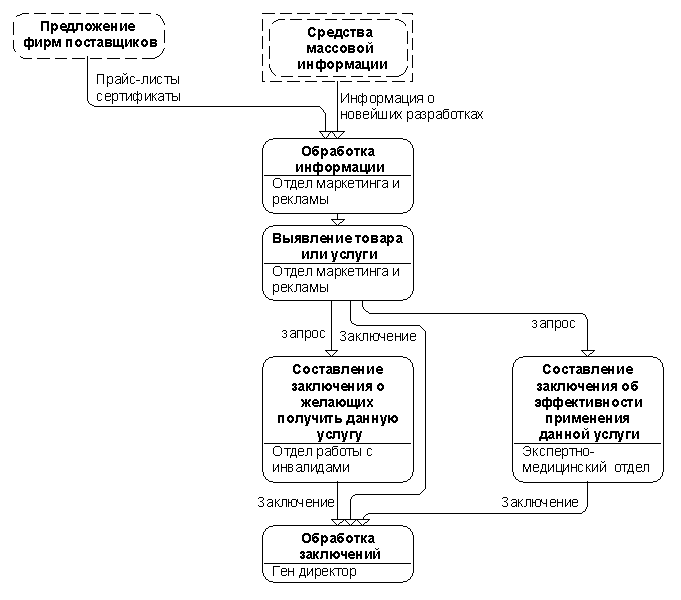
Рисунок 10
отделом маркетинга и рекламы»
1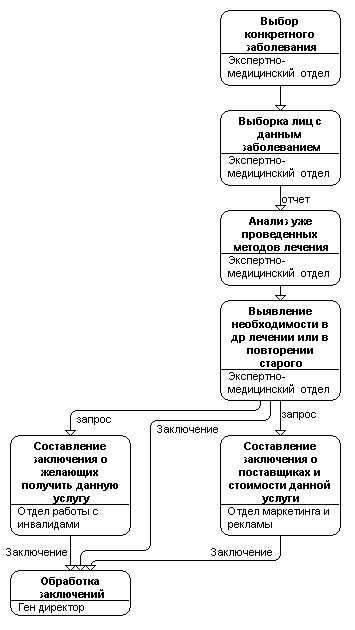
Рисунок 11
.3.3.1.1.1.3. Бизнес-процесс «Выявление возможных вариантов целевых программ экспертно-медицинским отделом»
1
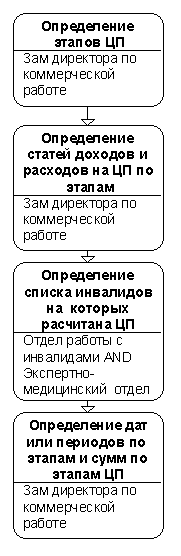
Рисунок 12
.3.3.1.1.2. Бизнес-процесс «Составление сметы на целевую программу»
1
Рисунок 13
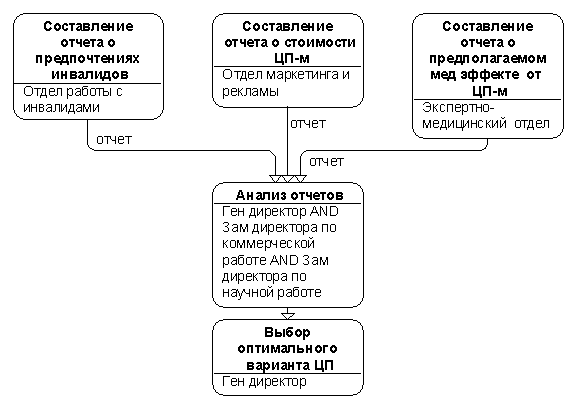
.3.3.1.2. Бизнес-процесс «Выбор оптимальной целевой программы»
1
Рисунок 14
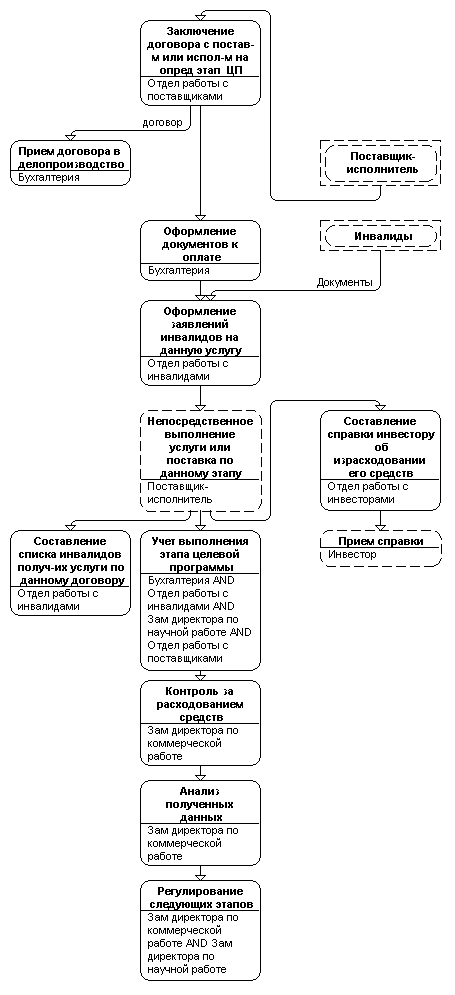
.3.3.1.3. Бизнес-процесс «Выполнение этапа целевой программы»
1
Рисунок 15
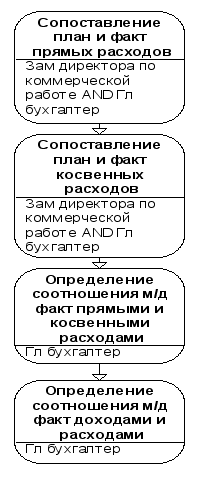
.3.3.1.3.1. Бизнес-процесс «Контроль за расходованием средств»
1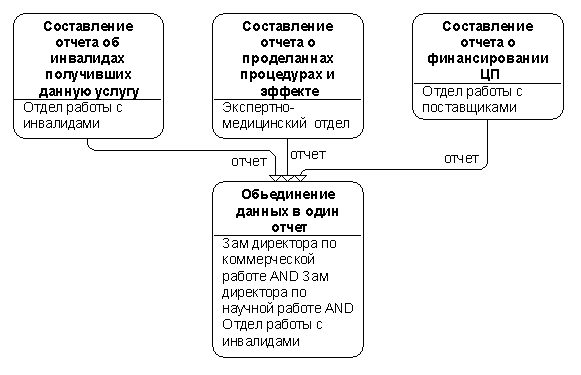
Рисунок 16
.3.3.1.4. Бизнес-процесс «Составление отчета о выполнении целевой программы»
1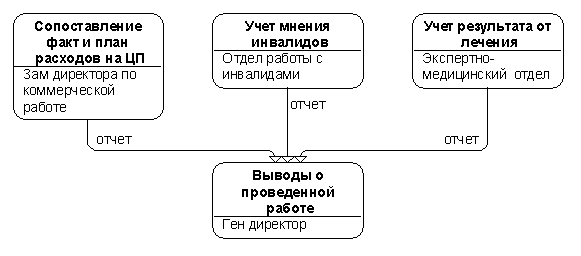
Рисунок 17
.3.3.1.5. Бизнес-процесс «Анализ выполнения целевой программы»
1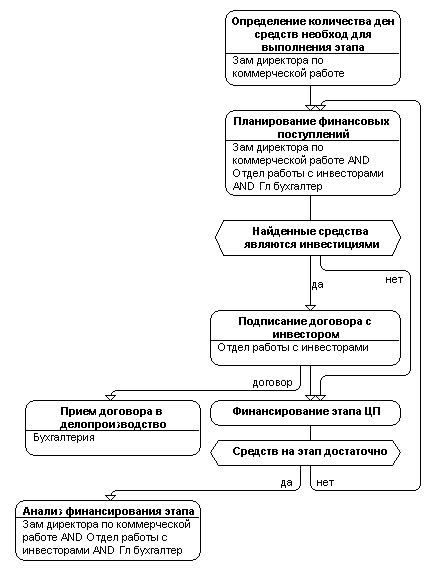
Рисунок 18
.3.3.2. Бизнес-процесс «Финансирование целевых программ»
1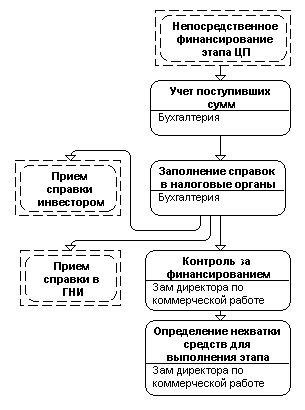
Рисунок 19
.3.3.2.1. Бизнес-процесс «Финансирование этапа целевых программ»
1.3.3.2.1.1. Бизнес-процесс «Контроль за финансированием
э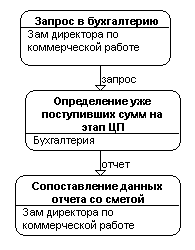
Рисунок 20
тапа целевой программы»
1.3.4. Информационная модель процесса разработки и реализации целевых программ в РООИ «СОРАТНИК»
На основании обследования и анализа структурных подразделений РООИ «СОРАТНИК», определения функциональных задач исследуемого процесса разработки и реализации целевых программ и функционального взаимодействия структурных подразделений в рамках этого процесса были определены основные информационные потоки и каналы информационного взаимодействия элементов системы, выявлены и уточнены локальные маршруты движения документов в системе единого документооборота. В результате возможно определить информационную модель процесса разработки и организации целевых программ в РООИ «СОРАТНИК». В общем случае информационная модель исследуемого процесса или подсистемы определяет следующую структуру информации:
состав входных и выходных документов;
источники и потребители информации;
обработка информации на магнитных носителях.
В данном случае на обследуемом объекте компьютерная электронно-вычислительная техника применяется исключительно как средство производства (при наборе текстов) и не является средством обеспечения производственных информационно-управляющих процессов организации. Поэтому предпроектная информационная модель исследуемого процесса определяется лишь двумя первыми составляющими (Рис. 20).
Поскольку в процессе разработки и организации целевых программ в РООИ «СОРАТНИК» первостепенную роль имеет информация по определению финансовых потоков и финансовой отчетности организации, в рамках данного подраздела дипломного проекта уместно представить общую схему информационно-финансового взаимодействия организации с внешней деловой средой (Рис. 21).
И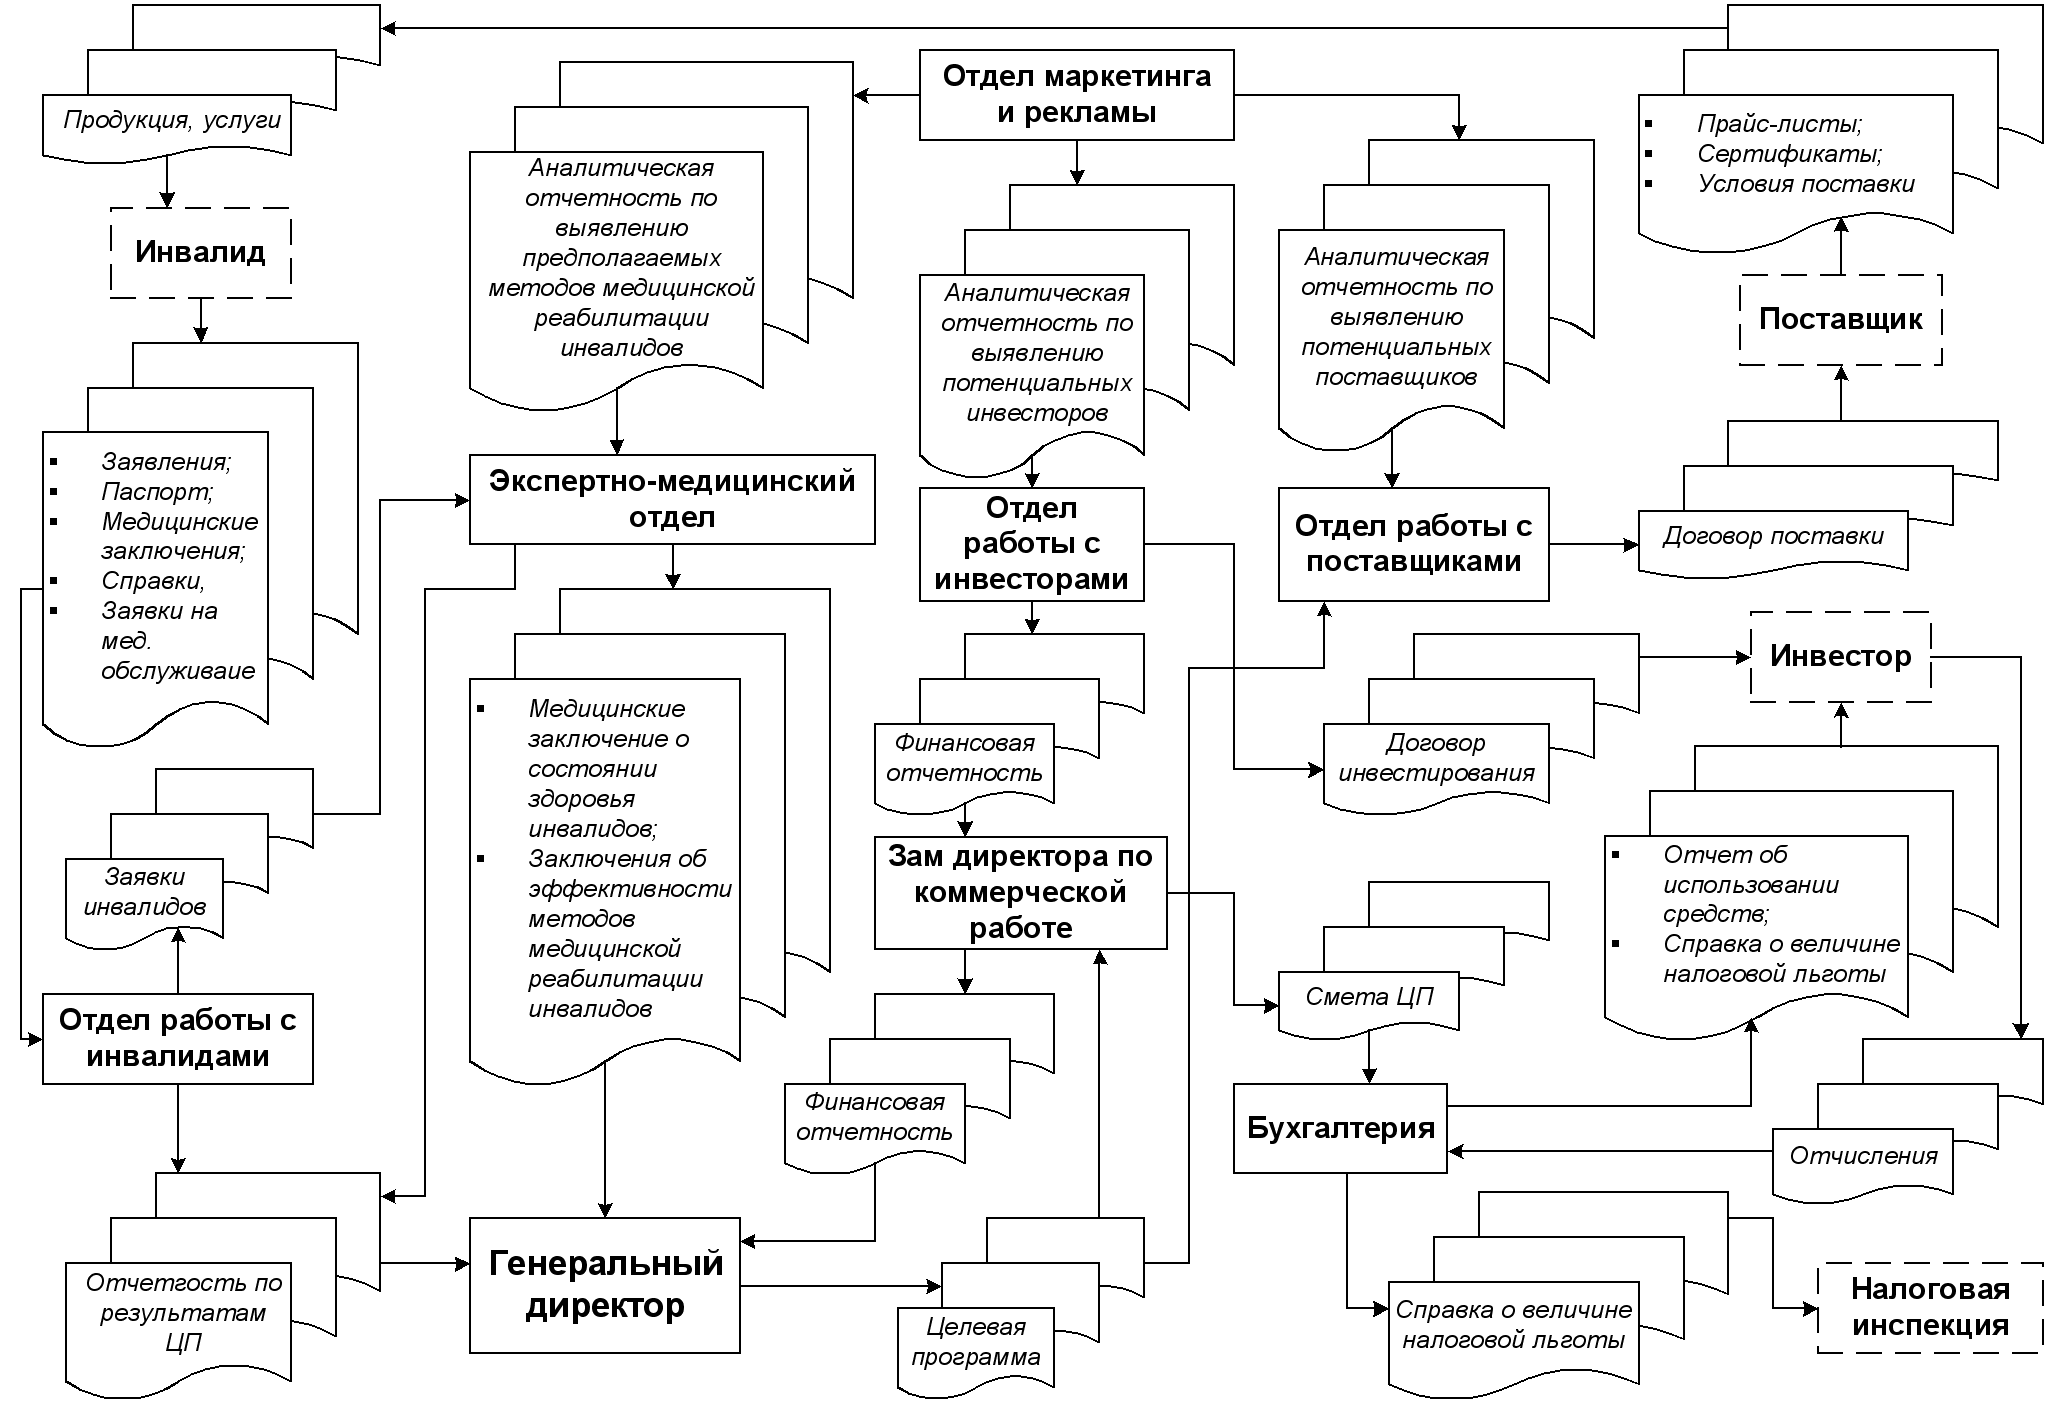 нформационная
модель процесса
разработки
и реализации
целевых программ
в РООИ «СОРАТНИК»
Рисунок 20
Потоки информационного взаимодействия в РООИ «СОРАТНИК»
по финансовым вопросам
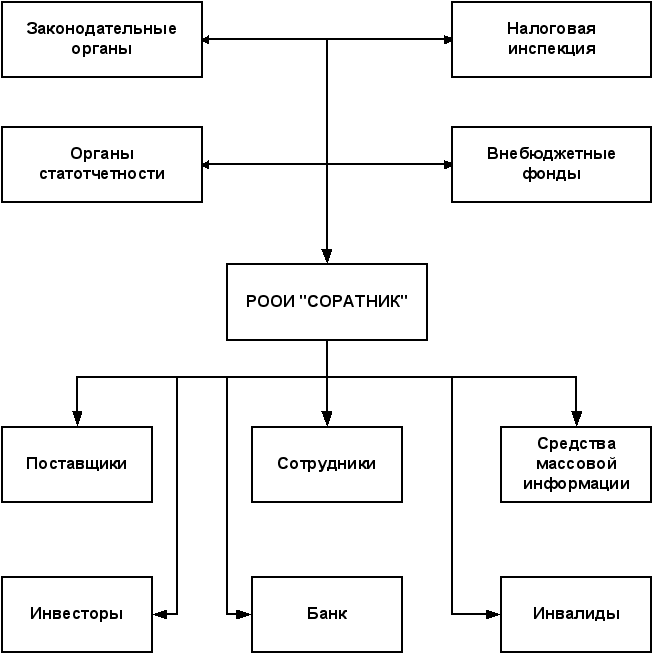
Рисунок 21
- Характеристика обеспечивающих подсистем АСУ
К числу обеспечивающих подсистем АСУ относятся:
техническое обеспечение АСУ – комплекс технических средств для сбора, передачи и переработки информации, используемой при функционировании АСУ. К таким техническим средствам относится вычислительное и вспомогательное оборудование, аппаратура и средства связи для передачи информации, а также периферийное оборудование;
информационное обеспечение АСУ – совокупность первичных и производственных данных, а также методов и технологических приемов их рациональной организации, формирования и преобразования в условиях функционирования АСУ. В состав информационного обеспечения включаются:
нормативные и справочные данные, составляющие информационный базис системы – условно-постоянная информация;
текущие данные, поступающие в систему извне и требующие ответной реакции системы – переменная информация;
накапливаемые учетные и архивные сведения, необходимые для развития системы.
Поскольку любая информация должна быть отражена на соответствующем носителе, разработка информационного обеспечения состоит не только в определении смыслового содержания информации, но и в определении материальных носителей информации, в создании систем ведения документации, классификации, кодирования и хранения информации на машинных носителях (магнитные диски, лазерные диски и т.д.). Суммируя все вышесказанное, информационное обеспечение АСУ представляет собой совокупность единой системы классификации и кодирования технико-экономической информации. Основной целью информационного обеспечения АСУ является своевременная выдача необходимой, достоверной и удобной для использования информации для принятия управленческих решений.
ПМО АСУ – совокупность языковых и программных средств, а также методов и алгоритмов решения задач АСУ. ПМО АСУ реализуется тремя аспектами: математическим, лингвистическим и программным обеспечением.
организационное обеспечение АСУ. В его состав входят:
разработка организационной структуры аппарата управления;
определение основных задач и функций отдельных структурных подразделений аппарата управления;
определение комплекса входной и выходной документации по каждому структурному подразделению;
разработка схемы регламентации взаимодействия между собой всех структурных подразделений аппарата управления;
определение места и функций вновь вводимых подразделений в аппарат управления;
разработка должностных инструкций.
Рассмотрим отдельно информационно-аналитическое обеспечение АСУ.
1.4.1. Информационно-аналитическое обеспечение АСУ
Предпроектный анализ деятельности РООИ «СОРАТНИК» показал, что информационно-аналитическое обеспечение процесса разработки и реализации целевых программ в организации представляет собой типовой по методологии ведения документопоток общего делопроизводства организации, основанный на бумажном документационном обеспечении без использования современных информационно-управляющих технологий. Процесс управления предприятием в условиях рыночной экономики требует интенсификации и четкой организации всего предприятия, вплоть до каждого сотрудника. Поэтому при наличии регламентации деятельности организации, прежде всего в отношении делопроизводства, необходимо применение информационных технологий как доступного и эффективного инструмента автоматизации на основе безбумажного («малобумажного») делопроизводства и документооборота.
Для любой организации можно выделить три основных потока документов: входящие, внутренние и исходящие, которые определяют документопоток. По форме оформления они подразделяются на электронные документы (сообщения электронной почты, факсимильная информация, сообщения в корпоративной сети) и бумажные документы. В частности в деятельности РООИ «СОРАТНИК» можно выделить следующие типы бумажных документов, согласно вышеизложенной классификации:
Входящая информация:
Письма;
Договора и контракты;
Законодательные акты;
Нормативные документы;
Периодические издания;
Книги;
Реклама;
Анкеты;
Внутренние документы:
Приказы;
Инструкции;
Отчеты;
Служебные записки;
Бухгалтерские документы;
Исходящая информация:
Письма;
Договоры и контракты;
Справки и медзаключения;
Отчеты.
Функции ведения делопроизводства состоят из обработки входящих документов, пересылки их внутри фирмы, отправки исходящих документов, учета регистрации, контроля за исполнением, формирования дел, организации хранения и т. д.
В административно-управленческой сфере общественной практики используется понятие служебный документ (деловая бумага). Язык деловых бумаг должен соответствовать традициям официально-делового стиля литературного языка. Основные его особенности - это:
точность, исключающая возможность каких бы то ни было инотолкований и неясностей;
языковой стандарт - стремление к выражению мысли единообразным способом, использование для этого готовых языковых формул-клише.
Эти особенности отражаются в оформлении деловых бумаг и документов: их типологии, композиции, расположении частей текста, рубрикации, шрифта и т.д. Стандартизация официально-делового стиля влечет за собой употребление специальных языковых средств, образующих относительно замкнутую систему деловой речи.
Служебные документы делятся на несколько больших групп по своему функциональному значению:
личные,
директивные и распорядительные,
административно-организационные,
информационно-справочные,
деловые письма,
финансовые документы,
учетные документы.
Каждый документ имеет определенную текстовую форму. Различаются пять типов записи текстов:
линейная запись (автобиография, заявление, доверенность и др.),
трафарет (справки, контракты, договоры и др.),
таблица (финансовые ведомости и др.),
анкета (личный листок по учету кадров и др.),
тексты-аналоги (приказы, решения, постановления и др.).
Типология, языковое и композиционное представление деловых бумаг закреплены:
1. Государственным стандартом ГОСТ Р 6.30-97 "Унифицированные системы документации. Унифицированная система организационно - распорядительной документации. Требования к оформлению документов", принятым Постановлением Госстандарта России от 21 января 2000 г. N 9-ст. Стандарт распространяется на организационно - распорядительные документы, относящиеся к Унифицированной системе организационно - распорядительной документации (УСОРД), - постановления, распоряжения, приказы, решения, протоколы, акты, письма и др., включенные в Общероссийский классификатор управленческой документации (ОКУД) (класс 0200000) и используемые в деятельности органов государственной власти, органов местного самоуправления, предприятий, организаций и их объединений независимо от формы собственности и организационно - правовой формы.
2. Типовой инструкцией по делопроизводству в федеральных органах исполнительной власти (Утверждена Приказом Федеральной архивной службы России от 27.11.2000 N 68). Положения Типовой инструкции распространяются на организацию работы с документами независимо от вида носителя, включая их подготовку, регистрацию, учет и контроль исполнения, осуществляемые с помощью автоматизированных технологий.
3. Постановлением Государственного комитета Российской Федерации по статистике от 6 апреля 2001 г. N 26 "Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты".
Кроме того, различными министерствами, ведомствами и другими руководящими организациями применительно к различным сферам деятельности определена конкретизированная типология частных документов.
Система ведения делопроизводства в организациях в советские времена регламентировалась Единой государственной системой документационного обеспечения управления (ЕГСДОУ). Созданная схема хорошо структурирована и до сегодняшнего дня хорошо поддается автоматизации. Указанный стандарт регламентирует принципы работы с документами. Но в то же время сегодня желательна детальная регламентация работы по исполнителям (выполняемым им ролям), доведенная до регламентации в виде положений о подразделениях и должностных инструкциях специалистов.
Автоматизация делопроизводства на этом уровне требует предварительного обследования документопотоков на предприятии с последующей фиксацией модифицированного регламента делопроизводства в инструкциях и положениях.
Результаты такого исследования документопотоков процесса разработки и реализации целевых программ в РООИ «СОРАТНИК» были представлены в п. 1.3.4. настоящего дипломного проекта в виде информационной модели процесса.
Документационное информационно-аналитическое обеспечение процесса разработки и реализации целевых программ в РООИ «СОРАТНИК», непосредственно формирующее нормативно-правовую документальную основу для всех правоотношений, возникающих в указанном процессе можно разделить на несколько функциональных групп:
Нормативно-правовое документационное обеспечение - законодательные и нормативные акты Российской Федерации и Москвы, в частности
Федеральный закон «О некоммерческих организациях» от 12 января 1996 г. N 7-ФЗ;
Федеральный закон "Об общественных объединениях" в редакции Федеральных законов от 17.05.97 г. N 78-ФЗ и от 19.07.98 г. N 112-ФЗ;
Закон города Москвы от 05.07.1995 г. № 11-46 «О благотворительной деятельности» (в редакции от 10.06.1998 г.);
Закона города Москвы от 29.11.2000 г. №35 "О ставках и льготах по налогу на прибыль";
Уставы и Положения, прочее.
Организационно-распорядительное документационное обеспечение - документы-запросы, распорядительные документы, инициативные документы, отчеты для внутреннего контроля деятельности организации, справки, прочее.
Научно-исследовательское и методическое документационное обеспечение - материалы экспертно-медицинских комиссий, тематических советов и рабочих групп, медицинская экспертиза, аналитические материалы проведенных исследований научных и маркетинговых исследований.
Учетное документационное обеспечение – заявления членов организации, справки внешних медико-профилактических организаций, учетные документы, прочее.
Проектное документационное обеспечение - проекты целевых программ, проекты получения инвестиций, проекты распределения средств, сметы, прочее.
Финансово-договорное документационное обеспечение – договора инвестирования, договора подряда, договора поставки, справки в налоговые органы, отчеты об использовании средств.
Примеры форм некоторых документов представлены в Приложениях 1-12.
1.4.2. Комплекс технических средств РООИ «СОРАТНИК»
Для автоматизации бизнеса и систем управления необходим большой спектр программно-аппаратных средств прикладной информатики, вычислительной техники и устройств связи. Различные технические средства обеспечивают прием и выдачу трех основных видов информации – речь, данные, изображения в статике и динамике – на физическом уровне с максимальным использованием трех чувств восприятия (слух, осязание, зрение). Напрямую с человеком связаны относительно громоздкие устройства информационных систем, обеспечивающие согласование разнообразных человеко-машинных входных и выходных потоков информации (дисплеи, клавиатуры, печатающие устройства, сканеры, «мыши», джойстики и иные манипуляторы и многое другое, включая электронные планшеты и электронные табло). На предприятии, в зависимости от масштаба и особенностей предпринимательского дела, может использоваться от одного до тысяч