Автоматизация учета исполнения бюджета Краснодарского края
С писок
использованной
литературы
1 Проектирование автоматизированных систем управления. Методические указания по дипломному и проектированию для студентов специальности 21.01 Автоматика и управление в технических системах всех форм обучения / Кубанский государственный технологический университет. Составители М.П.Асмаев, В.Я.Тихонов, З.Г.Насибов, Н.С.Нестерова, В.В.Осокин. Краснодар , 1994, 26 с.
2 Стандартизация, метрологическое обеспечение производства и управление качеством продукции. Методические указания к разделу курсовых и дипломных проектов для студентов всех форм обучения специальности 21.03 - Автоматизация технологических процессов и производств. Составители А.С.Левинсон, В.В.Осокин, В.Д.Ферманьян. Краснодар, 1989, 37 с.
3 Основы стандартизации и контроля качества. Оформление текстовых документов. Методические указания для студентов дневной и заочной форм обучения специальности 21.01 -Автоматика и управление в технических системах / Кубанский государственный технологический университет, В.В.Осокин. Краснодар, 1995, 26 с.
4 Гнеденко Б.В, Коваленко И.Н. Надежность программного изделия -М.: Мир. 1987. -320 с.
5 Бутрименко А.В. Разработка и эксплуатация сетей ЭВМ.-М: Финансы и статистика. 1990. -545 с.
6 Инструкция
по бухгалтерскому
учету исполнения
республиканских
бюджетов автономных
республик и
местных бюджетов
в финансовых
органах от
16.05.75 г., утвержденная
приказом
N49 МФ
СССР. М., -МФ РСФСР
1975.
7 Сипанов
В.Я. Экономика,
разработка
и проектирование
программного
обеспечения
.-М.:
Экономика,
1990. -170 с.
8 Муромов С.С., Борисов Ю.Д., Автоматизация работы бухгалтера в бюджетном учреждений// Бухгалтерский учет. –1996. –№8, -С. 55-65.
9 Покрышкин В.А. Бухгалтерский учет . –М.:Экономика и жизнь,1991. –240с.
10 Н. В. Комлев. Разработка программ по индивидуальному проекту // Бухгалтерский учет. –1996. –№3, -С. 76-78.
11 Чистов Д. В. О концепции искусственного интеллекта в автоматизированных системах бухгалтерского учета // Бухгалтерский учет . . –1996. –№3, -С. 78-84.
12 Ван Тассел Д. Стиль, разработка, эффективность, отладка и испытание программ. М.: Мир,1981.-210с.
13 Майерс Г. Надежность программного обеспечения: Пер. с англ. – М.: Мир,1989. – 430с.
14. Программное обеспечение персональных ЭВМ. Справочное пособие/Под ред. А.А.Стогния. – Киев: Наукова думка, 1989. – 255с.
15. Парасюк Л.И., Сергиенко С.С. Пакеты программ анализа данных.-М.: Финансы и статистика, 1988.- 180с.
 10
Стандартизация.
Нормативные
документы по
исполнению бюджета Краснодарского края
Основными нормативными документами по учету исполнения краевых, областных, городских и районных бюджетов является:
1) Инструкция по бухгалтерскому учету исполнения республиканских бюджетов автономных республик и местных бюджетов в финансовых органах от 16.05.75 г., утвержденная приказом N49 МФ СССР;
2) Инструкцией Госбанка РФ по кассовому исполнению Государственного бюджета РФ от 1.01.95г. N 239 ;
3) Бюджетная классификация Российской Федерации, утвержденная приказом МФ РФ N 1н от 06.01.98 г.;
4) Закон РФ « Об основах бюджетного устройства и бюджетного процесса в РФ » от 10.10.91 г. N 174-1;
5) Проект федерального закона « О федеральном бюджете на 1998 г.»
Главные бухгалтеры финансовых органов в своей работе руководствуются Правилами составления и исполнения Государственного бюджета РФ, утвержденными приказом МФ РФ от 10.03.95г., Положением о главных бухгалтерах, утвержденным Постановлением МФ РФ от 10.03.95г, и положениями о бухгалтериях финорганов, утвержденными в установленном порядке.
Главная бухгалтерия Департамента по финансам, бюджету и контролю администрации Краснодарского края осуществляет инструктаж и контроль по вопросам организации, порядка и методики ведения бухгалтерского учета и составления отчетности в нижестоящих финансовых органах, у главных распорядителей кредитов и в централизованных бухгалтериях.
Департамент
по финансам,
бюджету и контролю
осуществляет
контроль за
постановкой
учета и отчетности
об исполнении
бюджета и смет
расходов у
нижестоящих
финансовых
органах и главных
распорядителей
кредитов путем
проведения
проверок и
обследований
на местах и
путем рассмотрения
получаемой
ими периодической
и годовой отчетности.
Для бухгалтерских записей операции по исполнению бюджета в разработанную программу, в финансовом органе основанием служат следующие надлежащие оформлению документы:
- справка-уведомление об изменении сметных назначений – размеров финансирования (ф.№2);
- справка о доходах, поступивших на текущий счет (основного) местного бюджета (ф.№3);
- распоряжение на перечисление средств с текущего счета (основного) местного бюджета (ф.№5);
уведомление по взаимным расчетам (ф.№11);
расходное расписание–план финансирования (ф.№12)
заключение о возврате доходов (ф.№21);
платежные поручения на перечисление средств из
местного бюджета распорядителям кредитов.
Месячные отчеты должны выполняться в соответствий с формой №14.
Мемориальный ордер (ф.№274-мех).
Бухгалтерский учет операций по исполнению республиканских бюджетов ведется в следующих учетных регистрах;
книга «Журнал-главная» (ф.№1-ф);
книга текущих счетов распорядителей кредитов и
кассовых расходов (ф.№3-ф);
к
нига
расчетов с
другими бюджетами
(ф.№4-ф);книга доходов (ф.№5-ф);
оборотные ведомости по учету счета (ф.№6-ф).
Формы книг, ведомостей и карточек приведены в приложении В.
Бухгалтерские книги, ведомости, карточки и т.п. на предстоящий финансовый год должны быть подготовлены в каждом финансовом органе не позднее 31 декабря.
По истечении каждого отчетного месяца все мемориальные ордера вместе с относящимися к ним документами должны быть подобраны в порядке последовательности их номеров и сброшюрованы. При незначительном количестве документов брошюровку их можно производить за три месяца в одну папку.
Бухгалтерские регистры, документы, оборотные ведомости и отчеты должны храниться в запирающихся шкафах, под ответственностью главного бухгалтера или лица, им назначенного. Документы и регистры за текущий год хранятся отдельно от документов и регистров за прошлые годы.
Сроки хранения бухгалтерских документов, регистров, отчетов установлены перечнем документальных материалов, образующихся в деятельности Министерства Финансов РФ, сообщенных приказом Министра финансов СССР от 19 мая 1967 года №151, с учетом изменений, внесенных приказом Министра финансов СССР от 28 июня 1971 года. №132.
Пропажу или утрату по тем, или иным причинам бухгалтерских документов, регистров и т.п. руководитель финансового органа обязательно оформляет соответствующим актом и письменно сообщает об этом в органы милиции по месту нахождения финансового органа и вышестоящему финансовому органу.
Отчеты
распорядителей
кредитов, а
также отчеты
по финансированию
капитальных
вложений и
других мероприятий
хранятся в
отдельных
папках в хронологическом
порядке счетов.
Отчеты хранятся
отдельно по
видам: месячные,
квартальные,
годовые.
 5 Статические
модели надежности
Статические модели принципиально отличаются от динамических прежде всего тем, что в них не учитывается время появления ошибок в процессе тестирования и не используется никаких предположений о поведении функции риска. Эти модели строятся на твердом статическом фундаменте.
5.1 Модель Миллса
Использование этой модели предполагает необходимость перед началом тестирования искусственно вносить в программу (засорять) некоторое количество известных ошибок. Ошибки вносятся случайным образом и фиксируются в протоколе искусственных ошибок. Специалист, проводящий тестирование, не знает ни количества ошибок, ни характера внесенных ошибок до момента оценки показателей надежности по модели Миллса. Предполагается, что все ошибки (как естественные, так и искусственно внесенные ) имеют равную вероятность быть найденными в процессе тестирования.
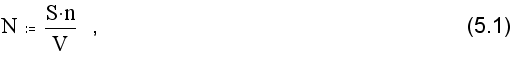
Тестируя
программу
в течении некоторого
времени, собирается
статистика
об ошибках. В
момент оценки
надежности
по протоколу
искусственных
ошибок все
ошибки делятся
на собственные
и искусственные.
Соотношение
дает возможность оценить N – первоначальное количество ошибок в программе. В данном соотношении, которое называется формулой Миллса, S – количество искусственно внесенных ошибок, n – число найденных собственных ошибок, V – число обнаруженных к моменту оценки искусственных ошибок.
Вторая
часть модели
связанна с
проверкой
гипотезы от
N.
Предположим,
что в программе
имеется К собственных
ошибок, и внесем
в нее еще S
ошибок. В процессе
тестирования
были обнаружены
все S
внесенных
ошибок и n
собственных
ошибок.
Тогда по формуле Миллса мы предполагаем, что первоначально в программе было N = n ошибок. Вероятность, с которой можно высказать такое предположение, возможно рассчитать по следующему соотношению:
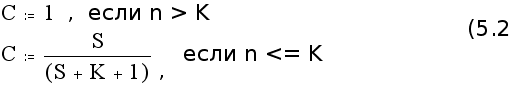
Таким образом, величина С является мерой доверия к модели и показывает вероятность того, насколько правильно найдено значение N. Эти два связанных между собой по смыслу соотношения образуют полезную модель ошибок : первое предсказывает возможное первоначально имевшихся в программе ошибок , а второе используется для установления доверительного уровня прогноза. Однако формула (5.2) для расчета C не может быть в случае, когда не обнаружены все искусственно рассеяние ошибки. Для этого случая, когда оценка надежности производиться до момента обнаружения всех S рассеянных ошибок, величина C рассчитывается по модифицируемой формуле
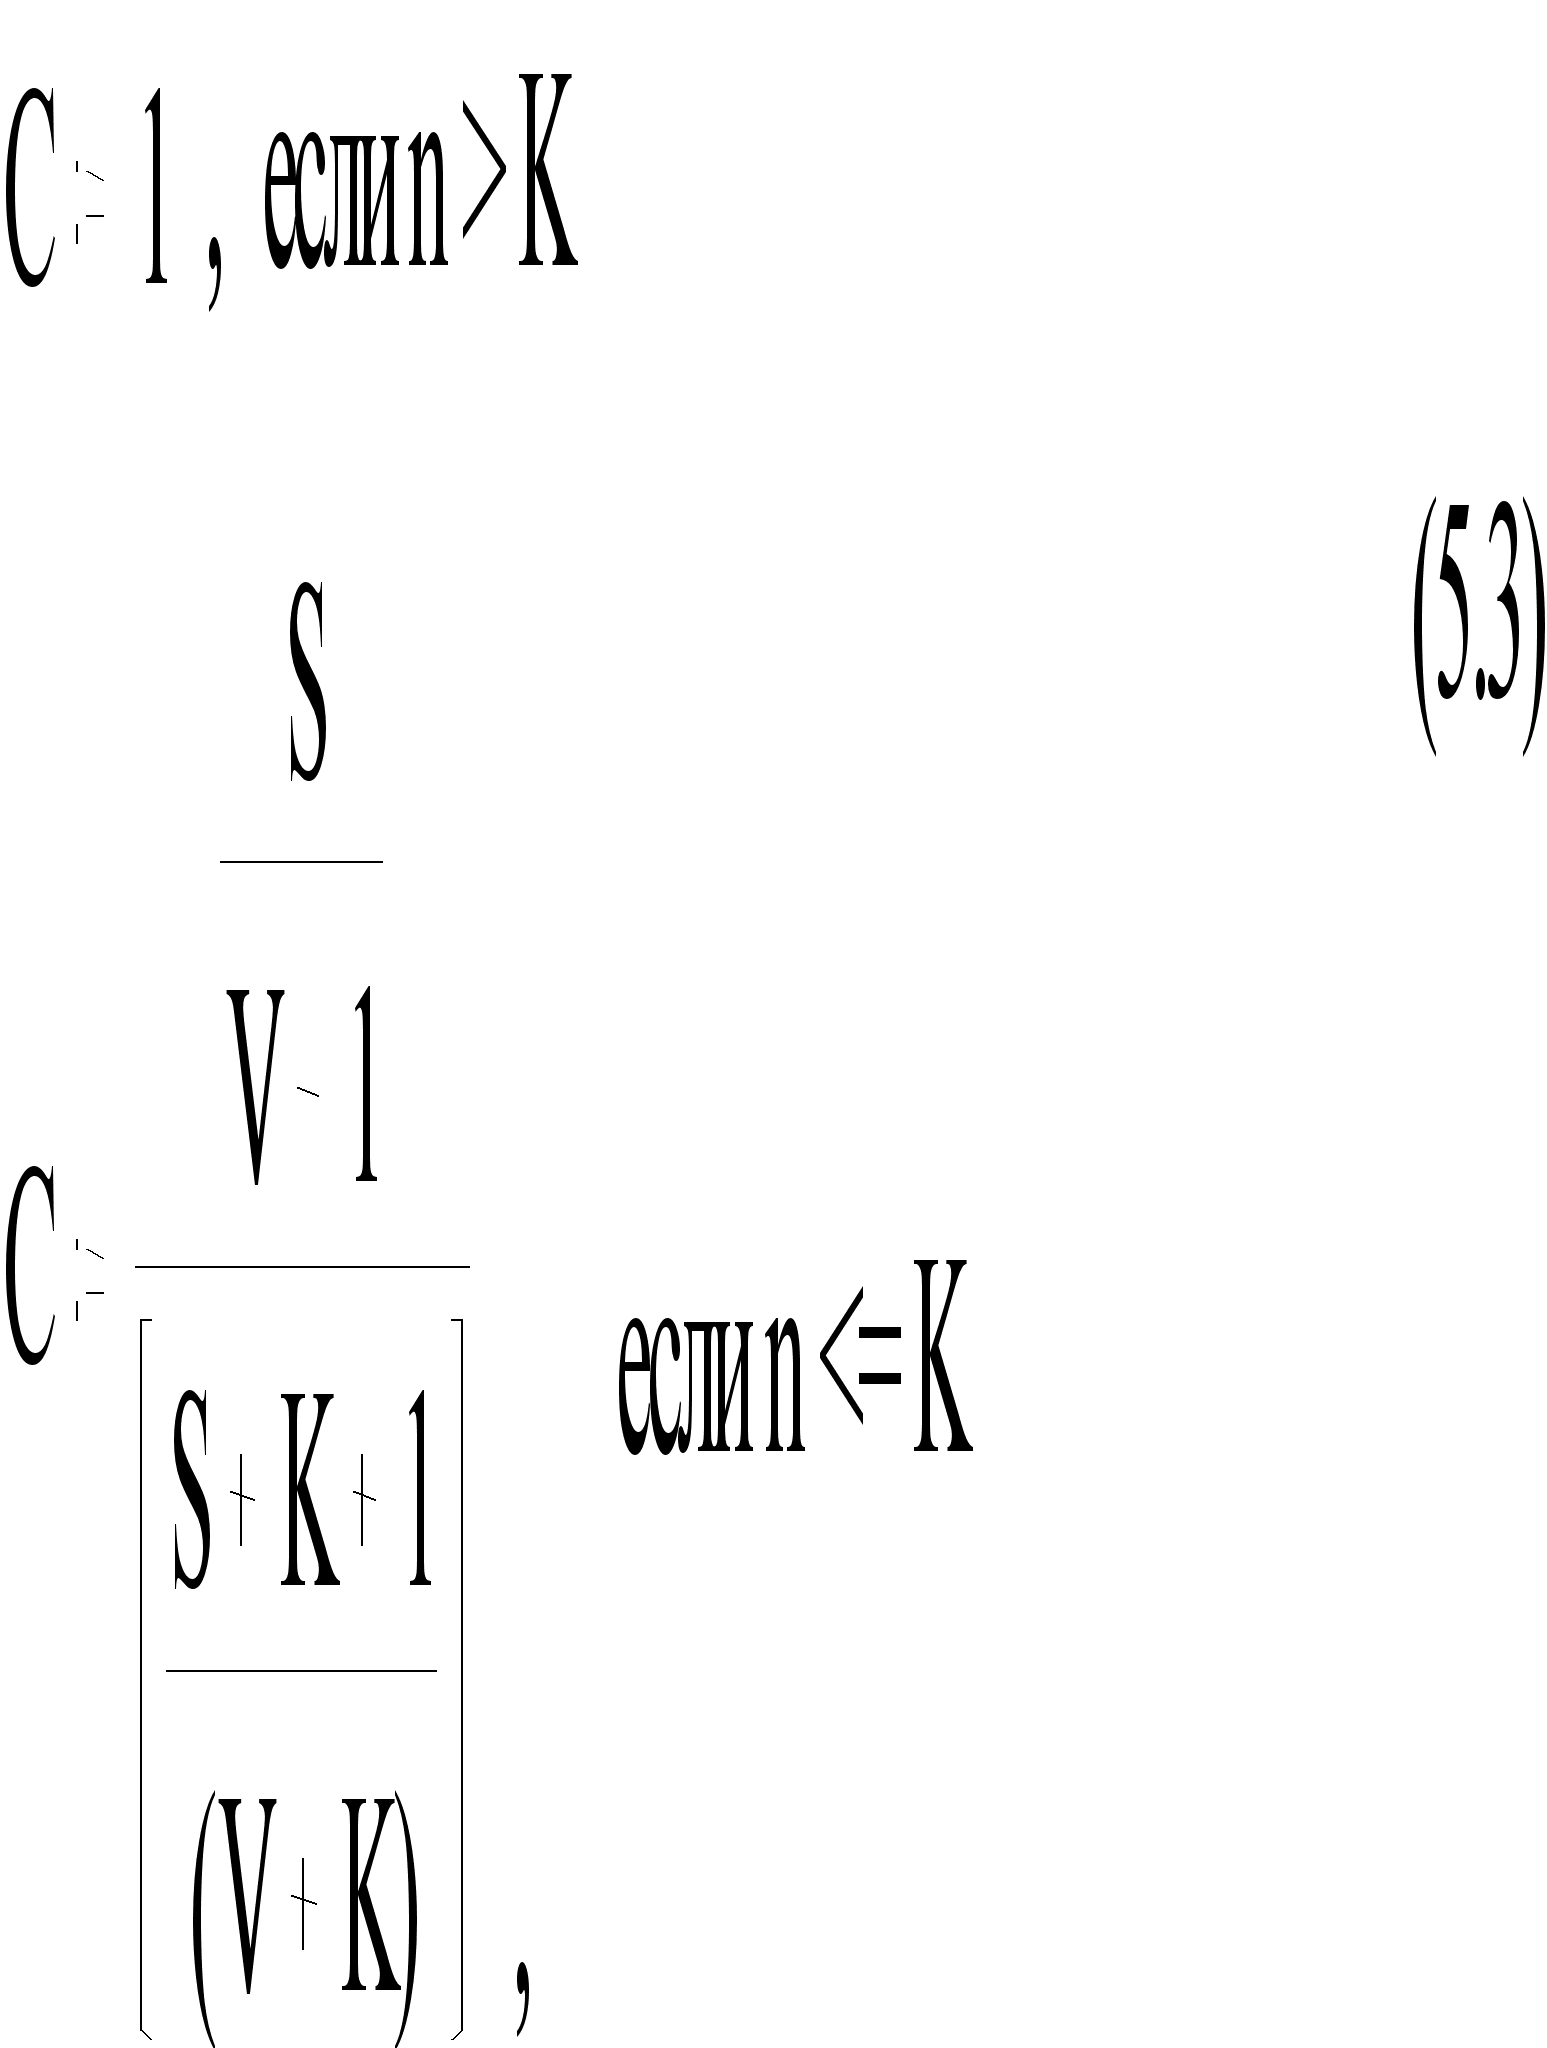
г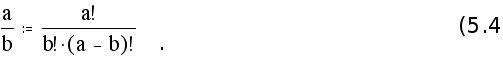
де
числитель и
знаменатель
формулы при
n <= K являются
биноминальными
коэффициентами
вида
Например, если утверждается, что в программе нет ошибок, а к моменту оценки надежности обнаруженно 5 из 10 рассеянных ошибок и не обнаружено ни одной собственной ошибки, то вероятность того, что в программе действительно нет ошибок, будет равна:
Если
п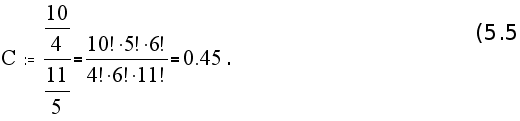
ри
тех же исходных
условиях оценка
надежности
производится
в момент, когда
обнаруженны
8 из 10 искусственных
ошибок, то
вероятность
того, что в программе
не было ошибок,
увеличивается
до 0.73. В действительности
модель Миллса
можно использовать
для оценки N
после каждой
найденной
ошибки. Предлагается
во время всего
периода тестирования
отмечать на
графике число
найденных
ошибок и текущее
значение для
N.
Достоинством
модели является
простота применения
математического
аппарата, наглядность
и возможность
использования
в процессе
тестирования.
Однако она не лишена и ряда недостатков, самые существенные из которых – это необходимость внесения искусственных ошибок (этот процесс плохо формализуется) и достаточно вольное допущения величины K, которое основывается исключительно на интуиции и опыте человека, проводящего оценку, т.е. допускается большое влияние субъективного фактора.
5.2 Модель Липова
Липов модифицировал модель Миллса, рассмотрев вероятность обнаружения ошибки при использовании различного числа тестов. Если сделать то же предположение, что и модель Миллса, т.е. что собственные и искусственные ошибки имеют равную вероятность быть найденными, то вероятность обнаружения n собственных и V внесенных ошибок равна:
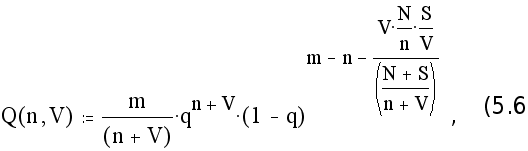
где m – количество тестов, используемых при тестировании;
q - вероятность обнаружения ошибки в каждом из m тестов , рассчитывается по формуле :
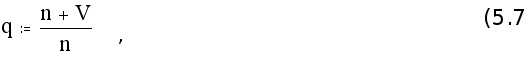
S – общее количество искусственно внесенных ошибок;
N – количество собственных ошибок, имеюшихся в ПС до начала тестирования.
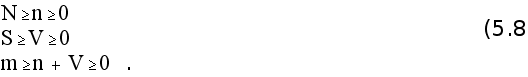 Для
использования
модели Липова
должны выполняться
следующие
условия:
Оценка максимального правдоподобия (наиболее вероятностное значение ) для N задаются соотношением :
Модель Липова дополняет модель Миллса, дав возможность оценить вероятность обнаружения определенного количества ошибок к моменту оценки.
 2.2 Технико-экономическое
обоснование
2.2.1 Краткая характеристика Департамента по финансам, бюджету и контролю Администрации Краснодарского края
Департамент по финансам, бюджету и контролю Адмистрации Краснодарского края был создан в 1989 году на базе Финансового управления Краснодарского края для учета и исполнения федерального и местного бюджета. В его функции входит контроль и распределение доходов и целевое расходование средств краевого бюджета. Департамент по финансам подчиняется непосредственно Министерству Финансов Российской Федерации.
2.2.2 Главная бухгалтерия Департамента по финансам, бюджету и контролю Администрации Краснодарского края
В Департаменте по финансам, бюджету и контролю администрации Краснодарского края учет исполнения краевого бюджета автоматизирован. Автоматизация учета необходима, так как учет исполнения краевого бюджета связан с обработкой большого количества информации, обработка которой механическим способом за короткий промежуток времени невозможна.
Автоматизация учета позволяет обрабатывать огромные массивы информации за короткие сроки, получать необходимые данные по исполнению краевого бюджета в любой момент времени и оформленную согласно требованиям оформления документации по исполнению бюджета. Для того, чтобы вести контроль за исполнением бюджета необходима также арифметическая точность данных, что достигается с наибольшей вероятностью лишь при использовании средств автоматизации.
Разработанная
автоматизированная
система учета
распределения
бюджетных
средств
в бухгалтерии
Департамента
по финансам
позволяет
учитывать
перечисление
денежных средств
Департаментом
по финансам
распорядителям
кредитов
осуществляется
по распоряжению
бюджетного
отдела (ФN5) в
соответствии
с открытыми
кредитами
(ассигнованиями).
Бухгалтерия
Департамента
по финансам
при перечислении
денежных средств
сверяет суммы,
показанные
к перечислению
в распоряжении
с суммами остатков
квартальных
ассигнований.
Для того, чтобы
осуществить
эту сверку
приходится
распечатывать
справки об
остатках
финансирования
по распорядителям
кредитов, что
при большом
количестве
распорядителей
(к концу года
их количество
превышает 150)
и при ограниченном
количестве
времени, за
которое необходимо
сверить суммы
к перечислению
с остатками
кредитов и
напечатать
платежные
поручения,
очень затруднительно.
Поэтому программа по автоматизации учета исполнения краевого бюджета, которая будет разработана в данной дипломной работе, будет направлена на максимальное устранение данных недоработок. В данной АСОД при печати платежных поручений будет осуществляться контроль с поквартальными остатками ассигнований по распорядителям кредитов. В случае, когда указанная в распоряжении сумма к перечислению будет превышать остаток неиспользованных квартальных ассигнований, платежное поручение печататься не будет.
В конце каждого месяца Департамент по финансам, бюджету и контролю администрации Краснодарского края составляет отчет об исполнении краевого бюджета по доходам и расходам, а в конце года – годовой отчет об исполнении бюджета Краснодарского края. Отчеты представляются в Министерство финансов РФ и Законодательное Собрание Краснодарского края.
2.2.3
Характеристики
разработанной
автоматизированной
системы
Главным критерием при разработке данной автоматизированной системы была необходимость создать систему, простую и надежную в обращении, и в тоже время не требующую больших материальных затрат на содержание им сопровождение. Также созданная система должна была удовлетворять приказу Министерства финансов РФ от 06.01.98 о введений на территории РФ новой бюджетной классификации. Главным достоинством разработанной АСОД является её работа на любом компьютере. Это вызвано тем, что в финансовых органах Краснодарского края отсутствуют компьютеры, способные удовлетворять возросшим техническим требованиям. Существующие программные комплексы ориентированны на промышленный учет, в то время как программ по учету и исполнению бюджета катастрофически не хватает. Главная цель и к тому же первый результат системной автоматизации в области организованного управления – это нормальный учет. При создании необходимо было учитывать, что все выходные документы, оборотные ведомости по чету исполнения краевого бюджета и т.п., должны быть удобны для дальнейшего анализа и соответствовать инструкции по бухгалтерскому учету исполнения республиканских бюджетов автономных республик и местных бюджетов в финансовых органах утв. приказом МФ СССР от 16.05.75 за №49. Автоматизированная система обработки данных позволяет производить ежедневно бухгалтерские записи по учету исполнения краевого бюджета, что существенно экономит время на обработку данных.
2.2.4
Сравнительная
характеристика
существующих
АСОД
Существующая в Департаменте по финансам система сбора данных не позволяет учитывать целевое расходование бюджетных средств. Большой минус существующей системы в её малой универсальности. Предыдущая система не позволяет без потерь производить переход со старой бюджетной классификации на новую. Также она не позволят учитывать ОКБ (обязательства краевого бюджета) и производить оперативный учет. Создание новой автоматизированной системы вызвано также необходимостью работы в сети. Старая программа не позволяет перейти на новую схему месячной отчетности, утвержденную с января этого года. Старая автоматизированная система была создана в 1992 году и не способна в настоящее время удовлетворять возросшим требованиям и объемам информации. Старая программа работает в операционной системе MS-DOS, что влечет за собой большое количество времени на выполнение простых операции по составлению мемориального ордера или созданию оборотной ведомости. Новая АСОД поддерживает интерфейс среды Windows 95 и способна удовлетворять возросшим требованиям бухгалтерского учета исполнения бюджета.
2.2.5 Проектная стадия разработки АСОД
2.2.5.1 Выделение стадий и этапов
Таблица 2.1 – Стадии и этапы создания АС
| Стадии | Этапы работы |
Ис- пол-ните-ли |
Длит. работ,дней |
| 1 | 2 | 3 | 4 |
|
Формирование требований к АС. |
1.1 Обследование объекта и обоснование необходимости создания АС. 1.1.1 Ознакомление с процессом проектирования. 1.1.2 Оценка качества функционирования. 1.1.3 Оценка целесообразности создания АС. 1.2 Формирование требований 1.3 Оформление отчета и заявки на разработку . |
4 2 1 1 2 1 |
5,5 3 1,5 2,5 1 2 |
| 2) Разработка концепции АСУ. |
2.1 Изучение объекта. 2.1.1 Изучение методов автоматизации учета бюджета. 2.1.2 Изучение способов представления информации. 2.1.3 Изучение принципов построения процесса учета. 2.2Разработка вариантов концепции |
6 3 2 1 3 |
6 2 3 1 4,5 |
Продолжение
таблицы 2.1
| 1 | 2 | 3 | 4 |
|
2.2.1 Рассмотрение различных вариантов выбора АС. 2.2.2 Оценка преимуществ и недостатков каждого варианта. 2.2.3 Выбор оптимального варианта 2.3 Оформление отчета. |
1 1 1 1 |
2 1 1,5 1 |
|
|
3) Техническое задание |
3.1 Разработка и утверждение ТЗ на создание АСУ. 3.1.1 Разработка ТЗ на создание АС. 3.1.1.1 Определение назначения и цели создания АС. 3.1.1.2 Определение требований к системе. 3.1.1.3 Составление планов работ по созданию, вводу в действие и приемке АСУ. 3.1.2 Утверждение ТЗ на создание АС. 3.2 Оформление отчета. |
4 3 1 1 1 1 1 |
4,5 3,5 1 1 1 1,5 |
| 4) Эскизный проект. |
4.1 Разработка предварительных проектных решений по системе и ее частям. 4.1.1 Определение состава задач АС. 4.1.2 Определение структуры информационной базы. 4.2 Разработка документации на АС и её части. 4.3 Оформление отчета. |
3 1 1 1 1 |
6 3 4 1,5 2,5 |
|
|
|||
 Продолжение
таблицы 2.1
| 1 | 2 | 3 | 4 |
|
5) Технический проект. |
5.1 Разработка проектных решений по системе и ее частям. 5.1.1 Решение проблемы кодирования информации. 5.1.2 Составление алгоритма построения графического изображения. 5.1.3 Разработка программы построения графического изображения. 5.1.4 Составление алгоритма программы кассовых расходов. 5.1.5 Разработка и отладка программы кассовых расходов. 5.1.6 Составление алгоритма программы расходов бюджета 5.1.7 Разработка и отладка программы расходов бюджета. 5.1.8 Составление общего алгоритма взаимодействия интерфейса с серверами. 5.1.9 Разработка и отладка программы взаимодействия интерфейса с серверами. 5.2 Разработка и отладка программы поиска записей. 5.2.1 Разработка и отладка модулей. 5.2.2 Разработка и отладка программы составления оборотной ведом-ти |
6 1 1 2 2 3 1 2 3 4 2 3 3 |
6,3 1 2,5 5 2,5 3 4 10 3,5 5 5 10 10 |
Продолжение
таблицы 2.1
| 1 | 2 | 3 | 4 |
|
5.2.3 Составление отчета |
1 | 2,5 | |
| 6) Рабочая документация. |
6.1 Разработка рабочей документации на АС. 6.1.1 Разработка инструкции пользователю по работе с подсистемой и утверждение. 6.1.2 Разработка инструкции программисту по обслуживанию подсистемы и утверждение. 6.1.3 Описание блоков системы 6.1.4 Описание пакета подпрограмм. 6.1.5 Подготовка листингов пакета подпрограмм. 6.2 Адаптация программы. 6.3 Составление отчета. |
3 2 2 1 1 3 5 2 |
8 2 6 1,5 3 1,5 7 4 |
2.2.5.2 Набор штата сотрудников
В соответствии с таблицей 2.1 составим штатное расписание разработчиков.
Таблица
2.2
– Штатное расписание
разработчиков
| Должность | Кол-во |
Оклад, р |
Сумма,р |
Стадии |
| Руководитель работы | 1 | 1450 | 3100 | 1-6 |
| Сист.Программист | 1 | 1000 | 830 | 1-6 |
| Инж.Программист | 3 | 800 | 4300 | 1-6 |
| Инженер по сетям | 1 | 1000 | 420 | 3-6 |
| Бухгалтер | 1 | 1000 | 580 | 1-3 |
| Оператор | 2 | 600 | 250 | 2-6 |
| Инженер технолог | 2 | 1000 | 1000 | 1-3 |
| Всего 10480 | ||||
2.2.5.3 Сетевое планирование
Перечислим события, которые будут при выполнении проектирования:
Решение на разработку проекта принято.
Штат сотрудников набран.
Ознакомление с процессом проектирования завершено.
Оценка качества функционирования системы завершена.
Оценка целесообразности создания АСУ завершена.
Требования пользователя к АСУ сформированы.
Отчет о выполненной работе оформлен.
Источники входных данных изучены.
Формы представления информации изучены.
Принципы построения модели надежности изучены.
Для
построения
сетевого графика
весь процесс
создания и
внедрения АСУ
необходимо
расчленить
на работы. Затем
необходимо
установить
логическую
последовательность
работ и событий.
Перечень работ
сведены в таблицу
1.3
Таблица 2.3 – Перечень работ по созданию АС.
|
Номер Работы |
Наименование |
| 1 | 2 |
| 1 – 2 | Набор штата сотрудников |
| 2 – 3 | Ознакомление с процессом учета |
| 2 – 4 | Оценка качества функционирования системы |
| 2 – 6 | Формирование требований пользователя к АСУ |
| 3 - 5 | Оценка целесообразности создания АСУ |
| 5 – 8 | Изучение форм представления информации |
| 5 - 9 | Изучение форм передачи информации |
| 5 - 7 | Оформление отчета |
| 4 - 5 | Оценка технических возможностей АСУ. |
| 6 – 7 | Оформление отчета |
| 6 – 11 | Рассмотрение различных вариантов СУБД |
| 6 – 12 | Оценка преимуществ вариантов |
| 7 – 9 | Изучение выходных форм |
| 8 – 10 | Изучение кассовых расходов по главным распорядителям |
| 9 – 10 | Изучение свода расходов |
|
10 – 15 |
Определение цели создания АС |
| 10 – 16 | Определение требований к системе |
| 10 – 17 | Составление планов работ |
Продолжение
таблицы 2.3
| 1 | 2 |
| 10 – 14 | Оформление отчета |
| 11 – 13 | Сравнение результатов |
| 12 – 13 | Выбор оптимального варианта |
| 13 – 14 | Оформление отчета |
| 13 – 20 | Определение структуры АСУ |
| 13 – 19 | Определение состава задач АСУ |
| 14 – 20 | Создание структуры БД |
| 14– 14а | Оформление отчета |
| 15 – 18 | Утверждение ТЗ на создание АСОД |
| 16 – 18 | Оформление ТЗ |
| 17 – 18 | Постановка задачи |
| 18 – 22 | Решение проблемы кодирования информации |
| 18-18а | Оформление отчета |
| 19-20 | Разработка документации на АСУ |
| 20-21 | Утверждение документации на АСУ |
| 21-23 | Составление алгоритма программы кассовых расходов |
| 21-24 | Разработка программы кассовых расходов |
| 21-25 | Составление алгоритма программы надежности АС |
| 22 – 23 | Составление алгоритма свода расходов |
| 23-34 | Составление программы свода расходов |
| 24-29 | Составление общего алгоритма взаимодействия |
| 25-26 | Разработка и отладка программы выписок банка |
| 26-27 | Составление алгоритма подключения главных и неглавных распорядителей бюджета |
Продолжение
таблицы 2.3
| 1 | 2 |
| 27-28 | Отладка программы расходов |
| 28-34 | Разработка программ реализации выходных форм |
| 29-30 | Разработка программ взаимосвязи данных |
| 30-31 | Разработка программы поиска записей |
| 31-32 | Разработка интерфейсных модулей |
| 32-33 | Формирование пакета подпрограмм |
| 33-35 | Разработка инструкции пользователю |
| 33-36 | Описание пакета подпрограмм |
| 33-38 | Формирование выходных форм |
| 34-35 | Описание блоков системы |
| 35-37 | Оформление отчета |
| 35- 35а | Подготовка листингов программы |
| 36-39 | Подготовка прикладных пакетов программ |
| 37-39 | Подготовка листингов программ |
| 38-39 | Адаптация программ |
| 39-40 | Оформление отчета |
2.2.5.4 Построение сетевого графика
Перед построением сетевого графика необходимо определить время