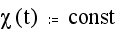Автоматизация учета исполнения бюджета Краснодарского края
К неглавным распорядителям кредитов относятся, например, ТПО ЖКХ, Краснодаркрайгаз и т.д. ТПО ЖКХ и Краснодаркрайгазу оказывается финансовая помощь на подготовку к осенне-зимнему сезону, на приобретение топлива и т.д. Неглавные распорядители кредитов не предоставляют в Департамент по финансам ежемесячный отчет об использовании предоставленных средств, он осуществляет непосредственную проверку об использовании средств на местах.
С финансовыми органами городов и районов Краснодарского края осуществляются взаимные расчеты. Это расчеты между вышестоящими и нижестоящими бюджетами, возникающие в процессе исполнения бюджета в тех случаях, когда в отдельные бюджеты вносятся изменения в связи с изданием после утверждения бюджета новых постановлений и распоряжений Главы администрации Краснодарского края; изменением подчиненности учреждений, предприятий и т.д.
 Основанием
для перечисления
сумм по взаимным
расчетам служат
уведомления
по ФN11,
составленные
Департаментом
по финансам.
Определение
суммы, подлежащей
отнесению на
взаимные расчеты
между бюджетами,
и установление
сроков ее погашения
производятся
Департаментом
по финансам.
Погашение задолженности по взаимным расчетам по наступившим срокам производится поквартально в соответствии с уведомлением от Департамента по финансам, бюджету и контролю администрации Краснодарского края.
Перечисление средств с текущего счета краевого бюджета на текущие (расчетные) счета распорядителей кредитов, отделению Госбанка РФ на финансирование капитальных вложений и другие мероприятия осуществляется по ФN5 (Распоряжение на перечисление средств с текущего счета (основного) местного бюджета).
Распоряжение составляется работником бюджетного отдела Департамента по финансам в разрезе текущих (расчетных) счетов распорядителей кредитов и финансовых отделов городов и районов Краснодарского края на основании росписи доходов и расходов бюджета и изменений, внесенных в бюджет в процессе его исполнения, и с учетом анализа периодической отчетности о состоянии сети, штатов и контингентов бюджетных учреждений и других изменений, подписывается начальником бюджетного отдела или старшим инспектором по бюджету и передается в бухгалтерию Департамента по финансам для исполнения.
Бухгалтерия департамента проверяет суммы, показанные к перечислению в распоряжении, по каждому распорядителю кредитов с суммами остатков квартальных ассигнований, не покрытых бюджетными средствами и составляет платежное поручение (ФN3) учреждению Госбанка РФ (ГРКЦ ГУ ЦБ РФ по Краснодарскому краю на перечисление средств.
В случае,
когда указанная
в распоряжении
сумма к перечислению
превышает
остаток неиспользованных
квартальных
ассигнований,
бухгалтерия
возвращает
его для пересоставления
или перечисляет
средства только
в пределах
остатка ассигнований.
Перечисление средств с текущего счета краевого бюджета без получения распоряжения (ФN5) бухгалтерией Департамента по финансам не допускается.
В Департаменте по финансам, бюджету и контролю администрации Краснодарского края учет исполнения краевого бюджета автоматизирован. Автоматизация учета необходима, так как учет исполнения краевого бюджета связан с обработкой большого количества информации, обработка которой механическим способом за короткий промежуток времени невозможна.
Автоматизация учета позволяет обрабатывать огромные массивы информации за короткие сроки, получать необходимые данные по исполнению краевого бюджета в любой момент времени и оформленную согласно требованиям оформления документации по исполнению бюджета. Для того, чтобы вести контроль за исполнением бюджета необходима также арифметическая точность данных, что достигается с наибольшей вероятностью лишь при использовании средств автоматизации.
В бухгалтерии Департамента по финансам существует программа, с помощью которой ведется учет исполнения краевого бюджета, но в ней отсутствуют некоторые очень необходимые пункты. Приведем один из них. Как уже описывалось выше, перечисление денежных средств Департаментом по финансам распорядителям кредитов осуществляется по распоряжению бюджетного отдела (ФN5) и в соответствии с открытыми кредитами (ассигнованиями). Бухгалтерия Департамента по финансам при перечислении денежных средств сверяет суммы, показанные к перечислению в распоряжении с суммами остатков квартальных ассигнований. Для того, чтобы осуществить эту сверку приходится распечатывать справки об остатках финансирования по распорядителям кредитов, что при большом количестве распорядителей (к концу года их количество превышает 150) и при ограниченном количестве времени, за которое необходимо сверить суммы к перечислению с остатками кредитов и напечатать платежные поручения, очень затруднительно.
Поэтому
программа по
автоматизации
учета исполнения
краевого бюджета,
которая будет
разработана
в данной дипломной
работе, будет
направлена
на максимальное
устранение
данных недоработок.
В данной дипломной
работе будет
составлена
программа, в
которой при
печати платежных
поручений будет
осуществляться
контроль с
поквартальными
остатками
ассигнований
по распорядителям
кредитов. В
случае, когда
указанная в
распоряжении
сумма к перечислению
будет превышать
остаток неиспользованных
квартальных
ассигнований,
платежное
поручение
печататься
не будет.
В конце каждого месяца Департамент по финансам, бюджету и контролю администрации Краснодарского края составляет отчет об исполнении краевого бюджета по доходам и расходам, а в конце года – годовой отчет об исполнении бюджета Краснодарского края. Отчеты представляются в Министерство финансов РФ и Законодательное Собрание Краснодарского края.
В ведение
В настоящее время финансовым органам принадлежит большая роль в контроле за исполнением бюджета, формировании его доходной и расходной части,в контроле за соблюдением целевого и экономного расходования бюджетных средств.
Автоматизация сопровождает человеческое общество с момента его зарождения, она внутренне присуща его развитию. В методологий ее определяют как замещение процессов человеческой деятельности процессами технических устройств. Любопытство заставляло наших предков изучать окружающий мир. Как только они познавали какой-нибудь его элемент, лень толкала его их к созданию устройств, которые выполняли бы работу за них. Даже пещерный человек, взяв палку в руки, освобождал себя от необходимости залезать на дерево. Появился компьютер, и человеку так захотелось и свою главную функцию переложить на машину, что даже споры разгорелись: может ли компьютер думать ? Однако процесс познания нельзя переложить на машину, поскольку именно он направляет развитие. Если познавать будут машины, то и развиваться будут они, а не человек. Императив развития предполагает, что сначала человек познает процесс и только потом он сможет переложить его реализацию на машины.
Особое место в учете исполнения бюджета Краснодарского края занимает автоматизация контроля распределения средств.
Управленческая деятельность выступает в современных условиях как один из важнейших факторов функционирования и развития экономики государства. Эта деятельность постоянно совершенствуется в соответствии с объективными требованиями сегодняшнего дня.
Изменения условий бюджетного финансирования, необходимость адекватного приспособления к ней системы управления, сказываются не только на совершенствовании его организации, но и на перераспределении функций управления по уровням ответственности, формам их взаимодействия и т.д.. Речь, прежде всего, идет о такой системе управления (принципах, функциях, методах, организационной структуре), которая порождена организационной необходимостью и закономерностью хозяйствования, связанными с удовлетворением, в первую очередь, индивидуальных потребностей, обеспечением заинтересованности работников в наивысших конечных результатах, растущими доходами населения, регулированием товарно-денежных отношений, широким использованием новейших достижений научно-технической революции.
Новейшие
достижения
в области
микроэлектроники
привели к новым
концепциям
в организации
информационных
служб. Благодаря
высокопроизводительным
и экономичным
микропроцессорам
информационно-вычислительные
ресурсы приближаются
к рабочим
местам менеджеров,
бухгалтеров,
плановиков,
администраторов,
инженеров и
других категорий
работников.
Совершенствуются
персональные
системы обработки
данных, автоматизированные
рабочие места
на базе персональных
компьютеров
(ПК), которые
по стоимости
приближаются
к терминалам,
а по возможностям
-- к ЭВМ третьего
поколения.
На этой основе
в 80-х годах
наметилась
тенденция
развития
информационно-вычислительной
техники -- создание
локальных
вычислительных
сетей (ЛВС)
различного
назначения.
Однако, в ближайшее
время, в силу
сложившихся
экономических
условий, самыми
распространенными
станут ЛВС
коммерческого
назначения.
В это время проявилась и другая сторона применения персональной вычислительной техники. Являясь существенным подспорьем в автоматизации ряда рутинных работ, широко распространенные персональные ЭВМ в ряде случаев не обеспечивали создание достаточно мощных автоматизированных информационных систем (АИС) на базе ЛВС. Для таких АИС потребовалось использование в ЛВС компьютеров, рассчитанных на эффективную работу в сети. В локальные сети стали объединять ПК, мини-ЭВМ, большие ЭВМ, рабочие станции и специальные ЭВМ, концентрирующие сетевые ресурсы, -- серверы.
Наличие
в офисе, конторе,
учреждении
(предприятии,
цехе и т.д.) АСОД
создает для
пользователей
принципиально
новые возможности
интегрального
характера,
благодаря
прикладным
системам ПК
и другому
оборудованию
сети. Организуется
автоматизированный
документооборот
(электронная
почта), создаются
различные
массивы управленческой,
коммерческой
и другой информации
общего назначения
и персонально
используются
вычислительные
ресурсы всей
сети, а не только
отдельного
ПК. Появляются
возможности
использования
различных
средств или
инструментов
решения определенных
профессиональных
задач (например,
средств машинной
графики, подготовки
отчетов, ведомостей,
докладов,
публикаций
и других документов).
З аключение
В ходе выполнения дипломной работы была создана программа автоматизации учета исполнения бюджета Краснодарского края. Программа уже функционирует в Департаменте по финансам, бюджете и контролю, а также в финансовых органах городов и районов Краснодарского края. В ходе выполнения дипломной работы были исправлены некоторые ошибки и внесены несущественные доработки, которые позволили сделать программу более простой в обслуживаний и более универсальной в работе.
Разработанная программа соответствует всем современным требованиям по бюджетному учету. Все выходные документы соответствуют требованиям инструкции по бухгалтерскому учету исполнения республиканских бюджетов автономных республик и местных бюджетов в финансовых органах от 16.05.75 г., утвержденную приказом N49 МФ СССР.
 Калькуляция
предпроизводственных
затрат на разработку
автоматической системы исполнения бюджета Краснодарско
го края представлен в таблице 2.4
Таблица 2.4 - Калькуляция предпроизводственных затрат на разработку АСУ.
|
Наименование расходов |
Содержание статьи |
Порядок расчета |
Всего р. (64 дня) |
в т. ч. по стадиям , р |
||||||
|
1 ( 7 ) |
2 ( 10 ) |
3 ( 4 ) |
4 ( 5 ) |
5 ( 13 ) |
6 ( 2 ) |
7 (23 ) |
||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
|
1. Материалы и полуфабри- каты. |
Стоимость всех мате- риальных ресурсов. |
По нормам Расхода материалов. Методом прямо го счета |
29247,8 | 123,5 | 44,5 | 6 | 22 | 29000,5 | 4,8 | 3,3 |
|
2.Специальное оборудование. |
Затраты на Специальное боруд оборудование вание. |
7-10 % от стоимости оборудования. |
57,64 | 4,4 | 10,98 | 2,2 | 7,68 | 24,7 | 7,68 | - |
|
3.Электро- энергия. |
Затраты на электричест во |
Методом прямо го счета |
48,85 | 5 | 9,45 | 2,5 | 5,7 | 20,5 | 5,7 | - |
|
4.Основная з/плата производствен ного персонала. |
Основная з/плата научных работ ников, ИТР, служащих, рабочих. |
Методом прямого счета. |
6113,5 | 391,1 | 873,5 | 100 | 254,6 | 1719,4 | 254,7 | 2520,2 |
|
5.Дополнительная з/плата. |
Оплата очеред- ных и допол- нительных отпусков, времени на выполнение гос. и др. обязан-тей. |
10 % от основной з/платы. |
611,35 | 39,11 | 87,35 | 10 | 25,46 | 171,94 | 25,47 | 252,02 |
|
6.Отчисления на соц. Страхование. |
Расходы на соц.страхо- вание. |
41,5 % от основной з/платы. |
257,1 | 162, | 362,5 | 41,5 | 105,6 | 71,5 | 105,7 | 1045,9 |
| 7.Накладные расходы. |
Общехозяйст-венные расходы организации. |
100 % от основной з/платы. |
6113,5 | 391,1 | 873,5 | 100 | 254,6 | 1719,4 | 254,7 | 2520,2 |
|
8.Контрагентс- кие расходы. |
Оплата услуг наладчиков. |
Методом прямого счета. |
200 | - | - | - | - | - | - | 200 |
Продолжение таблицы 2.4
|
|
2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
|
9.Прочие прямые затраты. |
Аренда инвентаря. |
Методом Прямого счета. |
4,13 | 0,9 | 0,65 | 0,2 | 0,47 | 1,7 | 0,2 | - |
|
ИТОГО Затрат |
44933,87 | 1117,41 | 2262,43 | 262,4 | 676,11 | 33371,64 | 702,15 | 6541,62 | ||
| 10.Накопления. |
Отчисления на развитие научно- исследова- тельской базы. |
25 % общих затрат. |
11233,46 | 279,35 | 565,6 | 65,6 | 169,02 | 8342,9 | 175,53 | 1635,4 |
|
11.Полная себестоимость. |
56167,3 | 1396,76 | 2828,03 | 328 | 845,13 | 41714,54 | 877,68 | 8177,02 | ||
Расшифровка отдельных статей калькуляции предпроизводственных
затрат на разработку АС приведена ниже . Расчет стоимости
материалов, покупных изделий и полуфабрикатов, используемых
при проведении работ по проектированию, приведен в таблице 2.5.
Расчет затрат на аренду специального оборудования для
проведения научных работ представлен в таблице 2.6.
Расчет основной з/платы производственного персонала приведен в
таблице 2.7. К контрагентским расходам отнесены затраты
на оплату труда наладчиков, спроектированной и
смонтированной АСУ, расчет которых приведен в таблице 2.8.
Затраты на аренду инвентаря , используемого разработчиками
включены в статью «Прочие прямые расходы», расчет которых
произведен в таблице 2.9.
 3 Надежность
программного
изделия
Одной из важнейших характеристик качества ПИ является надежность.
Надежность – это свойство ПИ сохранять работоспособность в течение определенного периода времени, в определенных условиях эксплуатации учетом последствий для пользователя каждого отказа.
Причиной отказа (перехода из работоспособного в неработоспособное состояние) ПИ является невозможность его полной проверки в процессе тестирования и испытаний. При эксплуатации ПИ в реальных условиях может возникнуть такая комбинация входных данных, которая вызывает отказ. Таким образом, работоспособность ПИ зависит от входной информации, и чем меньше эта зависимость, тем выше уровень надежности программы.
Для оценки надежности используются 3 группы показателей: качественные, порядковые и количественные.
Рассмотрим основные количественные показатели надежности программного изделия.
1) Вероятность безотказной работы P(tз) – это вероятность того, что в пределах заданной наработки отказ системы не возникает.
2) Вероятность отказа – вероятность того, что в пределах заданной наработки отказ системы возникает.
Это показатель, обратный предыдущему.
Q(t з) =1 – P(t з) (3.1)
где t з – заданная наработка, ч.;
Q(t з) – вероятность отказа.
3.
Интенсивность
отказов системы
– это условная
плотность
вероятности
возникновения
отказа ПИ в
определенный
момент времени
при условии,
что до этого
времени отказ
не возник.
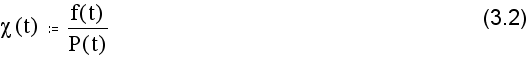
где f(t) – плотность вероятности отказа в момент времени t.
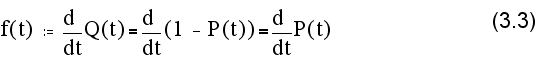
Существует следующая связь между интенсивностью отказов системы и вероятностью безотказной работы /10/
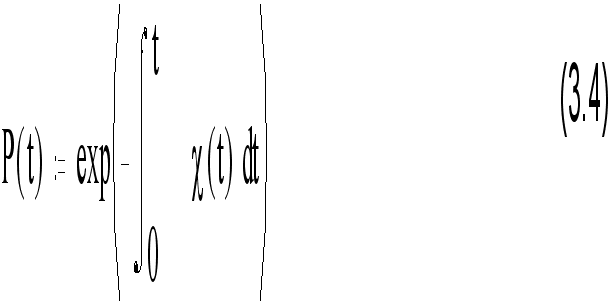
В частном случае, при