Модель распределения ресурсов
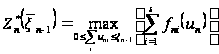 . (2.4)
Далее необходимо
последовательно
решить уравнения
(2.4) и (2.3) для
всех возможных
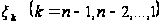 .
Каждое из этих
уравнений
представляет
собой задачу
на оптимизацию
функции, зависящей
от s
переменных.
Таким образом,
задача с ns
переменными
сведена к
последовательности
n задач,
каждая из которых
содержит
s переменных.
В этой общей
постановке
задача по-прежнему
сложна (из-за
многомерности)
и упростить
ее, рассматривая
как ns-шаговую
задачу, в данном
случае нельзя.
В самом деле,
попробуем это
сделать. Пронумеруем
шаги по номерам
предприятий
сначала в 1-м
году, затем во
2-м и т. д.:
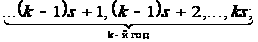
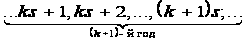
и будем пользоваться
одним параметром
 для характеристики
остатка средств.
В течение
k-го
года состояние
 к
началу любого
шага
 (i=l,
2, .... s)
определится
по предыдущему
состоянию
с помощью простого
уравнения
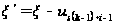 .
Однако по истечении
года, т. е. к началу
следующего
года, к наличным
средствам
необходимо
будет добавить
 средств и,
следовательно,
состояние
в начале
 -го
шага будет
зависеть не
только от
предшествующего
ks-го
состояния, но
и от всех s
состояний и
управлений
за прошлый год.
В результате
мы получим
процесс с
последействием.
Чтобы исключить
последействие,
приходится
вводить несколько
параметров
состоянии;
задача на каждом
шаге остается
по-прежнему
сложной из-за
многомерности.
2.2 Двумерная модель распределения ресурсов
Задача
2. Планируется
деятельность
двух предприятий
(s=2) в течение
n лет. Начальные
средства составляют
 .
Средства x,
вложенные в
предприятие
I, приносят к
концу года
доход
 и возвращаются
в размере
 ;
аналогично,
средства x,
вложенные в
предприятие
II, дают доход
 и возвращаются
в размере
 .
По истечении
года все оставшиеся
средства заново
перераспределяются
между предприятиями
I и II, новых
средств не
поступает и
доход в производство
не вкладывается.
Требуется найти оптимальный способ распределения имеющихся средств.
Будем рассматривать
процесс распределения
средств как
n-шаговый,
в котором номер
шага соответствует
номеру года.
Управляемая
система —
два предприятия
с вложенными
в них средствами.
Система характеризуется
одним параметром
состояния
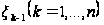 — количеством
средств, которые
следует перераспределить
в начале k-го
года. Переменных
управления
на каждом шаге
две:
 и
 — количество
средств, выделенных
соответственно
предприятию
I и II. Так как
средства ежегодно
перераспределяются
полностью, то
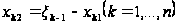 .
Для каждого
шага задача
становится
одномерной.
Обозначим
через
 ,
тогда
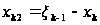 .
Показатель
эффективности
k-го шага
равен
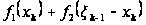 .
Это—доход,
полученный
от двух предприятий
в течение
k-го
года.
Показатель эффективности задачи—доход, полученный от двух предприятий в течение n лет—составляет
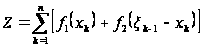 . (2.5)
Уравнение
состояния
выражает остаток
средств
 после k-го
шага и имеет
вид
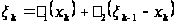 . (2.6)
Пусть
 — условный
оптимальный
доход, полученный
от распределения
средств
 между двумя
предприятиями
за п—k+1
лет, начиная
с k-го
года до конца
рассматриваемого
периода. Запишем
рекуррентные
соотношения
для этих функций:
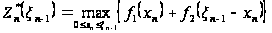 ;
(2.7)
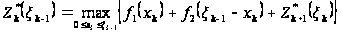 ,
где
- определяется
из уравнения
состояния
(2.6).
Задача 3.
Решить задачу
2 при следующих
условиях:
 ;
 ;
 ;
 ;
 ;
 .
Если
и
 - средства,
выделенные
соответственно
предприятиям
I и II в
k-м году,
то суммарный
доход, полученный
от обоих предприятий,
равен
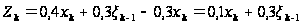 ,
а уравнение состояния (2.6) принимает вид
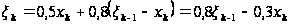 .
Основные функциональные уравнения (2.7) запишутся следующим образом:
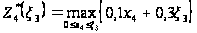 ;
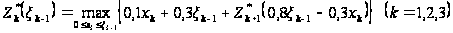 .
Проведем этап условной оптимизации.
4-й шаг. Условный оптимальный доход равен
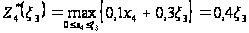 ,
так как линейная
относительно
 функция достигает
максимума в
конце интервала,
т.е. при
 .
3-й шаг:
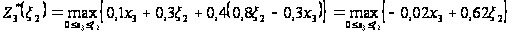 .
Коэффициент
при
 отрицателен,
поэтому максимум
в этой линейной
относительно
функции достигается
в начале интервала,
т.е.
 ;
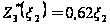 .
2-й шаг:
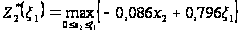 ,
откуда
 ;
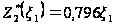 .
1-й шаг:
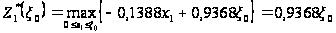 при
 .
Результат условной оптимизации:
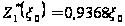 ;
;
;
;
;
;
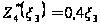 ;
Перейдем
к безусловной
оптимизации.
Полагаем
 ;
тогда
 ,
 .
Зная
 ,
находим
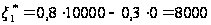 ;
используя
 ,
получаем
 и
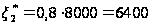 .
Аналогично
 ,
 .
Наконец,
 .
Следовательно,
средства по
годам нужно
распределить
так:
| Год | ||||
| Предприятие | 1 | 2 | 3 | 4 |
| I | 0 | 0 | 0 | 5120 |
| II | 10000 | 8000 | 6400 | 0 |
При таком
распределении
средств
(10000 руб.) за четыре
года будет
получен доход,
равный
.
Непрерывные модели, примером которых служит задача 3, не являются типичными в практике распределения ресурсов. В дальнейшем большинство задач будет носить дискретный характер.
2.3 Дискретная динамическая модель оптимального распределения ресурсов
При дискретном
вложении ресурсов
может возникнуть
вопрос о выборе
шага
 в изменении
переменных
управления.
Этот шаг может
быть задан или
определяется
исходя из требуемой
точности вычислений
и точности
исходных данных.
В общем случае
эта задача
сложна, требует
интерполирования
по таблицам
 на предыдущих
шагах вычисления.
Иногда предварительный
анализ уравнения
состояния
позволяет
выбрать подходящий
шаг
,
а также установить
предельные
значения
,
для которых
на каждом шаге
нужно выполнить
табулирование.
Рассмотрим двумерную задачу, аналогичную предыдущей, в которой строится дискретная модель ДП процесса распределения ресурсов.
Задача
3. Составить
оптимальный
план ежегодного
распределения
средств между
двумя предприятиями
в течение трёхлетнего
планового
периода при
следующих
условиях: 1)
начальная сумма
составляет
400; 2) вложенные
средства в
размере x
приносят на
предприятии
I доход
и возвращаются
в размере
60% от x, а
на предприятии
II—соответственно
и 20%; 3) ежегодно
распределяются
все наличные
средства, получаемые
из возвращенных
средств: 4)
функции
и
заданы в табл.
1:
Таблица 9
|
x
|
50 | 100 | 150 | 200 | 250 | 300 | 350 | 400 |
|
|
6 | 10 | 15 | 26 | 28 | 38 | 45 | 49 |
|
|
8 | 12 | 20 | 28 | 35 | 40 | 46 | 48 |

Модель динамического программирования данной задачи аналогична модели, составленной в задаче 1.
Процесс
управления
является трехшаговым.
Параметр
— средства,
подлежащие
распределению
в k-м
году (k=1,
2, 3). Переменная
управления
— средства,
вложенные в
предприятие
I в k-м году.
Средства, вложенные
в предприятие
II в k-м году,
составляют
 .
Следовательно,
процесс управления
на k-м
шаге зависит
от одного параметра
(модель одномерная).
Уравнение
состояния
запишется в
виде
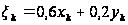 , (2.8)
а функциональные уравнения – в виде
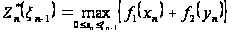 , (2.9)
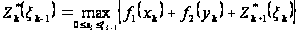 . (2.10)
Попытаемся
определить
максимально
возможные
значения, для
которых необходимо
проводить
табулирование
на k-м шаге
(k=1,
2, 3). При
 из уравнения
(2.8) определяем
максимально
возможное
значение
 ;
имеем
=0,6-400= 2400 (все средства
вкладываются
в предприятие
I). Аналогично,
для
 получаем предельное
значение
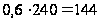 .
Пусть интервал
изменения
совпадает с
табличным, т.
е.
=50.
Составим таблицу
суммарной
прибыли на
данном шаге:
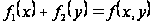 (см.
табл. 2). Это
облегчит дальнейшие
расчеты. Так
как
 ,
то клетки,
расположенные
по диагонали
таблицы, отвечают
одному и тому
же значению,
указанному
в 1-й строке (в
1-м столбце) табл.
2. Во 2-й строке
таблицы записаны
значения
,
а во 2-м столбце
— значения
 ,
взятые из табл.
1. Значения в
остальных
клетках таблицы
получены сложением
чисел
и
.
стоящих во 2-й
строке и во 2-м
столбце и
соответствующих
столбцу и строке,
на пересечении
которых находится
данная клетка.
Например, для
=150
получаем ряд
чисел: 20—для
x=0, у=150;
18—для x=50,
y==100; 18— для
x=100, y=50;
15—для x=150,
y=0.
Таблица 9
|
x y |
0 | 50 | 100 | 150 | 200 | 250 | 300 | 350 | 400 |
| 0 | 0 | 6 | 10 | 15 | 26 | 28 | 38 | 45 | 49 |
| 50 | 8 | 14 | 18 | 23 | 34 | 36 | 46 | 53 | |
| 100 | 12 | 18 | 22 | 27 | 38 | 40 | 50 | ||
| 150 | 20 | 26 | 30 | 35 | 46 | 48 | |||
| 200 | 28 | 34 | 38 | 43 | 54 | ||||
| 250 | 35 | 41 | 45 | 50 | |||||
| 300 | 40 | 46 | 50 | ||||||
| 350 | 46 | 52 | |||||||
| 400 | 48 | ||||||||
Аналогичную
таблицу полезно
подготовить
и для расчетов
по формуле
(2.8). Расчет
приведен в
табл.3.
Таблица 9
|
x y |
0 | 50 | 100 | 150 | 200 | 250 | 300 | 350 | 400 |
| 0 | 0 | 30 | 60 | 90 | 120 | 150 | 180 | 210 | 240 |
| 50 | 10 | 40 | 70 | 100 | 130 | 160 | 190 | 220 | |
| 100 | 20 | 50 | 80 | 110 | 140 | 170 | 200 | ||
| 150 | 30 | 60 | 90 | 120 | 150 | 180 | |||
| 200 | 40 | 70 | 100 | 130 | 160 | ||||
| 250 | 50 | 80 | 110 | 140 | |||||
| 300 | 60 | 90 | 120 | ||||||
| 350 | 70 | 100 | |||||||
| 400 | 80 | ||||||||
Проведем условную оптимизацию по обычной схеме.
3-й шаг. Основное уравнение (2.9)
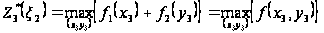
решим с помощью
табл. 2. Как
указывалось
выше,
 .
Просмотрим
числа на диагоналях,
соответствующих
 ;
50; 100; 150 и на каждой
диагонали
выберем наибольшее.
Это и есть
 .
В 1-й строке находим
соответствующее
условное оптимальное
управление.
Данные оптимизации
на 3-м шаге поместим
в основную
таблицу (табл.
4). В ней введен
столбец
,
который в дальнейшем
используется
при интерполяции.
Оптимизация 2-го шага проведена в табл. 5 согласно уравнению вида (2.10):
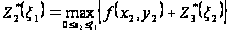 .
Таблица 9 (основная)
|
|
3-й шаг | 2-й шаг | ||||
|
|
|
|
|
|
|
|
| 8 | 10,8 | |||||
| 50 | 8 | 50 | 10,8 | 50 | ||
| 6 | 9,6 | |||||
| 100 | 14 | 50 | 20,4 | 50 | ||
| 6 | 8,0 | |||||
| 150 | 20 | 0 | 28,4 | 100 | ||
| 14 | ||||||
| 200 | 42,4 | 200 | ||||
| 9,2 | ||||||
| 250 | 51,6 | 200 | ||||


Таблица 9
|
|
50 | 100 | 150 | ||||||
|
|
0 | 50 | 0 | 50 | 100 | 0 | 50 | 100 | 150 |
|
|
50 | 0 | 100 | 50 | 0 | 150 | 100 | 50 | 0 |
|
|
10 | 30 | 20 | 40 | 60 | 30 | 50 | 70 | 90 |
|
|
8 | 6 | 12 | 14 | 10 | 20 | 18 | 18 | 15 |
|
|
1,6 | 4,8 | 3,2 | 6,4 | 9,2 | 4,8 | 8 | 10,4 | 12,8 |
|
|
9,6 | 10,8 | 15,2 | 20,4 | 19,2 | 24,8 | 26 | 28,4 | 27,8 |


Продолжение
|
|
200 | 250 | |||||||||
|
|
0 | 50 | 100 | 150 | 200 | 0 | 50 | 100 | 150 | 200 | 250 |
|
|
200 | 150 | 100 | 50 | 0 | 250 | 200 | 150 | 100 | 50 | 0 |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||||||