Акустичний мікшерний пульт
Витрати на придбання матеріалів по кожному найменуванню визначаються на основі технічної норми витрат і відпускної ціни одиниці матеріалу (за прайс-листами фірм-постачальників - ЧП "VD-mais", м. Київ; ВАТ "Таберу", м. Москва). Усі розрахунки зведені в таблиці 6.6, де введена стаття "Невраховані матеріали", частка яких складає 10% від вартості всіх матеріалів.
Тип виробництва - серійне (1000 шт. у рік).
Транспортно-заготівельні витрати визначаються в процентному відношенні від вартості матеріалів. Норматив цих витрат приймається по даним підприємства, на якому виготовляється прилад, і в даному випадку складає 5 %. Витрати на покупні вироби і напівфабрикати визначаються аналогічно витратам на матеріали, виходячи з оптових цін і необхідної кількості.
Розрахунок витрат на покупні комплектуючі вироби та напівфабрикати
Витрати по цій статті розраховуються аналогічно витратам на матеріали, виходячи з необхідної кількості покупних виробів, напівфабрикатів і їхніх цін.
Розрахунки необхідних витрат за даною статтею зведено до таблиці 6.7.
Таблиця 6.7 - Розрахунок витрат на покупні комплектуючі вироби й напівфабрикати
| № | Вироби та напівфабрикати | Марка | Од. виміру |
Норма витрат на виріб |
Ціна одиниці, грн. |
Сума, грн. |
| 1 | Резистор SMD | 0603 | шт | 144 | 0,1 | 14,4 |
| 2 | Конденсатор SMD | 0603 | шт | 44 | 0,1 | 0,44 |
| 3 | Конденсатор електроліт. | К50-16 | шт | 63 | 0,4 | 25,2 |
| 4 | Операційний підсилювач | ВА4558 | шт | 10 | 1,0 | 10,0 |
| 5 | Світлодіод | АЛ307Б | шт | 22 | 0,8 | 17,6 |
| 6 | Діод | 2Д-106А | шт | 4 | 0,5 | 2,0 |
| 7 | Трансформатор | шт | 1 | 10,0 | 10,0 | |
| 8 | Мікросхема | СХА1352AS | шт | 3 | 5,0 | 15,0 |
| 9 | Мікросхема | LM3915 | шт | 4 | 3,0 | 12,0 |
| 10 | Потенціометр | PTF60152A | шт | 3 | 5,0 | 15,0 |
| 11 | Потенціометр | PTV142B-4 | шт | 22 | 2,5 | 55,0 |
| 12 | Стабілізатор | LM7815 | шт | 2 | 1,0 | 2,0 |
| 13 | Гвинти | М3 | шт | 40 | 0,005 | 0,2 |
| 14 | Роз’єм 220 | IEC 320 C13 | шт | 1 | 2 | 2,0 |
| 15 | Роз’єм | RCAx4 | шт | 3 | 1 | 3,0 |
| Разом | 183,84 | |||||
| Невраховані вироби, 10% | 18,38 | |||||
| Транспортно заготівельні витрати, 5% | 9,19 | |||||
| Всього | 211,41 | |||||
Основна заробітна плата.
Основна заробітна плата виробничих робітників включає тарифну заробітну плату і надбавки як добуток норм часу та часових тарифних ставок робітників відповідних розрядів. Надбавки і доплати приймаються в розмірі 40% від тарифної за робітної плати.
Витрати на цією статтею розраховуються по кожному виді робіт (операцій) залежно від норми часу (нормативної трудомісткості) і погодинної тарифної ставки робітників.
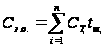
де Ст. - тарифна ставка для і-го виду робіт (операцій), грн;
t – норма часу, для і-го виду робіт (операцій), н. годин.
Перелік робіт (операцій) відповідає технологічному процесу виробництва виробу (блоку, вузла). Норми часу для монтажних і складальних робіт визначаються типовими нормами часу на складально-монтажні роботи. Результати зведені в таблицю 6.8.
Таблиця 6.8 - Розрахунок основної заробітної плати
| Операція |
Кількість однорідних операцій |
Норма часу, год. |
Годинна та- рифна став- ка, грн. |
Сума зароб. плати, грн. |
| Збирання корпуса | 1 | 0,3 | 3,0 | 0,9 |
| Встановлення сигнальних розўємів | 1 | 0,5 | 3,5 | 1,75 |
| Встановлення розўємів живлення | 1 | 0,4 | 3,5 | 1,4 |
| Встановлення плати живлення | 1 | 0,25 | 4,6 | 1,15 |
| Встановлення інших плат | 1 | 0,7 | 3,5 | 2,45 |
| З’єднання розўємів живлення з платою живлення | 1 | 2 | 3,0 | 6,0 |
| З’єднання сигнальних розўємів з платами | 1 | 2 | 4,0 | 8,0 |
| Встановлення верхньої кришки | 1 | 0,5 | 3,0 | 1,5 |
| Встановлення елементів керування | 1 | 0,5 | 3,0 | 1,5 |
| Разом | 24,65 | |||
| Інші невраховані роботи 20% сумарної трудомісткості врахованих | 4,93 | |||
| Разом | 29,58 | |||
| Надбавки і доплати 40% від тарифної зарплати | 11,83 | |||
| Всього | 41,41 | |||
Додаткова заробітна плата.
Витрати в цій статті визначаються у відсотках до основної заробітної плати:
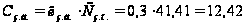 грн.,
де
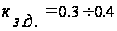 –
коефіцієнт,
що враховує
додаткову
зарплату.
Відрахування на соціальне страхування.
По діючим нормативами відрахування на соціальне страхування становлять 37% від суми основної й додаткової заробітної плати:
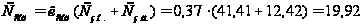 грн.,
де
 –
коефіцієнт,
що враховує
відрахування
на соціальні
потреби.
Загальновиробничі витрати.
З огляду на,
що собівартість
виробу визначається
на ранніх стадіях
його проектування
в умовах обмеженої
інформації
щодо технології
виробництва
й витрат на
його підготовку
в загальновиробничі
витрати включаються,
крім власне
цих витрат,
витрати на
освоєння основного
виробництва,
відшкодування
зношування
спеціальних
інструментів
і пристроїв
цільового
призначення,
утримання й
експлуатацію
встаткування.
При цьому
загальновиробничі
витрати визначаються
у відсотках
до основної
заробітної
плати. При такому
комплексному
составі загальновиробничих
витрат їхній
норматив ( ) досягає 200–300%:
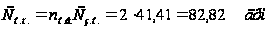
Адміністративні витрати
Ці витрати відносяться на собівартість виробу пропорційно основній заробітній платі і на приладобудівних підприємствах вони становлять (nа.в.) 100-200%:
Са.в. = nа.в.Сз.о. = 1*41,41 = 41,41 грн.
Комерційні витрати.
Витрати по цій
статті визначаються
у відсотках
до виробничої
собівартості
(звичайно,
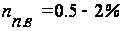 ),
 - сума по всім
наведеними
вище статтями
калькуляції,
представляє
повну собівартість
продукції.
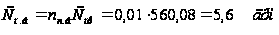
Отримана сума по перерахованим статтям калькуляції представляє собою повну собівартість, яка відображає всі затрати підприємства, зв'язані з виготовленням і реалізацією продукції.
Результати виконаних розрахунків приводяться в таблиці 6.9.
Таблиця 6.9 - Розрахунок собівартості
| № | Статті витрат |
Сума, грн. |
Питома вага, % |
| 1. | Основні матеріали | 150,69 | 27 |
| 2. | Закупівельні вироби та напівфабрикати | 211,41 | 37,3 |
| 3. | Основна заробітна плата виробничих робітників | 41,41 | 7,3 |
| 4. | Додаткова заробітна плата | 12,42 | 2 |
| 5. | Відрахування на соціальне страхування | 19,92 | 3,5 |
| 6. | Загальновиробничі витрати | 82,82 | 14,6 |
| 7. | Адміністративні | 41,41 | 7,3 |
|
Виробнича собівартість |
560,08 | 99 | |
| 8. | Комерційні витрати | 5,6 | 1 |
|
Повна собівартість |
565,68 |
100 |
6.4 Визначення ціни на нову продукцію
На ранніх стадіях проектування використовуються різні методи ціноутворення, однак найпоширенішим уважається метод лімітних цін, відповідно до якого визначається верхня й нижня границя ціни.
6.5 Нижня границя ціни
Нижня границя ціни (ЦН.Г.) захищає інтереси виробника продукції й передбачає, що ціна повинна покрити витрати виробника, пов'язані з виробництвом і реалізацією продукції, і забезпечити рівень рентабельності не нижче того, котрий має підприємство при виробництві вже освоєної продукції.
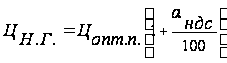
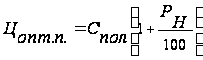
де
 –
оптова ціна
підприємства,
грн.;
 – повна собівартість
виробу, грн.;
 – нормативний
рівень рентабельності,
15%;
 – податок на
додану вартість,
20%.
У такий спосіб одержуємо:
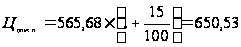 грн.
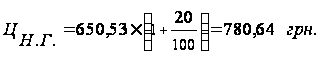
Верхня границя ціни.
Верхня границя ціни (ЦВ.Г.) захищає інтереси споживача й визначається тією ціною, що споживач готовий сплатити за продукцію із кращими споживчими якостями.
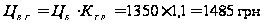
де ЦБ – ціна базового виробу, грн., ЦБ =1350 грн.;
Кт.р. - рівень якості нового виробу щодо базового.
Договірна ціна.
Договірна ціна (Цдог) може бути встановлена за домовленістю між виробником і споживачем в інтервалі між нижніми й верхньої лімітними цінами.
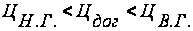
В обраному інтервалі
780,64 < Цдог < 1485
визначаємо Цдог=1100 грн.
6.6 Аналіз собівартості продукції
Собівартість продукції має важливе значення для підприємства. Вона показує, наскільки ефективно використовуються засоби та предмети праці при виготовлені продукції. Від собівартості залежать такі показники підприємства, як прибуток та рівень рентабельності, тому аналіз собівартості виступає як важливий інструмент пошуку нових резервів підвищення ефективності підприємства.
Основна частина витрат приходиться на статтю "Покупні комплектуючі вироби та напівфабрикати". Це в першу чергу пов'язано з тим, що даний пристрій складається з великої кількості складових частин. Серед цих частин є кілька досить коштовних елементів.
По характеру залежності від об'єму виробництва всі витрати діляться на умовно-постійні та умовно-змінні. Витрати, абсолютне значення яких в розрахунку на річний об'єм випуску постійні або зменшуються пропорційно зміні випуску, а в розрахунку на одиницю продукції залишаються практично незмінними, відносять до умовно-змінних (основні матеріали, напівфабрикати, заробітна плата основним робочим). Витрати, абсолютне значення яких в розрахунку на річний об'єм випуску значно не змінюються, а доля, яка приходиться на одиницю продукції, обернено пропорційна річному об'єму випуску, відносять до умовно-постійних (утримування та експлуатація обладнання, цехові, загальнозаводські). Постійні затрати залишаються незмінними до певного рівня збільшення виробництва. Із-за значних змін збільшення об'єму виробництва, які зв'язані зі змінами виробничої і організаційної структури виробництва, змінюється величина витрат, які відносяться до постійних. Тоді повна собівартість продукції складе:
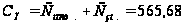 грн..
де Сзм = 0,77*СП = 435,57 грн. – розмір умовно-змінної частини собівартості;
Спост = 0,23*СП = 130,11 грн. – розмір умовно-постійної частини собівартості.
Собівартість річного випуску продукції складе:
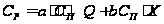
де

 -
повна собівартість
одиниці продукції,
грн;
 - умовно-змінна
частина собівартості:
=(0,27+0,373+0,073+0,02+0,035)·100%=77%;
 - умовно-постійні
витрати
=23%;
Х - виробнича потужність підприємства X=1500 ед./рік;
 - річний обсяг
випуску продукції
=1000
ед./рік;
Ср = 0,77*565,68*1000 + 0,23*565,68*1500 = 630 733,2 грн.
Вартість річного випуску продукції:
Qр = Цдог*Q = 1100*1000 = 1 100 000 грн.
6.7 Визначення рівня беззбитковості виробництва продукції й прибутку від її реалізації
Графік беззбитковості виробництва відображає вплив на прибуток об'ємів виробництва, ціни продажу і собівартості продукції при розділенні витрат на умовно постійні та умовно змінні.
Побудуємо цей графік, визначимо при якому обсязі продукції (Q1) виторг від реалізації продукції та її собівартість співпадають, що відповідає беззбитковості виробництва, та визначимо обсяг продукції (Q2) при якому буде досягнутий запланований рівень рентабельності.
Аналітично Q1 та Q2 можуть бути визначені за формулами:

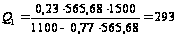 од.
Обсяг продукції при якому буде досягнутий запланований рівень рентабельності:
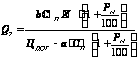
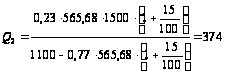 од.
Річний прибуток при досягненні запланованого рівня рентабельності складе:
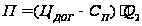
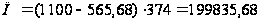 грн.
Побудуємо
графік на якому
покажемо значення
 й
 :
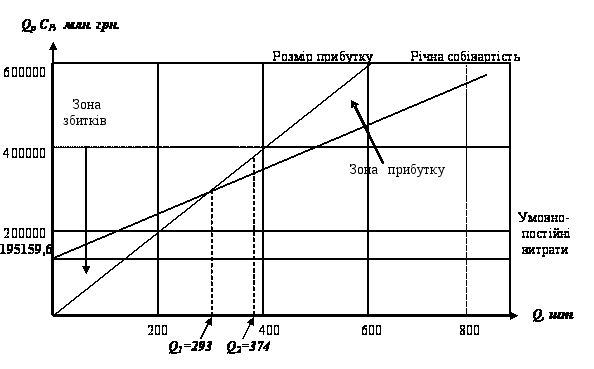
Рис. 6.1 - Графік безбитковості
Проаналізувавши графік беззбитковості виробництва, ми бачимо, що запланований річний випуск в 1000 шт. знаходиться після точки беззбитковості (293 шт.), а при випуску 374 штук буде досягнуто запланований рівень рентабельності. Оскільки при досягненні запланованої рентабельності використовується не вся виробнича потужність, можна зробити висновок про збільшення рівня рентабельності. Але варто враховувати, що витрати можуть змінитися по не залежним від підприємства причинам (зміна цін на матеріали, робочу силу, покупні вироби й т.д.). Розміри прибутку також будуть залежати від дій конкурентів.
6.8 Економічна ефективність проекту
Ефективність проектів оцінюють за допомогою різних показників, основними з яких є:
чистий дисконтований дохід;
період окупності витрат;
індекс прибутковості.
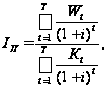
Індекс прибутковості характеризує співвідношення дисконтованих грошових потоків і величини початкових інвестицій у проект:
де i - норма дисконту, що дорівнює прийнятній для інвестора нормі доходу на капітал (20%);
t - номер кроку розрахунку (t = 0, 1, 2,..., Т);
Т – розрахунковий період, рівний часу реалізації проекту;
Wt – грошовий потік на t-ом кроці розрахунків, грн;
Kt – капіталовкладення на t-ом кроці, грн;
Оскільки інвестиції в проект здійснюються одноразово, візьмемо разові витрати рівні 0,4Qp.
Проект планується для реалізації на 3 роки, тому візьмемо T=3.
Wt=Пч+A,
де А – амортизаційні відрахування, грн (візьмемо їх приблизно рівними 10% від CP);
Пч – чистий прибуток, грн:
Пч= П(1-αп),
де αп – ставка податку на прибуток (становить 25%);
П – прибуток, що підлягає оподаткуванню.
Врахуємо податок на додану вартість:
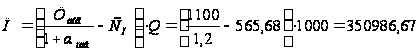
У такий спосіб Пч= 350986,67x0,75=263240 грн.
Wt=263240+63073,32=326313,32 грн
Kt=0,4x1100000=440000 грн
Індекс прибутковості нашого проекту дорівнює:
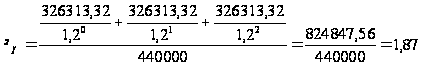
Оскільки індекс рентабельності > 1, проект рекомендується для впровадження
Період окупності розраховується по формулі:
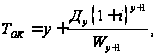
де y - останній рік, коли грошовий потік Д приймає від’ємне значення;
Wy+1 – значення грошового потоку в році y+1.
Таким чином, період окупності нашого проекту складе:
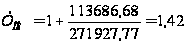 року
 Отже,
зважаючи на
приведені вище
розрахунки
(собівартості,
конкурентоспроможності,
оцінки рівня
якості виробу,
визначення
його ціни і
прибутку, який
можливо отримати),
як з технічних
вимог так і з
економічної
сторони, можна
говорити про
те, що виготовлення
даного приладу
доцільне. При
цьому можливе
отримання
високого рівня
прибутків на
протязі визначеного
терміну, при
умові дотримання
розрахованих
обсягів виробництва
та ціни виробу.
Покращення
технічних
показників,
призведе до
підвищення
конкурентноспроможності.
Повна собівартість складає 565,68 грн.
Нижня межа ціни - Цнм = 780,64 грн.
Верхня межа ціни - Цвм =1485 грн.
Договірна ціна - Цдог =1100 грн.
Обсяг продукції при якому прибуток дорівнює нулю - Q1 = 293 од.
Обсяг продукції при якому буде досягнуто запланований рівень рентабельності - Q2 = 374 од.
Термін окупності проекту Ток складає 1,42 роки.
Шляхи зниження собівартості:
оптимізація електричної, принципової, функціональної схем;
покращення якісних характеристик окремих вузлів пристрою;
вибір та обґрунтування найбільш досконалих та економічних технологічних процесів і методів організації виробництва.
7. Охорона праці
В даному дипломному проекті проводиться розробка пристрою мікшерного пульта. Виконаємо оцінку потенційно шкідливих і небезпечних виробничих чинників, що виникають при розробці, виробництві та експлуатації пристрою. На підставі цих оцінок необхідно розробити заходи щодо зменшення шкідливих впливів цих факторів на людину як в процесі експлуатації виробу, так і при його виробництві. Враховуючи те, що в технічній частині дипломного проекту, при розробці мікшерного пульта були розглянуті усі вимоги ДСН3.3.6.037-99 щодо можливого небезпечного впливу акустичного шума, то в першу чергу, розглянемо найбільш небезпечні фактори, що виникають при технологічному процесі пайки, а також розглянуті можливі комплексні заходи щодо запобігання впливу цих факторів на людину і навколишнє середовище. Також розглянуто питання пожежобезпеки.
7.1 Виявлення небезпечних та шкідливих виробничих факторів при розробці, виготовленні та експлуатації приладу
Основні шкідливі та небезпечні виробничі фактори.
Проаналізуємо потенційно шкідливі і небезпечні фактори, що виникають при виготовленні даного пристрою і, зокрема, в процесі ручної пайки.
Одним з найбільш небезпечних і шкідливих факторів є пайка виводів радіо компонентів. При пайці використовуємо припій ПОС–61, до складу якого входить свинець, що відноситься до першого класу небезпеки. Процесу пайки притаманні шкідливі та небезпечні фізичні, хімічні, біологічні і психофізичні фактори. Спільна дія декількох останніх може привести до травмування і профзахворювань, і так само до виникнення пожеж, вибухів.
Потенційно небезпечними і шкідливими виробничими факторами при ручній пайці є:
пил і загазованість в повітрі робочої зони;
наявність інфрачервоного випромінювання від паяльника;
незадовільна освітленість робочих місць або підвищеною яскравістю світла;
незадовільні метеорологічні умови в робочій зоні;
вплив бризів та крапель розплавленого припою;
група психологічних шкідливих виробничих факторів: напруженість праці,
нервово–психічні перевантаження;
можливість поразки електричним струмом.
Аналіз біологічної дії небезпечних та шкідливих факторів
Ручна пайка супроводжується забрудненням повітряного середовища аерозолем припою. Знаходячись у запиленій атмосфері, робітники піддаються впливу пилу та пару, шкідливі речовини осідають на шкірному покриві, попадають на слизову оболонку порожнини рота, очей, верхніх дихальних шляхів, зі слиною заковтуються в травний тракт, вдихаються в легені. Поряд із забрудненням повітряного середовища забруднюються робочі поверхні й одяг робітників. Ступінь впливу аерозолів залежить від хімічного складу. Більшість елементів, що входять до складу застосовуваних припоїв, є шкідливими для здоров'я та життя людини. У розроблювальному технологічному процесі застосовується припій ПОС-61 ГОСТ1499-79. Пайка проводиться електропаяльником потужністю 36 Вт. До складу припою входить 60–62% олова, інше - свинець. Біологічна дія, клас небезпеки і ГДК в повітрі робочої зони вихідних компонентів, що входять до складу аерозолю приведені в табл.6.1.
Біологічна дія, клас небезпеки і ГДК у повітрі робочої зони вихідних компонентів, що входять до складу аерозолю.
Таблиця 7.1 - Біологічна дія, клас небезпеки і ГДК в повітрі робочої зони
| Компоненти | Характер токсичності дії | Клас небезпеки | ГДК у повітрі робочої зони, мг/м3 |
| Свинець | При отруєнні спостерігається поразка нервової системи, крові, серцево-судинної системи, шлунково-кишкового тракту, статевої системи. | 1 | 0,01 |
| Олово | Поразка бронхів. При тривалому впливі можливий пневмоконіоз. | 3 | 10,0 |
| Спирт етиловий | Має наркотичну і дратівну дію при тривалому контакті. | 4 | 1000 |
| Каніфоль соснова | Має дратівну дію. При тривалому впливі на шкіру викликає дерматит. | - | - |
7.2 Визначення концентрації аерозолю свинцю
Як видно з таб.7.1 найбільш небезпечною речовиною аерозолю є свинець. Виходячи з вищесказаного, небезпека процесу визначається токсичністю свинцю, причому наявність олова знижує токсичний ефект.
Зробимо розрахунок концентрації аерозолю свинцю в повітрі робочої зони. На робочих місцях питоме утворення аерозолю свинцю при пайці електропаяльником з потужністю 36 Вт складає 0,02 мГ/100 пайок. Концентрація аерозолю в атмосфері складає:
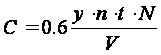 ,де
y = 0,02 мГ/100 пайок - питоме утворення свинцю; n =4 - кількість пайок за хвилину, шт.; t = 8 год. - тривалість зміни; N = 1 - кількість робочих місць, де ведеться пайка, шт.; V =22,5 м3 - об’єм приміщення.
С = 0,6∙0,02∙4∙8∙1/22,5 = 0,017 мг/м3 > 0,01мг/м3.
З приведеного розрахунку видно, що концентрація аерозолю свинцю перевищує ГДК, тому необхідні відповідні заходи щодо поліпшення умов праці.
Оцінка впливу інфрачервоного випромінювання
Зробимо перевірочний розрахунок інтенсивності інфрачервоного випромінювання від паяльника. При пайці використовується припій ПОС–61.
Його температура плавлення дорівнює 190С0. Температура паяльника повинна бути на 40С0 більше і дорівнює 230С0. Знайдемо довжину хвилі максимальної інтенсивності випромінювання:
l = 2,88/T,
де l - довжина хвилі, мм; Т - температура випромінюючої поверхні, К.
l = 2,88 / 503 = 5,73 мкм.
Випромінювання такої довгої хвилі поглинається шкірним покривом людини, в результаті чого підвищується температура шкіри і підшкірних тканин. Визначимо площу поверхні випромінювання.
S=p (d1∙l1+d2∙l2),
де S - площа випромінюючої поверхні, м2, d1 – діамерт жала паяльника, d2 – діаметр нагріваючого елемента, l1, l2 – довжини відповідно.
d1= 0,004м; l1=0,03м; d2=0,01м; l2=0,03м.
S =3,14∙(0,004∙0,03+0,01∙0,08)=0,00289м2.
Визначимо інтенсивність опромінення. Якщо відстань від джерела випромінювання до людини r = 0,1м > rmin = 0,054м, то застосуємо точковий метод розрахунку.
q = 0,91∙S∙[(T/100)4 – A]/r2.
А = 85 - для шкірного покриву людини.
q = 0,91∙0.0021∙[(503/100)4 – 85]/0,12=106,1 Вт/м2.
При довжині хвилі l = 5,76 мкм; qдоп = 120 Вт/м2. Розраховане q < qдоп, тому додаткових заходів захисту не потрібно.
Параметри мікроклімату
Виконувані роботи при пайці згідно з ДСН 3.3.6.042-99 відповідають категорії II, а робота - сидяча, з підняттям ваги до 1кг. Розглядається холодний період року.
Таблиця 7.2 - Параметри мікроклімату
| Назва | Припустимі параметри | Фактичні параметри |
| Температура повітря | 21–25 0С | 20–25 0С |
| Швидкість руху повітря | 0,1м/з | 0.1м/з |
| Відносна вологість повітря | 55% | 50% |
Параметри мікроклімату, як видно з табл.7.2, для даної робочої зони відповідають нормам за ДСН 3.3.6.042–99.
Перевірка освітленості на робочому місці
Розрахунок природної освітленості на робочому місці. За СНиП ІІ–4–79/85 для найменшого об’єкта в 0,3-0,5мм, який розрізняють, значення коефіцієнта природної освітленості (КПО) повинне бути еIII=1,2% (сумісно). Метою розрахунку умов освітленості є перевірка їх відповідності СНиП ІІ–4–79/85. При бічному однобічному освітленні нормується мінімальне значення КПО в точці, що розташована в одному метрі від стіни, найбільш віддаленої від світлових прорізів, на перетинанні характерного розрізу площини приміщення і робочої поверхні. Характерний розріз приміщення - поперечний розріз через середину приміщення, площина якого перпендикулярна площини світлових прорізів. Умовна робоча поверхня - горизонтальна, розташована на висоті 0,8 м від підлоги.
Нормативне значення КПО для будинків, розташованих у I, II, III, IV поясах (м. Київ - IV пояс) визначається за формулою:
ен IV = E н III m c,
де ен III - значення КПО для III пояса; m = 0,9 - коефіцієнт світлового клімату, для Києва c = 0,95 - коефіцієнт сонячності клімату.
е н IV = 1,2∙0,9∙ 0,95 = 1,71 %.
Округляємо до 1,7%.
Фактичне значення ер при бічному освітленні (конфронтуючий будинок відсутній):
ер = еб∙q∙r1∙T0/Kз,
де T0 - загальний коефіцієнт світлопропускання, дорівнює T0 = T1 T2∙T3∙T4 T5,
T1 - коефіцієнт світлопропускання матеріалу остеклення (подвійна шибка
Т1 = 0,8), T2 - коефіцієнт, що враховуює втрати світла в