Радиочастотная идентификационная метка на поверхностных акустических волнах
Таблица 3.11 – Расчет затрат на основную заработную плату
| № | Операции | Трудоемкость, мин | Разряд | Часовая тарифная ставка, руб./час | Затраты на заработную плату, руб. |
| 1 | Химическая обработка | 0,101 | 4 | 60,8 | 0,1105344 |
| 2 | Напыление металлической пленки | 0,025 | 5 | 70,2 | 0,03159 |
| 3 | Процесс фотолитографии (формирование электродных структур и кодирование) | 0,102 | 6 | 79,6 | 0,1461456 |
| 4 | Измерение параметров ВШП | 0,1 | 5 | 70,2 | 0,12636 |
| 5 | Резка пьезопластины | 0,011 | 5 | 70,2 | 0,0138996 |
| 6 | Корпусировка | 0,011 | 5 | 70,2 | 0,0138996 |
| 7 | Приварка антенны | 0,061 | 5 | 70,2 | 0,0770796 |
| 8 | Измерение парам. готовой метки | 0,1 | 4 | 60,8 | 0,10944 |
| Итого | 0,511 | - | 0,6289488 | ||
Фонд заработной платы основных рабочих составляет
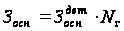 =1257898
руб.
Заработная плата вспомогательных рабочих
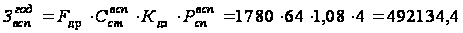 руб.,
где
 – часовая ставка
среднего разряда
вспомогательных
рабочих;
 – действительный
годовой фонд
рабочего времени
одного рабочего.
Заработная плата вспомогательных рабочих на одну метку:
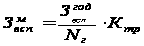 =492134,4*1/2000000=0,2460672
руб,
где – удельный
коэффициент
трудоемкости
годовой программы
изделия в годовой
трудоемкости
участка.
Заработная плата ИТР и служащих
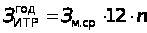 =11000*12*1=132
т.руб.,
где
 – средняя месячная
зарплата ИТР
по статистическим
данным;
 – количество
ИТР.
Заработная плата ИТР и служащих, приходящаяся на одну метку:
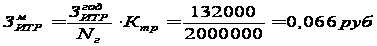 .
Единый социальный налог
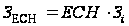 ,
(3.12)
где – фонд заработной
платы i-ой
категории
работающих,
ЕСН – единый
социальный
налог (ставка).
Результаты расчетов представлены в таблице 3.12.
Таблица 3.12 – Расчет численности работающих и заработной платы
| Наименование категории работников | Количество человек | На программу | На метку | ||
| Основная зарплата, руб. | ЕСН, руб. | Заработная плата, руб. | ЕСН, руб. | ||
| 1.Основные рабочие | 17 | 1257898 | 327053,48 | 0,62895 | 0,1635267 |
| 2.Вспомогательные рабочие | 4 | 492134,4 | 127954,94 | 0,24607 | 0,0639775 |
| 3.ИТР и служащие | 1 | 132000 | 34320 | 0,066 | 0,01716 |
| Итого | 22 | 1882032,4 | 489328,42 | 0,941016 | 0,2446642 |
Затраты на силовую электроэнергию, идущую на технологические цели рассчитываются как:
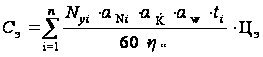 (3.13)
где
 – суммарная
мощность
электродвигателей
на i-й единице
оборудования;
 – коэффициент
использования
э/двигателей
по мощности
(
 );
 – средний
коэффициент
загрузки э/двигателей
по времени (
 );
 –
коэффициент,
учитывающий
потери электроэнергии
в сети завода
(
 );
 – норма
машинного
времени на
операцию, мин;
 – средний КПД
электродвигателей
i-го вида
оборудования
(
 );
 – стоимость
1 кВт ч энергии,
руб.
Сэ=2,9*(0,1*10+0,02*65+0,1*5+0,1*0,8+0,01*25+0,01*1,8+0,06*6+0,1*0,2)*0,75*0,7*1,1/60*0,8=0,12309 руб.;
Затраты на амортизацию определяются по формуле
 =
332664/2000000=0,16633
руб.,
где – амортизация
производственного
оборудования
(данные таблицы
10).
Расчет общепроизводственных расходов:
 ,
(3.14)
где
 – расходы на
содержание
и эксплуатацию
оборудования,
включающие
затраты на
ремонт оборудования
и на смазочно-обтирочные
материалы;
 – затраты на
эксплуатацию
технологической
оснастки, включающие
затраты на
эксплуатацию
специальных
приспособлений,
затраты на
эксплуатацию
режущего и
мерительного
инструмента;
 – затраты на
содержание
помещения с
учетом освещения,
канализации,
обеспечение
горячей и холодной
водой принимаются
укрупнено из
расчета 20 % от
балансовой
стоимости
производственных
площадей.
 – прочие расходы
принимаются
в размере 0,5 % от
всей суммы
общепроизводственных
расходов.
Расчет общепроизводственных расходов сводится в таблицу 3.13.
Таблица 3.13 – Расчет затрат на общепроизводственные расходы
| Статья затрат | На метку, руб. | На программу, руб. |
| Расходы на содержание и эксплуатацию оборудования, в том числе | 0,12487 | 249747 |
| 1) затраты на ремонт оборудования | 0,11352 | 227043 |
| 2) затраты на смазочно-обтирочные | 0,01135 | 22704 |
| Затраты на оснастку, в том числе | 0,00821 | 16420 |
| 1) затраты на эксплуатацию приспособлений | - | - |
| 2) затраты на режущий инструмент | 0,00322 | 6440 |
| 3) затраты на мерительный инструмент | 0,00499 | 9980 |
| Затраты на содержание помещений | 0,0132 | 26400 |
| Зарплата ИТР и вспомогательных рабочих | 0,31207 | 624134 |
| ЕСН ИТР и вспомогательных рабочих | 0,08114 | 162275 |
| Прочие расходы | 0,0027 | 5395 |
| Итого общепроизводственные расходы | 0,54219 | 1084372 |
Расходы на содержание и эксплуатацию оборудования:
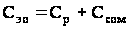 =0,11352+0,01135=0,12487
руб.
Затраты на ремонт оборудования определяются как:
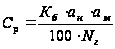 =2772200*0,063*1,3/2000000=0,11352
руб.
где
 – балансовая
стоимость
оборудования,
относимая на
метку, руб. (данные
таблицы 10);
 – норма
амортизационных
отчислений
на капитальный
и средний ремонты
(норматив), %;
 – коэффициент,
учитывающий
затраты на
малые ремонты
и осмотры;
 – годовая
программа
выпуска детали.
Затраты на смазочно-обтирочные материалы укрупнено могут быть приняты в размере 8-10 % от затрат на ремонт оборудования:
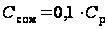 =0,1*0,11352=0,01135руб.
Затраты на эксплуатацию технологической оснастки
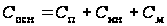 =0,00322+0,085534=0,013
руб.
Затраты на эксплуатацию специальных приспособлений (таковых нет)
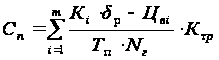 =0;
где
 – балансовая
стоимость
приспособления
i-го вида;
 – коэффициент,
учитывающий
затраты на
ремонт;
 – выручка
от реализации
приспособления
i-й операции
после его выбытия
из эксплуатации,
укрупнено
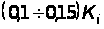 ;
 – срок
погашения
стоимости
приспособления,
годы, укрупнено
 лет;
m – количество
видов приспособлений.
Затраты на эксплуатацию режущего инструмента
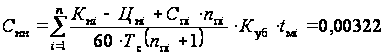 руб,
где n – количество типоразмеров, инструмента;
 – балансовая
стоимость i-го
инструмента;
 – цена
реализации
списанного
инструмента,
10 % от стоимости
инструмента;
 – затраты
на 1 переточку,
руб.;
 – число
переточек;
 – период
стойкости
инструмента
между двумя
переточками;
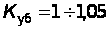 – коэффициент
случайности
убыли инструмента;
 – машинное
время пользования
i-м инструментом,
мин. может быть
принято укрупнено
70 % от
 .
Затраты на мерительный инструмент:
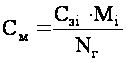 =0,1*166332*0,6/2000000=0,00499
руб,
где
 – сумма годовых
затрат по
эксплуатации
i-го вида
мерительного
инструмента
(10 % от балансовой
стоимости
инструментов
и приспособлений
– данные таблицы
10);
 – коэффициент
занятости
мерительного
инструмента
на i-й операции,
 .
Затраты на
содержание
помещений с
учетом освещения,
канализации,
обеспечение
горячей и холодной
водой принимаются
укрупнено из
расчета 20 % от
балансовой
стоимости
производственных
площадей.
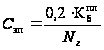 =0,2*132000/2000000=0,0132
руб,
где
 – балансовая
стоимость
производственной
площади (данные
таблицы 3.10).
Таблица 3.14 – Калькуляция себестоимости деталей
| Наименование статей затрат | На одну метку, руб. | На программу, руб. |
| 1. Материалы за вычетом отходов | 3,68 | 7360000 |
| 2. Основная заработная плата | 0,62895 | 1257898 |
| 3. ЕСН | 0,16353 | 327053,5 |
| 4.Электроэнергия на технологические цели | 0,12309 | 246180 |
| 5.Амортизация оборудования | 0,16633 | 332664 |
| 6.Общепроизводственные расходы | 0,54219 | 1084372 |
| 7.Общехозяйственные р-ды (72% к стр.2) | 0,45284 | 905686,6 |
| 8. Производственная себестоимость | 5,75693 | 11513854 |
| 9. Внепроизводственные р-ды (15 % к стр.8) | 0,86354 | 1727078 |
| 10. Полная себестоимость (стр.8+стр.9) | 6,62047 | 13240932 |
Цена метки рассчитывается как:
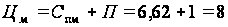 руб,
где
 – полная себестоимость
i-ой детали;
 – планируемая
прибыль (ориентировочно
может быть
принята в размере
12-15 % от полной
себестоимости).
3.3.5 Расчет технико-экономических показателей
Годовой выпуск в стоимостном выражении
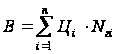 =8*2000000=16000000
руб.
Выпуск продукции в год:
а) на одного работающего
 =16000000/22=727273
руб./чел.,
где
 –
численность
работающих
на участке;
б) на одного производственного рабочего
 =16000000/17=941176
руб./чел.,
где
 – численность
основных рабочих;
в) на единицу оборудования
 =16000000/8=2000000
руб./шт.,
где
 – установленное
количество
оборудования;
г) на 1 м2 производственной площади
 =16000000/105,6=15151
руб./ м2,
где S – производственная площадь, м2.
Среднемесячная зарплата:
а) одного работающего
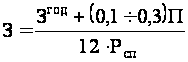 =(1882032,4+0,3*2000000)/(12*22)=9402
руб,
где
 – общая годовая
заработная
плата основных,
вспомогательных
рабочих и ИТР
по участку;
 – списочная
численность
работающих
на участке;
П – общая прибыль по участку;
б) одного рабочего
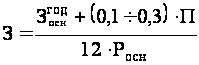 =(1882032,4+0,3*2000000)/(12*17)=
12167 руб,
где
 – годовая заработная
плата основных
рабочих по
участку;
 – списочная
численность
основных рабочих
на участке.
Энерговооруженность труда
 =113,8/17=6,7
кВтч/чел.,
где
 –
суммарная
мощность
электродвигателей
оборудования.
Фондовооруженность
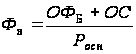 =(3341196+7360000)/17=629482
руб./чел.,
где
 – балансовая
стоимость
производственных
фондов, руб.;
 – стоимость
оборотных
средств (материалы).
Фондоотдача
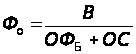 =16000000/(26123003)=1,5.
Рентабельность
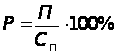 =2000000/13240932*100%=15%.
Расчет вышеприведенных показателей приведен в таблице 3.15.
Таблица 3.15 – Технико-экономические показатели
| Наименование показателей | Ед. изм. | Значение |
| 1. Годовой выпуск | ||
| а) в натуральном выражении | шт. | 2000000 |
| б) в стоимостном | руб. | 16000000 |
| 2. Производственная площадь | м2 | 105,6 |
| 3. Количество оборудования | ед. | 8 |
| 4. Установленная мощность | кВт | 113,8 |
| 5. Численность работающих | чел. | 22 |
| в т.ч. основных рабочих | чел. | 17 |
| 6. Трудоемкость детали | ||
| а) на единицу | час. | 0,00852 |
| б) на программу | час | 17033,3 |
| 7. Стоимость основных фондов | руб. | 3341196 |
| в т.ч. стоимость оборудования | руб. | 2772200 |
| 8. Прибыль | руб. | 2000000 |
| 9. Выпуск продукции в год на: | ||
| а) на одного работающего | руб./чел. | 727273 |
| б) одного основного рабочего | руб./чел. | 941176 |
| в) на единицу оборудования | руб./шт. | 2000000 |
| г) на 1 кв.м производственной площади | руб./м2 | 15151 |
| 10. Средняя заработная плата | ||
| а) одного работающего | руб./чел | 9402 |
| б) одного основного рабочего | руб./чел | 12167 |
| 10. Энерговооруженность труда | кВтч/чел. | 6,7 |
| 11. Фондовооруженность труда | руб./чел | 629482 |
| 12. Фондоотдача | руб./руб. | 1,5 |
| 13. Рентабельность | % | 15 |
3.4 Расчет коммерческой эффективности проекта
Коммерческая эффективность или финансовое обоснование проекта определяется соотношением финансовых затрат и результатов, обеспечивающих требуемую норму доходности.
При осуществлении любого проекта можно выделить три вида деятельности:
инвестиционная;
операционная;
финансовая.
В рамках
каждого вида
деятельности
происходит
приток
 и отток
 денежных средств.
При этом в качестве
эффекта на t-ом
шаге выступает
поток реальных
денег, который
и определяется
разностью между
притоком и
оттоком денежных
средств от
инвестиционной
и операционной
деятельности
в каждом периоде
осуществления
проекта
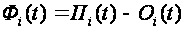 .(3.14)
Методика расчета основных составляющих потока реальных денег приведена в следующих разделах.
3.4.1 Расчет потока реальных денег от операционной (производственной) деятельности
Поток реальных денег от операционной деятельности включает в себя следующие виды доходов и затрат (таблица 3.16).
При этом к переменным затратам относятся: затраты на материалы, основную и дополнительную заработную плату с отчислениями на ЕСН основных производственных рабочих, затраты на электроэнергию и режущий инструмент. К постоянным расходам относятся: общепроизводственные расходы за минусом затрат на режущий инструмент; плюс общехозяйственные расходы.
Таблица 3.16 – Расчет эффекта от операционной деятельности
| Показатели | Год | |||||
| 0-й | 1-й | 2-й | 3-й | 4-й | 5-й | |
| Объем продаж | - | - | - | - | - | |
| Цена | - | - | - | - | - | |
| Выручка (стр.1ґстр.2) | - | 16000000 | 16000000 | 16000000 | 16000000 | 16000000 |
| Внепроизводственные расходы | - | 1727078 | 1727078 | 1727078 | 1727078 | 1727078 |
| Переменные затраты | - | 9197571,50 | 9197571,50 | 9197571,50 | 9197571,50 | 9197571,50 |
| Постоянные затраты | - | 1983618,25 | 1983618,25 | 1983618,25 | 1983618,25 | 1983618,25 |
| Амортизация зданий, производственной площади | - | 6600,00 | 6600,00 | 6600,00 | 6600,00 | 6600,00 |
| Амортизация оборудования | - | 332664 | 332664 | 332664 | 332664 | 332664 |
| Проценты по кредитам (гр.3 табл.20) | - | 812000 | 649600 | 487200 | 324800 | 162400 |
| Прибыль до вычета налогов (стр.3-стр.4-стр.5-стр.6-стр7-стр.8-стр.9) | - | 1940468,25 | 2102868,25 | 2265268,25 | 2427668,25 | 2590068,25 |
| Налоги и сборы (24 % от стр.10) | - | 465712,381 | 504688,381 | 543664,381 | 582640,381 | 621616,381 |
| Проектируемый чистый доход (стр.10-стр.11)** | - | 1474755,87 | 1598179,87 | 1721603,87 | 1845027,87 | 1968451,87 |
| Амортизация (стр.7+стр.8) | - | 339264,00 | 339264 | 339264 | 339264 | 339264,00 |
| 14. Эффект от операционной деятельности (чистый приток от операций) (стр.12+стр.13) | - | 1814019,87 | 1937443,87 | 2060867,87 | 2184291,87 | 2307715,87 |
3.4.2 Расчет потока реальных денег от инвестиционной деятельности
Поток реальных денег от инвестиционной деятельности включает в себя следующие виды доходов и затрат, распределенных по периодам расчета (таблица 3.17).
Таблица 3.17 – Расчет эффекта от инвестиционной деятельности
| Показатели | Год | |||
| 0-й | 1-й | … | 5-й | |
| Здания, сооружения (табл.10 стр.1) | 132000,00 | |||
| Машины и оборудование, передаточные устройства (табл.10 стр.2,3,4) | 2984780,00 | |||
| Нематериальные активы (затраты на патентование и приобретение лицензий, результатов НИОКР, услуг «ноу-хау») (табл. 6, стр. 1-3) | 2149668 | |||
| Итого: вложения в основной капитал (стр.1+стр.2+стр.3) | 5266448,00 | |||
| Прирост оборотного капитала (см. подраздел 4.2.1) | 511111 | 257463 | ||
| Итого инвестиций (стр.4+стр.5)кредит* | 5777559,00 | 257463 | ||
| Эффект от инвестиционной деятельности (-стр.6) | -5777559,00 | -257463 | ||
3.4.3 Расчет необходимого прироста оборотного капитала
Необходимый прирост оборотного капитала на плановый период определяется как разность между общим нормативом оборотных средств и их величиной на начало прогнозного периода.
Норма оборотных средств – это количество дней, в течение которых оборотные средства отвлечены в материальные запасы.
Норматив оборотных средств в производственных запасах сырья и материалов рассчитывается по формуле
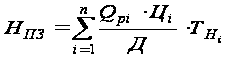 =(7360000/360)*25=511111
руб.,
где Qрi – расход материала i-го вида за планируемый период;
Цi – цена материала i-го вида;
Д – количество дней в планируемом периоде;
ТНi – норма запаса материала i-го вида.
Норматив оборотных средств в запасах готовой продукции на складах предприятия определяется по формуле
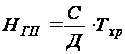 =(13240932/360)*7=257463
руб.,
где Тхр – длительность хранения готовой продукции.
По результатам расчетов заполняется таблица 3.18.
Таблица 3.18 – Расчет потребности в оборотных средствах
| Показатели | Величина показателя | |
| Сырье и материалы | Готовая продукция | |
| 1. Однодневный расход, руб. | 20444 | 36780 |
| 2. Норма запаса, дн. | 25 | 7 |
| 3. Потребность в оборотных средствах, руб. (стр.1 ґ стр.2 ґ стр.3) | 511111 | 257463 |
3.4.4 Расчет потока реальных денег от финансовой деятельности
Для реализации проекта достаточным считается такое количество собственного и привлеченного (заемного) капитала, при котором величина баланса денежных потоков во все периоды деятельности предприятия будет положительной. Наличие отрицательной величины в какой-либо из периодов времени означает, что предприятие не в состоянии покрывать свои расходы, то есть фактически является банкротом. Целью финансирования является обеспечение положительного ликвидного остатка денежных средств во все периоды времени от начала до конца реализации проекта.
По результатам анализа таблицы 17 и 18 определяется сумма средств, необходимых для финансирования проекта, и выявляются источники финансирования (таблица 3.19).
Таблица 3.19 – Источники финансирования
| Основные виды источноков финанс-ния | Год | |||||
| 0 | 1 | 2 | 3 | 4 | 5 | |
| Нераспределенная прибыль | 1474755 | 1598179 | 1721603 | 1845027 | 1968451 | |
| Кредит | 5800000 | |||||
| ИТОГО | 5800000 | 1474755 | 1598179 | 1721603 | 1845027 | 1968451 |
Необходимо структуру источников финансирования показать на круговой диаграмме (рисунок 3.1).
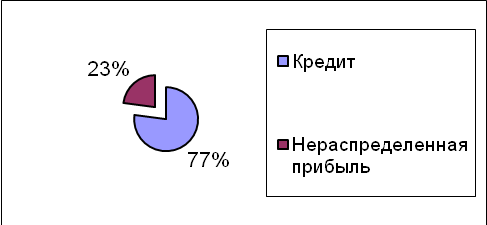
Рисунок 3.1 – Структура источников финансирования
При ответе на вопрос об источниках финансирования необходимо учитывать, что речь идет о том, какую долю потребных средств можно и нужно получить в форме кредита, а какую лучше привлечь в виде акционерного капитала.
Рекомендуется инвестиции, необходимые в нулевом году, финансировать за счет кредита, а инвестиции, необходимые в первом году, – за счет нераспределенной прибыли.
Финансирование через кредиты предпочтительнее для проектов, связанных с расширением производства на уже действующих предприятиях.
Таблица 3.20 – План погашения кредита
| Год | Долг | % | Пог-е долга |
| 1 | 5800000,00 | 812000 | 1160000 |
| 2 | 4640000,00 | 649600 | 1160000 |
| 3 | 3480000,00 | 487200 | 1160000 |
| 4 | 2320000,00 | 324800 | 1160000 |
| 5 | 1160000,00 | 162400 | 1160000 |
Для проектов же, которые связаны с созданием нового предприятия или реализацией технического новшества, предпочтительным источником финансирования может служить акционерный капитал.
Целесообразность вложения средств и возможность получения инвесторами дохода