Постановка задачи синтеза оптимальных алгоритмов приема сигналов на фоне помех
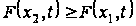 при x2
> x1
(интегральная
функция является
неубывающей),
 (ограниченность).
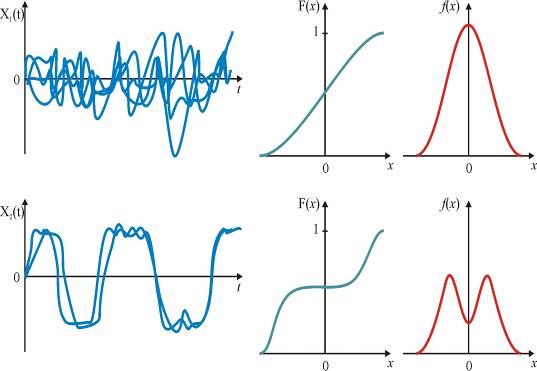
Рис. 7
Хотя интегральная функция распределения вероятности определена и для непрерывных, и для дискретных процессов, большее распространение получила плотность вероятности, определенная только для непрерывных СП.
Одномерная плотность вероятности определяется как производная от интегральной функции по аргументу x:
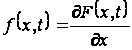 .
Для n-мерной плотности в соответствии с (1) имеем:
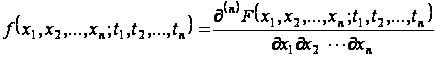 . (2)
Из представления
производной
в виде предела
отношения
конечных приращений
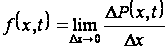 можно сделать
вывод, что плотность
вероятности
характеризует
относительную
частоту пребывания
мгновенных
значений в
элементарном
интервале Dx.
На рис. 7 приведены графики плотности вероятности для реализаций различной формы.
Аналогичное рассмотрение n-мерной плотности вероятности позволяет интерпретировать ее как вероятность того, что значение функции находятся в пределах n коридоров Dx или, иначе, что реализация примет заданную форму (рис. 8).
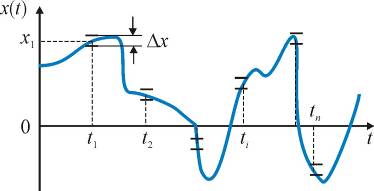
Рис. 8
Свойства плотности вероятности:
положительная
определенность
–
 ;
свойство симметрии – значения плотности вероятности не меняются при перестановке аргументов;
свойство
нормировки
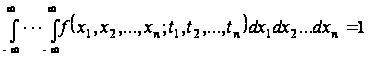 ;
свойство согласованности (число интегралов в правой части равно n – m)
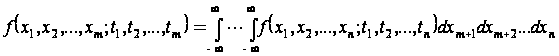
плотность вероятности меньшего порядка вычисляется путем интегрирования по «лишним» аргументам;
размерность плотности вероятности обратна размерности случайной величины.
Наиболее широко в радиотехнике используются следующие распределения.
1. Нормальной (гауссово) распределение (рис. 9):
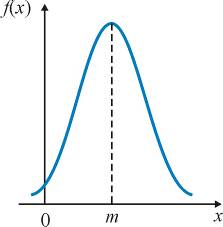
Рис. 9
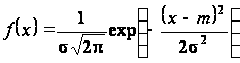 ,
где m – математическое ожидание; s – среднеквадратическое отклонение (СКО).
Для нормального распределения характерна симметрия относительно математического ожидания и большие значения случайной величины встречаются значительно реже малых:
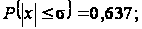
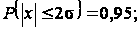
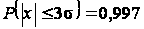 .
2. Равномерное распределение (рис. 10):
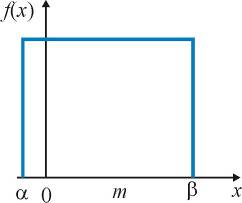
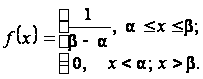
Рис. 10
Экспоненциальное распределение (рис. 11):
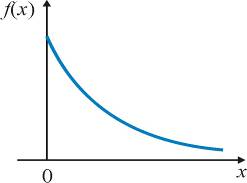
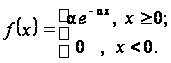
Рис. 11
4. Распределение Рэлея (распределение огибающей узкополосного нормального СП):
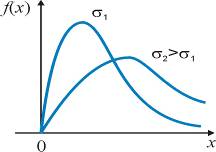
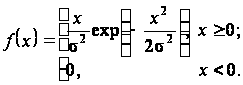
Рис. 12
2. Распределения вероятностей, хотя и является наиболее употребимыми в теории характеристиками, не всегда доступны для экспериментального определения и во многих случаях слишком громоздки в теоретических исследованиях. Более простыми являются числовые характеристики СП, определяемые как некоторые функционалы от плотности вероятности. Наиболее широко из них используются моментные функции, определяемые как среднее значение различных степенных преобразований СП.
Начальные одномерные моменты определяются в виде
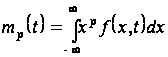 .
(3)
Особое значение
имеют первый
начальный
момент – математическое
ожидание
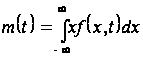 и второй начальный
момент
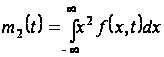 .
сигнал случайный помеха прием
Физический смысл этих характеристик: среднее значение и средняя мощность СП, выделяемая на сопротивлении в 1 Ом, соответственно (если СП есть напряжение, стационарное по постоянной составляющей и мощности). Второй начальный момент характеризует степень разбросанности случайной величины относительно начала координат. Размерность математического ожидания совпадает с размерностью величины x (для x в виде напряжения – вольты), а размерность m2 – с размерностью квадрата величины x.
В случае стационарных СП моменты не зависят от времени, для нестационарных могут быть функциями времени (в зависимости от типа не-стационарности), что поясняется рис. 13.
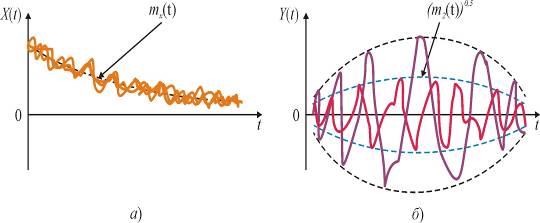
Рис. 13
Центральные
моменты определяются
аналогично
начальным
моментам, но
для центрированного
процесса
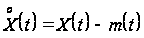 :
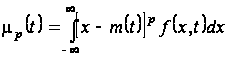 . (4)
Поэтому всегда
 .
Второй центральный момент – дисперсия СП – определяется в виде
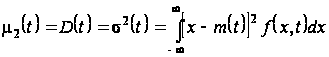
и характеризует степень разбросанности значений относительно математического ожидания или, иначе, среднюю мощность переменной составляющей процесса, выделяемой на сопротивлении в 1 Ом. Очевидна связь между начальными и центральными моментами:
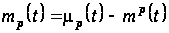 ,
в частности
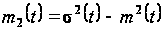 .
Отметим, что
третий центральный
момент (p
= 3 в (4)) характеризует
асимметрию
распределения
вероятностей
(для симметричных
плотностей
вероятности
 ),
а четвертый
(p
= 4) – степень
остроты вершины
плотности
вероятности.
Рассмотрим пример вычисления одномерных моментов распределения.
ПРИМЕР 1. Процесс с треугольной симметричной плотностью вероятности виден на экране осциллографа в виде шумовой дорожки с размахом от -2 до +4 В. При выключенной развертке яркость вертикальной линии в центре экрана равномерна. Оценить математическое ожидание и дисперсию процесса.
Решение примера 1. Сведения о форме распределения и его границах позволяет записать аналитическое выражение для плотности вероятности (рис. 14).
При этом максимальное значение плотности вероятности fm, достигаемое при x=1 В, определяется из условия нормировки, т.е. равенства площади треугольника единице:
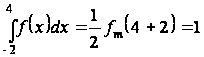 ,
откуда
 .
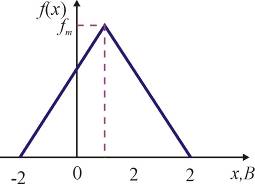
Рис. 14
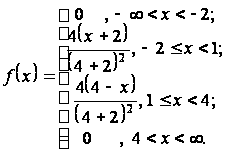
Такое симметричное треугольное распределение называют также законом Симпсона.
В соответствии с определениями математическое ожидание и дисперсия равны
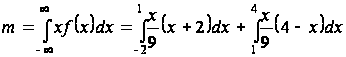 = 1 В;
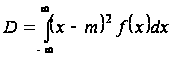 .
Однако удобнее вычислить вначале второй начальный момент
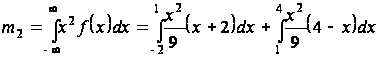 = 7 В2,
тогда
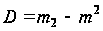 = 6 В2.
Смешанные начальные моменты определяются соотношением
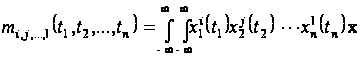
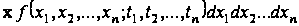 .
(5)
Смешанные
центральные
моменты определяются
аналогично,
но с заменой
x в
формуле (5) на
центрированное
значение
 .
Ввиду того, что значения x в смешанных моментах определяются в различные моменты времени, появляется возможность оценки статистической взаимозависимости значений процессов, разделенных заданными интервалами. Наиболее важным является простейший из смешанных моментов, отображающий линейную статистическую взаимозависимость и называется корреляционной и ковариационной функцией:
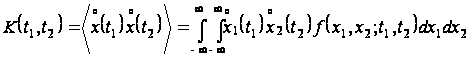 ;
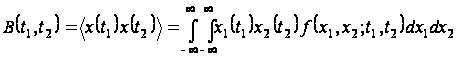 .
(6)
Как видно из определения, размерность корреляционной функции определяется размерностью квадрата величины x (для напряжения – В2).
Для стационарного
СП корреляционная
функция зависит
только от разности
 :
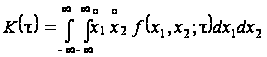 .
Следует заметить, что при t = 0 максимальное значение K(0) = s2.
На рис. 15 приведены примеры реализаций процессов с разными корреляционными функциями.
Кроме функционалов на основе степенных функций (моментов) возможны и другие типы функционалов в качестве статистических характеристик СП. Важнейшим среди них является функционал, основанный на экспоненциальном преобразовании и называемый характеристической функцией
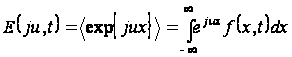 .
(7)
Нетрудно заметить, что данное выражение представляет преобразование Фурье от плотности вероятности, отличающееся от обычного лишь знаком в показателе экспоненты.
Поэтому можно записать и обратное преобразование, позволяющее по характеристической функции восстановить плотность вероятности:
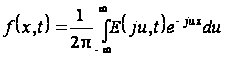 .
Соответственно для n-мерного случая имеем
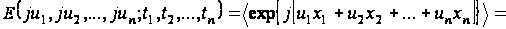
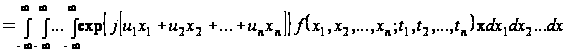 .
(8)
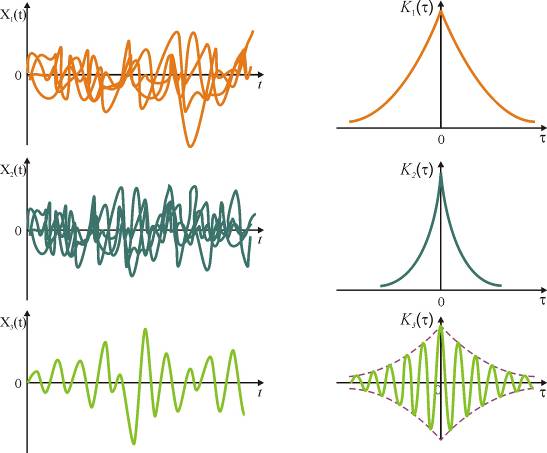
Рис. 15
Основные свойства характеристической функции состоят в следующем:
свойство
нормировки
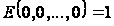 ;
свойство
симметрии
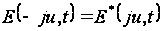 ;
свойство согласованности
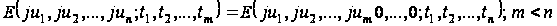 ;
определение характеристической функции суммы независимых случайных величин
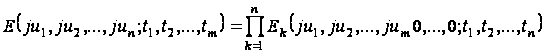 .
Как видно из анализа перечисленных свойств, различные преобразования характеристической функции проще плотности вероятности. Простая связь также между характеристической функцией и моментами плотности вероятности.
Пользуясь определением характеристической функции (7), продифференцируем ее k раз по аргументу u:
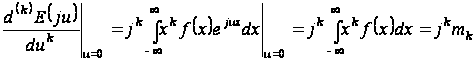 .
Отсюда
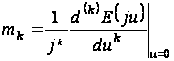 .
Можно заметить, что операция дифференцирования намного проще, операция интегрирования при определении моментов плотности вероятности.
ПРИМЕР 2. Может ли существовать процесс с характеристической функцией прямоугольной формы?
Решение примера 2. На рис. 16 представлена характеристическая функция прямоугольной формы (а) и соответствующая ей плотность вероятности (б).
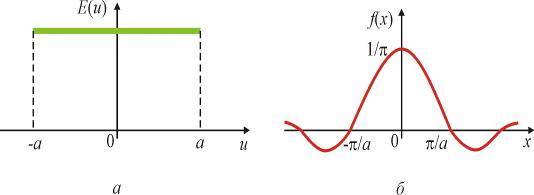
Рис. 16
Так как характеристическая функция является преобразованием Фурье от плотности вероятности, то ее обратное преобразование Фурье должно обладать всеми свойствами плотности вероятности. В данном случае
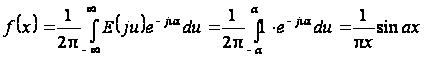 .
График плотности вероятности представлен на рис. 16б.
Как видно
из выражения
для f(x)
и рисунка, полученная
плотность
вероятности
не удовлетворяет
условию положительной
определенности
( ),
следовательно,
процесс с заданной
характеристической
функцией не
может существовать.
4. Энергетические характеристики случайных процессов
К энергетическим характеристикам СП относят корреляционную функцию, спектральную плотность мощности и непосредственно связанные с ними параметры СП.
В разделе 2 было дано определение корреляционных функций как смешанных центральных моментов второго порядка соответственно автокорреляционной и взаимнокорреляционной функций, т.е.
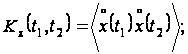
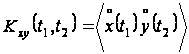 .
Основные свойства автокорреляционной функции:
свойство
симметрии
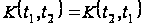 ,
для стационарных
процессов –
четность
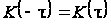 ;
свойство
ограниченности
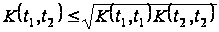 ,
для стационарных
процессов
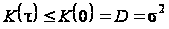 ;
свойство
неограниченного
убывания с
ростом аргумента
(для эргодических
процессов)
 ;
свойство положительной определенности интеграла
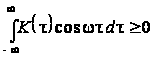 ;
размерность соответствует квадрату размерности случайного процесса.
Это свойство следует из определения спектральной плотности мощности (для случайных напряжений и тока через сопротивление 1 Ом), которое будет приведено ниже.
Для взаимнокорреляционной функции аналогично можно записать:
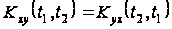 ;
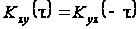 ;
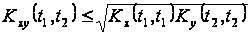 ;
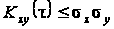 .
Ввиду ограниченности корреляционной функции частот используют нормированные корреляционные функции
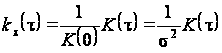 ;
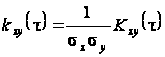 ,
причем
 ;
 .
Для более компактного описания свойств случайного процесса вводят понятие интервала корреляции, определяющего интервал времени, на котором существует связь между значениями процесса.
Основные определения интервала корреляции:
интегральный
(для положительно
определенных
корреляционных
функций)
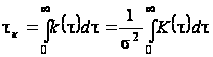 .
Геометрически
он характеризует
ширину основания
прямоугольника,
равновеликого
по площади
функции k(t)
при t > 0
(рис. 17а);
абсолютный
интервал корреляции
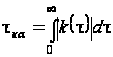 (в отличие от
предыдущего
может использоваться
для знакопеременных
функций
 )
(рис. 17б);
квадратичный
интервал корреляции
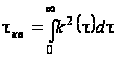 ;
максимальный интервал корреляции (на уровне a) (рис. 18)
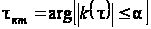 .
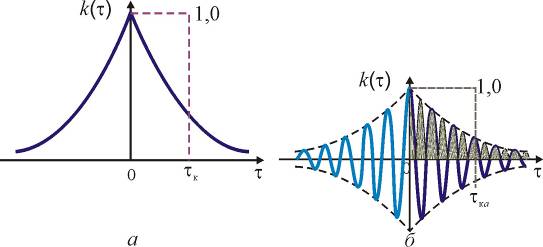
Рис. 17
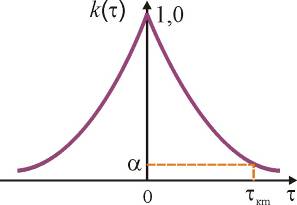
Рис. 18
Обычно уровень a выбирается исходя из рассматриваемой задачи и имеет значения 1/e; 0,1; 9,05; 0,01 и т.д.
Последнее определение не является более произвольным, чем предыдущие, так как выбор конкретного вида функционала протяженности произволен и определяется удобством математического решения конкретной задачи. Практически этот интервал корреляции используется в радиоизмерениях для определения интервала, вне которого случайные величины в сечениях случайного процесса можно считать некоррелированными. Достоверность такого предположения определяется выбором уровня a.
Большое значение в статистической радиотехнике имеют спектральные характеристики СП. При этом используются различные интегральные преобразования процесса вида
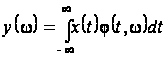 .
При исследовании
линейных систем
с постоянными
параметрами
особое значение
имеет ядро
преобразования
вида
 ,
так как отклик
линейных систем
на гармоническое
воздействие
также является
гармоническим.
Преобразование Фурье от k-й реализации СП дает также случайную функцию частоты, зависящую от номера реализации:
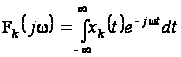 .
В условиях реального наблюдения можно получить лишь текущий спектр реализации за интервал наблюдения T
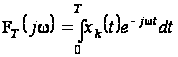 .
Приведенные выражения в существенной степени