Постановка задачи синтеза оптимальных алгоритмов приема сигналов на фоне помех
Сложные преобразования показывают, что центрированная корреляционная функция огибающей приближенно равна квадрату огибающей корреляционной функции исходного УСП. Спектральная плотность мощности огибающей имеет два слагаемых: дельта-функцию, соответствующую постоянной составляющей огибающей, и спектральную плотность флюктуационной составляющей, которая является преобразованием Фурье от квадрата огибающей корреляционной функции исходного УСП.
Если СП является суммой узкополосного нормального процесса и синусоиды со случайной начальной фазой, то мгновенные значения синусоиды распределены по закону арксинуса, сумма – по бимодальному закону, соответствующему свертке нормального закона и закона арксинуса. После применения тех же преобразований, что и для узкополосного нормального СП, получим для огибающей распределение Райса
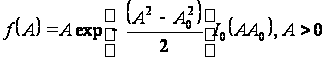 ,
где
 ,
А0 – амплитуда
синусоидального
сигнала;
 – среднеквадратическое
отклонение
шума.
При
 распределение
Райса переходит
в распределение
Рэлея.
При больших
отношениях
 ,
т.е. при А0 >> 1 (отношение
сигнал/шум),
распределение
Райса может
быть аппроксимировано
нормальным
распределением
с математическим
ожиданием,
равным А0.
6. Временные характеристики случайных процессов
Во многих случаях, особенно при экспериментальных исследованиях, вместо ансамбля есть лишь одна реализация. Тогда усреднение производится по времени и при некоторых условиях дает результаты, близкие к усреднению по множеству.
Простейший вариант усреднения состоит в определении среднего арифметического значения. Выделим в отрезке реализации СП длительностью T n дискретных отсчетов с интервалом между ними Dt,
 (рис. 24).
Среднее арифметическое значение определим известным образом:
 .
Умножим числитель и знаменатель этого выражения на Dt:
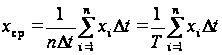 .
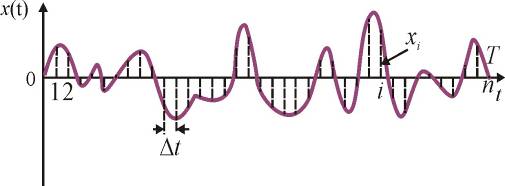
Рис. 24
При Dt
®
0 и n
®
Ґ
сумма перейдет
в интеграл,
описывающий
временное
усреднение
реализации
(обозначается
чертой сверху
или в данном
пособии:
 )
или функции
от нее:
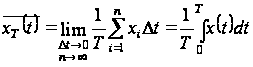 . (16)
В общем виде можно записать операцию (16) с помощью оператора временного усреднения ST:
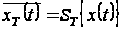 .
Для того чтобы результат не зависел от длительности отрезка T, возьмем предел при T ® Ґ:
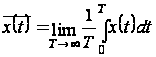 .
При экспериментальных
исследованиях
выполнение
условия T
®
Ґ
невозможно,
но достаточно
выполнения
условия
 .
Часто начало
реализации
и начало времени
интегрирования
не совпадают,
поэтому оператор
 правильнее
записать в виде
оператора
текущего среднего:
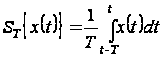 . (17)
Используется также симметричная форма этого оператора:
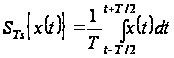 . (18)
Частотные характеристики операторов (4.17) и (4.18) равны соответственно:
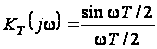 ,
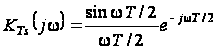 ,
т.е. отличаются
лишь фазовым
множителем
 .
Практически часто используется оператор экспоненциального сглаживания, реализуемый с помощью интегрирующей RC-цепи в форме
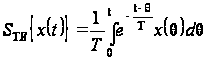
и имеющий характеристику
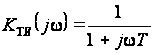 .
Производя временное усреднение некоторой функции g[x(t)], лежащей в основе какой-либо вероятностной характеристики, получим соответствующую временную характеристику. В частности, дисперсия, полученная временным усреднением, равна
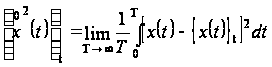 ;
Временная корреляционная функция –
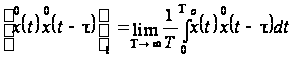 .
Аналогами распределений вероятностей являются величины относительного времени пребывания реализации ниже некоторого уровня и в интервале уровней (рис. 25).
Аналог интегральной функции распределения вероятностей – относительное время пребывания реализации ниже некоторого уровня (рис. 25а):
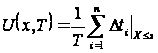 ;
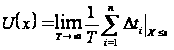 .
Аналог плотности вероятности – относительное время пребывания реализации в интервале Dx на уровне x (рис. 25б):
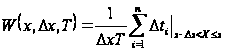 ;
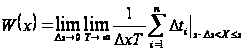 .
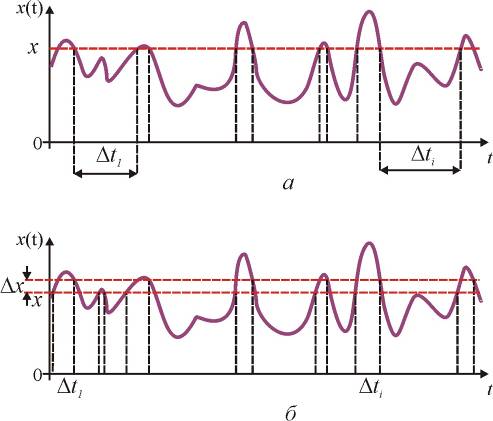
Рис. 25
Процессы, для которых временные характеристики сходятся в некотором смысле к вероятностным при T ® Ґ, называются эргодическими. Различают два вида сходимости.
Последовательность
случайных
величин
 сходится по
вероятности
к случайной
величине x,
если для любого
e
> 0
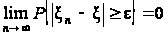 .
Сходимость с вероятностью 1 (или почти всюду) определяется следующим образом:
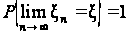 .
Сходимость в среднем определяется из условия:
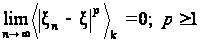 ,
в частности, сходимость в среднеквадратическом –
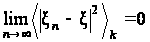 .
Из сходимости почти всюду следует сходимость по вероятности, а из сходимости в среднеквадратическом также следует сходимость по вероятности.
Часто имеет место не эргодичность процесса, а эргодичность по отношению к математическому ожиданию, корреляционной функции или иной вероятностной характеристике.
7. Особенности нестационарных случайных процессов
Нестационарные СП, в отличие от стационарных, составляют столь широкий класс, что в нем трудно выделить свойства, относящиеся ко всему классу. Одним из таких свойств, лежащих в основе определения нестационарности, является зависимость вероятностных характеристик этих процессов от времени.
В частности,
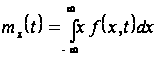 ,
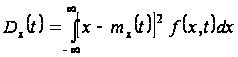 .
Пример процесса, существенно нестационарного по математическому ожиданию, приведен на рис. 26а, по дисперсии – на рис. 26б.
Нестационарность по математическому ожиданию хорошо описывается моделью аддитивного нестационарного процесса:
X(t) = Y(t) + j(t),
где Y(t) – стационарный СП; j(t) – детерминированная функция.
Нестационарность по дисперсии описывается моделью мультипликативного нестационарного процесса: X(t) = Y(t)·j(t).
Простейшие примеры нестационарности по моментным функциям в более общем виде описываются зависимостями вероятностных распределений от времени.
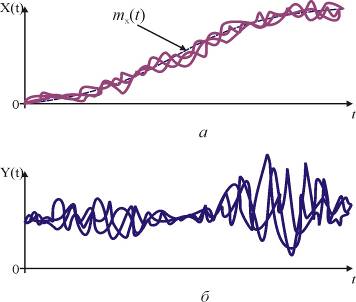
Рис. 26
Более сложным является отображение нестационарности в рамках многомерных (и даже двумерных) вероятностных характеристик. Наиболее широко используются корреляционные и спектральные характеристики. Поскольку корреляционная функция нестационарного СП зависит от двух моментов времени, спектр нестационарного процесса не может быть определен столь однозначно, как в стационарном случае. Существует несколько определений спектра нестационарных процессов:
а) двойной по частоте спектр или биспектр:
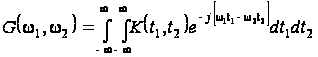 . (19)
В случае
стационарного
процесса
 и соотношение
(19) переходит
в теорему Винера
– Хинчина. Биспектр
(19) трудно физически
интерпретировать
и использовать
при анализе
цепей, хотя он
отображает
всю информацию
о частотных
свойствах
процесса;
б) мгновенный частотно-временной спектр.
Заменим в
 переменные
следующим
образом:
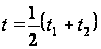 ,
t
= t1
– t2
и выполним
преобразование
Фурье от корреляционной
функции по
аргументу t:
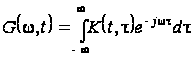 . (20)
Мгновенный спектр (20) зависит как от частоты, так и от времени и при медленной нестационарности имеет наглядную физическую интерпретацию как изменение «обычной» спектральной плотности мощности во времени (рис. 27);
в) усредненная спектральная плотность мощности
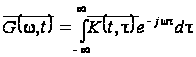 ,
где
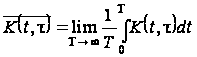 .
Этот спектр не отображает динамики процесса, но дает представление о среднем распределении дисперсии процесса по частоте;
г) аппаратурный спектр определяется как среднее значение дисперсии процесса на выходе узкополосного фильтра с импульсной реакцией h(t):
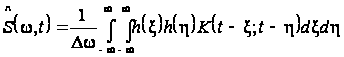 .
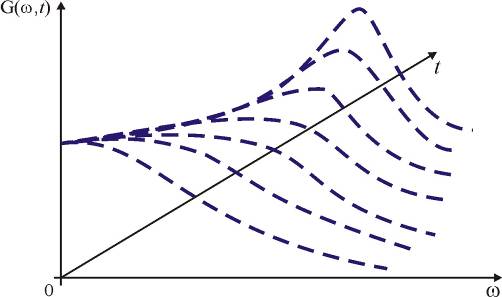
Рис. 27
Этот спектр допускает аппаратурное определение, но использование его в теории достаточно трудоемко.
ПРИМЕР
Решение примера Рассмотрим пример нестационарного СП, имеющего плотность вероятности, выраженную функцией
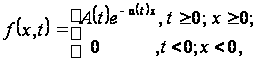
где
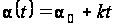 ;
a0
= 1 1/В; k
= 2 1/Вс.
Необходимо найти математическое ожидание процесса и нарисовать ориентировочно возможный вид реализации процесса.
Для решения задачи прежде всего определим незаданную функцию А(t) из условия нормировки:
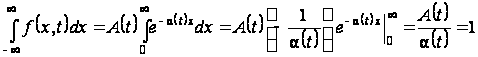 .
Отсюда A(t) = a(t).
Поскольку процесс нестационарный, его математическое ожидание может зависеть от времени и в данном случае равно
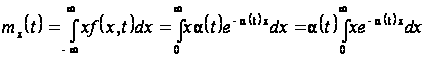 .
Учитывая известное значение определенного интеграла [1]
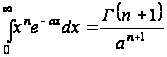 при
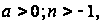
где
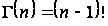 – гамма-функция,
 ,
получим
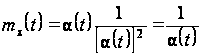 .
Возможный вид реализаций процесса, не противоречащий виду распределения, приведен на рис. 28.
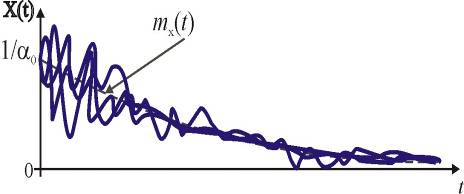
Рис. 28
На рис. 28 штриховой линией показано изменение математического ожидания процесса.
8. Классификация случайных процессов
Классификация в любой науке служит для упорядочения объектов исследования, а значит, и используемых методов анализа и синтеза. В ряде случаев удачная, логически оправданная и естественная классификация процесса помогает вскрыть новые закономерности (например, периодическая система Менделеева, классификация звезд на основе диаграммы Герцшпрунга – Рассела в астрономии и т.д.).
Классификация производится по каким-либо признакам. Наиболее существенными признаками для СП являются зависимости их вероятностных характеристик от времени и номера реализации.
Обозначим через q(l) произвольную вероятностную характеристику;
 – оператор
усреднения
по множеству;
– оператор
усреднения
по времени.
Если одновременно
используется
усреднение
и по множеству,
и по времени,
то получаемая
при этом оценка
вероятностной
характеристики
 (l)
имеет такой
вид:
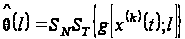 ,
где l –
аргумент
вероятностной
характеристики
(частота
 в спектральной
плотности
мощности; интервал
 в корреляционной
функции).
Истинное значение оценки вероятностной характеристики получается с помощью предельного перехода при неограниченном возрастании числа реализаций N и их длительностей T, т.е.
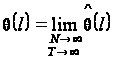 .
Характеристику, полученную усреднением и по множеству, и по времени, будем называть средней вероятностной характеристикой. Если же усреднение производится только по множеству, то получается t – текущая вероятностная характеристика:
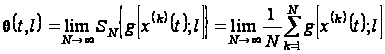 ;
только по времени – k-текущая вероятностная характеристика:
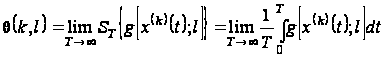 .
В зависимости от видов получаемых характеристик СП можно классифицировать таким образом:
–
(k,
l) =
(l)
– однородный
процесс, т.е.
получаемая
характеристика
не зависит от
номера реализации;
–
(t,
l) =
(l)
– стационарный
процесс, т.е.
получаемая
характеристика
не зависит от
начала отсчета
времени;
–
(t,
l) =
(k,
l) =
(l)
– эргодический
случайный
процесс.
Схематично процессы могут быть представлены в виде множеств, изображенных на рис. 29.
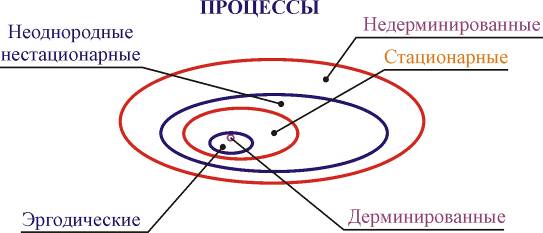
Рис. 29
Приведенная укрупненная классификация, конечно, не является исчерпывающей, поэтому используется классификация по многим другим признакам.
По виду областей существования и значений случайной функции СП делятся на непрерывные (непрерывные области существования и значений – рис. 30а), дискретные (непрерывное множество значений аргумента и дискретное множество значений – рис. 30б), непрерывные случайные последовательности (дискретная область существования и непрерывная область значений – рис. 30в) и дискретные случайные последовательности (дискретная функция дискретного аргумента – рис. 30г).
По виду распределений вероятностей различают процессы с конечной и бесконечной областями значений, с симметричной и несимметричной плотностью вероятности, гауссовы (нормальные) и негауссовы.
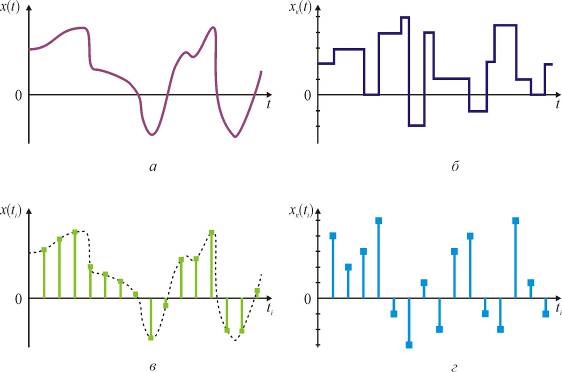
Рис. 30
По корреляционной связи значений различают коррелированные и некоррелированные СП, по виду спектра – широкополосные и узкополосные СП, по характеру временной связи – периодические, непериодические и почти периодические.
По виду нестационарности процессы делятся на аддитивные, мультипликативные, стационарные на интервале (квазистационарные), со стационарными приращениями, периодически нестационарные, с быстрой и медленной нестационарностью и т.д.
Выбор признаков классификации определяется характером решаемой задачи.
Рассмотрим пример классификации СП.
ПРИМЕР 4.
Решение примера 4. Охарактеризовать процесс X(t) в отношении стационарности, однородности и эргодичности, если процесс представлен моделью:
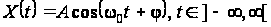 ,
где А – случайная
амплитуда с
рэлеевским
распределением;
 –
случайная
величина с
равномерным
распределением
на интервале
[–p, p];
0
= const.
Выборочные реализации процесса X(t) представлены на рис. 31.
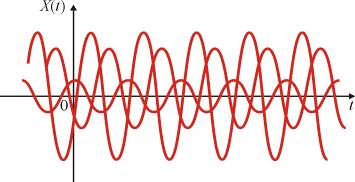
Рис. 31
Из рис. 31 и аналитического представления квазидетерминированного процесса X(t) очевидно, что его вероятностные характеристики (например, математическое ожидание, дисперсия, плотность вероятности и т.д.) не зависят от времени, т.е. процесс является стационарным. В то же время каждая из реализаций характеризуется своей дисперсией, поэтому процесс неоднороден и не является эргодическим, т.е. его характеристики нельзя оценить по одной реализации.
ПРИМЕР 5. По
заданной графически
функции распределения
 стационарного
случайного
колебания (рис.
32) определить
плотность
вероятности
и изобразить
возможный вид
реализации
этого процесса.
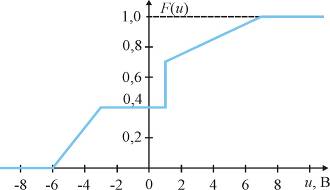
Рис. 32
Рассчитать математическое ожидание, второй начальный момент и дисперсию процесса.
Решение
примера 5. Плотность
вероятности
 связана с функцией
распределения