Методы комплексного исследования состояния шинного рынка в системе маркетинга
– нельзя жалеть денежных средств на рекламу;
– информационных рекламных сообщениях должны фигурировать авторитетные, состоятельные потребители;
– необходимо избегать мероприятий по стимулированию сбыта с помощью снижения цен, так как это может уменьшить значение и образ данного товара.
Действенность факторов, определяющих позиции производителя, проверяются в процессе конкурентного соперничества товаров в условиях развитого рыночного механизма, позволяющего выявить отличия данного товара от товара-конкурента как по степени соответствия конкретной общественной потребности, так и по затратам на ее удовлетворение. Для этого товар должен обладать определенной конкурентоспособностью.
Конкурентоспособность товара – это такой уровень его экономических, технических и эксплуатационных параметров, который позволяет выдержать соперничество (конкуренцию) с другими аналогичными товарами на рынке. Она определяется совокупностью потребительских свойств данного товара-конкурента по степени соответствия общественным потребностям с учетом затрат на их удовлетворение, цен, условий поставки и эксплуатации в процессе производительного и личного потребления [10,с.213].
Рассмотрим отдельно все составляющие показатели конкурентоспособности товара.
Технические показатели товара определяются оценкой соответствия его технического уровня, качества и надежности современным требованиям, которые выдвигаются потребителями на рынке. Основные требования потребителей к техническим показателям находят отражение в национальных и международных стандартах.
Под стандартизацией понимают разработку и установление технических показателей (норм) для принятой к выпуску продукции, способов ее маркировки, упаковки, транспортировки и хранения. Документ, которым определяется (нормируется), стандартизируемый предмет, называется стандартом. Он является не только техническим, но и государственным документом.
Стандарты включают в себя полную характеристику товара и содержат технические условия на его изготовление, правила приемки, сортировки, упаковки, маркировки, транспортировки и хранения. При оценке качества товара, прежде всего, определяется его соответствие стандартам. Соответствие стандартам – регламентируемый потребительский параметр, нарушение которого сводит конкурентоспособность товара к нулю.
Качество товара – это степень достижения установленного технического уровня при производстве каждой единицы товарной продукции. Оно определяется либо органолептическим методом (при помощи органов чувств), либо лабораторными исследованиями с использованием приборов, аппаратов, реактивов и других технических средств.
Техническая конкурентоспособность товаров – показатель весьма гибкий и динамичный. Он меняется в соответствии с темпами научно-технического прогресса, происходящего как внутри страны, так и у ведущих мировых производителей той или иной продукции.
Уровень цены производства непосредственным образом определяет ценовую конкурентоспособность товара. Понятно, что чем ниже этот уровень, тем при прочих равных условиях выше конкурентоспособность производимой продукции на рынке и, значит, предпочтительнее позиции ее изготовителя в соперничестве с другими производителями аналогичной продукции. И наоборот, более высокий уровень цены снижает ценовую конкурентоспособность товаров, сводя ее нередко к нулю. С учетом данных условий и формируется ценовая политика в борьбе за повышение конкурентоспособности производимых товаров.
В настоящее время покупатель предъявляет продавцу товара обязательное требование: сервис должен обеспечить работоспособность товара в течение всего срока службы. Поэтому организация сильной сервисной службы и ее эффективное функционирование является первоочередной заботой любой промышленной фирмы, желающей успешно выступить на рынке. Организация сервиса должна следовать основным правилам эффективного обслуживания потребителей. Для этого необходимы:
– хорошо подготовленная стратегия, определяющая наиболее оптимальный уровень сервиса для каждого сегмента рынка;
– умелое использование рекламы, доносящей до покупателя все преимущества сервиса и гарантирующей прочную связь клиента с покупателем;
– четкая система поставки запчастей;
система правил вызова сотрудников сервисной службы к клиенту
– обучение персонала, связанное с доведением до каждого исполнителя стандартов обслуживания.
Сервис подразделяется на предпродажный и послепродажный, а последний – на гарантийный и послегарантийный.
Задача послегарантийного ремонта: сократить простои оборудования, увеличить межремонтные сроки, повысить безопасность эксплуатации и, в конечном счете, завоевать устойчивое положение на рынке, добиться конкурентоспособности производимой продукции [15,с. 155].
Развитие рекламы и технической информации на высоком качественном и организационном уровнях также необходимо для поддержания конкурентоспособности товара. Необходимо помнить, что главным элементом рекламы, определяющим ее эффективность для товара производственного назначения, является, прежде всего, содержательность рекламного текста, его информативность и доказательность, безусловная достоверность.
Формирование спроса и стимулирование сбыта – ключевое направление в конкурентной борьбе за прочное место на рынке сбыта товара. Формирование спроса заключается в том, чтобы сообщить потенциальному покупателю о существовании товара, осведомить его о потребностях, которые удовлетворяются этим товаром, максимально снизить недоверие к товару со стороны покупателей и довести до них гарантии защиты интересов покупателей в случае, если они не будут удовлетворены покупкой. Задача же стимулирования сбыта – побуждение покупателя к последующим покупкам данного товара, к приобретению больших партий, регулярным коммерческим связям [16,с.160].
Таким образом, можно сделать вывод, что позиционирование представляет собой технологию определения позиции продукта на отдельных рыночных сегментах. Позиционируя товар, предприятие проводит действия по обеспечению ему конкурентного положения на рынке. Конкурентоспособность товара определяется совокупностью потребительских свойств данного товара-конкурента по степени соответствия общественным потребностям с учетом затрат на их удовлетворение, цен, условий поставки и эксплуатации в процессе производительного и (или) личного потребления.
1.3 Основные приемы исследования рынка
Рыночные исследования выступают как информационная основа достижения таких целей, как реализация определенного объема продаж, создание и выведение на рынок новых товаров, увеличение рыночной доли. Постановка этих целей предполагает, что речь идет о рынке конкретного товара. В данной связи, раскрывая содержание рыночного исследования, в первую очередь необходимо остановиться на изучении товарной структуры рынка. Нужно определить, что и как необходимо исследовать и какие задачи должны быть решены в процессе исследования.
Начинается изучение рынка всегда со сбора данных в форме так называемых кабинетных исследований: анализируются отчетности каждого подразделения предприятия (холдинга, концерна). Анализ охватывает такие направления, как производство товаров, состояние уровня запасов, объем продажи, балансовая отчетность.
Следующим шагом после обращения к собственной отчетности является изучение каталогов конкурентов, различных справочников, путеводителей и ряда других публикаций. При этом всегда возникают трудности, связанные с получением данных о рынке. Оптимальным вариантом является обращение к специализированным фирмам и организациям, которые предоставляют максимум необходимой платной информации плюс консультации по интересующим вопросам (консалтинговые фирмы). При изучении представленных материалов следует особо обратить внимание на то, какие методы использовались при отборе и систематизации данных. Дело в том, что если методы различны, то нельзя, например, проводить сравнительный анализ показателей.
Кабинетное исследование рынка целесообразно в том случае, если изучаются вопросы емкости рынка, состояния цен, ассортимента товаров, объемов продажи. Если речь идет о рекламе, изучении потребителей, упаковке, качестве товара, то здесь главная роль принадлежит полевому исследованию, т.е. опросу и анкетированию, в ходе которых определяется, как и в каком направлении необходимо менять ассортимент товаров, их качество, упаковку[21,с.105].
Собранная информация о рынке определенным образом группируется и далее подвергается обработке.
Обработка собранных и сгруппированных данных осуществляется в основном тремя способами: экспертными методами, аналитическими или сочетанием этих двух приемов.
Место экспертных методов в системе маркетинга, и в частности при исследовании рынка, довольно значительно. Однако в последнее время более активное применение нашли математические методы и аппараты моделирования, что позволило сформировать в системе маркетинга богатый арсенал количественных методов, в том числе в сфере изучения рынка, определения ассортимента продукции, поиска эффективных каналов сбыта.
Аналитические методы играют определенную положительную роль, позволяя, в частности, решить следующие основные задачи: получить количественные оценки, подтверждающие действенность управления, и обеспечить существенную экономию средств и времени при решении конкретных вопросов. В сочетании с качественными методами количественные служат подтверждением суждений, основанных на интуиции и прошлом опыте.
Применение математических методов связано с необходимостью обработки постоянно возрастающего объема информации и поиска наиболее рациональных форм ее обработки на базе использования ЭВМ[36,с.248].
Прежде всего, дадим общую характеристику методам проведения маркетинговых исследований.
Наиболее широко используемыми методами проведения маркетинговых исследований являются методы анализа документов, методы опроса (всю совокупность которых с определенной долей условности можно назвать методами социологических исследований, поскольку их впервые разработали и использовали социологи), экспертные оценки, экспериментальные методы и экономико-математические методы.
Главное отличие методов социологических исследований от экспертных оценок заключается в том, что первые ориентированы на массовых респондентов очень различной компетентности и квалификации, в то время как экспертные оценки на ограниченное число специалистов-профессионалов. Объединяет эти две группы методов, прежде всего то, что в обоих случаях для обработки собранных данных используются одни и те же методы математической статистики[18,c.386].
Можно выделить несколько групп экономико-математических методов, используемых маркетинговых исследований:
– статистические методы обработки информации (определение средних оценок, величин ошибок, степени согласованности мнений респондентов);
– многомерные методы (первую очередь факторный и кластерный анализы). Они используются для обоснования маркетинговых решений. В основе лежит анализ многочисленных взаимосвязанных переменных. Таких как определение объема продаж нового продукта в зависимости от его технического уровня, цены, конкурентоспособности, затрат на рекламу;
– регрессионные и корреляционные методы. Они используются для установления взаимосвязей между группами переменных, статистически описывающих маркетинговую деятельность;
– имитационные методы. Они применяются тогда, когда переменные, влияющие на маркетинговую ситуацию (например, описывающие конкуренцию), не поддаются определению с помощью аналитических методов;
– методы статистической теории принятия решений (теория игр, теория массового обслуживания, стохастическое программирование) используются для стохастического описания реакции потребителей на изменение рыночной ситуации. Можно выделить два главных направления применения этих методов: для статистических испытаний гипотез о структуре рынка и предположений о состоянии рынка, например, исследование степени лояльности к торговой марке, прогнозирование рыночной доли;
– детерминированные методы исследования операций (в первую очередь линейное и нелинейное программирование). Эти методы применяются тогда, когда имеется много взаимосвязанных переменных и надо найти оптимальное решение, например вариант доставки продукта потребителю, обеспечивающий максимальную прибыль, по одному из возможных каналов товародвижения;
– гибридные методы, объединяющие детерминированные и вероятностные (стохастические) характеристики (например, динамическое и эвристическое программирование), применяются, прежде всего, для исследования проблем товародвижения.
Эти семь групп количественных методов, безусловно, не исчерпывают всего их разнообразия[14,c.448].
Математическое моделирование в маркетинговых исследованиях весьма затруднено. Это обусловлено:
– сложностью объекта изучения, нелинейностью маркетинговых процессов, наличием пороговых эффектов, например минимального уровня стимулирования продаж, временными лагами (в частности, реакция потребителей на рекламу зачастую не проявляется немедленно);
– эффектом взаимодействия маркетинговых переменных, которые в большей своей части взаимозависимы и взаимосвязаны, например цена, ассортимент, качество, объем выпуска;
– сложностью измерения маркетинговых переменных. Трудно измерить реакцию потребителей на определенные стимулы, например рекламу. Поэтому часто применяются непрямые методы, например регистрация случаев возврата товара для определения правдивости рекламы;
– неустойчивостью маркетинговых взаимосвязей, обусловленных изменениями вкусов, привычек, оценок и др.;
– относительной несовместимостью менталитета персонала, который занимается практическим маркетингом, с одной стороны, и применение количественных методов в маркетинговых исследованиях с другой. Первые приоритет отдают неформальным методам, вторые математике кому моделированию.
Вышеизложенное во многом обусловлено тем, что маркетинг имеет дело с человеческим поведением, а не с техническими явлениями. В маркетинге редко что повторяется, в нем все различно для разных ситуаций.
Маркетинг ориентирован на конкретных потребителей, а потребители бывают разные.
Широта применения тех или иных методов при проведении маркетинговых исследований определяется также возможностями организации использовать их самостоятельно или покупать результаты таких исследований. Очевидно, что у крупных организаций таких возможностей существенно больше, чем у организаций малого бизнеса. Поэтому количественные методы в маркетинговых исследованиях применяются в настоящее время чаще организациями, имеющими соответствующие аналитические подразделения, для определения таких важнейших параметров рыночной деятельности, как спрос, объем продаж, рыночная доля и другие[13,c.34].
В зависимости от характера и целей маркетинговых исследований выделяют три соответствующих направления, типа маркетинговых исследований: разведочные, описательные и казуальные. Каждое такое направление включает определенные методы сбора и анализа маркетинговой информации.
Разведочное исследование – маркетинговое исследование, проводимое с целью сбора предварительной информации, необходимой для лучшего определения проблем и выдвигаемых предположений (гипотез), в рамках которых ожидается реализация маркетинговой деятельности, а также для уточнения терминологии и установления приоритетов среди задач исследований. Для проведения разведочного исследования, может быть, достаточно только прочитать опубликованные вторичные данные или провести выборочный опрос ряда специалистов по данной проблеме. С другой стороны, если разведочное исследование направлено на испытание гипотез или измерение взаимосвязи между переменными, то оно должно быть основано на использовании специальных методов.
Среди методов проведения разведочных исследований можно выделить следующие: анализ вторичных данных, изучение прежнего опыта, анализ конкретных ситуаций, работу фокус-групп, проекционный метод. Следует отметить, что некоторые из этих методов могут применяться также при использовании других типов исследований. Оно заключается в получении информации от лиц, владеющих опытом решения определенных проблем.
Анализ конкретной ситуации основан на оценке имеющейся информации по некоторой ситуации, имевшей место в прошлом и похожий на ту, которая возникла в данный момент. Главное при использовании данного метода заключается в определении степени соответствия этих двух ситуаций.
Фокус-группа представляет малую группу людей, деятельность которой руководит модератор (инструктор) с целью получения информации, необходимой для проводимого исследования, и работа которой носит спонтанный, неструктурированный характер. Работа такой группы должна предрасполагать к открытой дискуссии, которая модератором фокусируется на обсуждаемых проблемах при этом стараются создать для участников дискуссии комфортные условия, способствующие свободному изложению идей, предложений, проявлению чувств по отношению к рассматриваемой проблеме и методам ее решения. Собранная информация может использоваться для генерации идей, для получения данных о потребностях, отношениях потребителей к определенным товаром.
Использование проекционного метода направлено на исследование скрытых мотивов покупок определенных товаров, осуществленных потребителями. Участникам осуждения предлагается спроецировать себя на определенную ситуацию, а затем ответить на некоторые вопросы. Примером такого метода является предоставление участникам незаконченного предложения, которое они должны завершить.
Описательное исследование – маркетинговое исследование, направленное на описание маркетинговых проблем, ситуаций, рынков. При проведении данного вида исследований обычно ищутся ответы на вопросы, начинающиеся со слов; кто, что, где, когда и так.
Казуальное исследование – маркетинговое исследование, проводимое для проверки гипотез относительно причинно-следственных связей. В составе данного исследования лежит стремление понять какое-нибудь явление на основе использования логики.
К сожалению, на основе логики «если – то тогда» изучить проблемы маркетинга (как и другие проблемы) очень сложно, а порой и невозможно. На поведение потребителей влияет множество факторов, заставляющих действовать противоречивым образом.
Казуальное исследование можно осуществлять на основе адаптированного для целей данного исследования метода логико-смыслового моделирования путем использования ряда математических методов, например факторного анализа. Однако наиболее позитивные результаты получаются при постановке экспериментов.
На практике очень часто возникает необходимость в разработке прогнозных расчетов емкости рынка. Существуют три дополняющих друг друга способа разработки прогноза – это анкетирование, экстраполирование и аналитическое моделирование.
Анкетирование – выявление мнений населения, экспертов с целью получения оценок прогнозного характера. Методы, построенные на анкетировании, используются, как правило, в случаях, когда по ряду причин закономерности развития процесса не могут быть отражены формальным аппаратом, когда отсутствуют необходимые данные. Экспертные методы, основанные на знаниях и интуиции специалистов, широко применяются в прогнозных исследованиях рынка, особенно при оценке емкости рынка, новых товаров[4,c.196].
Одним из распространенных методов экспертной оценки является метод «Дельфи», представляющий собой ряд последовательных процедур по подготовке и обоснованию прогноза. Эти процедуры характеризуются:
– анонимностью (независимостью ответов экспертов) опроса;
– регулируемой обратной связью между результатами опроса предыдущего этапа и подготовкой их нового варианта;
– групповым характером ответа.
Регулярная обратная связь осуществляется путем проведения нескольких туров опроса, на каждом из которых характеристики ответов обрабатываются с применением статистико-математических методов и результаты сообщаются экспертам. Групповой ответ формируется путем обработки и анализа результатов ответов экспертов. Критерием окончания его разработки, как правило, является «близость» указанных ответов.
От метода «Дельфи» по организации работы экспертов принципиально отличается метод, получивший название «метод мозговой атаки». Он предполагает получение решения как продукта коллективного творчества специалистов в ходе заседания, проводимого по определенным правилам, и последующего анализа его результатов. Этот метод рекомендуется использовать в критических ситуациях, при отсутствии реальных, достаточно очевидных вариантов развития процессов в перспективе.
Экстраполирование – продолжение в будущее тенденций процессов, отражаемых в виде динамических рядов их показателей, на основе разработанных моделей регрессивного типа. Методы экстраполяции применяются обычно в случаях, когда информация о прошлом имеется в достаточном количестве и выявлены устойчивые тенденции. Этот вариант основан на гипотезе о сохранении в будущем сложившихся ранее тенденций.
Такой подход к прогнозированию носит название генетический и предполагает использование эконометрических моделей. В большинстве исследований товарных рынков в качестве важнейшего фактора, определяющего развитие рынка, в модели вводится временной фактор (тренд). Процедура экстраполяции тенденций предполагает выбор трендовых моделей прогнозирования и формы кривой, наиболее близко описывающей ряд эмпирических данных. В таблице приводится схема выбора трендовых моделей прогнозирования в зависимости от основных тенденций развития спроса населения.
Аналитическое моделирование – построение и использование модели, отражающей внутренние и внешние взаимосвязи в ходе развития рынка. Эта группа методов используется тогда, когда информация о прошлом минимальна, но имеются некоторые гипотетические представления о рынке, которые позволяют разработать его модель и на этой базе оценить будущее состояние рынка, воспроизвести альтернативные варианты его развития.
Такой подход к прогнозированию называют целевым (нормативным).
Использование целевого (нормативного) метода прогнозирования начинают с оценки целей, в качестве которых могут выступать достижение определенной доли рынка по выпускаемому товару, желаемый уровень удовлетворения потребностей и т.д. На основе этих целей устанавливается обратная связь с мероприятиями, необходимыми для их достижения. В данном случае стоит задача разработки сценария поведения предприятия на рынке, то есть выработки рекомендаций по товарной, ценовой, сбытовой и рекламной политике.
В итоге, результатом работы по определению емкости рынка должен явиться комплексный аналитический обзор состояния рынка и формирующих его факторов, а также многовариантный прогноз развития товарного рынка с учетом тенденций изменения влияющих на него внутренних и внешних факторов[2,c.54].
Таким образом, информация, полученная в данной главе дает возможность сделать вывод о том, что промышленный маркетинг – это вид деятельности в сфере материального производства, направленный на удовлетворение нужд предприятий, организаций в сырье, материалах, комплектующих, услугах через обмен, а также повышение эффективности производства и сбыта товаров промышленного назначения путём исследования и удовлетворения спроса на промышленную продукцию и промышленные услуги.
Рассмотрев проблематику исследования, а это соотношение спроса и предложения, с помощью системного, комплексного и дифференцированного исследования, можно решить такие задачи как оценка конъюнктуры рынка, а также анализ этих показателей и определение факторов, повлиявших на изменение конъюнктуры, отбор наиболее значимых, которые определяют ее на конкретный момент времени. Расчет данных показателей и целостная информация о рынке, будет рассчитана в следующей главе данной дипломной работы на конкретном предприятии. Эта информация даст возможность предприятию увидеть свои сильные и слабые стороны, а также в дальнейшем рационально использовать свои возможности.
2 Анализ состояния рынка шинной продукции в РФ
2.1 Современное состояние рынка шинной продукции в РФ
В настоящее время в России сложилась чрезвычайно благоприятная ситуация для развития нефтехимической промышленности, особенно ее конечного звена – шинного производства. Шинная промышленность является замыкающей в технологической цепочке трансформации нефтехимического сырья, обеспечивающей наибольшую глубину его переработки[35,c.90].
Мировая практика свидетельствует, что в индустриально развитых странах химическая и нефтехимическая промышленность относится к базовым отраслям, определяющим темпы развития экономики и качества жизни населения. В этом отношении экономика России также не является исключением. В настоящее время предприятия отечественной химической и нефтехимической отрасли производят около 6,2% всей промышленной продукции России, обеспечивают получение примерно такой же доли валютной выручки, более 7% налоговых платежей и других видов доходов. Итоговые показатели развития отрасли формируются на предприятиях ее подотраслей и комплексов, среди которых важную роль играет шинная промышленность. В настоящее время доля шинной промышленности составляет 6,7% от всей нефтехимической продукции. Шинная промышленность – замыкающая в технологической цепочке трансформации нефтехимического сырья и обеспечивающая наибольшую глубину его переработки. Производство шин является основным потребителем каучука, корда, сажи и по существу предопределяет развитие смежных отраслей [31,с.1].
Основная задача шинной промышленности России – производство продукции для удовлетворения потребности внутреннего рынка страны в шинах требуемого качества и ассортимента, необходимых для комплектации новых отечественных грузовых и легковых автомобилей, автобусов, мотоциклов, велосипедов, тракторов, строительно-дорожных и сельскохозяйственных машин, самолетов, вертолетов и специальной военной техники, а также для удовлетворения эксплуатационных нужд в шинах. Кроме того, отрасль выпускает шины для поставки на экспорт.
В данной дипломной работе представлена структурная схема системного анализа предприятий шинной промышленности в рамках промышленного комплекса России. Российский промышленный комплекс структурирован по трем основным видам производств: добыча полезных ископаемых, производство и распределение электроэнергии, газа и воды, а также обрабатывающие производства. Последняя категория подразделяется на высоко-, средне- и низкотехнологичные отрасли. К среднетехнологичным отраслям высокого уровня относятся: производство машин и оборудования, электрических машин и электрооборудования, автомобилей, прицепов и других транспортных средств, а также химическое производство, составную часть которой составляет шинная промышленность[30,с.12].
На сегодняшний день на территории России расположено 14 шинных заводов, два из которых являются иностранными (Всеволжский шинный завод «Nokian Tyres» и шинный завод в Давыдово «Michelin»).
В результате реструктуризации шинного бизнеса производство автомобильной «обуви» в России сосредоточилось в основном в руках трех холдингов: АК «Сибур», ХК «Амтел», АО «Татнефть», в которые входят 9 предприятий. В совокупности они выпускают 95% шин одинакового или близкого ассортимента для различной транспортной техники.
Размещение шинных заводов подчинено, прежде всего, сырьевому фактору. Второй по значению фактор – потребительский. Поэтому многие шинные заводы размещаются неподалеку от таких центров нефтепереработки, как Нефтекамск, Омск, Ярославль, Екатеринбург, Киров.
Шинные производства имеются во всех округах страны, кроме Южного и Дальневосточного. Наибольшая доля предприятий шинной промышленности приходится на Сибирский и Центральный федеральные округа (по 28,6%), а наименьшая – на Уральский (7,1%).
Кардинально меняется структура продукции промышленности. Так, если в 2000 г. доля легковых шин составляла 33,2%, то в настоящее время - около 60%. И это при резком сокращении производства грузовых шин для автомобилей средней грузоподъемности. Однако возросла потребность в радиальных шинах для легкогрузовых автомобилей и автобусов малой вместимости – «Газель», «Бычок», «Соболь». При этом постоянно увеличиваются объемы потребления высокоскоростных, безопасных, «зеленых» (экологичных) шин, а также зимних, шин для бездорожья, шин класса «премиум» и другие, предназначенных, прежде всего для легковых иномарок, парк которых в РФ увеличивается быстрыми темпами[39,c.39].
Общий объем российского рынка шин в 2007 году составил около 50 млн. штук, увеличившись на 15%. В денежном выражении он превысил 100 млрд рублей. Около половины продаж пришлось на шины отечественных компаний, которые также направили порядка 25% продукции на экспорт.
Основной объем продаж (31 млн штук) в 2007 году пришелся на шины для легковых автомобилей. Тройку лидеров в нем составили «Амтел» с долей в 18%, «Нефтекамскшина» (17%) и «СИБУР - Русские шины» (16%). Однако, их рыночная доля практически не изменилась. Импорт, напротив, вырос почти на 10%, прежде всего, за счет высокой ценовой категории[28].
Продажи шин для легкого коммерческого транспорта в 2007 году составили 5 млн. штук. Наибольшую долю рынка занимает продукция дешевой ценовой категории отечественного производства, которая идет на комплектацию и замену шин российских автомобилей. Основными производителями легкогрузовых шин являются «Амтел-Фредештайн» и «СИБУР - Русские шины», доля которых по итогам 2007 года составила 50% и 23% соответственно. Третье место занимает ОАО «Нефтекамскшина» с долей в 15%. Рынок легкогрузовых шин будет расти высокими темпами за счет прироста численности коммерческих автомобилей. Совокупная доля «СИБУР» - «Амтел» составит порядка 65% за счет увеличения парка отечественных легкогрузовых автомобилей. Доля Нефтекамскшины сократилась до 13%. Также расширяется присутствие на российском рынке брендов Bridgestone, Nokian, Continental и Michelin»[23].
В сегменте грузовых шин в было продано 7 млн. единиц продукции. Лидерами здесь являются компании «Нефтекамскшина» (40%) и «СИБУР - Русские шины» (38%), которые заметно опережают всех других участников. Однако уже в ближайшие годы ситуация может существенно измениться, что связано со снижением спроса на отечественную продукцию и ростом востребованности цельнометаллокордных шин, на которые через несколько лет будет приходиться до 20% продаж в данном сегменте. На этом фоне следует ожидать существенного увеличения импорта шин под маркой Michelin — компания может занять на рынке порядка 20%. Также вырастет доля «Белшины». «Амтел» и «Сибур» смогут сохранить рыночные позиции только в том случае, если компания сможет аккумулировать ресурсы для модернизации производства».
Несмотря на рост российского шинного рынка в последние годы, отечественные производители постепенно теряли свои позиции.
Но кризис дает им шанс: запросы потребителей переориентируются в более доступный сегмент, где сильны позиции отечественных брендов. Но 2009 год показывают, что и этого недостаточно — импорт восстанавливается быстрее. Сами шинники надеются на повышение импортных пошлин вслед за автомобильными. За 2008 года в России было продано 35,4 млн. шин, что лишь немногим меньше, чем за весь 2007 год (35,8 млн. штук).
Но российским заводам рост рынка существенных дивидендов не приносил: продажи росли в основном за счет премиального сегмента, плотно оккупированного иностранными производителями. Если в 2007 году доля импорта легковых шин составила 39%, то за девять месяцев 2008 года — уже 48% (14,8 млн штук). Даже в традиционном для российских шинников сегменте грузовых шин, их стали теснить южнокорейские и тайваньские марки[8,c.19].
Провальный четвертый квартал 2008 года изменил ситуацию. По итогам года продажи в сегменте легковых шин, сократились на 0,9 млн., до 11,75 млн. штук. Сегмент грузовых шин оказался более устойчив и показал прирост на 1,3 млн., до 15,75 млн. штук. Доля импорта сократилась до 46%. Из отечественных шинников воспользоваться ситуацией удалось компании «Сибур — Русские шины» («Сибур-РШ»): в денежном выражении доля компании в сегменте грузовых шин по итогам 2008 года выросла с 19 до 28%, но «Нефтекамскшина» (доля упала с 11 до 8%) и Amtel-Vredestein (доля упала с 44 до 32%) сдали свои позиции.
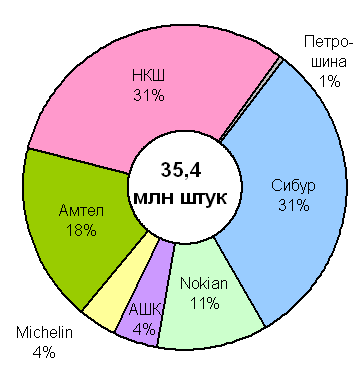
Рисунок 2.1 – Производство шин в РФ за 2008 год.
В январе – феврале 2009 года, по данным Росстата, в России было произведено всего 2,11 млн. шин для легковых автомобилей, то есть на 53,1% меньше, чем за аналогичный период прошлого года. Несмотря на пугающие цифры, производители уже начали оправляться от зимнего шока, ведь в январе 2009 года уровень производства легковых шин вовсе составил лишь 22,5% от показателей 2008 года. Но опасения вызывает тот факт, что непосредственно продажи импортных шин в России в начале года просели куда меньше, чем отечественных, и восстанавливаются быстрее.
В январе 2009 года продажи импортных покрышек составили около 560 тыс. штук (63,13% от уровня января 2008 года), а отечественных — упали почти в 16 раз, до 127 тыс. штук (без учета экспорта, составившего около 200 тыс. штук). И хотя в феврале отечественных шин было продано уже в девять раз больше, чем месяцем ранее (1,13 млн. штук, экспорт составил 410 тыс. штук), а импортных — лишь в 2,2 раза (1,21 млн. штук), впервые за три последних года месячные продажи российской продукции уступили импорту. Всего за 2009 год выпущено 25,6 млн. штук, что меньше, чем за 2008год (34,5 млн. штук).
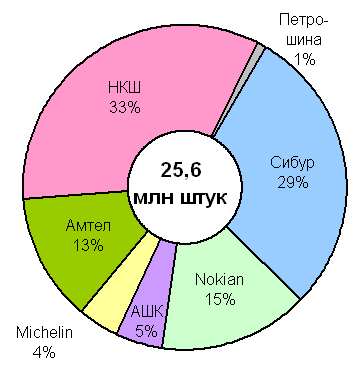
Рисунок 2.2 – Производство шин в РФ за 2009 год
В настоящее время производство шин сосредоточено в руках трех лидеров: «Сибура», «Амтела», а также в руках крупнейшего независимого шинного завода страны – «Нефтекамскшина». На их долю приходится 65% объема продаж и 90% всего производства покрышек[26].
В середине 90-х гг. в шинном секторе началась консолидация: группы «Сибур» и «Амтел», воспользовались глубокой рецессией в отрасли и установили контроль над семью из 12 шинных заводов. «Нефтекамскшина» попала под контроль ОАО «Татнефть». В России ещё сохранились три независимых шинных завода, доля которых составляет менее 4%. Ожидается, что производство на них будет свёрнуто в промежутке 2004 и 2008 гг. из-за нехватки средств для замены оборудования.
Сейчас самый большой объём продаж «легковых» шин на рынке у «Сибура»: в прошлом году на его долю пришлось 34% всего объема продаж и 46% - объема производства. Однако «Нефтекамскшина» и «Амтел» уже освоили инвестиции в строительство новых производственных мощностей и теперь стремительно наращивают свое присутствие на рынке. Аналитики считают, что «Сибуру» нужно также вложить средства в замену части оборудования, дабы оградить себя от посягательств на свою долю рынка.
Рынок шин для легковых автомобилей делится на три сегмента: А, В, С. Самый дорогой сегмент – «А» (средняя цена 80-100 долл.) - представлен исключительно высококачественным западным импортом (Michelin, Bridgestone, Nokian). Шины сегмента «B» (цена колеблется в пределах 30-60 долл., Kumbo, Matador, Амтел) выпускаются по аналогичным стандартом, но не под известными брендами. «В» сегменте «С» традиционно задают тон заводы, работающие по старой советской технологии, потому их продукция самая дешевая - 18-25 долл. Сегодня самым массовым является сегмент «С». Однако, по мнению аналитиков, по мере роста доходов населения автовладельцы будут отдавать предпочтение классам «А» и «В». Таким образом, объем продаж этих сегментов будет расти, а класса «С» - сокращаться по ожиданиям аналитиков на 10-15 млн. штук в период с 2004 - 2010 годы.
В настоящее время самые высокие темпы роста производства отмечаются как раз в сегменте «В», чья доля на рынке сейчас самая маленькая. По оценке аналитиков, к 2010 году объем продаж в этом сегменте увеличится до 26,4 млн.