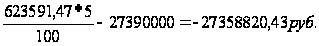Методы комплексного исследования состояния шинного рынка в системе маркетинга
В прошлом году более 28% от 30,8 млн. шин, проданных на внутреннем рынке, было привезено из-за рубежа. По официальным поставкам почти половина покрышек, ввозимых в Россию, - низкокачественные шины класса «С», произведенные на Украине и в Беларуси. Остальное поступает из дальнего зарубежья, Европы и Азии. Кроме того, есть еще и «серый» импорт бывших в употреблении шин (ввозятся как отходы, подлежащие переработке, но вместо этого продаются на рынке по ценам, близким к стоимости новых шин класса «А»), измерить который почти невозможно. По оценкам аналитиков, их ежегодно ввозится в Россию около 3-3,5 млн. штук, что в прошлом году составило около 11% совокупного объема продаж автопокрышек на внутреннем рынке. Однако есть мнение, что этот бизнес проживет недолго, поскольку он нелегален, и потребители постепенно станут отдавать предпочтение пусть самой недорогой, но «белой» продукции.
Отечественные шинники говорят, что в нынешних условиях вслед за повышением пошлин на импортные автомобили необходимо увеличить и ввозные ставки на шины с 15—20% до 25—30%. Также шанс им дает то, что отказывающийся от дорогой «имиджевой» продукции потребитель переходит в сегмент более дешевых шин. Кроме того, кризис, по всей видимости, заставит иностранцев повременить с созданием шинных заводов в России с нуля, по крайней мере, в течение ближайших нескольких лет.
В 2009 году практически все российские производители снизили загрузку мощностей своих предприятий. Однако некоторые из них сократили выпуск значительно. Например, кировский и воронежский заводы российской компании «Амтел–Фредештайн» по итогам 11 месяцев прошлого года снизили общие объемы производства покрышек по сравнению с аналогичным периодом 2008-го на 47%, что было обусловлено недостатком оборотных средств. Сокращение выпуска продукции на остальных заводах составило порядка 20—25%. Эти изменения привели в свою очередь к очередному перераспределению долей на российском рынке шин. Причем в 2010-м этот процесс на рынке шин РФ будет продолжаться, в соответствии с планами российских предприятий.
Объемы потребления снизились достаточно резко по сравнению с показателями докризисного времени. Однако российские и зарубежные производители покрышек настроены достаточно оптимистично. Напомним: рынок РФ является одним из самых перспективных с точки зрения развития и капиталовложений. Поэтому многие участники рынка в 2009 году несмотря на кризис в стране строили и реализовали планы, направленные на модернизацию производств, создавали новые проекты.
Одним из тех, кто воплотил свои планы в жизнь в прошлом году, стала компания «Нефтекамскшина». Мощности нового Нефтекамского завода составляют 1,2 млн шин в год, что в свою очередь позволит укомплектовать порядка 150 тыс. грузовиков и автобусов. В целом производители шин в России смотрят с оптимизмом в 2010 год. По их мнению, со II полугодия потребление шин в стране будет расти, и рынок начнет постепенно восстанавливается до показателей докризисного периода. Поэтому многие из них намерены нарастить объемы производства в нынешнем году. Например, компания «Сибур» в 2010 году планирует увеличить выпуск шин относительно прошлого года на 17%. Однако необходимо учесть, что в этом году не все сегменты рынка шин будут восстанавливаться с одинаковой интенсивностью. Спрос конечных потребителей, очевидно, будет расти. А потребительская активность автозаводов страны будет относительно низкой, поскольку автопрому РФ потребуется больше времени для восстановления.
Торговые компании, занимающиеся продажей шин в России, тоже достаточно уверенно смотрят в завтрашний день. Многие трейдеры планируют прирост продаж покрышек относительно 2009 года. Однако чтобы достичь объемов реализации докризисных показателей, потребуется порядка 1—2 года.
Эффективной стратегией для заводов станет создание альянсов с существующими локальными производителями. Преимущества местному производству дала и девальвация рубля. Правда, сетуют в «Сибур-РШ», эффект этого незначителен: большая часть импортируемых шин производится в странах, валюты которых девальвировались наравне с российской.
Но само окно возможностей также может оказаться небольшим. В «антикризисном» плане Pirelli на 2009—2011 годы заявлен рост мощностей на новых рынках (с наибольшим спросом и низкими промышленными затратами), в частности в России. Согласно материалам Nokian , производство одной шины в России на 5—10 евро дешевле, чем в Восточной Европе. При этом борьба за ставший более привлекательным сегмент более дешевых шин может развернуться уже в этом сезоне благодаря усилиям «местных» иностранцев.
Nokian в 2009 году представил новинки не только в премиальном сегменте, но и в сегменте более дешевых, шины которого (Nordman SUV и Nordman 4) более доступны. В Michelin также намерены адаптировать ценовую политику к нынешним условиям, и выводят на российский рынок новую марку — Tigar , относящуюся в классификации компании к более доступным брендам «второй линии».
Управляющая компания Финам Менеджмент (входит в состав инвестиционного холдинга ФИНАМ) подготовила аналитический обзор, посвященный перспективам развития российского рынка шин. По прогнозам аналитиков, в 2010 году в России будет продаваться около 70 млн единиц данной продукции, а спрос сместится в сторону премиального сегмента. Лидером рынка может стать объединенная компания «Амтел-Фредештайн» и «СИБУР - Русские шины».
Продолжится замещение легковых автомобилей отечественного производства на импортные и иномарки российской сборки. Это требует более высокого качества шин, в результате чего спрос смещается в премиальный сегмент.
В частности, «Финам Менеджмент» прогнозирует, что доля азиатских производителей в 2010 году превысит 25%, причем около 15% рынка будет приходиться на корейскую продукцию, еще 9-10% - на японскую. А объединенный холдинг «Амтел» – «СИБУР» будет лидером рынка с долей 27-30%.
Аналитики предсказывают опережающий рост спроса над предложением в сегменте шин для внедорожников, связывая это с ростом их популярности в России. При этом большинство таких шин будут относиться к сегменту «С». Особенно высок в данном случае отложенный спрос на зимние шины для внедорожников[27].
Таким образом, можно уверенно предсказать продолжение роста российского шинного рынка, при этом с тенденцией к увеличению средней стоимости одной шины. Также ожидается приход на российский рынок с инвестиционными предложениями по организации совместных предприятий ряда ведущих шинных фирм, не имеющих пока локализованного производства в России. Это говорит о том, что большая часть предложения будет сфокусирована в сегменте «B» и «С».
Для того чтобы более детально проанализировать рынок шин, необходимо анализировать основные показатели рынка, определив устойчивость, конъюнктуру, барьеры входа, а также определить как рекламная компания влияет на объем продаж предприятия. Данная работа и будет проведена в данной главе.
2.2 Анализ основных показателей рынка шинной продукции в РФ
Важнейшая задача анализа рынка – определение факторов, повлиявших на изменение конъюнктуры, отбор наиболее значимых, которые определяют ее на конкретный момент времени. Конъюнктура рынка анализируется тремя направлениями: анализ тенденции рынка, устойчивость развития рынка и оценка покупательного спроса.
Первое направление анализа конъюнктуры рынка – это анализ тенденции рынка. Тенденция рынка определяется на основе анализа объема продаж, таблица которого представлена ниже.
Таблица 2.1 - Объем продаж шин в России (шт.)
| Наименование | 2004 год | 2005 год | 2006 год | 2007 год | 2008 год |
| ОАО «Нефтекамскшина» | 11166 | 11418 | 12206 | 12415 | 11877 |
| ОАО «Ярославский ШЗ» | 5922 | 5440 | 4377 | 4584 | 3835 |
| ОАО «Уралшина» | 1870 | 1946 | 1672 | 1479 | 1163 |
| ОАО «Волтайр» | 2637 | 2547 | 2065 | 2038 | 1666 |
| ОАО «Омскшина» | 5523 | 5109 | 4759 | 5506 | 5003 |
| ОАО ШК «Амтел-Поволжье» (Киров) | 4845 | 6543 | 7032 | 6786 | 4528 |
| ООО «Амтел-Черноземье» (Воронеж) | 2422 | 2901 | 2882 | 3091 | 2208 |
| ОАО ШК «Амтел-Сибирь» (Красноярск) | 1330 | 727 | - | - | - |
| ОАО «Московский ШЗ» | 2144 | 2294 | 916 | 1317 | 297 |
| ЗАО «Красный Яр-Шина» (г. Красноярск) | - | - | 14 | 31 | 16 |
| ОАО «Алтайская шинная компания» | 1081 | 1146 | 1179 | 1555 | 1653 |
| ЗАО «Петрошина» | 153 | 147 | 220 | 173 | 209 |
| Всего | 39094 | 40217 | 37 322 | 38 975 | 32455 |
Данные таблицы 2.1 показывают, что лидером на рынке шин является ОАО «Нефтекамскшина». В 2004-2007 гг. наблюдается тенденция роста объема производства, однако кризисная ситуация в стране снизила объем производства на ОАО «Нефтекамскшина» в отчетном году по сравнению с анализируемыми.
Если нанести эти данные на график, то получается более точная зависимость изучаемого показателя от времени. Такой анализ тренда называется метод аналитического выравнивания.
Для начала нужно выбрать вид зависимости. Чаще всего выбирается линейная зависимость:
Y = aо + a1t.
Затем необходимо найти так же зная параметры aо и ai , чтобы получалась расчетная прямая, которая лежала как можно ближе ко всей совокупности исходных значений:
aо* n + aо∑ti = ∑ yi , aо* 5 + aо* 0 = 188063,
 aо∑ti
+ ai ∑tІi
= ∑ yi ti ; aо*
0 + a* 10 = 65914;
5aо
= 188063, aо = 37613,
10ai = 65914. ai = -14520.
Y =37613 - 14520t
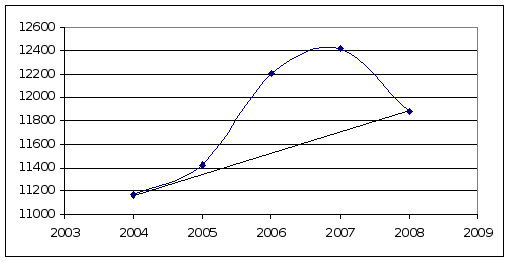
Рисунок 2.3 - Трендовая модель развития рынка.
Полученные результаты, а именно линия тренда и кривая объема продаж, базируются на трендовой модели развития рынка, которая изображена на рисунке 2.3. Эта модель позволяет определить не только вектор и скорость развития, но и его характер. На рисунке 2.3 видно, что на рынке присутствует тенденция снижения. Это связано прежде всего с мировым финансовым кризисом и как следствие уменьшением спроса на внутреннем и внешнем рынках. Следует отметить, что, несмотря на высокие итоговые результаты, производство шин в РФ в течение четырех лет, в последнее время рынок характеризуется поступательным замедлением.
Второе направление анализа конъюнктуры рынка – характеристика устойчивости развития рынка, проявления в отклонении фактического значения показателей от линии тренда. Чем меньше размах колебаний, тем более устойчивый рынок, тем меньше уровень риска и более надежные прогнозы. Для этого необходимо рассчитать показатели устойчивости рынка, представленные в таблице 2.2.
Таблица 2.2 - Расчет показателей устойчивости рынка.
| y | t | y*t | t^2 | y* | y-y* | (y-y*)^2 | |
| 39094 | -2 | -78188 | 4 | 66653 | -27559 | 759498481 | |
| 40217 | -1 | -40217 | 1 | 52133 | -11916 | 141991056 | |
| 37322 | 0 | 0 | 0 | 37613 | -291 | 84681 | |
| 38975 | 1 | 38975 | 1 | 23093 | 15882 | 252237924 | |
| 32455 | 2 | 64910 | 4 | 8573 | 23882 | 570349924 | |
| всего | 188063 | 0 | -14520 | 10 | 188065 | -2 | 1724162066 |
Используя показатели таблицы 2.2, вычисляется степень устойчивости рынка. Величина коэффициента сама по себе служит оценкой разброса или колеблемости и вычисляется по формулам:
Kδ
=
 (2.1)
δІ
=
 (2.2)
где y* – среднее значение,
n – число единиц в каждой группе.
δ = 18569,66.
Kδ = 18569,66/30605794 = 0,098 = 9,8%
Таким образом, можно сделать вывод, что исследуемый рынок является устойчивым, т.к. 9,8% < 33%, а разброс считается небольшим.
Третье направление анализа - анализ структуры рынка. Анализ структуры рынка является весьма актуальным для многих субъектов рынка. Государственные органы власти проводят данный анализ при оценке степени монополизации рынка с целью выявления нарушений и применения мер антимонопольной политики.
Входящим на рынок предприятиям данный анализ структуры рынка необходим для выявления сильных и слабых конкурентов, а также для определения необходимых объемов производства с целью завоевания определенной позиции на рынке.
Действующим на рынке предприятиям данный анализ целесообразно проводить систематически для выявления возможностей расширения своего влияния, а также вытеснения мелких конкурентов в форме поглощений или слияний.
Анализ структуры товарного рынка включает в себя несколько этапов. На первом этапе определяется численность продавцов, действующих на данном рынке. Определение численности продавцов на каждом рынке необходимо для выявления их способности оказывать влияние друг на друга и на рыночное равновесие в целом. При большом количестве продавцов на рынке, при прочих равных условиях, спрос на продукцию каждого из них будет столь эластичным, что изменение любым из производителей цены или объема выпуска не повлечет за собой изменений в рыночном равновесии [29].
На втором этапе анализа определяются доли каждого предприятия на рынке. Рыночные доли обуславливают возможности фирм оказывать влияние на рыночную цену. Небольшая фирма не способна изменить рыночные условия и вынуждена приспосабливаться к ним, а рыночная структура, характеризующаяся присутствием множества имеющих незначительные мощности фирм, будет более конкурентной.
Доля предприятия на рынке в большинстве случаев рассчитывается как:
di
=
 (2.3)
где di – доля определенного предприятия на рынке;
Qi – объем производства определенного предприятия;
Q – совокупный объем производства участников рынка.
Третьим этапом анализа структуры товарного рынка является определение типа рыночной структуры. Для этого рассчитываются показатели рыночной концентрации. Коэффициент рыночной концентрации рассчитывается как процентное отношение объемов производства продукции определенным числом крупнейших продавцов к общему объему производства на данном товарном рынке:
CR–n=d1+d2+dn, (2.4)
где d – доля объемов производства данной фирмы в совокупном объеме производства участников рынка;
n – количество крупнейших фирм на рынке.
Индекс рыночной концентрации Херфиндаля-Хиршмана рассчитывается как сумма квадратов долей, занимаемых на рынке всеми действующими на нем предприятиями:
HHIm = = dІ1+dІ2+dІ3+dІm, (2.5)
где d – доля определенного предприятия на рынке;
m – число участников рынка.
В соответствии с различными значениями коэффициентов концентрации и индексов Херфиндаля-Хиршмана выделяют три типа рынка:
первый тип – высококонцентрированные рынки
при 70% < CR – 3 < 100%;
2000 < HHI < 10000;
второй тип – умеренно концентрированные рынки
при 45% < CR – 3 < 70%;
1000 < HHI < 2000;
третий тип – низкоконцентрированные рынки
при CR – 3 < 45%;
HHI < 1000.
Показатели рыночной концентрации дают возможность сделать предварительную оценку степени монополизации рынка, равномерности присутствия на нем хозяйствующих субъектов. Чем больше продавцов с разномасштабными объемами производства действуют на рынке, тем меньшее значение соответствующих показателей[22,c.149]..
Проведем анализ структуры рынка шин за 2004, 2005, 2006, 2007 и 2008 годы в рамках 12 предприятий шинной отрасли. Для этого воспользуемся таблицей распределения долей на рынке автошин, которая представлена ниже и которая позволит выявить лидирующие фирмы шинной индустрии. Анализ этого рынка позволит рассчитать тип рынка и его концентрацию.
Таблица 2.3- Распределение долей на рынке шин в 2004 – 2008 гг.(%)
| Шинные заводы | 2004 год | 2005 год | 2006 год | 2007 год | 2008 год |
| ОАО«Нефтекамскшина» | 28,6 | 28,3 | 32,7 | 31,8 | 36,6 |
| ОАО «Ярославский ШЗ» | 15,1 | 13,5 | 11,7 | 11,8 | 11,8 |
| ОАО «Уралшина» | 4,7 | 4,8 | 4,4 | 3,7 | 3,5 |
| ОАО «Волтайр» | 6,7 | 6,3 | 5,5 | 5,2 | 5,1 |
| ОАО «Омскшина» | 14,1 | 12,7 | 12,7 | 14,1 | 15,4 |
| ОАО «ШК» Амтел-Поволжье» (Киров) | 12,4 | 16,3 | 18,8 | 17,4 | 13,9 |
| ООО «Ател-Черноземье» (Воронеж) | 6,1 | 7,2 | 7,7 | 7,9 | 6,8 |
| ОАО ШК «Амтел-Сибирь» (Красноярск) | 3,4 | 1,8 | 0 | 0 | 0 |
| ОАО «Московский ШЗ» | 5,4 | 5,7 | 2,4 | 3,3 | 0,9 |
| ЗАО «Красный Яр-Шина» (г.Красноярск) | 0 | 0 | 0,03 | 0,07 | 0,04 |
| ОАО «Алтайская шинная компания» | 2,7 | 2,8 | 3,1 | 3,9 | 5,0 |
| ЗАО «Петрошина» | 0,3 | 0,3 | 0,5 | 0,4 | 0,6 |
Табличные данные распределения долей на рынке автошин свидетельствуют о том, что лидером на рынке шин является ОАО «Нефтекамскшина», на втором месте ОАО «Ярославский ШЗ», на третьем ОАО «Омскшина».
Далее в ходе анализа необходимо определить тип рынка, а для этого нужно рассчитать показатели рыночной концентрации:
2004 год CR –4 = 28,6%+15,1%+14,1%+12,4% = 70,2%;
2005 год CR –4 = 28,4%+13,5%+12,7%+16,3% = 70,9%;
2006 год CR –4 = 32,7%+11,7%+12,7%+18,8% = 75,9%;
2007 год CR –4 = 31,8%+11,8%+14,1%+17,4% = 75,1%;
2008 год CR –4 = 36,6%+11,8%+15,4%+13,9% = 77,7%
Также необходимо рассчитать индекс рыночной концентрации Херфиндаля-Хиршмана:
2004 год HHI11 = 28,5І + 15,1І + 4,7І + 6,7І + 14,1І + 12,3І + 6,1І + 3,4І + 5,4І +2,7І + 0,3І = 1554,63;
2005 год HHI11 = 28,3І + 13,5І + 4,8І + 6,3І + 12,7 + 16,2І + 7,2І + 1,8І + 5,7І + 2,8І + 0,3І = 1565,1;
2006 год HHI11 = 32,7І + 11,7І + 4,4І + 5,5І + 12,7І + 18,8І + 7,7І + 2,4І + 0,03І + 3,1І + 0,58І = 1845,5173;
2007 год HHI11 = 31,8І + 11,7І + 3,7І + 5,2І + 14,1І + 17,4І + 7,9І + 3,3І + 0,07І + 3,9І + 0,4І = 1779,1049;
2008 год HHI11 = 36,5І + 11,8І + 3,5І +5,1І + 15,4І + 13,9І + 6,8І + 0,9І + 0,04І + 5,09І + 0,6І = 2013,4397.
Таким образом, рассчитан показатель рыночной концентрации и теперь можно сделать вывод о том, что рынок шин в России является высококонцентрированным и монополизированным. На нем господствуют 2 - 4 компании, которым принадлежит от 70 – 90% рынка.
Оставшуюся часть делят между собой мелкие предприятия, которые не могут завоевать желаемой доли на рынке и чаще всего предпочитают уход с таких рынков.
Проведя комплексное исследование рынков шин, можно сказать, что рынок является монополизированным, где присутствует тенденция снижения, которая связана с мировым финансовым кризисом и как следствие снижением спроса и сырьевого обеспечения производства шин. Исследуемый рынок является устойчивым, с равномерным присутствием на нем хозяйствующих субъектов. Рынок не останавливается в своем развитии. Через некоторое время ситуация может измениться коренным образом. Поэтому анализ структуры рынка и его устойчивость необходимо проводить систематически, выявляя изменения на нем, для формирования моделей поведения участников рынка.
2.3 Эффективность рекламы и PR-деятельности
Ведущее звено в маркетинговой коммуникативной деятельности всегда представляла и продолжает представлять реклама. Сразу после второй мировой войны потребление рекламы на душу населения в США составляло приблизительно 25 долл. в год, сегодня ее «предложение» возросло в восемь раз. Совокупные расходы на рекламу в мире в начале XXI века оцениваются специалистами по-разному - от 450 млрд. до 1 трлн. долл. в год. Доля России составляет немного - около 2 млрд. долл. Для сравнения: крупнейший в мире рекламодатель американская компания Procter & Gamble, которая осознанно реализует стратегию не качества, а количества рекламы, имеет годовой рекламный бюджет, превышающий 3,1 млрд. долл. (по данным британской газеты Guardian). [38, с.18].
Реклама - это любая форма неличного представления и продвижения идей, товаров или услуг, оплачиваемая точно установленным заказчиком.
Конечно, ведущим носителем рекламы многих товаров является телевидение, но это дорого для большинства мелких компаний и они ищут альтернативу в других носителях.
- реклама в прессе используется для товаров и услуг, полезные свойства которых нуждаются в подробном описании.
- наружная реклама в основном используется для подкрепления рекламы в СМИ, напоминает о марках товаров, их свойствах, фирме-производителе, скидках и т.д. К наружной рекламе относятся перетяжки и транспортная реклама.
- радиореклама в отличие от телерекламы доступна практически любой даже маленькой фирме.
- прямая почтовая реклама - содержанием данного вида рекламы могут быть образцы товаров, сувениры и т.д.
- реклама в Интернете - широкий спектр товаров, работ и услуг в основном связанные с новыми технологиями, компьютерами, офисным оборудованием и т.п[9,c.10].
PR (Public Relations - связи с общественностью) - деятельность по установлению отношений с общественностью, направленная на создание взаимопонимания и доброжелательности, включающая проведение программ, целью которых является продвижение или защита имиджа компании или ее товаров.
В настоящее время до сих пор продолжаются споры по поводу отличий PR от рекламы. В обоих случаях, как правило, используются средства массовых коммуникаций (газеты, журналы, радио, телевидение, Интернет), в конечном счете, преследуется одна и та же цел - продвижение и укрепление положения компании на рынке. Однако отличия есть в форме подачи материалов, их содержательности и направленности. Кроме этого, реклама оплачивается представителям СМИ и явным образом выделяется на фоне других материалов, в то время как PR-материалы могут быть представлены как отдельные статьи, заметки, которые СМИ самим интересно публиковать и они не берут за это денег (хотя на практике это положение представляется спорным) [24].
Экономический эффект рекламы подразумевает оценку экономической целесообразности произведенных вложений. Экономическая эффективность обычно зависит от коммуникативной, другими словами, уровень продаж зависит от степени психологического воздействия рекламы на потребителя.
Выделяют следующие направления изучения рекламы:
-эффективность и популярность отдельных рекламных средств (носителей рекламы);
- эффективность рекламной политики фирмы в целом;
- эффективность отдельных рекламных кампаний;
- эффективность воздействия рекламного обращения на аудиторию, степени его влияния на поведение людей;
- исследование синергетического эффекта от совместного использования в рекламных целях нескольких средств массовой информации.
Исследования проводятся до, во время и после проведения рекламной кампании.
Тд
=
 (2.5)
где Тд - дополнительный товарооборот под воздействием рекламы, руб.;
Тс - среднедневной товарооборот до рекламного периода, руб.;
П – прирост среднедневного товарооборота за рекламный и послерекламный периоды, %;
Д - количество дней учета товарооборота в рекламном и после рекламном периодах.
П=
 (2.6)
где Tc1 - среднедневной товарооборот после рекламного периода, руб.;
Тс - среднедневной товарооборот до рекламного периода сравниваемого года, руб.
Для расчета экономического эффекта используют следующую формулу:
Э=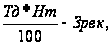 (2.7)
где Э - экономический эффект рекламирования, руб.;
Тд - дополнительный товарооборот под воздействием рекламы, руб.;
Нт - торговая надбавка за единицу товара, составляет 5%;
Зрек - затраты на рекламу, руб[41,c.243].
Используя данные формулы, попытаемся выяснить, насколько было эффективно принять данное решение. Для этого необходимо воспользоваться таблицей 2.4
Таблица 2.4 – Экономические показатели деятельности предприятия за 2006 – 2008 гг.
| Показатель | 2006 год | 2007 год | 2008 год |
| Объем производства (шт.) | 12206200 | 12414900 | 11877100 |
| Объем продаж (шт.) | 12073600 | 12423700 | 11281000 |
| Товарооборот (руб.) | 5425997 | 6324459 | 7409233 |
Из таблицы видно, что в 2008 году произошло снижение объема производства, тем самым и привело к снижению объема продаж. Это связано, прежде всего, с кризисной ситуацией в стране, когда предприятию приходилось останавливать свои производственные мощности на некоторое время. Однако на отклонение товарооборота эта ситуация не сказалась отрицательно.
Используя данные таблицы, необходимо определить среднедневной товарооборот до рекламного периода.
Среднедневной товарооборот до рекламного периода находится соотношением годового товарооборота и количеством дней в году. Таким образом, находим данный показатель за 2006 – 2008 гг.
Тс(2006)=
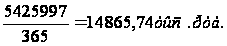
Тс(2007)=
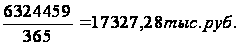
Тс(2008)=
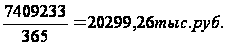
После проведения рекламных мероприятий годовой товарооборот за 2006 год стал 535003,11 руб., в 2007 году – 623591,47 руб., в 2008 году – 726104, 53 руб. соответственно. Зная эти данные можно определить среднедневной дополнительный товарооборот после рекламного периода.
Среднедневной дополнительный товарооборот рекламного периода находится соотношением годового товарооборота и количеством дней в году. Подставляем данные, и получаем:
Тс1(2006)=
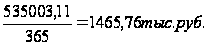
Тс1(2007)=
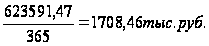
Тс1(2008)=
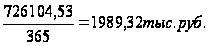
Полученные данные подставляем в формулу (2.6) и получаем прирост среднедневного товарооборота за рекламный и послерекламный периоды, т.е. за 2006 – 2007 гг.:
П(2006)=
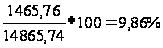
П(2007)=
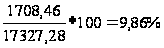
П(2008)=
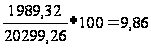
По формуле (2.5) необходимо определить дополнительный товарооборот под воздействием рекламы:
Тд(2006)=
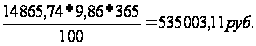
Тд(2007)=
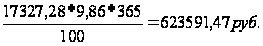
Тд(2008)=
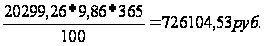
Соотношение между прибылью, полученной от дополнительного товарооборота, вызванного рекламными мероприятиями и расходами на рекламу определяется экономическим эффектом.
Подсчитаем экономический эффект от рекламных мероприятий за 2006 – 2007 гг., используя формулу (2.7) и таблицу (2.5), торговая надбавка за единицу товара, составляет 5%:
Таблица 2.5 - Расходы на рекламные мероприятия за 2006-2008 гг.
| Наименование рекламного мероприятия | Затраты на | рекламу в тыс. руб. | |
| 2006г. | 2007г. | 2008г. | |
| Телевидение | 11763050 | 11993510 | 11889780 |
| Радио | 6018670 | 6197030 | 6878450 |
| Наружная реклама | 3057110 | 3289830 | 3420300 |
| Размещение рекламных моделей в журналах | 1630590 | 1570300 | 1690050 |
| Печать рекламных брошюр, листовок | 1100050 | 1456070 | 1528000 |
| Печать в прессе | 2560530 | 2883260 | 2993420 |
| Итого | 26130000 | 27390000 | 28400000 |
Э(2006)=
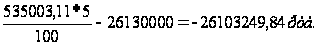
Э(2007)=