Совершенствование маркетинговой деятельности на примере ОАО "Березовский сыродельный комбинат"
В целом в поставках молока наблюдается тенденция к увеличению, то есть в 2008 г. объем поставок молока увеличился на 34,6% по сравнению 2007 г.
На ОАО «Березовский сыродельный комбинат» большое внимание уделяется качеству молока. Сохранение высокого качества цельного молока необходимо для производства целого ряда молочных продуктов. Особенно это касается сыров, творожных продуктов, стерилизованного молока, продуктов детского питания.
Поставки на предприятие недоброкачественного сырья от производителей молока влекут снижение качества и объемов производимой продукции, что ведет к уменьшению производства высококачественных и высокотехнологичных молочных продуктов, от реализации которых предприятие получает основную выручку, в том числе и валютную.
В 2005 г. хозяйства Березовского района сдали высшим сортом 49,9% молока, Дрогиченского района - 81,2%, Ивацевичского района - 88,6%, что выше среднереспубликанского показателя, равного 47%.
В 2006 г. лучшие показатели по сдаче молока высшего сорта у СПК «Советская Беларусь» - 73,7%, СПК «Агро-Нива» - 55,0%, ОАО «Александрия-Агро» - 51,3%, ОАО «Восход-Луч» - 63,5%, РСУП «Березовский» - 63,2%.
Для осуществления производственного процесса на предприятии требуется определенное количество вспомогательного сырья (соль, ферментный порошок, хлористый кальций, селитра и т.д.). Их поставка осуществляется на основании договоров, заключенных между поставщиками и предприятием.
2.6 Анализ объема производства и реализации продукции
Динамика производства продукции на ОАО «Березовский сыродельный комбинат» представлена в таблице 2.3:
Таблица 2.3 Динамика
производства
продукции на
ОАО «Березовский
сыродельный
комбинат»
| Наименование | 2006 г. | 2007 г. | 2008 г. | % роста 2008 г. к 2007 г. |
| 1 | 2 | 3 | 4 | 5 |
| Сыр жирный всего, в т.ч. : | 7267,0 | 9141,0 | 11570,0 | 126,6 |
| Твердые сыры: Пошехонский | 1967,0 | 1561,0 | 1310,0 | 83,9 |
| Костромской | 941,0 | 1370,0 | 1241,0 | 90,6 |
| Голландский | 1033,0 | 1310,0 | 1521,0 | 116,1 |
| Белая Русь | 320,0 | 676,0 | 1089,0 | 161,0 |
| Монастырский | 277,0 | 680,0 | 1254,0 | 184,5 |
| Воскресенский | 175,0 | 594,0 | 815,0 | 137,2 |
| Российский | 2627,0 | 2528,0 | 3049,0 | 120,6 |
| Троицкий |
|
184,8 | 538,0 | 291,1 |
| Березовский экстра |
|
141,9 | 396,0 | 279,1 |
| Губернаторский |
|
36,3 | 237,6 | 654,5 |
| Мягкие сыры: Нарочь | 16,5 | 42,9 | 69,3 | 161,5 |
| Брынза западная |
|
16,5 | 49,5 | 300,0 |
| Цельномолочная продукция в пересчете, в т. ч.: | 12563,0 | 14078,0 | 15731,0 | 111,7 |
| Молоко цельное в пересчете | 5603,0 | 5038,0 | 6716,0 | 133,3 |
| Сметана в пересчете | 6958,0 | 9039,3 | 9016,0 | 99,7 |
| Нежирная продукция в пересчете, в т.ч.: | 158,4 | 371,2 | 23,1 | 6,2 |
| Творог нежирный | 19,8 | 46,2 | 3,3 | 6,7 |
| Сливки отгруженные | 2847,9 | 2884,2 | 3138,0 | 108,8 |

Как видно из таблицы 2.3 по всем видам производимой продукции, кроме «Пошехонского» и «Костромского» сыров и нежирной продукции, в том числе творога нежирного, а также сметаны, наблюдается положительная динамика производства.
За 2008 г. по сравнению с 2007 г. наибольший темп роста достигнут в производстве таких твердых сыров, как «Троицкий», «Березовский - экстра» и «Губернаторский». Растут объемы производства мягких сыров. С 2004 г. было начато производство мягкого сыра «Брынза западная».
Анализ начинается с изучения динамики выпуска и реализации продукции, расчета базисных и цепных темпов роста и прироста. Динамика производства и реализации продукции в сопоставимых ценах представлена в таблице 2.4:
Таблица
2.4 Динамика
производства
и реализации
продукции
| Годы | Объем производства продукции, млн. р. | Темпы роста, % | Объем реализации, млн. р. | Темпы роста, % | ||
| базисные | цепные | базисные | цепные | |||
| 2006 | 38376 | 100,0 | 100,0 | 38144 | 100,0 | 100,0 |
| 2007 | 69897 | 182,0 | 182,0 | 69164 | 180,0 | 180,0 |
| 2008 | 85635 | 224,0 | 123,0 | 84752 | 217,8 | 121,0 |
Из таблицы 2.4 видно, что за три года объем производства вырос на 24,0 %, а объем реализации продукции на 17,8%. Если за предыдущие годы темпы роста производства и реализации примерно совпадали, то за последний год темпы роста производства значительно выше темпов реализации продукции, что свидетельствует о накоплении остатков нереализованной продукции на складах предприятия и неоплаченной покупателями.
Также стоит рассмотреть изменение отдельных видов сыров по годам. Объем продаж по видам продукции за 2006-2008 гг. представлены в таблице 2.5:
Таблица
2.5Объем
продаж по видам
продукции за
2006 – 2008 гг
| Сыры | 2006 г. | 2007 г. | 2008 г. | |||
| млн. р. | % | млн. р. | % | млн. р. | % | |
| Сыры жирные | 17059 | 44,73 | 30823 | 44,57 | 38680 | 45,64 |
| Сыры твердые | 15365 | 40,28 | 30321 | 43,84 | 33512 | 39,54 |
| Сыры мягкие | 5720 | 15,00 | 8020 | 11,60 | 12560 | 14,82 |
| Итого | 38144 | 100,00 | 69164 | 100,00 | 84752 | 100,00 |
Очевидно, что общий объем продаж выпускаемой продукции в денежном выражении в 2006 г. составлял 38144 млн. р., в 2007 г. – 69164 млн. р., 2008 г. – 84752 млн. р. То есть объем выпуска продукции увеличился. Наибольший удельный вес в 2006 г. в общем объеме производства занимали жирные сыры (44,73 %), в 2007, 2008 гг. удельный вес постепенно увеличивался и на 2008 г. составил 45,64 %.
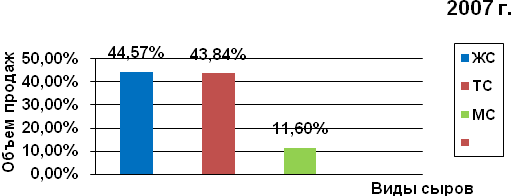
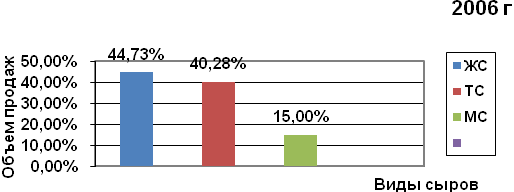
На рисунке 2.1 наглядно изображено процентное изменение производства видов сыров на ОАО «Березовский сыродельный комбинат»
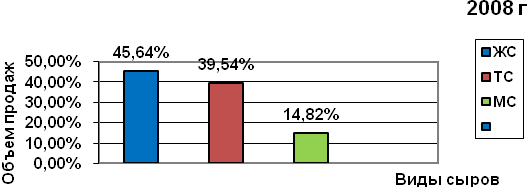
Рисунок 2.1
 Процентное
отношение
производства
отдельных видов
продукции к
общему объему
за 2006, 2007, 2008 гг.
2.7 Анализ производственных издержек
Расчет производственных издержек производится по статьям затрат.
а) материальные затраты:
- сырье и материалы (в т. ч. проценты по краткосрочным кредитам);
- топливно-энергетические ресурсы;
- работы и услуги производственного характера;
-прочие материальные затраты (экологический налог);
б) расходы на оплату труда;
в) отчисления на социальные нужды (в фонд социальной защиты населения);
г) амортизация основных средств и нематериальных активов;
д) прочие затраты.
Сводный расчет потребности в основном сырье, вспомогательных материалах приведен в таблице 2.6
Таблица
2.6Затраты
на производство
продукции по
статьям
| Наименование показателей | 2006 г. | 2007 г. | 2008 г. | |||
| млн. р. | % | млн. р. | % | млн. р. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Полные издержки на реализованную продукцию (работы, услуги), всего: | 14372,4 | 100,0 | 22691,70 | 100,0 | 28681,90 | 100 |
| Материальные затраты | 12903,3 | 89,8 | 18341,07 | 80,8 | 23258,40 | 81,1 |
| Расходы на оплату труда | 671,5 | 4,7 | 1004,10 | 4,4 | 1004,20 | 3,5 |
| Отчисления на социальные нужды | 897,6 | 1,6 | 353,70 | 1,6 | 353,87 | 1,2 |
| Амортизация основных средств и нематериальных активов | 375,8 | 2,6 | 486,70 | 2,1 | 486,75 | 1,7 |
| Прочие затраты | 196,3 | 1,3 | 2506,02 | 11,1 | 3578,85 | 12,5 |
|
Из полных издержек: условно-постоянные издержки |
- | 19,8 | - | 20,1 | - | 21,7 |
| условно-переменные издержки | - | 80,2 | - | 79,9 | - | 78,3 |
Из данных таблицы 2.6 видно, что наибольший удельный вес в структуре затрат на производство продукции занимают материальные затраты. В 2006 г. материальные затраты составили 89,8% от общих затрат, тогда как в 2008 г. их удельный вес снизился на 8,7 п.п. В молочной отрасли в стоимости конечной продукции до 75% составляют затраты на сырье. Именно поэтому на молокоперерабатывающих предприятиях наиболее ощутимо отражается изменение регулируемых закупочных цен на молоко и розничных цен на молочную продукцию. Поэтому единственной возможностью снижения цены является снижение издержек производства и рациональное использование сырья на предприятии. Потребность в основном сырье и вспомогательных материалах рассчитывается на основании разработанных норм расхода по каждому виду продукции. Снижается также и удельный вес расходов на оплату труда в 2007 г. и в 2008 г. он составил 1004,19 млн. р., отчислений на социальные нужды, амортизации основных средств и нематериальных активов в общей структуре затрат на производство продукции, а доля прочих затрат возрастает и уже к 2008 г. она составила 3578,85 млн. р.
Отпускные цены на производимую продукцию, кроме социально значимой, формируются на ОАО «Березовский сыродельный комбинат» на основе плановой себестоимости, всех видов установленных налогов и неналоговых платежей в соответствии с налоговым и бюджетным законодательством, прибыли, необходимой для расширенного воспроизводства, определяемой с учетом качества и конъюнктуры рынка. В то же время ценовая политика предприятия основывается на постоянном анализе спроса, конкуренции и неконтролируемых внешних факторов.
Цены на продукцию предприятия зависят также от сезонности производства и колеблются от 9625 до 12735 р. за один килограмм сыра. В летний период цены на продукцию снижаются за счет больших объемов производства и загрузки производственных мощностей, в зимний период цены растут за счет уменьшения объемов производства. В связи с этим в летний период предприятие прибегает к снижению цен путем предоставления покупателям скидок.
Формирование отпускных цен на социально значимую продукцию осуществляется на основании соответствующих положений и инструкции Министерства экономики Республики Беларусь.
В связи с тем, что на предприятии ведется работа по снижению уровня себестоимости, ОАО «Березовский сыродельный комбинат» будет реализовываться стратегия глубокого проникновения на рынок, характеризующийся невысокой ценой и увеличенными затратами на маркетинг. Такая политика используется при большой емкости рынка, слабой осведомленности потребителей и сильной конкуренции. Именно такими показателями сейчас характеризуется рынок сыров Беларуси и России.
2.8 Анализ состояния и использования основных фондов
В состав основных фондов предприятия входят здания, сооружения и оборудование представлено в таблице 2.7.
Таблица
2.7Состав
и структура
основных средств
| Наименование показателей | 2007 г. | 2008 г. | ||
| млн. р. | % | млн. р. | % | |
| Здания | 16998,0 | 44,8 | 18398 | 45,3 |
| Сооружения | 492,0 | 1,3 | 934 | 2,3 |
| Передаточные устройства | 419,0 | 1,1 | 488 | 1,2 |
| Машины и оборудование, транспортные средства | 19236,0 | 50,7 | 19859 | 48,9 |
| Инструмент, производственный и хозяйственный инвентарь и принадлежности | 644,0 | 1,7 | 729 | 1,8 |
| Другие виды основных средств | 151,8 | 0,4 | 201 | 0,5 |
| Всего основных средств | 37940,0 | 100,0 | 40610 | 100,0 |
| Степень износа |
|
47,4 |
|
43,2 |
Как видно из таблицы, наибольший удельный вес в структуре основных средств занимают машины, оборудование и транспортные средства, практически такой же процент в структуре основных средств у зданий. Однако в 2008 г. удельный вес машин, оборудования и транспортных средств снизился на 1,8% по сравнению с 2007 г. и составил 48,9%, тогда как удельный вес зданий возрос на 0,5% по сравнению с аналогичным периодом. Степень износа основных средств в 2008 г. составила 43,2%.
Сведения о характеристике основных производственных зданий и сооружений ОАО «Березовский сыродельный комбинат» приведены в таблице 2.8
Таблица 2.8 Характеристика
основных
производственных
зданий и сооружений
| Наименование | Год ввода в эксплуатацию | % износа |
| Здание завода | 1944 | 20,0 |
| Гараж | 1960 | 100,0 |
| Насосная и трансформаторная | 1957 | 100,0 |
| Моечная | 1975 | 75,0 |
| Напольный склад | 1991 | 70,0 |
| Напольный склад | 1991 | 70,0 |
| Напольный склад | 1991 | 70,0 |
| Цех ЦМП | 1992 | 10,0 |
| Здание котельной | 2000 | 6,0 |
| Насосная станция второго подъема | 2001 | 9,0 |
| Здание поста сварки | 2002 | 9,0 |
| Здание сыродельного цеха | 2002 | 7,0 |
| Административное здание | 2005 | 0,2 |
| Канализация | 1938 | 100,0 |
| Теплотрасса | 1991 | 22,0 |
| Теплотрасса к жилым домам | 1996 | 35,0 |
| Теплотрасса | 2001 | 20,0 |
| Сети канализации | 2003 | 22,0 |
| Водопровод наружный | 2003 | 22,0 |
Дальнейшее обновление основных фондов предусматривается за счет собственных средств и привлеченных инвестиций.
Производственная деятельность предприятия характеризуется техническим потенциалом, который представлен оборудованием основного и вспомогательного производств.
Все оборудование цехов находится в технически исправном состоянии, укомплектовано средствами контроля и регистрации основных параметров технологических процессов.
Износ по рабочим машинам и оборудованию составляет 48,4%, степень изношенности основного технологического оборудования в сыродельном цеху составляет от 10 до 21%. Сведения об оборудовании, используемом для производства сыров, приведены в таблице 2.9:
Таблица
2.9Сведения
об оборудовании,
используемом
для производства
сыров
| Год ввода в эксплуатацию | Количество, шт |
| 1988 | 4 |
| 1989 | 7 |
| 1990 | 4 |
| 1991 | 3 |
| 1992 | 2 |
| 1993 | 3 |
| 1994 | 2 |
| 1995 | 1 |
| 1996 | 2 |
| 1997 | 1 |
| 1998 | 6 |
| 1999 | 3 |
| 2000 | 10 |
| 2001 | 1 |
| 2002 | 3 |
| 2003 | 11 |
| 2004 | 15 |
| 2005 | 9 |
| 2006 | 18 |
| 2007 | 12 |
| Итого | 114 |
Как видно из приведенной таблицы 2.9, наибольшее количество приобреталось в последние годы. В течение последних пяти лет было приобретено 65 ед. оборудования, что составляет 57,1% от всего имеющегося.
Для сбора молока от хозяйств населения предприятие располагает парком автомашин-молоковозов в количестве 65 ед., которые полностью обеспечивают потребность завода в перевозках молока. Для доставки продукции покупателям по области есть две специализированные машины. Около 50% перевозок сыра в Россию производится собственным транспортом, так как завод располагает специальным автомобилем-холодильником грузоподъемностью 20 т.
Техническое состояние основных фондов характеризуется степенью их изношенности, обновления, выбытия, возрастным составом оборудования. Баланс движения и наличия основных средств за 2008 г. представлен в таблице 2.10:
Таблица 2.10Баланс
движения и
наличия основных
средств за 2008
г., млн. р
| Показатели | Наличие на начало года | Поступило | Выбыло | Наличие на конец года |
| Стоимость основных средств в первоначальной оценке, млн. р. | 37940 | 19727 | 17058 | 43580 |
| Износ основных средств, млн. р. | 15876 |
|
|
16629 |
| Остаточная стоимость основных средств, млн. р. | 22064 |
|
|
23981 |
| Коэффициент износа | 0,42 |
|
|
0,41 |
| Коэффициент годности | 0,58 |
|
|
0,59 |
| Коэффициент обновления | 0,49 | |||
| Коэффициент выбытия | 0,45 | |||
| Коэффициент прироста | 0,07 |
Таким образом, можно отметить положительную тенденцию в изменении наличия основных средств предприятия – коэффициент прироста по ним составляет 0,07. Кроме того, износ основных средств снизился к концу отчетного периода на 4,6%, а коэффициент годности, хоть и незначительно, увеличился. Использование основных средств представлено в таблице 2.11:
Таблица 2.11Использование
основных средств
| Показатели | 2007 г. | 2008 г. | 2008 г. в % к 2007 г. |
| Объем выпуска продукции, млн. р. | 56919 | 85282 | 147,8 |
| Среднегодовая стоимость производственных фондов, млн. р. | 37940 | 40610 | 107,0 |
| Фондоотдача | 4,95 | 6,93 | 140,0 |
| Фондоемкость | 2,10 | 1,50 | 70,1 |
В связи с увеличением объема выпуска продукции за отчетный период на 47,8 % и не столь значительным, ростом среднегодовой стоимости производственных фондов на 7%, фондоотдача на предприятии составила в 2008 г. 140% к уровню 2007 г., а фондоемкость снизилась на 30%. Это свидетельствует об улучшении использования основных производственных фондов на предприятии.
2.9 Анализ прибыли и рентабельности
Предприятие стабильно работало все годы своего существования, получая прибыль. Убытки получены только в 2005 г. в сумме 434 млн. р. по причине реализации сыра за пределы Республики Беларусь по ценам ниже себестоимости. Причинами, повлиявшими на снижение цен реализации, явилось то, что были повышены закупочные цены на молоко, что привело к неконкурентной цене на сыр за пределами Республики Беларусь и отсутствием спроса в пределах Республики Беларусь.
Основным показателем хозяйственной деятельности является прибыль, так как от ее размера зависит дальнейшее развитие предприятия, возможность конкурировать на рынке за счет внедрения современного оборудования, стимулирование работников за труд, решение социальных вопросов
В 2008 г. предприятием было получено прибыли от реализации в размере 7 442 млн. р. Этот показатель выше полученного в 2007 г. на 5 736 млн. р. Динамика прибыли и рентабельности представлена в таблице 2.12.
Таблица
2.12Динамика
прибыли и
рентабельности
на ОАО «Березовский
сыродельный
комбинат»
| Наименование показателей | 2006 г. | 2007 г. | 2008 г. | Темпы роста, % |
| Выручка от реализации, млн. р. | 34716,0 | 62340 | 86840 | 250,14 |
| Прибыль от реализации, млн. р. | 1346,0 | 1706 | 7442 | 552,89 |
| Прочая прибыль, млн. р. | -23,1 | -561 | -485 |
|
| Балансовая прибыль, млн. р. | 1323,0 | 1145 | 6956 | 525,77 |
| Рентабельность от реализации, % | 3,6 | 2,8 | 9,4 | 5,8 п.п. |
| Рентабельность производства, % | 2,9 | 3,6 | 12,2 | 9,3 п.п. |
Выручка от реализации увеличивается из года в год, так в 2007 г. она выросла на 27 624 млн. р. или на 79,57 %, в 2008 г. на 24 500 млн. р. или на 39,3 %. Прибыль от реализации в 2006 г. составляла 1346 млн. р., тогда как в 2008 г. она уже составила 7442 млн. р. (в шесть раз больше). Что же касается балансовой прибыли, то в 2008 г. она составила 6956 млн. р., тогда как в 2006 г. – 1323 млн. р. (практически в пять раз меньше).
В отношении рентабельности производства отмечается положительная тенденция. В 2007 г. она увеличилась на 0,7 п.п., а в 2008 г. данный показатель увеличился уже на 8,6 п.п. по сравнению с 2007 г., тогда как рентабельность от реализации тоже постепенно возрастает, если в 2006 г. показатель составлял 3,6 %, то в 2008 г. - 9,4 %.
2.10 Анализ финансового состояния предприятия
Показатели платежеспособности характеризуют способность предприятия погашать свои краткосрочные финансовые обязательства в зависимости от использования для этих целей различных платежных ресурсов: денежных средств, дебиторской задолженности и запасов и затрат.
Определим данные показатели в таблице 2.13:
Таблица
2.13Показатели
платежеспособности
(ликвидности
активов)
| Показатель | На начало 2008 г. | На конец 2008 г. |
| Коэффициент общей ликвидности | 1,55 | 2,86 |
| Коэффициент абсолютной ликвидности | 0,26 | 0,28 |
| Коэффициент промежуточной ликвидности | 1,04 | 1,84 |
Как видно из расчетов, коэффициент текущей ликвидности на начало 2008 г. не удовлетворял нормативному значению. Но его значение увеличилось к концу 2008 г. Коэффициенты абсолютной и критической ликвидности выше нормативных значений. Таким образом, показатели свидетельствуют о том, что предприятию имеет достаточно ликвидных средств, чтобы можно было покрыть срочные обязательства. Используя все активы, предприятие в состоянии рассчитаться по своим обязательствам. О чем говорит коэффициент общей ликвидности.
Коэффициент общей платежеспособности составил на конец 2008 г. 2,86, что больше нормативного. То есть, в целом, предприятие платежеспособно.
Показатели финансовой устойчивости характеризуют степень зависимости предприятия от внешних кредиторов. Рассчитаем данные показатели в таблице 2.14:
Таблица
2.14Показатели
финансовой
устойчивости
| Показатель | Начало 2008 г. | Конец 2008 г. |
| Коэффициент обеспеченности собственными оборотными средствами | 0,36 | 0,65 |
| Коэффициент соотношения заемных и собственных источников | 0,09 | 0,08 |
| Коэффициент финансовой зависимости | 0,05 | 0,03 |
| Доля кредиторской задолженности в пассиве баланса, % | 5,10 | 3,50 |
| Коэффициент соотношения кредиторской и дебиторской задолженности | 1,67 | 0,88 |
| Коэффициент покрытия задолженности | 16,12 | 25,90 |
По рассчитанным данным можно сделать вывод о том, что предприятие обеспечено собственными средствами не только в пределах норматива, но даже больше. Предприятие только на 3% (5% в 2007 г.) зависит от внешних источников финансирования. К концу периода снизилась доля заемных средств по отношению к собственным. Также снизилась доля кредиторской задолженности в пассиве баланса на 1,6%.
В целом предприятие в состоянии покрыть задолженность, об этом свидетельствует значительное превышение коэффициент покрытия задолженности над нормативным, который в то же время увеличился.
Таким образом, можно сделать вывод о том, что анализируемое предприятие является финансово независимым, платежеспособным и финансовая устойчивость повышается. Все это свидетельствует о том, что услуги предприятия пользуются спросом и вовремя оплачиваются.
3 Анализ маркетинговой деятельности ОАО «Березовский сыродельный комбинат»
3.1 Оценка конкурентоспособности предприятия
Проведение анализа конкурентоспособности предприятия на рынке молочной продукции имеет первостепенное значение, так как позволяет определить основные направления развития предприятия в дальнейшем, правильно организовать его стратегию и тактику развития. В качестве основных факторов, по которым можно было бы сравнить степень конкурентоспособности ОАО «Березовский сыродельный комбинат», по отношению к таким конкурентам на рынке молочной продукции как ОАО «Кобринский маслодельно-сыродельный завод» и ОАО « Брестский молочный комбинат» являются: товар, его качество, широта ассортимента; цена основных видов молочной продукции; сбыт, наличие фирменной торговли, охват рынка; продвижение продукта: реклама, стимулирование сбыта, наличие товарного знака и т. д.
Для оценки своих сравнительных преимуществ в борьбе за тот или иной рынок предприятию необходимо провести сегментацию по основным конкурентам. Для этого составляют лист оценки конкурентоспособности предприятия относительно конкурентов. К факторам конкурентоспособности относят товар, цену, каналы сбыта, продвижение продуктов на рынке. По характеристикам (переменным) этих факторов даются количественные оценки. При этом каждая из этих характеристик получает балльную оценку.
Таким образом, проведем сегментацию рынка молочной продукции г. Береза и Березовского района по основным конкурентам. ОАО «Березовский сыродельный комбинат» практически является монополистом на рынке молочной продукции г. Береза, однако в последнее время на этом рынке у него появились конкуренты по некоторым видам продукции: по йогуртам фруктовым – ОАО «Брестский молочный комбинат» и ОАО «Кобринский маслодельно-сыродельный завод» («Чудо-йогурт», г. Кобрин), по творожной массе – ОАО «Пинский молочный комбинат».
Проведем экспертную оценку по характеристикам факторов конкурентоспособности в таблице 3.1. В качестве экспертов выступают потребители молочной продукции г. Береза в количестве 7 чел.
В качестве факторов конкурентоспособности выступают: качество товара, ассортимент товаров, уникальность товара, упаковка, срок хранения товара, престиж торговой марки, розничная цена, степень охвата рынка, наличие фирменных магазинов, реклама, стимулирование сбыта, упоминание в СМИ
Таблица
3.1Сегментация
рынка молочной
продукции по
основным конкурентам
| Фактор конкурентоспособности | ОАО «Кобринский маслодельносыродельный завод» | ОАО «Березовский сыродельный комбинат» | ОАО «Брестский молочный комбинат» | ||||||||||||||||||
| Эксперты | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Качество товара | 5 | 4 | 4 | 3 | 4 | 5 | 4 | 4 | 3 | 4 | 3 | 4 | 4 | 4 | 4 | 4 | 5 | 4 | 5 | 5 | 5 |
| Ассортимент товара | 5 | 5 | 4 | 5 | 4 | 4 | 4 | 4 | 5 | 3 | 5 | 3 | 4 | 3 | 5 | 5 | 5 | 4 | 5 | 4 | 5 |
| Уникальность товара | 2 | 1 | 1 | 2 | 1 | 0 | 1 | 2 | 1 | 1 | 2 | 1 | 0 | 1 | 2 | 1 | 1 | 2 | 2 | 0 | 1 |
| Упаковка | 4 | 3 | 4 | 4 | 4 | 5 | 4 | 4 | 3 | 4 | 4 | 3 | 5 | 4 | 4 | 3 | 4 | 4 | 5 | 5 | 5 |
| Срок хранения товара | 5 | 4 | 5 | 5 | 4 | 5 | 5 | 5 | 3 | 5 | 5 | 4 | 5 | 5 | 5 | 4 | 5 | 5 | 4 | 5 | 5 |
| Престиж торговой марки | 3 | 1 | 2 | 1 | 0 | 1 | 0 | 2 | 0 | 1 | 1 | 0 | 1 | 0 | 5 | 1 | 4 | 2 | 2 | 2 | 1 |
| Розничная цена | 2 | 3 | 3 | 3 | 3 | 2 | 2 | 2 | 2 | 4 | 3 | 4 | 3 | 3 | 1 | 3 | 2 | 1 | 2 | 1 | 2 |
| Степень охвата рынка | 5 | 3 | 2 | 2 | 2 | 2 | 2 | 4 | 2 | 3 | 2 | 3 | 3 | 4 | 3 | 4 | 3 | 4 | 3 | 4 | 4 |
| Наличие фирменных магазинов | 5 | 3 | 3 | 2 | 2 | 2 | 1 | 4 | 1 | 2 | 2 | 1 | 1 | 0 | 5 | 3 | 4 | 3 | 2 | 3 | 1 |
| Реклама | 3 | 2 | 2 | 1 | 1 | 0 | 1 | 1 | 1 | 1 | 1 | 0 | 0 | 1 | 5 | 4 | 3 | 3 | 4 | 2 | 2 |
| Стимулирование сбыта | 2 | 1 | 0 | 1 | 0 | 0 | 1 | 1 | 1 | 0 | 0 | 0 | 0 | 1 | 2 | 1 | 1 | 0 | 1 | 2 | 1 |
| Упоминание в СМИ | 3 | 1 | 0 | 0 | 1 | 1 | 0 | 2 | 0 | 0 | 0 | 1 | 0 | 1 | 4 | 2 | 2 | 2 | 3 | 3 | 3 |
| Ранг | 2 | 2 | 2 | 2 | 2 | 2 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 2 | 1 | 1 | 1 | 1 | 1 | 1 | 1 |
 Эксперты
проводят оценку
по характеристикам
факторов в
баллах: 0 – слабая
позиция, 5 - сильная
позиция. Баллы
суммируются
по каждому
фактору
конкурентоспособности
и по каждому
конкуренту.
Затем эксперт дает ранг по каждому виду продукции. Первый ранг получает продукция, набравшая наибольшее количество баллов, ранги 2, 3, 4 по убывающей соответственно.
Результаты экспертов сведены в таблице 3.2.
Таблица 3.2Ранжирование
конкурентов
| Эксперты | ОАО «Кобринский маслодельно-сыродельный завод» | ОАО «Березовский сыродельный комбинат» | ОАО «Брестский молочный комбинат» | Сумма рангов |
| 1 | 2 | 3 | 1 | 6 |
| 2 | 2 | 3 | 1 | 6 |
| 3 | 2 | 3 | 1 | 6 |
| 4 | 2 | 3 | 1 | 6 |
| 5 | 2 | 3 | 1 | 6 |
| 6 | 2 | 3 | 1 | 6 |
| 7 | 3 | 2 | 1 | 6 |
Если среди рангов, данных экспертами, есть одинаковые, мы провели их стандартизацию, т.е. обеспечили, чтобы сумма рангов, данных каждым экспертом, равнялась сумме членов натурального ряда от 1 до n по формуле
