Совершенствование маркетинговой деятельности на примере ОАО "Березовский сыродельный комбинат"
В настоящее время предприятие выпускает продукцию под зарегистрированной торговой маркой «Березка». По оценкам специалистов марка и цена продукции имеют практически одинаковую степень важности для потребителя, также как и красочно оформленная упаковка. Решение о выборе определенной марки (пробная покупка) складывается исходя из образа товара, который формирует реклама.
В настоящее время заключен договор с Брестским молочным заводом на временное безвозмездное пользование словесного и стилизованного изображения торговой марки «Солнечное». Под этой маркой реализуется масло сливочное.
3.5 Анализ ценовой политики предприятия
Что касается ценовой политики ОАО «Березовский сыродельный комбинат», то здесь никаких особенностей, отличных от других предприятий данной отрасли нет.
Отпускные цены на продукцию формируются на основе плановой себестоимости, всех видов установленных налогов и неналоговых платежей в соответствии с налоговым и бюджетным законодательством, прибыли, необходимой для воспроизводства. Включение затрат в себестоимость продукции производится в соответствии с Основными положениями по составу затрат, включаемых в себестоимость продукции.
Затраты, включаемые в себестоимость продукции, рассчитываются по нормам, утверждаемым руководителем предприятия, и нормативам, определяемым в установленном порядке.
Данным методом ценообразования пользуются практически все предприятия молокоперерабатывающей промышленности нашей республики, поэтому цены на одни и те же товары схожие.
Следует сказать, что предприятие выпускает некоторые виды продукции, которые являются социально-значимыми. Цены на данные товары определяются в соответствии с Постановлением Министерства экономики Республики Беларусь от 28 июня 2005 г. за № 117 «О предельных ценах на социально-значимые продовольственные товары». Так, при формировании отпускных цен на молоко и молочные изделия организации-изготовители включают прибыль не выше предельного уровня рентабельности в размере (в процентах к себестоимости): молоко, кефир, сметана, творог – 8.
Предельные отпускные цены на молоко, кефир, сметану, творог, установленные в расчете на килограмм или на литр продукции, пересчитываются по конкретным изделиям пропорционально изменению веса или расфасовки.
Утвержденные предельные отпускные цены на молочные изделия увеличиваются при использовании наполнителей на 3%, при выпуске молока фляжного снижаются на 10%.
Предельные отпускные цены на молоко, кефир, сметану и творог иной жирности, чем предусмотрено Постановлением, рассчитываются ОАО «Березовский сыродельный комбинат» в соответствии с изменением жирности и стоимости одного процента молочного жира, определяемой исходя из разницы в предельных отпускных ценах по градациям жирности аналогичных видов молочных изделий.
При выпуске молочных изделий, расфасованных в соответствии с нормативно-технической документацией и с нанесением маркировочных данных, предельные отпускные цены увеличиваются: при герметической упаковке в полиэтиленовую пленку, при упаковке в фольгу или пергамент - на 10%; при упаковке в полистироловые коробки, поддоны, антисептические пакеты типа «Тетра-Брик», «Тетра-Рекс», «Тетра-Пак» - на 25%.
4 Совершенствование маркетинговой деятельности ОАО «Березовский сыродельный комбинат»
4.1 Совершенствование товарной политики предприятия. Бизнес- план по внедрению в производство нового вида продукции – мороженого «Яначка»
С целью совершенствования товарной политики, предлагается бизнес план по внедрению нового вида продукции – мороженого сливочного «Яначка» c низким содержанием лактозы.
Продукция предприятия пользуется спросом у населения различных возрастов, так как имеет доступные цены и удовлетворительное качество. Традиционные потребители продукции – от младенческого до престарелого возраста, достаток средний и низкий.
«Березовский сыродельный комбинат» давно и успешно реализует молочную продукцию. Реализация бизнес-плана по производству мороженого призвана удовлетворить запросы и нужды покупателей на тот вид продукции, который ранее предприятием не выпускался.
Мороженое является товаром ежедневного спроса, одним из самых дешёвых и популярных кондитерских изделий, но следует отметить, что величина спроса изменяется по сезонам года.
Основная конкурирующая продукция ― мороженое других производителей ― поступает в город Береза из Бреста. Это такие виды мороженого как «Топ», «Тимоша» и др.
Предлагаемое к производству мороженое будет расфасовываться порциями по 80 г в упаковке из пропилена. Вторичная упаковка представляет собой картонные ящики из высококачественного картона, также поставляемые производителем оборудования. Таким образом, продукция ОАО «Березовский сыродельный комбинат» будет вполне пригодна и удобна как для целей розничной торговли, так и для транспортировки.
Срок годности предлагаемого к производству продукта при условии его хранения при tє – 20 єС – более 6 месяцев. Учитывая, что далеко не у всех оптовых покупателей есть возможности для длительного хранения мороженого, ОАО «Березовский сыродельный комбинат» предполагает отпускать продукцию, как крупным оптом, так и мелкооптовыми партиями, используя при этом собственные широкие возможности для её хранения.
Цены на мороженое ОАО «Березовский сыродельный комбинат» планируется устанавливать на уровне конкурентов, даже немного ниже, в то время как качество будет удовлетворять самым взыскательным вкусам, что дает предприятию преимущества перед конкурентами. Кроме того, для оптовых покупателей будет действовать гибкая система скидок в зависимости от количества закупаемого товара.
Сбыт продукции будет осуществляться посредством реализации в торговых точках города Береза и Березовского района, в фирменных магазинах предприятия, а также поставки будут и в другие города, по предварительно заключенным контрактам.
Одним из основных способов продвижения товара на рынок будет реклама. Основными направлениями рекламной деятельности будет являться реклама в СМИ, в общественном транспорте рекламные вывески в точках розничной торговли, реклама на упаковке продукции.
Для целей транспортировки сырья и готовой продукции завод располагает необходимым количеством транспорта.
Храниться мороженое будет с использованием холодильного оборудования, которое уже есть на предприятии.
4.1.1 Организация производства мороженого «Яначка» на предприятии
ОАО «Березовский сыродельный комбинат» имеет производственное помещение, оборудованное подачей пара, воды, воздуха, электроэнергии. Кроме того, на территории завода имеются необходимые складские помещения.
Линия по производству мороженого ОЛ2-В закупается у российской фирмы ООО «Торгсин» со склада в Минске. В комплект входит оборудование для приготовления смеси, автомат фасовочный, аппарат скороморозильный, конвейер с комплектом люлек, воздухоохладитель шоковой закалки, отводящий транспортёр готовой продукции. А также у фирмы закупается автомат для выпечки вафельных стаканчиков А2-ОВА.
Важной особенностью поставки оборудования является то, что оно состоит из готовых к подключению отдельных агрегатов со встроенным охлаждением, собранных в контейнере, благодаря чему технологическая линия может монтироваться очень быстро, что очень удобно при её перегрузке, расходы при погрузочно-разгрузочных работах минимизированы. Общая стоимость закупаемого оборудования представлена в таблице 4.1.
Таблица
4.1 Расчёт
потребности
в инвестициях
| Наименование приобретённого оборудования | Стоимость с учётом НДС, тыс. р. |
| Линия по производству мороженого ОЛ2-В (комплект) | 35760 |
| Автомат для выпечки вафельных стаканчиков О2-ОВА | 7990 |
| Итого | 43750 |
Денежные средства будут браться в банке в кредит на два года под 13% годовых. Объем производства нового вида составит 216 т/год в таблице 4.2.
Таблица 4.2Годовой
объем производства
мороженого,
т
| Продукция | Производительность в смену | Количество рабочих смен, дн. | Производство готовой продукции в год, т. |
| Мороженое «Яначка» | 0,8 | 270 | 216 |
В таблице 4.3 размещены данные о расчёте объёмов производства и реализации продукции в год.
Таблица 4.3Расчет
объема производства
и реализации
продукции
| Продукция | Производственная мощность в год, т | Объем производства в год, т | Использование производственных мощностей, % | Объем реализации, т | Отношение реализуемой продукции к произведенной |
| Мороженое «Яначка» | 216 | 216 | 100 | 216 | 100 |
В соответствии с техническими и технологическими характеристиками оборудования для его обслуживания будут привлечены 3 чел.; обучение работе на линии включено в контракт. Штатное расписание персонала с распределением трудовых функций представлено в таблице 4.4:
Таблица 4.4Штатное
расписание
персонала,
обслуживающего
оборудование
| Должность | Функции | Количество, чел. |
| Оператор линии ОЛ2-В | Настройка и обслуживание оборудования | 1 |
| Оператор автомата А2-ОВА | Настройка и обслуживание оборудования, осуществление процесса производства | 1 |
| Подсобные рабочие | Выполнение подсобных работ | 1 |
| Всего | - | 3 |
С учётом рецептуры определяются затраты на производство мороженого. В таблице 4.5 приведен расчет затрат сырья и материалов на производство 1 т мороженого.
Таблица 4.5Расчет
стоимости сырья
и материалов
на производство
1 т мороженого
сливочного
«Яначка»
| Сырье и материалы | Расход на 1 т продукции, кг | Цена за 1 кг, тыс. р. | Стоимость, тыс. р. | НДС, тыс. р. | Стоимость с НДС, тыс. р. |
| Цельное молоко | 620 | 0,34 | 210,800 | 37,944 | 248,744 |
| Сухое молоко | 79 | 2,85 | 225,150 | 40,527 | 265,677 |
| Натуральный сахарозаменитель | 155 | 6,78 | 1050,900 | 189,162 | 1240,062 |
| Масла | 102 | 2,95 | 300,900 | 54,162 | 2355,062 |
| Изюм | 44 | 4,12 | 181,280 | 32,630 | 13,910 |
| Итого |
|
|
1969,030 | 354,425 | 2323,455 |

Для расчета производственных затрат необходим расчет величины амортизационных отчислений в таблице 4.6
Таблица
4.6Расчет
амортизации
по проекту,
тыс. р
| Вид оборудования | Год ввода | Стоимость, тыс.руб. | Норма аммортизации в год, % | Аммортизационные отчисления, тыс.руб. | |
| 2008 | 2009 | ||||
| Линия по производству мороженого ОЛ2-В (комплект) | 2008 | 35760 | 12,5 | 4470,000 | 4470,000 |
| Автомат для выпечки вафельных стаканчиков О2-ОВА | 2008 | 7990 | 12,5 | 998,750 | 998,750 |
| Итого | 43750 | 5468,750 | 5468,750 | ||
| Остаточная стоимость: | |||||
| Линия по производству мороженого ОЛ2-В (комплект) | 31290,000 | 26820,000 | |||
| Автомат для выпечки вафельных стаканчиков О2-ОВА | 6991,250 | 5992,500 | |||
Согласно штатному расписанию определяется фонд заработной платы по каждой категории работников. Полученные данные представлены в таблице 4.7.
Таблица 4.7Фонд
заработной
платы, тыс. р
| Категории работников | Количество, чел. | ФЗП в месяц, тыс. р. | ФЗП, тыс. р. | ФЗП, тыс. р. |
| 2009 г. | 2010 г. | |||
| Оператор линии ОЛ2-В | 1 | 325,150 | 3901,800 | 3901,800 |
| Оператор автомата А2-ОВА | 1 | 260,720 | 3128,640 | 3128,640 |
| Подсобные работники | 1 | 220,300 | 2643,600 | 2643,600 |
| Итого | 3 | 806,170 | 9674,040 | 9674,040 |
| Фонд зарплаты с доплатой (30 %) |
|
|
12576,252 | 12576,252 |
Другие затраты рассчитываются по нормативам на производство продукции данного вида. Результаты проведенных вычислений издержек представлены в таблице 4.8.
Таблица 4.8Расчёт
себестоимости
1 т. мороженого
«Яначка», тыс.
р
| Элементы затрат | Сумма затрат на 1 т, тыс. р. |
| Сырье | 1 969,030 |
| Основные и вспомогательные материалы | 303,231 |
| Транспортно-заготовительные расходы | 59,071 |
| Услуги сторонних организаций | 540,000 |
| Прочие материальные затраты | 150,000 |
| Итого материальные затраты | 3 021,332 |
| Фонд оплаты труда | 58,223 |
| Отчисления в фонд соц. страхования (35% от фонда оплаты труда) | 20,378 |
| Амортизация | 25,318 |
| Текущий ремонт (1% от стоимости оборудования) | 18,229 |
| Земельный налог | 0,985 |
| Экологический налог | 1,969 |
| Прочие нематериальные затраты | 295,355 |
| Общепроизводственные и общехозяйственные расходы | 196,903 |
| Итого нематериальные затраты | 617,360 |
| Итого производственная себестоимость | 3 638,692 |
| Коммерческие расходы (затраты на рекламу, транспортировку готовой продукции и ее сбыт) | 562,800 |
| Итого коммерческая себестоимость | 4 201,492 |
| Прибыль | 630,224 |
| Итого полная себестоимость | 4 831,716 |
| Отчисления в республиканские фонды (3%) | 144,951 |
| Отпускная цена (без НДС) | 4 976,667 |
| НДС | 895,800 |
| Отпускная цена с НДС | 5 872,467 |
| Отпускная цена ед. продукции с НДС | 0,470 |
Таким образом, согласно расчетам, свободная цена реализации мороженого «Яначка» будет 470 р.
Персонал, обслуживающий участок на новой линии будет включён в состав производственного участка по производству молока с установлением подчинения руководству предприятия в соответствии с трудовым договором и Уставом предприятия.
4.1.2 План реализации проекта
Реализация проекта будет проходить в соответствии с календарным планом, представленном в таблице 4.9:
Таблица 4.9 Календарный
план реализации
проекта в 2009 –
2010 гг.
|
Мероприятия |
4 квартал 2009 г. | 1квартал 2010 г. | ||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 1 | 2 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 |
| Анализ состояния рынка | Х | |||||||||||||
| Разработка бизнес-плана | Х | Х | Х | |||||||||||
| Поиск партнёров | Х | Х | Х | |||||||||||
| Разработка догово ров по поставке оборудования | Х | Х | ||||||||||||
| Подписание договора | Х | |||||||||||||
| Подготовка помещения для установки оборудования | Х | Х | Х | |||||||||||
| Закупка и установка оборудования | Х | Х | ||||||||||||
| Обучение персонала | Х | |||||||||||||
| Наладка оборудования | Х | |||||||||||||
| Производство продукции | Х | Х | ||||||||||||
 Номер
недели
Как видно из таблицы 4.9, на мероприятия по подготовке к пуску линии по производству мороженого «Яначка» будет отведено 3 мес. С началом первого квартала 2010 г. предприятие сможет начать производство данного вида продукции.
4.1.3 Инвестиционный план
Для реализации проекта необходимы денежные средства, которые будут направлены на приобретение технологического оборудования и оплату различного рода услуг в соответствии с расчетами приведенными в таблице 4.10.
Таблица
4.10Инвестиции
по приобретению
оборудования
| Наименование приобретённого оборудования | Стоимость, тыс. р. |
| Линия по производству мороженого ОЛ2-В (комплект) | 35760 |
| Автомат для выпечки вафельных стаканчиков О2-ОВА | 7990 |
| Итого | 43750 |
Для финансирования проекта необходимо 43750 тыс. р., которые будут направлены на приобретение оборудования.
Источником финансирования данного проекта является кредит банка в размере 43750 тыс. р., выдаваемый сроком на два года под 13% годовых. Погашение кредита будет происходить равными взносами в конце каждого месяца.
В таблицах 4.11-4.12 представлен порядок погашения кредита.
Таблица
4.11График
погашения
кредита, тыс.
р.
| Месяц | 2010 г. | 2011 г. | ||||
| Остаток долга, тыс. р. | Основной долг, тыс. р. | Проценты, тыс. р. | Остаток долга, тыс. р. | Основной долг, тыс. р. | Проценты, тыс. р. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Январь | 43750,000 | 1822,917 | 473,958 | 21874,996 | 1822,917 | 236,979 |
| Февраль | 41927,083 | 1822,917 | 454,210 | 20052,079 | 1822,917 | 217,231 |
| Март | 40104,166 | 1822,917 | 434,462 | 18229,162 | 1822,917 | 197,483 |
| Апрель | 38281,249 | 1822,917 | 414,714 | 16406,245 | 1822,917 | 177,734 |
| Май | 36458,332 | 1822,917 | 394,965 | 14583,328 | 1822,917 | 157,986 |
| Июнь | 34635,415 | 1822,917 | 375,217 | 12760,411 | 1822,917 | 138,238 |
| Июль | 32812,498 | 1822,917 | 355,469 | 10937,494 | 1822,917 | 118,490 |
| Август | 30989,581 | 1822,917 | 335,720 | 9114,577 | 1822,917 | 98,741 |
| Сентябрь | 29166,664 | 1822,917 | 315,972 | 7291,660 | 1822,917 | 78,993 |
| Октябрь | 27343,747 | 1822,917 | 296,224 | 5468,743 | 1822,917 | 59,245 |
| Ноябрь | 25520,830 | 1822,917 | 276,476 | 3645,826 | 1822,917 | 39,496 |
| Декабрь | 23697,913 | 1822,917 | 256,727 | 1822,909 | 1822,917 | 19,748 |
| Итого |
|
21875,004 | 4384,114 |
|
21875,004 | 1540,364 |
Таким образом, будет погашен основной долг банку на сумму 43750 тыс. р. и проценты по кредиту в размере 5924,478 тыс. р. Расчет погашения долговых обязательств представлен в таблице 4.12
Таблица 4.12Расчет
погашения
долговых
обязательств,
тыс. р
| Показатели | Всего | 2010 г. | 2011 г. |
| Сумма кредита, тыс. р. | 43750,000 |
|
|
| Задолженность кредита на начало года, тыс. р |
|
43750,000 | 21874,996 |
| Начислено процентов за кредит, тыс. р. | 5924,478 | 4384,114 | 1540,364 |
| Выплата процентов, тыс. р. | 5924,478 | 4384,114 | 1540,364 |
| Погашено основного долга, тыс.р. | 43750,008 | 21875,004 | 21875,004 |
| Задолженность по кредиту на конец года, тыс. р. |
|
21874,996 | 0 |
| Итого стоимость обслуживаемого долга, тыс. р. | 49674,486 | 26259,118 | 23415,368 |
4.1.4 Прогнозирование результатов финансово-хозяйственной деятельности
Исходя из объема производства и цен реализации продукции, рассчитаем себестоимость произведенной продукции и выручку от ее реализации в таблице 4.13
Таблица 4.13Расчет
себестоимости
продукции и
выручки от ее
реализации
| Продукция | Объем производства, т | Себестоимость, тыс. р. | Выручка с НДС, тыс. р. |
| Мороженое «Яначка» | 216 | 907522,272 | 1268452,872 |
| Итого | 216 | 907522,272 | 1268452,872 |
Проведём расчёт прибылей и убытков за время использования кредита в следующей таблице 4.14
Таблица
4.14Отчёт
о прибылях и
выплат по кредиту,
тыс. р
| Показатели | 2009 г. | 2010 г. |
| 1 | 2 | 3 |
| Выручка от реализации продукции с НДС, тыс. р. | 1268452,872 | 1268452,872 |
| НДС начисленный на продукцию, тыс. р. | 193492,800 | 193492,800 |
| НДС начисленный за сырье и материалы, тыс. р. | 76555,800 | 76555,800 |
| НДС к уплате ,тыс. р. | 116937,000 | 116937,000 |
| Денежная выручка от реализации без НДС, тыс. р. | 1074960,072 | 1074960,072 |
| Отчисления в республиканские фонды, тыс. р. | 31309,416 | 31309,416 |
| Денежная выручка без косвенных налогов, тыс. р. | 1043650,656 | 1043650,656 |
| Переменные издержки, тыс. р. | 674161,056 | 674161,056 |
| Переменная прибыль, тыс. р. | 369489,600 | 369489,600 |
| Постоянные издержки, тыс. р. | 111796,416 | 111796,416 |
| Прибыль от реализации продукции, тыс.р. | 257693,184 | 257693,184 |
| Балансовая прибыль, тыс.р. | 257693,184 | 257693,184 |
| Налог на недвижимость, тыс.р. | 382,813 | 328,125 |
| Льготируемая прибыль, тыс. р. | 0,000 | 0,000 |
| Налогооблагаемая прибыль, тыс. р. | 257310,371 | 257365,059 |
| Налог на прибыль, тыс. р. | 61754,489 | 61767,614 |
| Местные налоги, тыс. р. | 7822,235 | 7823,898 |
| Чистая прибыль, всего, тыс.р. | 187733,647 | 187773,547 |
| Использование чистой прибыли: | ||
| Выплаты по кредиту, тыс. р. | 21875,004 | 21875,004 |
| Проценты за кредит | 4384,114 | 1540,364 |
Таким образом, после расчёта со всеми организациями и бюджетом и предприятия за первые два года реализации проекта остаётся 375507тыс. р. чистой прибыли. Общий срок окупаемости составит 3 мес.
Для оценки экономического риска был проведен анализ безубыточности, который представлен в таблице 4.15
Таблица
4.15Анализ
безубыточности
| Показатели | Сумма, тыс. р. | |
| 2010 г. | 2011 г. | |
| Годовая выручка, тыс. р. | 1268452,872 | 1268452,872 |
| Переменные затраты, тыс. р. | 674161,056 | 674161,056 |
| Валовая прибыль, тыс. р. | 369489,600 | 369489,600 |
| Доля переменной прибыли в объеме продаж | 0,291 | 0,291 |
| Постоянные затраты, тыс. р. | 111796,416 | 111796,416 |
| Безубыточность годового оборота, тыс. р. | 384180,124 | 384180,124 |
| Запас финансовой прочности, тыс. р. | 884272,748 | 884272,748 |
| Диапазон безопасности, % | 0,697 | 0,697 |
| Безубыточность годового оборота в натуральной форме | 65,421 | 65,421 |
Вероятность наступления различных рисков будет оцениваться по следующей шкале:
-0 - риск рассматривается как несущественный;
-25 - риск скорее всего не реализуется;
-50 - наступление событий ничего определенного сказать нельзя;
-75 - риск скорее всего проявится;
-100-риск наверняка реализуется.
Возможные риски убытков, связанных с производством мороженого представлены в таблице 4.16.
Таблица
4.16Возможные
виды риска,
связанные с
реализацией
проекта
| Риски | Отрицательные последствия | Оценка, % |
| Финансово-экономические: | ||
| Неустойчивость спроса | Уменьшение объемов продаж | 15,0 |
| Появление товаров заменителей | Снижение спроса | 18,0 |
| Снижение цен конкурентами | Снижение цен | 10,0 |
| Увеличение производства конкурентами | Уменьшение объемов продаж | 15,0 |
| Увеличение производства конкурентами | Уменьшение прибыли | 20,0 |
| Неплатежеспособность потребителей | Уменьшение объемов продаж | 50,0 |
| Рост цен на сырье, материалы | Снижение прибыли | 5,0 |
| Зависимость от поставщиков | Снижение прибыли из-за роста цен | 5,0 |
| Недостаток собственных средств | Снижение прибыли из-за роста цен | 5,0 |
| Средний процент риска |
|
18,6 |
| Итого по рискам |
|
168,0 |
| Социальные риски: | ||
| Отношение местных властей | Дополнительные затраты | 15,0 |
| Квалификация кадров | Рост брака | 10,0 |
| Итого по социальным рискам |
|
25,0 |
| Средний процент риска |
|
12,5 |
| Технические: | ||
| Нарушение технологического процесса | Уменьшение объемов производства | 5,0 |
| Нестабильность поставки | Уменьшение объемов производства | 10,0 |
| Недостаточная надежность оборудования | Снижение качества продукции | 10,0 |
| Итого по техническим и технологическим |
|
25,0 |
| Средний процент риска |
|
8,3 |
| Всего |
|
218,0 |
Основными путями снижения степени влияния данных факторов при их возникновении является снижение издержек производства, улучшение качества продукции, расширения ассортимента выпускаемой на линии продукции.
4.2 Совершенствование политики распределения
ОАО «Березовский сыродельный комбинат» в своей деятельности использует три основные формы реализации продукции.
Оптовая торговля. Этот вид торговли очень важен, так как позволяет сбывать продукцию на месте с минимумом контактов с потребителями и минимальными издержками.
Розничная торговля. Этот вид реализации продукции так же имеет большое значение для завода. Розничная торговля позволяет сбывать продукцию непосредственно в торговых точках.
Фирменная торговля. В настоящее время у ОАО «Березовский сыродельный комбинат», имеется два фирменных магазина: «Яначка» и «Березка», расположенные в г. Береза.
По моему мнению, завод может увеличить количество собственных торговых точек. Одним из перспективных мест для размещения фирменного магазина является город Белоозерск. На данный момент в городе проживает около 8600 потенциальных потребителей. Хорошо развита торговля. В Белоозерске находится более 20 магазинов, продающих различные виды товаров, ресторан и 2 бара. Все это свидетельствует о платежеспособности населения.
Магазинов, специализирующихся на продаже молочной продукции, в данном населенном пункте нет. Кроме того, город находится всего в 25 км от местонахождения ОАО «Березовский сыродельный комбинат», что предполагает собой низкий уровень транспортных расходов и позволяет оперативно реагировать на изменение потребительских вкусов. По оценкам специалистов- проектировщиков, строительство фирменного магазина оценивается в сумму 64400 тыс. р. В эту стоимость также входит покупка необходимого оборудования (холодильные камеры, кассовые аппараты и др.). Затраты на строительство магазина представлены в таблице 4.17:
Таблица
4.17Затраты
на строительство
фирменного
магазина «Белоозерец»
| Статьи затрат | Стоимость, тыс. р. |
| Стройматериалы | 42000 |
| Холодильное оборудование | 14000 |
| Услуги подрядчика | 8400 |
| Всего | 64400 |
Определим ёмкость рынка г. Белоозерск с учетом норм потребления молочной продукции. Ёмкость рынка – это объём реализованной продукции в течение определённого промежутка времени. Определяем по следующей формуле
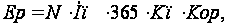 (4.1)
где Ep
 ёмкость рынка
определённого
вида продукции;
N
численность
жителей населённого
пункта;
Нп
норма потребления
на одного человека;
Кп – коэффициент потребления;
Кор – коэффициент охвата рынка.
Ввиду того, что население г. Белоозерск в последнее время в своих хозяйствах содержит незначительное количество крупного рогатого скота, дающего молоко, около 70 % населения покупает данный вид продукции в магазине. Следовательно, мы можем предположить, что данная категория людей будет покупать молоко в специализированном магазине.
Данные для расчёта ёмкости рынка г. Белоозерск и Белоозерского горсовета представлены в таблице 4.18:
Таблица
4.18Ёмкость
рынка г. Белоозерск
и Белоозерского
горсовета для
отдельных видов
продукции ОАО
«Березовского
сыродельного
комбината»