Рекламна кампанія підприємства ЗАТ "Пирятинський сирзавод"
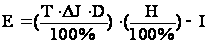 ,
(1.2)
де Е – економічний ефект від реклами, грн.;
Т – середньоденний обіг в дорекламний період, грн.;
 – приріст
середньоденного
товарообігу
в рекламний
і післярекламний
період, %;
Д – кількість днів обліку товарообігу в рекламний і послярекламний періоди;
Н – торговельна націнка на товар, %;
І – витрати на рекламу, грн.
Ця методика використовується звичайно для визначення економічної ефективності окремих засобів реклами або короткострокового рекламного заходу. Якщо отриманий результат більше або дорівнює нулю, це означає, що реклама була економічно доцільною.
Існує спрощений варіант формули (1.2), коли кількість днів дорекламного періоду дорівнює кількості днів рекламного й післярекламного періоду. Для цієї спрощеної формули нам не потрібен розрахунок середньоденного товарообігу, і вона має вигляд:
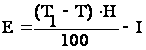 ,
(1.3)
де Е – економічний ефект від реклами;
Т1 – товарообіг у рекламний і післярекламний періоди;
Т – товарообіг у дорекламний період;
Н – торгова націнка, %;
І – витрати на рекламу.
Дещо складніша методика визначення економічної ефективності за умов одночасного рекламування товарів з різними торговельними націнками.
У цьому випадку за першою частиною формули (1.2) визначають додатковий товарообіг з кожного товару. Тому облік продажу кожного рекламованого товару необхідно вести окремо. Від суми додаткового товарообігу з кожного товару обчислюють суму додатково реалізованих накладених витрат і одержані дані додають, отримуючи, таким чином, загальну суму валового доходу. Валовий дохід можна обчислити, визначивши середній відсоток торговельної націнки за рекламованими товарами, але в цьому випадку результат буде менш точним.
Слід зауважити, що результати оцінки економічної ефективності рекламних заходів, обчислені за формулами (1.2) і (1.3), будуть не зовсім точними, тому що при обчисленні не враховуються витрати за іншими статтями обігу, пов'язані зі зростанням товарообігу. Тому для визначення економічної ефективності малих рекламних заходів існує своя методика розрахунку. У тих випадках, коли рекламний період триває кілька місяців і більше, на реалізацію товару, крім реклами, можуть впливати й такі чинники, як рівень цін, якість і асортимент товарів, форми й методи їх продажу тощо.
Для визначення економічної ефективності реклами в цьому випадку вважається за правильне визначити індексну залежність динаміки товарообігу від чинника реклами й інших діючих чинників, крім реклами. Індекс реклами може бути визначений як відношення індексу товарообігу рекламованого товару або фірми до індексу товарообігу порівнюваного об'єкту, що не рекламується. Приріст цього показника (індексу реклами) визначається як різниця між індексом товарообігу за рахунок дії реклами і одиницею (Ір – 1). Потім, використовуючи дані про середньоденний товарообіг дорекламного періоду, обчислюється додатковий товарообіг і додаткові реалізовані накладні витрати, одержані завдяки дії реклами. Різниця між сумою додаткових реалізованих накладних витрат і витрат, пов'язаних з проведенням рекламної кампанії, є показником її економічної ефективності.
При визначенні економічної ефективності тривалих рекламних заходів, зокрема, рекламних кампаній, слід враховувати не лише витрати на рекламу, але й за іншими статтями витрат обігу, пов'язаних зі зростанням товарообігу. У міру зростання товарообігу зростають витрати обігу, які залежать від нього (заробітна плата, транспортні витрати, втрати товарів у межах норм природного спаду та ін.). Витрати на утримання приміщень, поточний ремонт, інвентар та інші витрати становлять близько 50% всіх витрат і практично не змінюються.
Оскільки післятоварний облік витрат обігу в роздрібній торгівлі не здійснюється, для визначення витрат, які припадають на одержаний унаслідок рекламних заходів товарообіг, слід застосовувати показник середнього рівня витрат на товарному підприємстві протягом часу, що відповідає рекламному й післярекламному періоду. Залежать від товарообігу витрати обігу, що становлять 50% суми, одержуваної шляхом застосування до додаткового товарообігу середнього рівня витрат на торговому підприємстві.
Економічна ефективність тривалих рекламних заходів розраховується за такою формулою:
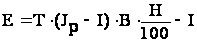 ,
(1.4)
де Е – економічний ефект;
 – приріст
індексу середньоденного
обігу за рахунок
реклами;
Т – середньоденний товарообіг в дорекламний період;
В-час обліку товарообігу в рекламний і післярекламний періоди;
Н – торгова націнка на рекламований товар або відсоток прибутку в рекламний і післярекламний періоди для рекламованого торгового підприємства;
І – витрати на рекламу й витрати обігу, пов'язані зі зростанням товарообігу.
Як бачимо з наведених розрахунків, основним показником економічної ефективності реклами є товарообіг. Це не виключає можливості використання інших показників, зокрема, прибутку. Такий показник доцільно використовувати при прогнозуванні ефективності рекламних заходів, виборі оптимального варіанту передбачуваних витрат на рекламу.
Економічна ефективність реклами може бути визначена також на основі таких економічних показників, як відношення величини товарообігу до витрат на рекламу, витрат на певні види реклами до величини товарообігу або до кількості покупок, стимульованих цими видами реклами (в одних випадках більшій ефективності відповідає збільшення показника, в інших – зменшення).
1.3Дослідження ринку молочних продуктів в Україні
Молокопереробна галузь як і харчова промисловість загалом є однією з галузей, що найдинамічніше та найстабільніше розвиваються: щорічний приріст ринку молока та молочних продуктів оцінюється на рівні 10–12% упродовж останніх років. Ємність цього ринку, залежно від оцінок, коливається в межах від 2,8 до 3 млрд. гривень за оцінками 2008 року.
Серед основних тенденцій вітчизняного ринку молочних продуктів сьогодні можна виділити тривалу реструктуризацію й концентрацію власності, розширення сфери впливу великих гравців, розвиток регіональних ринків, технічну модернізацію виробництва, впровадження нових технологій, появу інноваційних продуктів. Молочна промисловість поступово йде від випуску нефасованої продукції, багато виробників прагнуть відійти від «класичного» продукту убік продуктів з більшим вмістом біологічних добавок.
Що стосується проблем, як і раніше гострим залишається якість молочної сировини і його ціноутворення, низька купівельна спроможність населення, у результаті чого можливості молочної промисловості повною мірою не реалізуються, практично відсутні державні соціальні програми, особливо стосовно молочного бізнесу (наприклад, організація харчування в дитячих установах тощо).
Загалом, упродовж останніх років спостерігається зростання обсягу виробництва майже у всіх сегментах молочної галузі, а темпи зростання виробництва окремих молокопродуктів у 2008 р. порівняно з 2007 р. коливаються у різних сегментах від 4% (у промисловому виробництві морозива) до 36% (у випуску плавленого сиру) (рис. 1.).
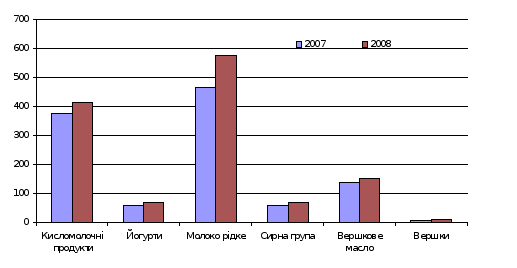
Рисунок 1.10 – Динаміка обсягу виробництва в Україні молочної продукції у 2007–2008 роках, тис. тонн
Протягом останніх років стійку тенденцію до значного зростання утримують сектори з виробництва обробленого рідкого молока, кисломолочних продуктів, сиру, йогурту. Спостерігалося пожвавлення на ринку сухих молокопродуктів, що пояснюється збільшенням попиту на цю продукцію на внутрішньому та зовнішньому ринках. Темпи приросту в цій категорії сухих молочних продуктів у 2008 р. склали: молока та вершків сухих – 20%, казеїну та казеїнатів – 29%.
Найбільш ємними групами молочних продуктів, що виробляються молочними підприємствами України, та потребують найбільшу кількість сирого молока, залишаються вершкове масло, рідке оброблене молоко та кисломолочні продукти, жирні тверді сири.
Виробництво молока в Україні є стабільним. Зростання обсягів виробництва молока в 2008 р. склало близько 0,5%, за підсумками року загальний обсяг дещо перевищує 13,8 млн. тонн.
При цьому в попередньому році в суспільному секторі відбулося незначне скорочення обсягів виробництва – на 0,6% з 2,7 млн. тонн, до 2,5 млн. тонн, а у приватному – збільшення обсягів виробництва молока на 2,1% – з 10,98 млн. тонн до 11,21 млн. тонн. При цьому оператори ринку відзначають незадовільну якість молока багатьох приватних господарств.
Традиційно найбільшу питому вагу в обсязі продукції молочної промисловості в натуральному виразі є рідке перероблене молоко – 33%, кисломолочні продукти – 25%, а також сир сичужний – 10% та вершкове масло – 8%.
Ринку молочної продукції притаманна сезонність, тому до кінця 2009 року прогнозується зниження обсягів виробництва молока, натомість до кінця 2008 року на ринку молочної продукції буде спостерігатися стабілізація цін з імовірністю їх зростання. Група кисломолочних сирів. Однією з найпопулярніших у споживача груп молочних продуктів є сирна група. Ця група є також привабливою для виробників завдяки своїй високій рентабельності. Рентабельність сирної групи має високу залежність від якості сировини. Деякі великі компанії випускають сирки й сирні десерти із сепараторного сиру, на виробництво 1 тонни якого потрібно 5–6 тонн молока, тоді як на виробництво звичайного сиру необхідно 7–8 тонн молока.
Виробництво цільномолочної продукції в Україні представимо у вигляді таблиці 1.1.
Таблиця 1.1.
| Категория |
Темпы прироста объемов рынка (до предыдущего года) % |
||||||||
| Факт | Прогноз | ||||||||
| 2004 | 2005 | 2006 | 2007 | 2008 | 2009 | 2010 | 2011 | 2012 | |
| 1 Вязкие молоч-ные десерты | 35 | 35 | 30 | 20 | 15 | 10 | 10 | 10 | 10 |
| 2 Глазированные сырки | 25 | 25 | 20 | 10 | 7 | 7 | 5 | 3 | 3 |
| 3 Другие традиции-онные продукты | 0 | 7 | 7 | 0 | 0 | 0 | 0 | 0 | 0 |
| 4 Жидкие молоч-ные десерты | 13 | 20 | 18 | 12 | 12 | 11 | 7 | 5 | 7 |
| 5 Йогурты вязкие | 15 | 14 | 16 | 15 | 10 | 6 | 6 | 6 | 6 |
| 6 Йогурти питьевые | 33 | 28 | 25 | 21 | 17 | 11 | 7 | 7 | 5 |
| 7 Кефир | 8 | 7 | 7 | 6 | 0 | 0 | 1 | 1 | 1 |
| 8 Молоко пастеризованное | 7 | 7 | 7 | 6 | 5 | 4 | 3 | 3 | 2 |
| 9 Молоко стерилизованное | 13 | 5 | 8 | 8 | 8 | 8 | 8 | 8 | 8 |
| 10 Ряженка | 3 | 2 | 2 | 1 | 1 | 1 | 1 | 1 | 1 |
| 11 Сливки | -8 | 8 | 6 | 6 | 3 | 2 | 2 | 2 | 2 |
| 12 Сметана | 37 | 15 | 12 | 12 | 10 | 10 | 7 | 5 | 3 |
| 13 Сыр плавленый | 0 | 7 | 5 | 3 | 2 | 2 | 2 | 2 | 2 |
| 14 Сыр | -9 | 7 | 6 | 9 | 7 | 9 | 9 | 8 | 8 |
| 15 Сырковые десерты | 74 | 36 | 22 | 8 | 5 | 3 | 4 | 4 | 3 |
| 16 Всего | 12 | 10 | 9 | 8 | 5 | 4 | 4 | 4 | 3 |
Група фасованих сирних мас містить у собі: традиційні 100-грамові дитячі сирки, сирні десерти в стаканчиках з різноманітними добавками й інші фасовані сирні вироби.
Найбільші потужності з випуску сирних мас розташовані в Миколаївській області, що пояснюється наявністю основної виробничої ділянки компанії «Лакталіс-Україна», у виробничій програмі якої значне місце займають сирні десерти ТМ «Президент». Слід відзначити також Харківську область, де ключовими виробниками є «Харківський міськмолкомбінат» (власник компанія «Віям-Білль-Данн», частка в обласному виробництві оцінюється в 68–70%) і «Куп'янський МКК» (близько 30%).
Останнім часом в Україні спостерігається тенденція з розвитку виробництва глазурованих сирних десертів. Ця технологія дозволяє істотно збільшити терміни придатності, а це досить велика проблема під час реалізації сирної групи.
У сирну групу входять також сирні торти, сири зернисті, сири з фруктовими добавками.
У 2008 році спостерігалася активізація попиту на масло та сухі молочні продукти українського виробництва на зовнішніх ринках (експорт вершкового масла у 2008 р. збільшився майже у 2,5 рази порівняно з 2007 р.).
У 2008 р. основні виробники вершкового масла (без підприємств малого бізнесу) випустили 152,4 тис. тонн вершкового масла, перевищивши минулорічні показники на 13%. Області-лідери виробництва вершкового масла в Україні: Вінницька, Житомирська, Хмельницька, Сумська і Чернігівська, які разом випустили до 47% українського вершкового масла.
Найбільші виробники – ВАТ «Тульчинський маслосирзавод» (ТМ «Тульчинка», лідер останніх 2 років, у 2008 році питома вага його продукції у загальному виробництві масла склала 9%); ВАТ «Роменський молкомбінат» (3%); ТОВ «Андрушівський маслосирзавод» (3%), ДП «Староконстянтинівський молочний завод» (2%), ВАТ «Решетилівський маслозавод» (2%).
Основні виробники сирної галузі представимо у вигляді рисунка 1.
При просуванні сиру виробники використають рекламу на телебаченні, радіо й у пресі, trade promotion, а також широку гаму промо-акций у місцях продажів. Крім звичних дегустацій, найбільш діючих при просуванні сегмента елітних сирів, мережі сьогодні надають можливість участі в акціях типу «жовтий цінник», «розширене викладення», «стоп-район» й ін.
«Найцікавішими для середнього цінового сегмента можуть бути акції типу подарунок за покупку, або «2+1». Вони цікаві як кінцевому споживачеві, так і клієнтові-супермаркету, тому що дозволяють підняти продажі в період проведення акцій на 30–40%. Ефективно також розміщення на упакуванні рецептів блюд, особливо для рідких твердих сортів сиру.
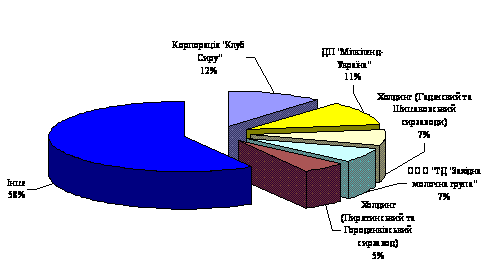
Рисунок 1.11 – Частка ринку найбільших виробників сиру
Крім прямої рекламної підтримки виробники використовують також різноманітне упакування, націлене на залучення споживачів. Як правило, це відноситься до сирів елітної й додаткової груп у маленькому штучному упакуванні. Коштує такий товар недорого й надає споживачеві можливість знайомити з новими смаками.
Ще одним способом є позиціювання деяких марок сиру для конкретної споживчої групи. Оформлення упакування з використанням дитячої тематики наближає плавлені сири до продуктів дитячого харчування.
У загальному обсязі продажів білих сирів близько 47% фізичного обсягу доводиться на вагову продукцію. Сири в упакуванні становлять 53%. У сегменті плавлених сирів найбільшою популярністю користується сир у пластикових коробочках (ванночках). Його доля у фізичному обсязі продажів склала 49,1%. 20,5% плавленого сиру реалізується у фользі, 19,6% – у целофані (ковбасний сир). На долю порціонного сиру доводиться 10,8%.
Фахівці сходяться в думці, що впакування сиру повинна відбивати його специфіку, робити товар пізнаваним.
Деякі виробники сирів також намагаються сприяти підвищенню освітнього рівня своїх клієнтів, шляхом створення команди промоутерів, які допомагають магазинам оформляти вітрини сирних прилавків, радять, як краще викладати й оформляти товар на полицях, надають продавцям всю необхідну інформацію про сири.
При виборі дистриб'ютора компанії-виробники оцінюють його здатність якісно представити товар у регіонах. У деяких випадках приймається рішення паралельне налагоджувати й прямі поставки, що, з одного боку, сполучено з логістичними складностями, але з інший, – дає можливість контролювати процес поширення продукції.
На закінчення можна сказати, що якщо яка-небудь фірма хоче ввійти на ринок сиру, то їй доведеться не тільки організовувати торговельний процес, але й брати участь у посиленому просуванні свого товару, щоб не бути поглиненою конкурентами.
2. Характеристика діяльності підприємства
2.1 Дослідження основних напрямів господарської діяльності та розвитку ЗАТ «Пирятинський сирзавод»
Пирятинському сир заводові передував колишній маслозавод, заснований 1920 р. на Прилуцькій вулиці (нині вул. Цибаня). 1935 р. підприємство реконструйоване, пізніше – розширене. До війни у приміщенні по вулиці Лубенській (тепер вул. Жовтнева) знаходився цех по виготовленню твердого сиру, куди пізніше й перебазувався маслозавод. Тут переробляли майже 40 тонн молока за добу.
Зі збільшенням виробництва молока у колективних господарствах гостро постало питання будівництва підприємства з проектною потужністю переробки 180 тонн молока за добу при двозмінній роботі. 21 жовтня 1969 р. директор будівництва та спеціально створена комісія забили перший пакілець на будівельному майданчику, а 21 січня 1974 р. було підписано акт про введення в експлуатацію нового заводу. Трьом видам продукції (російському сиру, вершковому маслу та молочному цукру) було присвоєно Державний знак якості. Сир заводом у 1978 р. почалося спорудження нового цеху замінника незбираного молока для випоювання телят.
Закрите акціонерне товариство «Пирятинський сир завод» (далі підприємство) утворене шляхом реорганізації і перетворення колективного підприємства «Пирятинський сир завод», за рішенням установчих зборів засновників ЗАТ «Пирятинський сир завод» 02 жовтня 2004 р.
Підприємство є юридичною особою, здійснює діяльність передбачену Статутом ЗАТ «Пирятинський сир завод». Свою діяльність спрямовує на найбільш повне задоволення потреб населення в продовольчих товарах, на основі поєднання інтересів населення і членів трудового колективу.
Основні напрямки діяльності:
виробництво сирів твердих і плавлених;
виробництво масла тваринного, продукції з незбираного молока;
виробництво сухої молочної сироватки;
оптово-роздрібна і фірмова торгівля;
виробництво інших продовольчих товарів.
Головною сферою діяльності підприємства є організація закупки молока у сільгоспвиробників і населення та подальша ефективна переробка всіх його складових на високоякісний продукт.
Основні обсяги молока переробляються на сири тверді жирні, питома вага сирів жирних в обсязі продукції близько 89%, сиру «Російського» понад 60%.
Побудований в 1973 році Пирятинський сир завод в перший рік своєї роботи зайняв лідируючі позиції по основному виду продукції – сиру «Російському».
Введена в 2007 році повністю автоматизована лінія формування і пресування сирів Іспанської фірми «Фібоса», і потужності підприємства з переробки молока на твердий сир зросли до 504 т. на добу, тобто 50 тонн на добу сиру твердого.
В даний час підприємство виробляє близько 40 тонн на добу цього високопоживного продукту. Останні роки підприємство наростило обсяги виробництва сирів твердих, плавлених, а також іншої продукції і працює над розширенням асортименту та покращенням якості продукції. Асортимент продукції, яку сьогодні виробляє підприємство, складає понад 110 найменувань, із них сирів твердих понад 25 найменувань. Співпраця з закордонними фірмами, прогресивні технології та багаторічний досвід роботи персоналу дозволяє стверджувати, що пропонований ринку товар має високу якість, помірну ціну і стійкий попит споживачів. В 2007 році планується виробити сирів твердих 13600 тонн.
Дільниця по виробництву сиру оснащена сучасним обладнанням Німецького, Польського та Іспанського виробництва.
На дільниці прийомки молока також встановлено 4 лінії приймання молока виробництва Німеччини.
Для покращення якості сировини молоко проходить через бактофугу виробництва фірми «Альфа Лаваль» (Швеція).
Якісне миття обладнання забезпечують три миючі станції (СІР мийки), які працюють в автоматичному режимі
На ЗАТ «Пирятинський сир завод» діє система менеджменту якості згідно стандарту ISO 9001:2000.
Зароблені колективом кошти направляються на модернізацію, технічне переоснащення, вдосконалення технологій, покращення якості молока, що дає змогу виробляти продукцію, яка відповідає вимогам ринку.
У квітні та жовтні 2003 р. торгова марка «Молочний шлях» за сири сичужні тверді стала переможцем на Національному рейтингу «Краща торгова марка». Знак якості «Вища проба» присвоєно сирам «Російський», «Пирятинський», «Голландський» та вершковому маслу «Селянське». Розвиваються також підсобні промисли. Тут солять і коптять рибу, продукують соняшникову олію, переробляють сою, працюють млин, пекарня, заводська їдальня тощо. Продукція сир заводу високо конкурентна на внутрішньому і зовнішніх ринках, її охоче розкуповують пирятинці, жителі Києва, Полтави, Москви та інших міст.
Основною продукцiєю пiдприємства є продукцiя, вироблена з молочної сировини: твердi сири, плавленi сири, масло вершкове, морозиво, сухi молочнi продукти та рiзноманiтний асортимент продукцiї з незбираного молока (рис. 2.1, 2.2).
Також пiдприємство здiйснює оптову i роздрiбну торгiвлю, транспортнi перевезення та iншi посередницькi послуги при купiвлi – продажiв товарiв народного споживання. Найбiльш рентабельною продукцiєю, що забезпечує понад 50% прибутку пiдприємства є твердi сири, що користуються попитом протягом року як на територiї України, так i за її межами.
Фахiвцi пiдприємства постiйно працюють над розширенням ассортименту виробляємої продукцiї i полiпшенням її якостi з урахуванням попиту споживчого ринку. Поширенню ринку продажiв продукцiї сприяють рекламнi заходи, якi пiдприємство проводить на радiо, телебаченнi, у перiодичнiй печатцi, на виставках, дегустацiях i зустрiчах з покупцями.
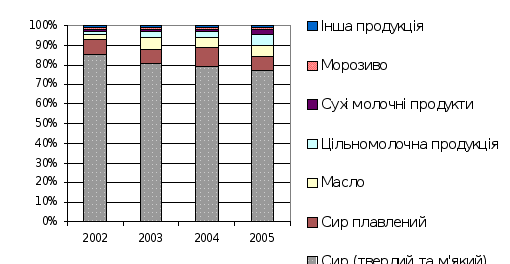
Рисунок 2.1 – Аналіз динаміки зміни структури асортименту ЗАТ «Пирятинський сир завод»
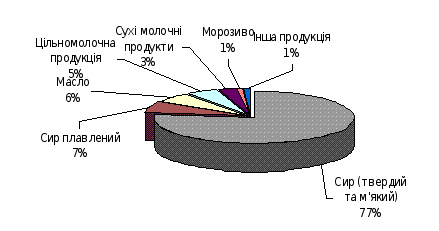
Рисунок 2.2 – Асортиментна структура ЗАТ «Пирятинський сир завод» у 2008 році
До 2008 року ЗАТ «Пирятинський сир завод» постійно нарощував виробництво основного виду продукції – твердих сирів (рис. 2.3).
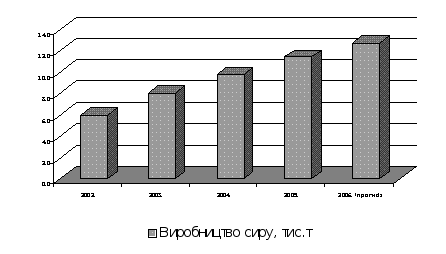
Рисунок 2.3 – Обсяги виробництва твердого сиру ЗАТ «Пирятинський сир завод»
На сучасному етапi пiдприємство продає свою продукцiю, в основному, постiйним клiєнтам. Це забезпечує гарантiю продажiв, а також гарантiю своєчасного надходження коштiв за продану продукцiю. Понад 20% виробляємої продукцiї реалiзується через фiрмову торгову мережу, що також забезпечує своєчасне повернення коштiв.
Після введення Російською федерацією ембарго на ввіз деяких видів харчової продукції темпи росту обсягів виробництва зменшилися, але ситуація не є критичною, оскільки ЗАТ «Пирятинський сир завод» постійно намагалося диверсифікувати збутову систему і завдяки цьому планується досягти росту у порівнянні з 2008 роком.
Дипломи, отримані ЗАТ «Пирятинський сир завод»:
1) Диплом Переможцю конкурсу «100 кращих товарів України», 2005 рік
2) Диплом «За якість та професіоналізм» (Катеринославський ярмарок, 2006 рік)
3) Диплом Срібна медаль за сир «Голландський круглий» (виставка «Молочна і м’ясна індустрія XXI ст.», 19 травня 2006 р., Київ)
4) Диплом Золота медаль за сир «Російський» (виставка «Молочна і м’ясна індустрія XXI ст.», 19 травня 2006 р., Київ)
5) Диплом Золота медаль за сир «Пирятинський домашній» (виставка «Молочна і м’ясна індустрія XXI ст.», 19 травня 2006 р., Київ)
6) Диплом Золота медаль за сир «Витязь» (виставка «Молочна і м’ясна індустрія XXI ст.», 19 травня 2006 р., Київ)
7) Диплом «Гран – прі за сир сичужний твердий «Російський» (виставка Укрм’ясомолпром-2005, 15–18 березня 2005 року)
8) Диплом «Переможця дегустаційного конкурсу за сир сичужний твердий «Російський» (Національний рейтинг «Краща торгова марка України»)
9) Диплом «Переможця дегустаційного конкурсу за сир сичужний твердий «Витязь» (Національний рейтинг «Краща торгова марка України»)
10) Диплом «Переможця дегустаційного конкурсу за сир сичужний твердий «Пирятинський домашній» (Національний рейтинг «Краща торгова марка України»)
11) Диплом «Переможця дегустаційного конкурсу за сир сичужний твердий «Мааздам» (Національний рейтинг «Краща торгова марка України»)
12) Диплом «Гран – прі за сир сичужний твердий «Російський 50%» (виставка Укрм’ясомолпром-2004, 16–19 березня 2004 року)
13) Диплом «Золота медаль за сир сичужний твердий «Пирятинський 50%» (виставка Укрм’ясомолпром-2004, 16–19 березня 2004 року)
14) Диплом «Гран – прі за сир сичужний твердий «Костромський» (виставка Укрм’ясомолпром-2007, 20–23 березня 2007 року)
Медалі: три золоті медалі «Переможцю дегустаційного конкурсу (Національний рейтинг «Краща торгова марка України»; Державний департамент продовольства, Київ, 2003 рік); 2 (дві) золоті медалі (V міжнародна спеціалізована виставка» Укрм’ясомолпром», 2002 р., Київ); 2 (дві) золоті медалі (VII міжнародна спеціалізована виставка» Укрм’ясомолпром», 2004 р., Київ); Срібна медаль (VII міжнародна спеціалізована виставка» Укрм’ясомолпром», 2004 р., Київ); Золота медаль Переможцю конкурсу «Українське-найсмачніше» (Національна виставка-ярмарок, Експоцентр України, 2003 р.); Золота медаль Переможцю дегустаційного конкурсу (Державний департамент продовольства, 2004 р.); Золота медаль (виставка «Молочна і м» ясна індустрія XXI ст.», 19 травня 2006 р. Київ) за сир «Пирятинський домашній»; Золота медаль (виставка «Молочна і м» ясна індустрія XXI ст.», 19 травня 2006 р. Київ) за сир «Російський»; Золота медаль (виставка «Молочна і м» ясна індустрія XXI ст.», 19 травня 2006 р. Київ) за сир «Витязь»; Срібна медаль (виставка «Молочна і м» ясна індустрія XXI ст.», 19 травня 2006 р., Київ) за сир «Голландський круглий»
Кубки, статуетки: Статуетка «100 кращих товарів України», лауреат (2003 р.); Статуетка «Гран-прі» (VII міжнародна спеціалізована виставка «Укрм’ясомолпром», 2004 р., Київ); Статуетка «Гран-прі» (VIII міжнародна спеціалізована виставка «Укрм’ясомолпром», 2005 р., Київ)
Кубок «Переможцю конкурсу 100 кращих товарів України, 2005 р.»; Кубок «За якість і професіоналізм» (Катеринославський ярмарок, 2006 рік)
Аналіз забезпечення ЗАТ «Пирятинський сир завод» фінансовими ресурсами проведемо та представимо у наступному розділі.
2.2 Аналіз фінансового стану ЗАТ «Пирятинський сир завод»
Розглянемо докладніше фінансовий стан підприємства. Фінансовий стан визначає місце підприємства в економічному середовищі та наскільки ефективними і без ризиковими можуть бути ділові відносини з ним комерційних банків, постачальників, потенційних інвесторів і позичальників та ін. Для підприємства, як і для його партнерів, становить інтерес не тільки фактичний стан справ, тобто те, що було, а й очікуваний фінансовий стан.
Поряд з якісною ознакою «стійкий фінансовий стан» та бездоганною репутацією підприємства необхідно мати науково обґрунтовану кількіснуузагальнюючу оцінку фінансового стану підприємства. В Україні розроблена й діє Методика інтегральної оцінки інвестиційної привабливості підприємств та організацій, яка затверджена наказом Агентства з питань запобігання банкрутству підприємств та організацій від 23.02.98. Інтегральна оцінка дає змогу поєднати в одному показнику багато різних за змістом і назвою, одиницями вимірювання, вагомістю та іншими характеристиками чинників фінансового стану. Весь подальший аналіз фінансового стану буде базуватися саме на рекомендаціях даної Методики.
Розглянемо детальніше показники оцінювання майнового стану підприємства. Баланс та звіт про фінансові результати за 2007–2008 роки представимо у вигляді таблиць 2.1 та 2.2.
Таблиця 2.1 – Актив балансу ЗАТ «Пирятинський сир завод»
| Актив | Код рядка | 2006 | 2007 | 2008 |
| I. Необоротні активи | ||||
| залишкова вартість | 010 | 103,5 | 297,7 | 552,8 |
| первісна вартість | 011 | 114,3 | 356,3 | 704,9 |
| накопичена амортизація | 012 | 10,8 | 58,6 | 152,1 |
| Незавершене будівництво | 020 | 811,7 | 933,8 | 1 820,4 |
| Основні засоби: | ||||
| залишкова вартість | 030 | 102 911 | 98 050,9 | 91 880,4 |
| первісна вартість | 031 | 126 909,3 | 131 818,5 | 135 257,3 |
| знос | 032 | 23 998,3 | 33 767,6 | 43 376,9 |
| Довгострокові фінансові інвестиції: | ||||
| які обліковуються за методом участі в капіталі інших підприємств | 040 | 0 | 0 | 0 |
| інші фінансові інвестиції | 045 | 80,1 | 80,1 | 88,9 |
| Довгострокова дебіторська заборгованість | 050 | 182 | 148,3 | 91,9 |
| Відстрочені податкові активи | 060 | 1 511,2 | 1 169,1 | 761,9 |
| Інші необоротні активи | 070 | 0 | 0 | 0 |
| Усього за розділом I | 080 | 105 599,5 | 100 679,9 | 95 196,3 |
| II. Оборотні активи | ||||
| Запаси: | ||||
| виробничі запаси | 100 | 7 637,1 | 10 723,4 | 11 830,6 |
| тварини на вирощуванніта відгодівлі | 110 | 0 | 0 | 0 |
| незавершене виробництво | 120 | 209,5 | 238,3 | 288,8 |
| готова продукція | 130 | 1 717,2 | 2 655,1 | 981,3 |
| товари | 140 | 454,3 | 599,5 | 143,2 |
| Векселі одержані | 150 | 0 | 0 | 0 |
| Дебіторська заборгованість за товари, роботи, послуги: | ||||
| чиста реалізаційна вартість | 160 | 10 092,8 | 16 045,9 | 20 539,4 |
| первісна вартість | 161 | 10 358,2 | 16 397,7 | 21 924,6 |
| резерв сумнівних боргів | 162 | 265,4 | 351,8 | 1 385,2 |
| Дебіторська заборгованість за розрахунками: | ||||
| з бюджетом | 170 | 0 | 0 | 576,5 |
| за виданими авансами | 180 | 0 | 0 | 0 |
| з нарахованих доходів | 190 | 0 | 0 | 0 |
| із внутрішніх розрахунків | 200 | 0 | 0 | 0 |
| Інша поточна дебіторська заборгованість | 210 | 7 295,7 | 7 276,4 | 3 492,3 |
| Поточні фінансові інвестиції | 220 | 0 | 0 | 0 |
| Грошові кошти та їх еквіваленти: | ||||
| в національній валюті | 230 | 598,3 | 1 925,3 | 1 689,2 |
| в іноземній валюті | 240 | 20,3 | 92,7 | 5 |
| Інші оборотні активи | 250 | 524,5 | 756,2 | 667,6 |
| Усього за розділом II | 260 | 28 549,7 | 40 312,8 | 40 213,9 |
| III. Витрати майбутніх періодів | 270 | 10,1 | 46,1 | 70,7 |
| Баланс | 280 | 134 159,3 | 141 038,8 | 135 480,9 |
Таблиця 2.2 – Пасив балансу ЗАТ «Пирятинський сир завод»
| Пасив | Код рядка | 2006 | 2007 | 2008 |
| Власний капітал | ||||
| Статутний капітал | 300 | 75 104,6 | 75 104,6 | 75 104,6 |
| Пайовий капітал | 310 | 0 | 0 | 0 |
| Додатковий вкладений капітал | 320 | 0 | 0 | 0 |
| Інший додатковий капітал | 330 | 17 487,5 | 17 487,5 | 17 487,5 |
| Резервний капітал | 340 | 24,7 | 24,7 | 24,7 |
| Нерозподілений прибуток (непокритий збиток) | 350 | -11 568 | -9 311,9 | 13 104,8 |
| Неоплачений капітал | 360 | 4 193 | 0 | 0 |
| Вилучений капітал | 370 | 0 | 0 | 0 |
| Усього за розділом I | 380 | 76 855,8 | 83 304,9 | 105 721,6 |
| II. Забезпечення наступних витрат і платежів | ||||
| Забезпечення виплат персоналу | 400 | 58,3 | 657,3 | 802,7 |
| Інші забезпечення | 410 | 0 | 0 | 0 |
| Цільове фінансування | 420 | 0 | 0 | 0 |
| Усього за розділом II | 430 | 58,3 | 657,3 | 802,7 |
| III. Довгострокові зобов'язання | ||||
| Довгострокові кредити банків | 440 | 0 | 0 | 0 |
| Інші довгострокові фінансові зобов'язання | 450 | 4 331,6 | 15 760,7 | 8 438,1 |
| Відстрочені податкові зобов'язання | 460 | 0 | 0 | 0 |
| Інші довгострокові зобов'язання | 470 | 42 313,2 | 28 157,6 | 3 962 |
| Усього за розділом III | 480 | 46 644,8 | 43 918,3 | 12 400,1 |
| IV. Поточні зобов'язання | ||||
| Короткострокові кредити банків | 500 | 0 | 0 | 0 |
| Поточна заборгованість за довгостроковими зобов'язаннями | 510 | 0 | 1 981 | 2 641,3 |
| Векселі видані | 520 | 630 | 250 | 0 |
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 7 460,3 | 7 680,1 | 11 039,1 |
| Поточні зобов'язання за розрахунками: | ||||
| з одержаних авансів | 540 | 0 | 0 | 0 |
| з бюджетом | 550 | 797 | 1 092,3 | 608,3 |
| з позабюджетних платежів | 560 | 0 | 0 | 0 |
| зі страхування | 570 | 218,8 | 364,6 | 267 |
| з оплати праці | 580 | 723,6 | 861,9 | 909,4 |
| з учасниками | 590 | 0 | 0 | 0 |
| із внутрішніх розрахунків | 600 | 0 | 0 | 0 |
| Інші поточні зобов'язання | 610 | 770,7 | 928,4 | 1 091,4 |
| Усього за розділом IV | 620 | 10 600,4 | 13 158,3 | 16 556,5 |
| V. Доходи майбутніх періодів | 630 | 0 | 0 | 0 |
| Баланс | 640 | 134 159,3 | 141 038,8 | 135 480,9 |
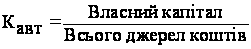
Коефіцієнт фінансової автономія (незалежності). Цей коефіцієнт характеризує частку власних коштів підприємства (власного капіталу) у загальній сумі коштів, авансованих у його діяльність. Коефіцієнт фінансової стійкості розраховується по формулі:
 ;
(2.1)
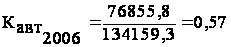 .
Розрахунки цього показника зведемо в таблицю 2.3.
Чим вище значення даного коефіцієнта, тим фінансово стійкіше, стабільніше й більш незалежне від зовнішніх кредиторів підприємство. На практиці встановлено, що загальна сума заборгованості не повинна перевищувати суму власних джерел фінансування, тобто джерела фінансування підприємства (загальна сума капіталу) повинні бути хоча б наполовину сформовані за рахунок власних коштів.
Коефіцієнтом, зворотним коефіцієнту фінансової автономії є коефіцієнт фінансової залежності. Добуток цих коефіцієнтів дорівнює 1. Коефіцієнт фінансової залежності розраховується по формулі:
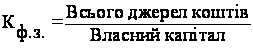 ;
(2.2)
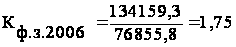 .
Розрахунки цього показника зведемо в таблицю 2.3.
Ріст цього показника в динаміці означає збільшення частки позикових коштів у фінансуванні підприємства, а, отже, і втрату фінансової незалежності. Якщо його значення знижується до одиниці, то це означає, що власники повністю фінансують своє підприємство.
Коефіцієнт фінансового ризику показує співвідношення залучених коштів і власного капіталу. Цей показник розраховується по формулі:
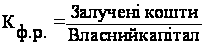 ;
(2.3)
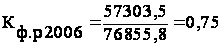 .
Розрахунки цього показника зведемо в таблицю 2.3.
Цей коефіцієнт дає найбільш загальну оцінку фінансової стійкості. Він має досить просту інтерпретацію: показує, скільки одиниць залучених коштів доводиться на кожну одиницю власних. Ріст показника в динаміці свідчить про посилення залежності підприємства від зовнішніх інвесторів і кредиторів, тобто про зниження фінансової стійкості, і навпаки [2].
Таблиця 2.3 – Розрахунок коефіцієнтів капіталізації
| Показники | 2006 | 2007 | 2008 |
| Коефіцієнт фінансової автономії | 0,57 | 0,59 | 0,78 |
| Коефіцієнт фінансової залежності | 1,75 | 1,69 | 1,28 |
| Коефіцієнт фінансового ризику | 0,75 | 0,69 | 0,28 |
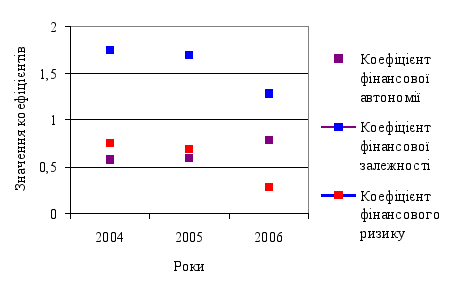
Рисунок 2.4 – Значення коефіцієнтів капіталізації
Іншою групою показників, які показують можливість підприємства виконати короткострокові зобов’язання та характеризують діяльність будь-якого підприємства є показники ліквідності.
Зробимо оцінку ліквідності підприємства. Ліквідність означає здатність перетворити актив у гроші швидко й без втрат його ринкової вартості [4].
Залежно від ступеня ліквідності, тобто