Рекламна кампанія підприємства ЗАТ "Пирятинський сирзавод"
А-1. Найбільш ліквідні активи – до них відносяться всі статті грошових коштів підприємства та поточні фінансові інвестиції.
А-2. Швидко реалізовані активи – до цієї групи активів відносяться активи, для обігу яких в грошовій формі потрібно більш тривалий проміжок часу: готова продукція, товари, дебіторська заборгованість, векселя отримані. Ліквідність цих активів залежить від суб’єктивних та об’єктивних факторів: своєчасна відгрузка продукції, оформлення банківських документів, від попиту на продукцію та її конкурентоспроможності, платоспроможності покупців, видів розрахунку.
А-3. Повільно реалізовані активи – Витрати майбутніх періодів, оборотні активи, які не ввійшли в попередні дві групи.
А-4. Важко реалізовані активи – до цієї групи відносяться активи підприємства, вартість яких відображена в першому розділі активу балансу.
Пасиви балансу групуються по ступеню терміновості їхньої оплати:
П-1. Найбільш термінові зобов'язання – до них відноситься кредиторська заборгованість по придбаним товарам, роботам, послугам.
П-2. Короткострокові пасиви – до цієї групи відносяться короткострокові позикові кошти, поточні зобов’язання, статті четвертого розділу пасиву балансу без кредиторської заборгованості за товари, роботи, послуги та статті другого і п’ятого розділів пасиву балансу, з урахуванням сум, які планують виплатити протягом 12 місяців, починаючи з дати складання балансу або протягом одного операційного циклу, якщо він не перевищує 12 місяців.
П-3. Довгострокові пасиви – Ця група пасивів представлена довгостроковими зобов’язаннями підприємства, відображеними в третьому розділі пасиву балансу, а також статтями другого і п’ятого розділів пасиву балансу, не віднесеними до другої групи.
П-4. Постійні пасиви – це статті першого розділу пасиву балансу.
Для визначення ліквідності балансу варто зіставити підсумки наведених груп по активу й пасиву. Баланс вважається абсолютно ліквідним, якщо мають місце наступні співвідношення:
А-1 > П-1
А-2 > П-2
А-3 > П-3
А-4 < П-4
Якщо виконуються перші три нерівності в даній системі, то, як наслідок, справджується і четверта нерівність. Тому важливо порівняти підсумки перших трьох груп по активу й пасиву. Інакше кажучи, при проведені оцінки ліквідності балансу враховуються оборотні активи підприємства та залучені джерела фінансування.
Якщо одне або декілька нерівностей системи мають протилежний знак від зафіксованого в оптимальному варіанті, то ліквідність балансу в більшій або меншій мірі відрізняється від абсолютної. При цьому теоретично недолік коштів по одній групі активів компенсується їх надлишком по другій групі в вартісній оцінці, але в реальній ситуації менш ліквідні активи не можуть замінити в повному обсязі більш ліквідні.
Порівняння підсумків першої групи по активу та пасиву відображає співвідношення поточних платежів та надходжень. Порівняння другої групи по активу та пасиву показує тенденцію збільшення чи зменшення поточної ліквідності в недалекому майбутньому. Порівняння підсумків по активу та пасиву для третьої та четвертої груп відображає співвідношення платежів та надходжень у відносно віддаленому майбутньому.
Всі показники ліквідності представимо у вигляді таблиць 2.4 та 2.5.
Таблиця 2.4 – Значення груп ліквідності на підприємстві (всі показники в тис. грн.)
| Показники | 2006 | 2007 | 2008 |
| Найбільш ліквідні активи (А-1) | 700,82 | 2393,44 | 1714,45 |
| Швидко реалізовані активи (А-2) | 18541,7 | 26142,6 | 37040,7 |
| Повільно реалізовані активи (А-3) | 10018,1 | 14216,3 | 13243,9 |
| Важко реалізовані активи (А-4) | 105599,5 | 100679,9 | 95196,3 |
Таблиця 2.5 – Зобов’язання ЗАТ «Пирятинський сир завод» (всі показники в тис. грн.)
| Показники | 2006 | 2006 | 2008 |
| Найбільш термінові зобов'язання (П-1) | 10600,4 | 13158,3 | 16556,5 |
| Короткострокові пасиви (П-2) | |||
| Довгострокові пасиви (П-3) | 46644,8 | 43918,3 | 12400,1 |
| Постійні пасиви (П-4) | 76914,1 | 83962,2 | 106524,3 |
При оцінці ліквідності розраховують:
коефіцієнт поточної ліквідності;
коефіцієнт швидкої ліквідності;
коефіцієнт абсолютної ліквідності;
Коефіцієнт поточної ліквідності. Логіка розрахунку даного показника полягає в тім, що підприємство погашає поточні (короткострокові) зобов'язання за рахунок поточних активів. Цей коефіцієнт дає загальну оцінку ліквідності активів, показуючи, скільки гривень поточних активів підприємства доводиться на одну гривню поточних зобов'язань. Якщо поточні активи перевищують по величині поточні зобов'язання, підприємство може розглядатися як успішно функціонуюче. Коефіцієнт розраховується по формулі:
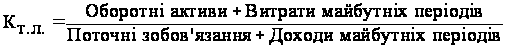 ;
(2.4)
Визначимо коефіцієнт поточної ліквідності:
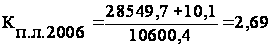 .
Розрахунки цього показника зведемо в таблицю 2.6.
Запишемо цей коефіцієнт як співвідношення 2,69:1. Це означає, що на кожну 1 гривню поточних зобов'язань (боргів) підприємство має 2,69 грн. поточних активів.
При нормальних обставинах підприємство ніколи не ліквідує свої оборотні активи. Тому коефіцієнт поточної ліквідності не є абсолютним показником здатності повернути борги, тому що він характеризує лише наявність оборотних активів, а не їхню якість.
Коефіцієнт швидкої ліквідності на відміну від попереднього коефіцієнта враховує якість оборотних активів і є більш строгим показником ліквідності, тому що при його розрахунку враховуються найбільш ліквідні поточні активи, (запаси не враховуються). Коефіцієнт швидкої ліквідності розраховується по наступній формулі:
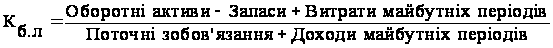 ,
(2.5)
Коефіцієнт швидкої ліквідності дорівнює:
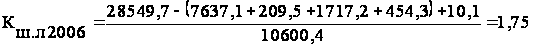 .
Розрахунки цього показника зведемо в таблицю 2.4.
Це означає, що на кожну гривню поточної заборгованості підприємство має 1,75 грн. ліквідних активів.
Коефіцієнт абсолютної ліквідності показує, яка частина поточних (короткострокових) зобов'язань може бути погашена негайно. Коефіцієнт розраховується по формулі:
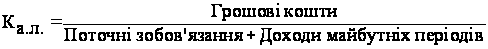 ;
(2.6)
Коефіцієнт абсолютної ліквідності дорівнює:
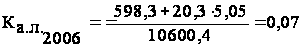 .
Розрахунки цього показника зведемо в таблицю 2.4.
Ми розглянули три коефіцієнти: коефіцієнт поточної ліквідності, коефіцієнт швидкої ліквідності, коефіцієнт абсолютної ліквідності, які характеризують достатність поточних активів для погашення поточних зобов'язань підприємства [1].
Таблиця 2.4 – Розрахунок коефіцієнтів ліквідності
| Показники | 2006 | 2007 | 2008 |
| Коефіцієнт поточної ліквідності | 2,69 | 3,07 | 2,43 |
| Коефіцієнт швидкої ліквідності | 1,75 | 1,99 | 1,63 |
| Коефіцієнт абсолютної ліквідності | 0,07 | 0,18 | 0,1 |
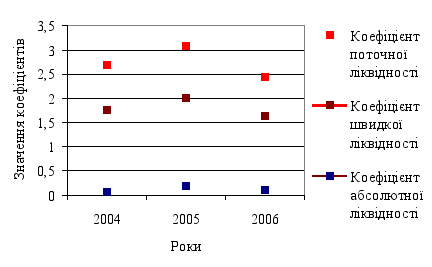
Рисунок 2.5 – Динаміка коефіцієнтів ліквідності
А тепер перейдемо до розгляду коефіцієнтів покриття, які, як і коефіцієнти фінансової стійкості підприємства, відіграють важливу роль при оцінці фінансової стійкості підприємства. Найбільш значимими коефіцієнтами в цій групі, на мій погляд, є наступні: коефіцієнт структури покриття довгострокових вкладень, коефіцієнт структури довгострокових джерел фінансування.
Коефіцієнт структури покриття довгострокових вкладень. Логіка розрахунку цього показника полягає в припущенні, що довгострокові позики й кредити використаються для фінансування придбання основних засобів й інших капітальних вкладень:
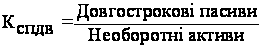 ;
(2.7)
Розрахунки цього показника зведемо в таблицю 2.5.
Коефіцієнт показує, яка частина основних засобів й інших необоротних активів профінансована зовнішніми інвесторами. Збільшення коефіцієнта в динаміці говорить, про посилення залежності підприємства від зовнішніх інвесторів. У той же час фінансування капітальних вкладень за рахунок довгострокових джерел фінансування є ознакою добре розробленої стратегії підприємства.
Коефіцієнти структури довгострокових джерел фінансування. Визначаючи значення даних показників у розрахунок приймаються тільки довгострокові джерела засобів. У цю підгрупу входять два взаємодоповнюючих показники коефіцієнт довгострокового залучення позикових засобів і коефіцієнт фінансової незалежності капіталізованих джерел, які розраховують по формулах:
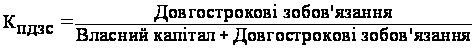 ;
(2.8)
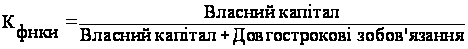 ;
(2.9)
Розрахунки цих показників зведемо в таблицю 2.5.
Сума
цих показників
дорівнює одиниці.
Ріст коефіцієнта
 в динаміці є,
у певному змісті,
негативною
тенденцією,
означаючи, що
з позиції
довгострокової
перспективи
підприємство
усе сильніше
й сильніше
залежить від
зовнішніх
інвесторів.
Відносно ступеня
залучення
позикових
засобів у закордонній
практиці існують
різні думки.
Найпоширенішою
є думка, що частка
власного капіталу
в загальній
сумі джерел
довгострокового
фінансування
(
 )
повинна бути
досить велика,
при цьому нижня
межа вказується
на рівні 0,6 (60%). При
більше низькому
рівні цього
показника
рентабельність
власного капіталу
не буде відповідати
визнаним оптимальним
значенням.
В той же час у підприємство з високою часткою власного капіталу кредитори вкладають свої кошти більш охоче.
Таблиця 2.5 – Розрахунок коефіцієнтів покриття
| Показники | 2006 | 2007 | 2008 | |
| Коефіцієнт структури покриття довгострокових вкладень | 0,44 | 0,44 | 0,13 | |
| Коефіцієнти структури довгострокових джерел фінансування | Коефіцієнт довгострокового залучення коштів | 0,38 | 0,35 | 0,11 |
| Коефіцієнт фінансової незалежності капіталізованих джерел | 0,62 | 0,65 | 0,89 | |
Коефіцієнт оборотності дебіторської заборгованості.
По цьому коефіцієнту судять, скільки разів у середньому протягом звітного періоду дебіторська заборгованість перетворюється в кошти, тобто погашається. Коефіцієнт оборотності дебіторської заборгованості розраховується шляхом розподілу виручки від реалізації продукції на середньорічну вартість чистої дебіторської заборгованості за товари, роботи, послуги.
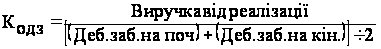 (2.10)
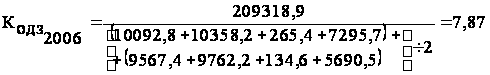 .
Цей коефіцієнт порівнюють із середньо галузевими коефіцієнтами, та із значеннями коефіцієнта підприємства за попередні періоди. Крім того, коефіцієнт оборотності дебіторської заборгованості корисно порівнювати з коефіцієнтом оборотності кредиторської заборгованості. Такий підхід дозволяє порівняти умови комерційного кредитування, якими підприємство користується в інших фірм, з тими умовами кредитування, які підприємство надає іншим підприємствам.
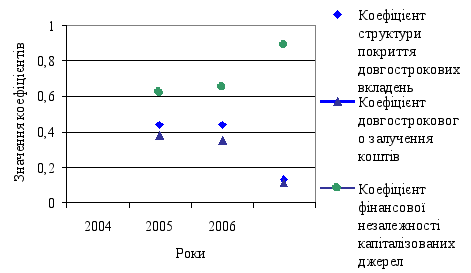
Рисунок 2.6 – Динаміка коефіцієнтів покриття
Для
аналізу оборотності
дебіторської
заборгованості
використається
також показник
періоду оборотності
дебіторської
заборгованості.
Його
часто називають
строком кредитування.
Період оборотності
дебіторської
заборгованості
в днях можна
одержати як
частку від
розподілу
кількості днів
у періоді на
коефіцієнт
оборотності
дебіторської
заборгованості.
За аналізований період на підприємстві дебіторська заборгованість відсутня.
Коефіцієнт оборотності кредиторської заборгованості.
Даний коефіцієнт доповнює попередній. Для його розрахунку необхідно розділити собівартість реалізованої продукції на середньорічну вартість кредиторської заборгованості:
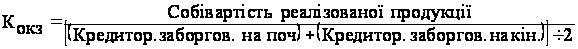 (2.11)
Розрахунки цього показника зведемо в таблицю 2.6.
Коефіцієнт показує, скільки оборотів необхідно компанії для оплати наявної заборгованості.
Для аналізу оборотності кредиторської заборгованості, так само як і для аналізу дебіторської, використовують показник періоду оборотності кредиторської заборгованості:
 ;
(2.12)
Розрахунки цього показника зведемо в таблицю 2.6.
Цей показник дає розрахункову кількість днів для погашення кредиту, отриманого від постачальників компанії.
У цілому порядок аналізу оборотності кредиторської заборгованості аналогічний порядку аналізу оборотності дебіторської заборгованості.
Коефіцієнт оборотності запасів.
Для характеристики ефективності управління запасами використовуються коефіцієнт оборотності запасів і показник тривалості обороту.
Для розрахунку коефіцієнта оборотності запасів необхідно собівартість реалізованої продукції розділити на середньорічну вартість запасів підприємства:
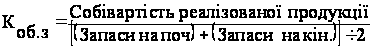 (2.13)
Розрахунки цього показника зведемо в таблицю 2.6.
Коефіцієнт показує, скільки оборотів за рік зробили запаси, тобто скільки разів вони перенесли свою вартість на готові вироби.
Показник тривалості обороту запасів можна розрахувати в такий спосіб:
 ;
(2.14)
Розрахунки цього показника зведемо в таблицю 2.6.
Цей показник характеризує період часу, протягом якого запаси перетворюються в реалізовані товари.
Показники оборотності запасів призначені для того, щоб показати, наскільки успішно, адміністрація використала ресурси компанії.
Обидва показники бажано зрівняти зі середньо галузевими значеннями. Корисно також робити порівняння зі значеннями цих показників за попередні періоди.
Слід зазначити, що в деяких випадках збільшення оборотності запасів відбиває негативні явища в діяльності підприємства. Наприклад, у випадку підвищення обсягу реалізації за рахунок реалізації товарів з мінімальним рівнем прибутку або без такої.
Таблиця 2.6 – Розрахунок коефіцієнтів ділової активності
| Показники | 2006 | 2007 | 2008 |
| Коефіцієнт оборотності дебіторської заборгованості | 7,87 | 7,93 | 8 |
| Період оборотності дебіторської заборгованості, дні | 46 | 45 | 45 |
| Коефіцієнт оборотності кредиторської заборгованості | 16,3 | 16,95 | 14,94 |
| Період оборотності кредиторської заборгованості, дні | 22 | 21 | 24 |
| Коефіцієнт оборотності запасів | 17,54 | 16,62 | 16,17 |
| Період оборотності запасів, дні | 21 | 22 | 22 |
Прибуток відображає абсолютні результати роботи підприємства. Відносні ж результати характеризує рентабельність. Це якісний показник, що дозволяє оцінити рівень віддачі витрат або ступінь використання ресурсів при виробництві і реалізації продукції. У господарській практиці використовують два основні показники рентабельності: рентабельність підприємства і рентабельність реалізації продукції.
Рентабельність підприємства характеризує ефективність використання виробничих фондів:
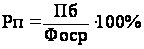 ,
(2.15)
де Рп – рентабельність підприємства;
Пб – балансовий прибуток;
Фоср – середньорічна вартість основних виробничих фондів.
Цей показник характеризує прибутковість підприємства відносно усіх ресурсів (за винятком оборотних засобів, зв'язаних у сфері розрахунків). Тому – це ресурсний показник. На практиці інколи використовується показник розрахункової рентабельності. При цьому в чисельнику замість балансового прибутку береться прибуток, який залишається у розпорядженні підприємства (балансовій прибуток зменшений на суму податку на прибуток і на величину відсотків по кредитах під капітальні вкладення). Цей показник характеризує госпрозрахункову рентабельність. Таким чином рентабельність підприємства відображає середньорічну величину прибутку в гривнях на одну гривню вартості виробничих фондів. Рентабельність часто розраховується у відсотках.
Розрахунок цього показника представимо в таблиці 2.7.
Рентабельність реалізації продукції розраховується по формулі:
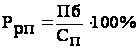 ,
(2.16)
де
 – рентабельність
реалізації
продукції;
 – собівартість
повна.
Розрахунок цього показника представимо в таблиці 2.7.
Таблиця 2.7 – Розрахункові показники рентабельності виробництва та реалізації продукції
| Показники | 2006 | 2007 | 2008 |
| Рентабельність реалізації продукції | 24% | 27% | 37% |
| Рентабельність виробництва | 21% | 25,4% | 28% |
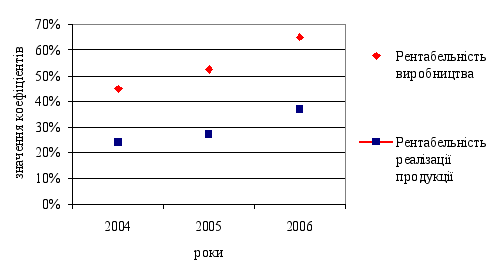
Рисунок 2.7 – Динаміка показників рентабельності виробництва та реалізації продукції
Для більш детального аналізу приведемо нормативні показники всіх розглянутих у даній роботі показників та порівняємо їх з показниками отриманими в ході розрахунків й представимо у вигляді таблиці 2.8.
Таблиця 2.8 – Нормативні та розрахункові значення фінансових показників
| Показники | 2006 | 2007 | 2008 | Нормативне значення |
| Коефіцієнт фінансової автономії | 0,57 | 0,59 | 0,78 | > 0,5 |
| Коефіцієнт фінансової залежності | 1,75 | 1,69 | 1,28 | 2 |
| Коефіцієнт фінансового ризику | 0,75 | 0,69 | 0,28 | < 1 |
| Коефіцієнт поточної ліквідності | 2,69 | 3,07 | 2,43 | 1,5 |
| Коефіцієнт швидкої ліквідності | 1,75 | 1,99 | 1,63 | 0,6–0,8 |
| Коефіцієнт абсолютної ліквідності | 0,07 | 0,18 | 0,1 | 0,2–0,25 |
| Коефіцієнт структури покриття довгострокових вкладень | 0,44 | 0,44 | 0,13 | > 1 |
| Коефіцієнт довгострокового залучення коштів | 0,38 | 0,35 | 0,11 | зменшення |
| Коефіцієнт фінансової незалежності капіталізованих джерел | 0,62 | 0,65 | 0,89 | зменшення |
| Коефіцієнт оборотності дебіторської заборгованості | 7,87 | 7,93 | 8 | збільшення |
| Період оборотності дебіторської заборгованості, дні | 46 | 45 | 45 | зменшення |
| Коефіцієнт оборотності кредиторської заборгованості | 16,3 | 16,95 | 14,94 | збільшення |
| Період оборотності кредиторської заборгованості, дні | 22 | 21 | 24 | зменшення |
| Коефіцієнт оборотності запасів | 17,54 | 16,62 | 16,17 | збільшення |
| Період оборотності запасів, дні | 21 | 22 | 22 | зменшення |
| Рентабельність реалізації продукції | 24% | 27% | 37% | > 0 |
| Рентабельність виробництва | 21% | 25,4% | 28% | > 0 |
На основі проведеного аналізу фінансової діяльності ЗАТ «Пирятинський сир завод» були зроблені наступні висновки. У цілому можна сказати, що фінансовий стан підприємства стійкий. Дослідження показали, що діяльність підприємства фінансується за рахунок власних коштів, а також частково за рахунок залучених коштів. Ця ситуація пояснюється тим, що Пирятинський сир завод приєднався до групи підприємств, які випускають аналогічну продукцію. Холдинг Молочний Альянс – це група компаній, що поєднує в собі потужні підприємства з переробки молока і популярні молочні та сирні бренди.
Пирятинський, Баштанський, Городенківський, Золотоніський сирзаводи та Яготинський маслозавод – найвідоміші підприємства компанії.
Після проведеного аналізу можна сказати, що ЗАТ «Пирятинський сир завод» має достатні власні фінансові ресурси для подальшого розвитку та розширення виробничої діяльності підприємства, так як значення розрахованих коефіцієнтів знаходяться на гранично допустимому рівні
2.3Аналіз маркетингової діяльності ЗАТ «Пирятинський сир завод»
Сир – один з найбільш живильних і калорійних харчових продуктів. Живильна цінність його обумовлена високою концентрацією білка і жиру, наявністю незамінних амінокислот, вітамінів, солей кальцію і фосфору, необхідних для нормального розвитку організму людини. Сир корисний для людей будь-якого віку й особливо для дітей.
Особлива увага ЗАТ «Пирятинський сир завод» до своєї продукції є гарантією того, що споживач одержує високоякісні, свіжі молочні продукти, виготовлені з екологічно безпечної сировини.
ЗАТ «Пирятинський сир завод» реалізовує продукцію, для виробництва якої використовується лише високоякісна сировина, передові технології, найсучасніша упаковка, широко застосовується велика кількість різних смачних та поживних наповнювачів сиркових мас.
Таблиця 2.6 – Наявний асортимент продукції ЗАТ «Пирятинський сир завод»
| Асортиментна група | Кількість позицій товарів в групі |
| Тверді сири | 22 |
| Тверді сири фасовані | 14 |
| Плавлені сири | 14 |
| Напівтверді сири | 4 |
| М’які сири | 1 |
| Ковбасні плавлені сири | 7 |
| Масло | 4 |
| Йогурти | 4 |
| Молоко | 3 |
| Сиркові десерти | 6 |
| Сметана | 2 |
| Ряжанка | 2 |
Асортиментна політика ЗАТ «Пирятинський сир завод» здійснюється з метою забезпечення потреб ринку в нових, вдосконалених та традиційних видах продукції, які користуються відповідним попитом на ринку.
В умовах нестабільності зовнішнього середовища, невизначеності і ризику виникає проблема своєчасної адаптації суб'єкта господарювання до зовнішніх змін. У сучасному світі доведено, що успіх діяльності підприємства визначається тим, наскільки вдало воно вписується в зовнішнє оточення і пристосовується до нього. З цією метою зарубіжними фірмами використовується система стратегічного управління.
Завдання стратегічного планування полягає в тому, щоб забезпечити своєчасну адаптацію підприємства до змін зовнішнього середовища і нівеляції її негативного впливу. Для успішного подолання небезпеки, яка виникає у підприємства в зовнішньому середовищі необхідно мати відповідний потенціал.
Основою для прийняття стратегічного плану маркетингу є комплексний аналіз, що проводиться на основі ретельного вивчення навколишнього середовища маркетингу. Будь-яке підприємство, навіть знову створене, починає свою діяльність не в порожньому просторі, а на ринку. Довкола нього діють інші підприємства – постачальники, споживачі, організації, які реалізують продукцію з якими необхідно встановлювати певні взаємини. На роботу підприємства впливає й зовнішнє середовище.
Щоб забезпечити ЗАТ «Пирятинський сир завод» довгострокове стійке існування необхідно володіти інформацією про фактори зовнішнього середовища й діяльність самого підприємства.
SWOT-аналіз – метод стратегічного аналізу, який дозволяє визначити сильні (Strength – сила) і слабкі (Weakness – слабкість) сторони фірми, а також її можливості (Opportunity – можливість) та загрози (Threat – загроза). Причому можливості і загрози зумовлені зовнішніми (неконтрольованими та слабо контрольованими) факторами, а сильні і слабкі сторони – внутрішніми (контрольованими фірмою) факторами (фінанси, маркетинг, менеджмент, виробництво, інновації). SWOT-аналіз діяльності ЗАТ «Пирятинський сир завод» необхідний для обґрунтування стратегії підприємства, оскільки стратегія повинна якнайкраще поєднувати внутрішні можливості фірми і зовнішню ситуацію.
Процедура проведення SWOT-аналізу в загальному вигляді зводиться до заповнення матриці, у якій відбивають і потім зіставляються сильні і слабкі сторони підприємства і можливості і загрози ринку. Це зіставлення дозволяє визначити, які кроки можуть бути використані для подальшого розвитку підприємства, а також які проблеми необхідно терміново вирішити.
Аналіз чинників зовнішнього середовища здійснюється з метою виявлення і передбачення потенційних можливостей і загроз для підприємства. Аналіз зовнішнього середовища дозволяє своєчасно прогнозувати вплив зовнішніх загроз і можливостей на діяльність підприємства. Окрім цього аналіз зовнішнього середовища дозволяє своєчасно розробляти ситуативні плани на випадок виникнення непередбачених обставин і сформулювати стратегію, яка дозволить досягти поставлених цілей на перспективу.
Внутрішнє середовище безпосередньо впливає на діяльність підприємства і визначає його потенціал. Метою аналізу внутрішнього середовища підприємства є виявлення його внутрішніх сил для максимального використання зовнішніх можливостей і виявлення слабких сторін підприємства, які можуть ускладнити проблеми, які пов'язані із зовнішніми загрозами. Метод, за допомогою якого здійснюється діагностика внутрішнього середовища, називається управлінським обстеженням.
Сила – це те, у чому компанія процвітала, або якась особливість, що надає їй додаткові можливості. Сила може полягати в навичках, значному досвіді, цінних організаційних ресурсах або конкурентних можливостях, досягненнях, що дають фірмі переваги на ринку (наприклад, більш гарний товар, зроблена технологія, краще обслуговування клієнтів, велика впізнаваємість товарної марки). Головні переваги компанії сприяють створенню конкурентних переваг.
Слабкість – це відсутність чогось важливого для функціонування компанії або те, що їй не вдається (у порівнянні з іншими), або щось, що ставить її в несприятливі умови. Слабка сторона в залежності від того, наскільки вона важлива в конкурентній боротьбі, може стати роковою для компанії, в той час як інші не дуже важливі і можуть бути легко виправлені.
З погляду формування стратегії сильні сторони компанії важливі, оскільки вони можуть бути використані як основа для формування стратегії і конкурентної переваги. Якщо сильних сторін недостатньо для того, щоб сформувати на їхній основі успішну стратегію, то керівництво компанії повинне терміново створити базу, на якій ця стратегія могла б ґрунтуватися.
У той же час успішна стратегія повинна бути спрямована на усунення слабких сторін, що роблять компанію уразливою, заважають її діяльності або не дають їй використовувати привабливі можливості. Отже, стратегія повинна цілком враховувати сильні, слабкі сторони компанії і її конкурентні можливості.
Можливості – це сприятливі обставини, які підприємство може використовувати для одержання переваг. Як приклад ринкових можливостей можна привести погіршення позицій конкурентів, зростання попиту, ріст рівня доходів населення. Слід зазначити, що можливостями з погляду SWOT-аналізу є не всі можливості, що існують на ринку, а тільки ті, котрі може використовувати дане підприємство. Слабкі та сильні сторони компанії, а також здатність конкурувати дозволяють їй використовувати одні можливості краще, ніж інші. Найвигіднішими для фірми є ті можливості галузі, які забезпечують максимальне підвищення прибутку компанії, при яких фірма здобуває найбільші конкурентні переваги, а також які є сприйнятливими для компанії у фінансовому відношенні.
Загрози – події, настання яких може зробити несприятливий вплив на підприємство. Приклади ринкових загроз: вихід на ринок нових конкурентів, ріст податків, зміна смаків покупців, зниження народжуваності поява більш дешевих технологій і т. п.
Таблиця 2.7 – SWOT – аналіз
| Матриця «SWOT» для ЗАТ «Пирятинський сир завод» | ||
| Внутрішні фактори | Зовнішні фактори | |
| Можливості | Загрози | |
|
Розширення ринку збуту Розробка методів стимулювання збуту Розширення асортименту Розширення рекламної кампанії Розвиток інформаційної галузі Поява нових постачальників Поліпшення рівня життя населення Вихід фірм-виробників з галузі У довгостроковій перспективі відкриття своєї мережі торгівельних мереж у різних містах України Зменшення залежності від постачальників шляхом диверсифікації власного виробництва |
Посилення позицій існуючих конкурентів і поява нових Зміна нормативно-правових актів й іншого законодавства, що регулює господарську діяльність підприємств у даній галузі Зниження купівельної спроможності Несвоєчасне постачання сировини Фізичне та моральне старіння основних засобів Поява товарів-субститутів Зміна правил сертифікації продукції Зміна рівня цін Нестабільність на валютному ринку |
|
| Сильні сторони |
вихід на нові ринки, розширення асортименту, додавання супутніх товарів і послуг дозволить наявність фінансових засобів; достатня популярність буде сприяти виходу на нові ринки; кваліфікація персоналу, контроль якості, необачне поводження конкурентів і розвиток рекламних технологій дадуть можливість встигнути за ростом ринку; чітка стратегія дозволить використати всі можливості. |
посилення конкуренції, політика держави, інфляція й зростання податків, зміна смаків споживачів вплинуть на проведення стратегії; поява конкурентів викличе додаткові витрати фінансових ресурсів; популярність захистить від товарів-субститутів і додасть переваг у конкуренції; достовірний моніторинг уловить зміни смаків споживачів. |
| Слабкі сторони |
погана рекламна політика створить ускладнення при виході на нові ринки, розширенню асортименту, додаванні додаткових супутніх продуктів і послуг; неучасть персоналу в прийнятті рішень і недостатній контроль виконання розпоряджень при зниженні безробіття може привести до саботажу; зниження рівня цін, розмірів податків і мит при збереженні середнього рівня цін дозволить одержувати додатковий прибуток. |
поява нових конкурентів, низький рівень сервісу й середній рівень цін погіршить конкурентну позицію; несприятлива політика держави може привести до виходу з галузі; непродумана рекламна політика не втримає покупців при зміні їхніх смаків; неповна завантаженість виробничих потужностей при зростанні темпів інфляції й стрибків у курсах валют може привести до банкрутства компанії. |
|
11 Обмеженість асортименту 12 Малий обсяг випуску 13 Слабо розвинена збутова мережа 14 Слабо розвинені засоби стимулювання збуту 15 Нерозвиненість рекламної кампанії 16 Збої в постачанні |
Щоб відповідати становищу компанії, стратегія повинна бути спрямованою на використання перспектив, що відповідають можливостям компанії та забезпечувати захист від зовнішніх загроз. Розробляючи стратегію, слід пам’ятати, що можливості і загрози можуть переходити в свою протилежність. Так, невикористана можливість може стати загрозою, якщо її використовує конкурент, а вдало відвернена загроза може створити у підприємства додаткову сильну сторону у тому випадку, якщо конкуренти не усунули цю ж загрозу. Матрицю SWOT-аналізу для ЗАТ «Пирятинський сир завод» представимо у вигляді таблиці 2.7.
Вивчаючи внутрішнє середовище організації не можна відокремлено концентруватись на якомусь одному факторі, так як всі фактори є взаємопов’язані і взаємозалежні. Потрібно враховувати крім самих факторів, і їх взаємодію, розглядаючи внутрішнє середовище як єдину систему, як комплекс факторів.
На даному етапі розвитку підприємства кількість покупців обмежена. Це пов’язано з низькою поінформованістю покупців про продукцію ЗАТ «Пирятинський сир завод», тому в наступному розділі більш детально розглянемо методи просування товару.
3. Розробка рекламної стратегії ЗАТ «Пирятинський сирзавод»
3.1 Вибір методів просування товарів
Величезну роль у збереженні й зміцненні позицій фірми на ринку грає реклама. Реклама продукції й діяльності підприємства – це найважливіша складова частина комплексу маркетингових заходів, своєрідний інформаційний вихід на споживача. При правильній організації реклама дуже ефективна й сприяє швидкій безперебійній реалізації виробленої продукції. Але для того, щоб реклама працювала, потрібно розробити стратегію рекламної кампанії.
Цей підхід дозволяє уникнути помилок при проведенні реклами. Він дозволяє мінімізувати ризики пов'язані з інформуванням споживача, він дозволяє підвищити ефективність реклами. Тобто розробка стратегії рекламної кампанії дає фірмі успішно справлятися зі своїми проблемами збуту, навіть дозволяє успішно конкурувати з іншими фірмами.
Рекламна стратегія – стратегія оптимальної форми, змісту, часу й шляху доставки масового рекламного повідомлення до певної аудиторії, яка служить частиною реалізації комунікаційної маркетингової стратегії. Метою рекламної стратегії є досягнення певного комунікаційного ефекту в аудиторії й спонукання її до цільового поводження. Внутрішню структуру послідовності планування основних елементів рекламної стратегії можна передати в такий спосіб: рекламна стратегія описує, яким чином рекламодавець досягає поставлених цілей. Стратегія показує певний курс дій, які варто почати: які засоби реклами будуть використовуватися, як часто буде використатися кожне з них, яке буде співвідношення між використовуваними засобами реклами, а так само коли вони будуть використані.
Рекламна стратегія – широкомасштабна довгострокова програма, спрямована на рішення найважливішої рекламної мети. Розробка рекламної стратегії припускає визначення наступних елементів: цільова аудиторія; концепція товару; засобу масової інформації, і/або рекламоносії, якіі використовуються для передачі рекламного звернення; розробка рекламного звернення.
Створення рекламної стратегії буде визначатися наступними етапами:
1) чітке виявлення цільової аудиторії – target group – тієї частини потенційних споживачів, на яку повинне бути спрямоване основний рекламний вплив; Покупцями продукції ЗАТ «Пирятинський сир завод» виступають як організації (підприємства, у яких є їдальня для своїх службовців), державні установи (школи, дитячі сади, лікарні, пункти молочного харчування при пологових будинках), так і пересічні громадяни, які можуть придбати продукцію в роздрібних мережах.
2) визначення мети проведення реклами. Метою проведення рекламної компанії є збільшення рівня продажів, пробудження лояльності споживача до продукції ЗАТ «Пирятинський сир завод» і нагадування про весь асортимент продукції.
3) оптимальний вибір рекламних засобів, тобто формування каналів поширення рекламного звернення. Цей вибір буде залежати не тільки від мети рекламної кампанії, але й від бюджету, що під неї виділений;
Рекламні засоби, які будуть використані ЗАТ «Пирятинський сир завод» представимо у вигляді рисунка 3.1.
Таким чином, для створення іміджу і популяризації продукції ЗАТ «Пирятинський сир завод» можуть бути використані наступні канали інформації:
Реклама в пресі:
2) Пряма поштова реклама (direct-mail) – тираж 4000 шт. 2 рази на рік;
3) Дегустації у супермаркетах:
– «Target»
«ЮСІ»
«РОСТ»
«Восторг»
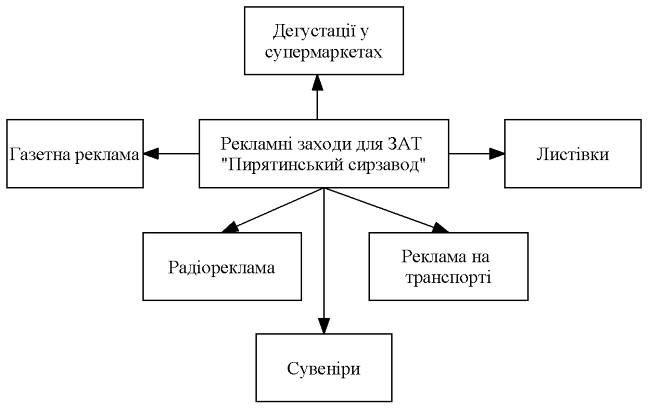
Рисунок 3.1 – Запропоновані рекламні заходи для ЗАТ «Пирятинський сирзавод»
4) Реклама на радіо:
При виборі каналу масової інформації основними є наступні критерії їхньої оцінки:
– охоплення;
– приступність;
– вартість;
– авторитетність.
У залежності від цілей рекламної компанії, періоду діяльності, кон'юнктури і фінансового стану ЗАТ «Пирятинський сир завод» рекламування повинне ефективно сполучити різні типи і види реклами і використовувати різні канали інформації. Незмінним є єдине правило – реклама досягає успіху, тільки якщо має регулярний характер.
Графік проведення рекламних заходів в залежності від каналу розповсюдження інформації представимо у вигляді таблиці 3.1.
Таблиця 3.1 – Графік виходу реклами
| Етап | Тиждень | Вид рекламного заходу | |||||||||||
| Реклама в пресі | Реклама на радіо | Виставкова діяльність | Реклама на транспорті | Сувеніри | Листівки | ||||||||
| 1 хвиля | 1 | ||||||||||||
| 2 | |||||||||||||
| 3 | |||||||||||||
| 4 | |||||||||||||
| 5 | |||||||||||||
| 6 | |||||||||||||
| 7 | |||||||||||||
| 8 | |||||||||||||
| 9 | |||||||||||||
| 2 хвиля | 10 | ||||||||||||
| 11 | |||||||||||||
| 12 | |||||||||||||
| 13 | |||||||||||||
| 14 | |||||||||||||
| 15 | |||||||||||||
| 16 | |||||||||||||
| 17 | |||||||||||||
| 18 | |||||||||||||
| Умовні позначення в таблиці: | |
| – реклама твердих сирів ЗАТ «Пирятинський сирзавод» | |
| – реклама продукції ЗАТ «Пирятинський сирзавод» |
Окрім використання засобів масової інформації для розповсюдження реклами в дипломній роботі підприємству пропонується провести акцію з дегустацією або роздачею зразків товару, яка нагадає про особливості продукції, підвищить обсяг продажів і допоможе у разі потреби вивести новинку на ринок. Акція з дегустацією практично гарантує підвищення продажів в період проведення акції і протягом певного часу після неї. Для того, щоб ефект був не короткостроковим, а тривалим, необхідно планувати річні програми. Також проведення акції з