Бизнес-план модернизации технологической линии по производству асбестоцементных листов
Для анализа качественного состояния основных средств на предприятии необходимо знать их структуру.
Производственная структура - соотношение различных групп основных производственных фондов по вещественно-натуральному составу в их общей среднегодовой стоимости.
Важнейшим показателем производственной структуры ОПФ является доля активной части в их общей стоимости. Это связано с тем, что объем выпуска продукции, производственная мощность и другие экономические показатели работы предприятия в значительной мере зависят от величины активной части ОПФ. Поэтому повышение ее доли до оптимального уровня является одним из направлений совершенствования производственной структуры ОФ на предприятии.
Структура основных фондов.
Таблица 4.4.
Показатели |
Нач. 2002 года |
Кон. 2002 года Кон. 2001 |
Кон. 2003 годаКон. 2002 |
|||
|
Тыс. руб. |
% |
Тыс. руб. |
% |
Тыс. руб. |
% |
|
|
Производственные |
106296 |
92,3 |
125589 |
99,4 |
160702 |
99,5 |
|
Непроизводственные |
8824 |
7,7 |
727 |
0,6 |
769 |
0,5 |
|
Активные |
43196 |
30 |
55688 |
44,1 |
88601 |
54,9 |
|
Пассивные |
71924 |
70 |
70628 |
55,9 |
72870 |
45,1 |
Коэффициенты обновления и выбытия используются для более детального анализа процесса воспроизводства основных фондов.
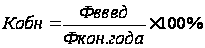 ,
где:
Фввед - стоимость введенных основных фондов.
Фкон. года - стоимость ОФ на конец года.
Вспомогательная таблица для расчета коэффициента обновления ОПФ.
Таблица 4.5.
|
Показатели |
2002год |
2003 год |
|
Фввед, тыс. руб. |
19460 |
35988 |
|
Фкон, года, тыс. руб |
126316 |
161471 |
|
Кобн. % (стр.1/стр.2) |
0,15 |
0,22 |
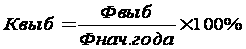 ,
где:
Фвыб - стоимость выбывших основных фондов.
Фнач. года - стоимость ОФ на начало года.
Вспомогательная таблица для расчета коэффициента выбытия ОПФ.
Таблица 4.6.
|
Показатели |
2002 год |
2003 год |
|
Фвыб, тыс.руб. |
8264 |
833 |
|
Фнач.года, тыс. руб |
115120 |
126316 |
|
Квыб, % (стр.1/стр.2) |
0,07 |
0,01 |
Анализируя эти два показателя можно сделать следующий вывод: превышение величины Кобн. по сравнению с Квыб. свидетельствует о том, что идет процесс обновления ОПФ. Такая тенденция наблюдается в 2002 и в 2003 годах.
Показатели эффективности использования ОПФ.
Обобщающим показателем, характеризующим использование основных фондов на предприятии, является показатель фондоотдачи. Для его расчета используется следующая формула:
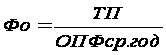 ,
где:
ТП - товарная продукция предприятия в стоимостном выражении;
ОПФср. год - среднегодовая стоимость основных производственных фондов.
Вспомогательная таблица для расчета фондоотдачи.
Таблица 4.7.
|
Показатели |
2002 год |
2003 год |
|
ТП, тыс.руб. |
518600 |
723700 |
|
ОПФср год, тыс.руб. |
115942,5 |
143145,5 |
|
Фо,руб/руб. (стр.1/стр.2) |
4,47 |
5,06 |
Анализируя показатель, выявилось, что в 2001 году на 1 руб. ОПФ приходилось 4,47 руб. товарной продукции, а в 2002 году этот показатель вырос до 5,06 руб. Это говорит о положительной тенденции изменения фондоотдачи.
Показателем, обратным фондоотдаче, является фондоемкость.
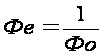
Вспомогательная таблица для расчета фондоемкости.
Таблица 4.8.
|
Показатели |
2002 год |
2003 год |
|
Фо |
4,47 |
5,06 |
|
Фе.руб/руб. |
0,22 |
0,2 |
4.2.3. Обеспеченность оборотными средствами
Оборотные средства необходимы для обеспечения бесперебойного процесса производства и обращения. Оборотные средства – это экономическая категория, которая определяется как совокупность оборотных фондов и фондов обращения (готовая продукция на складе, денежные средства и т.д.).
К оборотным производственным фондам относят часть средств производства, вещественные элементы, которых в процессе труда отличаются от ОПФ расходом в каждом производственном цикле, их стоимость переносится на продукты труда целиком и сразу.
К оборотным средствам ОАО «БелАЦИ» относится сырье (асбест, цемент - основные), МБП, готовая продукция, денежные средства и т.д.
Под структурой оборотных средств понимается соотношение их отдельных элементов во всей их совокупности.
Знание и анализ структуры оборотных средств на предприятии имеют огромное значение, так как она в определенной мере характеризует финансовое состояние на тот или иной момент работы предприятия. Например, чрезмерное увеличение доли дебиторской задолженности, готовой продукции на складе, незавершенного производства свидетельствует об ухудшении финансового состояния предприятия.
Дебиторская задолженность характеризует отвлечение средств из оборота данного предприятия и использование их дебиторами, должниками в своем обороте. Повышение доли незавершенного производства, готовой продукции на складе указывает на отвлечение оборотных средств из оборота, снижение объема реализации и, следовательно, прибыли.
Для анализа структуры оборотных средств составим таблицу.
Структура оборотных средств предприятия.
Таблица 4.9.
|
Состав элементов оборотных средств |
Нач. 2002года |
Кон. 2002 года 99 |
Нач. 2003года 00 |
Кон.2003года |
||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
|
Запасы |
31471 |
52,24 |
50806 |
65,54 |
49360 |
65,15 | 67028 | 62,95 |
|
Налог на добавленную стоимость по приобретенным ценностям |
2138 | 3,55 | 5290 | 6,82 | 5290 | 6,98 | 5959 | 5,6 |
|
Долгосрочная дебиторская задолженность |
277 |
0,46 |
5092 |
6,57 |
5092 |
6,72 | 5857 | 5,5 |
|
Краткосрочная дебиторская задолженность |
22834 | 37,92 | 14804 | 19,1 | 14493 | 19,1 | 19842 | 18,63 |
|
Краткосрочные финансовые вложения |
24 | 0,04 | 24 | 0,03 | 24 | 0,03 | 1 | 0,0009 |
| Денежные средства | 3501 | 5,81 | 1501 | 1,94 | 1501 | 1,98 | 7798 | 7,32 |
|
Итог |
60245 |
100 |
77517 |
100 |
75760 |
100 |
106485 |
100 |
Проанализируем таблицу.
В начале 2001 года наибольшую долю в структуре оборотных фондов предприятия составляли запасы: 52,24 %, куда входят сырье и материалы, готовая продукция и товары для перепродажи, и расходы будущих периодов.
Данный факт можно выделить как положительный момент, т.к. запасы являются собственными средствами предприятия. К концу 2002 года этот показатель увеличился до 65,54 %. но уже с начала 2003 года доля запасов начала уменьшаться и к концу 2002 года составляла 62,95 %.
В начале 2001 года большой удельный вес имела краткосрочная дебиторская задолженность 37,92 %, но уже к концу 2001 года уменьшилась практически в 2 раза и составила 19,1 %, и продержалась на этом уровне до начала 2002 года, и в незначительной мере снизилась к концу года.
В целом же можно сказать, что в 2002 году по сравнению с 2001 наблюдается улучшение состояния предприятия по одним показателям, таким как запасы и краткосрочная дебиторская задолженность, но в то же время ухудшение по показателю долгосрочной дебиторской задолженности.
Показатели уровня использования оборотных средств.
Важнейшими показателями использования оборотных средств на предприятии являются коэффициент оборачиваемости оборотных средств и длительность одного оборота.
Коэффициент оборачиваемости показывает, сколько оборотов совершили оборотные средства за анализируемый период. Он определяется по формуле:
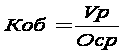 ,
где:
Vр - выручка от реализации продукции;
Оср - средний остаток оборотных средств за отчетный период.
Продолжительность (длительность) одного оборота показывает, за какой срок к предприятию возвращаются его оборотные средства в виде выручки от реализации продукции. Он определяется по формуле:

Вспомогательная таблица для расчета коэффициента оборачиваемости ОбС
и длительности оборота.
Таблица 4.10.
|
Показатели |
2002 год |
2003год |
|
Vр, тыс.руб. |
555062 |
762028 |
|
Оср, тыс.руб. |
68881 |
91122,5 |
|
Коб (стр.1/стр.2) |
8,06 |
8,36 |
|
Д, дней (360/стр.3) |
44,67 |
43,06 |
Данные показатели имеют положительную динамику. Наблюдается как рост коэффициента оборачиваемости, что говорит об увеличении скорости оборота оборотных средств предприятия, так и снижение длительности оборота, что свидетельствует о сокращении срока возврата оборотных средств в виде выручки от реализации продукции.
4.2.4. Использование материальных ресурсов
Структура затрат представляет соотношение отдельных элементов затрат в общей величине затрат на предприятии.
.
Структура затрат на предприятии.
Таблица 4.11.
-
Вид затрат
2002 год
2003год
Материальные затраты
379708
508488
Затраты на оплату труда
65714
80409
Отчисления на социальные нужды
21772
25541
Амортизация
4104
5135
Прочие затраты
19612
42517
Итого по элементам затрат
490910
662090
Важнейшим обобщающим показателем уровня использования всех материальных ресурсов на предприятии является материалоемкость продукции, которая показывает, сколько в среднем материальных ресурсов необходимо для выпуска единицы продукции.
Материалоотдача – показатель, обратный материалоемкости, т.е. она показывает количество выпускаемой продукции на 1 руб. расходуемых ресурсов.
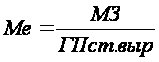 ,
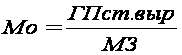 ,
где:
МЗ – количество израсходованных материальных ресурсов на предприятии;
ГПст.выр – готовая продукция в стоимостном выражении.
Вспомогательная таблица для расчета материалоемкости
и материалоотдачи.
Таблица 4.12.
-
Показатели
2002год
2003 год
МЗ (тыс.руб)
379708
508488
ГПст.выр. (тыс.руб.)
518600
723700
Ме (стр.1/стр.2)
0,732
0,703
Мо (стр.2/стр.1)
1,366
1,423
Анализируя таблицу можно сделать следующие выводы.
По сравнению с 2002годом в 2003 наблюдается улучшение обоих показателей, т.е. наблюдается снижение материальных затрат на ед. продукции на 0,03 и увеличение выпускаемой продукции на 1 руб. затрат на 0,057.
Т.к. оба показателя улучшились, это говорит об улучшении использования ресурсов на предприятии.
4.2.5. Использование трудовых ресурсов
Рассчитаем следующие показатели:
1) коэффициент текучести:
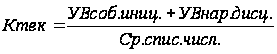
2) коэффициент оборота по приему:
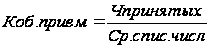
3) коэффициент оборота по выбытию:
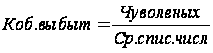
4) коэффициент общего оборота кадров:
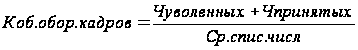
5) коэффициент замещения кадров:
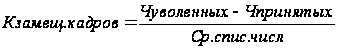
6) производительность труда на одного рабочего:
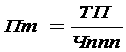
Сравнительная таблица по движению и составу кадров.
Таблица 4.13.
|
Численность руководящего состава, специалистов и |
214 |
222 |
||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
служащих |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
Из них: |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
- с высшим образованием |
145 |
154 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
- со среднеспециальным образованием |
45 |
51 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
- практики |
20 |
17 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
12 |
Источники обеспечения кадрами: |
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
Принято предприятием (самостоятельное |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
трудоустройство) |
205 |
191 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
в том числе: |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
- после службы в РА |
2 |
9 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
- после окончания ВУЗа |
10 |
7 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
- после окончания колледжа |
4 |
2 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
- после окончания ПТУ |
6 |
1 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
- после работы в других организациях |
183 |
12 Источники обеспечения кадрами: Принято предприятием (самостоятельное трудоустройство) 205 191 в том числе: - после службы в РА 2 9 - после окончания ВУЗа 10 7 - после окончания колледжа 4 2 - после окончания ПТУ 6 1 - после работы в других организациях 183 172 |
Наблюдается повышение текучести кадров, хотя сам коэффициент незначителен. В целом можно сказать, что предприятие имеет весьма квалифицированный состав работников.
Расчет производительности труда.
Производительность труда является важным критерием эффективности производства. Именно от роста производительности труда зависит объем выпускаемой продукции. На предприятии производительность труда является главным фактором снижения себестоимости продукции.
Производительность характеризует количество продукции, произведенной в единицу времени.
Вспомогательная таблица для расчета производительности труда.
Таблица 4.14.
|
Показатели |
2002 год |
2003год |
|
ТП, тыс. руб. |
518600 |
723700 |
|
Чппп |
1304 |
1312 |
|
Пт,.руб. (стр.1/стр.2) |
397,699 |
551,601 |
На предприятии наблюдается значительный рост производительности труда на одного работника ППП.
4.2.6. Формирование и использование фонда оплаты труда
Расход фонда оплаты труда (руб.)
Таблица 4.15.
|
Категория персонала |
2001год |
2002год |
% к пр.г. |
2003год |
% к пр.г. |
|
Промышленно-производственный персонал |
51822654 |
73037660 |
140,9 |
90856492 |
129,3 |
|
Непромышленный персонал |
1748758 |
720581 |
41,2 |
929982 |
142,2 |
|
Несписочный персонал |
281843 | 214461 |
76,1 |
224669 |
102,0 |
|
Всего по предприятию |
53859255 |
73972703 |
137,3 |
92011143 |
129,6 |
В 2001 году наблюдается снижение темпов прироста фонда оплаты труда непромышленного и несписочного персонала. Но в 2002 году наблюдается рост темпов прироста фондов оплаты труда по всем категориям работников.
Таблица 4.16.
Средний размер заработной платы.
|
Показатели |
2001год |
2002 год |
%к пр. г. |
2003 год |
%к пр.г. |
|
Среднемесячная з/пл на одного работающего всего |
135,4 |
||||
|
3408 |
4615 |
5717 |
123,9 |
||
| в т.ч. ППП |
3489 |
4668 | 133,8 | 5771 | 123,6 |
|
Произ-ть труда по товарной продукции 1-го работника ППП |
308,7 | 397,7 | 128,8 | 551,6 | 138,9 |
Наблюдается устойчивый рост размера средней месячной заработной платы, приходящейся на одного работника, что говорит об устойчивом финансовом состоянии предприятия.
4.3. Анализ финансового состояния предприятия
Анализ финансового состояния необходим не только для того, чтобы знать, в каком положении находится предприятие в данный промежуток времени, но и для эффективного управления с целью обеспечения финансовой устойчивости предприятия, как в настоящем, так и в будущем.
Как известно, финансы предприятия выполняют следующие функции:
образование доходов и фондов денежных средств;
распределение доходов предприятия на средства, остающиеся в
собственности предприятия, и средства, перечисляемые в бюджеты;
контроль за производством, распределением и использованием созданного продукта и чистого дохода.
Образование доходов и фондов денежных ресурсов предприятия – необходимое условие бесперебойного процесса производства. Осуществляя эту функцию, ОАО «БелАЦИ» создает финансовые ресурсы, необходимые для увеличения основных фондов и оборотных средств, производства и реализации продукции, образования фондов потребления и накопления.
Не секрет, что контрольная функция финансов состоит в проверке правильности расходования материальных, трудовых и денежных ресурсов в процессе производства и реализации продукции.
Рассмотрим теперь показатели, по которым ведется анализ финансового состояния предприятия.
4.3.1. Структурный анализ активов и пассивов
Структура активов (2002год).
Таблица 4.17.
|
Абсолютная величина, тыс. руб. |
Удельный вес, % |
Изменение (+/-) |
||||
|
нач. года |
кон. года |
нач. года |
кон. года |
абсол. |
относит. |
|
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ |
||||||
|
Нематериальные активы |
479 |
460 |
0,51 | 0,39 | -19 | -3,97 |
|
Основные средства |
27658 |
35477 |
29,26 | 30,3 | +7819 | +28,27 |
|
Незавершенное строительство |
5919 |
3606 |
6,26 | 3,08 | -2313 | -39,08 |
|
Долгосрочные финансовые вложения |
211 |
7 |
0,22 | 0,006 | -204 | -96,68 |
|
Итого по разделу I |
34267 |
39550 |
36,26 |
33,78 |
+5283 |
+15,42 |
|
II ОБОРОТНЫЕ АКТИВЫ |
||||||
|
Запасы |
31471 |
50806 |
33,3 | 43,4 | +19335 | +61,44 |
|
НДС по приобретенным ценностям |
2138 |
5290 |
2,26 | 4,52 | +3152 | +147,43 |
|
Долгосрочная дебиторская задолженность |
277 |
5092 |
0,29 |
4,35 | +4815 | +1738,27 |
|
Краткосрочная дебиторская задолженность |
22834 |
24804 |
24,16 | 21,19 | +1970 | +8,63 |
|
Краткосрочные финансовые вложения |
24 |
24 |
0,025 | 0,021 | 0 | 0 |
|
Денежные средства |
3501 |
1501 |
3,7 | 1,28 | -2000 | -57,13 |
|
Итого по разделу П |
60245 |
77517 |
63,74 |
66,22 |
+17272 |
+28,67 |
|
БАЛАНС |
94512 |
117067 |
100,00 |
100,00 |
+22555 |
+23,86 |
На начало года наибольший удельный вес имеют запасы (36,26%), на втором месте основные средства (29,26%), на третьем месте находятся краткосрочная дебиторская задолженность (24,16%). К концу года увеличилась доля запасов на 61,4%, заметно увеличилась доля долгосрочной дебиторской задолженности на 1738,27%. Значительно сократились денежные средства на 57,13 %
Структура пассивов (2002год).
Таблица 4.18.
|
Асолютная величина, тыс. руб. я величина |
Удельный вес, % |
Изменение (+/-) |
||||
|
нач. года |
кон. года |
нач. года |
кон. года |
абсолютн. |
относит. |
|
|
Ш. КАПИТАЛ И РЕЗЕРВЫ |
||||||
|
Уставный капитал |
100 |
100 |
0,11 | 0,09 |
0 |
0,00 |
|
Добавочный капитал |
26303 |
24713 |
27,83 | 21,11 | -1590 | -6,04 |
| Нераспределенная прибыль прошлых лет | 36958 | 34449 | 39,1 | 29,43 | -2509 | -6,79 |
| Нераспределенная прибыль отчетного года | - | 23891 | - | 20,41 | +23891 | - |
|
Итого по разделу III |
63366 |
83153 |
67,05 |
71,03 |
+19787 |
+31,23 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
||||||
|
Займы и кредиты |
8000 |
- |
8,46 |
- | -8000 | - |
|
Кредиторская задолженность |
23146 |
33914 |
24,49 | 28,97 | +10768 | +46,52 |
|
Итого по разделуV |
31146 |
33914 |
32,95 |
28,97 |
+2768 |
+8,89 |
|
БАЛАНС |
94512 |
117067 |
100 |
100 |
+22555 |
+23,86 |
Анализируя структуру пассивов можно увидеть следующее.
Наблюдается снижение нераспределенной прибыли прошлых лет. Немного снизилась доля добавочного капитала (6,04%), который занимал второе место по удельному весу в структуре пассива. Увеличилась краткосрочная кредиторская задолженность на 46,52%.
Структура активов (2003год).
Таблица 4.19.
|
Абсолютная величина, тыс. руб. я величина |
Удельный вес, % |
Изменение (+/-) |
||||
|
нач. года |
кон. года |
нач. года |
кон. года |
абсол. |
относит. |
|
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ |
||||||
|
Нематериальные активы |
460 |
431 |
0,39 | 0,23 | -29 | -6,3 |
|
Основные средства |
36923 |
62325 |
31,62 | 33,78 | +25402 | +68,8 |
|
Незавершенное строительство |
3606 |
2742 |
3,09 | 1,49 | -864 | -23,96 |
|
Долгосрочные финансовые вложения |
7 |
12518 |
0,006 | 6,78 | +12511 | +178728,57 |
|
Итого по разделу I |
40996 |
78016 |
35,11 |
42,28 |
+37020 |
+90,3 |
|
II. ОБОРОТНЫЕ АКТИВЫ |
||||||
|
Запасы |
49360 |
67028 |
42,28 | 36,33 | +17668 | +35,79 |
|
НДС по приобретенным ценностям |
5290 |
5959 |
4,53 | 3,23 | +669 | +12,65 |
|
Долгосрочная дебиторская задолженность |
5092 |
5857 |
4,36 | 3,17 | +765 | +15,02 |
|
Краткосрочная дебиторская задолженность |
14493 |
19842 |
12,41 | 10,75 | +5349 | +36,91 |
|
Краткосрочные финансовые вложения |
24 |
1 |
0,021 | 0,0005 | -23 | -95,83 |
|
Денежные средства |
1501 |
7798 |
1,29 | 4,23 | +6297 | +419,52 |
|
Итого по разделу П |
75760 |
106485 |
64,89 |
57,72 |
+30725 |
+40,55 |
|
БАЛАНС |
116756 |
184501 |
100 |
100 |
+67745 |
+58,02 |
В 2003 году, как и в 2002 наибольший удельный вес в структуре активов имеют запасы (42,28%), однако к концу года их доля значительно сократилась на 35,79%. На втором месте - основные средства (33,78%), а краткосрочная дебиторская задолженность на третьем. Причем к концу года она не уменьшилась, а возросла на 36,91%.
Структура пассивов (2003 год).
Таблица 4.20.
|
Асолютная величина, тыс. руб. |
Удельный вес, % |
Изменение (+/-) |
||||
|
нач. года |
кон. года |
нач. года |
кон. года |
абсол. |
относит. |
|
|
III. КАПИТАЛ И РЕЗЕРВЫ |
||||||
|
Уставный капитал |
100 |
100 |
0.9 | 0,05 | 0 | 0 |
|
Добавочный капитал |
59162 |
59162 |
50,67 | 32,07 | 0 | 0 |
|
Нераспределенная прибыль прошлых лет |
23891 |
14729 |
20,46 | 7,98 | -9162 | -38.35 |
|
Нераспределенная прибыль отчетного года |
0 | 60040 | 0 | 32,54 | +60040 | - |
|
Итого по разделу Ш |
83153 |
134031 |
71,22 |
72,65 |
+50878 |
+61,19 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
||||||
|
Займы и кредиты |
0 |
9901 |
0 | 5,37 | +9901 | - |
|
Кредиторская задолженность |
33603 |
40433 |
28,787 | 21,91 | +6830 | +20,33 |
| Задолженность участникам по выплате доходов | 0 | 136 | 0 | 0,07 | +136 | - |
|
Итого по разделу V |
33603 |
50470 |
28,78 |
27,35 |
+16867 |
+50,19 |
|
БАЛАНС |
116756 |
184501 |
100 |
100 |
+67745 |
+58,02 |
Продолжается снижение нераспределенной прибыли прошлых лет. Доля добавочного капитала осталась на прежнем уровне. В 2003 году краткосрочные займы и кредиты составили 5,37% от общей сумы пассивов, увеличилась и кредиторская задолженность на 20,33%.
В целом можно сказать о некотором ухудшении финансового состояния ОАО «БелАЦИ».
Рассчитаем ряд коэффициентов, характеризующих платежеспособность предприятия:
1) коэффициент соотношения оборотных и внеоборотных активов:
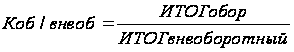
2) коэффициент автономии:
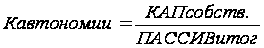
3) коэффициент соотношения заемных и собственных средств:
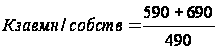 (строки)
Вспомогательная таблица для расчета коэффициентов, характеризующих
платежеспособность предприятия.
Таблица 4.21.
-
2002 год
2003 год
Итог оборотных активов
77517
106485
Итог внеоборотных активов
39550
78016
Реальный собственный капитал
83153
134031
Итог пассива
117067
184501
К заемн./собств.
0,41
0,38
К об/внеоб.
1,96
1,36
К автономии
0,71
0,73
В 2003году наблюдается снижение коэффициента соотношения заемных и собственных средств. В то же время снижается коэффициент соотношения оборотных и внеоборотных активов, что можно выделить в качестве положительного момента.
Немного повысился коэффициент автономии, что говорит о возможном повышении размера собственного капитала предприятия.
4.3.2. Анализ себестоимости
Себестоимость продукции (работ, услуг) - это стоимостная оценка используемых в процессе производства продукции природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию. Затраты, входящие в себестоимость, по экономическому содержанию можно сгруппировать по следующим элементам:
- материальные затраты (за вычетом стоимости возвратных отходов),
- затраты на оплату труда,
- отчисления на социальные нужды,
- амортизация основных фондов,
- прочие затраты.
Составим и проанализируем смету затрат на производство.
Смета затрат на производство.
Таблица 4.22.
|
Показатели |
2002 год |
2003 год |
Изменение (+/-) |
|||
| Тыс. руб. | Удельный вес, % | Тыс. руб. | Удельный вес, % | абсол., тыс. руб. | относит., % | |
| Материальные затраты | 379708 | 77,35 | 508488 | 76,8 | +128780 | 33,92 |
| Затраты на оплату труда | 65714 | 13,39 | 80409 | 12,14 | +14695 | 22,36 |
| Отчисления на социальные нужды | 21772 | 4,44 | 25541 | 3,86 | +3769 | 17,31 |
| Амортизация | 4104 | 0,84 | 5135 | 0,78 | +1031 | 25,12 |
| Прочие затраты | 19612 | 3,99 | 42517 | 6,42 | +22905 | 116,79 |
|
Итого |
490910 |
100 |
662090 |
100 |
+171180 |
34,87 |
Наибольший удельный вес как в 2002, так и в 2003 году имеют материальные затраты. В 2003 году они увеличились на 33,92 %. На втором месте затраты на оплату труда, которые увеличились на 22,36%. Также значительно увеличились прочие затраты. Можно сделать вывод о том, что общая сумма затрат возрастает.
Для расчета показателя затраты на 1 руб. товарной продукции используется следующая формула:
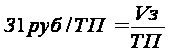 ,
где
Vз - общий объем затрат на производство и реализацию продукции;
ТП - товарная продукция.
Затраты на рубль товарной продукции.
Таблица 4.23.
-
2002 год
2003год
план
факт
план
факт
Затраты на 1 руб. товарной продукции (коп.) 89,56
91,40 85,70
87,98
4.3.3. Оценка прибыльности предприятия
Вспомогательная таблица для анализа прибыли (тыс.руб.).
Таблица 4.24.
|
Показатели |
2001 год |
2002 год |
%, к пр. г. |
2003год |
%, к пр. г. |
|
I Доходы и расходы по обычным видам деятельности Выручка от продажи товаров, продукции, работ, услуг. |
423019 |
555062 |
131,21 |
762028 |
137,29 |
|
Себестоимость проданных товаров, продукции, работ, услуг |
374140 | 479462 | 128,15 | 648406 | 135,24 |
|
Валовая прибыль |
48879 |
75600 |
154,67 |
113622 |
150,29 |
|
Коммерческие расходы |
11793 |
11448 |
97,07 |
13684 |
119,53 |
|
Прибыль от продаж |
37086 |
64152 |
172,98 |
99938 |
155,78 |
|
II Операционные доходы и расходы Проценты к получению |
- |
- |
- |
1166 |
|
|
Проценты к уплате |
- | - | - |
1409 |
| Доходы от участия в др. организац. | - | - | - | 14 |
| Прочие операционные доходы | 390 | 785 | 201,28 | 442 | 56,3 |
| Прочие операционные расходы | 2275 | 2160 | 94,95 | 2569 | 118,94 |
|
III Внереализационные доходы и расходы Внереализационные доходы |
3331 |
2340 |
70,25 |
94529 |
4039,7 |
| Внереализационные расходы | 710 | 604 | 85,07 | 108966 | 18040,72 |
| Прибыль (убыток) до налогообложения | 37822 | 64513 | 170,57 | 83145 | 128,88 |
| Налог на прибыль | 11496 | 40622 | 353,36 | 23105 | 56,88 |
| Прибыль (убыток) от обычной деятельности | 26326 | 23891 | 90,75 | 60040 | 251,3 |
|
IV Чрезвычайные доходы и расходы Чистая прибыль (нераспределенная прибыль (убыток) отчетного периода |
26326 |
23891 |
90,75 |
60040 |
251,3 |
Анализируя данную таблицу можно сделать следующие выводы:
По сравнению с 2002годом в 2003году наблюдается значительный рост всех видов прибыли.
В 2003 же году по сравнению с 2000 и 2001 годами наблюдается значительный рост чистой прибыли.
4.3.4.Анализ показателей рентабельности
- рентабельность производства
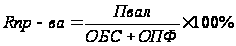
- рентабельность продаж
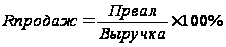
- рентабельность капитала
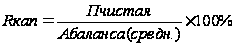
- рентабельность
продукции
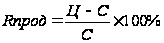
Вспомогательная таблица для расчета рентабельности.
Таблица 4.25.
-
2002 год
2003 год
П валовая
75600
113622
ОбС
68881
91122,5
ОПФ
115942,5
143145,5
П от реализации
60200
94300
Выручка от реализации
555062
762028
П чистая
23891
60040
Актив баланса
105789,5
150628,5
R производства
40,9
48,5
R продаж
10,85 12,37 R капитала
22,58
39,86
R шифера
13,6
15,3
R труб
10,0
15,6
Анализируя данную таблицу можно увидеть следующее:
Наблюдается стабильное повышение рентабельности асбестоцементных труб и шифера по сравнению с 2002 годом. Положительным моментом является рост рентабельность капитала, что говорит об эффективности использования имущества предприятия. Увеличились также рентабельности производства и рентабельность продаж. Все это говорит об улучшении деятельности предприятия.
4.3.5. Оценка платежеспособности предприятия за отчетный период
Трехкомпонентный показатель типа финансовой ситуации
Расчет основных показателей принимает следующий вид:
±Ec=Ec-Z
±ET=(Ec+KT)-Z
±Еn=(Ес+КТ+Кt)-Z
3-х компонентный показатель:
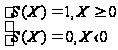
Финансовые ситуации по степени их устойчивости классифицируются следующим образом:
1) Абсолютно-устойчивое финансовое состояние. S={1;1;1}
2) Нормальная устойчивость финансового состояния. S={0;1;1}
3) Неустойчивое финансовое состояние. Характеризуется нарушением
платежеспособности, но его можно восстановить. S={0;0;1}
4) Кризисное финансовое состояние. S={0;0;0}
Вспомогательная таблица для расчета трехкомпонентного показателя.
Таблица 4.26.
Показатели |
2002год |
2003 год |
|||||
| нач. года | кон. года | изменение | нач. года | кон. года | изменение | ||
|
Uс |
Реальный собственный капитал | 63342 | 83129 | +19787 | 83129 | 134030 | +50901 |
| F |
Внеоборотные активы и долгосрочная задолженность |
34544 | 44642 | +10098 | 46088 | 83873 | +37785 |
|
Ес |
Наличие собственных ОбС | 28798 | 38487 | +9689 | 37041 | 50157 | +13116 |
|
КТ |
Долгосрочные пассивы | - | - | - | - | - | - |
| Наличие долгосрочных источников формирования запасов | 28798 | 38487 | +9689 | 37041 | 50157 | +13116 | |
|
Кt |
Краткосрочные кредиты и займы | 8000 | 0 | -8000 | 0 | 9901 | +9901 |
| Общая величина основных источников формирования запасов | 36798 | 38487 | +1689 | 37041 | 60058 | +23017 | |
| Z | Общая величина запасов | 33609 | 56096 | 22487 | 54650 | 72987 | +18337 |
|
±Ес |
Излишек или недостаток собственных оборотных средств | -4811 | -17609 | -12798 | -17609 | -22830 | -5221 |
|
±ЕТ |
Излишек или недостаток долгосрочных запасов | -4811 | -17609 | -12798 | -17609 | -22830 | -5221 |
|
±Еn |
Излишек или недостаток общей величины основных источников формирования запасов | 3189 | -17609 | -14420 | -17609 | -12929 | +4680 |
2002 год:
В начале года S = {0;0;1}, что говорит о неустойчивом финансовом состоянии, но оно может быть восстановлено. Но к концу года S = {0;0;0} – финансовое состояние стало кризисным.
2003год:
И в начале и в конце года S = {0;0;0}, это свидетельствует о кризисном состоянии, так как наблюдается тенденция увеличения общей величины основных источников формирования запасов, то возможно улучшение ситуации.
Аналитический (сгруппированный) баланс
|
Актив |
2002год |
2003год |
||||
| на нач. года | на кон. года | изменение | на нач. года | на кон. года | изменение | |
|
(А1) |
3525 | 1525 | -2000 | 1525 | 7799 | +6274 |
|
(А2) |
22834 | 14804 | -8030 | 14493 | 19842 | +5349 |
|
(А3) |
29285 | 45458 | +16173 | 44012 | 61063 | +17051 |
|
(А4) |
34544 | 44642 | +10098 | 46088 | 83873 | +37785 |
| Баланс | 90188 | 106429 | +16241 | 106118 | 927477 | +821359 |
|
Пассив |
2002год |
2003год |
||||
| на нач. года | на кон. года | изменение | на нач. года | на кон. года | изменение | |
|
(П1) |
23146 | 33914 | +10768 | 33603 | 40433 | +6830 |
|
(П2) |
8000 | 0 | -8000 | 0 | 10037 | +10037 |
|
(П3) |
- | - | - | - | - | - |
|
(П4) |
63366 | 83153 | +19787 | 83153 | 134031 | +50878 |
| Баланс | 94512 | 117067 | +22555 | 116756 | 184501 | 67745 |
Активы: Пассивы:
(А1) – наиболее ликвидные (П1) – наиболее срочные
активы (250 + 260). обязательства (620).
(А2) – быстрореализуемые (П2) – краткосрочные
активы (240 + 270). пассивы (690 – 620).
(А3) – медленнореализу- (П3) – долгосрочные
емые активы (210 – 220 – 216). пассивы (590).
(А4) – труднореализуемые (П4) – постоянные
активы (190 + 230). пассивы (490).
Баланс является абсолютно ликвидным, если выполняются следующие условия:
А1 ≥ П1
А2 ≥ П2
А3 ≥ П3
А4 ≤ П4
Исходя из полученных расчётов (табл.) для ОАО «БелАЦИ » мы имеем следующие условия:
на начало 2002 года:
А1 ≤ П1, так как 3525 < 23146;
А2 ≥ П2, так как 22834 > 8000;
А3 ≥ П3, так как 29285 > 0;
А4 ≤ П4, так как 34544 < 63366;
на конец 2002 года:
А1 ≤ П1, так как 1525 < 33914;
А2 ≥ П2, так как 14804> 0;
А3 ≥ П3, так как 45458 > 0;
А4 ≤ П4, так как 44642< 83153.
Исходя из этих условий, можно сказать, что как на начало, так и на конец анализируемого периода ОАО «БелАЦИ» в краткосрочном периоде неликвидно, так как пассивы больше активов, а в долгосрочном периоде предприятие ликвидно.
на начало 2003года:
А1 ≤ П1, так как 1525 < 33603;
А2 ≥ П2, так как 14493 > 0;
А3 ≥ П3, так как 44012 > 0;
А4 ≤ П4, так как 46088 < 83153;
на конец 2003 года:
А1 ≤ П1, так как 7799 < 40433;
А2 ≥ П2, так как 19842> 10037;
А3 ≥ П3, так как 61063> 0;
А4 ≤ П4, так как 83873<134031.
Эти данные свидетельствуют о том, что в 2003 году по сравнению с 2002 годом изменений не произошло.
Продолжим расчет показателей платежеспособности предприятия:
1) коэффициент абсолютной ликвидности (Кабс.ликв.≥0,2);
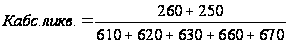 (строки)
2) коэффициент уточненной ликвидности (Куточненной.ликв>1);
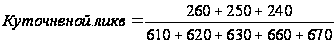 (строки)
3) коэффициент текущей ликвидности (Ктекущ.ликв.≥2) - критерий банкротства;
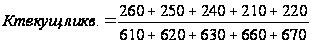 (строки)
Расчет этих показателей представлен в таблице 4.28.
Вспомогательная таблица для расчета коэффициентов платежеспособности.
Таблица 4.28.
-
2002 год
2003 год
нач. года кон. года нач. года кон. года стр.210
31471 50806 49360 67028
стр.220
2138 5290 5290 5959
стр.240
22834 14804 14493 19842
стр.250
24 24 24 1
стр.260
3501 1501 1501 7798
стр.290
60245 77517 75760 106485
стр.610
8000 - 0 9901
стр.620
23146 33914 33603 40433
стр.630
- - - 136
стр.660
- - - -
стр.670
- - - -
стр.490
63366 83153 83153 134031
К абс.ликв.
0,11
0,045
0,045
0,15
К уточн.ликв.
0,85
0,5
0,48
0,55
К тек.ликв.
1,93
2,14
2,1
1,99
Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Этот индикатор имеет особо важное значение для инвесторов. Коэффициент абсолютной ликвидности характеризует платежеспособность предприятия на дату составления баланса.
Мы видим, что коэффициент абсолютной ликвидности к концу 2002 году по сравнению с началом года снизился на 0,065, и оставался таким же до начала 2003 года. Но к концу года значительно возрос (на 0,105), но не достиг критерия его оценки (>0,2).
Коэффициент уточненной ликвидности в 2002 и 2003 году гораздо ниже критерия его оценки (>1). Это отрицательный момент.
Коэффициент текущей ликвидности дает общую оценку деятельности предприятия и показывает, в какой мере текущие кредиторские обязательства обеспечиваются материальными оборотными средствами. Мы видим, что этот показатель в 2002 году и начале 2003 года соответствовал критерию оценки >2, но к концу 2003 года снизился.
ГЛАВА V. ЭКОНОМИКО-МАТЕМАТИЧЕСКАЯ МОДЕЛЬ
Для эффективной оценки предлагаемого мероприятия - увеличение объема производства асбестоцементных листов составим математическую модель.
Важнейшим показателем, характеризующим эффективность работы предприятия в целом, различных направлений деятельности, является рентабельность. Она более полно, чем прибыль, характеризует окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. ОАО «БелАЦИ» применяет данный показатель для оценки деятельности предприятия.
Ниже приведена модель, показывающая влияние различных факторов на рентабельность предприятия. В качестве объясняющих переменных были выбраны: коэффициент обновления основных средств и коэффициент текучести кадров.
Исходные данные для корреляционно-регрессионного анализа.
Таблица 5.1.
-
№ эксперимента
Коэффициент обновления ОС
Коэффициент текучести кадров
Рентабельность
производства
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.Похожие рефераты: