Маркетингові дослідження конкурентоспроможності ДП "Спектр"
Неправильне використання потенціалу спілкування – це ще одна втрачена можливість успішного розвитку підприємств і фірм.
Ефективність комунікацій залежить від позиції й досвіду фахівця ПР. Жоден запит інформації не гарантує користі для організації, поза залежністю від обраного курсу комунікацій. Безсумнівно одне – допомога організації пробиратися через кризу – критична перевірка професіоналізму фахівця ПР.
Керування людськими ресурсами як складовим конкурентоздатності підприємства
Як показує досвід успішних організацій, в основі їхніх досягнень лежить не тільки володіння високо спеціалізованими машинами, устаткуванням, але й володіння такими «невловимими» і часто недооцінюваними факторами, як спеціальні знання персоналу, репутація організації і її продукції на ринку й у суспільстві, високо прихильний персонал і гарна організаційна культура. Такі сильні сторони в роботі організації, які сприяють перемозі над конкурентами, вносячись вирішальний внесок у досягнення поставлених цілей, називаються ключовими факторами успіху.
Вітчизняні керівники часто схильні переоцінювати значення матеріальних і фінансових ресурсів у роботі підприємства, розглядаючи людей як легко ресурс, набагато менш важливий, чим фінанси, технології, устаткування. Часто можна чути фразу: «Ми нікого не тримаємо, на вулиці черга стоїть бажаючих знайти роботу». Проте, досвід останніх десятиліть показує, що підтримка людей – кваліфікованого, прихильного персоналу – є ключовою умовою досягнення високої ефективності будь-якої організації. Найважливіші управлінські рішення, стратегія, політика й програми досягнення стратегічних цілей дозволяють здобути перемогу над конкурентами тільки в тому випадку, якщо вони підтримані працівниками. Ефективність використання всіх наявних у розпорядженні підприємства ресурсів: фінансів, технологій й устаткування – залежить від людей, що працюють у ній. Тому робота в сфері керування персоналом покликана обслуговувати процес досягнення найважливіших цілей і реалізацію стратегії організації. Практика роботи, коли проводиться в організації тих або інших інновацій проектується без обліку впливу змін на роботу персоналу в їхньому проведенні, вже довела свою неспроможність.
Створення системи керування персоналом
Процес керування персоналом складається із цілого ряду напрямків діяльності, тісно зв'язаних один з одним. Багато компаній стоять сьогодні перед необхідністю об'єднання розрізнених напрямків роботи в ефективну систему керування персоналом. Основні етапи створення системи керування персоналом можуть бути представлені у вигляді схеми (Рис. 1.2).
Аналіз якості керування персоналом
Для створення ефективної системи керування персоналом потрібно ретельно проаналізувати ситуацію, що зложилася в організації. Для цього в першу чергу необхідно сформулювати мету, що стоять перед організацією й перед окремими її підрозділами. Аналіз якості керування персоналом організації можна проводити по наступних напрямках:
Аналіз кадрової політики (відповідність цілей кадрової політики й шляхів досягнення стратегії цілям організації).
Оцінка якості основних документів, що регламентують роботу персоналу (відповідність Кзот).
Оцінка найважливіших формальних правил і процедур, що забезпечують процес керування персоналом (трудові показники працівників, морально – психологічний клімат у колективі).
Оцінка основних елементів організаційної культури, що роблять вплив на поводження працівників (стан трудової етики, імідж організації в очах споживачів).
Оцінка показників, що характеризують якість керування персоналом (рівень плинності кадрів, прихильність працівників своєї організації).
Проектування системи керування персоналом
Кожен напрямок роботи з персоналом припускає не тільки рішення широкого кола завдань по аналізі існуючого положення й проектуванню передбачуваних змін, але й розробку відповідних процедур і документів. Практика показує, що ефективне керування персоналом повинне бути не менш технологічним, ніж виробничий процес.
Більшість керівників, які хочуть створити систему керування персоналом, що відповідає вимогам сьогоднішнього дня, зіштовхуються з тим, що в організації часто комусь вирішити це завдання. Серйозною проблемою може з'явитися сформована практика керування й відсутність в організації фахівців, які мали би необхідну кваліфікацію в області керування персоналом і здатних очолити роботу в цьому напрямку.
Перешкоди на шляху здійснення змін у сфері керування персоналом.
Часто перешкоди в роботі з удосконалювання системи керування персоналом виражаються в помилкових установках і пріоритетах, в обманах керівників відносно роботи з підлеглими. Досвід роботи з більшим числом організацій переконує нас у широкому поширенні серед керівників ряду типових оман, що утрудняють не тільки сам процес керування персоналом, але й внесення в роботу необхідних змін.
Серед найпоширеніших оман, властивих керівникам, коли встає питання про вдосконалювання робочим персоналом, можна виділити наступні:
«Ще не час» – питання, пов'язані з персоналом, варто відкласти доти, поки не проясниться зовнішня ситуація (висновок необхідних договорів, прийняття тих або інших законів);
«У поганій роботі винуватий персонал» (безініціативний, безвідповідальний). Керівники вважають, що їм не щастить із працівниками, а конкурентам навпаки. В них і люди інші, і кращих працівників вони переманюють.
Порядок впровадження змін у систему керування персоналом.
При впровадженні нововведень у систему керування персоналом керівники, як правило, ідуть двома шляхами. Вони або запрошують консультантів по керуванню, або приймають на роботу фахівця, що приступає до створення такої системи, працюючи, як штатний співробітник у посаді директора з персоналу, менеджера з персоналу, начальника відділу персоналу.
Впровадження розробленої системи може проходити поетапно, коли окремі елементи системи, окремі напрямки проводяться послідовно. При цьому може бути використана наступна послідовність кроків:
Підготовка й проведення наради керівного складу.
Узгодження й підготовка до затвердження загального пакета документів, що регламентують роботу системи керування персоналом організації.
Затвердження пакета документів, що регламентують роботу системи керування персоналом організації в цілому.
Поводження навчання керівного складу.
Інформування працівників про цілях і змісті майбутніх змін. Воно покликано вирішити широке коло наступних завдань:
– зниження рівня напруги в колективі;
– підвищення рівня довіри працівників організації в проведених змінах;
– пропаганда найбільш значимих напрямків роботи з персоналом у рамках уводить системи, що.
«Кадри вирішують все!». Це всім відоме й на перший погляд застаріле вираження не втратило свою актуальність у наші дні, і навряд чи втратить її в доступному для огляду майбутньому. Тому домогтися максимальної віддачі від проведення кадрової політики можливо лише в тому випадку, коли керівництво буде визначати, яка робота в сфері керування людськими ресурсами необхідна, і вчасно вживати відповідні практичні кроки. Стратегічна роль керування людськими ресурсами полягає в тому, щоб забезпечити найбільш ефективну підтримку цілей і стратегії організації з боку персоналу. Звідси можна вивести наступну формулу успіху: найбільшого успіху досягають організації, здатні забезпечити висока якість керування персоналом і високим ступенем його зацікавленості й прихильності.
Місце контролю в забезпеченні конкурентних позицій фірми. Види маркетингового контролю
Важливе місце поряд з оцінкою потенційних можливостей фірми й перспектив її розвитку, а також розробки заходів щодо забезпечення конкурентоспроможності підприємства належить плануванню й контролю результатів маркетингової діяльності.
Як цілісний єдиний економічний організм, будь-яке підприємство функціонує на підставі прогноз – плану. Забезпечити систему прогноз – планування необхідними даними можна лише на основі суцільного, взаємозалежного контролю за річним виконанням планових завдань, дотриманням планів на всіх рівнях господарювання, оцінки ефективності окремих виробництв і підприємства в цілому. На малюнку 1.3 представимо взаємозв'язок планування, організації маркетингу й системи контролю.
Ефективне керування й керівництво на будь-якому рівні економіки неможливо без правильно налагодженої системи контролю й перевірки за виконанням.
Існує чотири види маркетингового контролю.
Контроль за виконанням щорічних планів.
Контроль прибутковості
Контроль ефективності (оцінка ефективності дистрибуції й маркетингових заходів);
Стратегічний контроль
Розглянемо більш детально кожен вид маркетингового контролю.
Контроль щорічних планів.
Контроль щорічних планів припускає зіставлення поточних показників з контрольними цифрами річного плану й, при необхідності, вживання заходів по виправленню положення;
Метою цього виду контролю є з'ясування, чи досягаються заплановані результати виробничої, збутової діяльності підприємства й що необхідно почати, щоб уникнути наслідків різних форс – мажорних обставин.
Контроль прибутковості.
Контроль прибутковості передбачає розрахунок рентабельності, згадані вище в розділі 1.1 й аналіз динаміки абсолютного показника чистого прибутку організації. Прибуток від своєї основної діяльності фармацевтичне підприємство одержує як різницю між доходами від реалізації продукції й витратами на її виробництво. Раціональне співвідношення цих величин дозволити підприємству підвищити ефективність своєї фінансово – економічної діяльності.
Прибуток як кінцевий результат фінансово – господарської діяльності Оптимізація прибутку, обсягу випуску продукції і витрат виробництва
У сучасних умовах особливу актуальність здобуває проблема досягнення підприємства стабільного положення на ринку, зміцнення його конкурентних позицій. Рішення цієї проблеми прямо пов'язане із забезпеченням ефективності виробництва, якості роботи підприємства, що в остаточному підсумку знаходить своє відбиття в показнику прибутку. Тому прибуток є кінцевим фінансовим результатом господарської діяльності підприємства. Її значення укладається в тім, що вона є стрижнем і рушійною силою економіки ринкового типу, основним спонукальним мотивом діяльності підприємців. Прибуток підвищує зацікавленість працівників підприємств у найбільш ефективному використанні ресурсів, тому що є основним джерелом виробничого й соціального розвитку підприємства, найважливішими коштами формування Державного бюджету.
Прибуток підприємства залежить від багатьох факторів: застосованої техніки і технології, рівня організації виробництва, системи керування, кваліфікації кадрів й ін. В остаточному підсумку зазначені фактори знаходять своє відображення у двох показниках, що роблять істотний вплив на прибуток підприємства: ціна продукції і витрати на її виробництво. Ціна продукції на ринку є слідство взаємодії попиту та пропозиції. Під впливом законів ринкового ціноутворення в умовах вільної конкуренції ціна продукції не може бути вище або нижче за бажанням виробника або покупця – вона вирівнюється автоматично. Інша справа витрати виробництва. Вони можуть зростати або знижуватися залежно від обсягу споживаних трудових або матеріальних ресурсів, рівня техніки, організації виробництва й інших факторів. Отже, виробник має у своєму розпорядженні безліч важелів зниження витрат, які він може пустити в хід при вмілому керівництві.
Будь-яка фірма, перш ніж почати виробництво, повинна чітко представляти, на який прибуток вона може розраховувати. Для цього вона вивчить попит і визначить, за якою ціною варто продавати продукцію, і зрівняє передбачувані доходи з витратами, які має бути понести.
Коли фірма провадить продукцію перед нею встає питання: що їй дасть виробництво ще однієї додаткової одиниці продукції? Фірма буде порівнювати граничний доход і граничні витрати. Приріст витрат, пов'язаний з випуском додаткової одиниці продукції, тобто відношення приросту змінних витрат до викликаному ними приросту продукції, називається граничними витратами фірми.
Граничний – це приріст виторгу від реалізації на одиницю приросту кількості виробленого продукту. Доти, поки розширення виробництва буде забезпечувати більше швидкий ріст доходу в порівнянні з ростом витрат, фірма буде нарощувати виробництво. Коли ж додаткова продукція буде більше додавати до витрат, чим до доходу, фірма припинить збільшувати обсяг випуску. Переломною крапкою стане момент, коли буде досягнута рівність граничних витрат і граничного доходу. Та кількість продукції, при якому забезпечується цей рівність, і буде обрано фірмою, тому що в цьому випадку досягається максимальний прибуток. Звідси виникає проблема оптимізації прибутку.
Обсяг виробництва продукції, ціна продукту й витрати (витрати на виробництво продукції) перебувають у певній залежності друг від друга. Тому одержання максимального прибутку, можливо, при певних співвідношеннях цих величин. При прийнятті рішень, націлених на збільшення прибутку підприємства, необхідно враховувати передбачувані величини граничного доходу й граничних витрат. Прагнення одержати максимум прибутку може бути представлене у формальному виді наступною функцією:
 R=
(Ц*X) – C max, (1.2)
де X – кількість товару (продукту);
Ц*X – доход (виторг) від реалізації товару;
С – витрати виробництва (витрати);
R – прибуток від реалізації.
3) Контроль ефективності (оцінка ефективності руху товарів і маркетингових заходів);
Оцінка ефективності руху товарів
Компанія завжди повинна прагне до зниження витрат на розподіл своєї продукції. Адже одна із проблем укладається в тім, що якщо обсяг продаж компанії різко зростає, ефективність розподілу товарів різко знижується. Наприклад, фірма може виявитися не в змозі дотримувати намічених строків поставок. Природно, це негативно позначиться на її репутації, і, зрештою, обсяг продажів упаде. Щоб цього уникнути, керівництву компанії необхідно вчасно визначити вузькі місця й вкласти досить коштів у заходи щодо підвищення ефективності розподілу (подумати про поліпшення розташування складів, способів транспортування).
При аналізі ефективності політики руху товарів розраховується показник суми витрат на транспортування продукції підприємства суб'єктам промислового ринку, що доводиться на 1 грн. продаж.
Оцінка маркетингових заходів.
Кожне підприємство намагається мінімізувати свої витрати, у тому числі й витрати на маркетинг. Це допоможе їй заощадити кошти і дістати більший прибуток, але маркетологи радять керівництву брати до уваги той факт, що лише при достатнім вкладенні кошт у маркетингові заходи можлива максимальна віддача у вигляді росту обсягів продаж підприємства або фірми. При мінімальних витратах росту продаж взагалі спостерігатися не буде, або він буде дуже незначний у порівнянні з витраченими коштами.
Оцінка маркетингових заходів здійснюється шляхом зіставлення корисного ефекту (у нашому випадку обсяги продаж) і витрат на маркетингові заходи.
Чим нижче цей показник, тим ефективніше був реалізований у життя план маркетингу.
У якій залежності перебувають між собою витрати на маркетинг, обсяги продажі прибуток можна представити графічно, що допоможе визначити раціональну область маркетингових витрат.
4) Стратегічний контроль.
Стратегічний контроль припускає здійснення маркетингового аудиту. Маркетинговий аудит – це незалежне (тобто проводиться не самим підприємством, а експертом з поза) періодично повторюване всебічне дослідження маркетингового середовища, мети, стратегії й діяльності фірми з погляду виявлення проблем і схованого потенціалу, а також розробка плану по поліпшенню маркетингу. Стратегічному контролю властиві наступні риси:
– широта охоплення маркетингових показників (розглядають не тільки болючі крапки, але й всі напрямки маркетингу);
– системність (упорядковане вивчення макро- й мікросередовища підприємства);
– незалежність (кращого аудита – той, котрий проводять незалежні фахівці – консультанти);
– періодичність (звичайно до маркетингового аудита прибігають тільки після падіння обсягів продаж; компанії попадають у кризові ситуації тому, що вчасно не досліджували стан свого маркетингу.
Важлива роль у забезпеченні успішної діяльності підприємства відведена місцю контролю. Контроль маркетингової діяльності дозволяє підприємству вдосконалити систему керування, підвищити ефективність всіх напрямків діяльності фірми й дати повноцінну оцінку стану конкурентоспроможності підприємства.
Висновок: в огляді літератури конкурентоспроможність підприємства розглядається як комплексне поняття, що припускає взаємозв'язок і взаємозалежність фінансово – економічного стану організації, конкурентоспроможності продукції, ефективності руху товарів і маркетингових комунікацій. Всі перераховані вище складові варто піддавати постійному контролю. Це дозволить організації визначити слабкі сторони господарської діяльності, що є причинами кризи й здійснити на практиці заходу щодо їхньої ліквідації.
Виходячи з теоретичного обґрунтування конкурентоспроможність, як комплексне поняття, є показником стабільності положення підприємства на ринку, а маркетингові дослідження його складових.
2. Аналіз діяльності і маркетингової дослідження конкурентоспроможності ДП «Спектр»
2.1 Характеристика діяльності ДП «Спектр»
ДП «Спектр» відноситься до державних підприємств із виробничим напрямком діяльності. Воно має статус юридичної особи, має свій розрахунковий рахунок у банку, свою печатку, статут, статутний капітал. Місцезнаходження: Черкаська обл., м. Сміла, вул. Мазура, 24. Підприємство ДП «Спектр» виникло після реструктуризації радіо-приладного заводу «Орізон». Структурна перебудова почалася в 1995 р. з метою перебудови виробництва і її адаптації до діяльності в умовах ринкових відносин, завод був реорганізований шляхом виділення з його складу окремих підприємств (фірм).
Державне підприємство «Спектр» – є самостійним господарським статутним суб'єктом, що бере участь у розвитку економіки й культури України. Для цього фірма займається виробничою, науково – культурною, комерційно – торговельною й іншою статутною діяльністю на принципах економічної самостійності й самофінансування.
Підприємство «Спектр» належить до галузі літакобудування, але не є виробником продукції характерної для цієї галузі. Тому що повністю відсутня підтримка з боку держави. Підприємство не одержує замовлень на виробництво продукції для задоволення потреб держави.
Тому підприємство «Спектр» всі свої сили направляє на своє подальше існування. Історично склалось, що підприємство за родом своєї діяльності й продукцією, можна віднести до галузі загального машинобудування.
Галузь машинобудування є важливою для економіки України в цілому. Дана галузь забезпечує необхідним продуктом все народне господарство. Продукція галузі виготовляється й реалізується як на внутрішньому ринку, так і для країн СНД і зарубіжжя.
Підприємствам важко існувати в галузі, тому що немає стабілізації в економіці України. Конкуренція в галузі значна. По статистиці 30% підприємств даної галузі – це великі підприємства із чисельністю більше 1000 чоловік, 40% – середні заводи (до них відноситься «Спектр») і інші 30% – маленькі фірми.
ДП «Спектр» являє собою закриту систему по розробці конструкторської документації, виготовленню й веденню в дію оснащення, інструмента й нестандартного устаткування. Чисельність працюючих 300 чоловік, у тому числі 180 висококваліфікованих основних робочих різних спеціальностей. На підприємстві з'явилося нове для нього устаткування, таке як токарські напівавтомати, верстати із числовим програмним керуванням, преси й ін. Нові види робіт вимагали належної конструкторської й технологічної підготовки. На підприємстві було створене конструкторське бюро, що на сьогоднішній день укомплектовано сучасною технікою, має впроваджені конструкторські й технологічні системи автоматизованого проектування. Фактично з ремонтно-механічного цеху створене механічне виробництво.
«Спектр» – мобільне, оснащене високоточним устаткуванням, фахівцями, здатна оснастити будь-які вироби, вести підготовку нових виробів, випуск товарів народного споживання й продукцію промислово-технічного призначення.
Види діяльності
Забезпечення технологічним оснащенням, інструментом і нестандартним устаткуванням підприємства й організації. Розробка, виготовлення й технологічне обслуговування прес-форм, штампів і нестандартного встаткування.
Комерційна, торгово-посередницька діяльність, створення регіональної бази по торгівлі інструментом й оснащенням. На сьогоднішній день підприємство «Спектр» виготовляє всю перераховану вище номенклатуру оснащення й інструмента на сторону. Співпрацює й виготовляє оснащення для фірм Німеччини, Ізраїлю, Росії, Франції, Києва, Харкова й інших.
Підприємство виготовляє специфічні вироби: штампи, прес-форми – тільки за замовленням, з підходом до кожного виробу окремо, повністю залежить від покупців. Це тому, що проектування, для виготовлення й випробування великогабаритного оснащення масою 12–15 тонн затрачується дуже багато часу, матеріалів, уміння й витрат висококваліфікованої робочої сили. Тому продукція реалізується тільки за замовленням.
Продукція ДП «Спектр» не має продуктів замінників. Хоча аналогічну продукції випускають в інших містах України.
Основна продукція:
1) Прес-форми для лиття під тиском кольорових металів, пластмас, гуми;
2) Штампи для холодного листового штампування, витяжки, формування, штампування друкованих плат;
3) Ріжучий і вимірювальний інструмент: різці всіх видів, мітчики, свердли для друкованих плат, бори алмазні (технічний і медичні), інструмент із твердого сплаву (вольфрамокобальтовый), калібри й шаблони для контролю;
4) Автомати й напівавтомати технічного й народногосподарського призначення, нестандартне встаткування, столи монтажні, стільці, тумбочки, стелажі, шафи, устаткування для деревообробки;
5) Вузли й механізми для сільськогосподарських машин ланцюга мисові, саленблоки, зірочки й інше встаткування до імпортних комбайнів і машин.
На підприємстві «Спектр» великий парк універсального встаткування: токарські, фрезерні, свердлильні, координатно-розточувальні, шліфувальні й електроерозійні верстати підприємств СНД, а також фірм Японії, Німеччини, Швейцарії й інших.
Організаційна структура підприємства
Підприємство має у своїй структурі конструкторсько-технологічний відділ, ковальські, термічні ділянки, інструментальний цех, бюро нової техніки, інструментальний, технологічний відділ, склади для інструмента й оснащення, металу й матеріалів.
На підприємстві головним являється директор, якому підкоряється зам. Директор і головний бухгалтер та інші.
Заступник директора по виробництву підкоряється директорові. Керує безпосередньо виробничим процесом
Головний бухгалтер здійснює поточне керівництво бухгалтерською службою підприємства, забезпечує виконання завдань підприємства, передбачених законів. Несе юридичну відповідальність за всі інші види відповідальності й вірогідність бухгалтерського звіту. Головний бухгалтер зобов'язаний вчасно подати звітність підприємства, створити в кожному структурному розділі й на робочому місці умови праці у відповідності до умов нормативних актів, а також забезпечити права працівникам. Підкоряється директорові.
Начальник відділу постачання й збуту організовує забезпечення підприємства всіма необхідними для його виробничого процесу матеріальними ресурсами. Підкоряється директорові підприємства. Звільняється й призначається на посаду директором.
Транспортне господарство займається перевезенням матеріалів, готової продукції, устаткування в необхідних обсягах у необхідний пункт призначення.
Основними функціями ремонтно-механічної ділянки є: класифікація й паспортизація встаткування, проведення систематизованого технічного обслуговування й ремонту, модернізація встаткування, розробка й впровадження передових прогресивних ремонтних технологій.
Конкурентоспроможність підприємства
Проблеми, що встали перед менеджерами ринку товарів в умовах кризи, не залежать від форми діяльності. Будь то виробники, оптовики або приватні підприємці – усім доводиться зіштовхуватися зі зниженням продаж, якісними змінами попиту, залежності у фінансовому секторі й втратою партнерів. У результаті все це позначається на конкурентоспроможності підприємства в цілому. Підприємство одержує збитки або різке зниження прибутку, існує дефіцит оборотних коштів, і відсутні фінансові резерви для капіталовкладень.
Причинами кризи можуть виступати багато факторів, серед яких:
– висока конкуренція (у тому числі несумлінна);
– розбіжності в галузі;
– зміна законодавчої бази;
– нездорова політична й економічна ситуація в країні;
– втрата фінансової підтримки або заступника;
– втрата налагоджених зв'язків з постачальниками й іншими суб'єктами ринку.
Так чи інакше, всі вони в сукупності або кожний окремо приведуть до одного І того ж результату – ослабленню конкурентних позицій підприємства. Ці фактори плюс ряд інших негативних змін у галузі виробництва товарів сприяли зниженню конкурентоспроможності ДП «Спектр».
В основному весь аналіз діяльності ДП «Спектр» спрямований на виявлення слабких конкурентних позицій підприємства з метою надання рекомендацій з їхнього зміцнення або усунення (останнє здійснюється в тому випадку, якщо виявлена ситуація негативно позначається на конкурентоспроможності підприємства, або ж більше не здатна принести позитивних результатів). Проаналізуємо окремо кожне з напрямків господарської діяльності ДП «Спектр»: проведемо фінансово – економічний аналіз, досліджуємо конкурентоспроможність продукції (попередньо опитавши споживачів на питання кращих критеріїв вибору товарів), ефективність збутової й маркетингової діяльності, а також покажемо, чи сприймають суб'єкти ринку виробництва товарів дане підприємство як конкурентоздатного виробника товарів.
Споживачами продукції, що випускає ДП «Спектр» у м. Харків є: НВР «Шар», НП «Анпласт», ТОВ «Бриз», НП «Рэд – Лайн». У м. Київ – ГП «Агротехнічна компанія», НП «Парцелак ЛТД», ПО «Энергосервис», ТОВ «Стосів лтд»; у м. Черкаси – ПВФ «Промвит», ТОВ ТД «Авто», ПП «Спектр – Информ», а також Одеса, Суми, Львів і Чигирин.
Виготовляючи запасні частини й деталі для тютюнових фабрик, підприємство налагодило постійні зв'язки з тютюновими фабриками міст Прилуки (АТ ТК «ВАТ – Прилуки»), Черкас (ЗАТ «Лиггетт – Дукат – Україна»), Києва (ЗАТ «Реэмстра – Київ – Тютюнова фабрика»).
Основними конкурентами ДП «Спектр» є: ДП «Лідер», ЧП «Україна», АТ «Прогрес» та інші.
2.2 Економічний аналіз підприємства
Контрольно-аналітичної функції поряд із плануванням й організацією приділяється особлива роль. Вона повинна пронизувати всі сфери діяльності будь-якого підприємства, оскільки саме виявлені в ході аналізу й контролю помилки дають передумови для впровадження заходів щодо підвищення ефективності керування організацією, що, у свою чергу, буде сприяти посиленню конкурентних позицій підприємства.
Нами був проведений фінансово – економічний аналіз ДП «Спектр», що відіграє велику роль при дослідженні конкурентних позицій підприємства. За допомогою показників внутрішньої звітності ми змогли відобразити реальний фінансовий стан і перспективність діяльності організації.
За запропонованою методикою в розділі 1.1, проведемо моніторинг показників рентабельності активів, оборотності товарних запасів і фінансової стабільності, а також абсолютних показників чистого прибутку ДП «Спектр» за 2001–2005 рік, використовуючи данні таблиці 2.1.
Таблиця 2.1. Показники внутрішньої звітності
| Показники | Роки, тис. грн. | ||||
| 2001 | 2002 | 2003 | 2004 | 2005 | |
| Чистий прибуток | 895,7 | 1056,4 | 10573, | 1344,2 | 1020,5 |
| Чисті продажі | 7234 | 9114,4 | 10995,3 | 12638,7 | 16763,23 |
| матеріально – виробничі запаси | 2191,4 | 1943,56 | 2623,7 | 2755,54 | 3246,14 |
| власний капітал | 4875,6 | 4263,3 | 6012,2 | 7967 | 9257,3 |
| оборотний капітал | 3754,3 | 3423,2 | 7034,1 | 9563 | 14524 |
| кошти | 5 | 4,32 | 7,45 | 40,1 | 226,2 |
Чистий прибуток і коефіцієнт стабільності економічного росту.
Розглянемо, як був проведений аналіз прибутку на підставі динаміки коефіцієнта стабільності економічного зросту.
Стабільність економічного зросту визначає наскільки перспективні організація і стійкі конкурентні позиції на ринку.
Коефіцієнт стабільності економічного зросту являє собою відношення величин чистого прибутку й власного капіталу. Представимо в динаміку величини цього коефіцієнта й зобразимо її графічно.
Таблиця 2.2ю Коефіцієнт стабільності економічного росту
| Роки | Коефіцієнт стабільності економічного зросту, % |
| 2001 | 26 |
| 2002 | 23 |
| 2003 | 24 |
| 2004 | 16 |
| 2005 | 11 |
Як ми бачимо, динаміка коефіцієнта стабільності економічного росту – негативна, оскільки відбувається зниження цього показника. Така ситуація обумовлена майже незмінною величиною чистого прибутку й зростаючих показників власного капіталу. Останнє дає підставу думати, що діяльність підприємства перспективна, буде в тому випадку, якщо будуть початі заходи щодо стимулювання зростання прибутку. Оскільки прибуток безпосередньо залежить від величини обсягів продаж продукції і її собівартості, розглянемо в динаміку співвідношення цих трьох показників, що зобразимо на малюнку 2.3.
Як ми бачимо, поряд зі збільшенням обсягів продаж, спостерігається ріст собівартості продукції, а прибуток практично залишається на тому самому рівні. Тому керівництву підприємства варто вжити заходів по оптимізації розміру прибутку підприємства.

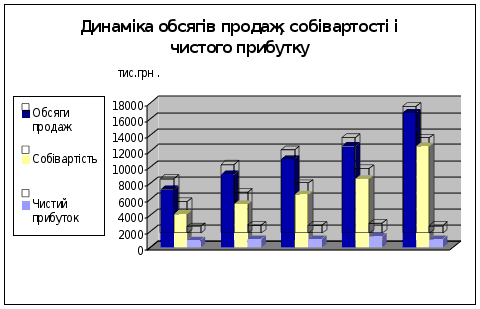
Рис. 2.3. Динаміка обсягів продаж, собівартості й прибутку
У сформованому нестійкому фінансовому становищі це досить не просто. Для початку необхідно обрати раціональний випуск продукції.
2) Рентабельність. Рентабельність є відносним показником, за допомогою якого можна охарактеризувати прибутковість активів і продаж, порівнюючи останні з величиною чистого прибутку.
Таблиця 2.3. Рентабельність продаж
| Роки | Рентабельність продаж |
| 2001 | 12,68 |
| 2002 | 11,63 |
| 2003 | 9,6 |
| 2004 | 10,55 |
| 2005 | 6,05 |
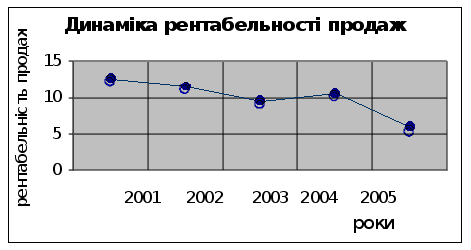
Рис. 2.4. Динаміка рентабельності продаж
Оскільки спостерігається паралельний ріст обсягів продажі собівартості продукції, прибуток не збільшується, що й спричиняється падіння рентабельності продаж.
Таблиця 2.4. Рентабельність активів
| Роки | Рентабельність активів |
| 2001 | 18,1 |
| 2002 | 17,2 |
| 2003 | 13,8 |
| 2004 | 7,4 |
| 2005 | 4,45 |
З 2001 по 2005 рік активи підприємства збільшувалися, але чистий прибуток майже не перетерпів змін, що й стало причиною спаду рентабельності активів.
3) Власний оборотний капітал є частиною оборотного капіталу, що перебуває в повнім розпорядженні підприємства, тобто, крім поточних зобов'язань. Надалі ми будемо оперувати саме цим показником, оскільки його використання більш реально відобразить фінансовий стан підприємства.
Таблиця 2.5. Рентабельність власного оборотного капіталу
| Роки | Рентабельність власного оборотного капіталу |
| 2001 | 38,19 |
| 2002 | 78,81 |
| 2003 | 46,49 |
| 2004 | 36,47 |
| 2005 | 42,33 |
Як ми бачимо, спостерігається негативна динаміка рентабельності оборотного капіталу (з 2002 року), що обумовлено низькими показниками чистого прибутку й зростаючих значень оборотного капіталу, значна частина якого доводиться на дебіторську заборгованість, що ще більше збільшує ситуацію зі зниженням цього показника.
Представлені графіки говорять про постійний спад рентабельності представлених фінансово-економічних показників. Причиною падіння є те, що поряд з зростом продаж, оборотного капіталу й активів підприємства прибуток істотно не змінюється. Тому підприємству варто приділити увагу питанню оптимізації прибутку.
4) Оборотність. Показник оборотності характеризує наскільки швидко окупають себе матеріально – виробничі запаси і яка кількість оборотів робить оборотний капітал за рік.
Чим вище цей показник, тим скоріше окупаються активи підприємства й тим більше прибутку приносить використання оборотного капіталу.
Оборотність запасів
Таблиця 2.6. Оборотність запасів
| Роки | Оборотність запасів |
| 2001 | 3,25 |
| 2002 | 4,67 |
| 2003 | 4,19 |
| 2004 | 4,26 |
| 2005 | 5,12 |
Оборотність запасів зросте, як видно на графіку. Це одна з позитивних тенденцій, виявлена в ході фінансово-економічного аналізу.
Оборотність власного оборотного капіталу
Таблиця 2.7. Оборотність власного оборотного капіталу
| Роки | Оборотність власного оборотного капіталу |
| 2001 | 3,01 |
| 2002 | 6,77 |
| 2003 | 4,82 |
| 2004 | 3,45 |
| 2005 | 6,98 |
У результаті випереджального зросту оборотного капіталу в порівнянні з продажами оборотність оборотного капіталу падає, але після 2004 року спостерігається істотне збільшення цього показника. Хоч оборотний капітал збільшується постійно за досліджувані 5 років, але ця тенденція виявлена за рахунок зросту дебіторської заборгованості підприємства.
Із проведених підрахунків видно, що матеріально – виробничі запаси стали окупатися скоріше. Спостерігається збільшення кількості оборотів, зроблених ними за рік. Відносно оборотного капіталу ситуація протилежна: кількість оборотів оборотного капіталу за рік знижується, при чому спад обумовлюється випереджальним зростом оборотного капіталу (значна частка доводиться на дебіторську заборгованість) у порівнянні з обсягами продаж.
Коефіцієнти фінансової стабільності.
Коефіцієнт автономності. Коефіцієнт автономності характеризує фінансову залежність підприємства.
Таблиця 2.8. Коефіцієнт автономності
| Роки | Коефіцієнт автономності |
| 2001 | 0,79 |
| 2002 | 0,7 |
| 2003 | 0,54 |
| 2004 | 0,45 |
| 2005 | 0,4 |
Нормальне мінімальне значення коефіцієнта перебуває на рівні 0,5 і означає те, що всі зобов'язання підприємство може погасити своїм власним капіталом. Зниження коефіцієнта автономності свідчить про збільшення фінансової залежності й ризику фінансових труднощів у наступних періодах, що й спостерігаємо в 2004 й 2005 роках.
Коефіцієнт покриття. Даний коефіцієнт відображає можливість погашення поточного боргу оборотними коштами. Чим вище цей показник, тим ефективніше використання оборотного капіталу для покриття поточного боргу.
Таблиця 2.9. Коефіцієнт покриття
| Роки | Коефіцієнт покриття |
| 2001 | 2,78 |
| 2002 | 1,75 |
| 2003 | 1,47 |
| 2004 | 1,37 |
| 2005 | 1,17 |
За 2001–2005 рік хоч і спостерігається зріст величини оборотного капіталу, але значна частка в оборотних активах доводиться на дебіторську заборгованість (в 2004 році вона склала 55% від загальної суми джерел фінансування, а в 2005 – 52%); разом з тим поточний борг також збільшується, за рахунок цього коефіцієнт покриття знижується.
Найбільш ліквідні кошти підприємства – грошові. Тому погашення своїх поточних зобов'язань починають саме з них. Коефіцієнт абсолютної ліквідності відображає це покриття.
Таблиця 2.10. Коефіцієнт абсолютної ліквідності
| Роки | Коефіцієнт абсолютної ліквідності |
| 2001 | 0,001 |
| 2002 | 0,002 |
| 2003 | 0,004 |
| 2004 | 0,004 |
| 2005 | 0,02 |
Як ми бачимо, погасити свої зобов'язання за рахунок «живих» грошей підприємство не здатне. Покриття боргів іде за рахунок виробництва на давальницькій сировині й за рахунок бартерних товарних операцій. Від останніх варто відмовитися й перейти на жорсткі умови співробітництва з посередниками, що спочатку знизить і так невеликі обсяги реалізації, але зміцнить фінансову залежність підприємства (лише в тому випадку, якщо пріоритет співробітництва буде відданий лідируючим оптовим компаніям, які безпосередньо будуть реалізовувати продукцію підприємства магазинам із продажу електротоварів, не використовуючи послуги інших оптових організацій).
Коефіцієнт маневреності власного капіталу.
Цей показник вимагає особливої уваги, оскільки характеризує, яку частку у власному капіталі займає власний оборотний капітал (частина оборотного капіталу, що перебуває в розпорядженні підприємства, крім поточних зобов'язань).
Таблиця 2.11. Коефіцієнт маневреності власного капіталу
| Роки | Коефіцієнт маневреності власного капіталу |
| 2001 | 0,47 |
| 2002 | 0,31 |
| 2003 | 0,4 |
| 2004 | 0,44 |
| 2005 | 0,26 |
Через велику заборгованість перед кредиторами, що з кожним роком збільшувалася, не можливий зріст власного оборотного капіталу, хоча для власного капіталу характерна тенденція зросту. Цей факт служить передумовою для того, щоб керівництво підприємства вжило твердих заходів, щоб дебітори повернули свої борги, що спричинить можливість погасити