Маркетингові дослідження конкурентоспроможності ДП "Спектр"
1) Чернівецька область.
2) Львівська область.
3) Одеська, Луганська, області.
4) Херсонська, Хмельницька, Волинська, Кримська, Закарпатська, м. Севастополь.
Таблиця 3.8. Загальна роздрібна реалізація товарів і реалізація, що доводиться на одного споживача
| Загальна роздрібна реалізація товарів | Реалізація товарів, що доводиться на одного споживача | Області / міста |
| Понад 200 000 грн. | понад 75 грн. |
Сумська Дніпропетровська Київська м. Севастополь Миколаївська |
| 65 – 75 грн. | Харківська | |
| 100 000 – 200 000 грн. | понад 75 | Донецька |
| 65 – 75 грн. | Кіровоградська | |
| 55 – 65 грн. |
Чернігівська Житомирська |
|
| 50 000 – 100 000 | 65 – 75 грн. | Львівська |
| 55 – 65 грн. |
Одеська Луганська |
|
| 50 – 50 грн. |
Херсонська Хмельницька Волинська Крим Закарпатська |
|
| менше 50 грн. | Полтавська | |
| Менше 50 000 | 65 – 75 грн. | Чернівецька |
| менше 50 грн. |
Вінницька Тернопільська Ровенська |
Як ми бачимо, у багато хто їх вище перерахованих областей не було вкладено достатніх збутових зусиль і самим підприємством, оскільки продукція по цим чотирьом групам областям, крім Чернігівської й Полтавської областях, була реалізована на суму нижче 200 тис. грн. Якщо ще обсяги продаж по Одеській, Херсонській, Волинській, Хмельницькій і Закарпатській перевищували 100 тис. грн., то останні не досягли зазначеного рівня.
Таким чином, загальними рекомендаціями в збутовій політиці по вдосконаленню роботи ДП «Спектр»» є наступні:
1) Напрямок зусилля по збуті у вище перераховані потенційні ринкові вікна товарів із групи 3.
2) Дешевші товари, наприклад, тумбочка і бори алмазні, треба реалізувати по областям з невисокими показниками загального обсягу роздрібної реалізації товарів і реалізації на одного споживача, тобто в Полтавську, Тернопільську, Вінницьку, і Ровенську області. Першопричиною невисокого показника роздрібної реалізації товарів одного споживача є невисокі доходи. Так чи інакше, збутова діяльність по цих регіонах повинна ґрунтуватися на реалізації не дорогих товарів.
Програма вдосконалювання менеджменту в сфері кадрової політики
Інструментом виконання програм по підвищенню конкурентоспроможності підприємства є кадровий потенціал. Тому, щоб одержати максимальну віддачу від заходів щодо зміцнення конкурентних позицій підприємства, керівництву варто провести зміни в сфері керування людськими ресурсами.
Представимо основні напрямки програми вдосконалювання менеджменту в кадровій політиці, реалізація яких на практиці приведе до більш ефективного використання кадрового потенціалу. Останнє, у свою чергу, буде сприяти підвищенню продуктивності праці працівників підприємства.
Програма вдосконалювання менеджменту в кадровій політиці.
– Система відбору персоналу (аналіз системи відбору й підготовка пропозицій, спрямованих на підвищення ефективності її роботи).
– Закріплення працівників в організації (підготовка довідника для працівників організації, що містить інформацію про компанії й про прийняті в них стандарти і правила).
– Навчання й підвищення кваліфікації персоналу (проведення робіт з удосконалювання програм по підвищенню кваліфікації для новачків, керівників, основних категорій рядового персоналу, знаходження резерву на керівні посади).
– Оцінка результатів роботи персоналу (проведення атестацій керівників і фахівців).
– Інформаційне забезпечення працівників організації (аналіз потреби різних працівників організації в інформації.
– Періодичний контроль задоволеності персоналу своєю роботою, аналіз причин плинності кадрів (проведення анкетних опитувань і інтерв'ю з працівниками для виявлення їхньої задоволеності роботою в організації).
– Система соціального захисту працівників (організація харчування працівників, створення умов для відпочинку персоналу під час перерв у роботі, розробка пільг для працівників організації; установлення порядку фінансування заходів у сфері соціального захисту).
– Система посадового й професійного зросту працівників (розробка й впровадження системи посадового зросту для працівників; розробка критеріїв, методів і процедур для виявлення перспективних працівників, формування резерву для висування на керівні посади).
– Система стимулювання праці (періодична оцінка за допомогою опитувань стану найважливіших факторів, що впливають на відношення працівників до своєї роботи (зарплата, умови праці, відносини з керівництвом і перспективи, пов'язані з роботою в організації, та інше.).
– Організаційна культура (введення в практику нових процедур і ритуалів, покликаних закріпити бажані зразки впровадження працівників; оцінка культури виробництва і вироблення мір по усуненню виявлених несприятливих тенденцій).
Виходячи із цих напрямків, керівництву варто виділити найбільш значимі аспекти на сьогоднішній день і паралельно із впровадженням комплексу заходів щодо підвищення конкурентоспроможності підприємства у фінансовій і збутовій діяльності здійснити зміни й в області керування людськими ресурсами.
Антикризова програма керування підприємством шляхом установлення твердого контролю
Ключовим аспектом впровадження заходів щодо підвищення конкурентоспроможності підприємства є контроль. Це найбільше актуально для організації, що обрала стратегію економії ресурсів. Представимо поетапно програму виходу із кризи на підставі встановлення твердого контролю.
Програма виходу із кризи.
Етап 1. Установлення твердого контролю:
– створення почуття необхідності змін;
– жорсткість контролю за діяльністю персоналу;
– ліквідація заборгованості перед кредиторами;
– більш твердий контроль постачальників;
– вибір скорочення ключових клієнтів
Етап 2. Перехід у настання:
– вибір стратегічної групи клієнтів;
– раціоналізація діяльності на основі обліку запитів клієнтів;
– розробка стратегічних сходів.
Етап 3. Перебудова компанії:
створення ефективної управлінської команди;
зміна корпоративної культури.
Контроль є невідкладним для проведення заходів щодо знаходження слабких і сильних сторін функціонування підприємства. Йому повинні піддаватися:
– витрати;
– матеріально – технічне постачання;
– збут і маркетинг;
інноваційна діяльність;
чисельний склад і кваліфікація персоналу;
виробництво;
знаходження готівки.
Підтверджено, що впровадження твердого контролю позитивно позначається на фінансово – економічній діяльності підприємств, саме контроль є головним інструментом проведення антикризового керування, тому йому варто приділяти належну увагу.
Визначення раціональної області витрат на рекламну компанію
Із вступом України в ринкові відносини підприємства зштовхнулися із твердою конкурентною боротьбою, в умовах якої заставою успішної реалізації є ефективне просування товару на ринок. Перші кроки маркетологів були зроблені убік рекламної діяльності. Вкладення кошт у рекламну компанію стало необхідною умовою продовження в життя товару на ринку, що й визначило проникнення контрольної функції в маркетингову діяльність. Перед маркетологами встало питання: «На яку цифру варто орієнтуватися, щоб досягти очікуваного результату?» Відповідь досить проста: якщо підприємство не здатне затратити значну частку своїх фінансових ресурсів на просування товару, то для початку варто визначити які витрати на рекламну компанію за попередні роки відповідали максимальному прибутку.
Визначити раціональну область маркетингових витрат (у цьому випадку на рекламу товарів у друкованих виданнях) можна, досліджуючи взаємодії обсягів продаж, витрат на маркетинг і прибуток графічно, взявши за основу зазначену в розділі 1.4 методику (замість валового й чистого прибутку будемо використовувати показник прибутку відвантаження з урахуванням представлених знижок). ДП «Спектр» в 2004 році рекламувалися в друкованих виданнях наступні товари (по реалізації кожного і виводився сумарний обсяг продаж) товари групи 3.
Представимо дані для побудови графічної залежності обсягів продаж, витрат на маркетинг і прибуток таблиця 3.9, взаємозв'язок яких зобразимо графічно рис. 3.5.
Таблиця 3.9. Обсяги продаж, витрати на маркетинг і прибуток
|
Місяці 2004 року |
Сумарний обсяг продаж, грн. |
Прибуток відвантаження, грн. |
Витрати на маркетинг, грн. |
| 1 | 562496,5 | 125476,37 | 0 |
| 2 | 591087,6 | 140513,451 | 0 |
| 3 | 644194,5 | 95118,42 | 11113,05 |
| 4 | 559848,78 | 93042,35 | 9544,08 |
| 5 | 955679,56 | 217701,95 | 9458,371 |
| 6 | 1417969,4 | 280529,75 | 9544,276 |
| 7 | 928311,84 | 141208,97 | 15297,65 |
| 8 | 974655,5 | 292306,3 | 14704,3 |
| 9 | 143333,4 | 186353,7 | 11481,6 |
| 10 | 1091906,05 | 186365,4 | 43387,5 |
| 11 | 772918 | 140930,4 | 25369,89 |
| 12 | 1124310,72 | 103749,1 | 26858 |
Для визначення раціональної області маркетингових витрат зробимо паралельну проекцію кривої витрат на криву прибутку.
Як ми бачимо, максимальний прибуток обсягів продаж принесли в 6 й 9 місяці 2004 року. За цей період було реалізовано товарів на суму 1417969, грн. (6 місяць) і 143333,4 грн. (9 місяць). Відповідно витрати на рекламу в друкованих виданнях, які відповідають найбільшим прибуткам, перебувають у діапазоні від 9544,27 грн. до 11481, грн. (на представлених позиціях). Питання знаходження раціональної області маркетингових витрат варто піднімати відділу маркетингу з метою одержання орієнтовної цифри при плануванні бюджету на наступний рік, що дозволить з'ясувати при яких витратах можливе одержання найбільших прибутків. Сьогодні серед багатьох керівників панує думка про максимальне скорочення всіх витрат підприємства, у тому числі й маркетингових. Економія щодо виробничих, адміністративних і інших видів витрат буде сприяти збільшенню, у найгіршому разі, збереженню колишніх розмірів прибутку.
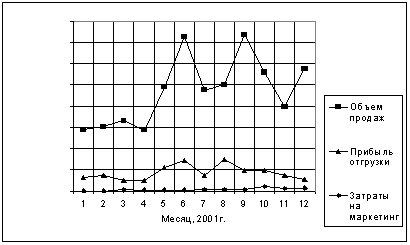
Рис. 3.5. Взаємозв'язок обсягів продаж, витрат на маркетинг і прибуток
Що стосується витрат на маркетингові заходи, то в цьому випадку необхідно враховувати наступний аргумент:
Недостатнє вкладення кошт у маркетингові заходи (у цьому випадку, на рекламу в друкованих виданнях) принесе лише збиток, оскільки останні будуть віднесені на витрати підприємства без зміни обсягів продаж у бік збільшення. Для цього підприємству з метою прогнозування треба з'ясувати раціональний розмір маркетингових витрат. Звичайно, ж, затверджувати, що лише від проведення рекламної компанії залежить, збут товарів, помилково, оскільки як ми бачимо на малюнку, сумарний обсяг продаж після проведення рекламної компанії в 6 місяці впав. Маркетологам при відстеженні обсягу реалізації треба враховувати сезонний фактор, ціни конкурентів і т. п.
Представлені науково – практичні рекомендації можуть принести позитивний результат, якщо буде впроваджено на практиці ДП «Спектр».
1) Треба на початку довести до загальної відомості всіх працівників підприємства, у чому складається стратегія діяльності підприємства, тобто визначитися з генеральною метою функціонування підприємства, яка б дозволила зміцнити свої конкурентні позиції на ринку. У розділі 3.1 було обґрунтовано практичне впровадження стратегії інтеграції з відсутніми ланками в технологічному ланцюзі «проектування – виробництво – реалізація», що мало на увазі відмову від роботи з оптово-посередницькими фірмами, що не дозволяла відслідковувати й контролювати поставки своєї продукції, і фокусування збутової діяльності на лідируючих посередників. Цю стратегію варто комбінувати з економією ресурсів підприємства по розглянутих напрямках у вище вказаному розділі.
2) Діяльність будь-якого підприємства спрямована на одержання прибутку. Як було з'ясовано в результаті маркетингових досліджень низькі показники прибутку ДП «Спектр» були одні із cільних причин нестабільного фінансово – економічного становища підприємства, головними причинами якого є низькі показники прибутку й велика дебіторська заборгованість, хоча потенційний можливий розвиток підприємства. Останнє обумовлюється ростом обсягів продаж, власного капіталу і коштів на рахунках, а також розміру активів підприємства
3) Аналіз діяльності підприємства показав, що продукція підприємства досить конкурентоздатна на промислово-технічному ринку. Було запропоновано два шляхи підвищення конкурентоспроможності продукції:
– ціновими методами (використовуючи еластичність попиту за ціною, зокрема, варто розглянути питання підняття ціни на товари з низько еластичним попитом, але тільки після проведення цінового моніторингу конкурентної продукції й більш раціонально оперувати цінами на товари з високо еластичним попитом;
– неціновими (провести ефективну рекламу своїх товарів і приділяти належну увагу зв'язкам із громадськістю, що в наслідку підніме імідж підприємства і зробить більш конкурентоспроможну продукцію).
Також впровадження стратегій відповідно до матриці Бостонської консалтингової групи (БКГ) дозволить продукції підприємства зайняти стабільне положення на ринку. По даним групування групі 3 (у загальному обсязі продаж) необхідні фінансові вкладення для стимулювання збуту або ж, як буде представлено нижче, знаходження для них «ринкових вікон». З метою усунення постійного, зниження обсягів продаж товарів, що відносяться до групи 2 (у загальному обсязі продаж), рекомендуємо диверсфікувати виробництво. Товари групи 4, стільці (у загальному обсязі продаж) варто зняти з виробництва або ж впровадити стратегію модернізації. Відносно нових товарів для стимулювання продаж необхідно, у першу чергу, провести ефективну рекламну компанію, починаючи з місцевого регіону. Частка продукції групи 1 меблева фурнітура, частини для верстатів, прес-форми, в загальному обсязі продаж. Але й тут потрібна пильність служби збуту і маркетингу, щоб лідируючі позиції, після того, як перейдуть у групу 2, не принесли збитків.
4) Підвищення обсягів збуту своєї продукції в умовах існування численних конкурентів на підставі знаходження «ринкових вікон», припускає для початку реалізацію товарів групи 3 у такі області України, як:
– Чернівецька.
– Львівська.
– Одеська, Луганська області.
– Херсонська, Хмельницька, Волинська, Закарпатська, Республіка Крим і м. Севастополь;
А не досить дешевий товари, такі як тумбочки, бори алмазні, тощо, в першу чергу реалізовувати у Полтавській, Тернопільській, Вінницькій й Ровенській області, де для населення характерні низькі доходи. Збут своєї продукції необхідно здійснювати, закріплюючи за головною групою товарів-1 і товари, що залишилися.
5) Рекомендації з підвищення ефективності кадрового потенціалу укладаються в проведенні програми вдосконалення системи керування персоналом по представленим 10 напрямкам.
6) Початковим і завершальним етапом здійснення комплексу заходів щодо посилення конкурентних позицій ДП «Спектр» є проведення твердого контролю за всією сферою діяльності підприємства.
3.3 Безпека життєдіяльності і техногенна безпека
Даний розділ присвячений дослідженню й рішенню проблем, пов'язаних із забезпеченням здорових і безпечних умов операторів ЕОМ. Об'єктом дослідження є пульт управління стенда для установки реконденсації пар метану, він являє собою приміщення 6*5*4. У приміщенні перебуває чотири комп'ютери й офісні меблі.
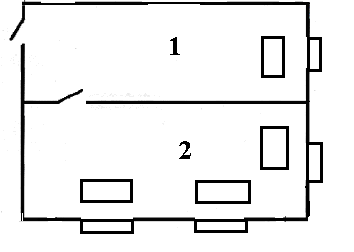
Рис. 3.6. Схема приміщення
Потенційно небезпечні й шкідливі виробничі фактори.
Їхній вплив на організм людини
Оператори ЕОМ зіштовхуються із впливом багатьох небезпечних і шкідливих виробничих факторів. Особливо небезпечно підвищена напруга електричної мережі, що подається на блок харчування системного блоку. Несприятливий вплив на користувача ЕОМ може робити шум вентиляторів і накопичувачів системного блоку.
Серйозної уваги заслуговують питання гігієнічної оцінки рівнів електромагнітних випромінювань (ЭМИ). Крім ЭМИ відео дисплейні термінали (ВДТ) на основі електронно-променевої трубки є джерелами електростатичних зарядів. Електростатичне поле притягає пил, сміття й інші частки, що є присутнім навколо ВДТ, що погіршує стан здоров'я.
Забезпечення безпечної роботи за комп'ютером
Загальні вимоги до приміщень
Приміщення, у яких пропонується встановити комп'ютери й іншу оргтехніку, їхні габаритні розміри повинні відповідати кількості працюючих і розташовуваному в них комплекту технічних коштів.
По СН245–71 площу на одне робоче місце з ПЭВМ для дорослих користувачів повинна становити не менш 6 м2, а обсяг – не менш 20 м2.
Для облицювання стін, стель, статей приміщень, де розміщені ЕОМ, варто використати матеріали, дозволені органами державного санітарно-епідеміологічного нагляду, а для внутрішньої обробки інтер'єра – дифузно-віддзеркалювані матеріали з такими коефіцієнтами відбиття: для стелі – 0,7 – 0,8; для стін – 0,5 – 0,6; для статі – 0,3 – 0,5. Поверхня статі в приміщеннях експлуатації моніторів і ПЭВМ повинна бути рівної, без вибоїв, неслизької, зручної для збирання, мати антистатичні властивості. Вологе збирання необхідно проводити щодня.
Вимоги до мікроклімату
В бухгалтерії повинні бути забезпечені оптимальні параметри мікроклімату, при яких в умовах тривалого й систематичного впливу на людину створюються комфортні теплові відчуття для збереження нормального теплового стану організму.
Основні параметри мікроклімату (температура й іонний склад повітря, вологість і швидкість руху повітря на робочому місці) повинні відповідати вимогам СН 2152–80.
Таблиця 3.10. Основні параметри мікроклімату
| Період року | Категорія робіт | Температура повітря, ˚С не більше | Відносна вологість повітря, % | Швидкість руху повітря, м/с |
| Холодний | Легка – 1а | 22–24 | 40–60 | 0,1 |
| Легка – 1б | 21–23 | |||
| Теплий | Легка – 1а | 23–25 | 40–60 | 0,1 |
| Легка – 1б | 22–24 | 0,2 |
Таблиця 3.11. Швидкість руху повітря на робочому місці
| Рівні | Число іонів в 1 див3 повітря | |
| n+ | n- | |
| Мінімально необхідні | 400 | 600 |
| Оптимальні | 1500–3000 | 300–5000 |
| Максимально-припустимі | 50000 | 50000 |
Вимоги до освітлення
У приміщеннях, де експлуатуються ПЭВМ, висвітлення, як правило, змішане. Не рекомендується працювати на комп'ютері в повній темряві, тільки при світінні монітора. Якщо природного освітлення недостатньо, додатково встановлюється штучне, причому застосовується завжди – не тільки в темний час доби.
Розрахунок штучної освітленості для приміщення з ПЭВМ.
Штучне освітлення проектується двома системами: загальне (рівномірне або локалізоване) і комбіноване (до загального висвітлення додається місцеве).
При виконанні в приміщеннях робіт I–IV розрядів варто застосовувати, як правило, систему комбінованого висвітлення.
Освітленість робочої поверхні, створювана світильниками загального висвітлення в системі комбінованого, повинна становити не менш 10% нормованої для комбінованого висвітлення, при цьому найбільші й найменше значення повинні приймати згідно.
Для загального освітлення в системі комбінованого варто передбачати, як правило, газорозрядні лампи незалежно від джерела світла місцевого освітлення. До газорозрядного ставляться люмінесцентні трубчасті лампи й ртутні лампи.
Люмінесцентні лампи повинні застосовуватися в приміщеннях з підвищеними вимогами до передачі кольору, в адміністративно-конторських, конструкторських бюро, лабораторіях, а також при невеликій висоті установки світильників (менш 3,5 – 4 м).
Для місцевого освітлення застосовуються лампи накалювання й люмінесцентні лампи. Тип лампи вибирається залежно від характеру й особливостей зорової роботи, нормованої освітленості, розмірів робочої поверхні й інших умов.
Конструкція світильників повинна відповідати таким вимогам, як надійний захист всіх частин світильника від шкідливих впливів навколишнього середовища, электро-, пожаро-, і вибухонебезпечність, надійність, довговічність, зручність монтажу й обслуговування.
Світильники з люмінесцентними лампами звичайно розміщають рядами, без розривів або з розривами між світильниками за умови, що відстань між кінцями сусідніх світильників d не перевищує половини висоти установки світильників над робочою поверхнею h*. Ряди світильників доцільно розташовувати паралельно стінам з вікнами або рядами колон приміщення.
При загальному рівномірному освітленні відношення відстані між сусідніми світильниками або рядами світильників L до висоти їхньої установки над робочою поверхнею h (L/h) рекомендується в інтервалі 0,4 – 2,6.
У робочих приміщеннях із загальним рівномірним освітленням відстань від крайніх світильників до стін рекомендується приймати 1/3 L.
Розрахуємо систему освітлення операторського приміщення.
Для розрахунку загального рівномірного висвітлення можна використати метод світлового потоку, що враховує світловий потік, відбитий від стелі й стін.
Нормативне значення освітленості на робочих місцях при комбінованому штучному висвітленні приміщення операторської приймається рівним ε=500 лк, причому на частку загального освітлення доводиться εобщ=400 лк, а місцевого εмісць=100.
Приймаємо тип лампи ЛХБ 150 для загального висвітлення зі значенням світлового потоку F=8000 лм, а для місцевого висвітлення підберемо тип лампи за отриманим значенням світлового потоку виходячи з умови необхідності 4 світильників.
Завданням розрахунку є визначення необхідної кількості світильників для створення в приміщенні заданої освітленості.
Світловий потік лампи F (лм) при лампах накалювання або світловий потік групи ламп світильника при люмінесцентних лампах розраховується по формулі:
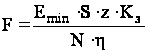 ,
(3.1)
де Еmin – нормована мінімальна освітленість Еmin=εобщ=400 лм;
S – площа освітлюваного приміщення, S=20 м2;
Z – коефіцієнт
мінімальної
освітленості,
дорівнює відношенню
 ,
значення якого
звичайно перебувають
у межах 1,0 – 1,15;
Кз – коефіцієнт запасу, Kз=1,5;
N – число світильників у приміщенні;
η – коефіцієнт використання світлового потоку.
Значення коефіцієнта η обчислюють по таблицях, залежно від коефіцієнтів відбиття світлового потоку від стелі й стін і показника приміщення i, обумовленого по формулі:
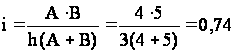 ,
(3.2)
де А и В-довжина й ширина приміщення;
h – розрахункова висота світильників.
Тоді η =30%.
Визначимо кількість світильників:
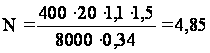
Приймаємо кількість світильників дорівнює 5.
Для розрахунку місцевого освітлення приймаємо
εмісць=100 лм, S=0,96 м2, z=1, Кз=1,5, η=0,44
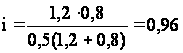
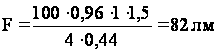
Вибираємо лампи накалювання типу В, потужністю 40 Вт.
Світильники місцевого висвітлення розташовуються на робочих місцях операторів.
Розміщення світильників загального освітлення зображено на схемі приміщення.
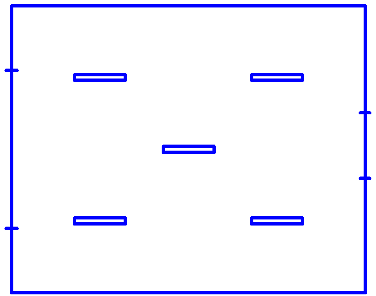
Рис. 3.7. Розміщення світильників загального освітлення
Комплекс організаційних заходів, розглянутих у даному розділі показує, що їсти можливість домогтися реальних успіхів в усуненні впливу небезпечних і шкідливих факторів на працюючим з комп'ютерами. При більше докладному вивченні штучного висвітлення операторської була розрахована кількість світильників загального висвітлення N=5, і підібрані світильники місцевого висвітлення з лампами накалювання типу В, потужністю 40 Вт.
Техногенна безпека
Як відомо, пожежа або неконтрольований процес горіння може виникнути при взаємодії горючих речовин і джерел запалювання. До горючих речовин ставляться будівельні або оздоблювальні матеріали, перегородки, двері, статі, шнури, дискети й т.д. джерелами запалювання можуть бути електронні схеми комп'ютерів, устрою електроживлення, кондиціонування повітря, у яких через різні порушення можуть перегріватися елементи, або виникати електричні іскри й дуги, здатні викликати загоряння горючих матеріалів.
Щільність розміщення елементів електронних схем у комп'ютерах висока, а сполучні проведення й кабелі розташовуються в безпосередній близькості друг від друга. При протіканні по них електричного струму виділяється значна кількість, що може привести до оплавлення ізоляції. Для відводу надлишку теплоти відплат комп'ютерів служать системи вентиляції й кондиціонування повітря. При самостійній зборці окремих елементів в один корпус існує небезпека неправильного підбора процесу або охолодного вентилятора до материнської плати, що може привести до перегріву окремих елементів електронних плат.
Міри пожежної безпеки
Основними причинами пожежі є: необережне поводження з вогнем, несправне встаткування, порушення робочого процесу.
Методи захисту від пожеж:
– організаційний – навчання працівників пожежної безпеки, проведення інструктажу, призначення відповідального за протипожежний стан операторської;
– експлуатаційний – правильна експлуатація встаткування;
– технічний – дотримання протипожежних мір при устрої встаткування вентиляції, опалення, кондиціонування;
– режимний – заборона паління й т. п.
У приміщенні повинен бути план евакуації при пожежі. Шляхи евакуації не повинні бути захаращені сторонніми предметами.
Приміщення, де встановлені комп'ютери й де немає необхідності устрою автоматичного пожежегасіння, для локалізації невеликого загоряння варто оснащувати переносними вуглекислотними вогнегасниками з розрахунку 2 шт. на кожні 20 м2, і піском.
Протидимовий захист при пожежі
Аварійну протидимову вентиляцію для видалення диму при пожежі варто проектувати для забезпечення евакуації людей із приміщень будинку в початковій стадії пожежі, що сталися в одному із приміщень.
Видалення диму варто передбачати: з коридорів або холів житлових, суспільних й адміністративно-побутових будинків відповідно до вимог С нип 2.08.01–89, С нип 2.08.02–89* і С нип 2.09.04–87.
Видалення диму з коридорів або холів варто проектувати окремими системами зі штучним спонуканням. При визначенні витрати диму варто враховувати: підсмоктування повітря за допомогою неплотностей димових шахт, каналів і воздуховодов з листової сталі відповідно до п. 4.117, а при виготовленні з інших матеріалів – з розрахунку або відповідно до п. 4.117 / Снип 2.04.05–91, стор. 75/;
Димоприемнні обладнання варто розміщати на димових шахтах під стелею коридору або холу. Допускається приєднання димоприемних устроїв до димових шахт на відгалуженнях. Довжина коридору, що обслуговує одним димоприемним обладнанням, приймається не більше 30 м.
Витрата диму, що видаляє безпосередньо із приміщення, визначаємо з розрахунку, що рекомендує додатком 22 / Снип 2.04.05–91, стор. 75/:
Витрата диму G1, кг /ч, якому можна видалити з коридору або холу, варто визначати по формулі: для житлових будинків
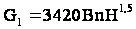 (3.3)
де В-ширина більшої зі стулок дверей, що відкривають, при виході з коридору або холу, 1 м;
H – висота дверей, 2.4 м;
n – коефіцієнт, що залежить від загальної ширини більших стулок, що відкривають при пожежі з коридору на сходові клітки або назовні й прийнятий по таблиці / СНиП 2.04. 05–91, стор. 75/:
Таблиця 3.12. Таблиця коефіцієнтів висоти
| Будинки | Коефіцієнт n при значеннях ширини В | ||||
| 0,6 | 0,9 | 1,2 | 1,3 | 2,4 | |
| Житлові | 1,00 | 0,82 | 0,70 | 0,51 | 0,41 |
| Суспільні, адміністративно-побутові й виробничі | 1,05 | 0,91 | 0,80 | 0,62 | 0,50 |
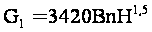 =10426
кг/ч (3.4)
2) Витрата диму G, кг/ч, що видаляє із приміщення, варто визначати по периметрі вогнища пожежі.
Витрата диму для приміщень площею до 1600 м2 або резервуара диму для приміщень більшої площі варто визначати по формулі:
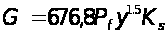 , (3.5)
де Pf – периметр, м. пожару в начальній стадії
Якщо периметр вогнища пожежі неможливо визначити, то його допускається визначати по формулі:
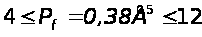 , (3.6)
де A – площа, 20 м2, приміщення або резервуара диму;
Pf=0.38∙ 200.5=1,7 м
в – відстань, м, від нижньої границі задимленої зони до статі, прийнята для приміщень 2,5 м. або від нижнього краю завіси, що утворить резервуар диму, до статі.
Кs – коефіцієнт, рівний 1,0, а для систем із природним спонуканням при одночасному гасінні пожежі спринклерними системами Кs = 1,2.
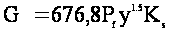 =676,8∙
1,7∙ 2,51,5∙ 1=4548 кг/ч.
Час t, з, заповнення димом приміщення або резервуара диму, варто визначати по формулі:
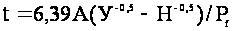 ,
(3.7)
де А – площа приміщення або резервуара диму, 20 м2;
У – рівень нижньої границі диму, прийнятий для приміщень В= 2,5 м, а для резервуарів диму – як висота, м, від нижньої крайки завіс до статі приміщення;
 Н
–
висота приміщення,
3 м;
– периметр вогнища пожежі, 1,7 м.
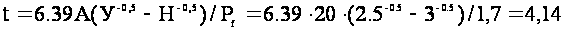 с.
З пов'язаною з вікнами зони шириною l Ј 15 м допускається видалення диму через віконні фрамуги (стулки), низ яких перебуває на рівні не менш чим 2,2 м від статі.
Для проти димного захисту варто передбачати:
а) установку радіальних вентиляторів з електродвигуном на одному валу (у тому числі радіальних кришних вентиляторів) у виконанні, що відповідає категорії приміщення, що обслуговує, без м'яких вставок – при видаленні диму під час пожежі. Допускаються застосування м'яких вставок з негорючих матеріалів, а також установка радіальних вентиляторів на клиноремінній передачі або на муфті, охолоджуваних повітрям;
б) воздуховоди й шахти з негорючих матеріалів з межею вогнестійкості не менш 0,75 ч – при видаленні диму безпосередньо із приміщення, 0,5 ч – з коридорів або холів, 0.25 ч – при видаленні газів після пожежі;
Димоприємне обладнання варто розміщати, можливо, більш рівномірно по площі приміщення, димової зони або резервуара диму. Площа, що обслуговує одним димоприємним устроєм, варто приймати не більше 900 м2;
Видалення газів і диму після пожежі із приміщень, що захищають установками газового пожежогасіння, варто передбачати зі штучним спонуканням з нижньої зони приміщень.
Для видалення диму при пожежі й газів після пожежі допускається використати системи аварійної й основної вентиляції.
Комплекс організаційних заходів щодо забезпечення пожежної безпеки, розглянутих у даному розділі показує, що їсти можливість домогтися реальних успіхів у забезпеченні пожежної безпеки.
У даному розділі зроблений розрахунок протидимного захисту при пожежі.
3.4 Автоматизація діагностики банкрутства
Введення
Автоматизація процесу визначення ймовірності банкрутства підприємства дуже важлива для ефективності керування, аналіз фінансового стану. У ситуації, коли рік підприємство працює погано й не приносить прибутку, просто необхідно проводити оцінку ймовірності банкрутства й вживати заходів по поліпшенню фінансового стану підприємства. Автоматизація цього процесу дозволить швидко визначити ймовірність банкрутства після введення деяких даних з фінансової звітності підприємства. А саме даних про капітал підприємства, його необоротних активах, власний капітал й прибуток (валовий і чистий). Банкрутство є небажаним для підприємства, тому після проведення будь-яких санаційних мір на підставі даних нової фінансової звітності необхідно проводити оцінку ймовірності банкрутства, щоб проаналізувати ефект від проведених заходів.
Постановка задачі
Оцінку ймовірності банкрутства прийнято проводити на підставі моделей Альтмана й Лиса. Інтегральний показник рівня загрози банкрутства по моделі Альтмана обчислюється так:
Z= 1,2ДО1+1,4ДО2+3,3ДО3+0,6ДО4+0,999ДО5, (3.8)
де ДО1 = СОС/ АКТИВИ;
ДО2 = НП/ капітал;
ДО3 = ВП / Активи;
ДО4 = ринкова вартість СК/ зобов'язання;
ДО5 = ЧВ /Активи.
Якщо Z< 1,81, то ймовірність банкрутства дуже висока;
1,81<Z<2.675 – імовірність банкрутства середня;
2,675<Z<2,99 – імовірність банкрутства невелика;
Z>2,99 – імовірність банкрутства дуже мала.
По моделі Лиса:
Z = 0.063X1+0.092X2+0.057X3+0.001X4, (3.9)
X1 – СОС/сума активів;
X2 – операційний прибуток / сума активів;
X3 – нерозподілений прибуток / сума активів;
X4 – власний капітал/ позиковий капітал.
Граничне значення інтегрального показника 0,037.
Алгоритм рішення завдання:
Ведення вихідних даних;
Розрахунок величини власних оборотних коштів;
Розрахунок інтегрального показника Z;
Висновок результату.
Як математичну модель візьмемо формулу розрахунку інтегрального показника Z:
Z = 1,2ДО1+1,4ДО2+3,3ДО3+0,6ДО4+0,999ДО5, (3.10)
де ДО1 = власні оборотні кошти/ Активи;
ДО2 = (чистий прибуток виплачені дивіденди)/ капітал;
ДО3 = валовий прибуток / Активи;
ДО4 = ринкова вартість власного капіталу/ зобов'язання;
ДО5 = чистий виторг / Активи.
Значення цього показника показує наскільки підприємство близько до банкрутства.
У середовищі EXCEL ці розрахунки проводяться в такий засіб:
Таблиця 3.13. Розрахунки у середовищі EXCEL
| В5 | =B4-B3 |
| C5 | =C4-C3 |
| B10 | =1,2*(B5/B2)+1,4*(B6/B2)+3,3*(B8/B2)+0,6*(B4/B2)+0,999*(B9/B2) |
| C10 | =1,2*(C5/C2)+1,4*(C6/C2)+3,3*(C8/C2)+0,6*(C4/C2)+0,999*(C9/C2) |
| B12 | =ЯКЩО (B10<1,81;» дуже висока»; ЯКЩО (1,81<B10<2,675;» середня»; ЯКЩО (2,675<B10<2,99;» невелика»; ЯКЩО (B10>2,99;» дуже мала»)))) |
| C12 | =ЯКЩО (C10<1,81; «дуже висока»; ЯКЩО (1,81<C10<2,675; «середня»; ЯКЩО (2,675<C10<2,99; «невелика»; ЯКЩО (C10>2,99; «дуже мала»)))) |
| B13 | =0,063*(B5/B2)+0,092*(B10/B2)+0,057*(B11/B2)+0,001*(B4/(B2-B4)) |
| C13 | =0,063*(C5/C2)+0,092*(C10/C2)+0,057*(C11/C2)+0,001*(C4/(C2-C4)) |
| B15 | =ЯКЩО (B13>0,037; «погроза мінімальна»; «потенційний банкрут») |
| C15 | =ЯКЩО (C13>0,037; «погроза мінімальна»; «потенційний банкрут») |
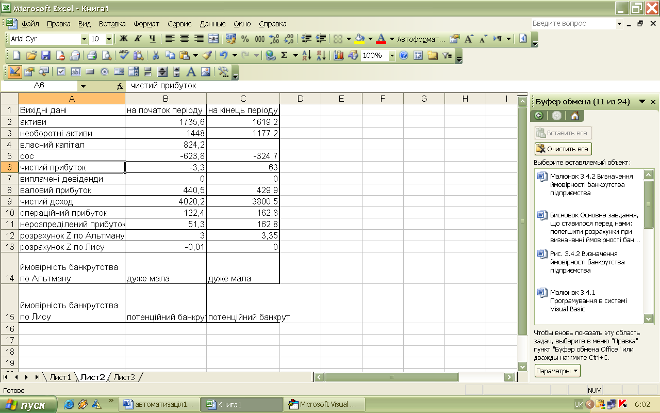
Рис. 3.9. Визначення ймовірності банкрутства підприємства таблиця EXCEL
За допомогою наступних макросів автоматизований процес визначення ймовірності банкрутства:
Sub (банкрутство)
Cells (2,2).Value=InputBox («Уведіть активи на початок періоду»)
Cells (3,2).Value=InputBox («Уведіть активи на кінець періоду»)
MsgBox» Імовірність банкрутства по Альтману на нач. «& Cells (14,2). Value
MsgBox»