Разработка и выполнение плана маркетинга. Пути совершенствования
Коэффициент мобильных и иммобилизованных средств составил 0,51 на 2008г. и 0,40 в 2007г. т.е. увеличился на 0,11 по сравнению с 2007г. В 2009г. составил 0,37, то есть снизился на 0,03 по сравнению с 2007г. Чем выше значение показателя, тем больше средств предприятие вкладывает в оборотные активы.
Коэффициент имущества производственно назначения (ки. п. н) в 2008г составил 0,66, а в 2007г. составил 0,71, т.е. снизился на 0,05 по сравнению с 2007г. В 2009г. коэффициент имущества производственно назначения составил 0,73, то есть повысился на 0,3 по сравнению 2007г.
Коэффициент маневренности (км) 2008г. составил 0,04, на 2007 года составил 0,03, т.е. повысился на 0,01. В 2009г. коэффициент маневренности составил 0,08, т.е. повысился на 0,5 по сравнению с 2007г. Как видно что значение этого коэффициент меньше чем оптимальное значение 0,5, это показывает что предприятия не эффективность использования собственных средств.
Коэффициент обеспеченности запасов и затрат собственными средств (ко) в 2008г. составил 0,11, а в 2007г. составил 0,14, т.е. снизился на 0,03 по сравнению с 2007г., в 2009г. коэффициент обеспеченности запасов и затрат собственными средств (ко) составил 0,39, т.е. повысился на 0,25 по сравнению с 2007г., это означает, что запасы и затраты предприятия ОАО“Tanga Cement Company Limited" обеспечены в достаточной мере собственными источниками средств.
Обобщающим показателем финансовой устойчивости является излишек и недостаток источников средств для формирования запасов и затрат, которые определяются в виде разницы величины источников средств и величины запасов и затрат.
Общая величина запасов и затрат (ЗЗ) = стр.210 +стр.220, т.е. общая величина запасов и затрат (ЗЗ) “Tanga Cement Company Limited" равно 15 389,5тыс. $ в 2007г., 24 575,7тыс. $ в 2008г. и 17 697,2тыс. $ в 2009г.
Для характеристики источников формирования запасов и затрат используется три показателей, которые отражают различные виды источников. Эти показатели представлены в таблице 2.10 Трем показателям наличия источников формирования запасов и затрат соответствует три показатели обеспеченности запасов и затрат источниками формирования представлена в таблице 2.10
Таблица 2.10
Показатели обеспеченности запасов и затрат источниками их формирования.
| Наименование показателя | Значение показателя (тыс. $) | Изменение (+,-) | |||
| 2009г. | 2008г. | 2007г. | 2009г. | 2008г. |
|
| Наличие собственных оборотных средств (СОС=стр. (490-190)) | 6891,4 |
2815,8 |
2121,5 |
+ 4770,0 |
+ 694,3 |
| Наличие функционирующий капитал (фк=стр. (490+590-190)) | 20242,3 |
9273,7 |
8515,8 |
+11726,5 |
+757,9 |
| Общая величина основных источников средств (ВИ=стр. (490+590+610-190)) | 20242,3 |
17810,0 |
8594,0 |
+11648,3 |
+9216,0 |
| Излишек (недостатки) СОС (±Фс=стр. (490-190-210-220) | 10805,8 |
21760,0 |
13268,0 |
+2462,2 |
8492,0 |
| Излишек (недостатки) КФ (±фт=стр. (490+590-190-210-220)) | 2545,1 |
+15484,1 |
+6873,7 |
+9418,8 |
86100,4 |
| Излишек (недостатки) ВИ (±фо =стр. (490+510+610-190-210-220) | 10748,4 |
543,3 |
454,6 |
+11202,9 |
88,7 |
С помощью этих показателей (табл.2.10), можно определить трехкомпонентный показатель типа финансовой устойчивости [S (ф)].
S (ф) = {1, если ф >0; 0, если ф < 0}.
Результаты расчётов по данным анализируемой нами предприятии (табл.2.10) можно сделать вывод о финансовом состоянии предприятии Tanga Cement Company Limited" за 2007г по 2009г. В 2008г. показывает что, ±фс < 0; ± фт >0; ±фо <0; т.е. S = {0,0,1}. То есть, в 2008г. предприятия Tanga Cement Company Limited" было среднее финансовое состояние, сопряженное с нарушением платежеспособности, но могло сохранять возможность восстановления равновесия за счет пополнения источников собственных средств, за счёт сокращение дебиторской задолженности и ускорения оборачиваемости запасов. В 2009г. анализ показывает что, ±фс >0; ±фт >0; и ±фо >0, то получается что, S = {0,1,1}. Это свидетельствует о том, что в 2009г. предприятия ОАО Tanga Cement Company Limited" находится в нормальной устойчивости финансового состояния, которая гарантирует платежеспособность.
2.3 Анализ рыночных возможностей предприятия ОАО “Tanga Cement Company Limited "
Ситуационный анализ.
Анализ конъюнктуры рынка:
Цементная промышленность Танзании выросла со средним числом 39% за прошлые три с 2006 по 2009 года. В Танзании сейчас производится более 3 млн тонн. цемента в год. Правительственные программы говорят о том, что динамичный рост спроса на цемент продолжится в среднесрочной перспективе. Сейчас в цементной промышленности Танзании действует три главных цементных завода с проектной мощностью более 3 млн. тонн.
Все эти три танзанийских завода контролируются иностранными инвесторами.
Tanzania Portland Cement Company (TPCC), управляемая немецкой компанией Heidelberg Цемент, является наибольшим производителем страны, в настоящее время поставляет более чем 40% цементных потребностей Танзании. Она работает под маркой Twiga. Компания “Tanga Cement Company Limited (TCCL) ”, которое занимается второе место по величине производителем, управляемая швейцарской компанией Holcim и продает свой цемент под фирменным знаком Simba. Цементная Компания Mbeya - французский производитель Lafarge; продает свой цемент под фирменным знаком Tembo и производит приблизительно 18% цемента в Танзании.
Спрос на продукцию цементных заводов продолжает устойчиво расти, и в среднесрочной перспективе он обгонит предложение. Стоит отметить, что цементная промышленность имеет циклический характер и зависит от активности строительства в стране. Рост производства цемента в Танзании за период 2005 - 2009г. приведены в табл.2.11
Таблица 2.11
Производства цемента в Танзании за период 2005 - 2009г.
| № | Год | Объём производств в год |
| 1 | 2005 год | 1 700 000 тонн. |
| 2 | 2006 год | 1 900 000 тонн. |
| 3 | 2007 год | 2 300 000 тонн. |
| 4 | 2008 год | 2 700 000 тонн. |
| 5 | 2009 год | 3 200 000 тонн. |
Проанализировав данные табл.2.11, отметим рост производства цементной продукций в Танзании.
По результатам этой таблицы, построим график (рис.2.2) производства цемента, в котором показаны рост продукции с 2005 по 2009г.
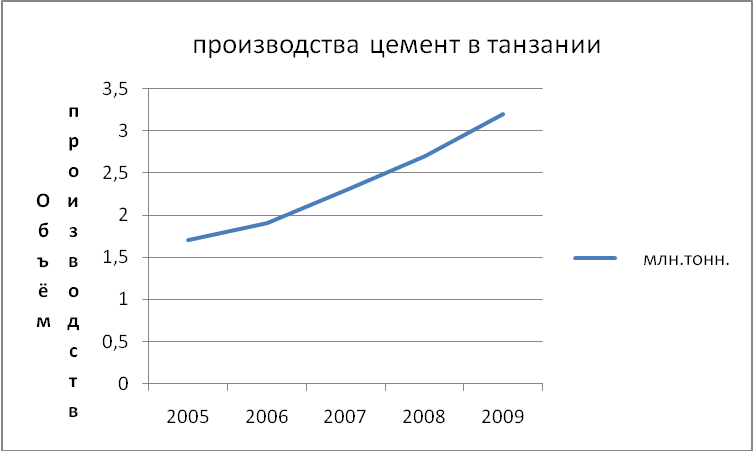
Рис.2.2 динамика производства цемент в Танзании
Цены на цемент в Танзании, по данным Восточноафриканской Цементной Ассоциации Производителей (EACPA) в 2009 выросли на 18% чем в 2008 года. Рост объемов потребления цемента, несмотря на рост цен, свидетельствует об устойчивости спроса и о том, что альтернативы цементу на сегодняшний день нет. А это значит, что предприятия, производящие цемент, имеют хорошую базу для динамичного развития. Танзанийская цементная отрасль имеет хорошие перспективы развития. Цемент, который производится в Танзании, это не только для местного рынка но и для других стран Африки.
Доля рынка Танзания над рынком цемента Восточной Африки составляет 25% на 2007г., 32% на 2008 и 36% на 2009г.
Что касается Компания ОАО “Tanga Cement Company Limited (TCCL)”, она продает свой цементы в местном масштабе и интернационально. До настоящего времени она уже захватила потенциальные области, где его продукт продается по разумной цене и получает разумную прибыль. Среди потенциального рынка (сегменты) которые она уже захватила и объёмы продаж цемента за последнее 2 года, проведены в табл.2.12
Таблица 2.12
Объёма продажа цемента в ОАО “Tanga Cement Company Limited за последнее 3 года (2007-2009г)
Наименование рынка |
Значение показателя (тыс. $) |
Изменение к 2007г. | |||||
|
Абсол. велич. (тыс. $) |
в% к 2007г. | ||||||
| 2009г. | 2008г. | 2007г. | 2009г. | 2008г. | 2009г. | 2008г. | |
| Танга | 15 598,6 | 7 329,5 | 7395,4 | 8203,2 | -65,9 | 210,9 | 99,1 |
| Дар-эс-Салама | 22 798,0 | 11 839,9 | 11946,5 | 10851,5 | -106,6 | 190,8 | 99,1 |
| Кагера | 14 398,7 | 6 201,9 | 6542,1 | 7856,6 | -340,2 | 220,1 | 94,8 |
| Пуани | 14 278,7 | 6 314,6 | 5973,2 | 8305,5 | 341,4 | 239 | 105,7 |
| Мара | 13 318,8 | 5 525,3 | 6826,7 | 6492,1 | -130,4 | 195,1 | 80,9 |
| Мбэя | 15 598,6 | 8 457,1 | 7964,3 | 7634,3 | 492,8 | 195,9 | 106,2 |
| Занзибар | 23 997,9 | 10 712,3 | 10239,8 | 13758,1 | 472,5 | 234,4 | 104,6 |
| Обшей объём продаж в год |
119 898,3 |
56380,5 |
56888,0 | 63010,3 |
-507,5 |
210,8 |
99,1 |
Из табл.2.12 видно что, объём продаж цемента увеличилось во всех регионах страны, но анализ показал что, большой объём цемент проданы в регионах, где нет другого цементного завода. Например в Маре, в Занзибаре, в Кагере, чем в Дар-эс-Саламе и Mбэя. Следует отметить, что анализ конкурентов и выработка, конкретных действие в отношении главных соперников помогает предприятию занять более прочную позицию на рынк с главными конкурентами “Tanga Cement Company Limited (TCCL) ”, является Tanzania Portland Cement Company (TPCC), и Mbeya Cement Company (MCCL). Эти три компании являются лидерами по производства цемента в Танзании и у них большие конкуренты на рынке услуг. Tanzania Portland Cement Company (TPCC) на сегодняшний день является лидирующей на рынка товаров и услуг в Танзании. Компания ОАО “Tanga Cement Company Limited (TCCL) ”, борется за лидерство. Её деятельность сейчас направлена на использование новых технология для производства качественного цемента, и расширение поставщиков в другие регионы и продаж своей продукции по низкой цене.
Доля рынка производства цемент компания ОАО “Tanga Cement Company Limited (TCCL) ”, над рынком цемента в Танзании представлены в таблице.2.13
Таблица 2.13
Производства цемента различными компаниями в Танзании
Наименования предприятия |
Объём производства цемента | |||||
| 2007г. | 2008г. | 2009г. | ||||
| млн. тонн. | в% к общ. | млн. тонн. | в% к общ. | млн. тонн. | в% к общ. | |
| ОАО “TPCC” | 1,035 | 45 | 1,107 | 41 | 1,344 | 42 |
| ОАО “TCCL” | 0,828 | 36 | 1,053 | 39 | 1,25 | 40 |
| ООО “MCCL” | 0,437 | 19 | 0,54 | 20 | 0,76 | 18 |
| Татал | 2,3 | 100 | 2.7 | 100 | 3,2 | 100 |
Проанализировав данные табл.2.13, мы видим конкуренцию по производству цементной продукций в Танзании. Результаты анализ показали что, в компании ОАО “Tanga Cement Company Limited (TCCL) ”, объём производств увеличивается из год в год и компания пытается завоевать цементной рынок в Танзании. Также показывает что, только две компании у них большие конкуренции на рынок. Особенно в 2008 г. по 2009г. видно что, за эти два года доля рынка между Tanzania Portland Cement Company (TPCC) и ОАО “Tanga Cement Company Limited (TCCL) ”, различается только на 2%. Это означает что, Компания ОАО “Tanga Cement Company Limited (TCCL) ”, более работает эффективность, чем Tanzania Portland Cement Company (TPCC)
Мы все знаем, что предприятия, которых хотят долго держаться на рынок должно определить свою целевую аудиторию. На этом направление Компания
ОАО “Tanga Cement Company Limited (TCCL) ”, создает тарифы для каждого из своих клиенты. Различаем оптовые, розничные и престижные цены.
Ценовая политика также зависит от географического положения, и диверсификации культуры, от цены конкурентов, от спроса и платежеспособности население, местонахождения покупателей и способов транспортировки цемента и климата в стране. Средняя розничная цена на цементные товары Компании ОАО “Tanga Cement Company Limited (TCCL) ”, с 2007 по 2009года представлены в табл.2.14.
Таблица 2.14
Средняя розничные цена на цементы в TCCL с 2007 по 2009
| Виды продукции | Единицы измерения (кг) | Цена $ | ||
| 2007г. | 2008г. | 2009г. | ||
| CEM II/B-M 32.5R | 50кг. | 10,5 | 12,2 | 14,5 |
| CEM II/B-M 32.5R | 25кг. | 6,5 | 7,2 | 8,5 |
| CEM II/A-M 42.5N | 50кг. | 12,4 | 13,5 | 14,8 |
| CEM II/A-M 42.5N | 25кг. | 6,8 | 8,1 | 8,2 |
Из табл.2.14, видно что, средние розничные цены на цемент, с 2007 по 2008 год цены выросли на 16,2%, и с 2008г по 2009г. цены выросли на 18,9%.
Анализ политики по отношению к поставщиками и посредников.
Анализируя каналы, распределение фирма можно сказать что существуют 2 типа канал в распределения:
1. двухуровневый канал включающие в себя 2-х посредников (Производитель - оптовый торговец - розничный торговец - потребитель)
2. одноуровневый канал включающие в себя одного посредника (Производитель - розничный торговец - потребитель)
Поступление товаров от поставщиков производится на основании заключенных между поставщиками и покупателями хозяйственных договоров. В договорах, заключаемых между поставщиками и покупателями, оговариваются: виды поставляемых товаров, коммерческие условия поставки, количественные и стоимостные показатели товаров, сроки исполнения договоров, порядок расчетов, а также ответственность сторон за ненадлежащее исполнение договора. Каждая хозяйственная операция, в том числе поступление товаров, должна быть оформлена документально.
За нарушение условий договоров поставщики и покупатели несут взаимную материальную ответственность в виде неустойки, штрафование за невыполнение договорных условий, за задержку оплаты расчетных документов и за необоснованный отказ.
То, что касается рекламной политики, каждый год компания ОАО “Tanga Cement Company Limited (TCCL) ”, происходит выставки и ярмарки своей продукции для подержания и подкрепления имиджа предприятия. Реклама проводиться и по телевиденью, по радио на многих станциях, так же реклама организована в газетах, журналах.
Step-анализ
Проведенный анализ, не только позволил определить состояние отрасли, но и определил положение компании ОАО “Tanga Cement Company Limited (TCCL) ”, на различных рынках. Так же данный вид анализа подготовил список факторов, который мы будем использовать в следующем типе анализа для их дальнейшей структуризации.
Итак, приступим к разработке STEP-анализа, результаты которого представлена в таблице 2.15
Таблица 2.15
STEP-анализа
№ |
Категории факторов | Факторы, оказывающие влияние на состояние компании ОАО “Tanga Cement Company Limited (TCCL) ” |
1 |
Социально-демографические | Уменьшение численности населения, а так же возрастная категория приобретающих основную массу новых |
2 |
Технико-технологические | инвестиции в развитие новых продуктов и маркетинг инноваций. |
3 |
Экономические |
замедление темпов роста экономики Танзании, уровня жизни населения; развитие розничной торговли; усиление конкуренции на рынке; мировой финансовый кризис, нарастание негативных тенденций в экономике. неблагоприятное развитие курсов валют. замедление или прекращение роста уровня жизни и снижение покупательской способности в связи с замедлением темпов роста экономики; изменение структуры потребления; рост себестоимости продукции в связи с ростом цен на материалы; проблемы с ликвидностью торговых сетей. |
4 |
Экологические |
увеличение экологической чистоты продукта за счет использования экологических материалов |
5 |
Правовые |
законодательство государство на ввоз импорта и новые технологии законодательства государство на рекламную деятельность |
6 |
Природные |
перейти на более экологическое производство и использовать экологически чистые материалы |
7 |
Политические |
После выборов нового президента, который объявил, что будет продолжать курс своего предшественника, политическую ситуацию в стране можно оценивать как стабильную поэтому возможных рисков для компании не предвидеться, как в прочим и значительных положительных изменений. |
Законотворческая деятельность, как государства, так и регионов - постоянный фактор. В зависимости от ее направленности может иметь как позитивный, так и негативный эффект для отрасли.
Продолжительность и результаты воздействия иных факторов достаточно сложно прогнозировать.
Негативным фактором является непредсказуемое принятие нормативно-правовых актов, ограничивающие развитие отрасли. В настоящее время и в будущем компания планирует осуществлять защиту своих интересов.
Для предотвращения воздействия негативных факторов предприятием осуществляется комплекс производственно-технологических, финансово-экономических, организационных и рекламно-маркетинговых мероприятий, производится поиск дополнительных источников прибыльного роста, в том числе за счет географической экспансии и развития смежных направлений.
Основным фактором, который может в наибольшей степени негативно повлиять на возможность получения в будущем таких же или более высоких результатов, по сравнению с результатами, полученными за последний отчетный период. Возможные действия компании по минимизации названных рисков: оптимизация запасов сырья и готовой продукции; оптимизация производственных затрат; оптимизация оборачиваемости продукции;
эффективные маркетинговые коммуникации; оптимизация портфеля компании; программы снижения издержек, бережливое производство.
В данном виде анализа мы выделили основные факторы макро среды, которые могут оказать или оказывают влияние на "TCCL", рассмотрели вероятность наступления тех или иных событий, оказывающих влияние на компанию. А так же была рассмотрена степень их влияния и меры, которые планирует предпринять компания по устранению влияния негативных факторов на свою деятельность. Полученные данные мы можем использовать в следующем виде анализа (табл.2.16). SWOT-анализ - это определение сильных и слабых сторон вашего предприятия, а также возможностей и угроз, исходящих из его ближайшего окружения (внешней среды).
SWOT-анализ позволяет выявить и структурировать сильные и слабые стороны фирмы, а также потенциальные возможности и угрозы. Опишем элементы среды предприятия, необходимые для проведения SWOT - анализа, и разобьем их на группы.
Таблица 2.16
Матрица SWOT-анализа.
|
Внутренние факторы среды Внешние факторы среды |
Возможности: Увеличение доли цемента реализуемых в Танзании; Рост благосостояния население; Повышения барьеры вход на рынок. |
Угрозы: Ужесточение конкуренции между существующими фирмами; Повышение требований потребителей к цементу; Нецивилизованность рынка. |
|
Сильные стороны: Большой опыт работы (30 лет); высокие качества продукции; Высокая квалификация рабочих; Применение современных технологии |
"Развитие" Продолжать развиваться на перспективных рынках, ни в коем случае не оставлять своих позиций, а только усиливать и укреплять их. Делать акцент на качество нашей продукции, ее доступности и активно пользоваться созданным образом, имиджем компании в глазах общественности; продолжать инвестиции, но не только в новые заводы и другую производственную базу, но вкладывать в имидж компании; выпуск новых видов продукции, активная инновационная деятельность. |
"Компенсация угроз" Мероприятия по рыночному позиционированию таким образом, чтобы наилучшим образом соответствовать ожиданиям потребителей с учетом сложившегося имиджа компании; продвижения продукции в местах продаж и развитие каналов продаж; Стимулирование роста продаж за счет обновленной системы бонусирования; оптимизация инвестиционной деятельности; дальнейшее развитие систем дистрибуции; выпуск новых видов продукции, активная инновационная деятельность; Оптимизация производственных затрат; |
|
Оптимизация оборачиваемости продукции на складах дистрибуторов; эффективные маркетинговые коммуникации; оптимизация портфеля компании; программы снижения издержек, бережливое производство |
||
|
Слабые стороны: Негибкая ценовая политика; Низкий уровень сервисного обслуживания. |
"Что изменить?" Рекламную политику, в отношении простых канал распределения и доступных цементов |
"Проблемный" Внедрение комплекса мероприятий, направленных на оптимизацию производственных затрат в условиях нарастания негативных тенденций в экономике; Удовлетворение спроса со стороны потребителей; создание и продвижение маркетинговых кампаний, направленных на увеличение покупательского спроса. |
Необходимо отметить, что SWOT-анализ - лишь один из возможных подходов к формированию стратегии предприятия. Наиболее полной картина будет, если в сочетании со SWOT-анализом менеджер попытается применить и другие методы стратегического планирования (сценарное планирование, матрицу БКГ и пр.).
По результатам исследования было выявлено, что коэффициенты ликвидности абсолютной соответствуют нормативным ограничениям и на протяжении практически всего анализируемого периода, предприятие имело в наличие собственные оборотные средства, которые в полной объеме покрывали его запасы и затраты. Однако, рассчитанное значение коэффициента восстановления платежеспособности предприятии больше единице, то это свидетельствует о том, что у предприятии (ОАО“Tanga Cement Company Limited”) в ближайшее время (6 мес) есть реальной возможности восстановить платежеспособности. Более того, сложившаяся динамика изменения дебиторской и кредиторской задолженности показывает возможность возникновения трудностей с финансовым обеспечением текущих потребностей. Таким образом, анализируемому предприятию, на наш взгляд, следует: использовать оперативный механизм финансовой стабилизации, в основе которого лежит сбалансированность денежных активов и краткосрочных финансовых обязательств; необходимо снизить необоснованный размер товарных запасов, что позволит высвободить часть средств из оборота и получить дополнительную прибыль в результате ускорения их оборачиваемости; необходимо добиваться увеличения периода, предоставляемого поставщиками товарного кредита; добиваться сокращения размера дебиторской задолженности за счет предоставления покупателям льготных условий при досрочной оплате товаров.
Глава 3. Разработка программы и мероприятий по совершенствованию плана маркетинга
3.1 Разработка маркетинговой программы и мероприятий совершенствования плана маркетинга ОАО “Tanga Cement Company Limited ”
Будущий объем продаж товара зависит от интенсивности и постоянства операционных маркетинговых усилий. Поддержка каждого товара в портфеле фирмы должна быть, во-первых, точно сформулирована, во вторых, отражена в финансовых терминах в плане прибылей и убытков.
Альтернативные маркетинговые программы
При разработке маркетинговой программы менеджер по товару или торговой марке должен определить объем использования каждого ключевого инструмента маркетинга-микс, т.е. цены, рекламы, визитов торговых представителей к покупателям, мероприятий по стимулированию сбыта и т.д. Поскольку эти инструменты частично взаимозаменяемы, бренд-менеджер может установить, насколько точка безубыточности зависит от различных комбинаций переменных маркетинга-микс. Чаще всего поступают следующим образом: формулируют исходную программу, а затем анализируют последствия различных сценариев. В качестве иллюстрации рассмотрим следующий гипотетический случай:
Прямые издержки на единицу нового товара (С) равны 10$; годовые амортизационные расходы вместе с долей накладных расходов (F) составляют 38 тыс. $ Руководство считает, что нижний предел цены (Р) составляет $16, верхний - 24$ и что наименьший размер бюджетов на рекламу (S) и личную продажу (V) может равняться 10 тыс. $, а наибольший - 50 тыс. $.
Таким образом, мы получаем восемь комбинаций. Точка безубыточности определяется как функция указанных элементов маркетинга-микс по формуле (3.1)
Qn = (F+S+V) / (P-C) (3.1)
Точка безубыточности зависит от цены товара и затрат на маркетинг.
Qn = (38000+S+V) / (P-10) (3.1)
В таблице 3.1 представлено восемь альтернативных маркетинговых программ и соответствующие точки безубыточности. Каждый маркетинг-микс (комплекс маркетинга) представляет собой один из полюсов маркетинговой стратегии. Они различаются не только значениями точки безубыточности, но и чувствительностью целевого рынка к каждому элементу маркетинга-микс:
Таблица 3.1
Минимальный объем продаж как функция маркетинга - микс
№ вариант микс |
Предел цена (P) $ |
Расход на рекламу (S) тыс. $ |
Сбытовые издержки (V) тыс. $ |
Точка безубыточности (Qn) (един. Тов) |
|
Микс № 1 |
16 |
10 |
10 |
9667 |
|
Микс № 2 |
16 |
10 |
50 |
16,333 |
|
Микс № 3 |
16 |
50 |
10 |
16,333 |
|
Микс № 4 |
16 |
50 |
50 |
23,000 |
|
Микс № 5 |
24 |
10 |
10 |
4143 |
|
Микс № 6 |
24 |
10 |
50 |
7000 |
|
Микс № 7 |
24 |
50 |
10 |
7000 |
|
Микс № 8 |
24 |
50 |
50 |
9857 |
Например, микс 1 представляет собой распространенную стратегию установления низкой цены и экономии на продвижении. Такая стратегия применима, если потребители очень чувствительны к цене, располагают достаточной информацией о существующих на рынке торговых марках и не реагируют на психологические приемы.
Микс 4 - это стратегия низкой цены и активного продвижения. Ценовая политика здесь та же, что и в случае микса 1, только она подкреплена массированной рекламой и стимулированием сбыта. Фирма оказывает максимальное маркетинговое давление, что теоретически должно обеспечить большой объем продаж. Однако и безубыточный уровень в этом случае заметно выше. При такой стратегии фирма создает высокие барьеры входа на рынок.
Микс 5 предполагает высокую цену и небольшие затраты на продвижение и обычно применяется, когда рыночная конъюнктура благоприятствует продавцам. В такой ситуации фирма максимизирует свою краткосрочную прибыль, так как точка безубыточности очень низка (4143 единицы товара) Данная программа предполагает, что потребители нечувствительны к цен и что репутация бренда достаточно высока и говорит сама за себя, т.е. нуждается в дополнительной рекламе. Такая стратегия не создает барьере для конкурентов, которых также привлекают высокие рыночные цены и отсутствие больших расходов на коммуникации.
Микс 8 говорит о том, что фирма активно продвигает свой товар и устанавливает на него высокую цену; данная стратегия чаще всего применяется на рынке, где потребители чувствительны к рекламе, учитывающей психологический момент, и качеству. Интересно, что точка безубыточности в этом случае примерно соответствует миксам 1и 8. Однако ввиду повышенной цены; и больших расходов на продвижение микс 8 обещает большие прибыли (или убытки) в случае отклонения от точки безубыточности в ту или иную сторону. .
Остальные миксы (2,3,6 и 7) представляют собой вариации на те же темы с той лишь разницей, что они позволяют сопоставить эффективность рекламы и стимулирования сбыта. В этих случаях мы имеем дело с коммуникационными стратегиями вталкивания и втягивания. Следует отметить, что хотя варьирование бюджетов на рекламу и стимулирование влияет на итоговый объем продаж, это никак не отражается на точке безубыточности.
С планированием маркетинга тесно связана разработка бюджета маркетинга, в котором представлены все статьи доходов и затрат на маркетинг.
При разработке маркетинговой программы, мы предлагаем ОАО "Tanga Cement Company Limited", использовать альтернативные маркетинговые программы с помощью точки безубыточности, которые зависят от различных комбинаций переменных маркетинга-микс (табл.3.1). Для развития ОАО "Tanga Cement Company Limited" предлагаем выбрать (микс 5), который предполагает высокую цену и небольшие затраты на продвижение и рыночная конъюнктура благоприятствует продавцам. В такой ситуации фирма максимизирует свою краткосрочную прибыль, так как точка безубыточности очень низка. Данная программа предполагает, что потребители нечувствительны к цене и что репутация бренда достаточно высока и нуждается в дополнительной рекламе. Такая стратегия не создает барьер для конкурентов, которых также привлекают высокие рыночные цены и отсутствие больших расходов на коммуникации.
Экономическая оценка программы маркетинга.
С планированием маркетинга тесно связана разработка бюджета маркетинга, в котором представлены все статьи доходов и затрат на маркетинг. Начальной точкой для разработки бюджета маркетинга является формирование целей и стратегий маркетинга. Составление бюджета маркетинга помогает правильно расставить приоритеты между целями и стратегиями маркетинговой деятельности, принять решения в области распределения ресурсов, осуществить эффективный контроль.
Для того, чтобы обеспечить выход на заданный уровень сбыта и достижения целей предприятия, необходима разработка бюджета маркетинга и оценка его эффективности. Данная программа маркетинга по производству и реализации цементных продукции ОАО “Tanga Cеment Company Limeted" рассчитана на предстоящий год.
У каждого предприятия цель одна - получение прибыли. Задачи могут быть различны. Задачами ОАО “Tanga Cеment Company Limited" являются: увеличение прибыли, увеличение объемов продаж, повышение конкурентоспособности цементных продукции, выход на зарубежные рынки. Таким образом, главной стратегией предприятия является на предстоящий год стратегия концентрированного маркетинга и проработка экспортной стратегии.
Затраты на осуществление элементов маркетинга, представляемых затем в бюджет маркетинга, выводятся из детального маркетингового плана. Для специфики работы ОАО “Tanga Cement Company Limeted" наиболее подходящим является метод планирования бюджета на основе показателей целевой прибыли. Схема на основе данного метода планирования по ОАО “Tanga Cement Company Limeted" представлена в таблице 3.2
Таблица 3.2
Планирование целевой прибыли
| № | Этапы планирования | един. измерения | Оценочный результат |
| 1 | Прогноз общего объема рынка | млн. тонн. |
3,9 |
| 2 | Прогноз доли рынка фирмы | в% | 43 |
| 3 | Прогноз объема продаж | млн. тонн. | 1,677 |
| 4 | Установление продажной цены (средняя цена за тонн). |
$тонн. |
233 |
| 5 | Расчет суммы поступлений от продаж | тыс. $ | 391741 |
| 6 | Расчет (прогноз) суммы переменных издержек | $тонн. | 155 |
7 |
Расчет суммы валовой прибыли, за счет которой покрываются постоянные издержки, затраты на проведение маркетинга и извлекается доход | тыс. $ |
130806 |
| 8 | Расчет суммы постоянные издержки | тыс. $ | 68913,78 |
| 9 | Расчет части валовой прибыли для покрытия расходов на маркетинг и извлечения дохода |
тыс. $ |
61892,22 |
| 10 | Расчет (прогноз) суммы целевой прибыли | тыс. $ | 40229,94 |
| 11 | Расчет суммы возможных затрат на маркетинг | тыс. $ | 21662,28 |
12 |
Разбивка бюджета на маркетинг: | ||
| Реклама (61%) | тыс. $ | 13213,99 | |
| Стимулирование сбыта (33%) | тыс. $ | 7148,55 | |
| Маркетинговые исследования (6%). | тыс. $ | 1299,74 |
Этап 1. Планирования целевой прибыль формируется путем сопоставления темпов роста рынка в настоящее время (22%) с объемом рынка в текущем году (2009г., годовой - 3,2 млн. тонн). Исходя из этого, расчетный объем рынка должен составить 3,9 млн. тонн в 2010г.
Этап 2. ОАО “Tanga Cement Company Limeted" должно не только сохранить свою долю рынка (40%), но и планирует увеличить ее в конкурентной борьбе на 3% (увеличение может произойти только после начала проведения плана маркетинга, поэтому увеличения можно ожидать после принятия уже первых мер - особенно рекламы, рост ожидается уже начала в 2010г).
Этап 3. Прогнозируется объем продаж на предстоящий год. Если общий объем рынка 3,9 млн. тонн спрос на цемент за год в Танзании, ОАО “Tanga Cement Company Limited" при завоевании и удержании планируемой доли рынка (43%) расчетный объем ее продаж составит 1,677 млн. тонн.
Этап 4. Так как цена каждого изделия ОАО “Tanga Cement Company Limited" уникальна (разная) в силу причин, перечисленных выше, то для расчета цены за тонн необходим расчет средней цены. Учитывая, что повышения цен не будет, а если и будет, то незначительное (цены не должны быть выше цен конкурентов), а также цены изделий, колеблющихся 8,5 $ до 14,5-14,8$. за 50кг цмемет и частоту продаж тех или иных моделей по данным ценам, можно сказать, что средняя цена, по которой будут продаваться цемент, составляет примерно 233 $. за тонн.
Этап 5. Теперь предприятие в состоянии рассчитать сумму поступлений предстоящего года - 391741тыс. $. Данная цифра получается умножением показателя расчетного объема продаж (1,677млн. тонн) на среднюю цену за 1 тонн (233 $).
Этап 6. ОАО “Tanga Cement Company Limited" рассчитывает, что сумма переменных издержек на единицу тонн цемент составит 155 $. Эта цифра слагается из затрат на материалы и другие расходы.
Этап 7. Вычитая сумму переменных издержек (155 $) из продажной цены изделия (233 $) и, умножая разность на расчетный показатель объема продаж (1,677 млн. тонн), можно дать прогноз валовой прибыли, за счет которой будут покрывать постоянные издержки и издержки на проведение маркетинга, и получать доход. Валовая прибыль составит 130806 тыс. $
Этап 8. Постоянные издержки рассчитываются умножением постоянных прогноз затрат на коммунальные и административно-управленческие расходы (примерно в размере 41,34$. /тонн) на 1,677 млн. тонн, что дает цифру равно 68913,78 тыс. $.
Этап 9. Валовая прибыль уже рассчитана в размере 130806 тыс. $ (см.