Паблік рілейшенз як інструмент маркетингу у діяльності комерційного банку на прикладі АКБ "Правекс-Банк"
Крім цього ефективність зусиль по зв’язках з громадськістю значною мірою залежить від того, наскільки добре вони узгоджені з іншими видами маркетингових комунікацій. Public Relations охоплюють практично всі напрями маркетингових комунікацій і можуть виконувати безліч функцій.
Існує 7 основних напрямів діяльності по зв’язках з громадськістю:
1. Відносини із ЗМІ, або пабліситі. Співробітники служби PR встановлюють особисті взаємини із засобами інформації, яки освітлюють ситуацію в якійсь галузі або компанії, і надають інформацію у вигляді сюжетних ідей, прес-релізів і інших адресованих публіці матеріалів.
2. Корпоративні відносини. Піднімають питання загальної репутації компанії, її іміджу в очах різних зацікавлених сторін і її реакції на проблеми, які можуть вплинути на успіхи компанії. Сюди ж відносяться і корпоративна реклама, і консультації по іміджу для керівників компанії.
3. Управління в кризових ситуаціях або кризис-менеджмент. Процес управління комунікаціями у разі кризи або катастроф, стихійних лих, невдач в менеджменті і ін.
4. Відносини з персоналом. Це внутрішні комунікації компанії з своїми співробітниками. У їх основі лежать програми мотивації співробітників до виконання своєї роботи найкращим чином.
5. Відносини у фінансовій сфері. Робота з фінансовим співтовариством, що включає взаємодію з державними фінансовими органами, а також відносини з інвесторами, фондовими брокерами і фінансовою пресою.
6. Відносини з владними структурами і місцевим населенням. Побудова взаємин з державою і урядом і тісна співпраця з федеральними, регіональними, окружними і місцевими органами влади. У цю сферу входить і лобіювання. Відносини з місцевим населенням припускають підтримку позитивних зв’язків з місцевим співтовариством. Це різні заходи на місцевому рівні, спонсорство, вирішення екологічних проблем.
7. Товарна пропаганда. Це спеціальні програми Public Relations, направлені на досягнення позитивної популярності просувних фірмою товарів. Товарна пропаганда украй важлива при висновку на ринок нового товару. Фахівці з товарної пропаганди щільно співробітничають з відділом маркетингу в питаннях розробки дизайну продукту і його стратегічного позиціонування на ринку, а також тісно взаємодіють з рекламною командою і іншими фахівцями з маркетингових комунікацій, наприклад, з відділів прямого маркетингу і стимулювання продажів.
1.4.2 Філософія Public Relations
1.4.2.1 Теорія спілкування
У філософії Public Relations велике значення надається необхідності двосторонніх відносин. Ця необхідність признається достатньо широко, але як її досягти? Недолік спілкування породжує безліч випадків нерозуміння, і тому поліпшення каналів спілкування, розробка нових способів створення двостороннього потоку інформації і розуміння є головним завданням будь-якої програми PR. Це вельми непросто унаслідок крайньої складності механізму спілкування навіть за наявності сильного прагнення налагодити його.
Зараз Ви читаєте цей розділ дипломної роботи. Проте цілком імовірно, що сьогодні ви вже отримали (або ще отримаєте) безліч інших повідомлень, багато з яких й не прагнете отримувати. Можливо, багато з них Ви просто «викинете з голови», оскільки вони не представляють для Вас інтересу. Якусь з них пропустите мимо вух, оскільки Вам просто не вистачить часу приділити їм увагу; якусь «візьмете на замітку». Інші ж пропустите тому, що у цей момент Ваша увага буде зайнята чимось іншим. Таким чином, увага кожної людини, що живе в сучасному «інформаційному» соціумі, є об’єктом запеклої конкуренції. І одне з основних місць в цій конкурентній боротьбі займає Public Relations. Перше завдання PR-комунікацій – привернути увагу цільовій громадськості. Друге завдання – стимулювати інтерес до змісту повідомлення. Третє завдання – сформувати потребу і намір діяти відповідно до цього повідомлення. І нарешті, четверте завдання – направляти дії тих, хто поводиться відповідно до цього повідомлення (Рис. 1.3).
Комунікація (принаймні, людська комунікація) – це те, що роблять люди. Сама по собі комунікація – це нонсенс. У комунікації немає ніяких чудес – за винятком того, що вкладають в неї люди, вступаючи один з одним в комунікаційні відносини. У повідомленні немає ніякого сенсу – за винятком того, який вкладають в нього люди. Таким чином, коли розглядаються комунікації, – по суті, вивчаються люди, що спілкуються один з одним і з своїми групами, організаціями і співтовариствами, впливаючи, один на одного, випробовуючи вплив з боку інших, інформуючи і отримуючи інформацію, навчаючи і навчаючись, розважаючи і будучи такими, що розважаються іншими – за допомогою певних знаків, які існують окремо від кожного з них. Щоб зрозуміти процес людської комунікації необхідно зрозуміти, як люди пов’язані один з одним. (Wilbur Schramm, «The Nature of Communication Between Humans», in The Process and Effects of Mass Communication, rev. ed., edited by Wilbur Schramm and Donald F. Roberts (Urbana: University of Illinois Press, 1971), 17).
1.4.2.2 Громадськість та її думка. Формування сприйняття навколишнього світу
Письменник Джеймс Рассел Лауелл (James Russell Lowell) ще в дев’ятнадцятому столітті сказав: «Тиск громадської думки подібний до атмосферного тиску. Його не можна побачити, проте на кожен квадратний дюйм вашого тіла тиснуть шістнадцять фунтів ваги». Слова Лауелла особливо справедливі в наші дні. Ніколи громадська думка не була могутнішою, фрагментованою, мінливою, безсоромно експлуатованою і такою, що маніпулює, ніж у наш час.
Творці перших теорій масових комунікацій відводили масовим комунікаціям роль інформування людей про події, людях та місцях недоступних їм для безпосереднього знайомства. Краще за інших це виразив Уолтер Ліппманн (Walter Lippmann), коли писав про «навколишній світ та його образи в наших головах». Він описавши так званий «Потрійний зв’язок» між сценою, де розгортається дія (що інтерпретується так, щоб вона включала людей, місця дії та весь діапазон можливих явищ), сприйняттям цієї сцени і реакціями, заснованими на цьому сприйнятті. Сторону цього трикутника, описану останньою, можна вважати завершеною, якщо реакції впливають на сцену, де розгортається дія. Місце мас-медіа в цій моделі – між сценою дії і сприйняттям аудиторії (Рис. 1.4) (Walter Lippmann, «The World Outside and the Pictures in Our Heads», chapter 1, Public Opinion (New York: Harcourt, Brace and Company, 1922).
Ліппманн указував, що більшість людей не мають безпосереднього доступу до більшої частини навколишнього нас світу: вони не можуть «поторкати його, побачити його, уявити його». Мас-медіа допомагають створити у себе в голові «достовірну картину» недоступного нам миру. Уявлення Ліппманна про вплив засобів масової інформації на сприйняття громадськості не тільки визначили область для вивчення дій масових комунікацій, але й сформували концептуальну основу для багато чого, що згодом стало Public Relations.
Громадська думка ставить «штамп» на основі деяких характеристик – стереотипів. Ліппман виділив декілька основних аспектів (згодом з’явилося багато інших градацій, які, проте, багато в чому слідували ідеям Ліппмана). По-перше, стереотипи завжди простіші, ніж реальність – складні характеристики стереотипи «укладають» в дві-три пропозиції. По-друге, люди набувають стереотипів (від знайомих, засобів масової інформації і ін.), а не формулюють їх самі на основі особистого досвіду. По-третє, всі стереотипи помилкові, більшою чи меншою мірою. Завжди приписують конкретній людині риси, якими він зобов’язаний володіти лише із-за своєї приналежності до певної групи. По-четверте, стереотипи дуже живучі. Навіть якщо люди переконуються в тому, що стереотип не відповідає дійсності, вони схильні не відмовитися від нього, а стверджувати, що виключення лише підтверджує правило.
1.4.3 Відмінність банківського PR від PR в інших областях підприємництва
Відмінність банківського PR від PR в інших областях обумовлена специфікою самої банківської послуги.
Банківська послуга, з одного боку, – дуже складна і раціональна річ, щоб рішення про їх «придбання» ухвалювалося під впливом рекламного образу, а з іншого боку, обчислення і порівняння їх «дійсної споживчої вартості» набагато легші, ніж для кави або турпоїздок.
На думку фахівців, професійне здійснення зв’язків з громадськістю у фінансовій сфері – заняття непросте, зв’язане із застосуванням науки про суспільство і додаючи першорядне значення поєднанню інтересів суспільства і фінансових структур, аналізу тенденцій, прогнозування, розробки програм дії.
За визначенням, банківський бізнес відноситься до складного типу послуг, і без розуміння його основ та закономірностей фахівець із зв’язків з громадськістю цілком здатний нанести банку збиток. У цьому – відмінність фінансового PR від багатьох інших сфер.
Банки виробляють специфічний товар у вигляді послуг, що не мають натурально-матеріального виразу. Банківські послуги стандартні для масового споживача, їх гамма однакова, і в умовах розвиненої ринкової економіки існує насичена дистриб’юторська мережа. Очевидно, що такі елементи комплексу маркетингу як ціна та розподіл не грають значної ролі в комплексі банківського маркетингу при просуванні масових послуг населенню.
У фінансово-банківській сфері просування конкретних послуг здійснюється на тлі домінування просування марки банку. Брендова реклама безпосередньо не пов’язана з просуванням банківських послуг на ринку, вона створює банку імідж як солідному економічному інституту.
1.4.4 Відмінність банківського PR від прямої реклами
Реклама здатна забезпечити постійну присутність назви банку в свідомості потенційних клієнтів та інформувати про послуги банку, але навряд чи щось понад це.
Переконати громадськість в надійності банку, в наявності високопрофесійної кадрової команди та грамотному менеджменті, засобами реклами практично неможливо. Тут дієві тільки словесні аргументи, тобто тексти, що публікуються або трансльовані в першу чергу через ЗМІ. ЗМІ грають центральну роль у всій системі діяльності «Паблік Рілейшенз», оскільки вони володіють максимальним вражаючим ефектом і додають інформації (при кваліфікованій роботі журналістів) деякий статус об’єктивності.
Основні відмінності PR від комерційної реклами в банківській сфері можна сформулювати таким чином:
Різна структура й мета звернення до клієнтів. У рекламному обігу першорядне значення приділяється послузі, її перевагам, а споживачеві безпосередньо пропонується придбати цю послугу. На відміну від рекламного звернення, PR властива техніка комунікації через подію, співпадаюча багато в чому з канонами журналістики, коли цій події приділяється максимум суспільної уваги, а послуга, назва банку, марка можуть фігурувати лише у зв’язку з цим подією.
Комерційна реклама жорстко залежить від динаміки просування банківських послуг, і, її дія, таким чином, обумовлена товарною політикою і носить тимчасовий характер. Метою комерційної реклами є реальні і потенційні споживачі, а метою PR можуть бути найрізноманітніші аудиторії.
Комерційна реклама орієнтована на створення комунікацій із споживачем, тоді як PR орієнтований на створення довгострокових соціальних зв’язків з певними аудиторіями. Реклама працює з купівельними мотивами поведінки споживачів, PR працює зі всім сектором громадської думки.
Різний період дії. Комерційна реклама розрахована на відповідну реакцію споживачів в короткостроковому періоді, а PR розрахований на довгостроковий період.
Різний спектр реклами. Реклама – це економічний спектр, а PR це соціальний, політичний та культурний спектр.
Ключовим моментом для заходів у сфері PR є створення, закріплення та управління іміджем послуги та бренду банку в свідомості масової аудиторії.
Основна мета PR – інтегрувати дії фінансової структури в соціальне життя і примусити пропускати ці дії через призму громадської думки.
2. Характеристика АКБ «Правекс-банк» та його місце на фінансовому ринку України
2.1 Інформація про підприємство
| Повна назва | Акціонерний Комерційний Банк «Правeкс-Банк», Харківський філіал | |
| МФО | 350493 | |
| ЕДРПОУ | 22683815 | |
| Поштова адреса | Україна, 61072, м. Харків, вул. Пушкінська, 58 | |
| Телефон | ||
| E-mail адрес | bank@pravex | |
| URL сайта | pravex/ |
Акціонерний комерційний банк «Правекс-банк» створений за рішенням засновницької конференції акціонерів 29 грудня 1992 року. Входить в п’ятірку найбільших комерційних банків-членів Київського Банківського Союзу і в п’ятірку банків, яким найбільше довіряють українці. Обслуговує більше 45 000 юридичних і більше 500 000 фізичних осіб. У структурі банку 400 філіалів і відділень, що працюють у всіх регіонах України.
Банк є акціонерним товариством відкритого типу, має самостійний баланс, зареєстрований фірмовий знак, печатку з найменуванням та фірмовим знаком.
Головним стратегічним напрямом розвитку «Правекс-банк» у є забезпечення його діяльності як багатофункціонального фінансового інституту, який пропонує повний спектр банківських послуг як роздрібному, так і корпоративному клієнтові. «Правекс-банк» пройшов шлях суспільного визнання, яке дозволило бренду «Правекс» стати символом надійності і довіри. Сьогодні концерн «Правекс» – це десятки фірм різних сфер діяльності: торгівля газом і вугіллям, брокерська, страхова, інвестиційна і трастова фірми, ресторани, клуби, виставки-продажі автомобілів; охоронне підприємство «Безпека», широка мережа крупних магазинів «Аліна», «Правекс-пасаж», «Золото» і т.д., а також магазини з продажу меблі, автозапчастин та зброї.
У загальному рейтингу банків за даними Київського Банківського Союзу на 01.01.05 р. «Правекс-банк» займає:
1-е місце за обсягами реалізації банківських металів та за обсягами іпотечного кредитування;
2-е місце за обсягами споживчого кредитування;
3-е місце за обсягами кредитування на придбання автомобілів;
4-е місце за кількістю встановлених банкоматів і за обсягами емісії карток VISA і Master CARD;
5-е місце за розвитком регіональної мережі;
9-е місце за кількістю встановлених РОS-терміналів і за розміром депозитного портфеля фізичних осіб;
отримав нагороду Euromoney 2000 і 2003.
2.1.1 Етапи становлення АКБ «Правекс-банк»
| 29 грудня 1992 | Реєстрація АКБ « «Правекс-банк»» в Національному банку України. | |
| Квітень 1993 | Відкриті перші відділення банку на території Київської області. | |
| Травень 1994 | Банк став обслуговувати карти Visa, Eurocard/MasterCard, Diners Club і дорожні чеки Thomas Cook. | |
| Серпень 1994 | Введений в експлуатацію програмний комплекс «Клієнт-Банк». | |
| Лютий 1996 | Введена в експлуатацію електронна комунікаційна система Reuters – Dealing 2000. | |
| Липень 1996 | Отримана ліцензія №7 Національного банку України на право здійснення банківських операцій. | |
| Травень 1997 | Банк став членом Europay International Association. | |
| Вересень 1997 | Банк став повноправним членом Суспільства всесвітніх міжбанківських фінансових комунікацій (S.W.I.F.T.). | |
| Грудень 1997 | Розпочата емісія карт платіжної системи Eurocard/MasterCard (Mass, Gold і Cirrus/Maestro) з логотипом Правекс – БАНКУ. | |
| Вересень 1998 | Вперше в Україні почато проведення операцій з купівлі-продажу банківських металів. | |
| Листопад 1998 | Банк став Асоційованим членом Visa International Association. | |
| Листопад 1999 | Банк став агентом і почав проводити операції за системою грошових переказів Western Union. | |
| Травень 2000 | Розроблена і упроваджена внутрішньобанківська платіжна система. | |
| Липень 2000 | Банк отримав нагороду Euromoney Magazine по номінації «Best Domestic Bond House» як один із найкращих банків України. | |
| Серпень 2000 | Банк перейшов на цілодобове обслуговування клієнтів за системою «Клієнт – Банк». | |
| Грудень 2000 | Розпочато випуск і розповсюдження міжнародних доларових карт American Express. | |
| Червень 2001 | Банк став Принциповим членом Visa International Association. | |
| Серпень 2001 | Введена в експлуатацію система «Інтернет-Клиент – банк». | |
| Серпень 2002 | Введена в експлуатацію система миттєвих грошових переказів по Україні «Правекс-телеграф». | |
| Березень 2003 | Отримана єдина ліцензія на здійснення професійної діяльності на ринку цінних паперів. | |
| Серпень 2003 | Отримана еквайрінгова ліцензія платіжної системи American Express. | |
| Жовтень 2003 | Отримана принципова еквайрінгова ліцензія платіжної системи Visa International. | |
| Грудень 2003 | Отримано почесний сертифікат «Постійний банківський клієнт» від визнаного світового лідера в області технологічних рішень – компанії NCR. | |
| Грудень 2003 | Кредитно-інвестиційний портфель банку перевищив розмір 1 000 000 000 грн. | |
| Грудень 2003 | Присуджено титул «Банк з найкращими показниками розвитку в Україні» за версією журналу EUROMONEY | |
| Грудень 2003 | Присуджено почесний сертифікат «Кращий корпоративний проект 2003 року». | |
| Грудень 2004 | Прис.уджено почесний сертифікат «Корпоративна безпека. Захищений доступ в Інтернет». | |
| Серпень 2004 | «Правекс-банк» випустив першу карту MasterCard – Electronic. | |
| Листопад 2005 | «Правекс-банк» пройшов сертифікацію за стандартами моніторингу трансакцій банку-еквайєра Visa CEMEA. | |
| Листопад 2005 | «Правекс-банк» почав EMV-тестування банкоматів в рамках сертифікації з VISA. | |
| Грудень 2005 | «Правекс-банк» розширив асортимент миттєвих карткових продуктів, отримавши дозвіл на емісію карт Insant Issue: Visa Electron и Visa Business Electron. | |
| Грудень 2005 | «Правекс-банк» переміг в номінації «найефективніший бренд України». |
2.1.2 Статутний капітал банку та акціонери банку
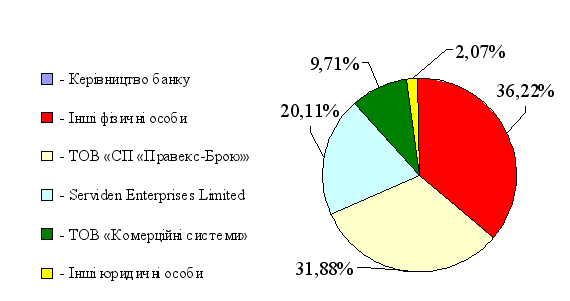
За станом на 01.01.2005 р. статутний капітал банку становить 108 960 000 гривень. Статутний капітал поділений на 107 460 000 штук простих іменних акцій та 1 500 000 штук іменних привілейованих акцій, номінальною вартістю 1 гривня кожна акція (Табл. 2.1, Рис. 2.1).
| Таблиця 2.1. | ||
| Статутний капітал банку та акціонери банку | ||
| Кількість акцій, тис. штук | Частка, % | |
| Фізичні особи, всього у тому числі: | 39 461 | 36,22% |
| – Керівництво банку | 0 | 0,00% |
| – Інші фізичні особи | 39 461 | 36,22% |
| Юридичні особи, всього у тому числі: | 69 499 | 63,78% |
| – ТОВ «СП «Правекс-Брок»» | 34 739 | 31,88% |
| – Serviden Enterprises Limited | 21 917 | 20,11% |
| – ТОВ «омерційні системи» | 10 585 | 9,71% |
| – Інші юридичні особи | 2 258 | 2,07% |
| Всього випущено акцій | 108 960 | 100,00% |
Відповідно до Статуту управління банком здійснюють:
Загальні Збори акціонерів банку;
Спостережна Рада банку;
Правління банку, яке очолює Голова Правління.
Загальні Збори акціонерів є вищим органом управління банку. Контроль над роботою Правління банку з поточним керуванням його діяльності здійснюється Спостережною Радою банку. Головою Спостережної Ради є Степан Чернівецький (з 23.05.06 р.).
До компетенції Спостережної Ради банку належить:
Призначення і звільнення Голови та членів Правління банку, директорів та головних бухгалтерів філій, представництв, а також керівника Служби внутрішнього аудиту банку;
Здійснення контролю за діяльністю Правління банку;
Визначення зовнішнього аудитора;
Встановлення порядку проведення ревізій та контролю за фінансово-господарською діяльністю банку;
Затвердження положень про Правління банку, Ревізійну Комісію, про цінні папери;
Погодження затверджень Головою Правління інших внутрішніх документів банку, визначення організаційної структури банку;
Прийняття рішень щодо покриття збитків;
Прийняття рішень щодо створення, реорганізації та ліквідації дочірніх підприємств, філій, відділень і представництв банку, затвердження їх статутів і положень, дозволів на здійснення операцій;
Затвердження умов оплати праці та матеріального стимулювання посадових осіб (керівників) банку, його філій, дочірніх підприємств і представництв;
Підготовка пропозицій щодо питань, які виносяться на Загальні Збори акціонерів банку;
Визначення головних умов кредитування юридичних та фізичних осіб;
Винесення рішень про притягнення до майнової відповідальності посадових осіб органів управління банку;
Вирішення питання про придбання банком акцій, що ним випускаються;
Визначення повноважень Голови Правління банку шляхом підписання Головою Спостережної Ради банку відповідної довіреності на ім’я Голови Правління;
Здійснення управління та контролю за діяльністю Служби внутрішнього аудиту (контролю) банку.
Правління банку є виконавчим органом, який здійснює управління поточною діяльністю банку, формування фондів, необхідних для статутної діяльності банку, та несе відповідальність за ефективність його роботи згідно з принципами та порядком, встановленими статутом банку, рішеннями Загальних Зборів акціонерів банку і Спостережної Ради банку.
Правління банку має право:
Встановлювати розміри процентних ставок за активними і пасивними операціями;
Встановлювати розмір комісійних винагород щодо послуг банку;
Визначати загальні умови і порядок підписання договорів, які укладаються банком, грошово-розрахункових документів і кореспонденції;
Розглядати і затверджувати звіти про роботу структурних підрозділів Банку;
Розглядати і вирішувати інші питання, винесені на розгляд Головою Правління банку, його заступниками, членами Правління;
Брати участь у Загальних Зборах з правом дорадчого голосу через своїх представників – Голову Правління чи іншого члена Правління.
Голова Правління банку керує всією діяльністю банку, несе персональну відповідальність за виконання покладених на банк завдань, розподіляє обов’язки між заступниками Голови, установлює ступінь їх відповідальності. З 04.02.05 р. Головою Правління є Наталя Зубрицька.
Служба внутрішнього контролю (Ревізійна комісія)
Служба внутрішнього контролю (Ревізійна комісія) створюється і діє для контролю над якістю здійснення і ефективністю фінансово-господарської діяльності, надійністю і повнотою фінансової і управлінської інформації і дотриманням в ході здійснення цієї діяльності законодавства, інших правових актів і внутрішніх процедур (політик) Банку. Головою Ревiзiйної комісії є Сергій Константинов (з 04.05.05 р.).
Служба внутрішнього контролю здійснює наступні функції:
Перевірка і оцінка ефективності системи внутрішнього контролю.
Перевірка повноти застосування і ефективності методології оцінки банківських ризиків і процедур управління банківськими ризиками (методик, програм, порядків і процедур здійснення банківських операцій і операцій управління банківськими ризиками).
Перевірка надійності функціонування системи внутрішнього контролю за використанням автоматизованих інформаційних систем, включаючи контроль цілісності баз даних і їх захисту від несанкціонованого доступу і (або) використання; наявність планів дій на випадок непередбачених обставин.
Перевірка достовірності, повноти, об’єктивності і своєчасності бухгалтерського обліку та звітності і їх тестування, а також надійності (включаючи достовірність, повноту і об’єктивність) і своєчасності збору і представлення інформації і звітності.
Перевірка достовірності, повноти, об’єктивності і своєчасності представлення інших відомостей відповідно до нормативних правових актів в органи державної влади і НБУ.
Оцінка економічної доцільності і ефективності операцій здійснюваних кредитною організацією.
Перевірка відповідності внутрішніх документів Банку нормативним правовим актам.
Перевірка процесів і процедур внутрішнього контролю.
Перевірка систем, створених в цілях дотримання правових вимог, професійних кодексів поведінки.
Оцінка діяльності відділу адміністративно-кадрової роботи Банку.
Інші питання, передбачені внутрішніми документами Банку.
2.1.4 Управління ризиками
Значимість управління ризиком як виду діяльності, полягає в можливості, по-перше, прогнозувати певною мірою настання ризикової події, по-друге, завчасно приймати необхідні заходи для зниження розміру можливих несприятливих наслідків. Суть ризику, що виражається в можливості здійснення кількісної оцінки вірогідності настання несприятливої події, визначає необхідність розробки механізмів зниження негативного ефекту прогнозованого розвитку подій. Знання потенційних погроз і міри їх значимості дозволяє здійснювати управління ризиком.
АКБ «Правекс-банк» у своїй діяльності активно застосовує сучасні методики з управління ризиками: кредитним, відсотковим, валютним, операційним, ліквідності, стратегічним, репутації та достатності капіталу. Управління ризиками розглядається як важлива складова комплексного управління діяльності банку. Для цього при проведенні кожної значної за обсягом операції досліджується її вплив не тільки на окремі ризики, що виникають у разі її проведення, а й на всі сторони діяльності банку, а саме: на структуру активів і пасивів, фінансовий результат, рентабельність роботи банку, якість активів, дотримання вимог НБУ, досвід світової практики.
Органи управління ризиками
Відповідальність за реалізацію політики управління кредитним ризиком несе Кредитний Відділ, Відділи по зв’язкам з клієнтами філіалів Банку та Відділ з управління активами і пасивами.
Відповідальність за реалізацію політики управління ризиком капіталу, валютним ризиком, процентним ризиком і ризиком ліквідності несе Лімітний комітет, Відділ інвестицій та Відділ фінансового моніторингу і валютного контролю.
Відповідальність за реалізацію політики управління операційним ризиком несе Відділ внутрішньобанківських операцій, Відділ інформаційних та комп’ютерних технологій.
Відділ інформаційних та комп’ютерних технологій забезпечує підтримку інформаційної системи для збору та аналізу інформації з управління ризиками.
Лімітний комітет, Відділ внутрішньобанківських операцій, Відділ координації роботи з клієнтами Банку координують збір інформації по всіх підрозділах Банку і надають точні і своєчасні данні, необхідні для ефективного управління ризиками.
Щомісячно на засіданні комітету з управління активами та пасивами здійснюється аналіз ресурсної бази за попередній місяць з урахуванням змін відсоткових ставок, проводиться оцінка поточного стану балансу. Одночасно визначається стратегія управління активами і пасивами на наступний місяць.
2.1.5 Платоспроможність банку
Регулювання ризиків щодо розміщення і залучення фінансових ресурсів здійснюється шляхом щоденного (щодекадного) контролю фактичних значень спеціальних розрахункових показників і їх відповідності встановленим нормативним значенням (постанова Правління НБУ від 28.08.2001 №368 зі змінами).
Розрахунок обов’язкових економічних нормативів здійснюється в банку щоденно у відповідності з нормативними документами Національного банку України.
Розмір регулятивного капіталу банку за станом на 01.01.05 р. року становить 178 062 000 грн., що перевищує нормативне значення майже у 5 разів.
Фактичні показники нормативів ліквідності перевищують нормативні значення більше ніж у 2 рази. Це свідчить про достатню ліквідність і здатність банку забезпечити виконання прийнятих зобов’язань.
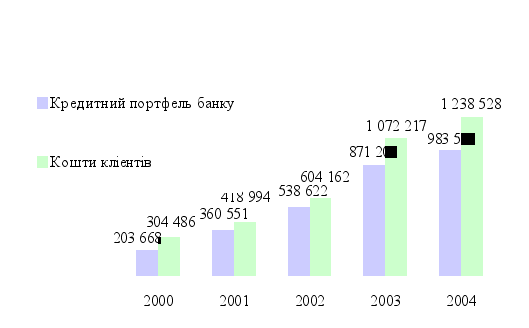
Підтвердженням цього є така інформація щодо ключових індикаторів (показників) діяльності «Правекс-банку» за 2000–2004 рр. (Табл. 2.3):
Таблиця 2.3. Ключові індикаторі (показники) діяльності АКБ « «Правекс-банк»»за 2000–2004 рр., тис. грн.
| 2000 | 2001 | 2002 | 2003 | 2004 | |
| Чисті активи | 557 129 | 755 244 | 965 496 | 1 655 874 | 1 640 890 |
| Кредитний портфель банку | 203 668 | 360 551 | 538 622 | 871 206 | 983 510 |
| Кошти клієнтів | 304 486 | 418 994 | 604 162 | 1 072 217 | 1 238 528 |
| Регулятивний капітал | 117 847 | 124 479 | 127 750 | 128 959 | 178 062 |
| Доходи | 110 665 | 124 385 | 156 997 | 210 024 | 299 738 |
Динаміка
кредитного
портфелю та
залучення
коштів клієнтів
за 2000–2004 рр. показана
на Рис. 2.2.
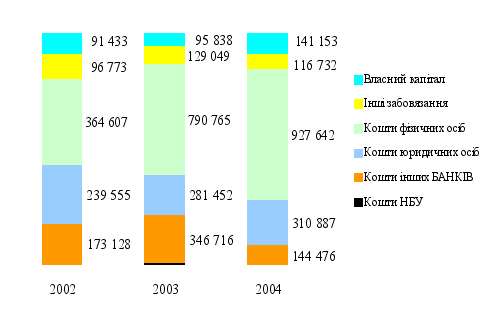
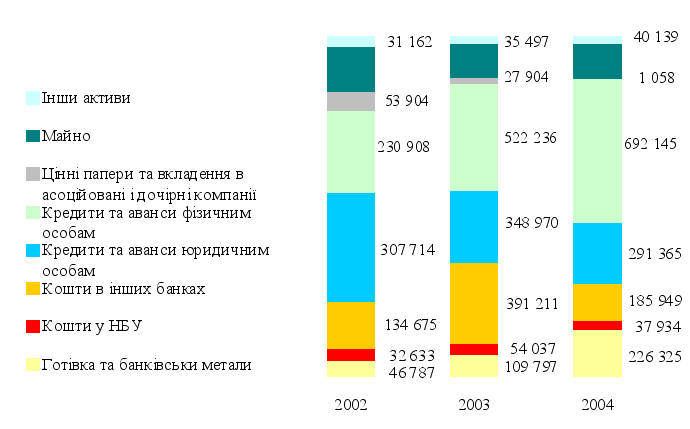
Динаміка і структура пасивів та активів АКБ «Правекс-банк» за 2002–2004 рр. приведена у табл. 2.4, 2.5 та рис. 2.3, 2.4.
Таблиця 2.4. Динаміка і структура пасивів АКБ «Правекс-банк» за 2002–2004 рр.
| 2002 | 2003 | 2004 | |||
| Тис. грн. | тис. грн. | тис. грн. | Структура, % | Темп росту, % | |
| Кошти НБУ | 0 | 12 054 | 0 | 0 | -100,00 |
| Кошти інших БАНКІВ | 173 128 | 346 716 | 144 476 | 8,80 | -58,33 |
| Кошти юридичних осіб | 239 555 | 281 452 | 310 887 | 18,95 | 10,46 |
| Кошти до запитання | 210 745 | 236 390 | 282 463 | 17,21 | 19,49 |
| Строкові депозити | 28 810 | 45 062 | 28 424 | 1,73 | -36,92 |
| Кошти фізичних осіб | 364 607 | 790 765 | 927 642 | 56,53 | 17,31 |
| Кошти до запитання | 71 086 | 100 581 | 96 445 | 5,88 | -4,11 |
| Строкові депозити | 293 521 | 690 184 | 831 197 | 50,66 | 20,43 |
| Інші зобов’язання | 96 773 | 129 049 | 116 732 | 7,11 | -9,54 |
| Власний капітал | 91 433 | 95 838 | 141 153 | 8,60 | 47,28 |
| Чисті пасиви | 965 496 | 1 655 874 | 1 640 890 | 100,00 | -0,90 |
Таблиця 2.5. Динаміка і структура активів АКБ «Правекс-банк» за 2002–2004 рр.
| 2002 | 2003 | 2004 | |||
| тис. грн. | Тис. грн. | тис. грн. | Структура, % | Темп росту, % | |
| Готівка та банківські метали | 46 787 | 109 797 | 226 325 | 13,79 | 106,13 |
| Кошти у НБУ | 32 633 | 54 037 | 37 934 | 2,31 | -29,80 |
| Кошти в інших банках | 134 675 | 391 211 | 185 949 | 11,33 | -52,47 |
| Кредити та аванси юридичним особам | 307 714 | 348 970 | 291 365 | 17,76 | -16,51 |
| Кредити та аванси фізичним особам | 230 908 | 522 236 | 692 145 | 42,18 | 32,53 |
| Цінні папери та вкладення в асоційовані і дочірні компанії | 53 904 | 27 904 | 1 058 | 0,06 | -96,21 |
| Майно | 127 713 | 166 222 | 165 975 | 10,11 | -0,15 |
| Інші активи | 31 162 | 35 497 | 40 139 | 2,45 | 13,08 |
| Чисті активи | 965 496 | 1 655 874 | 1 640 890 | 100,00 | -0,90 |
У звітному 2004 році в загальних пасивах «Правекс-банку» частка власного капіталу становила 8,6% (141 153 000 грн.), а зобов’язання розподілились між фінансовими ресурсами, які залучені в інших банках (8,8% або 144 476 000 грн.), коштами юридичних осіб (18,9% або 310 887 000 грн.) та коштами фізичних осіб (56,5% або 927 642 000 грн.). Основним джерелом залучення ресурсів від клієнтів є строкові депозити населення, частка яких в загальних пасивах становить 50,75%, та кошти до запитання юридичних осіб (їх питома вага 17,2%), Протягом 2004 року випереджаючими темпами в ресурсній базі банку зростали кошти фізичних осіб (зростання в 1,2 рази).
Щодо динаміки і структури активів у 2004 році БАНК продовжував дотримуватися напрямку розміщення фінансових ресурсів на ринку кредитування клієнтів, особливо зосередившись на кредитуванні фізичних осіб. Кредити фізичних осіб зросли у 1,3 рази і становили 42,2% (692 145 000 грн.) всіх активів. Крім цього, значна питома вага належить кредитам, наданим іншим банкам (11,3% або 185 949 000 грн.) та юридичним особам (17,8% або 291 365 000 грн.). Майно банку в структурі активів становить 10,1% (165 975 000 грн.).
2.1.6 Кореспондентська мережа
Динамічне розширення кореспондентської мережі, вдосконалення відносин з банками-кореспондентами, оптимізація системи коррахунків надали можливість «Правекс-банк» У значно збільшити кількість своїх контрагентів в Україні і в країнах близького зарубіжжя.
До числа банків-кореспондентів «Правекс-банк» У входять (Табл. 2.6):
Таблиця 2.6. Основні банки – кореспонденти АКБ «Правекс-банк»
| Валюта | БАНК | Місто, країна |
| USD | Deutsche Bank Trust Company Americas | New York, USA |
| USD | American Express Bank | New York, USA |
| USD/EUR/GBR/CHF | Commerzbank AG | Frankfurt/Main, Germany |
| USD/EUR | Deutsche BANK AG | Frankfurt/Main, Germany |
| USD/EUR | HSBC BANK Pic | London, United Kingdom |
| USD/EUR/RUB | Ощадний Банк Російської Федерації | Москва, Росія |
| USD/EUR/RUB | Віп – БАНК | Москва, Росія |
| RUB | Собінбанк | Москва, Росія |
| RUB | Альфа – Банк | Москва, Росія |
| BYR | Пріорбанк | Мінськ, Білорусь |
| XAU/XAG/XPT/XPD | Credit Suisse | Zurich, Switzerland |
Розвинена кореспондентська мережа дозволяє «Правекс-банк» У максимально швидко, ефективно і дешево обслуговувати своїх клієнтів. Крім того, при необхідності «Правекс-банк» оперативно встановлює кореспондентські відносини з банками, що беруть участь у розрахунках між клієнтами «Правекс-банк» У і їх партнерами.
2.1.7 Сегменти контрагентів АКБ «Правекс-банк»
АКБ «Правекс-банк» здійснює свою діяльність у взаємозв’язку із контрагентами різних секторів економіки – банками, небанківськими установами, серед яких треба виділити домашні господарства (фізичні особи), суб’єкти підприємницької діяльності (підприємства та організації різних форм власності), а також державні установи й організації.
За станом на 01.01.04 р. і 01.01.05 р. розміщення та залучення коштів за сегментами контрагентів АКБ «Правекс-банк» має наступну структуру (Табл. 2.7):
Таблиця 2.7. Розміщення та залучення коштів за сегментами контрагентів АКБ «Правекс-банк»
| Найменування | Сума, тис. грн. | Питома вага | ||
| 2004 | 2003 | 2004 | 2003 | |
| Активи | 37 934 | 54 037 | 0,03 | 0,04 |
| Кошти у Національному банку України | ||||
| Кошти в інших банківських установах | 185 949 | 391 211 | 0,15 | 0,30 |
| Кредити та аванси суб’єктам господарської діяльності | 296 257 | 348 970 | 0,25 | 0,26 |
| Кредити та аванси фізичним особам | 687 253 | 522 236 | 0,57 | 0,40 |
| Вкладення в асоційовані компанії | 0 | 2 850 | 0,00 | 0,00 |
| Разом розміщено по контрагентах | 1 207 393 | 1 319 304 | 1,00 | 1,00 |
| Зобов’язання | 0 | 12 054 | 0,00 | 0,01 |
| Кошти Національному банку України | ||||
| Заборгованість перед іншими банківськими установами | 144 476 | 346 716 | 0,10 | 0,24 |
| Кошти бюджету і позабюджетних фондів | 668 | 425 | 0,00 | 0,00 |
| Кошти суб’єктів господарської діяльності | 310 219 | 281 027 | 0,22 | 0,20 |
| Кошти фізичних осіб | 927 641 | 790 767 | 0,67 | 0,55 |
| Разом залучено від контрагентів | 1 383 004 | 1 430 989 | 1,00 | 1,00 |
2.2 Спеціалізація АКБ «Правекс-банк»
Відповідно до Банківської Ліцензії №7 НБУ від 3 грудня 2001 року АКБ «Правекс-банк» одержав право здійснювати усі види банківських операцій, що підлягають ліцензуванню в Україні, серед яких:
приймання вкладів (депозитів) від юридичних і фізичних осіб;
відкриття та ведення поточних рахунків клієнтів і банків-кореспондентів, у тому числі переказ грошових коштів з цих рахунків за допомогою платіжних інструментів та зарахування коштів на них;
розміщення залучених коштів від свого імені, на власних умовах та на власний ризик;
надання гарантій та інших