Паблік рілейшенз як інструмент маркетингу у діяльності комерційного банку на прикладі АКБ "Правекс-Банк"
придбання права вимоги на виконання зобов’язань у грошовій формі за товари чи надані послуги, приймаючи на себе ризик виконання таких вимог та прийом платежів (факторинг);
лізинг; послуги з відповідального зберігання та надання в оренду сейфів для зберігання цінностей та документів;
випуск, купівлю, продаж і обслуговування чеків, векселів та інших оборотних платіжних інструментів;
випуск банківських платіжних карток і здійснення операцій з використанням цих карток;
надання консультаційних та інформаційних послуг щодо банківських операцій.
Крім того, згідно з Дозволом №7–1 НБУ від 3 грудня 2001 року АКБ «Правекс-банк» одержав право здійснювати такі операції й угоди:
Операції з валютними цінностями:
неторговельні операції з валютними цінностями;
ведення рахунків клієнтів (резидентів та нерезидентів) в іноземній валюті та в грошовій одиниці України;
ведення кореспондентських рахунків банків (резидентів і нерезидентів) в іноземній валюті;
відкриття кореспондентських рахунків у банках (нерезидентах) в іноземній валюті та здійснення операцій за ними;
залучення та розміщення іноземної валюти на валютному ринку України;
залучення та розміщення іноземної валюти на міжнародних ринках;
операції з банківськими металами на валютному ринку України;
операції з банківськими металами на міжнародних ринках;
інші операції з валютними цінностями на міжнародних ринках.
Емісія власних цінних паперів.
Організація купівлі та продажу цінних паперів за дорученням клієнтів.
Здійснення операцій на ринку цінних паперів від свого імені (включаючи андеррайтинг).
Здійснення інвестицій у статутні фонди та акції інших юридичних осіб.
Перевезення валютних цінностей та інкасація коштів.
Операції за дорученням клієнтів або від свого імені:
з інструментами грошового ринку;
з інструментами, що базуються на обмінних курсах та відсотках;
з фінансовими ф’ючерсами та опціонами.
Довірче управління коштами та цінними паперами за договорами з юридичними та фізичними особами.
Депозитарна діяльність зберігача цінних паперів.
Діяльність з ведення реєстрів власників іменних цінних паперів.
Крім того, АКБ «Правекс-банк» здійснює усі види операцій на фондовому ринку, зокрема: діяльність з випуску і обігу цінних паперів, депозитарної діяльності зберігача цінних паперів, ведення реєстру власників іменних цінних паперів.
2.2.1 Депозитні операції
До депозитних операцій «Правекс-банк» у відносяться:
залучення грошових коштів фізичних та юридичних осіб у національній та іноземній валюті на термінові депозитні внески;
залучення грошових коштів фізичних та юридичних осіб-нерезидентів у національній та іноземній валюті на термінові депозитні внески.
3 січня 2004 року «Правекс-банк» запропонував населенню новий вид вкладу – в іноземній валюті на термін 9 місяців, а з грудня 2004 року – додатково два нові види вкладів:
у національній валюті на термін 24 місяці,
в іноземній валюті на термін 2 місяці.
Динаміка депозитних операцій АКБ «Правекс-банк» за 2002–2004 рр. представлена на Рис. 2.5:
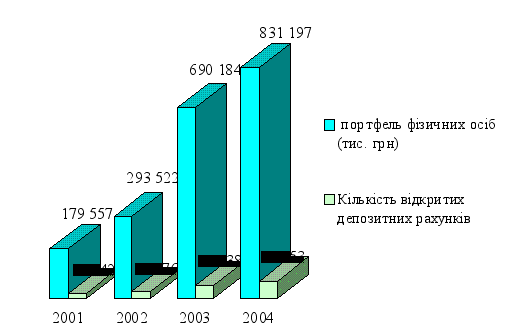
2.2.2 Кредитування
Кредитування є одним із пріоритетних і прибуткових напрямків діяльності банку. Доходи від кредитних операцій у 2004 році становили 168 580 000 грн. або 56,2% від усіх доходів банку.
В 2004 році продовжувалося створення нових кредитних продуктів, що сприяло розширенню сфери кредитування. За рахунок цього кредитний портфель банку в 2004 р. збільшився в 1,14 рази або в абсолютних цифрах на 127 170 000 грн. і становить 1 028 540 000 грн.
При цьому відсоткові ставки за кредитами «Правекс-банк» у залишалися одними із найнижчих на ринку кредитних послуг України.
Також слід зазначити, що «Правекс-банк» посідає одне з лідируючих місць на банківському ринку України з кредитування фізичних осіб, що становить 67,3% від кредитів у загальному кредитному портфелі банку.
У 2004 році вперше в Україні впроваджено європейські умови кредитування фізичних осіб:
на купівлю житла – строком до 20 років з першим внеском від 5% вартості житла;
на купівлю автомобілів – строком до 6 років з першим внеском від 10% вартості авто.
Відсоткова ставка за кредитами фізичним особам теж установлена на найнижчому рівні в Україні – від 12% річних.
Обсяг кредитування фізичних осіб за 2004 рік збільшився, порівняно з 2003 р. у 1,33 рази або в абсолютних цифрах на 169 910 000 грн. та становив 692 140 000 грн. Цих об’ємів вдалося досягти завдяки впровадженню різноманітних програм для кредитування громадян, а саме:
стандартного кредитування під заставу;
іпотечного кредитування на купівлю житла терміном до 20 років;
кредитування на купівлю автомобілів у розстрочку терміном до 6 років;
споживчого кредитування терміном до 3-х років на купівлю меблів, аудіо, відео, побутової та оргтехніки, туристичного спорядження, автозапчастин та інших товарів, а також на одержання послуг (освітніх, медичних, юридичних, туристичних, ремонтних) як у національній валюті України, так і в доларах США;
ломбардного кредитування.
Питома вага кредитів за цими програмами представлена на Рис. 2.6:
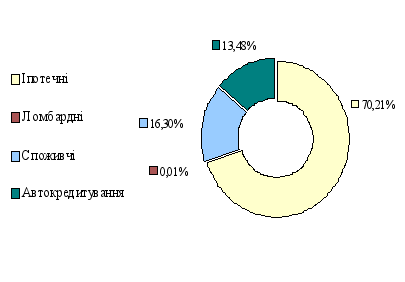
«Правекс-банк» надає послуги з кредитування юридичних осіб, для чого постійно розробляються нові кредитні програми. Усього в банку працює 7 кредитних програм для юридичних осіб, а саме:
стандартне кредитування під заставу;
кредитування у формі овердрафту;
довгострокове кредитування під інвестиції в нерухомість (офіси, приміщення);
кредитування на купівлю автомобілів у розстрочку (у тому числі парку автомобілів);
кредитування шляхом врахування векселів;
кредитування з використанням документарних акредитивів;
кредитування під зовнішньоекономічну діяльність;
Кредитний портфель юридичних осіб 2004 р. становить 336 400 000 грн.
Питома вага кредитів за цими програмами представлена на Рис. 2.7:
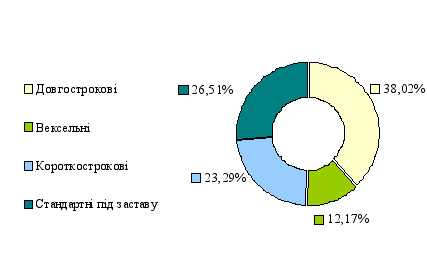
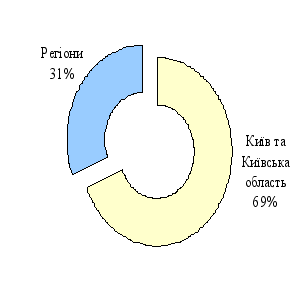
3 урахуванням розширення мережі філій і відділень банку (станом на 31 грудня 2004 року «Правекс-банк» нараховував 400 філій та відділень по всій Україні). Необхідно відзначити регіональну структуру кредитного портфеля.
Кредити філій та регіональних відділень становлять 31% або 317 380 000 грн. в абсолютних цифрах.
Співвідношення Київ-регіони та кредитний портфель у розрізі регіонів має такий вигляд (рис. 2.8, рис. 2.9):
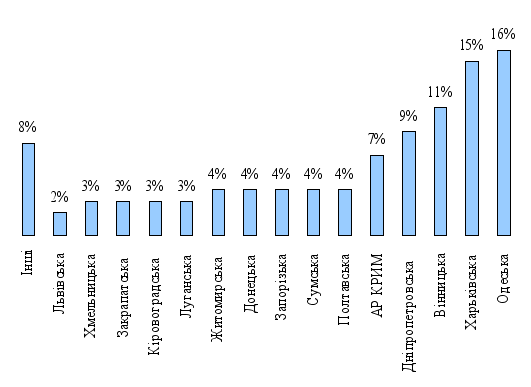
Аналіз кредитного портфеля за видами валют підтверджує тенденцію минулих років, де валютний кредитний портфель становить дві третини від загального кредитного портфеля.
2.2.3 Операції на міжбанківському валютному ринку
Висока динаміка розвитку «Правекс-банк» У і співпраця з фінансовими організаціями забезпечують банку стійкі лідируючі позиції на стратегічно важливих напрямах міжбанківського бізнесу. Оперативно сформована лімітна база з українськими банками, банками країн СНД та зарубіжними банками, а також відпрацьовані механізми ризик-менеджменту дозволяють «Правекс-банк» У розвивати і упроваджувати нові банківські продукти і пропонувати широкий спектр послуг як банкам, так і клієнтам.
2.2.4 Операції на Depo – ринку
«Правекс-банк» активно працює на ринку міжбанківського кредитування. Основними видами операцій є:
залучення і розміщення короткострокових міжбанківських кредитів в українській гривні і іноземній валюті відповідно до лімітної бази Банку;
кредитування банків-контрагентів під різні види покриттів (іноземна валюта, нерухомість, цінні папери і т.д.).
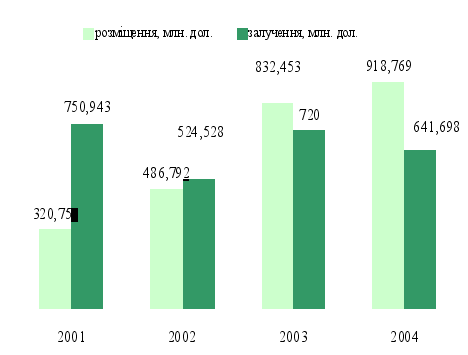
Динаміка зростання об’ємів ресурсних операцій на Depo-ринку АКБ «Правекс-банк» за 2001–2004 рр. показана на рис. 2.10.
2.2.5 Операції на FOREX-ринку
Одним з пріоритетних напрямів діяльності « «Правекс-банк» у» є обслуговування рахунків клієнтів в іноземній валюті. Всі види міжнародних фінансових розрахунків здійснюються банком на високому рівні завдяки використанню в роботі сучасних електронних засобів зв’язку, таких як SWIFT, Reuters, Sprint.
«Правекс-банк» надає наступні можливості:
купівля / продаж безготівкових доларів США і євро та іншої вільно конвертованої валюти за безготівкову гривну з умовами розрахунків «TODAY», «TOMORROW», «SPOT»;
купівля / продаж обмежено конвертованих валют за гривну;
купівля / продаж більшості видів європейських валют за безготівкову валюту;
покупка безготівкової вільно конвертованої валюти за обмежено конвертовану валюту.
Таким чином, «Правекс-банк» може надати не тільки спектр традиційних послуг (можливість стати активним учасником ресурсного ринку, купувати й продавати валюту на міжбанківському валютному ринку), але і таких, як обмін і конвертація «екзотичних валют», надання технологічних кредитів в іноземній валюті під імпортні контракти.
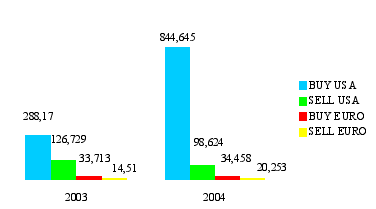
Динаміка зростання об’ємів операцій на ринку Forex представлена у табл. 2.8 та рис. 2.11:
Таблиця 2.8. Динаміка зростання об’ємів операцій на FOREX – ринку за 2003–2004 рр. млн. дол. / млн. євро
| FOREX | USA | EURO | ||
| BUY USA | SELL USA | BUY EURO | SELL EURO | |
| 2003 | 288,170 | 126,729 | 33,713 | 14,051 |
| 2004 | 844,645 | 98,624 | 34,458 | 20,253 |
2.2.6Кореспондентські рахунки
«Правекс-банк» надає комплексне обслуговування банкам-кореспондентам за розрахунками в гривні і в іноземній валюті:
ведення кореспондентських рахунків;
управління залишками на рахунках в режимі реального часу;
конверсійні операції в режимі реального часу;
переклади у всіх видах валют;
зарахування гривни на кореспондентський рахунок і надання виписок по рахунках при проведенні операції;
використання залишків на рахунку як застави при укладенні оборудок;
залучення коштів як у формі міжбанківських кредитів, так і в інших формах;
нарахування відсотків на залишки на кореспондентському рахунку за
індивідуальною домовленістю;
касове обслуговування кореспондента (внесок, видача наявних засобів).
«Правекс-банк» відкриває банкам кореспондентські рахунки в різних видах валют. Для банків-нерезидентів «Правекс-банк» здійснює операції відповідно до чинного законодавства України і нормативними актами Національного банку. Можлива розробка індивідуальної тарифної сітки з операцій в рамках комплексного обслуговування.
2.2.7 Банківські метали
«Правекс-банк» першим серед банків України розпочав проведення операцій з банківськими металами. Банк міцно утримує своє лідерство в цій сфері діяльності й сьогодні.
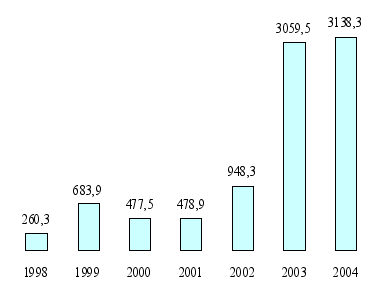
За період з 1998 р. «Правекс-банк» реалізував українським споживачам понад 9 000 кг банківського золота, срібла, платини та паладію.
До послуг клієнтів банку найбільший асортимент злитків банківських металів, який включає 12 номіналів злитків золота, 9 номіналів зливків срібла, 11 номіналів зливків платини та 2 номінали зливків паладію, які можна придбати в усіх філіях та відділеннях банку. Так, у 2004 р. через регіональну мережу банку було реалізовано близько 70% від загального продажу банківських металів.
Обсяги продажу банківських металів в АКБ «Правекс-банк» за 1998–2004 рр. представлені на Рис. 2.12:
2.2.8 Цінні папери
«Правекс-банк» надає клієнтам усі можливі послуги на ринку цінних паперів і має єдину ліцензію Державної комісії з цінних паперів і фондового ринку на здійснення професійної діяльності на ринку цінних паперів.
«Правекс-банк» здійснює операції зберігання цінних паперів, ведення реєстру власників іменних цінних паперів, діяльність з випуску та обігу цінних паперів (діяльність торговця цінними паперами). Крім того, банк традиційно пропонує клієнтам операції з доміцилювання векселів, врахування векселів, прийняття векселів на інкасо, опротестування векселів та звалювання векселів.
Загальний об’єм вкладень банку в цінні папери у 2004 р. становить близько 55 000 000 грн.
2.2.9 Неторгові операції
Одним з основних напрямків діяльності сучасного універсального банку є розвиток сегмента послуг для населення і, насамперед, неторгових операцій: обмін готівкової валюти, здійснення грошових переказів, продаж ювілейних і пам’ятних монет, продаж та купівля дорожніх чеків, іменних чеків і карток Visa Travel Money Cash Passport і т. ін.
«Правекс-банк» повною мірою представлений у цій сфері банківської діяльності. Банк проводить: усі види валютно-обмінних операцій, усі види переказів готівкових (без відкриття рахунку) коштів, які здійснюються фізичними і юридичними особами одержувачам до запитання чи на рахунок одержувача (у тому числі і з використанням міжнародної системи грошових переказів Western Union), продаж і купівлю дорожніх, іменних чеків та карток і карток Visa Travel Money Cash Passport і т. ін.
Банк щодня пропонує на продаж наявну гривню купюрами всіх номіналів еквівалентом близько 5 000 000 дол. США в будь-який зручний для партнера час.
По операціях з наявною національною валютою «Правекс-банк» пропонує укладення як разових, так і довгострокових договорів купівлі-продажу. У разі укладення довгострокового договору на підкріплення каси банку наявною валютою, можливий розгляд її доставки партнерам силами БАНКУ.
Розроблена «Правекс-банк» ОМ методика обслуговування банків-партнерів дозволяє максимально швидко оформити операцію і видати наявні грошові кошти представникам.
Крім того, додатковими видами операцій з наявною валютою є:
інкасація наявних засобів і можливість ввезення / вивезення наявних грошових коштів для банків України;
прийом на експертизу грошових знаків;
прийом і обмін старих купюр.
У 2004 році розширювалася мережа пунктів і відділень банку, у яких надавалися послуги населенню з обміну готівкової іноземної валюти. На кінець 2004 року ця мережа охоплювала 133 пункти Головного банку (розташовані, в основному, в Київському регіоні) і 180 пунктів філій в інших містах України. В усіх цих відділеннях і обмінних пунктах виконуються валютно-обмінні операції (купівля-продаж 11 іноземних валют першої групи класифікатора НБУ за гривні, а також прямий обмін однієї валюти на іншу – конвертація валют).
2.2.10 Міжнародні перекази
«Правекс-телеграф»
З 2003 року «Правекс-банк» співпрацює з Російською Федерацією у сфері термінових міжнародних переказів фізичних осіб без відкриття рахунку в рамках програми «Правекс-телеграф».
Володіючи великим досвідом в проведенні міжнародних грошових переказів, банк розробив свою власну систему термінових (до 15 хвилин) грошових переказів, відому на українському ринку під брендом «Правэкс-телеграф». У її основу закладені кращі технологічні рішення міжнародних платіжних систем, що дозволяють здійснювати практично миттєвий переказ грошових коштів у поєднанні з низькими тарифами.
Ця система дозволяє здійснювати практично миттєвий переказ коштів у мережі відділень банку як у національній валюті, так і в доларах США та євро
Середньомісячні показники роботи системи миттєвих грошових переказів «Правекс-Телеграф» за період 2002–2004 рр. представлені в табл. 2.9:
Таблиця 2.9. Середньомісячні показники роботи системи миттєвих грошових переказів «Правекс-Телеграф» за період 2002–2004 рр
| 2002 | 2003 | 2004 | |
| Сума переказів (еквівалент у тис. грн.) | 3 589,6 | 7 784,7 | 28 028,1 |
| Кількість трансакцій (шт.) | 1 205,0 | 5 242,0 | 18 560,0 |
Western Union
Впродовж більш ніж 8 років «Правекс-банк» співпрацює з системою термінових грошових переказів Western Union. За цей час відправка і отримання грошового переказу Western Union через «Правекс-банк» набули великої популярності серед клієнтів. З липня 2002 року «Правекс-банк» є прямим агентом компанії Western Union Financial Services, Inc. На даний час банк представляє 8,6% українського ринку грошових переказів за системою Western Union за кількістю трансакцій.
За 2004 рік банк провів майже 162 000 трансакцій (у 2003 році – 131 000) на загальну суму 66 400 000 доларів США (у 2003 році – на загальну суму 52 200 000 доларів США), при цьому темп росту становив 127,1%.
Динаміка грошових переказів Western Union через АКБ «Правекс-банк» за 2001–2004 рр. представлена у табл. 2.10:
Таблиця 2.10. Грошові перекази Western Union через АКБ «Правекс-банк» за 2001–2004 рр.
| 2001 | 2002 | 2003 | 2004 | Темп росту | |
| Суми трансакцій всього, тис. дол. | 27 254 | 44 374 | 52 234 | 66 412 | 27,1 |
| Відправлено | 2 343 | 4 264 | 4 213 | 5 507 | 30,7 |
| Виплачено | 24 911 | 40 110 | 48 020 | 60 905 | 26,8 |
| Кількість трасакцій, всього | 62 039 | 109 987 | 130 780 | 162 165 | 24,0 |
| Відправлено | 7 218 | 15 840 | 16 655 | 18 118 | 8,8 |
| Виплачено | 54 821 | 94 147 | 114 125 | 144 047 | 26,2 |
| Середня сума на 1 трансакцію | 439 | 403 | 399 | 410 | |
| Кількість прийомних пунктів | 136 | 207 | 270 | 686 | 154,1 |
Будучи принциповим учасником міжнародних платіжних систем (МПС) Visa International і MasterCard International, «Правекс-банк» здійснює емісію та обслуговування різних видів платіжних карт. Серед всіх українських банків «Правекс-банк» займає 4-е місце за об’ємом емітованих платіжних карт і 4-е місце кількості за кількістю банкоматів.
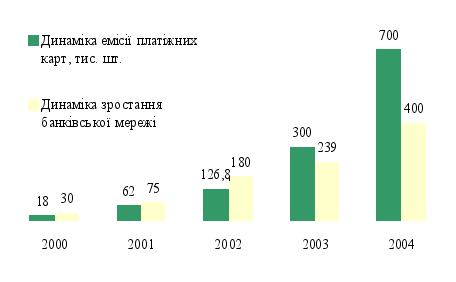
Динаміка емісії платіжних карт. та зростання банківської мережі АКБ «Правекс-банк» за 2000–2004 рр. представлена на рис. 2.13:
Завдяки успіхам в міжнародній платіжній індустрії «Правекс-банк» має можливість стати поручителем банку, охочого отримати статус Асоційованого / Аффілірованного учасника МПС Visa International/ MasterCard International.
Також, маючи солідний досвід в емісії і обслуговуванні платіжних карт, «Правекс-банк» пропонує свої послуги з виконання всіх робіт, пов’язаних з платіжними картами, як у формі професійних консультацій, так і безпосереднього обслуговування карт банку-учасника МПС фахівцями «Правекс-банк» а.
Статус Асоційованого/Аффілірованного учасника МПС Visa International/MasterCard International дає право банку здійснювати емісію карт з власним логотипом і унікальним дизайном на території України, працювати безпосередньо з клієнтами, здійснювати повне обслуговування платіжних карт від власного імені. Додатково стримується ліцензія на обслуговування карт МПС, емітованих іншими банками-учасниками МПС (послуги еквайрінга – видача готівки і здійснення безготівкових розрахунків по платіжних картах МПС).
Випускаючи власну платіжну карту з індивідуальним дизайном і логотипом банку, Ви, з одного боку, піднімаєте рейтинг свого Банку до рівня солідного фінансового інституту, що працює з новими технологіями, пропонуєте до послуг своїх клієнтів розгалужену еквайрінговую мережу «Правекс-банк» а з пільговими тарифами в обслуговуванні, а з іншого боку – отримуєте додаткове джерело доходу Банку, оскільки розширюєте власний продуктовий ряд і самостійно формуєте цінову політику обслуговування платіжних карт МПС.
Документарний бізнес
«Правекс-банк» здійснює всі види документарних операцій в іноземній валюті, які прийняті в міжнародній практиці: акредитиви, гарантії, інкасо.
Акредитиви
Акредитив, безумовно, є найоптимальнішою формою розрахунків для мінімізації ризиків при здійсненні зовнішньоекономічних операцій, оскільки надійно захищає інтереси як експортера, так і імпортера і активно застосовується для розрахунків за участю фізичних і юридичних осіб. Ретельно розроблена й уніфікована система правив і практики акредитивних розрахунків сприяє їх широкому використанню в зовнішньоекономічних відносинах і подальшому розповсюдженню в Україні, оскільки дозволяє отримати кожному з контрагентів безумовні гарантії виконання другою стороною своїх зобов’язань по відвантаженню товару. «Правекс-банк» пропонує повний спектр послуг в цій області на міжбанківському рівні, включаючи консультування, розробку умов акредитиву, відкриття, авізує, підтвердження, переклад, прийом і перевірку документів, негоціацію, акцепт тратт, рамбурсування.
Документарне інкасо
Не дивлячись на те, що дана форма розрахунків в даний час втрачає свою популярність, поступаючись акредитиву, проте, вона регламентована уніфікованими правилами Міжнародної торгової палати і знаходить своє застосування в міжнародних розрахунках, зокрема в рамках акредитивної форми, коли документи, представлення яких передбачене акредитивом, оплачуються на інкасовій основі. Правекс – БАНК проводить всі передбачені операції по документарному інкасо, виступаючи як банк-ремітент, що інкасує і/або представляє банк.
Гарантії
Введення в дію нових міжнародних правил по гарантіях, які ще чітко позначили документарний характер гарантійних зобов’язань і уніфікували міжбанківські процедури зв’язку з ними, дало могутній стимул для використання цій форми забезпечення зобов’язань. Правекс – БАНК надає послуги з проведення гарантійних операцій як в рамках внутрішньо українського регламенту, так і в міжнародному форматі. Ефективна робота Правекс – Банка в області документарного бізнесу забезпечується:
широкою мережею міжбанківських відносин;
високим рівнем технічного і програмного забезпечення;
індивідуальним підходом у кожному конкретному випадку;
гнучкою тарифною політикою;
професіоналізмом фахівців Банку.
У своїй діяльності Правекс – БАНК дотримується принципів і критеріїв міжнародного суспільства в боротьбі з відмиванням грошей, отриманих злочинним шляхом, забезпечуючи при цьому захист економічних інтересів Банку та його клієнтів, охорону інформації, що складає банківську і комерційну таємницю, а також безпосередньо фізичну і технічну охорону матеріальних цінностей і притримування внутрішньобанківських режимів.
3. Розроблення заходів щодо формування комунікативного зв'язку між АКБ «Правекс-Банк» та споживачами його послуг
3.1 Відділ маркетингу та реклами АКБ «Правекс-банк»
Організаційна структура відділу маркетингу та реклами АКБ «Правекс-банк»
Організаційна структура відділу маркетингу та реклами АКБ «Правекс-банк» має наступний вигляд (Рис. 3.2):
Склад відділу маркетингу та реклами АКБ «Правекс-банк» та функціональні обов’язки його фахівців
Склад відділу маркетингу та реклами АКБ «Правекс-банк»:
Керівник відділу маркетингу та реклами, який здійснює контроль над діяльністю відділу, представляє розробки та рекомендацій відділу на раду правління банком, виконує функції управління персоналом на рівні відділу. Керує процесом вивчення ринку, визначає методи і способи вивчення ринку, прогнозування попиту, реалізації продукції. Керує процесом вивчення життєвого циклу окремих товарів та услуг, виробляє рекомендації по їх вдосконаленню, по вибору нових ринків збуту. Організує виявлення сильних та слабких сторін маркетингової діяльності, аналізує ефективність ухвалених маркетингових рішень. Визначає та представляє на затвердження директорові підприємства плани маркетингової діяльності, а також об’єми та структуру бюджету маркетингу підприємства (щокварталу, а у разі потреби – на вказаний період); несе відповідальність за виконання планів маркетингу та за ефективність витрачання засобів бюджету;
Менеджери з маркетингових досліджень та аналізу маркетингової діяльності. Організують системи маркетингової інформації та внутрішній маркетинг в АКБ «Правекс-банк», аналізують зовнішнє середовище та інформаційну привабливість по галузях, аналізують прибутковість різних сегментів фінансового ринку, аналізують і прогнозують кон’юнктури ринку послуг. Крім того займаються збиранням та обробкою маркетингової інформації про нові банківські продукти і про модернізацію існуючих. Проводять порівняльний аналіз банківських продуктів в банках-конкурентах. Визначають конкурентні позиції банку та позиціонування банківських продуктів на фінансових ринках. Виробляють та реалізують стратегії маркетингу. Займаються вивченням клієнтів банківських послуг. Організують проведення маркетингових досліджень на основі зовнішньої та внутрішньої маркетингової інформації. Створюють бази даних по клієнтах свого банку і банків-конкурентів;
Менеджери з планування маркетингу. Здійснюють роботу по маркетинговому плануванню, виявленню та використанню резервів продуктів та послуг з метою досягнення найбільшої економічної і маркетингової ефективності. Аналізують та прогнозують розвиток ринку кожного виду продукції; характеристику ринків, що представляють інтерес для «Правекс-банку», потенційного та очікуваного об’єму продажу послуг. Організують участь відділу в розробці раціональної планової та облікової документації, а також впроваджують засоби автоматизації у сфері планування, обліку та економічного аналізу;
Менеджери по розробкам нових послуг. Вивчають характер продуктів та послуг, що продаються. Займаються пошуком ідеї створення нової послуги або модернізації тієї, що існує. Створюють банківські послуги. Впроваджують банківські послуги та займаються розширенням набору існуючих банківських послуг. Створюють різні модифікації послуг залежно від специфіки конкретного клієнта. Аналізують результати впровадження нової послуги. Виробляють цінові політики. Організують розробки нових банківських продуктів. Займаються розробкою рекомендацій по вдосконаленню банківських продуктів на різних стадіях життєвого циклу;
Менеджери по рекламі і стимулюванню збуту. Займаються розробкою і реалізацією рекламної діяльності банку. Займаються вивченням рекламного ринку, передових рекламних технологій. Здійснюють заходи щодо формування фірмового стилю банку. Організують та проводять рекламні заході щодо просування на ринок банківських продуктів, заходів щодо стимулювання збуту. Аналізують ефективності рекламних заходів.
3.2 Дослідження
фахівців відділу
маркетингу
та реклами
АКБ
«Правекс-банк»
на тему «АКБ
«Правекс-банк»
в очах корпоративних
клієнтів»
З 01.01.2004 р. по
01.01.05 р. відділом
маркетингу
та реклами
АКБ
«Правекс-банк»
було проведено
дослідження.
В ході дослідження
було опитано
5000 респондентів
методом
напівформалізованого
особистого
інтерв’ю. У
опиті брали
участь посадовці
організацій
міста Харкова,
які визначають
або впливають
на процес ухвалення
рішення про
вибір обслуговуючого
банку.
Завдання дослідження полягає в наступному:
Побудувати рейтинги банків за показниками популярності, довіри, іміджу серед реальної і потенційної клієнтури, місце АКБ «Правекс-банк» в цьому рейтингу.
Виявити ідеальний образ банку (вимоги клієнтів до банків, визначення критеріїв вибору банка серед клієнтів).
Утворити інформаційну основу для побудови концепції ефективної реклами «Правекс-банку» та кампанії public relations
Посадова структура опитаних, а також характеристики організацій, представники яких брали участь в опиті представлені в табл. 3.1, 3.2, 3.3, 3.4:
Таблиця 3.1. Посадовий склад опитаних
| Посада | % опитаних | Чоловік |
| головний бухгалтер (заступник гл. бухгалтера) | 62,4 | 3120 |
| Директор | 23,8 | 1190 |
| фінансовий директор (начальник фінансового відділу) | 13,8 | 690 |
| Всього | 100 | 5000 |
| Основний рід діяльності підприємств | ||
| Рід діяльності | % опитаних | Чоловік |
| Промисловість, будівництво, зв’язок | 53,7 | 2685 |
| Торгівля | 26,6 | 1330 |
| Фінанси, кредитування, страхування, нерухомість, бізнес-послуги | 14,5 | 725 |
| соціальна сфера | 5,2 | 260 |
| Всього | 100 | 5000 |
| Чисельність працюючих | ||
| Чисельність | % опитаних | Чоловік |
| до 50 чоловік | 42,1 | 2105 |
| от 50 до 500 чоловік | 39,6 | 1980 |
| більш 500 | 13,9 | 695 |
| Відмова від відповіді | 4,4 | 220 |
| Всього | 100 | 5000 |
Відношення представників корпоративної банківської клієнтури до банків міста Харкова
Рейтинги банків за показниками популярності і довіри
Серед опитаних керівних співробітників, які визначають або впливають на процес ухвалення рішення про вибір обслуговуючого банку, найбільшу популярність має «Приватбанк», 71,8% опитаних згадали цей банк в своїх відповідях. Трохи більше 50% керівників на питання: «Які Банки, що діють на території Харкова Вам відомі?» серед інших вказали «Аваль», 43,6% згадали банк «Укрсоцбанк», 38,6% – банк «Ощадбанк», 34,2% – «Укрексімбанк» і «Правекс-банк» (за табл. 3.5)
Представники крупної банківської клієнтури частіше за інших називали банки «Приватбанк» і «Укрсоцбанк». Серед керівників дрібних підприємств і організацій більшою мірою відомі банк «Правекс-банк» і «Райффайзенбанк».
«Укрексімбанк» і банк «Аваль» частіше згадувалися директорами підприємств, тоді як «Альфа-банк» і «Фінанси і Кредит» – головними бухгалтерами підприємств.
«Приватбанк» згадувався першим у відповідях у чверті опитаних керівників, «Аваль» – у 14,4% директорів і головних бухгалтерів, банк «Укрсоцбанк» – у 13,9%, банк «Укрексімбанк» – у 10,9%, «Правекс-банк» – 10%.
Найбільшу довіру до себе викликає «Приватбанк» – 19% опитаних керівників довіряють саме «Приватбанку». 16,5% директорів і головних бухгалтерів харківських підприємств більше всього довіряють «Укрсоцбанку», 14% – банку «Аваль», 11% – «Ощадбанку», 10,5% – «Правекс-банку».
Слід зазначити, що керівники основної частини підприємств в рівній мірі довіряють тому або іншому банку, за винятком банків «Аваль», «Приватбанк» і «Райффайзенбанк». Першим двом більшою мірою довіряють керівники підприємств, що утворилися до 2000 року, останньому – представники молодих компаній.
Довіру « «Правекс-банку» надають переважно керівники організацій торгівлі і соціальної сфери, «Аваль» – директори і головні бухгалтери виробничих і торгових підприємств, банку «Укрсоцбанк» і «Райффайзенбанк» – керівні співробітники виробничих підприємств, фінансових компаній, агентств нерухомості і страхових агентств.
Більшість підприємств, що відносяться до крупної банківської клієнтури, довіряють банкам «Приватбанк», «Аваль», «Ощадбанк», «Правекс-банк», «Укрексімбанк». Середня і дрібна клієнтура надає довіру більшою мірою «Райффайзенбанку», «Фінанси та Кредит» і «Укрсиббанку» (за табл. 3.6).
Таблиця 3.6. Який банк найбільше викликає довіру?
| Назва банку | % опитаних | Чоловік |
| Приватбанк | 19 | 950 |
| Укрсоцбанк | 16,5 | 825 |
| Аваль | 14 | 700 |
| Ощадбанк | 11 | 550 |
| «Правекс-банк» | 10,5 | 525 |
| Райффайзенбанк | 6,5 | 325 |
| Надра | 4 | 200 |
| УкрСиббанк | 3,5 | 175 |
| Укрпромбанк | 3 | 150 |
| Фінанси та Кредит | 3 | 150 |
| Європейський | 2 | 100 |
| Альфа-Банк | 2 | 100 |
| Хрещатик | 2 | 100 |
| Прокредитбанк | 1 | 50 |
| ПУМБ | 0,5 | 25 |
| Банк Регіонального розвитку | 0,5 | 25 |
| Інг Україна | 0,5 | 25 |
Критерії вибору обслуговуючого банку
Одна половина опитаних керівників вважає, що треба працювати з одним єдиним банком, якому повністю довіряєш, інша ж половина схиляється до того, що обслуговуючих банків у підприємства повинно бути два або більше.
50% харківських підприємств, керівники яких брали участь в опиті, вважають за краще обслуговуватися в одному банку, вважаючи його абсолютно надійним, 26,5% – одночасно в двох банках, 15,6% – в трьох банках, 3% – в 4 і більш банках.
Образ «ідеального» банку
З описових характеристик ідеального банку найбільше значення з погляду керівників мають наступні: надійність, оперативність, хороша репутація, висота культури обслуговування, професіоналізм співробітників, індивідуальний підхід до клієнта, гнучкість банківської політики і зручне місце розташування (табл. 3.8).
Більшість керівних співробітників схилилися до того, що ідеальний банк повинен бути, в першу чергу, надійним. Цю якість згадали 77.7% опитаних керівників, причому дві третини з них поставили надійність на перше місце серед інших можливих характеристик ідеального банку.
Наступною по важливості виступає характеристика оперативності банківського обслуговування (48% керівників назвали цю якість у ряді найважливіших якостей ідеального банку, але тільки 6% визначили його як найважливіше).
Кожен четвертий керівник (27,2%) однієї з головних характеристик ідеального банку назвав хорошу репутацію банку, причому 12% вважають цю якість таким, що визначає для банку-ідеалу.
Для ідеального банку важливі також висота «культури банківського обслуговування» – так вважають 21,3% опитаних, «професіоналізм співробітників» – згадали 19,8%, «індивідуальний підхід до клієнта» – 18,8%, «гнучкість банківської політики» – 16,8% і «зручне місце розташування» – 16,8% опитаних керівників.
Таблиця 3.8. Критерії ідеального банку (всі згадки)
| Назва критерію | % опитаних | Чоловік |
| Надійність, стійкість, стабільність | 77,7 | 3885 |
| Оперативність, обов’язковість, чіткість | 48 | 2400 |
| хороша репутація банку | 27,2 | 1360 |
| висока культура обслуговування | 21,3 | 1065 |
| професіоналізм співробітників | 19,8 | 990 |
| індивідуальний підхід до клієнта | 18,8 | 940 |
| гнучкість банківської політики, здібність до розвитку | 16,8 | 840 |
| зручне місце розташування | 16,8 | 840 |
| велика величина статутного капіталу | 12,4 | 620 |
| прийнятна вартість обслуговування | 11,4 | 570 |
| широта спектру послуг, універсальність | 7,4 | 370 |
| інформаційна відвертість, прозорість | 6,4 | 320 |
| засновники і основні клієнти | 6,4 | 320 |
| Позитивний імідж банку | 3,5 | 175 |
| Позитивний імідж керівника банком | 2 | 100 |
| Спеціалізація | 1,5 | 75 |
Такі характеристики ідеального банку як велика величина статутного капіталу, прийнятна вартість обслуговування, широкий спектр послуг та інші згадувалися не більше ніж 12.4% керівників кожне.
Ступінь
обізнаності
корпоративних
клієнтів про
діяльність
АКБ «Правекс-банк»
Об’єм наявної інформації про АКБ «Правекс-банк» як достатній оцінили 56,4% опитаних. Відчувають нестачу інформації про банки 40,6%.
Розглядаючи посадовий склад опитаних слід зазначити, що головні бухгалтери і фінансові директори підприємств менш інформовані про діяльність банків ніж керівники підприємств.
Наявність достатнього об’єму інформації про банки більшою мірою характерний для підприємств, що почали свою діяльність після 2000 року, з чисельністю тих, що працюють більше 500 чоловік, що відносять себе до крупної банківської клієнтури.
Як правило, респонденти, знайомі з керівництвом обслуговуючого банку більш інформовані про його