Анализ товародвижения предприятия
В таблице 2.4 проанализируем динамику товарооборота компании.
Таблица 2.4
Анализ товарооборота за 2005-2007 годы
| Направление деятельности | Товарооборот, тыс. руб. | Динамика | |||||||
| 2005 год | 2006 год | 2007 год | 2006 – 2005 | 2007 – 2006 | 2007 – 2005 | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||||
| Мороженное | 1 272 | 1 815 | 2 211 | 543 | 42,7 | 396 | 21,8 | 939 | 73,9 |
| Мясные полуфабрикаты | 10 568 | 12 173 | 15 432 | 1 605 | 15,2 | 3 259 | 26,8 | 4 864 | 46,0 |
| Рыбные полуфабрикаты | 8 829 | 9 725 | 11 208 | 896 | 10,1 | 1 483 | 15,2 | 2 379 | 26,9 |
|
Овощные смеси |
2 316 | 2 526 | 3 423 | 210 | 9,1 | 897 | 35,5 | 1 107 | 47,8 |
| Всего | 22 985 | 26 239 | 32 274 | 3 254 | 14,2 | 6 035 | 23,0 | 9 289 | 40,4 |
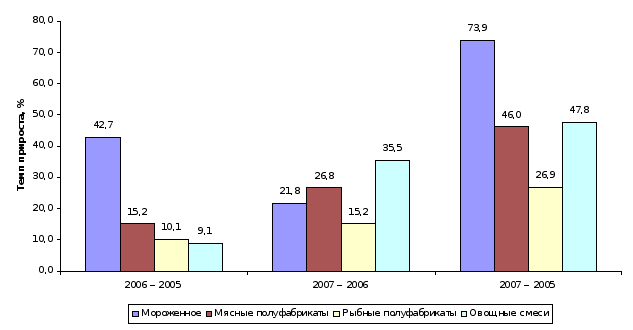
Рис.2.6 Динамика товародвижения
В целом товарооборот предприятия в 2007 году по отношению к 2005 году увеличился на 9 289 тыс. руб., или на 40,4%, так же следует отметить, что по отношению к предыдущему году наблюдается положительная динамика товарооборота на 6 035 тыс. руб., или на 23,0%.
Так как Архангельский филиал компании работает на территории всей Архангельской области, то далее в таблице 2.5 проанализируем географическую структуру каналов товародвижения.
Таблица 2.5
Структура географии каналов товародвижения
| Район продаж | Товарооборот | |||||
| 2005 год | 2006 год | 2007 год | ||||
| тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | |
| Архангельск | 10 127 | 44,1 | 11 542 | 44,0 | 14 431 | 44,7 |
| Северодвинск | 7 322 | 31,9 | 8 823 | 33,6 | 11 212 | 34,7 |
| Новодвинск | 3 512 | 15,3 | 3 912 | 14,9 | 4 303 | 13,3 |
| Другие районы области | 2 024 | 8,8 | 1 962 | 7,5 | 2 328 | 7,2 |
| ИТОГО | 22 985 | 100,0 | 26 239 | 100,0 | 32 274 | 100,0 |
Таким образом, структура товародвижения претерпела некоторые изменения, наметилась тенденция роста доли товарооборота г.Северодвинска, так удельный вес продаж в Северодвинске в 2007 году составил 34,7%, против 31,9% в 2005 году, т.е. доля возросла на 2,8%.
В таблице 2.6 представим динамику товародвижения.
Таблица 2.6
Анализ товародвижения за 2005-2007 годы
| Район продаж | Товарооборот, тыс. руб. | Динамика | |||||||
| 2005 год | 2006 год | 2007 год | 2006 – 2005 | 2007 – 2006 | 2007 – 2005 | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||||
| Архангельск | 10 127 | 11 542 | 14 431 | 1 415 | 14,0 | 2 889 | 25,0 | 4 304 | 42,5 |
| Северодвинск | 7 322 | 8 823 | 11 212 | 1 501 | 20,5 | 2 389 | 27,1 | 3 890 | 53,1 |
| Новодвинск | 3 512 | 3 912 | 4 303 | 400 | 11,4 | 391 | 10,0 | 791 | 22,5 |
| Другие районы области | 2 024 | 1 962 | 2 328 | -62 | -3,0 | 366 | 18,7 | 304 | 15,0 |
| Всего | 22 985 | 26 239 | 32 274 | 3 254 | 14,2 | 6 035 | 23,0 | 9 289 | 40,4 |
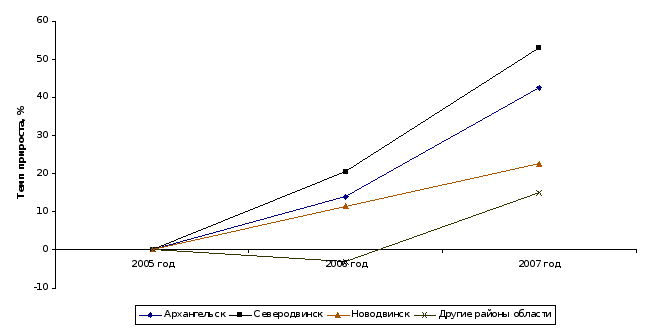
Рис. 2.10 Динамика товародвижения
За анализируемый период объем товарооборота предприятия увеличился на 40,4%, что произошло в основном за счет роста продаж в Северодвинске и Архангельске, прирост товарооборота по которым составил 53,1% и 42,5%, соответственно.
2.3 Анализ прибыли и рентабельности
Анализ объема выпуска и реализации продукции является частью управленческого анализа и производится с целью обоснования управленческих решений на повышение эффективности производства.
Безубыточный (критический) объем продаж рассчитывается из уравнения, основанного на равенстве выручки от реализации продукции и суммы постоянных и переменных издержек, вытекающих из определения безубыточности:
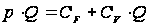
где
 – цена единицы
продукции;
 – количество
единиц реализованной
продукции;
 – постоянные
издержки;
 – переменные
издержки в
затратах на
единицу продукции.
Для определения критического объема продаж и запаса финансовой прочности компании проведем анализ затрат.
Таблица 2.7
Структура затрат Архангельского филиала ООО «Артис Т»
| Вид затрат | Затраты | ||||||||||
| 2005 год | 2006 год | 2007 год | |||||||||
| тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | ||||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | |||||
| Постоянные затраты всего, в т.ч. | 5 773 | 31,9 | 7 480 | 33,2 | 10 010 | 32,8 | |||||
| - ЗП персонала | 4 050 | 22,4 | 5 346 | 23,7 | 7 200 | 23,6 | |||||
| - ЕСН | 1 053 | 5,8 | 1 390 | 6,2 | 1 872 | 6,1 | |||||
| - аренда склада и офиса | 228 | 1,3 | 252 | 1,1 | 276 | 0,9 | |||||
| - коммунальные платежи | 94 | 0,5 | 108 | 0,5 | 144 | 0,5 | |||||
| - амортизация | 204 | 1,1 | 231 | 1,0 | 339 | 1,1 | |||||
| - прочие расходы | 144 | 0,8 | 153 | 0,7 | 179 | 0,6 | |||||
| Переменные расходы всего, в т.ч. | 12 344 | 68,1 | 15 056 | 66,8 | 20 470 | 67,2 | |||||
| - себестоимость товара | 9 194 | 50,7 | 10 496 | 46,6 | 12 910 | 42,4 | |||||
| - транспортные расходы | 3 150 | 17,4 | 4 560 | 20,2 | 7 560 | 24,8 | |||||
| Всего затрат | 18 117 | 100,0 | 22 536 | 100,0 | 30 480 | 100,0 | |||||
Анализ структуры затрат предприятия показал, что наибольшую долю в расходах предприятия занимают постоянные расходы, но следует обратить внимание, что с ростом товарооборота доля постоянных издержек снижается.
В таблице 2.8 произведем анализ динамики издержек компании.
Таблица 2.8
Анализ издержек за 2005-2007 годы
| Вид затрат | Затраты, тыс. руб. | Динамика | |||||||
| 2005 год | 2006 год | 2007 год | 2006 – 2005 | 2007 – 2006 | 2007 – 2005 | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||||
| Постоянные затраты всего, в т.ч. | 5 773 | 7 468 | 10 010 | 1 695 | 29,4 | 2 542 | 34,0 | 4 237 | 73,4 |
| - ЗП персонала | 4 050 | 5 346 | 7 200 | 1 296 | 32,0 | 1 854 | 34,7 | 3 150 | 77,8 |
| - ЕСН | 1 053 | 1 390 | 1 872 | 337 | 32,0 | 482 | 34,7 | 819 | 77,8 |
| - аренда склада и офиса | 228 | 240 | 276 | 12 | 5,3 | 36 | 15,0 | 48 | 21,1 |
| - коммунальные платежи | 94 | 108 | 144 | 14 | 14,9 | 36 | 33,3 | 50 | 53,2 |
| - амортизация | 204 | 231 | 339 | 27 | 13,2 | 108 | 46,8 | 135 | 66,2 |
| - прочие расходы | 144 | 153 | 179 | 9 | 6,3 | 26 | 17,0 | 35 | 24,3 |
| Переменные расходы всего, в т.ч. | 12 344 | 15 056 | 20 470 | 2 712 | 22,0 | 5 414 | 36,0 | 8 126 | 65,8 |
| - себестоимость товара | 9 194 | 10 496 | 12 910 | 1 302 | 14,2 | 2 414 | 23,0 | 3 716 | 40,4 |
| - транспортные расходы | 3 150 | 4 560 | 7 560 | 1 410 | 44,8 | 3 000 | 65,8 | 4 410 | 140,0 |
| Всего затрат | 18 117 | 22 524 | 30 480 | 4 407 | 24,3 | 7 956 | 35,3 | 12 363 | 68,2 |
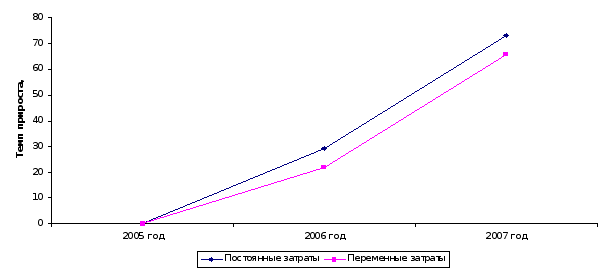
Рис. 2.12 Динамика затрат компании
За анализируемый период расходы Архангельского филиала компании выросли на 12 363 тыс. руб., или на 68,2%, в том числе постоянные расходы возросли на 73,4%, а переменные на 65,8%.
Помимо себестоимости товара и заработной платы персонала с отчислениями, большую долю в структуре затрат предприятия занимают транспортные расходы, так за анализируемый период они возросли на 4 410 тыс. руб., или на 140%.
Поэтому далее в таблице 2.9 представим анализ транспортных расходов предприятия.
Таблица 2.9
Транспортные расходы предприятия
| Вид затрат | Затраты, тыс. руб. | Динамика | |||||||
| 2005 год | 2006 год | 2007 год | 2006 – 2005 | 2007 – 2006 | 2007 – 2005 | ||||
| абс. | % | абс. | % | абс. | % | ||||
| Количество машин всего, в т.ч. | 7 | 8 | 12 | 1 | 14,3 | 4 | 50,0 | 5 | 71,4 |
| - газель | 6 | 7 | 11 | 1 | 16,7 | 4 | 57,1 | 5 | 83,3 |
| - рефрижератор | 1 | 1 | 1 | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 |
| Отработанные часы всего, в т.ч. | 7 730 | 9 622 | 15 790 | 1 892 | 24,5 | 6 168 | 64,1 | 8 060 | 104,3 |
| - газель | 6 300 | 8 400 | 14 850 | 2 100 | 33,3 | 6 450 | 76,8 | 8 550 | 135,7 |
| - рефрижератор | 1 430 | 1 222 | 940 | -208 | -14,5 | -282 | -23,1 | -490 | -34,3 |
| Транспортные расходы всего, тыс. руб., в т.ч. | 3 150 | 4 560 | 7 560 | 1 410 | 44,8 | 3 000 | 65,8 | 4 410 | 140,0 |
| - газель | 2 127 | 3 548 | 6 623 | 1 421 | 66,8 | 3 075 | 86,7 | 4 496 | 211,4 |
| - рефрижератор | 1 023 | 1 012 | 937 | -11 | -1,1 | -75 | -7,4 | -86 | -8,4 |
| Стоимость 1 часа работы | |||||||||
| - газель | 338 | 422 | 446 | 85 | 25,1 | 24 | 5,6 | 108 | 32,1 |
| - рефрижератор | 715 | 828 | 997 | 113 | 15,8 | 169 | 20,4 | 281 | 39,3 |
Проведенный анализ показал, что количество автотранспорта предприятии неуклонно растет, что объясняется ростом объемов продаж, но как отрицательный момент следует отметить рост стоимости 1 часа работы автотранспорта.
Поэтому руководству компании следует с целью повышения эффективности товародвижения разработать мероприятия по снижению транспортных расходов.
Одним из самых эффективных методов финансового анализа с целью оперативного и стратегического планирования служит операционный анализ, называемый также анализом «Издержки – Объем – Прибыль» («Costs – Volume – Profit - CVP»), отслеживающий зависимость финансовых результатов бизнеса от издержек и объемов производства (сбыта).
Ключевыми элементами операционного анализа служат: операционный рычаг, порог рентабельности и запас финансовой прочности предприятия.
Действие операционного (производственного, хозяйственного) рычага проявляется в том, что любое изменение выручки от реализации всегда порождает более сильное изменение прибыли.
В практических расчетах для определения силы воздействия операционного рычага применяют отношение так называемой валовой маржи (результата от реализации после возмещения переменных затрат) к прибыли. Валовая маржа представляет собой разницу между выручкой от реализации и переменными затратами. Этот показатель в экономической литературе обозначается также как сумма покрытия. Желательно, чтобы валовой маржи хватало не только на покрытие постоянных расходов, но и на формирование прибыли.
-
Сила воздействия = Валовая маржа операционного рычага Прибыль
Порог рентабельности – это такая выручка от реализации, при которой предприятие уже не имеет убытков, но еще не имеет и прибылей. Валовой маржи в точности хватает на покрытие постоянных затрат, и прибыль равна нулю.
| Порог | = | Постоянные | : | Валовая маржа в относительном |
| рентабельности | затраты | выражении к выручке |
| Запас финансовой | = | Выручка от | - | Порог |
| прочности | реализации | рентабельности |
Произведем расчет запаса финансовой прочности для представительства компании за 2005-2007 гг.
Таблица 2.10
Анализ прибыли, рентабельности и запаса финансовой прочности предприятия
| Показатель | Значение показателей | Динамика показателей | |||||||
| 2005 год | 2006 год | 2007 год | 2006 – 2005 | 2007 – 2006 | 2007 – 2005 | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||||
| Товарооборот, тыс. руб. | 22 985 | 26 239 | 32 274 | 3 254 | 14,2 | 6 035 | 23,0 | 9 289 | 40,4 |
| Переменные затраты, тыс. руб. | 12 344 | 15 056 | 20 470 | 2 712 | 22,0 | 5 414 | 36,0 | 8 126 | 65,8 |
| Валовая маржа, тыс. руб. | 10 641 | 11 183 | 11 804 | 543 | 5,1 | 621 | 5,6 | 1 164 | 10,9 |
| Валовая маржа в относительном выражении к выручке | 0,46 | 0,43 | 0,37 | -0,04 | -7,9 | -0,06 | -14,2 | -0,10 | -21,0 |
| Постоянные затраты, тыс. руб. | 5 773 | 7 468 | 10 010 | 1 695 | 29,4 | 2 542 | 34,0 | 4 237 | 73,4 |
| Валовая прибыль, тыс. руб. | 4 868 | 3 715 | 1 794 | -1152 | -23,7 | -1921 | -51,7 | -3 073 | -63,1 |
| Рентабельность деятельности, % | 26,9 | 16,5 | 5,9 | -10 | - | -11 | - | -21 | - |
| Сила воздействия операционного рычага | 2,2 | 3,0 | 6,6 | 0,8 | 37,7 | 3,6 | 118,6 | 4,4 | 200,9 |
| Порог рентабельности, тыс. руб. | 12 470 | 17 522 | 27 368 | 5 052 | 40,5 | 9 846 | 56,2 | 14 898 | 119,5 |
| Запас финансовой прочности, тыс. руб. | 10 515 | 8 717 | 4 906 | -1797 | -17,1 | -3811 | -43,7 | -5 609 | -53,3 |
| % запаса финансовой прочности | 45,7 | 33,2 | 15,2 | -12,5 | -27,4 | -18,0 | -54,2 | -30,5 | -66,8 |
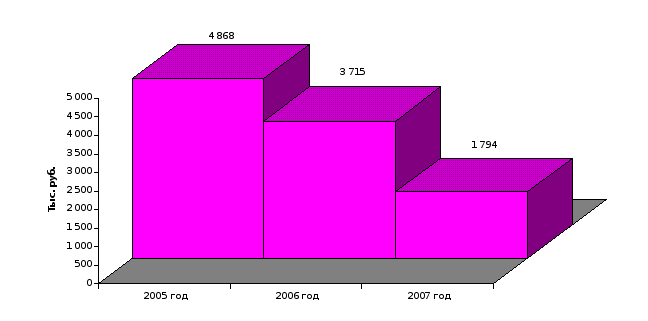
Рис. 2.15 Валовая прибыль предприятия
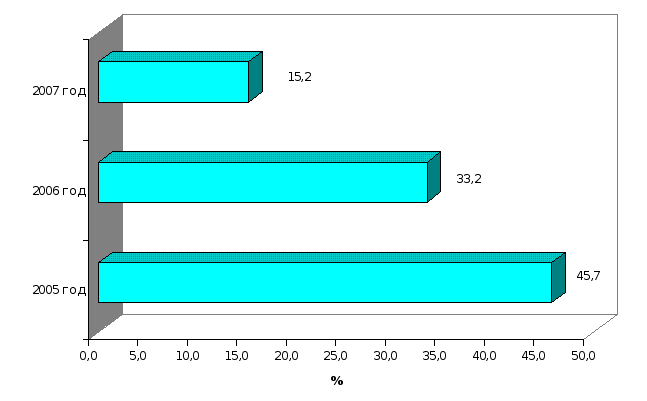
Рис. 2.16 Запас финансовой прочности предприятия
Запас финансовой прочности Архангельского филиала ООО «Артис Т» имеет устойчивую тенденцию снижения и составил в 2005 году 10 515 тыс. руб., что соответствует 45,7%, в 2007 году запас финансовой прочности значительно снизился и составил 4 906 тыс. руб., что соответствует 15,2%.
Это означает, что предприятие в 2005 году способно было выдержать 46-процентное снижение товарооборота без серьезной угрозы для своего финансового положения, а в 2007 году лишь 15-процентное снижение.
Данная ситуация свидетельствует о снижение эффективности деятельности предприятия, что еще раз подтверждает необходимость разработки мероприятий по повышению эффективности товародвижения.
2.4 Анализ конкурентоспособности предприятия
Конкурентная среда анализируется по ее пяти основным составляющим: конкуренты внутри отрасли; покупатели; поставщики; потенциальные новые конкуренты; производители возможной замещающей продукции. Анализ каждого из данных пяти субъектов конкуренции ведется с точки зрения конкурентной силы и конкурентных возможностей.
Основными конкурентами ООО «АРТИС Т» являются:
- ООО «Каравелла»;
-ООО «Русский холод»;
-ООО «Петровский».
Их сильные и слабые стороны представлены в таблице:
Таблица 2.11
Основные конкуренты ООО «АРТИС Т», их сильные и слабые стороны
| Их преимущества: | Их недостатки: |
| Склады находятся в непосредственной близости к точкам реализации; | Нет специализированной техники доставки (машины с постоянной заморозкой); |
| Поставлена разветвленная и налаженная сеть сбыта; | Не являются производителями, а только дистрибъютерами; |
| Есть прямые контракты по сильным брендам. | Не могут показать цены ниже по пересекаемой продукции. |
Проводится анализ (менеджером по продажам) методом больших оценок по каждому конкуренту. По результатам исследования деятельности конкурентов, проводится оценка уровня конкурентоспособности предприятия, выявление конкурентных преимуществ. Пять баллов доминирующая позиция.
В качестве факторов конкурентоспособности будут выступать:
-качество
-цена
-каналы сбыта
-реклама
-ассортимент.
Таблица 2.12
Балльная оценка уровня конкурентоспособности предприятия
| Факторы | ООО «АРТИС Т» | ООО «Каравелла» | ООО «Русский холод» | ООО «Петровский» |
| 1.КАЧЕСТВО | 5 | 5 | 4 | 4 |
| 2.ЦЕНА | 5 | 4 | 4 | 5 |
| 3.КАНАЛЫ СБЫТА | 4 | 5 | 5 | 5 |
| 4.РЕКЛАМА | 2 | 5 | 3 | 3 |
| 5.АССОРТИМЕНТ | 4 | 5 | 5 | 4 |
| ИТОГО: | 20 | 24 | 21 | 21 |
По данным таблицы видно, что ведущий конкурент – это ООО «Каравелла». Отклонение от ведущего конкурента составляет 12,5% (100% - 87,5%=12,5%), следовательно, продукция ООО «АРТИС Т» является конкурентоспособной на рынке.
2.5 Анализ основных потребностей и каналов сбыта
Основными поставщиками ООО «АРТИС Т» являются:
- ООО«Вологодский молочный комбинат»,
-ООО «Инмарко»,
-ООО «Талосто».
Продукция, которая входит в прайс замороженных полуфабрикатов поставляется по прямым контрактам от таких компаний, как:
- ООО «Перовский»;
- ООО «Колпино»;
- ООО «Морозко»;
- ООО «Бауэр»;
- ООО «Золотой петушок»;
- ООО «Vichi»;
- ООО «Балтия»;
- ООО «Скородум».
Со всеми поставщиками у предприятия налажены прочные связи, сотрудничество ведется на взаимовыгодной основе. Выбор поставщиков объясняется, сложившимися условиями оплаты за товар, соответствие поставляемого товара предъявляемым требованиям качества и малыми затратами на транспортные расходы, так как предприятия-поставщики находятся в непосредственной близости от предприятия-переработчика.
Потребитель – предприятия розничной торговли или предприятия покупающие данную продукцию для своих целей.
При планировании объёма выпуска учитывается следующее:
1. Потенциальная ёмкость рынка;
2. Ёмкость рынка увеличивается;
3. Наше производство при полной загрузке может выпускать продукции примерно в два раза больше.
Как видно из выше приведённых факторов, влияющих на объём выпуска, объём выпуска определить довольно сложно:
Опасности, которые могут повлиять на сбыт товара и возможности противодействия им, представлены в следующих таблицах.
Таблица 2.13
Факторы микросреды, влияющие на сбыт
| Положительные факторы | Отрицательные факторы |
| 1. Стабильность поставок | 1. Нестабильность поставок сырья |
| 2. Бесперебойность работы предприятия | 2. Забастовка рабочих нашего предприятия |
| 3. Приобретение новых заказчиков | 3. Потеря существующих связей с заказчиками |
| 4. Заказчики удовлетворены качеством нашей продукции | 4. Неудовлетворённость заказчика качеством нашей продукции |
| 5. Положительное отношение контактной аудитории | 5. Плохое отношение к нам контактной аудитории |
Уменьшить отрицательное влияние вышеперечисленных факторов можно следующим образом:
Создать производственные запасы,
Наладить контакты с новыми поставщиками;
Постоянно контролировать настроение рабочих,
Свести к минимум вероятность забастовок;
Постоянно искать новых связей, но нужно учитывать, что наиболее надёжны старые, проверенные связи;
Постоянно контролировать качество продукции;
Действовать по обстоятельствам.
Таблица 2.14
Факторы макросреды, влияющие на сбыт
| Положительные факторы | Отрицательные факторы |
| 1.Принятие законов, предусматривающих льготы для производителей | 1. Принятие законов, ущемляющих права производителей |
| 2. Потребность в строительстве промышленных зданий | 2. Нет надобности в строительстве промышленных зданий |
| 3. Спад инфляции | 3. Рост инфляции |
| 4.Снижение цен на энергию | 4.Дорожание энергии (эл., тепл.) |
| 5. Повышение общего уровня покупательной способности | 5. Снижение общего уровня покупательной способности |
При отрицательном влиянии факторов макросреды мы практически не можем ничего предпринять. Если наличие каких-либо отрицательных факторов существует постоянно, то необходимо сменить вид деятельности.
3. разработка мероприятий по повышению эффективности товародвижения
3.1 Открытие склада в г.Северодвинске
Проведенный в главе 2 анализ показал, что на предприятии наблюдается устойчивая динамика роста товарооборота в г.Северодвинске. Как уже отмечалось, доставка продукции производится со складов в городе Архангельске.
В связи со значительной долей города Северодвинска в общем товарообороте компании в данной дипломной работе вносится предложение по открытию склада площадью 200 кв.м. на территории города, что позволит снизить транспортные расходы предприятия, повысить скорость и уровень сервисного обслуживания потребителей, что и повлечет рост товарооборота компании по Северодвинску на 10%.
Внедрения данного мероприятия не потребует капитальных вложений, так как для нормальной работы склада планируется перевести одну автомашину «Газель» и двух водителей на постоянную работу в городе Северодвинске.
Так же потребуются дополнительные работники:
– кладовщик – 2 человека;
– грузчики – 3 человека.
В таблице 3.1 представим расчет дополнительных затрат на заработную плату персонала.
Таблица 3.1
Годовой фонд оплаты труда
| Должность | Численность, чел. | Оклад, тыс. руб. | ФЗП в месяц, тыс. руб. | ФЗП в год |
| Кладовщик | 2 | 10 | 20 | 240 |
| Грузчик | 3 | 8 | 24 | 288 |
| ВСЕГО | 5 | - | 44 | 528 |
Расчет отчислений на социальные нужды:
Единый социальный налог (ЕСН) составляет 26 %.
ЕСН за 1 год. = 528 * 26% = 137 тыс. руб.
Таким образом, дополнительные расходы по заработной плате персонала с учетом ЕСН составят 665 тыс. руб. в год.
Для выполнения проекта предполагается заключить договор аренды складского помещения общей площадью 100 м2 сроком на 5 лет и возможностью продления договора аренды.
Стоимость арендуемого помещения по договору составляет 7 тыс. руб. в месяц (70 рублей за 1 квадратный метр) или 84,0 тыс. руб. в год.
На сегодняшний момент доставка товаров предприятия до клиентов города Северодвинска осуществляется из Архангельска автомобилями «Газель» каждый рабочий день. В собственности предприятия находится рефрижератор, который осуществляет доставку товаров в отдаленные районы области и в связи с малыми объемами товарооборота в данных регионах, его загрузка невелика. В связи с открытием склада в г.Северодвинске мы предлагаем использовать для доставки товара рефрижератор.
В таблице 3.2 произведем расчет расходов на доставку товара.
Таблица 3.2
Расходы на доставку товара в месяц
| Показатель | До открытия склада | После открытия склада | Изменения | |
| абс. | отн. | |||
| Вид транспорта | газель | рефрижератор | - | - |
| Количество рейсов в месяц | 75 | 2 | -73 | -97,3 |
| Средняя продолжительность рейса, час | 4,5 | 6 | 1,5 | 33,3 |
| Средняя стоимость 1 часа работы транспорта, руб. | 446 | 997 | 551 | 123,5 |
| Транспортные расходы по доставке, тыс. руб. | 150,5 | 12,0 | -138,6 | -92,1 |
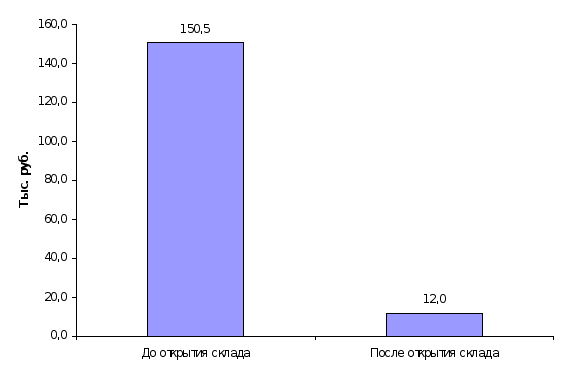
Рис. 3.1 Расходы предприятия по доставке товара в г.Северодвинск
Таким образом, с открытием склада расходы по доставке сократятся на 138,6 тыс. руб. в месяц, или на 1663 тыс. руб. в год.
Транспортные расходы по доставке товара в городе рассчитаем как произведение средней продолжительности работы автомобиля в день (4,5 часа) на количество рабочих дней (25 дней) и средней стоимости работы автомобиля данной марки (446 руб.), т.е. дополнительные транспортные расходы предприятия составят 61 тыс. руб. (4,5*25*446) в месяц, или 602 тыс. руб. в год.
Сведем расходы склада в таблицу 3.3.
Таблица 3.3
Дополнительные расходы склада в г. Северодвинске
| Вид расходов | В месяц | В год |
| Аренда склада | 7,0 | 84 |
| Заработная плата персонала | 44,0 | 528 |
| ЕСН | 11,4 | 137 |
| Расходы по доставке | 62,1 | 746 |
| Всего | 124,6 | 1 495 |
В таблице 3.4 произведем оценку экономической эффективности предложения.
Таблица 3.4
Экономическая эффективность предложения
| Показатель | До внедрения мероприятия | После внедрения мероприятия | Динамика | |
| абс. | отн. | |||
| Товарооборот, тыс. руб. | 32 274 | 35 501 | - | - |
| Переменные затраты, тыс. руб. | 20 470 | 21 456 | 986 | 4,8 |
| Валовая маржа, тыс. руб. | 11 804 | 14 045 | 2 241 | 19,0 |
| Валовая маржа в относительном выражении к выручке | 0,37 | 0,40 | 0,03 | 8,2 |
| Постоянные затраты, тыс. руб. | 10 010 | 10 759 | 749 | 7,5 |
| Валовая прибыль, тыс. руб. | 1 794 | 3 286 | 1 492 | 83,1 |
| Рентабельность деятельности, % | 5,9 | 10,2 | 4,3 | - |
| Сила воздействия операционного рычага | 6,6 | 4,3 | -2,3 | -35,0 |
| Порог рентабельности, тыс. руб. | 27 368 | 27 195 | -173 | -0,6 |
| Запас финансовой прочности, тыс. руб. | 4 906 | 8 306 | 3 400 | 69,3 |
| % запаса финансовой прочности | 15,2 | 38,6 | 23,4 | 153,9 |
Таким образом, внедрение данного мероприятия приведет к увеличению валовой прибыли Архангельского филиала ООО «Артис Т» на 311 тыс. руб., или на 17,4%, а запас финансовой прочности компании составит 38,6%, против 15,2% до внедрения мероприятия. Рентабельность деятельности при этом возрастет на 4,3% и составит 10,2%.
Так же открытие склада в городе Северодвинске позволит повысить скорость и уровень сервисного обслуживания потребителей, что несомненно повысит уровень конкурентоспособности предприятия на целевом рынке.
Следовательно, эффективность внедрения предложения доказана.
3.2 Расширение каналов товародвижения
На сегодняшний момент Архангельский филиал ООО «Артис Т» осуществляет только оптовую торговлю.
В данной дипломной работе предлагается расширить каналы товародвижения и открыть два розничных магазина (один в г.Архангельске и один в г.Северодвинске), которые будут реализовывать продукцию предприятия под брендом компании.
Основным фактором конкурентоспособности данных розничных магазинов будет их ценовая политика, т.е. цены будут устанавливать ниже, чем в других магазинах, торгующих аналогичной продукцией.
Для определения объемов продаж в таблице 3.5 проведем анализ спроса на продукцию в розничных магазинах Архангельска и Северодвинска, исходя из заказов, поступающих в оптовый отдел компании за последние 3 месяца.
Таблица 3.5
Анализ спроса на продукцию
| Розничный магазин | Спрос на продукцию, тыс. руб. | |||
| октябрь | ноябрь | декабрь | в среднем | |
| г.Архангельск | ||||
| Сезон | 368 | 324 | 486 | 392,7 |
| Петровский | 346 | 298 | 459 | 367,7 |
| Ромашка | 422 | 386 | 511 | 439,7 |
| в среднем по розничным магазинам в месяц | 378,7 | 336,0 | 485,3 | 400,0 |
| г.Северодвинск | ||||
| Сезон | 313 | 275 | 413 | 333,8 |
| Петровский | 294 | 253 | 390 | 312,5 |
| Ромашка | 359 | 328 | 434 | 373,7 |
| в среднем по розничным магазинам в месяц | 321,9 | 285,6 | 412,5 | 340,0 |
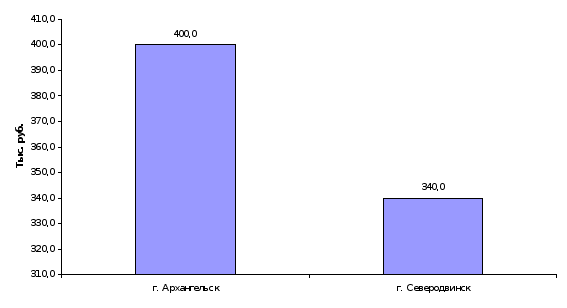
Рис.3.5 Среднемесячный объем спроса на продукцию одним розничным предприятием
Предприятия розничной торговли города делают наценку на оптовые цены в среднем от 30 до 35 %, с целью повышения конкурентоспособности новых розничных отделов и закрепления их на рынке, предлагается установить наценку на 10% ниже, чем у конкурентов (т.е. с учетом закупочных цен компании наценка 26% на продукцию предприятия).
Таким образом, выручка от реализации розничного отдела в г.Архангельске составит 384 тыс. руб. в месяц (4 608 тыс.руб. в год), а по г.Северодвинску – 326 тыс. руб. в месяц (3 912 тыс.руб. в год).
Внедрение данных мероприятий потребует вложения капитальных затрат на приобретение оборудования, величина которых представлена в табл. 3.6.
Таблица 3.6
Капитальные затраты проекта
| Вид оборудования | Кол-во, ед. | Цена единицы, тыс. руб. | Стоимость, тыс. руб. |
| Холодильники | 2 | 42 | 84 |
| Холодильники-витрины | 4 | 34 | 136 |
| Кассовые аппараты | 2 | 12 | 24 |
| ИТОГО | - | - | 244 |
Таким образом, капитальные затраты проекта составят 244 тыс. руб., денежные средства на приобретение оборудования планируется брать из накопленной прибыли предприятия.
Так же внедрение данного проекта потребует привлечение условно-постоянных затрат на оплату труда работников. Планируется набрать четырех продавцов-кассиров. Так мы планируем арендовать розничные отделы в крупных магазинах, то найм вспомогательного персонала не требуется, так как его услуги входят в стоимость аренды торговых площадей.
В таблице 3.7 представим величину условно-постоянных затрат.
Таблица 3.7
Условно-постоянные затраты проекта (тыс. руб.)
| Показатель | В месяц | В год |
| Аренда торговых площадей | 33 | 396 |
| Заработная плата персонала | 48 | 576 |
| ЕСН | 12 | 150 |
| Амортизация | 2 | 24 |
| Итого | 96 | 1 146 |
Зная объем выручки от реализации и величину затрат в таблице 3.8 представим показатели эффективности открытия розничных отделов.
Таблица 3.8
Показатели деятельности розничных отделов
| Показатель | Значение показателя |
| Капитальные вложения, тыс. руб. | 244 |
| Выручка от реализации, тыс. руб. | 8 520 |
| Затраты всего, в т.ч. | 7 832 |
| - условно-постоянные | 1 146 |
| - условно-переменные | 6 686 |
| Валовая прибыль, тыс. руб. | 1 834 |
| Рентабельность деятельности, % | 23,4 |
| Срок окупаемости проекта, месяцев | 1,6 |
Следовательно, за первый год реализации открытие розничных отделов позволит повысить прибыль предприятия на 1 834 тыс. руб.
В таблице 3.9 представим показатели эффективности мероприятия.
Таблица 3.9
Экономическая эффективность мероприятия
| Показатель | До внедрения мероприятия | После внедрения мероприятия | Динамика | |
| абс. | отн. | |||
| Товарооборот, тыс. руб. | 32 274 | 40 794 | 8 520 | 26,4 |
| Переменные затраты, тыс. руб. | 20 470 | 27 155 | 6 686 | 32,7 |
| Валовая маржа, тыс. руб. | 11 804 | 13 639 | 1 834 | 15,5 |
| Валовая маржа в относительном выражении к выручке | 0,37 | 0,33 | -0,03 | -8,6 |
| Постоянные затраты, тыс. руб. | 10 010 | 11 156 | 1 146 | 11,5 |
| Валовая прибыль, тыс. руб. | 1 794 | 2 482 | 688 | 38,3 |
| Рентабельность деятельности, % | 5,9 | 6,5 | 0,6 | 10,1 |
| Сила воздействия операционного рычага | 6,6 | 5,5 | -1,1 | -16,5 |
| Порог рентабельности, тыс. руб. | 27 368 | 33 369 | 6 001 | 21,9 |
| Запас финансовой прочности, тыс. руб. | 4 906 | 7 425 | 2 519 | 51,3 |
| % запаса финансовой прочности | 15,2 | 18,2 | 3,0 | 19,7 |
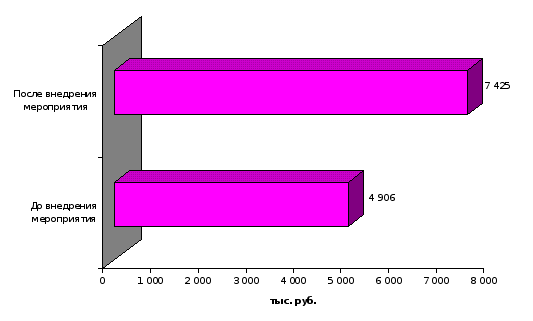
Рис. 3.6 Запас финансовой прочности компании
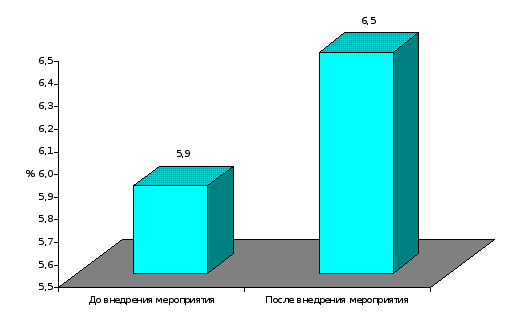
Рис. 3.7 Рентабельность деятельности компании
Таким образом, внедрение данного мероприятия приведет к увеличению валовой прибыли Архангельского филиала ООО «Артис Т» на 688 тыс. руб., или на 38,3%, а запас финансовой прочности компании составит 18,1%, против 15,2% до внедрения мероприятия. Рентабельность деятельности при этом возрастет на 0,6% и составит 6,5%, проект при этом окупится за 1,6 месяца.
Следовательно, эффективность внедрения предложения доказана.
Заключение
Основной целью данной работы является разработка мероприятий по совершенствованию товародвижения ООО «Артис Т».
Для достижения поставленной цели в работе проведен анализ существующей системы товародвижения в ходе которого выявлены следующие результаты:
Руководство действиями компании в Архангельской области осуществляется централизовано из города Архангельска, весь персонал компании находится там же, у предприятия имеются большие складские помещения и значительный автомобильный парк.
Доставку продукции по городам и другим населенным пунктам Архангельской области осуществляется силами работников Архангельского филиала, доставка до Архангельска продукции компании осуществляется за счет головного офиса, расположенного в городе Вологда.
Структура персонала предприятия за анализируемый период претерпела некоторые изменения, так в 2007 году по сравнению с базисным 2005 годом доля численности административно-хозяйственного персонала снизилась на 7,5% и составила 12,5% в общей численности работников.
Основную долю в общей численности персонала на протяжении всего периода занимают работники транспортно-складского отдела, так удельный вес данной категории персонала варьировался от 60,0% в 2005 году до 67,5% в 2007 году.
Данная ситуация объясняется тем, что предприятие занимается оптовой торговлей продукции, т.е. реализует товары со склада в розничные точки, доставка осуществляется работниками филиала, что объясняет большой удельный вес данной категории работников.
Архангельский филиал выполняет роль руководителя сети продаж компании, принимает заявки на продукцию и осуществляет ее заказ в головном офисе компании и доставки до розничных отделов продаж.
Укрупнено ассортиментный перечень товаров предприятия можно представить в следующем виде:
– мороженное;
– мясные полуфабрикаты;
– рыбные полуфабрикаты;
– овощные смеси.
С структуре товарооборота компании не произошло значительных изменений, основную долю на протяжении всего анализируемого периода занимают мясные полуфабрикаты, доля товарооборота данного вида в 2005 году занимала 45,0%, а в 2007 году доля данной категории товара возросла до 47,8%.
Наименьшую долю в структуре товарооборота на протяжении всего анализируемого периода занимают овощные смеси, так удельный вес данной категории продукции в 2005 году составлял 5,5%, а в 2007 году он увеличился на 1,4% и составил 6,9%.
За анализируемый период объем товарооборота предприятия увеличился на 40,4%, что произошло в основном за счет роста продаж в Северодвинске и Архангельске, прирост товарооборота по которым составил 53,1% и 42,5%, соответственно.
Наибольшую долю в расходах предприятия занимают постоянные расходы, но следует обратить внимание, что с ростом товарооборота доля постоянных издержек снижается.
За анализируемый период расходы Архангельского филиала компании выросли на 12 363 тыс. руб., или на 68,2%, в том числе постоянные расходы возросли на 73,4%, а переменные на 65,8%.
Помимо себестоимости товара и заработной платы персонала с отчислениями, большую долю в структуре затрат предприятия занимают транспортные расходы, так за анализируемый период они возросли на 4 410 тыс. руб., или на 140%.
Проведенный анализ показал, что количество автотранспорта предприятии неуклонно растет, что объясняется ростом объемов продаж, но как отрицательный момент следует отметить рост стоимости 1 часа работы автотранспорта.
Запас финансовой прочности Архангельского филиала ООО «Артис Т» имеет устойчивую тенденцию снижения и составил в 2005 году 10 515 тыс. руб., что соответствует 45,7%, в 2007 году запас финансовой прочности значительно снизился и составил 4 906 тыс. руб., что соответствует 15,2%.
Это означает, что предприятие в 2005 году способно было выдержать 46-процентное снижение товарооборота без серьезной угрозы для своего финансового положения, а в 2007 году лишь 15-процентное снижение.
Данная ситуация свидетельствует о снижение эффективности деятельности предприятия, что еще раз подтверждает необходимость разработки мероприятий по повышению эффективности товародвижения.
Проведенный в главе 2 анализ показал, что на предприятии наблюдается устойчивая динамика роста товарооборота в г.Северодвинске. Как уже отмечалось, доставка продукции производится со складов