Ценовая политики коммерческой организации
1.3 Пути совершенствования ценовой политики предприятия
Основным фактором, определяющим, будет ли куплен товар по тем или иным ценам, является то, насколько данный товар необходим покупателю. Бесполезный, по мнению покупателя, товар не будет куплен ни за какие деньги. Важность собственных потребностей также влияет на цену, которую человек может заплатить за их удовлетворение. Так, например, для молодых людей (21–35 лет) характерна более высокая важность развлечений, чем отдыха, что обусловливает готовность платить высокую цену за товары, связанные с удовлетворением потребности в активном проведении досуга. Для более старшей возрастной группы (36–50 лет) характерно желание купить за большую цену товары, связанные со здоровьем и правильным питанием.[21, c. 7]
Однако субъективный характер ценности товаров для покупателей делает процесс установления розничных цен, отвечающих ожиданиям различных целевых аудиторий, относительно трудоемким. Это приводит к тому, что ценообразование в розничной торговле на большинство товаров осуществляется путем установления оптимального процента наценки на отдельные категории товаров с учетом уровня спроса и ценового позиционирования конкурентов. В данном случае базовой составляющей розничной цены товара будет являться стоимость его производства, а также наценка оптового звена и операционные издержки розничного оператора, определяющие минимальный уровень розничной наценки.
В условиях ограниченного предложения товаров покупатель готов платить более высокую цену. Однако рынок потребительских товаров, особенно продуктов питания, в настоящее время достаточно насыщен. Из десятка товаров, не отличающихся ничем, кроме стоимости, покупатель выбирает именно приемлемую для себя цену. Производителю же (и продавцу) приходится или «играть» с ценами, что приводит к усилению ценовой конкуренции, или придумывать новые красивые и экономичные упаковки, или искать (создавать) новые потребности клиентов.
Есть два проверенных варианта позиционирования товара. Можно придать ему имидж новинки либо имидж традиционного, проверенного временем продукта. Данные преимущества для соответствующей целевой аудитории «новаторов» или «традиционалистов» придают товару дополнительную весомость, увеличивая цену, которую за него готов заплатить покупатель. Так, новинки декларируют наличие у товара неких преимуществ по сравнению с его предыдущей модификацией. Эти преимущества могут быть напрямую связаны с основными свойствами товара, продукт может стать вкуснее или отстирывать чище, или с новыми дополнительными свойствами, например, содержать какие-либо полезные ингредиенты. Имидж традиционного товара, напротив, призван повысить ценность товара в глазах покупателя за счет узнаваемости и сформировавшейся привычки год за годом потреблять именно этот продукт. [24, c. 13]
Изменение цен на заменяющие или сопутствующие товары, а также появление на рынке новинок достаточно сильно изменяют привычную для покупателя структуру расходов. Отслеживание подобных изменений и корректировка ценовой политики в рознице с учетом промо-активности производителей по новым товарам и изменения предпочтения покупателей являются важными элементами процесса определения оптимальной розничной цены.
Ценовая конкуренция в розничной торговле приводит к необходимости четкого определения границ целевой аудитории покупателей в целях определения уровня доступности цен. Если клиент сочтет цены на товары не отвечающими его ожиданиям, велика вероятность его потери для торговой сети. При этом ценовые ожидания клиентов складываются не только на основе оценки степени полезности продукта, но и фактического предложения данного продукта на рынке по тем или иным ценам. Другими словами, доступность цен для покупателей в первую очередь определяется исходя из конкурентоспособности установленной цены товара в данной торговой точке по сравнению с ценами в других магазинах. Цена товара может перестать быть доступной в случае существенного снижения цен на данный товар в магазинах-конкурентах или появления на рынке аналогичного товара по низким ценам.[21, c. 7]
Вместе с тем снижение цены негативно сказывается на оценке покупателями качества товара. Так, после достижения определенного низкого уровня цены товара большинство покупателей начинают сомневаться в его качестве и переключаются на товары среднего ценового уровня. С другой стороны, более высокие цены могут говорить покупателю о высоком качестве товаров. Кроме того, ряд товаров, удовлетворяющих потребность покупателей в обладании престижными вещами, увеличивают свою ценность в случае увеличения цены.
Потерять клиента, недовольного ценами на товары, можно по следующим причинам. Во-первых, важность цен для большинства покупателей уступает важности удобства расположения магазина. Исключение – магазины формата гипермаркет. Во-вторых, покупатель может отказаться от привычного магазина в случае, если разница в ценах станет уж очень существенной. Почти три четверти покупателей сравнивают цены по основным товарам в разных торговых точках. И только лояльные клиенты, которые вообще не совершают покупки в магазинах-конкурентах, не имеют возможности сравнивать цены.
Таким образом, более половины клиентов розничных магазинов формата супермаркет либо не обращают внимания на уровень цен, либо не рассматривают возможность изменения основной точки совершения покупок из-за ценового фактора. Однако в случае сформировавшегося имиджа «дорогого магазина» процесс привлечения новых покупателей крайне затрудняется, что усложняет дело в условиях низкой лояльности основной массы клиентов. Для целевой аудитории магазинов формата гипермаркет и дискаунтер важность ценового фактора очень повышается, и доля покупателей, для которых цены не имеют первостепенного значения, снижается до 20–25%.
Чтобы избежать жесткого ценового сравнения с сетями-конкурентами, можно организовать выпуск товаров под собственной торговой маркой. При существенных объемах закупок данного товара розничный оператор владеет всеми рычагами влияния на закупочную политику и установление розничной цены. Такие товары являются уникальными, так как не присутствуют в ассортименте сетей конкурентов. Экономия на продвижении продукта со стороны производителя и относительная свобода ценообразования со стороны розничной сети позволяют предложить покупателю товар по выгодным ценам и при этом заработать на продаже большую прибыль.[9, c. 33]
Сэкономить при покупке хотят все. Несмотря на то, что покупатель понимает, что экономия в одну копейку реально составляет несущественную величину, он психологически более склонен совершить покупку товара именно с неокругленной ценой. Установив цену в 99 копеек, мы создаем у покупателя прочную иллюзию экономии. Использование данной закономерности при установлении розничных цен в первую очередь стимулирует совершение спонтанных, не запланированных заранее покупок.
Важным свойством розничной цены товара является ее стабильность. Многие сетевые магазины стараются централизовать процессы ценообразования именно для того, чтобы розничные цены на один и тот же товар в магазинах одной сети были одинаковыми.
Рекламная активность производителей и розничных операторов очень влияет на цену товара. С одной стороны, реклама доносит до покупателя информацию о неочевидных потребительских свойствах товара, увеличивая тем самым его ценность в глазах покупателя. С другой стороны, увеличивается себестоимость продукта, что приводит к увеличению минимальной цены, по которой он может быть продан. Розничный магазин, осуществляя затраты на собственную рекламу, также вынужден закладывать дополнительные расходы в конечную цену товара.
При этом, если рекламные усилия производителя, направленные на увеличение продаж конкретного наименования или брэнда, обычно напрямую включаются в цену товара, то рекламная активность розничного оператора, направленная на увеличение продаж по всему ассортименту товаров, учитывается при определении наценки более сложным образом. Так, при формировании розничных цен рекламные расходы обычно не включаются в цену наиболее важных для покупателя товаров (они чаще всего рекламируются в буклетах и рекламных листовках розничных сетей), а перераспределяются на другие товарные категории, значимость цен которых для людей менее очевидна.
Современная реклама часто направлена даже не на продвижение конкретного товара, а на популяризацию определенного образа жизни или стиля потребления, неотъемлемой частью которого является потребление того или иного продукта. Доля стоимости брэнда в цене товара, таким образом, может быть даже более 50%.
Элементом рекламной стратегии розничной сети магазинов являются их программы лояльности. Так, расходы на дисконтные программы, призванные повысить лояльность части покупателей, предоставляя им скидки, также влияют на уровень розничных цен, несмотря на то, что частично окупаются за счет увеличения частоты и объемов покупок лояльных клиентов.
Продвижение товаров внутри магазина в основном осуществляется путем разработки и реализации стандартов выкладки. Цена товара как одна из основных потребительских характеристик играет в этом процессе важнейшую роль. Размещение товаров одной товарной категории соответственно их ценам обычно осуществляется по ходу движения основных покупательских потоков от более дорогих товаров к более дешевым. На самом стеллаже лучшие товары размещаются на наиболее удобных для покупателя полках, а дешевые – в самом низу стеллажа.[30, c. 13]
Затраты, осуществляемые на доставку товаров от производителя в торговые залы магазинов, составляют заметную часть розничной цены. Оптимизировать транспортные расходы можно, создав собственную логистическую службу. А можно использовать системы дистрибуции товаров поставщиками. Стоит попробовать организовать системы поставок через распределительные центры. Кроме того, можно передать функции логистики на аутсорсинг сторонней специализированной компании.
Если число торговых точек розничной сети еще не достигло тридцати, считается преждевременной организация поставок через собственный распределительный центр. Передача части бизнес-процессов сторонней организации увеличит риски, связанные с дополнительным контролем и организацией взаимодействия компаний. Использование системы дистрибуции поставщиков приведет к прямому закладыванию транспортных расходов в цену товара в виде наценки дистрибутора. Организация собственной системы доставки товаров отвлечет часть управленческих и финансовых ресурсов от основного вида деятельности компании.
С другой стороны, распределительный центр помогает оптимизировать и контролировать управление товарным запасом. Специализированная логистическая компания, обладающая опытом работы в данной сфере, несомненно, будет эффективнее собственной службы логистики. Поставки, осуществляемые через дистрибуторов, возможно, позволят не отвлекать ресурсы компании на логистику. Собственная служба доставки товаров по магазинам позволит полностью контролировать процессы логистики внутри сети.
Даже для среднего торгового предприятия с ассортиментом в 5000–10 000 тыс. товарных наименований процесс установления розничных цен нуждается в максимальной автоматизации. И если на первом этапе оптимизации процессов ценообразования может быть реализована схема утверждения фиксированных процентов торговой наценки на отдельные товарные категории, то в современных условиях ценовой конкуренции становятся актуальными более сложные схемы.
В лучшем случае розничные цены формируются на основе информации о величине потребительского спроса по отдельным группам товаров, оценок важности товарных категорий для покупателей, анализа конкурентоспособности цен и расчете среднего уровня торговой наценки, необходимого для покрытия операционных расходов. Осуществлять подобное можно только с использованием современных информационных систем, обеспечивающих эффективную работу по ранжированию товарных категорий.
Процессы ценообразования в рознице неотделимы от всего комплекса управления ассортиментом продовольственных и сопутствующих товаров. Как розничная цена является одной из основных характеристик конкретного товара, так и система ценообразования в розничной сети является одной из важнейших характеристик всего сбалансированного товарного предложения, ради которого покупатели ежедневно приходят в магазины со своими деньгами
Совершенствование механизма ценообразования в торговом предприятии может осуществляться через стратегическое планирование и внедрение современных стратегий и методов ценообразования, а также через осуществление эффективной ценовой политики.[25, c. 25]
Эффективная ценовая политика позволит достигнуть следующих целей торговому предприятию:
максимизировать рентабельность продаж,
максимизировать рентабельность чистого собственного капитала предприятия,
максимизировать рентабельность всех активов предприятия,
стабилизировать цены, прибыльность,
восстановить или улучшить позицию предприятия на конкурентном рынке определенного вида продукции,
увеличить чистую прибыль предприятия.
Если фирма избрала для себя стратегию «грубого следования за конкурентом», т.е. ориентируется на уровни цен, используемые фирмой – лидером рынка, то она обречена на пассивное ценообразование. Между тем фирма только тогда может быть спокойна за свое будущее, если она ведет самостоятельную, т.е. активную ценовую политику и политика эта направлена на обеспечение ей устойчивой конкурентоспособности и высокой доходности инвестиций.
Разработка самостоятельной ценовой стратегии – постоянно воспроизводимый процесс. Стратегия ценообразования должна постоянно проверяться на основе фактически достигнутых результатов и необходимости корректироваться. А главное она должна соответствовать той маркетинговой и общей стратегии, которой придерживается торговое предприятие. [28, c. 10]
В связи с особенностями российской налоговой системы предприятие должно особое внимание уделять начислению налогов в механизме ценообразования. Это позволить избежать штрафных санкций государства вследствие нарушения налогового законодательства.
Основные направления совершенствования ценовой политики включают: анализ ценовой эластичности на различных рынках; совершенствование структуры себестоимости продукции; снижение уровня постоянных расходов; использование современных методов расчета и обоснования цен; обоснование системы скидок за счет «эффекта масштаба производства» и прогнозируемого снижения затрат и многие другие.[2, c. 12]
2. Анализ финансово-хозяйственной деятельности предприятия
2.1 Краткая характеристика предприятия
Объектом исследования выступает «Магазин для мужчин». Предприятие представляет собой отдел мужской одежды и аксессуаров в Хабаровском Универмаге.
Магазин реализует мужскую одежду и галантерейные товары (Приложение 1).
Часы работы – с 10 до 20, без выходных.
Организационно-правовая форма предприятия – индивидуальный предприниматель.
Индивидуальный Предприниматель Владимирова Е.Ю. был зарегистрирован 1 декабря 1997 года Администрацией Железнодорожного района г. Хабаровска. Индивидуальный предприниматель Владимирова Е.Ю. арендует торговое помещение по адресу: г. Хабаровск, ул. Муравьева-Амурского, д. 23 на основании договора субаренды нежилового помещения.
ИП Владимирова Е.Ю. имеет в собственности торговое оборудование, осуществляет свою деятельность с использованием наемного труда, имеет один расчетный счет в АКБ «УРАЛСИБ», расчеты с заказчиками по договорам ведутся в основном безналичным способом.
Счета выписываются в установленном порядке, оказание услуг по договорам оформляется актами приема-передачи, подписываемыми ежемесячно исполнителем и полномочным представителем заказчика.
Индивидуальный предприниматель Владимирова Е.Ю. применяет ЕНВД, ежеквартально уплачивает налог и сдавал в налоговый орган по месту своего жительства налоговую декларацию при использовании единого налога на вмененный доход.
Индивидуальный предприниматель Владимирова Е.Ю. воспользовался правом перейти на единый налог на вмененный доход налогообложения, подав в налоговый орган по месту жительства заявление установленной формы и получив уведомление ИФНС по Железнодорожному району г. Хабаровска.
Организационная структура предприятия представлена на рис. 1.
Директору подчиняются главный бухгалтер и заведующая секциями, которым в свою очередь, подчиняются, торговый и обслуживающий персонал.
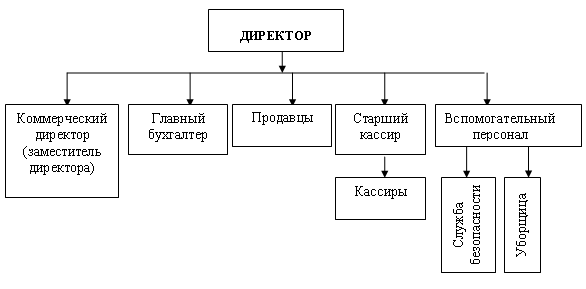
Рис. 2.1. Организационная схема управления предприятия
Директору магазина подчиняются его заместитель, бухгалтер, и продавцы, а также вспомогательный персонал (служба безопасности, уборщицы).
Главный бухгалтер является ответственным за ведением бухгалтерской документации, учета и отчетности. В обязанности главного бухгалтера входит: ведение бухгалтерского учета, составление отчетов, участие в проведении экономического анализа хозяйственно-финансовой деятельности предприятия с целью выявления внутрифирменных резервов, предоставления необходимой информации руководству для принятия управленческих решений.
За организацию розничной торговли отвечают непосредственно директор магазина и продавцы.
Коммерческий директор руководит коммерческой деятельностью предприятия, в его ведении находятся вопросы организации технологических операций и хозяйственного обслуживания. Коммерческую работу по закупке и реализации товаров коллегиальным образом осуществляют директор и его заместитель.
2.2 Анализ финансовых результатов
Численность персонала ИП Владимирова Е.Ю. составляет 10 человек (на начало 2007 года). Динамика численности сотрудников ИП Владимирова Е.Ю. и расходы на заработную плату представлены в табл. 2.1.
Таблица 2.1
Динамика численности сотрудников ИП Владимирова Е.Ю.
| Показатели | 2006 | 2007 | Абсолютное изменение, тыс. руб. | Относительное изменение (темп роста), % |
| 1 | 2 | 3 | 4 | 5 |
| Численность сотрудников, чел. | 8 | 10 | 2 | 125 |
| Фонд отплаты труда, в том числе | 340,1 | 399,4 | 59,3 | 117,44 |
| - Расходы на заработную плату, тыс. руб. | 251,7 | 295,6 | 43,9 | 117,4 |
| - Социальные отчисления, тыс. руб. | 88,4 | 103,8 | 15,4 | 117,4 |
Основные экономические показатели деятельности ИП Владимирова Е.Ю. представлены в табл.2.2. (рис. 2.2.).
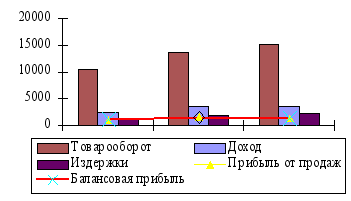
Рисунок 2.2. Динамика основных показателей деятельности фирмы
На основании данных бухгалтерской отчетности (Приложение) проведем анализ финансового состояния предприятия.
Результаты хозяйственной деятельности свидетельствуют о том, что компания имеет некоторое ухудшение показателей эффективности управления и торговой деятельности. По сравнению с прошлым годом объем товарооборота возрос на 10,8 %. На развитие товарооборота оказало влияние повышение розничных цен на отдельные группы товаров, а также увеличение количества проданных товаров.
Величина валового дохода фирмы ИП Владимирова Е.Ю. в отчетном году составила 3502,2 тыс. руб. В динамике на сумму валового дохода положительно повлияло увеличение объема товарооборота, и отрицательно - снижение уровня реализованных торговых на 2,0 %. Доход - сложная категория, формируется из затратной и прибыльной составляющей. Данные табл. 2.2. показывают, что в отчетном году наблюдается рост издержек обращения фирмы как в абсолютном (на 276,2 тыс. руб.), так и в относительном выражении (на 0,5%). Такая тенденция изменения уровня совокупных издержек и их абсолютной суммы (в сравнении с изменением валового дохода) расценивается для предприятия отрицательно. Соответственно, снижение уровня валового дохода и рост уровня издержек обращения негативно повлияло на финансовый результат деятельности предприятия.
Таблица 2.2
Данные для анализа динамики основных экономических показателей деятельности фирмы ИП Владимирова Е.Ю. за 2006- 2007 гг.
| Показатели | 2006 | 2007 | Темп роста, % |
| 1. Товарооборот, тыс. руб. | 13745 | 15227 | 110,78 |
| 2. Общая сумма валового дохода от реализации товаров, тыс. руб. | 3436,3 | 3502,2 | 101,92 |
| 3. Уровень валового дохода к товарообороту, % | 25 | 23 | 92,00 |
| 4. Издержки обращения, тыс. руб. | 1855,6 | 2131,8 | 114,88 |
| 5. Уровень издержек, % | 13,5 | 14 | 103,70 |
| 6. Прибыль от продаж товаров, тыс. руб. | 1580,7 | 1370,4 | 86,70 |
| 7. Уровень прибыли от продаж к товарообороту, % | 11,50 | 8,99 | 78,17 |
| 8. Сальдо внереализационных доходов, расходов, тыс. руб. | -8,6 | -9,7 | 112,79 |
| 9.Прибыль балансовая, тыс. руб. | 1462,2 | 1248,6 | 85,39 |
| 10. Активы предприятия, тыс. руб. | 2036 | 2199 | 108,01 |
| 11. Оборачиваемость капитала, коэфф. | 6,8 | 6,9 | 101,47 |
| 12. Рентабельность капитала, % (П бал./ капитал) | 71,8 | 56,8 | 79,11 |
По итогам торговой деятельности предприятие в 2007 году получило прибыли в размере 1258,3 тыс. руб., что на 14,4% меньше показателя 2006 года.
Динамика величины активов предприятия в отчетном году – положительная (8 %).
Рентабельность капитала хоть и снизилась в отчетном году, осталась достаточно высокой (56,8 %). Отдача капитала в динамике увеличивается на 0,1 пункт, что говорит о возросшем спросе на товары компании.
Показатели деловой активности свидетельствуют о более эффективном использовании средств в отчетном году, и активизации коммерческой деятельности.
Результативные показатели деятельности предприятия позволяют охарактеризовать ИП Владимирова Е.Ю. как предприятие со средней эффективностью финансово-хозяйственной деятельности. Динамика показателей выявила проблему платежеспособности фирмы и необходимости изменения структуры капитала.
Одна из задач деятельности ИП Владимирова Е.Ю. - получение прибыли. В организации работы предприятия приходится сопоставлять затраты и результаты работы, применять те или иные показатели. Тем более этому нужно уделять самое пристальное внимание, когда речь заходит об успешной хозяйственной деятельности, о продвижении на рынке, о достижении превосходства над конкурентами. Дадим обобщенную характеристику финансовых результатов хозяйственной деятельности ИП Владимирова Е.Ю. на основе определения динамики показателей доходности, его структурных изменений, количественной оценки степени влияния отдельных факторов и других расчетов. Валовой доход фирмы формируется за счет разности между ценой продажи товаров (товарооборотом) и ценой их приобретения, т.е., торговой надбавки.
Таблица 2.3
Данные о динамике показателей доходности фирмы
| Показатели | 2006 г | 2007г. | Отклоне-ние, +,- |
| Товарооборот, тыс. руб. | 13745,0 | 15227,0 | 1482 |
| Валовой доход, тыс. руб. | 3436,3 | 3502,2 | 65,9 |
| Уровень валового дохода, % | 25,0 | 23,0 | -2 |
| Издержки обращения (с учетом платежей с дохода), тыс. руб. | 1965,5 | 2243,9 | 278,4 |
| Уровень издержек обращения, % | 14,3 | 14,7 | 0,4 |
| Балансовая прибыль, тыс. руб. | 1462,2 | 1248,6 | -213,6 |
| Уровень прибыли, % (к обороту) | 10,6 | 8,3 | -2,3 |
|
В том числе: - прибыль от торговой деятельности, тыс. руб. |
1470,8 |
1258,3 |
-212,5 |
| - результат от внереализационных операций, тыс. руб. | - 8,6 | - 9,7 | -1,1 |
| - чистая прибыль, тыс. руб. | 800 | 780 | -20 |
Данные табл. 2.3 дают общее представление о динамике приведенных показателей, а также об изменениях в структуре балансовой прибыли. В частности, опережающие темпы прироста издержек обращения (+278,4 тыс. руб., или 14,9 %) по сравнению с приростом валового дохода (+65,9 тыс. руб., или +1,9 %) свидетельствуют об отрицательной динамике прибыли (-213,6 тыс. руб., или - 14,6 %).
Как показали расчеты, положительное влияние на динамику валового дохода оказал рост объема продаж. За счет влияния данного фактора доход фирмы увеличился на 370,5 тыс. руб. (+1482*0,25). Сокращение уровня валового дохода на 2,0 % привело к снижению его суммы на 304,5 тыс. руб. (15227*(-2,0)/100 %). Общее изменение дохода: + 66,0 тыс. руб.
Прирост валовой прибыли на 157,1 тыс. руб. обусловлен увеличением объема товарооборот (+ 1482 * 10,6 / 100). Сокращение валового дохода (- 2,0 * 15227,0 / 100) и рост уровня издержек обращения (0,4 * 15227,0 / 100) снизили общую прибыль на 304,5 тыс. руб. и 60,9 тыс. руб., соответственно.
Структура валового дохода фирмы следующая (см. табл.2.4.).
Таблица 2.4
Анализ структуры валового дохода фирмы
| Товарные группы | 2006 г. | 2007 г. | Темпы роста, % | +,- | |||
| Сумма, тыс. р. | Доля, % | Сумма, тыс. р. | Доля, % | Тыс. руб. | Доля % | ||
| Верхняя одежда | 1202,7 | 35 | 875,5 | 25 | 72,8 | -327,2 | -10 |
| Костюмы | 687,3 | 20 | 700,4 | 20 | 101,9 | 13,1 | 0 |
| Головные уборы | 1546,3 | 45 | 1225,7 | 35 | 79,3 | -320,6 | -10 |
| Галантерейные товары | - | - | 385,2 | 11 | - | 385,2 | 11 |
| Белье | - | - | 315,2 | 9 | - | 315,2 | 9 |
| Итого | 3436,3 | 100 | 3502,2 | 100 | 101,9 | 65,9 | 0 |
Наибольший удельный вес в объеме продаж занимают следующие товарные группы:
Верхняя одежда- 35,0 % (2006 г.),25,0 % (2007 г.),
Костюмы - 20,0 % (2006 г. и 2007 г.);
Головные уборы - 45,0 % (2006 г.), 35,0 % (2007 г.).
Анализ показал, что в отчетном году фирма расширяет ассортимент за счет новых товарных групп – галантерейных и бельевых товаров (20 % в общем объеме дохода). Расширение ассортимента было сопряжено с ростом совокупных издержек фирмы (расходы на закупку и продвижение товара).
В табл. 2.5. представлены данные об изменении товарных запасов предприятия.
Таблица 2.5
Данные об изменении товарных запасов предприятия
| Показатель | Годы | ||
| 2005 | 2006 | 2007 | |
|
Оборачиваемость запасов: Обороты |
7997,2/1215= 6,6 | 10308,7/1089= 9,4 | 11724,8/1243= 9,4 |
| дни (срок хранения) | 54,5 | 38,3 | 38,3 |
Наибольший интерес представляет показатель оборачиваемости запасов предприятия. Скорость оборота запасов характеризует возможность их реализации в будущем. Коэффициент оборачиваемости запасов в отчетном периоде имеет тенденцию к росту: 6,6 оборота - 2005 г. 9,4 - 2006, 2007 гг. Показатель свидетельствует об ускорении оборачиваемости товарно-материальных ресурсов предприятия. Предприятию следует обратить внимание на поддержание оптимального размера товарного запаса, чтобы быть готовым удовлетворить покупателя и не столкнуться с проблемой нехватки товарных ресурсов.
Издержки обращения – один из основных качественных показателей финансово-хозяйственной деятельности фирмы. Эти расходы связанны с продвижением товаров.
Таблица 2.6. Данные для анализа динамики показателей издержек обращения фирмы
| Показатели | 2005 г. | 2006 г. | 2007 г. |
| 1. Розничный товарооборот, тыс. руб. | 10386 | 13745 | 15227 |
| 2. Издержки обращения, тыс. руб. | 1353,9 | 1965,5 | 2243,9 |
| 3. Уровень затрат, % | 13,0 | 14,3 | 14,7 |
|
4. Темп роста: издержек обращения, % товарооборота, % |
100,0 100,0 |
145,2 132,3 |
165,7 146,6 |
| 5. Изменение уровня затрат (в сравнении с 2005 г.), % | - | 1,3 | 1,7 |
Как видно из табл.2. 6 общая сумма издержек обращения предприятия увеличивается в сравнении с 2005 г.: в 2006 г. - на 45,2 %, в 2007 г.- на 65,7%.
Отчетные издержки обращения по уровню к товарообороту составили 14,7%, то есть увеличились против 2005 г. на 1,7%. Такая тенденция развития показателей (превышение темпов роста затрат в сравнении с темпами роста объемов продаж) является не благоприятной для предприятия и способствует снижению конечного финансового результата торговой деятельности.
Структура издержек обращения предприятия за 2006 - 2007 гг. приводится в табл. 2.7.
Таблица 2.7
Данные для анализа структуры издержек обращения
| Элементы затрат | Сумма, тыс. руб. | Структура затрат, % | ||||
| 2006 г. | 2007 г. | +,- | 2006 г. | 2007 г. | +,- | |
| Транспортные расходы | 884,7 | 964,9 | 80,2 | 45,0 | 43,0 | -2 |
| Складирование | 426,6 | 516,1 | 89,5 | 21,7 | 23,0 | 1,3 |
| Затраты на оплату труда | 340,1 | 399,4 | 59,3 | 17,3 | 17,8 | 0,5 |
| Амортизация ОС, | 62,9 | 71,8 | 8,9 | 3,2 | 3,2 | 0 |
| Расходы на аренду, содержание зданий и пр. | 147,5 | 179,5 | 32,1 | 7,5 | 8,0 | 0,5 |
| Административные расходы | 104,2 | 112,2 | 8,0 | 5,3 | 5,0 | -0,3 |
| Итого затрат | 1965,6 | 2243,9 | 278,3 | 100 | 100 | 0 |
Более наглядно структуру и динамику издержек обращения можно представить на рис. 2.3.
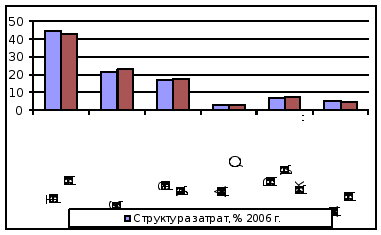
Рисунок 2.3. Динамика и структура издержек обращения
По данным табл. 2.7 и рис. 2.3 можно сделать вывод, что наибольший удельный вес в структуре затрат занимают транспортные расходы - 45,0 % - 2006 г. и 43,0% - 2007 г. Наблюдается абсолютный прирост по данной статье затрат (на 80,2 тыс. руб. или на 9,1 %), при сокращении доли в совокупных издержках. Увеличивается доля складских затрат: с 21,7 % (2006 г.) до 23,0 % (2007 г.). Таким образом, снижение данных статей издержек обращения может стать резервами снижения себестоимости.
Для изучения динамики издержек обращения за ряд лет используем базисные и цепные показатели рядов динамики: абсолютный прирост (Апр), темп роста (Тр) показателя. Формализованный расчет показателей представлен ниже.
Апр (базисный) = Иф – Иб, (2.1)
Апр (цепной) = Иф – Иф-1, (2.2)
Тр (базисный) = Иф / Иб* 100 – 100, (2.3)
Тр (цепной) = Иф / Иф-1 * 100 – 100, (2.4)
где Иф – издержки обращения данного времени;
Иб – издержки обращения базисного периода;
Иф-1 – издержки обращения предшествующего периода.
Используя вышеприведенные формулы (2.1–2.4), получаем следующие показатели (таблица 2.8).
Таблица 2.8
Анализ динамики издержек обращения ИП Владимирова Е.Ю.
| Годы | Издержки, тыс. руб. | Абсолютный прирост, тыс. руб. | Темп роста, % | ||
| базисный | цепной | базисный | цепной | ||
| 2005 | 1353 | 0 | 0 | 0 | 0 |
| 2006 | 1965 | +612 | +612 | 145,23 | 145,23 |
| 2007 | 2243,9 | +890,9 | +278,9 | 165,84 | 114,19 |
Данные таблицы 2.8 показывают, что за анализируемый период наблюдается тенденция роста издержек обращения.
По сравнению с 2005 г. величина издержек обращения увеличилась в 2007 году на 890,9 тыс. руб. или на 65,84 %. Анализ цепных показателей позволяет сделать вывод, что наибольший прирост затрат предприятия наблюдается в 2007 г. По сравнению с предшествующим периодом в 2005 г. величина издержек увеличилась на 278,9 %, что составляет + 612 тыс. руб.
Финансовые результаты ИП Владимирова Е.Ю. за 2005-2007 гг. можно представить в отчете о прибылях и убытках в табл. 2.9.
Как видно из данных, представленных в табл., за анализируемый период произошло увеличение выручки предприятия на 45,6 %, а увеличение себестоимости – на 66,87 %. Также наблюдается увеличение коммерческих расходов на 46,72 %. Чистая прибыль предприятия за анализируемый период увеличилась на 21,58 %.
Таблица 2.9
Отчет о прибылях и убытках ИП Владимирова Е.Ю.
| Показатели | 2006 г | 2007г. | Отклонение, 2007/2006 +,- | Темп роста, 2007/2006 % |
| 1 | 3 | 4 | 5 | 6 |
|
Выручка (нетто) от продажи товаров, продукции, работ, услуг |
3436,3 | 3502,2 | 1113,4 | 146,6 |
|
Себестоимость проданных товаров, продукции, работ, услуг |
1855,6 | 2131,8 | 854,3 | 166,87 |
| Валовая прибыль | 1580,7 | 1370,4 | 259,1 | 23,31 |
| Коммерческие расходы | 109,9 | 112,1 | 132,37 | 146,72 |
| Прибыль (убыток) от продаж | 1470,8 | 1258,3 | 223,4 | 121,58 |
| Прибыль (убыток) до налогообложения | 1470,8 | 1258,3 | 223,4 | 121,58 |
| Текущий налог на прибыль | 352,9 | 301,99 | 53,61 | 121,6 |
|
Чистая прибыль (убыток) отчетного периода |
1117,9 | 956,31 | 169,79 | 121,58 |
В качестве основных показателей эффективности коммерческой деятельности и финансового состояния компании используются следующие: прибыльность, стабильность, ликвидность, рост и эффективность.
Прибыльность торгового предприятия в значительной мере зависит от уровня торговой надбавки. Торговая надбавка представляет собой разность между товарооборотом и валовым доходом предприятия (табл. 2.10).
Таблица 2.10
Величина торговой надбавки ИП Владимирова Е.Ю.
| Показатели | 2006 | 2007 | Отклонение, +,- |
| Товарооборот, тыс. руб. | 13745,0 | 15227,0 | 1482 |
| Валовой доход, тыс. руб. | 3436,3 | 3502,2 | 65,9 |
| Торговая надбавка, тыс. руб. | 10308,7 | 11724,8 | 1416,1 |
| Средний уровень торговой надбавки, % | 25,0 | 22,9 | -2,1 |
Общий средний уровень торговой надбавки в целом по предприятию находится соответственно отношением суммы среднего валового дохода от реализации в целом по предприятию к объему продаж в покупных ценах с последующим умножением на 100.
Как видно из табл. 2.10, в 2007 году уровень торговой надбавки были снижен на 2,1 %.
Для оценки показателей хозяйственно-финансовой деятельности фирмы используем способ финансовых коэффициентов. Каждому из представленных выше показателей соответствуют свои количественные критерии (коэффициенты). Рассмотрим каждый из них.
Коэффициенты прибыльности
Данные для анализа представлены в табл.2.11.
Данные табл. 2.11. и рис.2.4. наглядно показывают, что наибольший рост коэффициентов прибыльность приходился на 2006 г.
В этот период доля стоимости реализованных товаров снижается на 2,0 %, соответственно этому увеличилась доля доходной части товарооборота фирмы: с 23,0 % до 25,0 %. Тенденция к увеличению доли прибыли в сумме выручки в 2006 г. на 0,8 % свидетельствует о финансовых успехах фирмы.
Таблица 2.11
Данные для анализа коэффициентов прибыльности, %
| Коэф. | Методика расчета | Расчет и значение коэффициента | ||
| 2005 г. | 2006 г. | 2007 г. | ||
| 1 | 2 | 3 | 4 | 5 |
| К1 | Стоимость реализованных товаров / Продажа*100% |
7997,2/10386*100 = 76,9 |
10308,7/13745*100 = 74,9 |
11724,8/15227* 100 = 77,0 |
| К2 | Доход / Продажа*100% |
2388,8/10386*100 = 23,0 |
3436,3/13745*100 = 25,0 |
3502,2/15227*100 = 23,0 |
| К3 | Издержки / Продажа * 100% |
1353,9/10386*100 = 13,0 |
1965,5/13745*100 = 14,3 |
2243,9/15227*100 = 14,7 |
| К4 | Прибыль от продажи / Продажа * 100% |
1034,9/10386*100 =9,9 |
1470,8/13745*100 =10,7 |
1258,3/15227*100 =8,3 |
| К5 | Чистая прибыль/ капитал*100% |
786,52/2010*100 33,2 |
1117,9/2036*100 = 39,3 |
956,31/2199*100 = 35,5 |
Однако рост совокупных издержек (+1,3 %) опережает рост доли прибыли от продаж (+0,8 %), что нежелательно. Сохранение сложившейся тенденции привело к росту совокупных издержек в следующем (отчетном) году. Их доля увеличилась на 0,4 % и составила 14,7 % в обороте предприятия.
Рентабельность продаж (доля прибыли к обороту) фирмы снижается с 10,7 % до 8,3 % что связано как со снижением доли валового дохода (на 2,0 %), так и с ростом уровня издержек обращения (на 0,4 %).
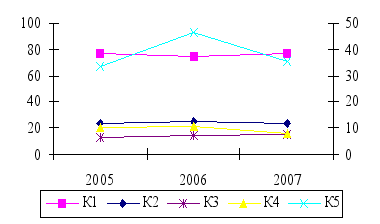
Рисунок 2. 4. Динамика коэффициентов прибыльности фирмы за