Ценовая политики коммерческой организации
Динамика чистой прибыли предприятия отрицательная. Эффективность использования совокупных активов предприятия, независимо от источника их образования, снижается. О чем свидетельствует уменьшение на 3,8% рентабельности совокупного капитала (К5).
В целом можно сказать, что эффективность коммерческой деятельности фирмы в отчетном периоде снижается; основная причина - снижение доли валового дохода в обороте и рост совокупных издержек.
Коэффициенты стабильности - характеризуют финансовую устойчивость предприятия.
Финансовая устойчивость фирмы во многом зависит от финансовой структуры баланса.
Данные табл. 2.10 показывают, что все коэффициенты финансовой устойчивости предприятия в анализируемом периоде имеют отрицательную тенденцию. Коэффициент автономии (независимости) составляет 36,8 %. Т.е. за счет собственных источников формируется меньше половины имущества предприятия. Сложившаяся тенденция показателя может привести к росту финансовой зависимости предприятия от внешних источников. Однако капитал предприятия обладает достаточной маневренностью. Фирма может свободно маневрировать большей частью почти половиной собственных средств (79,9 %).
Таблица 2.10
Данные для анализа коэффициентов стабильности (финансовой устойчивости)
| Коэффициент | Методика расчета | Расчет и значение коэффициента | ||
| 2005 г. | 2006 г. | 2007 г. | ||
| Автономии | Собственный капитал / Активы*100% | 850/2010*100= 42,3 | 850/2036*100 =41,7 | 810/2199*100 =36,8 |
| Зависимости | Заемные средства /Активы*100% | 1160/2010*100=57,7 | 1186/2036*100= 58,3 | 2036/2199*100 = 63,2 |
| Маневренность собственного капитала | СОС / Собственный капитал * 100 % | 700/850*100 = 82,4 | 700/850*100=82,4 | 647/810*100 = 79,9 |
| Обеспеченность собственными средствами | СОС / Оборотные активы * 100 % | 700/1860*100 = 37,6 | 700/1886*100= 37,1 | 647/2036*100= 31,8 |
Важное значение в оценку структуры источников средств предприятия является коэффициент обеспеченности СОС. По данному показателю (37,1 % - 2006 г., 31,8 % - 2007 г.) предприятие находится выше установленного норматива (10,0 %). Т.е. фирма имеет достаточные источники для формирования оборотных активов.
Результаты расчетов коэффициентов, характеризующих финансовую стабильность предприятия, позволяют охарактеризовать структуру источников средств предприятия как удовлетворительную, а его финансовую устойчивость - нормальную.
Коэффициенты ликвидности - характеризуют возможности предприятия выполнить свои финансовые обязательства.
Таблица 2.12
Данные для анализа коэффициентов ликвидности
| Коэффициент | Методика расчета | Коэффициент | Методика расчета |
| Абсолютной ликвидности | Денежные средства / Текущие обязательства | 249/1186,0 = 0,21 | 312/1389,0 = 0,22 |
| Быстрой ликвидности | (Денежные средства + дебиторы) / Текущие обязательства | (249+548)/1186=0,67 | (312+481)/1389,0 = 0,57 |
| Текущей ликвидности | Оборотные активы/ Текущие обязательства | 1886/1186,0 = 1,6 | 2036/1389,0 = 1,5 |
Как видно из табл. 2. 12 и рис.2.5. динамика коэффициентов ликвидности положительная (кроме текущей ликвидности). Значение коэффициента абсолютной ликвидности увеличивается на 0,01 пункта. Предприятие в ближайшее время, без дополнительной мобилизации оборотных средств, имеет возможность выполнить 22,0 % своих краткосрочных обязательств. Значение коэффициента соответствует норме (0,2-0,5) и свидетельствует о наличии наиболее ликвидных активов - денежных средств.
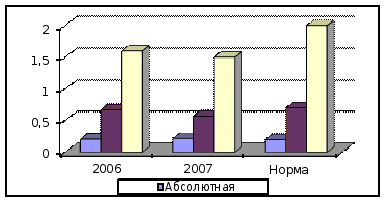
Рисунок 2. 4. Динамика коэффициентов ликвидности за 2006 -2007 гг.
При выполнении расчетов с дебиторами, предприятие может выполнить свои обязательства перед кредиторами на 57,0 %. Это недостаточно, так как нормальное ограничение коэффициента - 70,0-80,0 %. Этот недостаток может быть пополнен за счет реализации других элементов оборотных активов (товарно-материальных запасов). Текущий коэффициент - основная мера ликвидности предприятия. Коэффициент текущей ликвидности составляет 1,6 - 2006 гг. и 1,5 - 2007 г. Т.е. на каждую единицу внешнего долга фирмы приходится 1,5 денежных единиц активного капитала. Ликвидность предприятия находится в пределах установленной норма (1-2), т.е. предприятие может достаточно быстро выполнить свои обязательства. Расчетные коэффициенты ликвидности и их динамика свидетельствуют об удовлетворительной структуре баланса предприятия.
Коэффициенты роста - характеризуют изменение размеров предприятия, его капитала. Данные для анализа коэффициентов представлены в табл. 2.13. Все показатели роста, представленные в табл. 2.13. и на рис.2.6. наглядно характеризуют динамику основных результатов деятельности предприятия за анализируемый период. В 2006 г. все показатели имеют положительную динамику и свидетельствуют о высоких темпах роста объема продаж (+32,3 %), полученной прибыли (+42,1 %) и расширении фирмы (увеличение активов +1,3).
Таблица 2.13
Данные для анализа коэффициентов роста
| Показатели | 2006 г. | 2007 г. |
| Товарооборот, тыс. руб. | 13745,0 | 15227,0 |
| Прибыль от продаж, тыс. руб. | 1470,8 | 1258,3 |
| Чистая прибыль, тыс. руб. | 1117,9 | 956,31 |
| Активы, тыс. руб. | 2036,0 | 2199,0 |
| Собственный капитал, тыс. руб. | 850 | 810 |
|
Прирост, % (к 2005 г.): Товарооборот |
32,3 |
46,61 |
| Прибыль от продаж | 42,1 | 21,59 |
| Чистая прибыль | 19,8 | 16,77 |
| Активы | 1,3 | 9,40 |
| Собственный капитал | 0,0 | -4,71 |
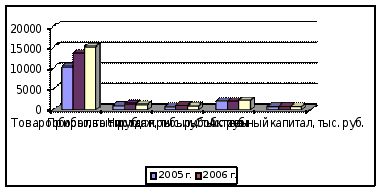
Рисунок 2.6. Динамика объемных показателей за 2005 -2007 гг.
По сравнению с 2006 г. динамика показателей прибыли - отрицательная, при увеличении активов. Однако сохраняется общая тенденция роста (в сравнении с 20068 г.): объем товарооборота продолжает расти (+46,6 %). Темпы прироста прибыли от продаж (21,6 %) и чистой прибыли (16,8 %) опережают темпы прироста активов предприятия (+9,4 %), что оценивается положительно.
Коэффициенты деловой активности - характеризуют скорость оборота средств и оказывают непосредственное влияние на платежеспособность предприятия.
Данные для анализа представлены в таб.2.14. и рис.2.7. Из представленных данных видно, что оборачиваемость активов предприятия характеризуется относительным ускорением в динамике.
Показатели оборачиваемости совокупных и текущих активов достаточно высоки.
Можно сказать, что все активы «обернулись» в ходе реализации 2007 г. 6,9 раз (в прошлом году - 6,8 раза), а оборотные - 7,5 (в прошлом году - 7,3). Период обращения всех активов сократился соответственно на 0,7 дня, а текущих активов - сократился на 1,3 дня.
Таблица 2.14
Данные для анализа оборачиваемости активов предприятия
| Оборачиваемость | Методика расчета | Расчет и значение показателя | |
| 2006 г. | 2007 г. | ||
|
Совокупных активов: обороты дни |
Товар-рот / Активы 360/ обороты |
13745/2036 =6,8 52,9 |
15227/2199 =6,9 52,2 |
|
Текущих активов: обороты дни |
Товар-т/ Обор.акт. 360 / обороты |
13745/1886 =7,3 49,3 |
15227/2036 =7,5 48,0 |
|
Дебиторской задолженности: обороты период погашения задолженности, дни |
Товар-т/ Дебиторы 360 / обороты |
13745/548 = 25,0 14,4 |
15227/481 =31,7 11,4 |
|
Кредиторской задолженности: обороты дни |
Стоимость проданных товаров/Кредиторы 360/обороты |
10308,7/1186 = 8,7 41,4 |
11724,8/1389 = 8,4 42,9 |
|
Оборачиваемость запасов: обороты дни (срок хранения) |
Стоимость проданных товаров/ Запасы 360 / обороты |
10308,7/1089 = 9,4 38,3 |
11724,8/1243 = 9,4 38,3 |
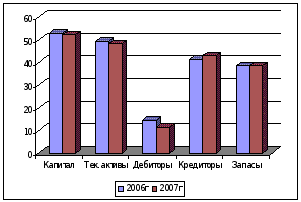
Рисунок 2.7. Данные для анализа оборачиваемости активов предприятия
Из данных табл.2.14. видно, что показатель, характеризующий "качество" дебиторской задолженности, в отчетном году имеет тенденцию к росту (на 6,7 оборота). Это свидетельствует о росте быстрой ликвидности предприятия. Увеличение оборачиваемости на 3 дня свидетельствует об ускорении превращения задолженности в наличные деньги.
Наибольший интерес представляет показатель оборачиваемости запасов предприятия. Скорость оборота запасов характеризует возможность их реализации в будущем. Коэффициент оборачиваемости запасов в отчетном периоде имеет тенденцию к росту: 6,6 оборота - 2006 г. 9,4 - 2006, 2007 гг. Показатель свидетельствует об ускорении оборачиваемости товарно-материальных ресурсов предприятия. Предприятию следует обратить внимание на поддержание оптимального размера товарного запаса, чтобы быть готовым удовлетворить покупателя и не столкнуться с проблемой нехватки товарных ресурсов. В целом оборачиваемость активов предприятия имеет положительную динамику, находится в норме.
Таким образом, проведенные расчеты финансовых коэффициентов позволяют охарактеризовать различные аспекты финансового состояния предприятия следующим образом:
Имущественное положение - удовлетворительное;
Финансовая устойчивость - нормальная;
Платежеспособность - нормальная;
Деловая активность и рентабельность - нормальная.
Исходя из этого, финансовое состояние предприятия характеризуется как удовлетворительное.
Обобщая результаты анализа, следует отметить:
За анализируемый период динамика продаж ИП Владимирова Е. И. положительная. Темпы роста продаж составляют 110,8 %.
Опережающие темпы роста совокупных издержек (114,2 %) по сравнению с оборотом (110,8 %) и валовым доходом (101,9 %) привели к отрицательной динамике прибыли от продаж.
Основными факторами, повлиявшими на доходность фирмы в динамике году, явились внутренний факторы (рост объемов продаж, и издержек обращения, снижение уровня валового дохода, структурные изменения ассортимента).
2.3 Маркетинговый анализ деятельности предприятия
Проведем анализ внешней и внутренней маркетинговой среды предприятия. Прежде всего, нужно отметить, что предприятие функционирует в условиях жесткой конкурентной среды.
В Хабаровске следует выделить четыре мегацентра, реализующих мужскую одежду и галантерею. В их числе ТЦ «Дом Одежды», ТД «Лотос», ГУП «Хабаровский универмаг» и ТЦ «НК «Сити».
Также среди прямых конкурентов ИП Владимирова можно выделить: ИП FOS-P (Хабаровск г., Дзержинского ул., 39), ООО «Текстиль ДВ» (Хабаровск, ул. Краснореченская, 111, оф. 12).
Все они существуют на рынке не менее трех лет.
Краткое описание основных конкурентов:
Сильными сторонами компании ИП FOS-P являются:
длительное существование на рынке;
налаженная работа с поставщиками;
выгодное территориальное расположение;
компетентность персонала.
К слабым сторонам можно отнести:
слабую маркетинговую поддержку;
слабую инновационную политику;
стандартный ассортиментный ряд.
Компания ООО «Текстиль ДВ» имеет следующие конкурентные преимущества: развитую торговую сеть магазинов; выгодное территориальное расположение магазинов. Слабыми сторонами в работе компании являются: стандартный ассортиментный ряд, отсутствие грамотной маркетинговой поддержки.
В таких конкурентных условиях по отношению к прямым конкурентам необходимо применять методы ценовых и неценовых конкурентных преимуществ, а также маркетингового давления.
В частности, с ценовой точки зрения, можно заявить прогрессивную шкалу скидок по дисконтным картам.
В качестве же неценового преимущества было бы нелишним сопровождать продажу товаров дополнительными услугами (например, консультация продавцов по уходу за одеждой, подбор нужного размера, подшив брюк и пр.). Эти меры необходимо предпринимать и с точки зрения появившихся на рынке новых конкурентов. Маркетинговое давление следует использовать в любом случае, учитывая, что данный фактор является слабой стороной каждого из конкурентов.
Сравнительный анализ цен основных конкурентов и магазина «МДМ» на аналогичную продукцию представлен в табл. 2.15.
Таблица 2.15
Сравнительный анализ цен конкурентов и магазина «МДМ» на аналогичную продукцию
| Продукция | Цена, руб. | |||
| «МДМ» | ТЦ «Дом Одежды» | ТД «Лотос» | ГУП «Хабаровский универмаг» | |
| пальто | 8000-13500 | 10000-18200 | 9000-16000 | 10500-19000 |
| куртки, ветровки, плащи | 1100-13000 | 2300-15000 | 1800-14500 | 2800-15800 |
| пуховики | 10000-14000 | 12500-16000 | 11500-15000 | 13100-16500 |
| костюмы | 3340-17000 | 7410-23000 | 5410-18000 | 7610-24000 |
| трикотаж | 900-10000 | 1500-13200 | 1000-11200 | 1600-14800 |
| сорочки | 560-5000 | 720-8560 | 680-6380 | 900-8800 |
| брюки | 900-4500 | 1600-6530 | 1000-5350 | 1700-7530 |
| бельё | 150-500 | 300-800 | 200-600 | 450-1000 |
| носки | 60-450 | 100-500 | 80-500 | 110-500 |
| головные уборы: бейсболки, кепи (кожа, драп, нерпа), спортивные шапочки, шапки-ушанки (овчина, нерпа) | 660-5000 | 1600-8000 | 900-6000 | 1800-8000 |
| Галстуки | 120-1200 | 300-2300 | 200-1300 | 400-2300 |
| Ремни | 200-6000 | 500-9000 | 400-8000 | 550-9500 |
| зонты | 450-1500 | 1000-2000 | 8000-3000 | 1300-2700 |
| шарфы, кашне | 400-4000 | 600-5800 | 500-4700 | 700-6800 |
| перчатки | 1500-2500 | 2000-4000 | 18000-3000 | 2500-4000 |
Средний уровень торговой надбавки на мужскую одежду в указанных магазинах представлен в табл. 2.16.
Таблица 2.16
Средний уровень торговой надбавки на мужскую одежду в магазинах, реализующих мужскую одежду в 2007 году
| Показатели | ТЦ «Дом Одежды» | ТД «Лотос» | ГУП «Хабаровский универмаг» | ТЦ «НК «Сити» | Магазин МДМ |
| Оборот всего, тыс. руб. |
1 436 445 |
2 867 267 |
3 444 067 |
1 096 933 |
15227,0 |
| В том числе от реализации мужских товаров, тыс. руб. | 215316,75 | 516108,06 | 654372,73 | 98723,97 | 15227,0 |
| Число ассортиментных позиций мужских товаров, ед. | 21531 | 43008 | 130874 | 14103 | 3806 |
| Уровень торговой надбавки, % | 38 | 35 | 40 | 30 | 25 |
Как видно из табл. 2.16, по товарообороту и ассортименту магазин «МДМ» значительно уступает крупным торговым центрам, однако имеет более низкую торговую надбавку.
Покупатель в поиске необходимой ему вещи может поехать в любую часть города для удовлетворения своих потребностей, поэтому следует рассматривать не только близлежащих конкурентов, но и позиции конкурентов в целом по городу.
Сильной стороной конкурентов является также и регулярная, профессиональная реклама своих магазинов и своей продукции.
Слабой стороной конкурентов является то, что ассортимент товаров в основном производства Китай. Магазин «МДМ» предлагает своим покупателям широкий выбор качественной, недорогой, стильной одежды от ведущих производителей, что делает его конкурентоспособным.
Изучение и прогнозирование покупательского спроса является необходимым маркетинговым условием для проведения успешной коммерческой работы предприятия розничной торговли. Маркетинговая наука выработала целый арсенал средств и способов изучения и прогнозирования покупательского спроса, которые необходимо использовать при организации оптовых закупок товаров.
На торговых предприятиях используются различные методы изучения и прогнозирования спроса. К этим методам следует отнести оперативный учет продажи товаров и движения товарных запасов за истекший период, изучение и обобщение заявок и заказов розничных торговых предприятий на потребность и поставку товаров, учет и анализ неудовлетворенного спроса от оптовых поставщиков, проведение ассортиментных и конъюнктурных совещаний с покупателями товаров и др.
Для проведения работы по изучению и прогнозированию спроса на торговых предприятиях создаются маркетинговые службы (отделы), одной из основных функций которых является изучение как общего объема спроса (емкости рынка), так и внутригрупповой структуры спроса на закупаемые товары. Для успешного выполнения коммерческих операций предприятия розничной торговли должны систематически заниматься выявлением и изучением источников закупки и поставщиков товаров. Коммерческие работники должны хорошо знать свой экономический район и его покупательский потенциал. Анализируемое предприятие не проводит опросов потребителей по изучению спроса. Среди методов получения информации о спросе, которые использует предприятие можно назвать анализ вторичной информации, а также наблюдение, анализ объемов продаж. Так как предприятие открылось сравнительно недавно, данные об объемах продаж и их изменениях недостаточно информативны. Анализ вторичной информации так же не позволяет получить полную картину о рынке.
Емкость рынка готовой швейной продукции представлена в табл. 2.17.
Таблица 2.17
Емкость рынка готовой швейной продукции (в тыс. руб.)
| Емкость рынка | Россия | Хабаровский Край |
| Верхняя женская одежда | 3454956 | 50902 |
| Верхняя мужская одежда | 18115534 | 266898 |
| Спортивная одежда | 20449075 | 301278 |
| Деловые костюмы | 12001944 | 176826 |
| Бельевые товары | 15029099 | 221425 |
| Джинсовая одежда | 48915948 | 691217 |
Динамика продаж готовой швейной продукции в Хабаровском Крае за последние годы представлена на рис. 2.8.
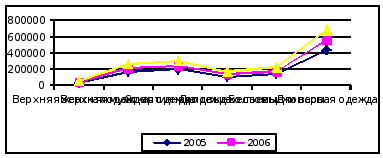
Рисунок 2.8 - Динамика продаж готовой швейной продукции в Хабаровском Крае, тыс. руб.
Самую большую долю среди продукции, аналогичной продукции магазина «Одежда» занимает швейная продукция из Китая, Вьетнама и Турции. На сегодняшний день доля российских предприятий составляет от 20 до 30%. По прогнозам экспертов, через 5 лет ситуация в отношении верхней одежды российского производства не изменится. Доля ее составит не более 25-30%. В то же время несколько снизится доля одежды, поступающей из Китая, Вьетнама и Турции, но возрастет доля продукции из стран Центральной и Восточной Европы.
Для анализируемого предприятия был разработан опрос потребителей по выявлению их предпочтений. В связи с тем, что обследование проводилось в летнее время года – изучались, прежде всего предпочтения покупателей при выборе мужской одежды.
Анкета для проведения опроса потребителей представлена в Приложении 2.
В опросе приняли участие 20 респондентов – покупателей магазина «МДМ». Исследование показало, что большинство (80 %) респондентов заботятся о своем внешнем виде, значительную роль в их внешнем виде играет одежда.
При покупке одежды респонденты не отдают, как правило, предпочтения конкретной торговой марке. Большинство респондентов (более 70 %) предпочитают одежду из натуральных материалов и полусинтетических материалов.
При покупке летней одежды для 30 % респондентов очень важен ценовой ограничитель, для остальных – не так важен. На покупку одежды респонденты готовы потратить до 5000 рублей. Большинство респондентов (более 70 %) приобретают одежду в фирменных магазинах или в бутиках.
Ранжируя потребительские характеристики мужской одежды, в первую очередь респонденты отмечают внешний вид, качество и страну изготовителя. Наименее важны для респондентов такие характеристики как торговая марка и стиль.
В комплекс мероприятий фирмы по маркетингу входят: изучение потребителей товара фирмы и их поведения на рынке: оценка выпускаемого товара, перспектив его развития; анализ используемых форм и каналов сбыта: оценка используемых фирмой методов ценообразования; исследование мероприятий по продвижению товаров на рынок; изучение конкурентов.
К внутренней среде относят саму фирму, ее подразделения и службы, стратегию развития, товарный ассортимент; научный потенциал, людские ресурсы, квалификацию кадров; финансовое положение фирмы; технологические и технические возможности. Анализ внутренней среды служит основой для принятия маркетинговых решений.
Проведем анализ внутренней среды ИП Владимирова Е.Ю.
Организационная структура фирмы линейная, основное руководство осуществляет директор. В структуре предприятия нет подразделения службы маркетинга, функции маркетинга осуществляются коммерческим директором, в задачи которого входят следующие аспекты маркетинговой деятельности:
формирование имиджа торговой марки «Магазин для мужчин»;
определение эффективности сбыта;
выявление изменений условий рынка;
руководство рекламной кампанией;
разработка печатных рекламных материалов;
стимулирование продаж.
Тем не менее, позволительно сделать вывод о том, что отсутствие квалифицированных работников в области маркетинга определяет ряд проблем маркетинговой деятельности, главными из которых следует рассматривать:
отсутствие систематического изучения рынка и потребителя
отсутствие плана маркетинговой деятельности предприятия
отсутствие системного подхода в реализации маркетинга и его элементов.
Одним из проектов, направленных на укрепление конкурентной позиции ИП Владимирова Е.Ю., является развитие магазина «МДМ», которое подразумевает:
переоборудование и ремонт магазина;
внедрение современной технологии самообслуживания в магазине;
управление ассортиментом магазина соответственно спросу потребителей.
Управление ассортиментной политикой магазина позволит сформировать ассортимент, полностью отвечающий потребностям покупателей, что повысит объем продаж магазина не менее, чем на 10%.
Внедрение современной технологии самообслуживания в магазине, его переоборудование и ремонт повысит его привлекательность среди потребителей, а значит, увеличит объем продаж. По оценкам специалистов компании увеличение объема продаж должно составить не менее 15%.
Анализ финансового положения предприятия показал, что:
за анализируемый период была выявлена негативная динамика основных показателей коммерческой деятельности: превышение темпов роста совокупных затрат над темпами роста товарооборота и валового дохода, отрицательная динамика прибыли, снижение доли рынка.
структура капитала показывает, что ИП Владимирова Е.И. находится в нижних пределах финансовой устойчивости и платежеспособности.
менеджмент предприятия в достаточной мере не занимается формированием товарного ассортимента. Процесс подбора и установления номенклатуры товаров осуществляется без соответствия спросу покупателей, с одной стороны, и ориентации на обеспечение высокой прибыльности работы фирмы, с другой.
реализация принятой стратегии «увеличение доли рынка» за счет лидерства в издержках и наращивания ассортимента не эффективна.
Анализируя кадровый потенциал, следует отметить, что возраст персонала стал более молодым.
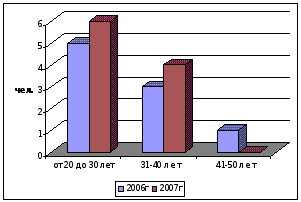
Рисунок 2.9 -Возрастной состав персонала магазина «МДМ»
Сведения о квалификационном составе персонала магазина «МДМ» на рис. 2.10.
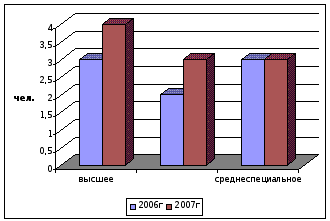
Рисунок 2.10 - Квалификационный состав персонала магазина «МДМ»
Из рис. 2.10 видно, что в 2007 году были приняты сотрудники, имеющие более высокую квалификацию, также можно отметить, что снизилась доля персонала, имеющего неполное высшее образование. Это говорит о том, что снизилась доля студентов-старшекурсников, работающих в компании.
Известно, что долгосрочной стратегией фирмы является завоевание еще большей доли рынка. Для разработки маркетинговой стратегии магазина «МДМ» необходимо составить матрицу SWOT и оценить конкурентоспособность магазина (табл. 2.18).
Таблица 2.18
SWOT-анализ магазина «МДМ»
| Сильные стороны | Слабые стороны |
|
1. Долгое функционирование на рынке 2. Известность торговой марки 3. Стабильность финансового положения |
1. Низкий уровень стратегического планирования; отсутствие комплексной, всесторонне обоснованной концепции долгосрочного развития в виде документа, известного всем подразделениям и сотрудникам компании; 2. Отсутствие в продаже сопутствующих товаров; 3. Торговые работники (продавцы-консультанты) не оказывают должной помощи при выборе товаров 4. Недостаточно эффективная маркетинговая политика, которая выражается в отсутствии маркетинговых исследований рынка, отсутствии маркетингового планирования, недостаточно гибкой ценовой политики |
| Возможности | Угрозы |
|
1. Увеличение доли рынка 2. Развитие филиальной сети 3. Привлечение большего количества клиентов за счет эффективной ценовой политики |
1. Угроза возрастания конкуренции за счет выхода на рынок сетевых розничных компаний 2. Потеря клиентов из-за недостаточно широкого ассортимента (отсутствие сопутствующих товаров). |
Таким образом, результаты SWOT-анализа позволяют сделать вывод о том, что магазин «МДМ» имеет достаточно возможностей со стороны рынка и сильных сторон внутри предприятия для продолжения деятельности в существующей отрасли и позволяют сформировать стратегические альтернативы, направленные на достижение существенного роста продаж на ближайшие пять лет.
2.4 Анализ методик ценообразования на предприятии
На анализируемом предприятии в качестве метода ценообразования применяется «метод надбавок». Это широко распространенный метод ценообразования, по которому к издержкам на определенный продукт прибавляют надбавку, соответствующую обычной для данной отрасли норме прибыли или желаемому доходу от оборота.
Это обусловлено тем, что метод надбавок широко распространен. Тому есть разные объяснения. Во-первых, фирма зачастую знает гораздо больше о собственных издержках, нежели о спросе на свой товар. Это заставляет ее опираться на калькуляцию издержек при ценообразовании. Во-вторых, если все производители отрасли применяют именно данный метод ценообразования, то их цены почти одинаковы и ценовая борьба между ними минимальна по сравнению с отраслями, где цены прямо определяются спросом. В – третьих, многие продавцы и потребители придерживаются мнения, что метод надбавок является наиболее корректным, честным, так как соблюдаются интересы обеих сторон и в то же время одна сторона не имеет возможности наживаться за счет другой.
Разрабатывая ценовую стратегию, предприятие ИП Владимирова преследовало следующие цели:
получить в полной мере запланированную прибыль;
увеличить объем продаж;
завоевать более солидную долю рынка;
попытаться добиться более высокой прибыли от реализации конкретного товара;
ослабить конкурентов;
сформировать определенный имидж товара.
Итак, основой расчета цены продукции ИП Владимирова являлась себестоимость (издержки на реализации). При расчете себестоимости для целей ценообразования руководство ИП Владимирова внимание на классификацию затрат, включаемых в себестоимость, в зависимости от различных классификаторов различают:
Группировка затрат по однородным экономическим элементам – смета затрат, и по статьям расходов – калькуляция.
Смета затрат дает ответ на вопрос, что израсходовано предприятием. Калькуляция – где и на какие цели затрачены материальные, трудовые и денежные ресурсы.
По признаку целесообразности затраты подразделяются на производительные и непроизводительные (различные потери).
В зависимости от места их возникновения затраты различают как производственные, так и внепроизводственные (реализационные).
В зависимости от участия в производственном процессе изготовления продукции затраты делятся на основные и накладные.
По способу включения в себестоимость единицы продукции затраты разделяются на прямые и косвенные.
По характеру связи с объемом производства затраты бывают постоянные и переменные.
Каждая из этих групп затрат несет информацию, необходимую для прогнозирования цены на конкретное изделие и проведения соответствующей ценовой политики, а так же для изыскания снижения резервов затрат в целях обеспечения конкурентоспособности товара.
Особенно важной группировкой затрат является их разделение на постоянные и переменные. Постоянные затраты остаются стабильными при изменении объема производства. К ним относятся в первую очередь накладные расходы. Постоянные затраты выступают важным резервом снижения себестоимости и увеличения прибыли, поэтому анализу их динамики уделяется особое внимание.
Рассчитав себестоимость, ориентируясь на цены конкурентов, руководство ИП Владимирова приступает к определению цены товара. Цена должна полностью возмещать издержки (себестоимость), а так же обеспечить получение определенной нормы прибыли. При этом использовалась методика ценообразования «средние издержки + прибыль», которая заключается в начислении наценки на себестоимость товара.
Обозначение цены на конкретный товар учитывает все многообразие маркетинговых факторов и стратегий предприятия. Специфика розничной торговли состоит в том, что покупатель в большинстве случаев делает покупку в ассортименте. Поэтому, ценовая политика учитывает это обстоятельство, например, назначая низкие цены на одни товары и рассчитывая, что одновременно будут куплены другие товары по достаточно высоким ценам. Для улучшения зрительного восприятия цены используется ее юстировка (например, назначение цены 499 вместо 500).
Ценовая политика в магазине «МДМ» строится исходя из оптимального соотношения наценочных, частично ценовых и ценовых принципов ценообразования.
Наценочный принцип ценообразования отталкивается от необходимости плановой наценки на данную подгруппу, доли в обороте, цен рынка по товарам частично ценового принципа ценообразования, а также с учетом различных маркетинговых мероприятий, и призван обеспечить необходимую доходность деятельности в магазине.
Частично ценовой принцип отталкивается от соотношения минимальных цен «рынка» (внешней среды) с необходимостью минимальной наценки на данную подгруппу и призван обеспечить необходимую долю рынка в совокупности с обеспечением необходимой доходности деятельности в магазине «МДМ».
Ценовой принцип ценообразования отталкивается от минимальных цен «рынка» (внешней среды) и призван обеспечить необходимую долю рынка, как совокупность потребительских расходов населения на территории деятельности магазина «МДМ».
В магазине «МДМ» используемая стратегия ценообразования зависит от группы товара.
Для элитной одежды и галантереи используется стратегия ценообразования, основанная на ценности товара (стратегия снятия сливок.). Сущность данной стратегии в том, что товар высокого качества, обладает эксклюзивными, индивидуальными свойствами, отличается от других товаров-заменителей и предлагается потребителю по максимально высокой цене.
Высокая цена на товар устанавливается на небольшом сегменте рынка и снимаются сливки в виде высокой рентабельности продаж. Цена держится высокой для того, чтобы новые покупатели, входящие в данный сегмент рынка выходили на качественно новый, более высокий уровень.
Что касается товаров для среднего сегмента рынка, то здесь при установлении цены используется стратегия следования за спросом. Сущность данной стратегии в том, что цена под строгим контролем снижается. Цена удерживается на каждом новом сниженном уровне достаточно долго, чтобы удовлетворить весь существующий спрос. Как только объем продаж начинает существенно сокращаться, следует готовиться к следующему снижению цены.
Политика организации в области цен и скидок направлена на ускорение продаж и заключается в следующем: для ускорения оборачиваемости денежных средств предоставлялась скидка за 100%-ную предварительную оплату продукции (размер скидки в течение года составлял 2%).
Средний суммарный размер скидок, предоставленных покупателям к базовым ценам по всем основаниям, в отчетном 2007 году уменьшен и составил 6%, а в 2006 году – 9,1%.
Магазин «МДМ» имеет ряд цен в рамках групп товарного ассортимента. В глазах покупателей это разница в качестве продукции. К примеру, цена на костюмы варьируется от 3340 до 17000 руб. Нижняя цена назначается на костюмы российского и китайского производства. Верхняя цена устанавливается на костюмы ведущих брендов.
Предельная торговая надбавка составляет 25% к ценам поставки: отпускным ценам фабрик-изготовителей при прямых поставках или к ценам оптовых организаций при получении товаров через посредников.
Расчет цен может быть также произведен двумя способами:
1-й вариант расчета:
розничная цена = (цена поставки без НДС + торговая надбавка) x 1,18, где:
1,1 - коэффициент для расчета суммы НДС по ставке 18%.
2-й вариант расчета:
розничная цена = цена поставки с НДС + торговая надбавка.
Пример: магазин получил зонт мужской от оптовой организации по цене 300 руб. с НДС или 254,23 руб. без НДС, тогда предельная розничная цена составит:
1-й вариант расчета:
(254,23руб. + 254,23 руб. x 0,25) х 1,18 = 374,98 руб., где:
0,25 - 25% торговая надбавка;
1,18 - коэффициент для расчета НДС по ставке 18%.
2-й вариант расчета:
300 руб. + 300 руб. x 0,25 = 375 руб.
Зональный метод установления цены предусматривает установление цены по географическому принципу. В организации этот метод применяется крайне редко из-за отсутствия дилерской сети.
3. Мероприятия по совершенствованию ценовой политики предприятия
3.1 Расчет оптимальной цены товаров в условиях эластичного спроса
В данном разделе проведем расчет оптимальной цены товаров по каждой товарной группе, реализуемой в магазине «МДМ».
На первом этапе проведем анализ динамики объемов продаж продукции магазина за 2005-2007 гг. по группам товаров (табл. 3.1).
Таблица 3.1
Анализ динамики объемов продаж продукции магазина за 2006-2007 гг. по группам товаров
| Показатели | 2006 г. | 2007 г. | Абсолют-ное изменение, тыс. руб. | Относи-тельное изменение, % |
| Товарооборот всего, тыс. руб. | 13745 | 15227 | 2006,8 | 46,6 |
| - зимняя мужская одежда | 1649,4 | 3045,4 | -28,16 | 193,22 |
| - демисезонная мужская одежда | 1374,5 | 1218,16 | -346,78 | -2,26 |
| - костюмы | 1924,3 | 1522,7 | 2283,18 | -18,55 |
| - трикотаж | 3436,25 | 4568,1 | 235,01 | 99,92 |
| - сорочки | 962,15 | 1065,89 | 290,46 | 28,28 |
| - брюки | 687,25 | 913,62 | 754,31 | 46,61 |
| - белье | 1099,6 | 1065,89 | 795,68 | 242,09 |
| - головные уборы | 1511,95 | 1522,7 | -1149,5 | 109,444 |
| - галантерейные товары | 1099,6 | 304,54 | 2006,8 | -79,05 |
Более наглядно полученные данные об объемах продаж можно представить на рис. 3.1.
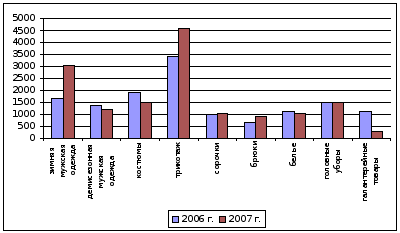
Рисунок 3.1 – Динамика объемов продаж товаров по группам
Как видно из рис. 3.1, наблюдается снижение объемов продаж таких товаров как галантерейные товары, костюмы, демисезонная мужская одежда, и одновременное увеличение объемов продаж на такие товары как зимняя мужская одежда, трикотаж. Причем, следует отметить, что за период средняя стоимость зимней мужской одежды увеличилась с 8 до 12 тыс. руб. за изделие, или на 50 %, а трикотажные товары – с 3 до 5 тыс. руб., или на 66,67 %. В то же время наблюдается увеличение объема продаж зимней мужской одежды за период почти в 2 раза, а трикотажных товаров – на 28,28 %. То есть можно сделать вывод, что увеличение объема продаж зимней мужской одежды вызвано в большей степени увеличением спроса, а трикотажа – повышением цены.
Если провести аналогичный анализ товаров, объем продаж которых резко снизился, можно увидеть, что галантерейные товары за период увеличились в цене на 30 %, а объем продаж снизился почти в 2 раза, демисезонная мужская одежда увеличились в цене за период на 10 %, объем продаж снизился на 18,5 %. То есть можно наблюдать связь между повышением стоимости товаров и снижением объемов продаж.
Проведем расчет коэффициента эластичности спроса по цене на данные группы товаров.
В 2006 году средняя цена галантерейных товаров в магазине составляла 1000 руб. Это давало возможность реализовывать 1454 изделий в год. В 2007 году цена изделия в магазине поднялась до 1,3 тыс. руб. Это снизило средний объем продаж до 235 штук или на 79,05 %.
Коэффициент эластичности спроса по цене равен: 79,05/30 = 2,63
Так как абсолютная величина показателя ценовой эластичности спроса больше 1, то мы имеем дело с относительно эластичным спросом. Иными словами, изменение цены в данном случае приведет к большему количественному изменению величины спроса.
Коэффициент эластичности спроса по цене на демисезонную мужскую одежда равен: 18,5/10 = 1,8
Аналогично: так как абсолютная величина показателя ценовой эластичности спроса больше 1, то мы имеем дело с относительно эластичным спросом.
Также следует отметить, что объем продаж зимней и демисезонной мужской одежды характеризуется коэффициентом сезонности. Расчет сезонности для зимней мужской одежды проведен в табл. 3.2.
Коэффициент сезонности рассчитан по формуле:
Кс = Yn/Yср
где Yn – объем спроса в месяце,
Yср – среднемесячный объем спроса в течение года.
Таблица 3.2
Анализ объема реализации мужской зимней одежды за 2006 -2007 гг.