Маркетинговый анализ бизнеса ООО "Яковлевостройдеталь"
Для наиболее полного охвата ассортимента ООО «Яковлевостройдеталь» необходимо произвести АВС – анализ.
Для проведения АВС – анализа необходимо проранжировать продукцию по доле продаж (табл. 2.3.6):
Таблица 2.3.5Доли товаров в общем объеме продаж
| № п/п | Наименование товара | Доля в % |
| 1 | Чешский кирпич | 13% |
| 2 | Керамзитобетонные камни и полукамни | 4,4% |
| 3 | Керамзитовый гравий | 17,7% |
| 4 | Трехслойные камни | 26,5% |
| 5 | Фундаментные блоки | 3,4% |
| 6 | Кирпич керамический пустотелый красный | 5,3% |
| 7 | Кольца железобетонные | 2,9% |
| 8 | Керамзитобетон товарный | 4,6% |
| 9 | Шахты лифтов | 2,2% |
| Итого | 100% |
Таблица 2.3.6Ранжирование товара по доле продаж
| № п/п | Наименование товара | Доля продаж % | Доля накопленным итогом % |
| 1 | Чешский кирпич | 26,5 | 26,5 |
| 2 | Керамзитобетонные камни и полукамни | 23,4 | 49,9 |
| 3 | Керамзитовый гравий | 17,7 | 67,6 |
| 4 | Трехслойные камни | 13 | 80,6 |
| 5 | Фундаментные блоки | 5,3 | 85,9 |
| 6 | Кирпич керамический пустотелый красный | 4,6 | 90,5 |
| 7 | Кольца железобетонные | 4,4 | 94,9 |
| 8 | Керамзитобетон товарный | 2,9 | 97,8 |
| 9 | Шахты лифтов | 2,2 | 100% |
| Итого | 100% |
По результатам анализа можно сделать вывод. В товарную группу А входят 20% товаров, которые встречались в заказах чаще всего, в группу В – 30%, которые встречались реже, и в группу С – 50%, которые встречались в заказах реже, чем в первой группе. В нашем случае группе А принадлежат керамзитовый гравий, трехслойные камни, фундаментные блоки, кирпич керамический пустотелый красный, кольца железобетонные, керамзитобетон товарный, шахты лифтов. К группе В относятся чешский кирпич и керамзитобетонные камни и полукамни.
АВС – метод – это метод, позволяющий указать на возможные пути улучшения стоимостных показателей. Цель создания ABC-модели - достичь улучшений в работе предприятий по показателям стоимости, трудоемкости и производительности.
Адекватным инструментом в Portfolio – анализе является сбалансированная система оценок. Она строится на источниках стоимости бизнес – организации.
Для наглядности модели ССО построим ее графическое изображение (рис. 2.3.2):
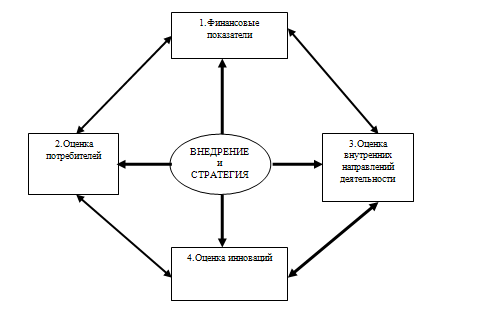
Рис. 2.3.3 Модель сбалансированной системы оценок для ООО «Яковлевостройдеталь»
Финансовые оценки
Эти показатели охватывают финансовые источники акционерной стоимости.
Таблица 2.3.7Финансовые оценки
| Цели | Показатели | Значение | |
| 2006 г. | 2007г. | ||
| Инвестиционная привлекательность | Прибыль от продаж, т.р. | 175 944 | 109 146 |
| Увеличение объема продаж | Объем продаж, т. р. | 1 357 565 | 1 309 807 |
| Создание резерва | Резервный капитал, т.р. | 0 | 0 |
Т.к. ООО «Яковлевостройдеталь» находится на стадии зрелости, и поэтому на первый план выходят такие показатели, как прибыль от продаж, маржа операционной прибыли. Финансовые результаты текущего бизнеса компании находятся в прямой зависимости от результатов маркетинговой деятельности.
2. Индикаторы потребительских оценок
Таблица 2.3.8Индикаторы потребительских оценок
| Цели | Показатели | Значение | |
| 2006 г. | 2007 г. | ||
| Увеличение доли рынка | Доля рынка по выручке, % | 18 % | 14 % |
| Удовлетворенность продуктом основными потребителями | Уровень удовлетворенности потребителей | средняя | средняя |
| Повышение имиджа компании | Качество продукции | высокое | высокое |
3. Индикаторы оценки внутреннего бизнеса
Таблица 2.3.9Индикаторы оценки внутреннего бизнеса
| Цели | Показатели | Значение | |
| 2006 г. | 2007 г. | ||
| Повышение эффективности управления запасами | Уровень эффективности управления запасами | эффективное | эффективное |
| Совершенствование технологий | Технологические способности | средние | средние |
| Снижение производственных издержек | Уровень производственных издержек, т.р. | 1 164 887 | 1 182 842 |
4. Оценка инноваций
Таблица 2. 3.10Оценка инноваций
| Цели | Показатели | Значение | |
| 2006 г. | 2007 г. | ||
| Увеличение инновационной активности предприятия | Наличие нововведений | отсутствуют |
отсутствуют |
| Совершенствование производства | Уровень загрузки мощностей | полный цикл | полный цикл |
| Проведение НИОКР | Уровень расходов на НИОКР | 0 | 0 |
На основе проведенного анализа можно сделать вывод о том, что на ООО «Яковлевостройдетааль» имеет место неоднозначная ситуация. С одной стороны, на предприятии за год снизилась прибыль от продаж и сам объем продаж, снизилась доля рынка, отсутствуют новшества и разработки, не ведутся научно-исследовательские и опытно-конструкторские работы. С другой стороны, имеет место высокое качество продукции, отлаженное производство, что является весомым конкурентным преимуществом. Модель ССО не дает ответ на все вопросы, она лишь показывает на структурные источники долгосрочной стоимости, а также какие конкурентные преимущества должны быть задействованы для максимизации стоимости.
Маркетинговый анализ бизнеса направлен не только на оценку текущих позиций, но и на поиск причин успеха или неудач компании Перечень рисков, которые характеризуют основные направления деятельности ООО «Яковлевостройдеталь» и вероятности их наступления приведены в таблице 2.3.11.
Таблица 2.3.11Перечень рисков
| Простые риски | Группа приоритетов | Вероятность наступления |
| Необусловленный рост цен на сырье | Наибольший приоритет | 0,7 |
| Потеря доли рынка, вследствие повышения лояльности потребителей к продукции конкурентов | 0,5 | |
| Выход из строя ОПФ, из-за высокого коэффициента износа | Средний приоритет | 0,7 |
| Получение предписаний от экологических служб из-за низкой степени очистки отходов производства | 0,3 | |
| Неплатежеспособность основных дебиторов | Минимальный приоритет | 0,5 |
| Резкое снижение поставок сырья и материалов | 0,3 |
В заключении можно сказать о сбалансированном продуктовом портфеле мясных изделий, что, естественно, повышает акционерную стоимость предприятия. И хоть на ООО «Яковлевостройдеталь» и производятся изделия, которые раньше занимали лидирующие позиции, а сегодня утратили их (керамзитобетон товарный, керамзитовый гравий), оно не производит продукции убыточной для своей деятельности.
2.4 Выделение основных бизнес процессов и предложения по построению рациональной модели бизнес – процессов
Под бизнес-процессом понимают совокупность различных видов деятельности, которые вместе взятые, создают результат, имеющий ценность для потребителя, клиента или заказчика.
Целесообразно выделять на предприятии пять видов бизнес-процессов, а именно:
основные бизнес-процессы, на базе которых осуществляется выполнение функций текущей деятельности предприятия по производству продукции или предоставления услуг;
обеспечивающие бизнес-процессы для основных;
сопутствующие бизнес – процессы;
бизнес-процессы развития предприятия;
бизнес-процессы управления деятельностью предприятия;
бизнес-процессы, обеспечивающие управление.
Сопутствующими бизнес – процессами являются процессы, которые ориентированы на производство товара, который в свою очередь является результатом сопутствующим производству.
Вспомогательные бизнес – процессы – процесс для жизнеобеспечения основных и сопутствующих процессов и ориентированы на поддержание их основных черт. Это процессы связанные с особенностью транспортировки, доставки, сервиса предлагаемого предприятием.
Обеспечивающие бизнес – процессы – процесс для жизнеобеспечения основных и сопутствующих процессов и ориентированы на поддержание их основных черт. Это процессы по закупке сырья для снабжения производства.
Бизнес – процессы управления: процесс контроля менеджмента, маркетинга, планирования, снабжения и реализации стратегических бизнес единиц бизнес – организации.
Бизнес – процессы развития: разработка новых технологий по производству мелкоштучных изделий, товарного бетона и растворов, т.е. направленные на улучшение качества, упаковки, транспортировки.
На ООО «Яковлевостройдеталь» можно выделить следующие бизнес-процессы:
Процесс снабжения.
Процесс производства продукции.
Процесс сбыта.
Таблица 2.4.2Участие отделов в стержневых бизнес процессах
| Наименование процесса | Вовлеченные отделы |
| Процесс снабжения | Финансовый отдел, отдел снабжения |
| Процесс производства продукции |
Производственный отдел, планово-экономический отдел |
| Сбыт | Отдел сбыта |
Финансовый отдел производит финансовые расчеты с заказчиками и поставщиками, связанные с реализацией готовой продукции, приобретением сырья, топлива, материалов и т.д. В задачи этого отдела входит также получение кредитов в банке, своевременный возврат ссуд, взаимоотношение с государственным бюджетом.
Планово-экономический отдел разрабатывает годовые, квартальные планы предприятия и отдельных цехов, контролирует их выполнение, определяет пути устранения недостатков, организует и совершенствует внутризаводское планирование, ведет учет показателей работы цехов и заводов и др.
Производственный отдел осуществляет оперативный контроль за ходом производства, устраняет причины, нарушающие нормальный режим производства и др.
Что касается работы отдела сбыта, то он регулярно оценивает работу каждого из участников канала распределения по таким показателям, как выполнение нормы сбыта, величина товарных запасов, время доставки товара клиенту. В его задачи входит: своевременная подготовка и заключение договоров на поставку готовой продукции; обеспечение выполнения планов поставки продукции в сроки и по номенклатуре в соответствии с заключенными договорами; контроль за поставкой продукции структурными единицами; обеспечение правильного учета приемки и отчетности по отгрузке продукции.
Теперь дадим краткую характеристику выделенных бизнес-процессов.
Что касается снабжения, то здесь нужно выделить несколько этапов:
Расчет потребности в сырье и материалах. Основными видами сырья для производства ЖБИ являются щебень, песок, цемент и вода.
Выбор поставщиков сырья и материалов.
При выборе поставщиков нужно руководствоваться следующими критериями:
- стоимость приобретаемого сырья;
- качество сырья и обслуживания;
- удаленность;
- наличие у поставщика резервных мощностей;
- кредитоспособность и финансовое положение поставщика.
Существует два основных критерия выбора поставщика: стоимость приобретения продукции или услуг и качество обслуживания. Системе установленных критериев может соответствовать несколько поставщиков. В этом случае необходимо ранжировать, опираясь на влияние непосредственных контрактов с представителями поставщиков. Окончательный выбор поставщика производится лицом, принимающим решение в отделе логистики (закупок). Отечественные предприятия при выборе поставщика в основном полагаются на собственную информацию. При этом на предприятии, имеющем много поставщиков, может быть сформирован список хорошо известных, заслуживающих доверия поставщиков.
Исходя из этого ООО «Яковлевостройдеталь» определилось с поставщиками: поставщиком щебня является Лебединский ГОК (г. Губкин) Кременчугское краьероуправление (Украина, г. Кременчуг). Поставщиками песка являются: Нижнеольшанский пескарьер, Вяземский пескарьер (г. Вязьма).
Контроль за выполнением условий договора.
На этом этапе предприятие отслеживает местонахождение сырья и материала в процессе доставки, а также следит за соблюдением сроков поставки.
Поступление сырья и материалов.
При поступлении сырья и материалов происходит разгрузка и сверяются характеристики полученного груза с теми, которые были заявлены поставщиком. Затем идет укомплектование груза на складах предприятия.
Процесс производства продукции.
От уровня материально-технической базы предприятия, степени использования его производственного потенциала зависят все конечные результаты хозяйствования, в частности объем выпуска продукции, уровень ее себестоимости, прибыль, рентабельность, финансовое состояние и др.
Если производственная мощность предприятия используется недостаточно полно, то это приводит к увеличению доли постоянных издержек в общей их сумме, росту себестоимости продукции и, как следствие, уменьшению прибыли.
Процесс производства асбестоцементных изделий на ООО «Яковлевостройдеталь» полностью механизирован и практически полностью автоматизирован. Это позволяет достигать максимального объема производства продукции с одной технологической линии. Регулярно производится замена физически и морально устаревшего оборудования. Кроме того, большое внимание уделяется рациональному размещению оборудования, что позволяет более эффективно использовать производственные мощности предприятия.
Процесс сбыта заключается в поиске заказчиков, заключении с ними договоров, выполнении заказов. Решение о выборе канала распределения - одно из важнейших, которое необходимо принять руководству организации.
В случае, когда ООО «Яковлевостройдеталь» требуется организовать дополнительный канал реализации, прибегают к помощи посредников.
ООО «Яковлевостройдеталь» при реализации своей продукции использует независимых торговых посредников.
В качестве посредников ООО «Яковлевостройдеталь» выступают независимые сбытовые фирмы. Они благодаря своим контактам, опыту и специализации обеспечивают широкую доступность продукции предприятия и доведение ее до целевых рынков.
Проведя анализ трех бизнес-процессов на ООО «Яковлевостройдеталь», можно сделать вывод, что все рассмотренные бизнес-процессы являются ключевыми, т.к. они обеспечивают определенную (более 25%) долю прибыли.
При проведении анализа бизнес – процессов используется метод рейтинговых оценок, суть которого заключается в том, что бизнес – процесс анализируется по трем основным направлениям:
коммерческие или финансовые результаты;
качественные результаты;
уровень риска каждого бизнес – процесса.
Оценку произведем по 10-ти бальной шкале. Сначала произведем анализ бизнес – процессов по обеспеченности сырьем (табл. 2.4.2):
Таблица 2.4.2Матрица оценки БП с точки зрения обеспеченности сырьем
| Оценка бизнес -процесса | С точки зрения партнеров | С точки зрения клиентов | С внутренней точки зрения |
| Рыночная перспективность | 6 | 8 | 7 |
| Прибыльность | 8 | 8 | 7 |
| Соотношение цены – качества | 8 | 9 | 9 |
| Экологичность | 8 | 7 | 8 |
| Возможность снижения издержек | 8 | 7 | 7 |
| Прогрессивность используемых технологий | 7 | 8 | 9 |
| Значимость: | |||
| для фирмы | 10 | 10 | 10 |
| для общества | 0 | 0 | 0 |
| для потребителей | 5 | 5 | 9 |
| степень новизны | 6 | 6 | 7 |
| Рискованность | 4 | 5 | 3 |
| Перспективность | 6 | 7 | 9 |
| ИТОГО | 76 | 80 | 85 |
Компания может ввести компьютеризацию существующего процесса, а также необходимо задуматься о снижении издержек, которые сопровождают этот процесс.
Таблица 2.4.3Матрица оценок бизнес – процессов по производству
| Оценка бизнес -процесса | С точки зрения партнеров | С точки зрения клиентов | С внутренней точки зрения |
| Рыночная перспективность | 10 | 10 | 10 |
| Прибыльность | 9 | 9 | 10 |
| Соотношение цены – качества | 9 | 9 | 10 |
| Экологичность | 8 | 8 | 9 |
| Возможность снижения издержек | 7 | 7 | 18 |
| Прогрессивность используемых технологий | 8 | 8 | 8 |
| Значимость: | |||
| для фирмы | 10 | 10 | 10 |
| для общества | 5 | 4 | 4 |
| для потребителей | 6 | 6 | 6 |
| степень новизны | 4 | 5 | 5 |
| Рискованность | 6 | 8 | 7 |
| Перспективность | 8 | 8 | 9 |
| Соответствие миссии фирмы | 10 | 9 | 10 |
| ИТОГО | 100 | 101 | 116 |
В этом случае предприятию также необходимо задуматься о снижении издержек и о внедрении в производство наиболее перспективных технологий.
Таблица 2.4.4Матрица оценок бизнес – процессов по сбыту
| Оценка бизнес -процесса | С точки зрения партнеров | С точки зрения клиентов | С внутренней точки зрения |
| Рыночная перспективность | 10 | 10 | 10 |
| Прибыльность | 9 | 9 | 9 |
| Соотношение цены – качества | 8 | 9 | 8 |
| Экологичность | 9 | 9 | 10 |
| Возможность снижения издержек | 8 | 8 | 8 |
| Прогрессивность используемых технологий | 8 | 9 | 8 |
| Значимость: | |||
| для фирмы | 10 | 10 | 10 |
| для общества | 8 | 8 | 8 |
| для потребителей | 5 | 5 | 5 |
| степень новизны | |||
| Рискованность | 8 | 8 | 7 |
| Перспективность | 8 | 8 | 7 |
| Соответствие миссии фирмы | 9 | 9 | 10 |
| ИТОГО | 100 | 102 | 100 |
Предприятию необходимо увеличивать количество распределительных центров, налаживать хозяйственные связи с потребителями, сокращать логистические издержки и увеличивать число бизнес-контрактов.
Таблица 2.4.5Результаты оценки маркетинговых активов и ресурсов
| Содержание вопроса | Вероятность | Балл |
| Возможность продолжать БП в том же качестве и объеме в дальнейшем (1-2г.); | 90% | 5 |
|
Степень реальности роста продаж за счет маркетинговых средств: А) за счет рекламы Б) за счет ПР В) за счет скидок Г) за счёт бренда Д) за счёт повышения уровня сервиса |
15% 10% 15% 10% 15% |
4 4 4 5 4 |
| Возможность модернизации БП | 70% | 5 |
| Возможность выхода на новые рынки | 60% | 5 |
| Возможность удешевления БП | 70% | 5 |
Анализируя данную таблицу можно сделать следующие выводы:
- вероятность продолжать БП в том же качестве и объеме в ближайшие два года равна 90%. Это очень существенный показатель, но и его можно улучшить, если предприятие попробует выйти на новый рынок, модернизирует свое оборудование и проведет ряд организационных мероприятий.
- продажи будут расти за счет применения всех указанных средств в совокупности. Возможен рост этого показателя за счет участия ООО «Яковлевостройдеталь» в выставках.
- ООО «Яковлевостройдеталь» имеет 60 % вероятности того, что оно в ближайшее время выйдет на новый рынок. Это связано с тем, что рынок ЖБИ насыщен.
Таким образом, ООО «Яковлевостройдеталь» имеет большой маркетинговый потенциал и ресурсы для реорганизации существующих на предприятии бизнес-процессов и повышения их эффективности и роста капитала бизнес – организации в целом.
Заключение
Основная цель МАБ заключается в выявлении, систематизации и обобщении маркетинговых характеристик БО: ее конкурентного статуса, маркетингового потенциала, включая имидж, инвестиционные возможности, марочный капитал и другие элементы, которые могут влиять на стоимость бизнеса. Следует также учесть риски, которые можно отнести к маркетинговым, помимо общих специфических рисков, присущих данному виду предпринимательства независимо от его отраслевой принадлежности.
Отметим, что в цели МАБ входит не только оценка маркетингового капитала, но и анализ уровня его использования и кроме того, что немаловажно, поиск возможных направлений его эффективного формирования и накопления. Иными словами, целью МАБ является поиск и определение источников роста маркетингового капитала как составной части общего капитала бизнес-организации, ее стоимости.
В данной курсовой работе был дан бизнес-обзор предприятия ООО «Яковлевостройдеталь», где мы определили этап развития бизнес-организации и выявили ключевую фигуру. Также были проведены диагностика бизнес-организации, маркетинговый анализ бизнес-ситуации, в ходе чего мы определили сильные и слабые стороны, возможности и риски предприятия. С помощью построения матрицы БКГ определили, какие товары имеют наибольшую долю рынка, а от каких необходимо избавляться. Также была построена модель сбалансированной системы оценок, которая показала, что предприятие обладает как недостатками, так и некоторыми конкурентными преимуществами.
Затем были выделены и описаны основные бизнес-процессы: снабжение, производство и сбыт, после чего мы определили, что рассматриваемое предприятие обладает значительным маркетинговым потенциалом.
Список использованной литературы
бизнес маркетинговый оценка
1.Анализ и оценка маркетингового потенциала предприятия./В.П.Баранчеев, С.Г.Стрижов//Маркетинг – 1994. - №3
2.Герчикова И.Н. Менеджмент: Учебник для вузов. – 4-е изд., перераб. И доп. – М.: ЮНИТИ-ДАНА, 2005. – 511 с.
3.Ковалев А.И., Войленко В.В. Маркетинговый анализ. - М.,2001.
4.Маслова Т.Д., Божук С.Г., Ковалик Л.Н. Маркетинг. – СПб.: Питер, 2005. – 400с.
5.Маркетинговый анализ./И.С.Березин. – М.: Эксмо, 2004.
6.Минаев Д.В. Маркетинг в схемах и моделях / Серия «Высшее профессиональное образование». – Ростов н/Д: Феникс, 2004. – 480 с.
7.Ноздрев Р.Б., Гречков В.Ю. Маркетинг: Учебник. – М.: Экономистъ, 2003. – 292 с.
8.Основы предпринимательской деятельности: Маркетинг: Учеб. пособие / Под ред. В.М. Власовой. – М.: Финансы и статистика, 2001. – 2001. – 240 с.:
9.Сребник Б.В. Маркетинг: Учеб. Пособие для вузов. – М.: Высш. шк., 2005. – 360 с.:
10.Терещенко В.М. Маркетинг: новые технологии в России, 2-е изд. – СПб.: Питер, 2004. – 416 с.
11.Щетинина Е.Д., Козлова Н.В. и др. Концепция маркетингового анализа бизнеса: Монография. - Белгород: Изд-во БГТУ им. В.Г. Шухова, 2005.-174с.
Размещено на