Вдосконалення маркетингової діяльності
Підвищення продуктивності праці і ефективності сільськогосподарського виробництва невіддільні від дальшого поглиблення його спеціалізації. В умовах спеціалізації сільськогосподарського виробництва відкриваються широкі можливості для впровадження комплексної механізації і автоматизації виробництва, переведення галузей на індустріальну технологію, застосування прогресивних методів організації виробництва і праці, раціонального і ритмічного використання засобів і предметів праці. Проаналізуємо структуру товарної продукції господарства на основі даних таблиці 2.3.
(2.1)
де Кс - коефіцієнт спеціалізації;
Рі - доля і-тої галузі у сумі виручки від реалізації продукції;
і - порядковий номер галузі в ранжованому ряді за їх питомої вагою, починаючи з найвищого.
Розраховуємо рівень спеціалізації для даного господарства:
Кс = 100 = 0,13
437,34
За даними таблиці 2.3 можна зробити висновок, що з 2000р. по 2004р. вартість товарної продукції зменшилась на 683,8 тис. грн. Найбільшу частку в структурі товарної продукції займає рослинництво 57,14 %.Найбільшу питому вагу в структурі продукції рослинництва займає вартість соняшнику (24,65) та зерна 23,57 %. В середньому за 5 років вартість продукції тваринництва становила 25,85 % в структурі товарної продукції, але слід зазначити, що в 2004 році підприємство вже не вирощує ВРХ, а тому не виробляє ні м'ясо ні молоко. Господарство почало розвивати галузь бджільництво, поки що ця галузь займає найменшу частку в товарній продукції 0,05 %. Також значну частку в товарній продукції займають роботи та послуги на сторону (15,48 %).
Таким чином, можна сказати, що господарство спеціалізується на виробництві зерна та соняшнику, а також надає послуги на сторону.
Визначивши за формулою рівень спеціалізації сільськогосподарського виробництва, який становить 0,13 , можна сказати, що господарство має низький рівень спеціалізації.
Таблиця 2.3
Визначення рівня спеціалізації ТОВ„АФ ім.. Мічуріна”
| Вид товарної продукції |
Вартість товарної продукції, тис.грн |
Р, % |
і |
2і – 1 |
р(2і –1) |
|||||
| 2000 р. | 2001 р. | 2002 р. | 2003 р. | 2004р. |
в сере-дньому за 5 р. |
|||||
| Зернові та зернобобові – всього | 581 | 704 | 740 | 96 | 555 | 481 | 23,57 | 2 | 3 | 70,71 |
| Соняшник | 266,8 | 367 | 673 | 580 | 628 | 502,96 | 24,65 | 1 | 1 | 24,65 |
| Овочі | 2 | 120 | 135 | 3 | 4 | 52,8 | 8,8 | 5 | 9 | 79,2 |
| Баштанні | 19 | - | - | - | 2 | 4,2 | 0,21 | 11 | 21 | 4,41 |
| корнеплоди | - | 14 | - | 48 | - | 12,4 | 0,61 | 10 | 19 | 11,59 |
| Інша продукція | 54 | 33 | 136 | 294 | 103 | 124 | 6,07 | 7 | 13 | 78,91 |
| Разом по рослинництву | 922,8 | 910 | 1684 | 1021 | 1292 | 1165,96 | 57,14 | х | х | х |
| Молоко | 454 | 243 | 67 | 44 | - | 161,6 | 7,92 | 6 | 11 | 87,12 |
| ВРХ на м’ясо (в жм) | 449 | 409 | 218 | 297 | - | 274,6 | 13,46 | 4 | 7 | 94,22 |
| Бджільництво (мед) | - | - | - | - | 5 | 1 | 0,05 | 12 | 23 | 1,15 |
| Інша продукція | 7 | 265 | 118 | 61 | - | 90,2 | 4,42 | 8 | 15 | 66,3 |
| Разом по тваринництву | 910 | 917 | 403 | 402 | 5 | 527,4 | 25,85 | х | х | х |
| Підсобні виробництва та промисли (власна переробка) | 27 | 26 | 54 | 39 | - | 29,2 | 1,43 | 9 | 17 | 24,31 |
| Роботи та послуги на сторону | 190 | 375 | 819 | 137 | 318 | 318 | 15,58 | 3 | 5 | 77.9 |
|
ВСЬОГО |
2049,8 |
2228 |
2960 |
1599 |
1366 |
2040,56 |
100 |
* |
* |
790,13 |
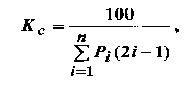
Виробництво матеріальних благ – це процес праці, процес поєднання живої праці із засобами виробництва. Засоби виробництва складаються із предметів праці і засобів праці. Таким чином, розподіл засобів виробництва на засоби праці і предмети праці відбувається в залежності від їх функціональної ролі в процесі виробництва.
До засобів і предметів праці відносяться всі засоби виробництва як створені, так і не створені (земля) працею людини.
У виробничо-господарській діяльності сільськогосподарських підприємств велику увагу приділяють оборотним засобам, без яких не можуть здійснюватися виробничі процеси. На відміну від основних, оборотні засоби приймають участь в процесі виробництва тільки на протязі одного виробничого циклу, при цьому вони повністю переносять свою вартість на створену продукцію і втрачають натуральну форму.
Розглянемо таблицю 2.4, в якій наведена забезпеченість та ефективність використання основних та оборотних фондів господарства.
Дані таблиці 2.4 показують, що з 2000р. до 2004 р. в господарстві середньорічна вартість основних виробничих збільшилась на 28 % за рахунок придбання нової техніки, а вартість оборотних фондів збільшилась на 36,9 %. За рахунок збільшення вартості основних фондів фондозабезпеченність господарства збільшується на 33,7 % , фондоозброєність праці зросла в 5 разів.В 2000р. на 1 грн. основних виробничих фондів припадає 0,3грн. оборотних фондів, а в 2004 р. цей показник становить 0,03грн., це на 89,3 % менше ніж у базисному 2000 р. За аналізований період в фондовіддача зменшилася на 38,5 %, а фондоємкість збільшилась на 66,3 %, це пов’язано із зростанням вартості основних фондів.
Коефіцієнт оборотності оборотних засобів за аналізований період знизився на 41,2 % і становить 1,2, це призвело до збільшення тривалості обороту. Норма прибутку знижується і в2004 році становить 2,9 %, тоді як в 2000 році 27,9 %, тобто становище господарства дещо погіршилося.
Таблиця 2.4
Забезпеченість основними та оборотними фондами та ефективність їх використання
|
Показники |
2000 р. | 2001 р. | 2002 р. | 2003 р. | 2004р. | 2004р. в % до 2000 р. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Середньорічна вартість основних виробничих фондів, тис.грн. | 3246,5 | 4504 | 4416 | 4470,5 | 4156 | 128,0 |
| Середньорічна вартість оборотних фондів, тис.грн | 1006 | 1193,5 | 1133,5 | 1194,5 | 1378 | 136,9 |
| Фондозабезпеченнсть, тис.грн. /100га | 83,77 | 117,84 | 115,54 | 120,3 | 112 | 133,7 |
| Фондоозброєність ,тис. грн/чол.. | 15,99 | 23,34 | 31,3 | 51,98 | 90,34 | В 5,6 раз |
| Фондовіддача, грн | 0,65 | 0,55 | 0,56 | 0,43 | 0,4 | 61,5 |
| Фондомісткість, грн. | 1,55 | 1,81 | 1,8 | 2,33 | 2,53 | 163,6 |
| Припадає оборотних засобів на 1 грн.. Основних фондів, грн. | 0,3 | 0,29 | 0,25 | 0,27 | 0,033 | 10,7 |
|
Коефіцієнт оборотності оборотних засобів |
2,04 | 1,95 | 2,61 | 1,34 | 1,2 | 58,8 |
| Тривалість одного обороту, днів | 178,9 | 187,2 | 139,8 | 272,4 | 304 | 169,9 |
| Норма прибутку, % | 27,09 | 4,26 | 2,31 | 10,5 | 2,9 | -24,2* |
* абсолютне відхилення
Виробництво продукції в сільському господарстві (як і в інших галузях народного господарства) супроводжується затратами живої та уречевленої праці. Загальні затрати цих видів праці в економічній літературі одержали назву сукупних. Продуктивність праці більш точно вимірюється саме сукупними її затратами. Але визначенню цих затрат перешкоджає складність перерахування праці, уречевленої в будівлях, техніці, обладнанні, у живу працю. Тому в усіх галузях, у т.ч. і в сільському господарстві, продуктивність праці вимірюється лише затратами живої праці.
Отже фактично досягнутий рівень продуктивності праці в кожному господарстві характеризує ефективність затрат робочого часу конкретних працівників сільськогосподарського виробництва, а разом з тим і ефективність використання трудових ресурсів. Розглянемо дані таблиці 2.5.
Таблиця 2.5
Забезпеченість господарства робочою силою і рівень її
використання
|
Показники |
2000 р. | 2001 р. | 2002 р. | 2003 р. | 2004р. | 2004 р. в % до 2000 р. |
|
Середньорічна чисельність працівників, чол.. |
203 | 193 | 141 | 86 | 46 | 22,7 |
| Затрати праці, тис. люд.-год. | 183 | 208 | 129 | 55 | 34 | 18,6 |
| Відпрацьовано люд-днів на 1 середньорічного працівника | 128,78 | 153,96 | 130,7 | 91,4 | 105,6 | 82,05 |
| Коефіцієнт використання номінального фонду робочого часу | 0,44 | 0,53 | 0,45 | 0,32 | 0,36 | 81,8 |
|
Припадає на 1 працівника: |
||||||
| сільськогосподарських угідь, га | 14,16 | 19,8 | 27,1 | 43,2 | 80,78 | В 5 разів |
| ріллі, га | 18,55 | 19,58 | 26,8 | 43,2 | 80,78 | В 5 разів |
| умовних голів тварин | 3,2 | 3,1 | 2,2 | 1,2 | - | - |
Аналізуючи дані таблиці 2.5 можна зробити висновок, що середньорічна чисельність робітників з 2000р. по 2004 р. зменшилась на 157 чол. або на 77,3 %. Затрати праці зменшились на 62,8 %. Кількість людино-днів на 1 середньорічного працівника зменшилась на 17,95 %. За рахунок цього коефіцієнт використання робочого часу зменшився на 18,2 %. Завдяки зменшення чисельності працездатних робітників збільшилась завантаженість на одного робітника сільськогосподарськими угіддями, площею ріллі та умовними головами худоби.
Економічна ефективність сільськогосподарського виробництва означає результативність виробничого процесу , співвідношення між досягнутими результатами і витратами живої та уречевленої праці, відображаючими в свою чергу ступінь досконалості виробничих ресурсів і ефективність їх використання.
Визначення економічної ефективності сільськогосподарського виробництва базується на використанні систем показників, відображаючих в свою чергу систему об’єктивних економічних законів у формі їх виявлення в даній галузі матеріального виробництва з урахуванням її специфіки.
Розглянемо таблицю 2.6 в якій наведено економічна ефективність сільськогосподарського виробництва ТОВ «ТОВ АФ імені Мічуріна»
Таблиця 2.6
Економічна ефективність господарювання
| Показники | 2000 р. | 2001 р. | 2002 р. | 2003 р. | 2004р. | 2004 р. в % до 2000 р. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Валова продукція, тис. грн. | 2096 | 2490 | 2460 | 1917 | 1639 | 78,2 |
| Валовий дохід, тис. гри. | 893 | 804 | 1330 | 634 | 862 | 96,5 |
| Прибуток (збиток) | 1152 | 241 | 128 | 593 | 163 | 14,4 |
| Середньорічна чисельність працівників | 203 | 193 | 141 | 86 | 46 | 22,7 |
|
Основні виробничі фонди, тис.грн. |
3246,5 | 4504 | 4416 | 4470,5 | 4156 | 128,0 |
| Продовження таблиці 2.6 | ||||||
| 1 | 2 | 3 | 4 | 6 | 7 | |
| Вартість валової продукції: | ||||||
| - на 100га сільськогосподарських угідь.тис. грн | 54,08 | 65,1 | 64,4 | 51,6 | 44,1 | 81,5 |
| - на 1 працівника, тис.грн | 10,3 | 12,9 | 17,4 | 33,3 | 35,6 | 345,6 |
| - на 100 грн. основних фондів | 64,6 | 55,3 | 55,7 | 42,9 | 39,4 | 60,9 |
| Валовий доход: | ||||||
| на 100 га сільськогосподарських угідь, тис.грн | 23,04 | 21,0 | 34,8 | 17,1 | 23,2 | 100,6 |
| - працівника, тис.грн | 4,4 | 4,2 | 9,4 | 7,4 | 20,5 | 465,9 |
| - на 100 грн. основних фондів | 27,5 | 17,9 | 30,1 | 14,2 | 20,7 | 75,3 |
| Прибуток: | ||||||
| на 100 га сільськогосподарських угідь, тис.грн | 29,7 | 6,3 | 3,3 | 15,9 | 4,4 | 14,8 |
| - працівника, тис.грн | 5,7 | 0,67 | 0,9 | 6,9 | 3,5 | 61,4 |
| - на 100 грн. основних фондів | 35,5 | 5,35 | 2,8 | 13,3 | 3,9 | 10,98 |
| Рівень рентабельності, % | 65,2 | 12,9 | 4,7 | 39,5 | 12,6 | -52,6* |
*
абсолютне відхилення
За даними таблиці 2.6 можна зробити висновок, що вартість валової продукції на 100 га сільськогосподарських угідь зменшилась на 18,5 %, а на 1 грн. основних фондів зменшилась на 39,1 %, але на 1 працівника відбулося збільшення в 3,4 раз.
Відбулося збільшення валового доходу на 100 га сільськогосподарських угідь на 0,6 %, на 1 працівника в 4,65 р., проте на 1 грн. основних фондів зменшується на 24,7 % та
Прибуток господарства на протязі аналізованого періоду зменшується , це призводить до зниження рівня рентабельності (на 52,6 %).
Будь-яке виробництво або діяльність не можуть проводитися без наявності чіткої організаційної та управлінської структури, які повинні бути найбільш раціональними та ефективними. Структури, які впроваджені і діють В «ТОВ АФ імені Мічуріна» показані рисунках 2,3.





 Спеціалісти





Рис.2.3 – Структура управління ТОВ АФ «імені Мічуріна»





Рис. 2.4 – Організаційна структура виробництва ТОВ «АФ імені Мічуріна»
Важливе значення в діяльності підприємства відіграє правильне створення організаційної та управлінської структури. Чітке визначення підпорядкованості, принципів стимулювання, ефективність і оптимальність управління сприяють створенню організаційної діяльності підприємства, підвищення його ефективності та отриманню значних прибутків.
2.2. Аналіз виробництва та собівартості продукції господарства.
Основними видами діяльності господарства є вирощування сільськогосподарських культур: зернові, соняшник та виробництво молока та м’яса ВРХ,. Динаміку виробництва продукції рослинництва та тваринництва розглянемо в таблиці 2.7.
Таблиця 2.7
Виробництво основних видів продукції рослинництва і тваринництва, ц
| Види продукції | 2000р. | 2001р. | 2002 р. | 2003р. | 2004р. | 2004р. в % до 2000р. |
| Зернові всього | 24310 | 27212 | 25378 | 3687 | 35127 | 144,5 |
| в т.ч.: озимі | 18650 | 16752 | 9006 | - | 7550 | 40,5 |
| Кукурудза на зерно | 1221 | - | 1006 | - | 12750 | В 10 р. |
| Соняшник | 5005 | 5362 | 9550 | 8351 | 7263 | 145,1 |
| Соя | - | - | - | - | 800 | - |
| Цукрові буряки | - | 1116 | 3664 | 4934 | - | - |
| Картопля | - | 309 | 160 | 16 | 100 | - |
| Овочі | 393 | 3255 | 6167 | 87 | - | - |
| Баштанні | - | - | - | - | 100 | - |
| Молоко | 7351 | 5599 | 1700 | 1051 | - | -- |
| Приріст ВРХ | 518 | 867 | 385 | 178 | - | - |
| Бджільництво (мед) | 7 | - |
Аналізуючи дані таблиці бачимо, що на протязі аналізованого періоду збільшується виробництво продукції рослинництва, а продукція тваринництва взагалі не виробляється, це говорить проте, що господарство змінило свою спеціалізацію. Виробництво зернових збільшилося на 44,5 %, соняшнику на 45,1 %, кукурудзи в 10 разів. В звітному році підприємство почало відроджувати таку галузь як бджільництво. Більш наглядніше динаміку виробництва основних видів продукції показано на рисунку 2.5
Собівартість продукції – економічна категорія, виражена у грошовому виразі. Це поточні витрати підприємства на виробництво, управління та реалізацію продукцію, а також невиробничи витрати.
Проаналізуємо більш детально собівартість продукції рослинництва та тваринництва в таблиці 2.7.
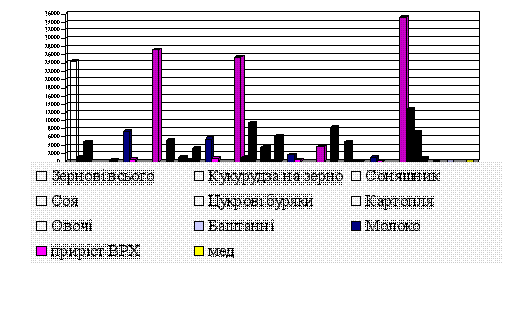
Рис.2.5 – Динаміка виробництва основних видів продукції в ТОВ АФ «імені Мічуріна»
Таблиця 2.8
Витрати на виробництво і собівартість 1ц продукції рослинництва і тваринництва, в грн.
| Види продукції | 2000 р. | 2001 р. | 2002 р. | 2003 р. | 2004 | 2004 р. в % до 2000 р. | ||||||
| Витрати, тис. грн. | Собівартість, 1ц. грн | Витрати, тис.грн. |
Собівартість, 1ц. грн |
Витрати, тис.грн |
Собівартість, 1ц. грн. |
Витрати, тис. грн | Собівартість, 1ц. Грн. | Витрати, тис. грн. | Собівартість, 1ц. грн | |||
| Витрати, тис. грн. | Собівартість, 1ц. грн | |||||||||||
| Зернові, всього | 416 | 17,59 | 462 | 16,9 | 849 | 33,5 | 315 | 45,4 | 966 | 27,5 | 232,2 | 156,4 |
| в т.ч.: озимі | 303 | 16,8 | 291 | 17,4 | 287 | 31,9 | - | - | 135 | 20, 6 | 44,6 | 122,6 |
|
Соняшник |
113 | 24,02 | 138 | 25,7 | 372 | 38,9 | 411 | 49,2 | 427 | 58,6 | 377,9 | 243,9 |
| Соя | - | - | - | - | - | - | - | - | 61 | 76,25 | - | - |
| картопля | 19 | 118,8 | 3 | 9,7 | 19 | 118,8 | 4 | 250 | - | - | - | - |
| овочі | 100 | 16,2 | 60 | 18,4 | 100 | 16,2 | 8 | 91,9 | - | - | ||
| Молоко | 277 | 37,68 | 281 | 50,2 | 503 | 60,6 | 70 | 66,5 | - | - | - | - |
| Приріст ВРХ | 395 | 762,55 | 457 | 527,1 | 354 | 919,5 | 216 | 1213,5 | - | - | - | - |
| мед | - | - | - | - | - | - | - | - | 2 | 285,7 | - | - |
Проаналізувавши дані таблиці бачимо, що на протязі аналізованого періоду витрати на виробництво продукції збільшуються, що пов’язано зі збільшенням обсягів виробництва. Собівартість продукції рослинництва за аналізований період збільшується: зернових на 22,4 % , соняшника в 2,4 рази , що пов’язано в основному із підвищенням цін на матеріали, насіння, а також тарифів.. Найважливішими чинниками, що впливають на собівартість продукції рослинництва є розмір виробничих витрат на 1 га посівної площі та урожайність. Усі ці чинники тільки підвищують собівартість продукції рослинництва, що безумовно знижує прибуток господарства від реалізації продукції рослинництва. І в господарстві є лише два шляхи підвищення прибутку: один - це підвищення цін і втрата конкурентоспроможності її продукції, другий - це зменшення собівартості шляхом економії в межах раціональних норм та за рахунок зменшення перевитрат, або використання нових технологій вирощування та зберігання продукції рослинництва, що дозволить збільшити обсяги продукції і тим самим зменшити собівартість.
На рисунку 2.6наглядно представлена собівартість 1 ц основних видів продукції рослинництва та тваринництва.
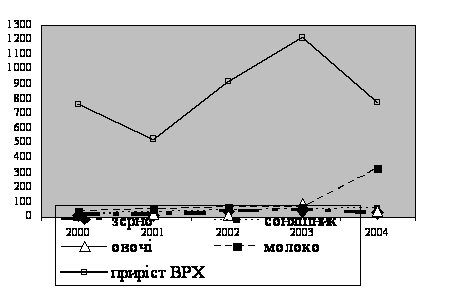
Рис.2.6-Динаміка собівартості продукції рослинництва та тваринництва
Аналізуючи собівартість продукції тваринництва бачимо, що вона також підвищується на протязі аналізованого періоду. Так, собівартість 1 ц молока збільшилась на 5 %, а витрати на виробництво молока знизились на 28,2 %. Собівартість 1 ц приросту ВРХ збільшилась на 76,8 %, проте витрати знизились на 55,2 %. Собівартість 1 ц приросту овець збільшилась на 25 %, а витрати на виробництво збільшились на 39,8 %. Ці коливання в основному пов’язані зі зміною поголів’я худоби і свиней та ростом витрат на його утримання. Далі проаналізуємо склад собівартості продукції рослинництва на прикладі зерна пшениці.
Таблиця 2.9
Рівень і структура собівартості 1ц зерна
| Статті витрат | 2000 р. | 2001 р. | 2002 р. | 2003р. | 2004р. | |||||
| грн | % | грн | % | грн | % | грн | % | Грн | % | |
|
Витрати на оплату праці з нарахуваннями |
1,71 | 9,7 | 1,77 | 10,5 | 3,38 | 10,1 | 5,0 | 11 | 3,3 | 12 |
|
Насіння та посадковий матеріал |
2,66 | 15,1 | 2,7 | 15,9 | 4,72 | 14,1 | 7,3 | 16 | 4,18 | 15,2 |
|
Паливо та мастильні матеріали |
5,01 | 28,5 | 4,5 | 26,8 | 9,04 | 27 | 11,8 | 26 | 7,87 | 28,6 |
| Добрива | 0,9 | 5,1 | 1,05 | 6,2 | 1,94 | 5,8 | 3,6 | 8 | 2,09 | 7,6 |
| Засоби захисту рослин | 0,95 | 5,4 | 1,1 | 6,5 | 1,9 | 5,7 | 3,4 | 7,5 | 1,78 | 6,5 |
|
Роботи та послуги |
2,13 | 12,1 | 1,7 | 10,1 | 4,22 | 12,6 | 4,0 | 8,7 | 2,04 | 7,4 |
|
Інші витрати на утримання основних засобів |
2,16 | 12,3 | 1,98 | 11,6 | 4,29 | 12,7 | 5,0 | 11,1 | 2,8 | 10,2 |
|
Загально–виробничі витрати |
2,07 | 11,8 | 2,1 | 12,4 | 4,01 | 12,0 | 5,3 | 11,7 | 3,44 | 12,5 |
| Всього витрат | 17,59 | 100 | 16,9 | 100 | 33,5 | 100 | 45,4 | 100 | 27,5 | 100 |
Аналізуючи дані таблиці, ми бачимо, що найбільшу питому вагу в структурі собівартості 1 ц зерна займають такі витрати: насіння та посадковий матеріал, утримання основних засобів, оплата праці. За аналізує мий період збільшилась собівартість 1 ц зерна на 56,3 %., тобто на 9,91 грн. Аналізуючи взагалі собівартість 1 ц зерна пшениці можна зробити висновок, що вона відносно низька, що дає можливість при продажу отримати значні прибутки та підвищення рентабельність його виробництва.
Тепер розглянемо рівень та структуру собівартості 1 ц соняшнику.
Таблиця 2.10
Рівень і структура собівартості 1ц соняшнику
| Статті витрат | 2000 р. | 2001 р. | 2002 р. | 2003 р. | 2004 р. | |||||
| грн | % | грн | % | грн | % | грн | % | Грн. | % | |
|
Витрати на оплату праці з нарахуваннями |
3,4 | 14,5 | 3,67 | 14,3 | 4,63 | 11,9 | 5,76 | 11,7 | 6,5 | 11,1 |
|
Насіння та посадковий матеріал |
3,8 | 15,8 | 3,31 | 12,9 | 5,45 | 14,0 | 5,46 | 11,1 | 8,45 | 14,4 |
|
Паливо та мастильні матеріали |
7,27 | 30,3 | 8,17 | 31,8 | 13,88 | 35,7 | 18,64 | 37,9 | 11,08 | 18,9 |
| Добрива | 0,75 | 3,2 | 0,85 | 3,3 | 1,05 | 2,7 | 1,48 | 3 | 1,52 | 2,6 |
| Засоби захисту рослин | 0,6 | 2,7 | 0,83 | 3,2 | 1,17 | 3,0 | 1,73 | 3,5 | 1,72 | 2,9 |
|
Роботи та послуги |
6,0 | 24,0 | 6,4 | 24,9 | 8,75 | 22,5 | 10,87 | 22,1 | 24,43 | 41,7 |
|
Загально–виробничі витрати |
2,2 | 9,5 | 2,47 | 9,6 | 3,97 | 10,2 | 5,26 | 10,7 | 4,9 | 8,4 |
| Всього витрат | 24,02 | 100 | 25,7 | 100 | 38,9 | 100 | 49,2 | 100 | 58,6 | 100 |
В структурі собівартості насіння соняшнику найбільшу питому вагу займають такі витрати: насіння та посадковий матеріал, паливо та мастильні матеріали, роботи та послуги, витрати на оплату праці. На протязі аналізованого періоду собівартість 1 ц соняшнику збільшилась майже в 3 рази, що пов’язано в основному із підвищенням цін на матеріали, насіння, а також тарифів.
2.3 Аналіз складу та динаміка виручки від реалізації продукції
Виручка від реалізації продукції залежить від впливу таких чинників:
1). Обсяг реалізованої продукції;
2). Реалізаційна ціна;
3). Структура реалізованої продукції.
Проаналізуємо динаміку від реалізації продукції згідно даних таблиці 2.12, з яких видно, що у 2004 році в основному зросли реалізаційні ціни на продукцію, що пояснюється інфляцією та ситуацією на ринку. Щодо обсягів реалізації можна зробити висновки, що у рослинництві вони по основним видам продукції зменшилися. В 2004році в порівнянні з 2000 роком, наприклад, зменшилась виручка від реалізації зернових на 4,53% , проте виручка від реалізації кукурудзи збільшилася в 2,7 рази за рахунок збільшення обсягу реалізації в 3,1 рази. Виручка від реалізації соняшнику зросла в 2,35 рази за рахунок збільшення реалізаційної ціни в 2,62 рази. . Взагалі, обсяг виручки від реалізації продукції рослинництва зріс на 40,1%.
З продукції тваринництві в господарстві в звітному році виробляється та реалізовується тільки мед і складає 5 тис.грн. За рахунок цього зменшилася виручка від реалізації всього по господарству на 32,5 %.
Більш наглядніше динаміку виручки від реалізації представлено на рисунку 2.1
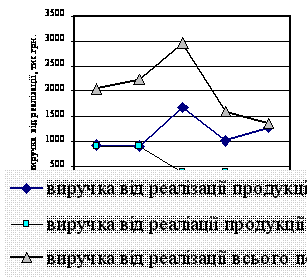
Рис. 2.7 – Динаміка виручки від реалізації в ТОВ АФ «імені Мічуріна»
Таблиця 2.11
Динаміка виручки від реалізації продукції ТОВ АФ «імені Мічуріна»
| Види продукції | 2000 | 2001 | 2002 | 2003 | 2004 | 2004 в % 2000 |
| Кількість, ц | Ціна 1 ц. грн. | Виручка тис. грн. | Кількість, ц | Ціна 1 ц. грн. | Виручка т грн. | Кількість, ц | Ціна 1 ц. грн. | Виручка тис. грн. | Кількість, ц | Ціна 1 ц. грн. | Виручка тис грн. | Кількість, ц | Ціна 1 ц. грн. | Виручка тис грн. | Кількість, ц | Ціна 1 ц. грн. | Виручка тис. грн. | |
| Зерно та бобові | 19101 | 30,4 | 581 | 12986 | 33,2 | 432 | 32437 | 22,8 | 740 | 196 | 40,23 | 96 | 17083 | 32,5 | 555 | 89,4 | 173,4 | 95,5 |
| Кукурудза на зерно | 649 | 41,6 | 27 | 4660 | 32,6 | 152 | 17579 | 24,7 | 434 | 20 | 50 | 1 | 2018 | 36,7 | 74 | 310,9 | 88,2 | 274 |
| Соняшник | 5151 | 51,8 | 266,8 | 5635 | 55,2 | 311 | 9097 | 73,9 | 673 | 8288 | 69,9 | 580 | 4623 | 135,8 | 628 | 89.7 | 262,2 | 235,4 |
| Інша продукція рослинництва | х | х | 31 | Х | х | 28 | Х | х | 117 | х | х | 294 | х | х | 103 | Х | х | 332,3 |
| Разом по рослинництву | х | х | 922 | х | х | 910 | х | х | 1684 | х | х | 1021 | х | х | 1292 | х | х | 140,1 |
| М’ясо ВРХ | 1647 | 274,4 | 452 | 1365 | 299,6 | 409 | 734 | 297 | 218 | 1070 | 277,5 | 297 | - | - | - | - | - | - |
| Молоко | 7966 | 56,9 | 454 | 4254 | 57,1 | 243 | 1128 | 59,4 | 67 | 710 | 62 | 44 | - | - | - | - | - | - |
| мед | - | - | - | - | - | - | - | - | - | - | - | - | 7 | 714,3 | 5 | - | - | - |
| Інша продукція тваринництва | х | х | - | х | х | 265 | х | х | 118 | х | х | 61 | - | - | - | - | - | - |
|
Разом по тваринництву |
Х | Х | 910 | Х | Х | 917 | Х | Х | 403 | Х | Х | 402 | Х | Х | 5 | Х | Х | 0,5 |
|
Промислова продукція |
Х | Х | 27 | Х | Х | 26 | Х | Х | 54 | Х | Х | 39 | Х | Х | 69 | Х | Х | 255,6 |
| Інша продукція | Х | Х | 190 | Х | Х | 375 | Х | Х | 819 | Х | Х | 137 | Х | Х | - | Х | Х | - |
| ВСЬОГО | Х | Х | 2049,8 | Х | Х | 2228 | Х | Х | 2960 | Х | Х | 1599 | Х | Х | 1366 | Х | Х | 67,5 |
Таблиця 2.12
Вплив окремих факторів на зміну виторгу від реалізації
| Показники | Зерно | кукурудза | Соняшник | Всього |
| Кількість реалізованої продукції, ц | ||||
| а) 2000 р. | 19101 | 649 | 5151 | х |
| б) 2004 р. | 17083 | 2018 | 4623 | х |
| Середня ціна реалізації 1 ц, грн. | х | |||
| а) 2000 р. | 30,4 | 41,6 | 51,8 | х |
| б) 2004 р. | 32,5 | 36,7 | 135,8 | х |
| Виручка від реалізації, тис. грн. | ||||
| а) 2000 р. | 581 | 27 | 266,8 | 874,8 |
| умовний | 620,78 | 23,81 | 699,5 | 1344,09 |
| б) 2004 р. | 555 | 74 | 628 | 1257 |
| Відхилення, всього, грн. | -26 | 47 | 361,2 | 382,2 |
| у .т. ч.: за рахунок: | ||||
| - кількості продукції | -65,78 | 50,19 | -71,5 | -87,09 |
| - середньої ціни | 39,78 | -3,19 | 432,7 | 469,29 |
Проаналізувавши дані таблиці можна зробити висновок, що на зменшення виручки від реалізації зерна, в 2004 році, на 26 тис. грн. вплинули зменшення кількості реалізованої продукції, це призвело до зменшення виручки на 65,78 тис, хоча підвищення ціни й призвело до збільшення виучки на 39,78 тис. грн., проте це не вплинуло на загальний результат. На збільшення виручки від реалізації кукурудзи за період з 2000 по 2004 рік, навпаки, більше вплинуло кількість реалізованої продукції ніж ціна, що призвело до збільшення виручки на 50,19 тис. грн., а зменшення реалізаційної ціни зменшило виручку на 3,19 тис. грн.
Виручка від реалізації соняшнику збільшилась на 361,2 тис. грн. в 2004 році, по відношенню до 2000 року, це відбулось із-за збільшення реалізаційної ціни на 432,7 тис.грн, хоча зменшення кількості реалізаційної продукції призвело до зменшення виручки на 71,5 тис.грн.
В таблиці 2.13 проаналізуємо результати реалізації продукції в ТОВ АФ «імені Мічуріна»
Таблиця 2.13
Результати реалізації продукції
| Показники | 2000 | 2001 | 2002 | 2003 | 2004 | 2004 в % до 2000 |
| Виручка від реалізації продукції рослинництва, тис.грн. | 922,8 | 910 | 1684 | 1021 | 1292 | 140 |
| Собівартість реалізованої продукції, тис.грн. | 665,0 | 548 | 1480 | 857 | 1187 | 178,5 |
| Прибуток від реалізації, тис.грн. | 257,8 | 362 | 204 | 164 | 105 | 40,7 |
| Рентабельність продажу, % | 38,7 | 66,05 | 13,8 | 19,2 | 8,85 | - |
| Виручка від реалізації продукції тваринництва, тис.грн. | 910 | 917 | 403 | 402 | 5 | 0,5 |
| Собівартість реалізованої продукції, тис.грн. | 868 | 1088 | 576 | 550 | 6 | 0,7 |
| Прибуток від реалізації, тис.грн. | 42 | -171 | -173 | -148 | -1 | 43 |
| Рентабельність продажу, % | 4,8 | -15,7 | -30,0 | -26,9 | -20 | - |
| Виручка від реалізації продукції всього по підприємстау | 2049,8 | 2228 | 2960 | 1599 | 1366 | 66,6 |
| Собівартість реалізованої продукції, тис.грн. | 1765 | 1872 | 2722 | 1503 | 1293 | 73,3 |
| Прибуток від реалізації, тис.грн. | 584,8 | 356 | 240 | 96 | 73 | 12,5 |
|
Рентабельність продажу, % |
33,1 | 19,0 | 8,8 | 6,4 | 5,6 | - |
З аналізу даних таблиці можна зробити висновок, що на протязі аналізованого періоду збільшилась виручка від реалізації та собівартість реалізованої продукції рослинництва на 40 % та 78,5 % . За рахунок збільшення собівартості продукції зменшується прибуток від реалізації на 59,3 %, відповідно зменшується рентабельність 38,7 %.
Виручка від реалізації продукції тваринництва в звітному році знизилася, так як господарство змінило спеціалізацію і займається виробництвом продукції рослинництва та меду, і становить в 2004 році 5тис.грн., в цьому ж році було отримано збитки від реалізації цієї продукції. Рівень рентабельності в звітному році становить -20 %, тоді як в 2000 році становила 4,8 %.
Загальна виручка від реалізації продукції підприємства зменшилася на 32,5 %, також скоротилась собівартість реалізованої продукції на 63,3 %. Рентабельність продажу по всій продукції підприємства в звітному році складає 5,6 %.
Проаналізувавши динаміку виручки та результати реалізації перейдемо до аналізу її складу, дані для якого наведені в таблиці 2.14.
Таблиця 2.14
Аналіз складу виручки від реалізації продукції
| Канали реалізації | РОКИ | 2004 р. в % до | |||||
| 2000 | 2001 | 2002 | 2003 | 2004 | 2000 | 2003 | |
| По договорам, тис.грн. | 1281 | 1537 | 2131,2 | 620,4 | 622,8 | 48,6 | 100,4 |
| За готівку, тис.грн. | 481,5 | 505,7 | 665 | 890.5 | 703,5 | 146,1 | 79,0 |
| В рахунок паю, тис.грн. | 180,8 | 120,3 | 106,5 | 57,6 | 61,5 | 34,0 | 106,7 |
| В рахунок зарплати, тис.грн. | 106,5 | 65 | 57,3 | 30,5 | 21,8 | 20,5 | 71,5 |
| ВСЬОГО | 2049,8 | 2228 | 2960 | 1599 | 1366 | 66,6 | 85,4 |
Аналізуючи склад виручки від реалізації можна зробити висновки, що виручка від реалізації має тенденцію до зниження з 2049,8 тис. грн. у 2000 р. до 1366 тис.грн. у 2004 році, тобто майже в 3,2 рази. Щодо складу виручки, то вона складається з виручки отриманої від організацій, з якими заключені договори. Вона домінувала до 2003 року, потім основна частина виручки почала поступати від реалізації продукції за готівку, тобто продаж оптовикам. Також в рахунок заробітної плати 2,6-5,2 %. В середньому питома вага виручки по договорах складає в період до 2003року 62-73%, а вже в період з 2003 до 2004 рр. складає лише 39-45%.