Оптимизация материальных потоков на предприятии с использованием логистического подхода
Рисунок 3 – Вклад транспортно-заготовительных расходов на соответствующие ресурсы в суммарное значение
По результатам расчётов (и исходя из диаграммы) можно сделать вывод, что большую часть в суммарных транспортно-заготовительных расходах ОАО «Дом» занимают расходы по доставке, погрузке и разгрузке покупных изделий и полуфабрикатов. По диаграмме можно заметить также, что графики имеют одинаковую тенденцию в развитии, то есть идут почти параллельно друг другу. Это связано с тем, что транспортно-заготовительные расходы на соответствующие ресурсы в большей степени зависят от размеров партии поставки, а, следовательно, от объёма выпуска холодильников в течение месяца. Также из рисунка 3 видно, что максимальные транспортно-заготовительные расходы приходятся на сентябрь, это связано с выпуском продукции.
Потери от «омертвления» средств в производственных запасах определяются по следующей формуле:
ЗОМ = Рл ∙ ЗПР∙ Д =0,5 ∙Ц ∙ Qп ∙ k∙ Д, руб./мес. (8)
где Рл–величина, учитывающая пролеживание материальных ресурсов в течение месяца(часть ресурсов потребляется сразу, часть в середине месяца, часть в конце). Можно принять равной 0,5;
Зпр– величина месячного производственного запаса, шт.;
K –количество поставок;
Ц– цена материального ресурса, руб./шт;
Д – стоимость денежных ресурсов (её можно принять с учетом средней рентабельности производства или изделий). Например, если средняя рентабельность производства холодильников составляет 15%, то данный коэффициент «Д» можно принять равным 0,15.
Результаты расчётов потерь от «омертвления» сведены в таблицу 3.
Таблица 3 - Расчет потерь от "омертвления" средств в производственных запасах.
| Месяц | Рл | Ц | Qмес | k | Qп | Д | Зом |
| руб./шт. | шт/мес. | парт. | шт/парт. | руб./мес. | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Алгоритм расчета | 0,5 | ИД(П7) | ИД(П1) | ИД | п.4/п.5 | 0,15 | п.2*п.3*п.6*п.7 |
| Расчет потерь от омертвления по сырью и материалам | |||||||
| Январь | 0,5 | 187 | 1400 | 2 | 700 | 0,15 | 9818 |
| Февраль | 0,5 | 187 | 1600 | 2 | 800 | 0,15 | 11220 |
| Март | 0,5 | 187 | 1500 | 2 | 750 | 0,15 | 10519 |
| Апрель | 0,5 | 187 | 1200 | 2 | 600 | 0,15 | 8415 |
| Май | 0,5 | 187 | 1400 | 2 | 700 | 0,15 | 9818 |
| Июнь | 0,5 | 187 | 1100 | 2 | 550 | 0,15 | 7714 |
| Июль | 0,5 | 187 | 1000 | 2 | 500 | 0,15 | 7013 |
| Август | 0,5 | 187 | 1400 | 2 | 700 | 0,15 | 9818 |
| Сентябрь | 0,5 | 187 | 1800 | 2 | 900 | 0,15 | 12623 |
| Октябрь | 0,5 | 187 | 1600 | 2 | 800 | 0,15 | 11220 |
| Ноябрь | 0,5 | 187 | 900 | 2 | 450 | 0,15 | 6311 |
| Декабрь | 0,5 | 187 | 1400 | 2 | 700 | 0,15 | 9818 |
| Итого | 114304 | ||||||
| Расчет потерь от омертвления по покупным изделиям и полуфабрикатам | |||||||
| Январь | 0,5 | 759 | 1400 | 4 | 350 | 0,15 | 19924 |
| Февраль | 0,5 | 759 | 1600 | 4 | 400 | 0,15 | 22770 |
| Март | 0,5 | 759 | 1500 | 4 | 375 | 0,15 | 21347 |
| Апрель | 0,5 | 759 | 1200 | 4 | 300 | 0,15 | 17078 |
| Май | 0,5 | 759 | 1400 | 4 | 350 | 0,15 | 19924 |
| Июнь | 0,5 | 759 | 1100 | 4 | 275 | 0,15 | 15654 |
| Июль | 0,5 | 759 | 1000 | 4 | 250 | 0,15 | 14231 |
| Август | 0,5 | 759 | 1400 | 4 | 350 | 0,15 | 19924 |
| Сентябрь | 0,5 | 759 | 1800 | 4 | 450 | 0,15 | 25616 |
| Октябрь | 0,5 | 759 | 1600 | 4 | 400 | 0,15 | 22770 |
| Ноябрь | 0,5 | 759 | 900 | 4 | 225 | 0,15 | 12808 |
| Декабрь | 0,5 | 759 | 1400 | 4 | 350 | 0,15 | 19924 |
| Итого | 231969 | ||||||
| Всего | 346273 | ||||||
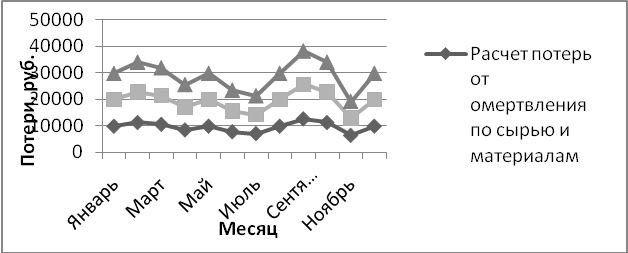
Рисунок 4− Распределение суммарных потерь от омертвления.
В данной таблице мы рассчитали потери от «омертвления» средств в производственных запасах. В результате получили, что потери от «омертвления» капитала максимальны в сентябре из-за увеличения в этот месяц объёма выпуска холодильников, а значит и величины производственных запасов, и минимальны в ноябре (выпуск продукции наименьший и равен 900 единиц). Из рисунка 4 видно, что наибольший вклад в потери от омертвления вносят изделия и полуфабрикаты. Все линии на графике расположены параллельно друг к другу, что говорит о том, что все потери изменяются по одинаковой зависимости от объема выпуска продукции.
Далее рассчитаем суммарные затраты на снабжение в месяц. Результаты расчётов сведём в таблицу 4.
Таблица 4 - Общие затраты в звене "Снабжение", для сырья и материалов руб./мес.
| Месяц | Затраты на содержание, руб./мес. | Расходы транспортно-заготовительные, руб./мес. | Потери от "омертвления" средств, руб./мес. | Суммарные затраты на снабжение, руб./мес. | Объем выпуска холодильников, шт/мес. | Затраты на снабжение на единицу продукции |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Алгоритм расчета | Табл.1 | Табл.2 | Табл.3 | п.2+п.3+п.4 | ИД(П1) | п.5/п.6 |
| Январь | 9000 | 6818 | 9818 | 25636,00 | 1400 | 18,31 |
| Февраль | 9000 | 7792 | 11220 | 28012,00 | 1600 | 17,51 |
| Март | 9000 | 7305 | 10519 | 26824,00 | 1500 | 17,88 |
| Апрель | 9000 | 5844 | 8415 | 23259,00 | 1200 | 19,38 |
| Май | 9000 | 6818 | 9818 | 25636,00 | 1400 | 18,31 |
| Июнь | 9000 | 5357 | 7714 | 22071,00 | 1100 | 20,06 |
| Июль | 9000 | 4870 | 7013 | 20883,00 | 1000 | 20,88 |
| Август | 9000 | 6818 | 9818 | 25636,00 | 1400 | 18,31 |
| Сентябрь | 9000 | 8766 | 12623 | 30389,00 | 1800 | 16,88 |
| Октябрь | 9000 | 7792 | 11220 | 28012,00 | 1600 | 17,51 |
| Ноябрь | 9000 | 4383 | 11220 | 24603,00 | 900 | 27,34 |
| Декабрь | 9000 | 6818 | 6311 | 22129,00 | 1400 | 15,81 |
| Итого(руб.) | 108000,00 | 79381 | 115709 | 303090,00 | 16300 | 18,59 |
Таблица.Общие затраты в звене "Снабжение", по изделиям и полуфабрикатам руб./мес.
| Ноябрь | 16600 | 20029,5 | 19119 | 55748,50 | 900 | 61,94 |
| Июль | 16600 | 22255 | 21244 | 60099,00 | 1000 | 60,10 |
| Июнь | 16600 | 24480,5 | 23368 | 64448,50 | 1100 | 58,59 |
| Апрель | 16600 | 26706 | 25493 | 68799,00 | 1200 | 57,33 |
| Декабрь | 16600 | 31157 | 29741 | 77498,00 | 1400 | 55,36 |
| Август | 16600 | 31157 | 29741 | 77498,00 | 1400 | 55,36 |
| Май | 16600 | 31157 | 29741 | 77498,00 | 1400 | 55,36 |
| Январь | 16600 | 31157 | 29741 | 77498,00 | 1400 | 55,36 |
| Март | 16600 | 33382,5 | 31566 | 81548,50 | 1500 | 54,37 |
| Февраль | 16600 | 35608 | 33990 | 86198,00 | 1600 | 53,87 |
| Октябрь | 16600 | 35608 | 33990 | 86198,00 | 1600 | 53,87 |
| Сентябрь | 24949 | 40059 | 38239 | 103247,00 | 1800 | 57,36 |
| Итого(руб.) | 207549 | 362756,5 | 22770 | 916278,50 | 16300 | 56,21 |
По результатам таблицы 4 строим графики зависимости.
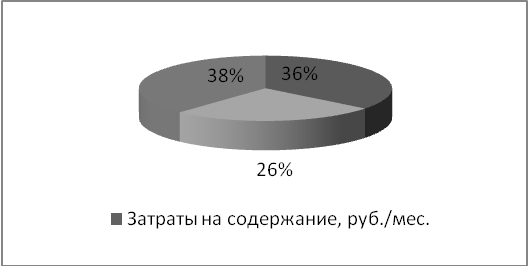
Рисунок 5 – Структура затрат в звене «Снабжение».
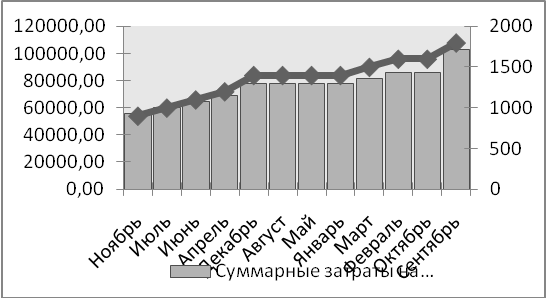
Рисунок 6 – Зависимость суммарных затрат на снабжение от объема выпуска продукции.
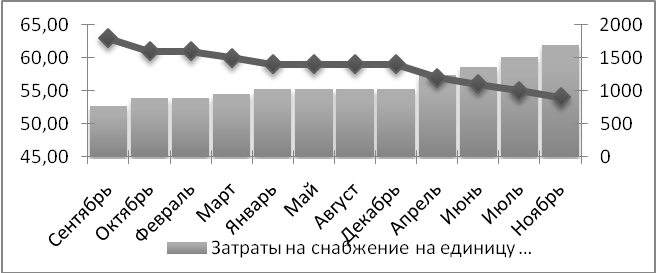
Рисунок 7 - Зависимость затрат на единицу от объема выпуска продукции.
На рисунке 5 отображена структура затрат в звене «Снабжение», то есть доли расходов на транспорт, содержание затрат и потери от «омертвления» капитала в общей сумме затрат на снабжение. В результате можно заметить, что потери от омертвления капитала составляют примерно 38% от общей сумы и играют наибольшую роль(самую меньшую долю занимают транспортно-заготовительные расходы −26%). Таким образом, руководству ОАО «ДОМ» следует обратить особое внимание на минимизацию и оптимизацию именно затрат на содержание запасов при снижении себестоимости продукции.
Рисунки 6 и 7 позволяют выявить общую зависимость суммарных затрат на снабжение и на единицу продукции от объёма выпуска продукции в месяц. Можно сделать вывод, что суммарные затраты растут с ростом количества выпускаемой продукции, причём рост этот интенсивнее при небольших партиях выпуска. Затраты на единицу продукции, наоборот, снижаются с ростом объёма выпуска, то есть они минимальны при максимальном количестве выпускаемой продукции (сентябрь).
Таким образом, в данном разделе мы произвели расчёт суммарных затрат на снабжение на ОАО «ДОМ» и затрат на единицу выпускаемой продукции. Получили следующие результаты:
следующие результаты:
Затраты на содержание запасов максимальны в сентябре, за счёт использования в этих месяцах дополнительных складских площадей.
Проанализировав структуру транспортно-заготовительных расходов, заметили, что большую часть занимают расходы по доставке, погрузке и разгрузке покупных изделий и полуфабрикатов.
Также были посчитаны потери от «омертвления» капитала, в результате получили, что они максимальны в сентябре (из-за увеличения в эти месяцы величины производственных запасов), и минимальны ноябре.
Общие затраты максимальны в сентябре и минимальны в ноябре (наибольший и наименьший выпуск продукции соответственно), а затраты на единицу продукции наоборот. Это связано с тем, что суммарные затраты растут с увеличением объёма выпуска продукции, но при этом постоянные затраты, связанные с производством и реализацией, остаются неизменными и, следовательно, затраты на единицу продукции снижаются. Таким образом, в данном пункте мы рассчитали затраты в звене «Снабжение».
2.2 Оценка затрат в логическом звене «Производство»
В данном пункте используя данные, указанные в приложении, определим затраты в сфере производства, и отразим результаты расчётов в таблице 9.
Таблица 5 – Затраты в звене «Производство».
| Месяц | Зарплата производственных рабочих, руб./шт. | Объем выпуска продукции, шт./мес | Зарплата производственных рабочих, руб./шт. | Цеховые расходы, руб./мес. | Общезаводские расходы, руб./мес | Суммарные затраты, руб./мес. | Затраты на единицу продукции, руб./шт. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Алгоритм расчета | ИД(П9) | ИД(П1) | п.2*п.3 | ИД(П9) | ИД(П9) | ∑п.4,5,6 | п.7/п.3 |
| Январь | 335 | 1400 | 469000 | 632000 | 507000 | 1608000 | 1148,57 |
| Февраль | 335 | 1600 | 536000 | 632000 | 507000 | 1675000 | 1046,88 |
| Март | 335 | 1500 | 502500 | 632000 | 507000 | 1641500 | 1094,33 |
| Апрель | 335 | 1200 | 402000 | 632000 | 507000 | 1541000 | 1284,17 |
| Май | 335 | 1400 | 469000 | 632000 | 507000 | 1608000 | 1148,57 |
| Июнь | 335 | 1100 | 368500 | 632000 | 507000 | 1507500 | 1370,45 |
| Июль | 335 | 1000 | 335000 | 632000 | 507000 | 1474000 | 1474,00 |
| Август | 335 | 1400 | 469000 | 632000 | 507000 | 1608000 | 1148,57 |
| Сентябрь | 335 | 1800 | 603000 | 632000 | 507000 | 1742000 | 967,78 |
| Октябрь | 335 | 1600 | 536000 | 632000 | 507000 | 1675000 | 1046,88 |
| Ноябрь | 335 | 900 | 301500 | 632000 | 507000 | 1440500 | 1600,56 |
| Декабрь | 335 | 1400 | 469000 | 632000 | 507000 | 1608000 | 1148,57 |
| Итого | 16300 | 5460500 | 7584000 | 6084000 | 19128500 | 1173,53 |
В данной таблице рассчитаны: заработная плата основных рабочих за месяц, суммарные затраты на производство, а также затраты на единицу продукции. По результатам таблицы видно, что суммарные затраты, так же как и затраты на производство, зависят от объема выпуска продукции. Чем больше объем выпуска продукции, чем меньше затраты на производство единицы продукции, и наоборот.
Наибольшей величиной, влияющей на суммарные затраты, являются величина цеховых расходов (7584000 руб.).
По результатам таблицы строим графики.
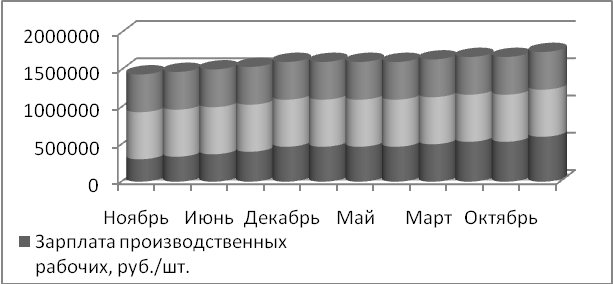
Рисунок 8 – Структура суммарных затрат в звене «Производство».
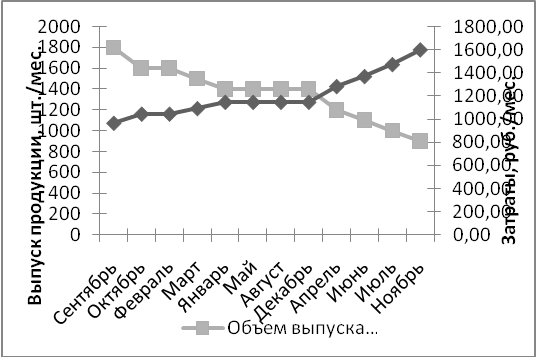
Рисунок 9 – Зависимость затрат на единицу продукции в звене «Производство» от объема выпуска продукции.
На рисунке 8 отображены суммарные затраты на производство продукции с разбивкой по видам затрат, они максимальны в сентябре, в котором и производится наибольшее количество продукции. Это связано с тем, что затраты на заработную плату являются переменными, а значит зависят от объёма выпуска. Цеховые же и общезаводские расходы - постоянны, так как их необходимо осуществлять при любом количестве выпускаемой продукции. Следовательно рост суммарных затрат в данном случае связан только с ростом затрат на зарплату производственных рабочих.
Затраты на единицу максимальны в ноябре (постоянные затраты большие, а выпуск продукции минимален) и минимальны в сентябре, что наглядно подтверждено на рисунке 9.
2.3 Определение затрат в логическом звене «Сбыт»
Для проведения расчетов в данном разделе необходимо принять во внимание следующую информацию:
Для реализации продукции на предприятии имеется соответствующая инфраструктура – склад готовой продукции и система распределения продукции (сбытовая сеть).
Склад готовой продукции и сбытовая сеть имеют соответствующую пропускную способность:
склад готовой продукции способен разместить Q'с, ед.;
распределительная (сбытовая) сеть в состоянии пропустить через себя -Q'сеть, ед./поставку;
в данном случае пропускная способность склада и сети равны (Q'с =Q'сеть).
Затраты на содержание склада составляютЗ'с, руб./мес.
Готовая продукция отправляется потребителям железнодорожным транспортом равными частями 10 раз в месяц (k') при любой месячной программе выпуска.
Суммарные затраты на сбыт готовой продукции в месяц определяются как:
З'сбыт = З'сод + З'тзр + З'ом, руб./мес. (9)
В случае поставки готовой продукции из производственных подразделений в объёмах, превышающих размеры склада, затраты на хранение (содержание) готовой продукции определяются как:
З'сод = З'скл + З'доп, руб./мес., (10)
гдеЗ'скл - затраты на содержание готовой продукции на складе, руб. (исходные данные, таблица П5)
З'доп - затраты на содержание готовой продукции, хранящихся вне пределов склада, руб./мес.
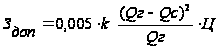 ,
(11)
где Q'г – размер партии готовой продукции, по объёму, превышающему возможности склада, ед.
Q'с – вместимость склада готовой продукции
k ' – количество отгрузок готовой продукции за месяц;
Ц ' – цена одного холодильника, руб.
В случае Q'г<Q'с значение З'доп принимается равным нулю.
Результаты расчёта приведены в таблице 6.
Таблица 6 –Расчет затрат на содержание (хранение) готовой продукции на складе.
| Месяц | З'с | Q'мес | k' | Q'г | Сравнение | Q'с | Ц' | З'доп | З'сод |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Алгоритм расчета | ИД(П5) | ИД(П1) | ИД | п.3/п.4 | <=> | ИД(П4) | ИД(П6) | Ф-ла 11 | п.2+п.9 |
| Январь | 11000 | 1400 | 10 | 140 | < | 150 | 3179 | 0 | 11000 |
| Февраль | 11000 | 1600 | 10 | 160 | > | 150 | 3179 | 99 | 11099,34 |
| Март | 11000 | 1500 | 10 | 150 | ₌ | 150 | 3179 | 0 | 11000 |
| Апрель | 11000 | 1200 | 10 | 120 | < | 150 | 3179 | 0 | 11000 |
| Май | 11000 | 1400 | 10 | 140 | < | 150 | 3179 | 0 | 11000 |
| Июнь | 11000 | 1100 | 10 | 110 | < | 150 | 3179 | 0 | 11000 |
| Июль | 11000 | 1000 | 10 | 100 | < | 150 | 3179 | 0 | 11000 |
| Август | 11000 | 1400 | 10 | 140 | < | 150 | 3179 | 0 | 11000 |
| Сентябрь | 11000 | 1800 | 10 | 180 | > | 150 | 3179 | 795 | 11794,75 |
| Октябрь | 11000 | 1600 | 10 | 160 | > | 150 | 3179 | 99 | 11099,34 |
| Ноябрь | 11000 | 900 | 10 | 90 | < | 150 | 3179 | 0 | 11000 |
| Декабрь | 11000 | 1400 | 10 | 140 | < | 150 | 3179 | 0 | 11000 |
| Итого | 132000 | 993,44 | 132993,44 |
По результатам таблицы стоим графики зависимостей.
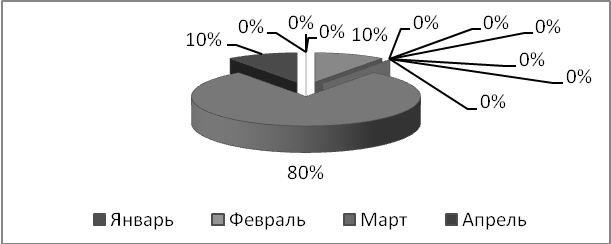
Рисунок 10 – Распределение дополнительных затрат на содержание готовой продукции по месяцам.
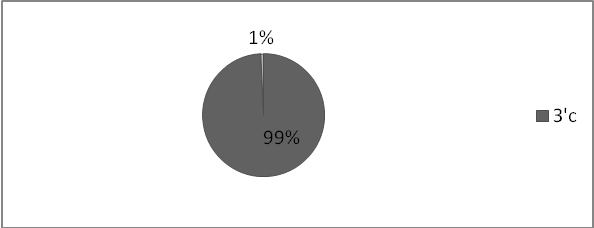
Рисунок 11 – Распределение суммарных затрат на содержание готовой продукции.
В данной таблице мы рассчитали суммарные затраты на хранение (содержание) готовой продукции, для этого нам понадобилось произвести расчёт таких промежуточных показателей как затраты на содержание на складе основные (которые определяются вместимостью складских помещений) и дополнительные (при использовании дополнительной площади для складирования).
В нашем случае производство продукции организовано таким образом, что необходимость в использовании дополнительных складов возникает только в сентябре, в остальные месяцы дополнительные затраты равны нулю, и, следовательно, суммарные затраты состоят только из затрат на складирование готовой продукции на основном складе. В эти месяцы (за исключением сентября) суммарные затраты остаются неизменными. Это связано с тем, что затраты на обслуживание и содержание склада не зависят от хранящегося в нём количества готовой продукции, и даже при неполной загрузке помещений они остаться на уровне, обеспечивающем максимальное использование склада.
Из рисунка 11 видно, что для дополнительных затрат на содержание готовой продукции, хранящейся вне пределов склада, составляет лишь 1 %, практически равная нулю от общих затрат. Максимальные же затраты на содержание готовой продукции приходятся также в сентябре из-за наибольшего объёма выпуска холодильников в этот месяц, а, следовательно, и наибольших затрат на их хранение (с использованием дополнительных складских помещений).
Транспортно-заготовительные расходы в рамках одной отгрузки готовой продукции определяются по следующей формуле:
З'тзр =З'дост +З'разг, руб./отгрузку, (12)
где З'разг - расходы по разгрузке и приёмке материальных ресурсов на складе потребителя, руб./поставку.
З'дост- расходы по доставке (транспортировке) холодильников от производителя до потребителя, руб./холодильник;
Расходы по доставке холодильников оп предприятия до потребителя составляют 50 руб./холодильник в случае Q'г ≤ Q'с и 100 руб./холодильник для отгрузки холодильников, превышающей пропускную способность канала сбыта, так как приходиться арендовать незапланированные транспортные средства.
Результаты расчётов транспортно-заготовительных расходов приведем в таблице 7.
Таблица 7 - Расчет транспортно-заготовительных расходов.
| Месяц | Q'мес, шт./мес. | К' сбыт | Сравнение:Qг,шт./парт и Qсеть, шт. | З'дост, руб. | З'доп, руб. | З'разгр, руб. | З'тзр, руб. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Алгоритм расчета | ИД(П1) | ИД | п.2/п.3 ИД(П4) | п.2*50 | п.4*100 | 0,01*п.2*ИД(П6) | п.5+п.6+п.7 |
| Январь | 1400 | 10 | 140<150 | 70000 | 0 | 44506 | 114506 |
| Февраль | 1600 | 10 | 160>150(разница 10) | 80000 | 1000 | 50864 | 131864 |
| Март | 1500 | 10 | 150=150(разница 0) | 75000 | 0 | 47685 | 122685 |
| Апрель | 1200 | 10 | 120<150 | 60000 | 0 | 38148 | 98148 |
| Май | 1400 | 10 | 140<150 | 70000 | 0 | 44506 | 114506 |
| Июнь | 1100 | 10 | 110<150 | 55000 | 0 | 34969 | 89969 |
| Июль | 1000 | 10 | 100<150 | 50000 | 0 | 31790 | 81790 |
| Август | 1400 | 10 | 140<150 | 70000 | 0 | 44506 | 114506 |
| Сентябрь | 1800 | 10 | 180>150(разница 30) | 90000 | 3000 | 57222 | 150222 |
| Октябрь | 1600 | 10 | 160>150(разница10) | 80000 | 1000 | 50864 | 131864 |
| Ноябрь | 900 | 10 | 90<150 | 45000 | 0 | 28611 | 73611 |
| Декабрь | 1400 | 10 | 140<150 | 70000 | 0 | 44506 | 114506 |
| Итого | 815000 | 5000 | 1338177 |
В данной таблице были рассчитаны транспортно-заготовительные расходы, которые, как видно из таблицы, складываются из расходов по доставке и расходов по разгрузке холодильников. По результатам таблицы строим график.
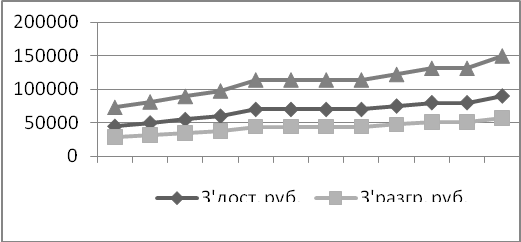
Рисунок 12 – Транспортно-заготовительные расходы на одну отгрузку.
По результатам расчётов и, исходя из графика, можно сделать вывод, что большую часть в суммарных транспортно-заготовительных расходах ОАО «ДОМ» занимают расходы по доставке готовой продукции. Причём увеличение объёма производства существенно влияет лишь на расходы на доставку продукции, затраты на разгрузку и погрузку же не делают резкого скачка вверх в феврале,октябре и сентябре (месяцы, в которых сбыт продукции превышает пропускную способность сбытовой сети), то есть они в меньшей степени зависят от объёмов сбыта.
Потери от «омертвления» средств в запасах готовой продукции определяются по следующей формуле:
З'ОМ = Рл ∙ З'ПР∙ Д =0,5 ∙(0,5 ∙Ц' ∙ Q'п ∙ k')∙ Д, , руб./мес. (13)
где Р'л–величина, учитывающая пролеживание материальных ресурсов в течение месяца (часть ресурсов потребляется сразу, часть в середине месяца, часть в конце). Можно принять равной 0,5;
З'пр– величина месячного запаса готовой продукции, шт.;
K' –количество поставок;
Ц' – цена изделия, руб./шт;
Д – стоимость денежных ресурсов (её можно принять с учетом средней рентабельности производства или изделий). Например, если средняя рентабельность производства холодильников составляет 15%, то данный коэффициент «Д» можно принять равным 0,15.
Результаты расчётов потерь от «омертвления» сведены в таблицу 8.
Таблица 8 - Расчет потерь от "омертвления" средств в запасах готовой продукции.
| Месяц | Р'л | Ц*0,5, руб./шт. | Qмес, шт./мес. | k'парт. | Q'п, шт./парт. | Д | З'ом, руб./мес. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Алгоритм расчета | 0,5 | ИД(П6) | ИД(П1) | ИД | п.4/п.5 | 0,15 | п.2*п.3*п.6*п.7 |
| Январь | 0,5 | 1589,5 | 1400 | 10 | 140 | 0,15 | 16689,75 |
| Февраль | 0,5 | 1589,5 | 1600 | 10 | 160 | 0,15 | 19074 |
| Март | 0,5 | 1589,5 | 1500 | 10 | 150 | 0,15 | 17881,875 |
| Апрель | 0,5 | 1589,5 | 1200 | 10 | 120 | 0,15 | 14305,5 |
| Май | 0,5 | 1589,5 | 1400 | 10 | 140 | 0,15 | 16689,75 |
| Июнь | 0,5 | 1589,5 | 1100 | 10 | 110 | 0,15 | 13113,375 |
| Июль | 0,5 | 1589,5 | 1000 | 10 | 100 | 0,15 | 11921,25 |
| Август | 0,5 | 1589,5 | 1400 | 10 | 140 | 0,15 | 16689,75 |
| Сентябрь | 0,5 | 1589,5 | 1800 | 10 | 180 | 0,15 | 21458,25 |
| Октябрь | 0,5 | 1589,5 | 1600 | 10 | 160 | 0,15 | 19074 |
| Ноябрь | 0,5 | 1589,5 | 900 | 10 | 90 | 0,15 | 10729,125 |
| Декабрь | 0,5 | 1589,5 | 1400 | 10 | 140 | 0,15 | 16689,75 |
| Итого | 194316,38 |
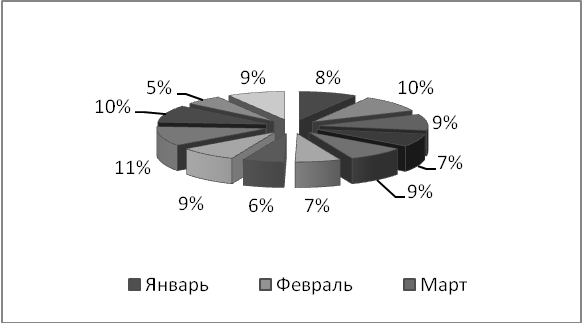
Рисунок 13 – Распределение затрат от «Омертвления» по месяцам.
В данной таблице мы рассчитали потери от «омертвления» средств в запасах готовой продукции, для чего произвели расчёт величины производственного запаса, и учли значение коэффициента стоимости денежных ресурсов. В результате получили, что потери от «омертвления» капитала максимальны в сентябре, октябре и в феврале из-за увеличения в эти месяца объёма сбыта холодильников, а значит и величины производственных запасов, и минимальны в ноябре (выпуск продукции наименьший и равен 900 единиц).Что наглядно видно на рисунке 13.
Определим совокупные затраты в сфере сбыта и отразим результаты в виде таблицы 9.
Таблица 9 – Общие затраты в звене «Сбыт», руб./мес.
| Месяц | Затраты на содержание запасов, руб./мес. | Расходы транспортно-заготовительные, руб./мес. | Потери от "омертвления"средств, руб./мес | Суммарные затраты на сбыт, руб./мес. | Объем выпуска холодильников, шт./мес. | Зататы на сбыт на единицу продукции, руб./шт. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Алгоратм расчета | Табл.6 | Табл.7 | Табл.8 | п.2+п.3+п.4 | ИД(П1) | п.5/п.6 |
| Январь | 11000 | 114506 | 16689,75 | 142195,75 | 1400 | 101,57 |
| Февраль | 11099,34 | 131864 | 19074 | 162037,34 | 1600 | 101,27 |
| Март | 11000 | 122685 | 17881,875 | 151566,88 | 1500 | 101,04 |
| Апрель | 11000 | 98148 | 14305,5 | 123453,5 | 1200 | 102,88 |
| Май | 11000 | 114506 | 16689,75 | 142195,75 | 1400 | 101,57 |
| Июнь | 11000 | 89969 | 13113,375 | 114082,375 | 1100 | 103,71 |
| Июль | 11000 | 81790 | 11921,25 | 104711,25 | 1000 | 104,71 |
| Август | 11000 | 114506 | 16689,75 | 142195,75 | 1400 | 101,57 |
| Сентябрь | 11794,75 | 150222 | 21458,25 | 183475 | 1800 | 101,93 |
| Октябрь | 11099,34 | 131864 | 19074 | 162037,34 | 1600 | 101,27 |
| Ноябрь | 11000 | 73611 | 10729,125 | 95340,125 | 900 | 105,93 |
| Декабрь | 11000 | 114506 | 16689,75 | 142195,75 | 1400 | 101,57 |
| Итого | 132993,43 | 1441616 | 194316,375 | 1665486,81 | 16300 | 102,18 |
По результатам таблицы 13 строим графики зависимостей.
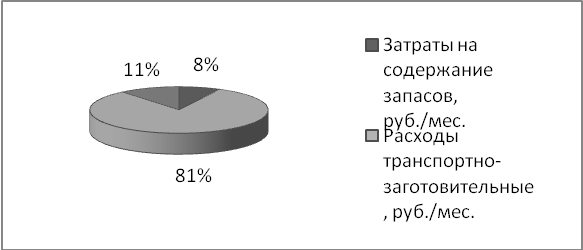
Рисунок 14 – Структура затрат в звене «Сбыт».
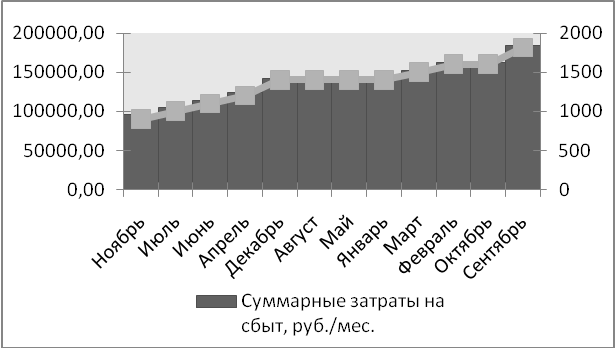
Рисунок 15 – Зависимость суммарных затрат в звене «Сбыт» от объема продукции.
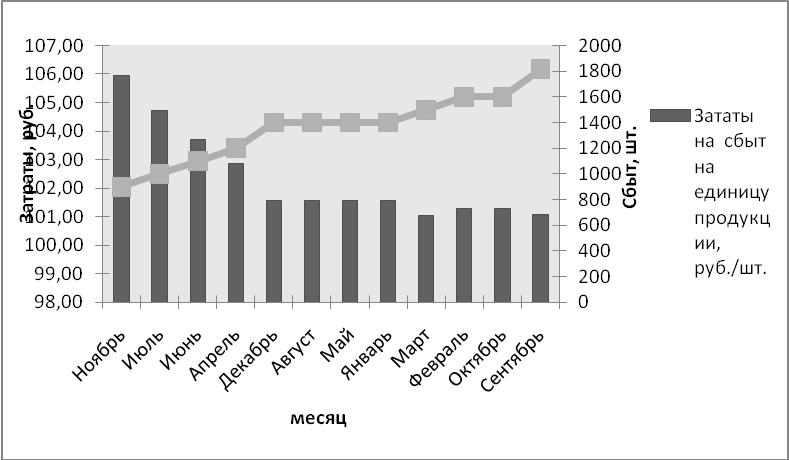
Рисунок 16 – Зависимость затрат на единицу от объема сбыта продукции.
На рисунке 14 отображена структура затрат в звене «Сбыт», то есть доли расходов на транспорт, содержание затрат и потери от «омертвления» капитала в общей сумме затрат на продажу продукции. В результате можно заметить, что транспортно-заготовительных расходы составляют примерно 81% от общей суммы и играют наибольшую роль (самую меньшую долю занимают расходы на содержание запасов). То есть структура затрат в звене «Сбыт» кардинально отличается от структуры в звене «Снабжения», где наибольшую роль играют потери от «омертвления» средств и наименьшую – транспортно-заготовительные расходы.Таким образом, руководству ОАО «ДОМ» следует обратить особое внимание на минимизацию и оптимизацию этих затрат при снижении себестоимости продукции.
Рисунки 15 и 16 позволяют выявить общую зависимость суммарных затрат на сбыт и на единицу продукции от объёма её выпуска (сбыта) в месяц. То есть можно сделать вывод, что суммарные затраты растут с ростом количества выпускаемой продукции, причём рост этот интенсивнее при небольших партиях выпуска, далее чем больше выпуск продукции, тем меньше прирост суммарных затрат. При анализе затрат на единицу продукции нельзя выявить чёткую тенденцию, так, например, в сентябре (в котором выпуск продукции максимален) затраты на единицу не минимальны. В общем же удельные затраты снижаются с ростом объёмов производства (сбыта). Это связано с тем, что поставка готовой продукции осуществляется железнодорожным транспортом, не зависимо от объёма сбыта. Следовательно, при не оптимальной загрузке транспорта (недогруз или дополнительного транспортного средства) затраты на единицу увеличиваются, что и произошло в сентябре.
Таким образом, в данном разделе мы произвели расчет суммарных затрат на сбыт в ОАО «Дом» и затраты на сбыт на единицу продукции. В результате расчетов получили, что затраты на сбыт складываются из затрат на содержание запасов (8%), потерь от «омертвления» средств (11%) и транспортно-заготовительных расходов (81%).
Затраты на содержание запасов максимальны в сентябре, за счет использования в этот месяц дополнительную складскую площадь. Транспортно-заготовительные расходы составляют наибольшую долю в суммарных затратах на сбыт. Проанализировав структуру транспортно-заготовительных расходов, заметили, что большую часть занимают расходы по доставке.
Также были посчитаны потери от «омертвления» капитала, в результате получили, что они максимальны ссентябре, октябре и феврале (из-за увеличения в эти месяцы величины производственных запасов), и минимальны в ноябре (рисунок 13).
Общие затраты максимальны в сентябре и минимальны в ноябре (наибольший и наименьший выпуск продукции соответственно), а затраты на единицу продукции наоборот. Это связано с тем, что поставка готовой продукции осуществляется железнодорожным транспортом, не зависимо от объема сбыта. Следовательно, при не оптимальной загрузке транспорта (недогруз или дополнительного транспортного средства) затраты на единицу увеличиваются. Таким образом, в данном пункте мы рассчитали затраты в звене «Сбыт».
Мы закончили рассмотрение второй главы «Определение затрат в логистической цепочке «Снабжение-производство-сбыт»». В данной главе были рассчитаны затраты на снабжение, производство и сбыт как для общего объем выпуска, так на единицу продукции.
3. Оптимизация материального потока
В рамках данной курсовой работы оптимизация по затратам проводится:
в рамках логистической цепочки «Снабжение – производство – сбыт» в целом по фактическим данным (Определение оптимальной месячной партии выпуска продукции);
в рамках логистической цепочки «Снабжение – производство – сбыт» в целом по прогнозным данным (Оценка результатов возможного увеличения объемов производства за счет организации второй смены);
в рамках логистического звена «Производство» (Определение экономиически оптимальных путей использования отходов);
в рамках логистического звена «Снабжение» (Решается задача выбора поставщика).
3.1 Определение оптимальной месячной партии выпуска продукции
Полные суммарные затраты по всей логистической цепочке определяются по формуле:
Зобщ = Зснаб +Зпр +Зсбыт(14)
Используя результаты расчётов по всей логистической цепочке, необходимо построить графики зависимости затрат на единицу продукции по звеньям – «Снабжение» (закупки), «Производство» и «Сбыт» от объёма выпускаемой продукции.
Результаты расчетов сводим в таблицу 14.
Таблица 10 – Суммарные затраты в цепочке «Снабжение – производство - сбыт».
| Месяц | Затраты на снабжение | Затраты на производство | Затраты на сбыт | Суммарные затраты, руб. | Затраты на единицу продукции, руб./шт. | ||||
| полные,руб. | на единицу, руб./шт. | полные, руб. | на единицу, руб./шт. | полные,руб. | на единицу, руб./шт. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
| Алгоритм расчета | Таблица 4 | Таблица 5 | Таблица 9 | ∑п.2,4,6 | ∑п.3,5,7 | ||||
| Январь | 25636,00 | 18,31 | 1608000 | 1148,57 | 142195,75 | 101,57 | 1633778,20 | 1268,45 | |
| Февраль | 28012,00 | 17,51 | 1675000 | 1046,88 | 162037,34 | 101,27 | 1865049,34 | 1165,66 | |
| Март | 26824,00 | 17,88 | 1641500 | 1094,33 | 151566,88 | 101,04 | 1819890,88 | 1213,25 | |
| Апрель | 23259,00 | 19,38 | 1541000 | 1284,17 | 123453,50 | 102,88 | 1687712,50 | 1406,43 | |
| Май | 25636,00 | 18,31 | 1608000 | 1148,57 | 142195,75 | 101,57 | 1775831,75 | 1268,45 | |
| Июнь | 22071,00 | 20,06 | 1507500 | 1370,45 | 114082,38 | 103,71 | 1643653,38 | 1494,22 | |
| Июль |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||