Оптимизация материальных потоков на предприятии с использованием логистического подхода
В соответствии с результатами расчетов по графе 9, определим минимальные логистические затраты в цепочке на единицу продукции и месяц, в котором затраты минимальны. Выделим данную строку в таблице −это сентябрь. Эти данные мы в дальнейшем будем использовать для расчетов.
Далее решим задачу определения минимальных затрат на единицу продукции графическим методом. На основании данных табл.10 построим линейную диаграмму (рис.17) характеризующую влияние затрат в отдельных звеньях на суммарные затраты производственного процесса.
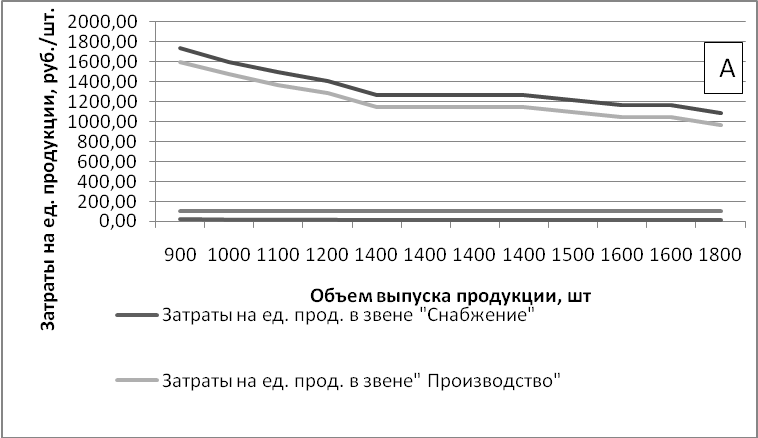
Рисунок 17 – График зависимости на единицу продукции по звеньям «Снабжение», «Производство», «Сбыт» от объема выпуска продукции.
На основании рисунка 17 можно определить точкуА, в нашем случаем суммарные затраты минимальны в сентябре при объёме выпуска продукции 1800 шт. То есть в этот месяц достигается оптимальная месячная партия выпуска (Vопт.).
В год оптимальный объем выпуска составит :
Vопт.=1800*12=21600
Далее проведем расчеты себестоимости продукции при фактическом и оптимальном количестве выпускаемой продукции. Полученные результаты занесём в таблицу 11.
Среднее фактическое количество выпускаемой продукции (Vфакт) определяется как среднее арифметическое из месячных значений объемов выпуска – Таблица 1 (п.3).
Для определения затрат при Vфакт используем уже рассчитанные средние значения затрат (табл.10).
Для определения затрат при Vоптиспользуем готовые значения табл.10 для месяца, когда выпускается оптимальное количество продукции (в примере – это сентябрь, когда выпускается 1800 шт.)
Таблица 11 – Структура фактической и оптимальной себестоимости продукции, руб.
| Статьи затрат | Значение, руб. | |||
| Vфакт. =16300 шт. | Vопт. =21600 шт. | |||
| Сырье и материалы | на единицу | 187 | 187 | |
| на выпуск | 3048100 | 4039200 | ||
| 2 | Покупныеизделия и полуфабрикаты | на единицу | 759 | 759 |
| на выпуск | 12371700 | 16394400 | ||
| 3 | Затраты на снабжение | на единицу | 19,02 | 16,88 |
| на выпуск | 310026 | 364608 | ||
| 4 | Затраты на производство | на единицу | 1206,61 | 967,78 |
| на выпуск | 19667743 | 20904048 | ||
| 5 | Затраты на сбыт | на единицу | 102,42 | 101,93 |
| на выпуск | 1669446 | 2201688 | ||
| 6 | Полная себестоимость | на единицу | 2274,05 | 2032,59 |
| на выпуск | 37067015 | 43903944 | ||
| 7 | А) Оптовая цена | на единицу | 3179 | 3179 |
| Выручка | на выпуск | 51817700 | 68666400 | |
| 8 | Прибыль | на единицу | 904,95 | 1146,41 |
| на выпуск | 14750685 | 24762456 | ||
| 9 | Рентабельность | 40 | 56 | |
В данной таблице мы рассчитали основные показатели (полная себестоимость, выручка, прибыль) как для фактического, так и для оптимального объемов выпуска. Для оптимального объема выпуска получили наибольший процент рентабельности – 56%, что почти в 2 раза выше, чем при фактическом объеме выпуска продукции.
Отразим полученные результаты с помощью диаграмм (рисунок 18-20).
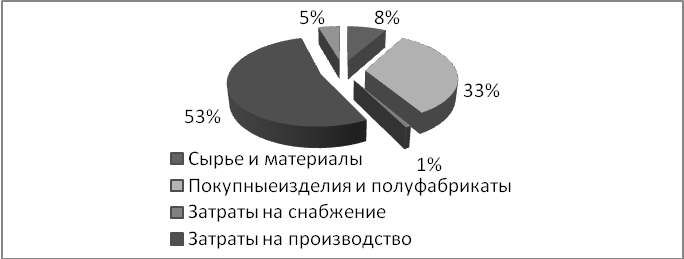
Рисунок 18 – Структура полной себестоимости при фактическом объеме выпуска продукции.
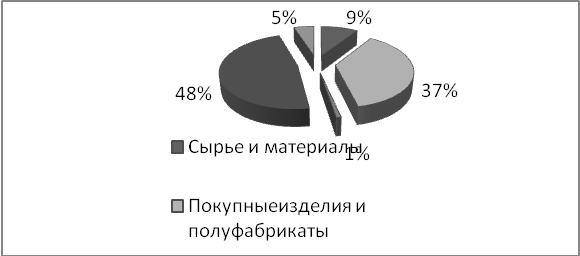
Рисунок 19 - Структура полной себе стоимости при оптимальном объеме выпуска продукции
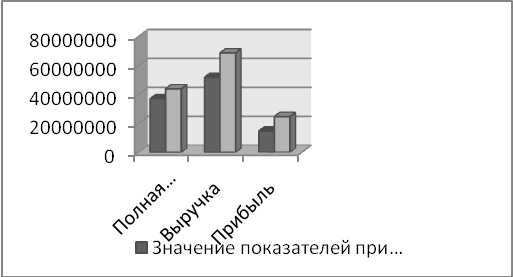
Рисунок 20- Сравнение основных показателей при фактическом и оптимальном объемах выпуска
На рис. 18 и 19 мы показали полную себестоимость продукции при фактическом и оптимальном объёмах выпуска. При производстве продукции в количестве 16300 штук в год (фактическое значение) основную долю в себестоимости занимают затраты на производство (53%) и стоимость покупных изделий и полуфабрикатов (33%). Аналогичная картина наблюдается и при увеличении объёмов выпуска (до 21600 штук). Однако, при этом доля затрат на сбыт, стоимость покупных изделиё и сырья, материалов увеличивается за счёт снижения затрат на производство. На наш взгляд это связано с тем, что затраты на производство в большей степени являются постоянными, то есть при увеличении количества производимой продукции, удельные затраты уменьшаются. Одновременно, затраты на покупку сырья, материалов и полуфабрикатов прямо пропорциональны объёму выпуска и, следовательно, увеличиваются при оптимизации производства. Это приводит к тому, что полная себестоимость при оптимальном объёме выпуска существенно возрастает на весь объём и снижается в расчёте на единицу выпускаемой продукции .
На рис.20 мы осуществили сравнение финансовых показателей работы предприятия при фактическом и оптимальном объёмах выпуска продукции (на год). При этом получили, что при оптимальном объёме полная себестоимость выше, но за счёт того, что существенно больше и выручка предприятия, полученная от реализации продукции, прибыль от финансово-хозяйственной деятельности (как разность между себестоимостью и выручкой) примерно в два раза больше. Таким образом, предприятию гораздо выгоднее увеличить производство с 16300 штук в год (фактическое значение) до 21600 (оптимальное) для максимизации доходов фирмы.
В данном разделе мы рассчитали суммарные затраты в цепочке «Снабжение-производство-сбыт», получили среднее значение затрат на единицу продукции, определили оптимальный объем выпуска продукции- 1800 шт. месяц и, следовательно, 21600 шт. в год. Так же были рассчитаны затраты, полная себестоимость, оптовая цена, выручка, прибыль и рентабельность как для фактического (16300шт.), так и для оптимального (21600 шт.)объема выпуска продукции.
В результате проведения расчетов получили, что в сентябре суммарные затраты максимальны , а затраты на единицу минимальны. (Затраты на производство в большей степени постоянны, при увеличении количества производимой продукции, затраты на единицу уменьшаются).
В результате сравнения показателей при фактическом и оптимальном объемах выпуска продукции получили, что для предприятия выгоднее переходить на годовой объем выпуска в 21600 шт. (оптимальный объем выпуска).
3.2 Оценка возможного увеличения объёмов производства
В данном разделе необходимо определить при сложившейся на предприятии логистической системе «Снабжение-производство-сбыт» целесообразность увеличения объёма выпуска продукции сверх оптимальной величины. Как это отразится на величине прибыли и рентабельности?
Дополнительная информация, необходимая для проведения расчетов:
Анализ производственных возможностей показал, что в случае организации второй смены предприятие может производить в среднем в месяц холодильников до 3000 штук или 36000 штук в год.
Все расчёты необходимо проводить с учётом прогноза складывающегося спроса на рынках предприятия (рынки А, В, С) с учетом пессимистического и оптимистического сценария. Прогнозируемый спрос на выпускаемую продукцию и затраты в звеньях «Снабжение-производство-сбыт» при объёме выпуска 3000 шт./мес. представлены в исходных данных.
Изменения в структуре себестоимости продукции при оптимальном годовом выпуске продукции и годовых объёмах, превышающих оптимальный выпуск продукции, отразим в таблице 12.
В расчетах использованы значения: пессимистический объём производства 11200+5600+10600=27400 штук в год (согласно спросу), соответственно в месяц 2283 шт. Оптимистический – 14900+7900+14600=3740 штук, но так как возможности предприятия обеспечивают производство только меньшего количества, примем оптимистический объём равным 36000 штук (или3000 штук в месяц).
Таблица 12 – Изменения в структуре себестоимости продукции при увеличении объемов выпуска.
| Статьи затрат | Значение, руб. | ||||
| При Vопт. | При Vп | При Vо | |||
| пессимист.вариант | оптимист.вариант | ||||
| 21600 | 27400 | 36000 | |||
| 1 | 2 | 4 | 5 | 6 | |
| 1 | Сырье и материалы | на единицу | 187 | 187 | 187 |
| на выпуск | 4410000 | 5123800 | 6732000 | ||
| 2 | Покупныеизделия и полуфабрикаты | на единицу | 759 | 759 | 759 |
| на выпуск | 16581600 | 20796600 | 27324000 | ||
| 3 | Затраты на снабжение | на единицу | 16,88 | 19,02 | 18,3992 |
| на выпуск | 1695708 | 521148 | 662371,2 | ||
| 4 | Затраты на производство | на единицу | 967,78 | 1206,61 | 909,7132 |
| на выпуск | 20737080 | 33061114 | 32749675,2 | ||
| 5 | Затраты на сбыт | на единицу | 101,93 | 102,42 | 108,0458 |
| на выпуск | 2436084 | 2806308 | 3889648,8 | ||
| 6 | Полная себестоимость | на единицу | 2032,59 | 2274,05 | 1982,1582 |
| на выпуск | 43903944 | 62308970 | 71357695,2 | ||
| 7 | А) Оптовая цена | на единицу | 3179 | 3179 | 3179 |
| Выручка на весь объем | на выпуск | 68666400 | 87104600 | 114444000 | |
| 8 | Прибыль | на единицу | 1146,41 | 904,95 | 1196,8418 |
| на выпуск | 24762456 | 24795630 | 43086304,8 | ||
| 9 | Рентабельность | 59 | 40 | 60 | |
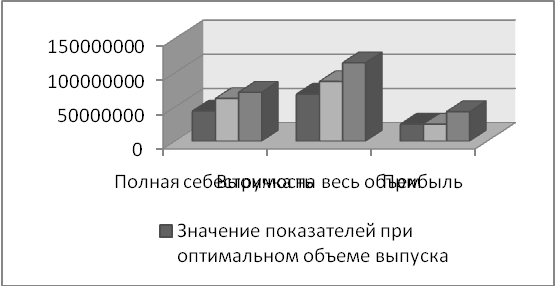
Рисунок 21 −Сравнение основных показателей при оптимальном и прогнозируемом объемах выпуска.
В данной таблице мы произвели расчёт полной себестоимости на единицу и на весь выпуск продукции, рассчитали выручку от реализации, прибыль и рентабельность выпуска продукции при оптимальном объёме выпуска и сравнили их с полученными при прогнозируемых значениях спроса (пессимистический и оптимистический).
При рассмотрении основных затрат при пессимистическом и оптимистическом объеме выпуска видно, что затраты на производство уменьшаются при оптимистическом объеме выпуска, по сравнению с пессимистическим вариантом. Это связано с увеличением объема производства.
На рисунке 21 видно, что максимальная выручка и прибыль от реализации продукции достигается при оптимистическом объеме выпуска. В то же время, минимальная себестоимость на выпуск всей продукции, достигается при оптимальном объеме выпуска.
При организации второй смены у предприятия значительно увеличивается объем выпуска продукции (с 21600шт. до 36000 шт.), что с одной стороны ведет к увеличению затрат, себестоимости продукции, а с другой – к увеличению прибыли. Согласно спросу, требуется 27400 шт. продукции в год, что больше оптимального объема выпуска, и меньше оптимистического. Можно предположить, что рынок уже насыщен.
3.3 Выбор поставщиков
Выберем наиболее оптимальный вариант закупки компрессоров. Для этого при определённой ранее оптимальной партии выпуска продукции оценим экономические потери из-за нарушения ритма поставок.
Дополнительная информация для проведения расчетов в данном разделе:
Исследования показали, что на предприятии имеются потери из-за недовыпуска продукции, который в основном объясняется неритмичностью поставок компрессоров для холодильников «Ока-8А».
Поставщики компрессоров в рассматриваемом годе приведены в исходных данных (таблица 3).
Анализ рынков компрессоров для холодильников показал, что в будущем году есть возможность заключить договора с новыми поставщиками. Основная особенность поставщиков заключается в том, что предлагая одинаковые по качеству компрессоры, свою цену они назначают в зависимости от точности поставки (чем точнее соблюдение сроков поставки, тем выше цена). Поэтому к выбору поставщика необходимо подойти с позиций – что выгоднее, закупать более дорогие компрессоры (что уменьшит прибыль) и сократить простои или закупать дешевые компрессоры у поставщиков, имеющих самые большие срывы поставок.
Таблица 13 –Экономическая оценка возможных вариантов закупки компрессоров у различных поставщиков
| Показатели | Алгоритм расчета | Идеальный вариант | Тула-Ярославль | Возвожные новые варианты | |||
| Орел | Орел-Тула | Орел-Тула-Финляндия | Орел-Финляндия | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1.Плановое число рабочих дней в году, дни | ИД | 264 | 264 | 264 | 264 | 264 | 264 |
| 2.Число дней простоя, дни | ИД (П12,П13) | 0 | 11 | 24 | 17 | 11 | 12 |
| 3.Фактическое число отработанных дней,дни | п.1-п.2 | 264 | 253 | 240 | 247 | 252,67 | 252 |
| 4.Годовой плановый объем выпуска продукции, шт. | Табл. 1 (п.3:∑) | 16300 | 16300 | 16300 | 16300 | 16300 | 16300 |
| 5.Средний дневной объем выпуска продукции,шт./день | п.4/п.1 | 62 | 62 | 62 | 62 | 62 | 62 |
| 6.Объем недовыпуска продукции за дни простоя, шт. | п.5*п.2 | 0 | 679 | 1482 | 1050 | 700 | 741 |
| 7.Фактический годовой объем выпуска, шт. | п.4 - п.6 | 16300 | 15621 | 14818 | 15250 | 15600 | 15559 |
| 8.Стоимость компрессора, руб/шт.* | ИД(П13) | 372 | А 372 | Б 435 | В 409 | Г 477,3 | Д 527,5 |
| 9.Себестоимость холодильника, руб/шт.** | Табл.11-п.6 | 2032,59 | 2274,05 | 2334,05 | 2304,05 |
2380,23 |
2433,315 |
| 10.Себестоимость на выпуск, руб. | п.9*п.7 | 33131217 | 35522556 | 34586377 | 35137635,2 | 37132189,1 | 37860169 |
| 11.Выручка на выпуск, руб. | ИД(П6)*п.7 | 51817700 | 49658629,2 | 47107000 | 48480954,2 | 49593202,8 | 49462350 |
| 12.Прибыль на выпуск, руб. | п.11 - п.10 | 18686483 | 14136073,1 | 12520623 | 13343318,9 | 12461013,7 | 11602181 |
| 13.Прибыль на единицу, руб/шт. | ИД(П6) - п.9 | 1146,41 | 904,95 | 844,95 | 874,95 | 798,77 | 745,685 |
| 14.Недополученная прибыль, руб. | п.13*п.6 | 0 | 614611,875 | 1252062,3 | 918366,08 | 558937,29 | 552484,8 |
*По вариантам, где имеется несколько поставщиков рассчитывается среднеарифметическая стоимость компрессора
** В соответствии с исходными данными в случае закупки в Финляндии затраты на снабжение увеличиваются в 2,5 раза. Соответственно, в случае закупки компрессоров в Орле-Туле-Финляндии, затраты в звене «Снабжение» вырастут в 1,5 раза. В случае закупки в Орле-Финляндии –в 1,75 раза. Пересчитайте базовую себестоимость для этих двух вариантов (Сб') по таблице 11 (столбец Vфакт)
В таблице 13 мы просчитали различные варианты по закупке компрессоров у поставщиков.
Для наглядности можно отобразить полученные результаты в виде линейной диаграммы (рисунок 22).
Рисунок 22 – Основные параметры, характеризующие закупку компрессоров у различных поставщиков для ОАО «Дом».
В результате табличных расчётов и из графика, можно сделать вывод, что оптимальным поставщиком для ОАО «ДОМ» является Тула и Ярославль. Так как при этом варианте итоговая прибыль предприятия максимальна, а недополученная прибыль – минимальна и составляет 614,611тыс. руб./год, тогда как в других вариантах возможные потери на порядок выше.
В таблице была посчитана также прибыль на единицу продукции при различном сочетании поставщиков, которая также принимает наибольшее значение при поставке компрессоров из Тулы и Ярославля. Несмотря на то что потери из-за простоя в этом случае максимальны, но высокая цена комплектующих и существенное увеличение транспортных издержек при поставке от других поставщиков, делают такую поставку нерентабельной.
Для принятия окончательного решения, рассчитаем рейтинг поставщиков, для этого разработаем свою шкалу оценок.
Таблица 14 - Расчет рейтинга поставщиков.
| Критерий выбора поставщика | Удельный вес критерия | оценка значения критерия по 10-балльной шкале | Произведение удельного веса на оценку | |
| Надежность поставки | г.Тула, г.Ярославль | 0,3 | 7 | 2,1 |
| Орел | 5 | 1,5 | ||
| Финляндия | 10 | 3 | ||
| Цена | г.Тула, г.Ярославль | 0,25 | 9 | 2,25 |
| Орел | 7 | 1,75 | ||
| Финляндия | 6 | 1,5 | ||
| Объем поставок | г.Тула, г.Ярославль | 0,2 | 6 | 0,9 |
| Орел | 6 | 0,9 | ||
| Финляндия | 8 | 1,2 | ||
| Ритмичность | г.Тула, г.Ярославль | 0,15 | 9 | 1,35 |
| Орел | 9 | 1,35 | ||
| Финляндия | 7 | 1,05 | ||
| Удаленность поставщика | г.Тула, г.Ярославль | 0,1 | 8 | 0,8 |
| Орел | 7 | 0,7 | ||
| Финляндия | 5 | 0,5 | ||
| Итого |
г.Тула, г.Ярославль |
1 |
39 |
7,4 |
| Орел | 34 | 6,2 | ||
| Финляндия | 36 | 7,25 | ||
По результатам расчета данной таблицы видно, что базовый вариант (Тула-Ярославль) по рейтингу стоит на первом месте, что в очередной раз подтверждает выбор именно этого поставщика.
Таким образом, в данном разделе «Выбор поставщиков» мы провели экономическую оценку перехода предприятия на поставку компрессоров из других источников, просчитали шесть возможных вариантов и пришли к выводу, что наиболее выгодным для ОАО «Дом» является сотрудничество с прежними поставщиками (из Тулы и Ярославля). Мы сделали такой вывод после оценки и сравнения возможностей себестоимости, выручки и прибыли при различных вариантах поставки. То есть даже не смотря на неритмичность поставок и простои, для нашего предприятия выгоднее покупать компрессоры того же качества, но по более низкой цене и с наименьшими транспортными издержками.
3.4 Оценка использования отходов
В данном разделе мы определили целесообразность перехода на другую технологию при изготовлении дверцы холодильника. При этом, в базовой и предлагаемой технологиях по-разному используются отходы.
Дополнительная информация для проведения расчетов:
Для производства передней дверцы холодильника «ОКА-11» в настоящее время используются стальные листы, но дверцы можно изготавливать и из стальной ленты.
При этом:
из отходов, получаемых при использовании стального листа, у предприятия иметься возможность изготавливать детали «А»;
из отходов, получаемых при использовании стальной ленты, - изготавливать детали «В».
Результаты расчетов можно оформить в виде таблицы.
Таблица 15 – Результаты использования отходов.
| Показатели | Ед.измерения | Формулы | Значение показателя | |
| Стальной лист | Стальная лента | |||
| 1. Количество деталей, изготовленных из отходов металлла (в расчете на одну дверцу холодильника) | шт. | И.Д. (П14) | 11 | 11 |
| Масса одной детали | кг | И.Д. (П14) | 0,25 | 0,3 |
| 2. Себестоимость одной детали | руб./шт. | И.Д. (П14) | 2,5 | 2 |
| 3. Цена одной детали | руб./шт. | И.Д. (П14) | 3,2 | 2,4 |
| 4. Прибыль от одной детали | руб./шт. | п.3 –п.2 | 0,7 | 0,4 |
| 5. Прибыль от всего объема деталей, изготовленных из отходов металла | руб. | п.4хп.1 | 7,7 | 4,4 |
| 6. Масса отходов в металлолом, при изготовлении деталей (в расчете на 1 дверцу) | кг | И.Д. (П14) | 0,3 | 0,25 |
| 7. Стоимость отходов | руб.кг | И.Д. (П14) | 0,32 | 0,32 |
| 8. Стоимость отходов, реализованных в металлолом (в расчете на 1 заготовку) | руб. | п.6хп.7 | 0,096 | 0,08 |
| 9. Прибыль от реализации деталей и отходов в металлолом (из металла, идущего на 1 заготовку дверцы) | руб. |
п.5+п.8 |
7,796 | 4,48 |
| 10. Годовой объем выпуска холодильников | тыс. шт. | И.Д. (П1) | 16,3 | 16,3 |
| 11. Прибыль от реализации деталей и отходов в металлолом в расчете на годовой объем выпуска | тыс. руб. |
п.9хп.10 |
24,096 | 20,78 |
По результатам расчетов можно сделать вывод, что использовать стальной лист для ОАО «ДОМ» выгоднее, чем стальную ленту в среднем на 3,316 руб. на одну заготовку дверцы. То есть в настоящий момент предприятие использует оптимальную для себя программу использования отходов.
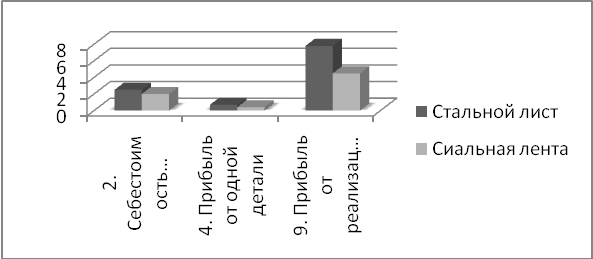
Рисунок 23 – Сравнение основных показателей при использовании отходов
Из данной диаграммы видно, что при использовании стального листа предприятие получит больше или равную прибыль, чем при использовании стальной ленты, в среднем на 3,316 руб. с заготовки.
Таким образом , в разделе «Оценка использования различных материалов» мы оценили два варианта использования отходов на ОАО «Дом» и пришли к выводу, что применяемый в настоящий момент вариант использования отходов не выгоден для предприятия. Наиболее целесообразно изготавливать переднюю дверцу холодильника из стальной ленты. При этом варианте для производства передней дверцы холодильника используются стальные листы, из отходов которых предприятие имеет возможность изготавливать также детали А. В этом случае итоговая прибыль предприятия больше на 3,316 руб. с каждой дверцы или на 163033 руб. на всю программу выпуска. (при фактическом варианте).
Таким образом, в данной главе «Оптимизация материального потока» мы определили оптимальную месячную партию выпуска продукции (1800 штук), которая приходится на сентябрь. Произвели расчет фактической и оптимальной себестоимости продукции, сравнили основные показатели при фактическом и оптимальном объёмах выпуска. Также в данной главе мы провели оценку возможного увеличения объемов выпуска(Рисунок 22), произвели выбор поставщика, сравнив различные варианты как старых так и новых поставщиков (рисунок 23), определили экономически оптимальный путь использования доходов.
Заключение
Логистический подход заключается в системном рассмотрении совокупности процессов с позиции единой материалопроизводственной цепи. Интеграция отдельных звеньев этой цепи осуществляется на техническом, технологическом, экономическом и методологическом уровнях, а минимизация затрат времени и ресурсов достигается путем оптимизации сквозного управления материальными и информационными потоками. С помощью логистики можно скоординировать локальные цепи отдельных подразделений между собой, а также с целью организации, при этом оптимизируются все межфункциональные внутрифирменные решения.
В России осуществляются экономические реформы, результатом которых является становление и развитие новых экономических, финансовых, социальных отношений, базирующихся на формировании рыночной экономики, в которой ведущим субъектом хозяйствования являются предприниматели.
В ходе выполнения курсовой работы мы приобрели практические навыки по решению задач оптимизации материальных потоков на предприятии с использованием логистического подхода; изучили понятие логистики, её составных частей, научились считать затраты в логистических звеньях и цепочке в целом, проводить оптимизацию.
Все расчеты и построение графиков были сделаны в редакторе Excell.
Данная работа убедила нас в важности и необходимости расчетов при принятии любых производственных решений, связанных с затратами.
В первой главе работы мы рассмотрели теоретические аспекты использования логистики в деятельности предприятий в современных условиях.
Во второй главе «Определение затрат в звене Снабжение» был рассчитаны общие затраты, которые складываются из затрат на содержание, транспортно-заготовительных расходов и затрат на «омертвление» капитала. Наибольшие затраты на содержание сырья, материалов и покупных изделий полуфабрикатов были осуществлены в сентябре (15949,00). Транспортно-заготовительные расходы зависят от размеров партии поставки, а следовательно, от объема выпуска продукции. Поэтому наибольшие транспортно-заготовительные расходы приходятся в сентябре, где выпуск продукции составляет 1800 штук.
Потери от «омертвления» капитала максимальны также в сентябре из-за наибольшего объема выпуска продукции в этот месяц: по сырью и материалам – 12623 руб., а по покупным изделиям и материалам – 25616 рублей. Минимальны потери от «омертвления» капитала приходятся на ноябрь, так как выпуск холодильников минимален : по сырью и материалам – 6311 рублей, а по покупным изделиям и полуфабрикатам – 12808 рублей. В заключении второй главы были посчитаны общие затраты на снабжение всей продукции. Максимальны в сентябре – 103247 рублей, минимальны в ноябре – 55748 рублей. Также были посчитаны затраты на снабжение на единицу продукции. Они в противоположность суммарных затрат .
В третьей главе «Оптимизация материального потока» был определен оптимальный месячный объем выпуска продукции, который находится на сентябрь и составляет 1800 холодильников. Был произведен расчет себестоимости продукции при фактическом выпуске и оптимальном выпуске холодильников: при фактическом- 2283,56 руб., а при оптимальном – 2288,315 рублей. После этого было произведено сравнение основных показателей (полной себестоимости, выручки на весь объем продукции и прибыли) при фактическом и оптимальном выпусках продукции, в результате чего было выявлено, что значения всех основных показателей при оптимальном объеме выпуска значительно выше, чем при фактическом. Также в данной главе была проведена оценка возможного увеличения объемов производства и сравнение основных показателей при различных объемах выпуска, в ходе чего определили, что все основные показатели максимальны при оптимистическом объеме выпуска продукции. Затем был произведен выбор поставщика в результате сравнения различных вариантов. При этом выявили, что наиболее выгодным для ОАО «Дом» является сотрудничество с поставщиками Орла и Финляндии. И в заключение был определен экономически оптимальный путь использования отходов: выпуск дверей холодильников из стального листа, так как это выгоднее в среднем на 3,316 рубля, чем при потенциальном изготовлении дверей из стальных лент.
При выполнение курсовой работы была использована учебная литература, материалы специализированных журналов «Логистика» и «Логинфо», соответствующие сайты Интернета, методические указания по выполнению курсовой работы.
Список используемых источников
Сидоров И.И. Логистическая концепция управления промышленным предприятием: Учеб.пособие. – СПб: СПбГИЭА, 1999. – 180с.
Логистика: Учебное пособие. / Под ред. Б.А. Аникина. – М.: ИНФРА-М, 2003. – 368с.(2002.-220с.)
Логистика: управление в грузовых транспортно-логистических системах. / Под ред. Миротина. – М.: Юристъ, 2002.-414с.
Уотерс Д. Логистика: Управление цепью поставок: пер.с англ.-М.:ЮНИТИ-ДАНА, 2003.- 503с.
Смехов А.А. Основы транспортной логистики. –М.: «Транспорт», 1995.-197 с.
Методические указания к курсовому проектированию по курсу «Логистика» для студентов специальности 0805.65 «Экономика и управление на предприятии»
Журнал «проблемы современной экономики» , m-economy
Размещено на