Планирование объема продаж и реализации продукции (на примере ООО "ЛЕКО")
Анализируя таблицы 2.5 и 2.6 можно сделать вывод об абсолютной финансовой устойчивости ООО «ЛЕКО», поскольку запасы предприятия меньше собственных оборотных средств и кредитов.
В таблице 2.6 отражают динамику показателей финансовой устойчивости, последствия которой могут проявиться в будущем.
Коэффициент автономии представляет собой одну из важнейших характеристик финансовой устойчивости предприятия, его независимость от заемного капитала и равен доле источников средств в общем итоге баланса. Чем выше значение данного коэффициента, тем финансово устойчивее, стабильнее и более независимо от внешних кредиторов предприятие.
Таблица 2.6 Анализ показателей финансовой устойчивости предприятия
| Показатели | Алгоритм расчета по балансу | Граничные значения коэффи-циентов | 2007г. | 2008г. | 2009г. | Изменение за год (+,-) | |
| 2008г. к 2007г. | 2009г. к 2008г. | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Коэффициент автономии Ка | стр.490 / стр. 700 | Ка≥0,5 | 0,80 | 0,77 | 0,81 | -0,03 | 0,05 |
| Коэффициент соотношения заёмных и собственных средств КЗС | (стр590+690)/ стр.490 | Кзс < 1,0 | 0,25 | 0,30 | 0,23 | 0,05 | -0,07 |
| Коэффициент маневренности Км | (стр490-190) / стр490 | Км ≥ 0,5 | 0,86 | 0,89 | 0,93 | 0,03 | 0,04 |
| Коэффициент обеспеченности собственными оборотными средствами Кос | (стр.490-190)/стр.290 | Кос >0,3 | 0,77 | 0,75 | 0,80 | -0,03 | 0,06 |
| Коэффициент реальных активов в имуществе предприятия Кра | стр.(100+120+211+213) / стр.300 | Кра≥0,5 | 0,24 | 0,26 | 0,22 | 0,01 | -0,03 |
Коэффициент соотношения заемного и собственного капитала, или коэффициент финансового риска, показывает соотношение привлеченных средств и собственного капитала. Этот коэффициент дает наиболее общую оценку финансовой устойчивости. Он имеет довольно простую интерпретацию: показывает, сколько единиц привлеченных средств приходится на каждую единицу собственных. Рост показателя в динамике свидетельствует об усилении зависимости предприятия от внешних инвесторов и кредиторов, т.е. о снижении финансовой устойчивости и наоборот.
Коэффициент маневренности собственного капитала показывает, какая часть собственного оборотного капитала находится в обороте, т.е. в той форме, которая позволяет свободно маневрировать этими средствами, а какая капитализирована. Коэффициент должен быть достаточно высоким, чтобы обеспечить гибкость в использовании собственных средств. В зависимости от структуры капитала и отраслевой принадлежности этот показатель может изменяться. Нормальной считается ситуация, когда коэффициент маневренности в динамике незначительно увеличивается. Резкий рост данного коэффициента не может свидетельствовать о нормальной деятельности предприятия, т.к. увеличение этого показателя возможно либо при росте собственного оборотного капитала, либо при уменьшении собственных источников финансирования.
Коэффициент обеспеченности собственными средствами определяется как отношение разности между объемами источников собственных средств и физической стоимостью основных средств и прочих внеоборотных активов к фактической стоимости находящихся в наличии у предприятия оборотных средств в виде производственных запасов, незавершенного производства, готовой продукции, денежных средств, дебиторской задолженности и прочих оборотных активов.
Коэффициент реальных активов в имуществе предприятия следует выделить отдельным показателем, т. к. он в какой-то мере определяет сферу деятельности предприятия: занято предприятие производством продукции, выполнением работ и оказанием услуг или предприятие занимается торговой, снабженческой, сбытовой деятельностью. Предприятие, занятое производственной деятельностью, имеет, как правило, коэффициент реальных активов более 0,5 или 50%. Значительное изменение удельного веса реальных активов в имуществе предприятия часто свидетельствует об изменении вида деятельности предприятия, например, от производственной к торговой или посреднической.
2.5 Диагностика платежеспособности и ликвидности
Ликвидность означает способность ценностей легко превращаться в деньги, то есть абсолютно ликвидные средства. Ликвидность можно рассматривать с двух сторон: как время, необходимое для продажи актива, и как сумму, вырученную от продажи актива. Обе эти стороны тесно связаны: зачастую можно продать актив за короткое время, но со значительной скидкой в цене [13].
Ликвидность предприятия - это способность предприятия превращать свои активы в деньги для покрытия всех необходимых платежей по мере наступления их срока. Предприятие, оборотный капитал которой состоит преимущественно из денежных средств и краткосрочной дебиторской задолженности, обычно считается более ликвидной, чем предприятие, оборотный капитал которой состоит преимущественно из запасов.
Все активы предприятия в зависимости от степени ликвидности, то есть скорости превращения в денежные средства, можно условно подразделить на следующие группы:
1. Наиболее ликвидные активы (A1) - суммы по всем статьям денежных средств, которые могут быть использованы для выполнения текущих расчетов немедленно. В эту группу включают также краткосрочные финансовые вложения (ценные бумаги).
2. Быстрореализуемые активы (А2) - активы, для обращения которых в наличные средства требуется определенное время. В эту группу можно включить дебиторскую задолженность, прочие оборотные активы.
3. Медленно реализуемые активы (А3) - наименее ликвидные активы - это запасы, НДС по приобретенным ценностям.
4. Труднореализуемые активы (А4) - активы, которые предназначены для использования в хозяйственной деятельности в течение относительно продолжительного периода времени. В эту группу можно включить статьи 1 раздела актива баланса «Внеоборотные активы».
Первые три группы активов (наиболее ликвидные активы, быстрореализуемые и медленно-реализуемые активы) в течение текущего хозяйственного периода могут постоянно меняться и относятся к текущим активам предприятия. Текущие активы более ликвидные, чем остальное имущество предприятия.
Пассивы баланса по степени возрастания сроков погашения обязательств группируются следующим образом:
1. Наиболее срочные обязательства (П1) - краткосрочные кредиты банка, кредиторская задолженность по оплате труда, по социальному страхованию и обеспечению, задолженность перед бюджетом.
2. Краткосрочные пассивы (П2) - кредиты банков и прочие займы, подлежащие погашению в течение 12 месяцев после отчетной даты, кредиторская задолженность.
3. Долгосрочные пассивы (П3) - долгосрочные заемные кредиты и прочие долгосрочные пассивы - статьи V раздела баланса «Долгосрочные пассивы».
4. Постоянные пассивы (П4) - статьи IV раздела баланса «Капитал и резервы» и отдельные статьи VI раздела баланса, не вошедшие в предыдущие группы: «Доходы будущих периодов», «Фонды потребления» и «Резервы предстоящих расходов и платежей».
Предприятие считается ликвидным, если его текущие активы превышают его краткосрочные обязательства. Предприятие может быть ликвидным в большей или меньшей степени. Для оценки реальной степени ликвидности предприятия необходимо провести анализ ликвидности баланса.
Ликвидность баланса - это степень покрытия долговых обязательств предприятия его активами, срок превращения которых в денежную наличность соответствует сроку погашения платежных обязательств. Она зависит от степени соответствия величины имеющихся платежных средств величине краткосрочных долговых обязательств [25].
Для определения ликвидности баланса следует сопоставить итоги по каждой группе активов и пассивов.
Баланс считается абсолютно ликвидным, если выполняются условия:
А1>=П1
А2>=П2
А3>=П3
А4<=П4
Если выполняются первые три неравенства, то есть текущие активы превышают внешние обязательства предприятия, то обязательно выполняется последнее неравенство, которое имеет глубокий экономический смысл: наличие у предприятия собственных оборотных средств; соблюдается минимальное условие финансовой устойчивости.
Невыполнение какого-либо из первых трех неравенств свидетельствует о том, что ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их убытком по другой группе, хотя компенсация может быть лишь по стоимостной величине, так как в реальной платежной ситуации менее ликвидные активы не могут заменить более ликвидные.
Коэффициент абсолютной ликвидности (норма денежных резервов) - определяется отношением ликвидных средств первой группы ко всей сумме краткосрочных долгов предприятия (III раздел пассива баланса). Чем выше его величина, тем больше гарантия погашения долгов, так как для этой группы активов практически нет опасности потери стоимости в случае ликвидации предприятия и не существует никакого временного лага для превращения их в платежные средства. Значение коэффициента признается достаточным, если он составляет 0,20-0,25.
Коэффициент быстрой ликвидности - отношение ликвидных средств первых двух групп к общей сумме краткосрочных долгов предприятия. Удовлетворяет обычно соотношение 0,7-1,0. Однако оно может оказаться недостаточным, если большую долю ликвидных средств составляет дебиторская задолженность, часть которой трудно своевременно взыскать. В таких случаях требуется соотношение большее. Если в составе текущих активов значительную долю занимают денежные средства и их эквиваленты (ценные бумаги), то это соотношение может быть меньшим.
Коэффициент текущей ликвидности (коэффициент покрытия долгов) - отношение всей суммы текущих активов, включая запасы и незавершенное производство, к общей сумме краткосрочных обязательств (III раздел пассива). Он показывает степень, в которой текущие активы покрывают текущие пассивы. Превышение текущих активов над текущими пассивами обеспечивает резервный запас для компенсации убытков, которые может понести предприятие при размещении и ликвидации всех текущих активов, кроме наличности. Чем больше величина этого запаса, тем больше уверенность кредиторов, что долги будут погашены. Удовлетворяет обычно коэффициент более 2. [25].
Платежеспособность - возможность предприятия погашать все обязательства, как краткосрочные, так и долгосрочные. Таким образом, платежеспособность является критерием оценки финансового состояния с точки зрения его долгосрочной перспективы.
Проанализируем показатели платежеспособности и ликвидности в таблице 2.7.
Таблица 2.7 Показатели платежеспособности и ликвидности предприятия
| Показатели | Номер строки | Код строки по балансу | 2007г. | 2008г. | 2009г. | Изменение за год (+,-) | |
| 2008г. к 2007г. | 2009г. к 2008г. | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Кратковременные долговые обязательства. Тыс. руб. | 01 | 690 | 14133 | 20427 | 19338 | 6294 | -1089 |
| Денежные средства и кратковременные финансовые вложения, тыс. руб. | 02 | 260 | 247 | 3299 | 3314 | 3052 | 15 |
| Дебиторская задолженность и прочие оборотные активы, тыс. руб. | 03 | 240 | 42568 | 46886 | 58171 | 4318 | 11285 |
| Запасы (материальные оборотные средства), тыс. руб. | 04 | 210 | 17398 | 26594 | 33976 | 9196 | 7382 |
| Коэффициент абсолютной ликвидности, (стр.02 : стр.01) | 05 | х | 0,017 | 0,162 | 0,171 | 0,14 | 0,01 |
| Коэффициент быстрой ликвидности, (стр.02+стр.03) : стр.01) | 06 | х | 3,029 | 2,457 | 3,179 | -0,57 | 0,72 |
| Коэффициент текущей ликвидности, (стр.02+стр.03+стр.04) : стр.01) | 07 | х | 4,260 | 3,759 | 4,936 | -0,50 | 1,18 |
Увеличение денежных средств и кратковременных финансовых вложений, повышение уровня дебиторской задолженности и запасов на 16566 тыс. руб. в период с 2007г. по 2008г. и в период с 2008г. по 2009г. на 18682 тыс. руб. не способствовало повышению абсолютной ликвидности активов предприятия.
Увеличение кратковременных долговых обязательств на 44,53% при росте медленно реализуемых активов, в основном запасов на 52,86% привели к снижению коэффициента текущей ликвидности на 0,500 пунктов в период с 2007г. по 2008г., а к концу 2009г. уменьшение кратковременных долговых обязательств на 1089 тыс. руб. при росте медленно реализуемых активов, в основном запасов на 27,76% привели к увеличению коэффициента текущей ликвидности на 1,18 пунктов.
В приложении 9 представлены графики показателей коэффициентов ликвидности.
2.6 Анализ доходности продаж на предприятии
В широком смысле слова, понятие рентабельности означает прибыльность, доходность. Предприятие относят к рентабельным, если результаты от продажи продукции, работ и услуг покрывают издержки и, кроме того, дают прибыли, достаточную для расширенного воспроизводства[13].
Но определение рентабельности как прибыльности недостаточно точно раскрывает её экономическое содержание из-за отсутствия тождества между ними, т.к. сумма прибыли и уровень рентабельности, как правило, изменяются не в равной пропорции, а зачастую и в разном направлении.
Итак, рентабельность - это коэффициент, полученный как отношение прибыли к затратам, где в качестве прибыли может быль использована величина балансовой, чистой прибыли, прибыли от реализации продукции, а также прибыли от разных видов деятельности предприятия. В знаменателе в качестве затрат могут быть использованы показатели стоимости основных и оборотных фондов, выручки от реализации, себестоимости продукции собственного и заемного капитала и т.д.
Данный показатель является одним из основных критериев оценки эффективности работы предприятия. При его помощи можно оценить эффективность управления предприятием, так как получение высокой прибыли и достаточного уровня доходности во многом зависит от правильности и рациональности принимаемых управленческих решений. Поэтому рентабельность можно рассматривать как один из критериев качества управления.
Коэффициент оборачиваемости активов - отношение выручки от реализации продукции ко всему итогу актива баланса - характеризует эффективность использования фирмой всех имеющихся ресурсов, независимо от источников их привлечения, т.е. показывает, сколько раз за период совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли, или сколько денежных единиц реализованной продукции принесла каждая денежная единица активов[26].
Проанализировав таблицу 2.8 видим, что в период с 2007г по 2008г доходность продаж повысилась на 1,73 пункта, а к концу 2009г. упала на 1,29.
Таблица 2.8 Оценка доходности продаж продукции и услуг
| Показатели | Номер строки | 2007г. | 2008г. | 2009г. | Отклонение (+,-) | |
| 2008г. к 2007г. | 2009г. к 2008г. | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Выручка от продаж продукции (работ, услуг), тыс. руб. | 01 | 165144 | 198872 | 254129 | 33728 | 55257 |
| Полная себестоимость проданной продукции, тыс. руб. | 02 | -156820 | -192290 | -242444 | -35470 | -50154 |
| Прибыль от продаж, тыс. руб. (стр.01-стр.02) | 03 | 321964 | 391162 | 496573 | 69198 | 105411 |
| Доходность продаж, %(стр.03 : стр.01) х 100 | 04 | 194,96 | 196,69 | 195,40 | 1,73 | -1,29 |
| Величина активов, тыс. руб. | 05 | 70172 | 87628 | 103419 | 17456 | 15791 |
| Коэффициент оборачиваемости активов, обороты (стр.01 : стр.05) | 06 | 2,35 | 2,27 | 2,46 | -0,08 | 0,19 |
| Рентабельность активов, %(стр.03 : стр.05)х100 | 07 | 458,82 | 446,39 | 480,16 | -12,43 | 33,77 |
2.7 Анализ рентабельности использования капитала
При оценке факторов эффективности работы предприятий широкое распространение в аналитической практике получили рентабельность капитала (имущества, находящегося в распоряжении предприятии), собственных средств, производственных фондов, финансовых вложений (инвестиций) и перманентного капитала (капитала, вложенного в деятельность других организаций на длительный срок).
Одним из главных экономических показателей является рентабельность активов; ее также называют экономической рентабельностью. Это самый общий показатель, который отвечает на вопрос, сколько прибыли предприятие получает в расчете на рубль своего имущества. От его величины, в частности, зависит размер дивидендов по акциям в акционерных обществах (уровень удовлетворения экономических интересов собственников имущества) [14].
Рентабельность капитала является производственным показателем объема выручки от продаж и продукции; она может повышаться при неизменной доходности продаж и росте объема продаж за счет ускорения оборачиваемости активов, а при постоянной оборачиваемости активов их рентабельность может расти за счет увеличения доходности продаж.
Величина активов предприятия - собственность предприятия, имеющая денежную стоимость и отражаемая в активе баланса - деньги, счета дебиторов, оборотные фонды, основной капитал и нематериальные активы. Источники собственных средств - уставный капиталы, нераспределенная прибыль.
Выручка от продаж продукции - денежные средства предприятия, полученные за поставленную продукцию или оказанные услуги, является источником возмещения текущих затрат предприятия на производство и реализацию продукции, формирование прибыли [7].
Прибыль (убыток) от продаж - превышение доходов от продажи товаров и услуг над затратами на производство и продажу этих товаров и наоборот.
Прибыль исчисляется как разность между выручкой от реализации продукта хозяйственной деятельности и суммой затрат факторов производства на эту деятельность в денежном выражении.
Прибыль от налогообложения - вложение собственных денежных средств предприятия, срок погашения которых превышает один год:
- средства, направленные в уставные капиталы других предприятий;
- средства, направленные на приобретение ценных бумаг;
- долгосрочные займы, выданные другим предприятиям; и т.п.
Затраты на производство и реализацию продукции представляют собой совокупность выраженных в денежной форме расходов предприятий на производство и реализацию продукции (работ, услуг).
Доходность продаж - отношение чистой прибыли компании до вычета налогов к нетто-продажам [21].
Диаграмма рентабельности текущих активов, выручки от продаж и чистой прибыли представлена в приложении 10.
Проанализировав таблицу 2.9 можно оценить влияние факторов на рентабельность предприятия ООО «ЛЕКО».
Величина активов предприятия в период с 2007г. по 2008г. увеличилась на 17456 тыс. руб., в период с 2008г. по 2009г. увеличилась на 15791 тыс. руб.
Текущие активы предприятия увеличились на 17834 тыс. руб. (с 62355 тыс. руб. до 80189 тыс. руб.) с 2007г. по 2008г., а к концу 2009г. составили 97314 тыс. руб.
Источники собственных средств предприятия, также увеличились с 56040 тыс. руб. до 67201 тыс. руб. в период с 2007г. по 2008г. и произошло увеличение к концу 2009г. на 16880 тыс. руб.
Выручка от продаж продукции за анализируемый период увеличилась с 165144 тыс. руб. до 254129 тыс. руб. и составила 88985 тыс. руб.
Прибыль от продаж в период с 2007г. по 2008г. уменьшилась на 1742 тыс. руб., а с 2008г. по 2009г. увеличилась на 5103 тыс. руб. Также прибыль до налогообложения в период с 2007г. по 2008г. уменьшилась на 2480 тыс. руб., а с 2008г. по 2009г. увеличилась на 5416 тыс. руб.
Чистая прибыль в период с 2007г. по 2008г. упала на 3036 тыс. руб., а к концу 2009г. возросла на 5919 тыс. руб.
Затраты на производство и реализацию продукции снизились с 156820 тыс. руб. до 242444 тыс. руб.
Диагностика данного предприятия показала, что:
рентабельность капитала в период с 2007г. по 2008г. уменьшилась на 5,37%, а с 2008г. по 2009г. увеличилась на 5,09%;
рентабельность текущих активов в период с 2007г. по 2008г. уменьшилась на 6,17%, а с 2008г. по 2009г. увеличилась на 5,28%;
рентабельность собственного капитала в период с 2007г. по 2008г. уменьшилась на 6,5%, а с 2008г. по 2009г. увеличилась на 5,95%;
рентабельность инвестиций в период с 2007г. по 2008г. уменьшилась на 6,43%, а с 2008г. по 2009г. увеличилась на 4,42%;
рентабельность продукции в период с 2007г. по 2008г. увеличилась на 1,89%, а вот с 2008г. по 2009г. уменьшилась на 1,4%.
Доходность продаж снизилась с 2007г. по 2008г. на 2,21%, но к концу 2009г. увеличилась на 1,93%.
Таблица 2.9 Анализ рентабельности использования капитала
| Показатели | Номер строки | Источник информации или формула расчета | 2007г. | 2008г. | 2009г. | Изменение (+,-) | |
| 2008г. к 2007г. | 2009г. к 2008г. | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Величина активов, тыс. руб. | 01 | ф.№1, стр.300 | 70172 | 87628 | 103419 | 17456 | 15791 |
| Текущие активы, тыс. руб. | 02 | ф.№1, стр.290 | 62355 | 80189 | 97314 | 17834 | 17125 |
| Источники собственных средств, тыс. руб. | 03 | ф.№1, стр.490 | 56040 | 67201 | 84081 | 11161 | 16880 |
| Долгосрочные обязательства, тыс. руб. | 04 | ф.№1, стр.590 | - | - | - | - | - |
| Выручка от продаж продукции, тыс. руб. | 05 | ф.№2, стр.010 | 165144 | 198872 | 254129 | 33728 | 55257 |
| Прибыль от продаж, тыс. руб. | 06 | ф.№2, стр.050 | 8324 | 6582 | 11685 | -1742 | 5103 |
| Прибыль до налогообложения, тыс. руб. | 07 | ф.№2, стр.140 | 9238 | 6758 | 12174 | -2480 | 5416 |
| Чистая прибыль, тыс. руб. | 08 | ф.№2, стр.190 | 6697 | 3661 | 9580 | -3036 | 5919 |
| Затраты на производство и реализацию продукции, тыс. руб. | 09 | ф.№2, стр.020+стр.030+стр.040 | -156820 | -192290 | -242444 | -35470 | -50154 |
| Рентабельность, %: - капитала | 10 | (стр.08:стр.01)х100 | 9,54 | 4,18 | 9,26 | -5,37 | 5,09 |
| - текущих активов | 11 | (стр.08:стр.02)х100 | 10,74 | 4,57 | 9,84 | -6,17 | 5,28 |
| - собственного капитала | 12 | (стр.08:стр.03)х100 | 11,95 | 5,45 | 11,39 | -6,50 | 5,95 |
| - инвестиций | 13 | [стр.07:(стр.03+стр.04)]х100 | 16,48 | 10,06 | 14,48 | -6,43 | 4,42 |
| - продукции | 14 | (стр.06:стр.09)х100 | -5,31 | -3,42 | -4,82 | 1,89 | -1,40 |
| Доходность продаж, % | 15 | (стр.08:стр.05)х100 | 4,06 | 1,84 | 3,77 | -2,21 | 1,93 |
2.8 Диагностика рентабельности использования производственных ресурсов
Диагностика рентабельности использования основных производственных средств и средств, вложенных в производственные ресурсы, особенно необходима при переходе предприятия на новые технологии, на другой вид деятельности, на экономическую стратегию увеличения цен за счет повышения качества продукции (работ, услуг).
Рентабельность основных производственных средств R ф определяют по формуле:
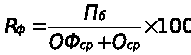 (2.1)
где ОФ ф - среднегодовая стоимость основных производственных средств; О СР - среднегодовая стоимость материальных оборотных средств.
Для оценки влияния факторов на уровень рентабельности рассматриваемую аналитическую зависимость целесообразно представить в виде факторной модели, учитывающей связь рентабельности использования основных производственных средств с величиной балансовой прибыли на 1руб. проданной продукции Пб /В , фондоемкостью fe или фондоотдачей fо , с показателями использования материальных оборотных средств (коэффициент закрепления материальных оборотных средств КЗ.О или коэффициент оборачиваемости Коб . Окончательный вид факторной модели будет следующий:
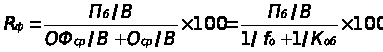 (2.2)
В свою очередь, рентабельность средств, авансированных в производственные ресурсы RПР , можно определить по выражению:
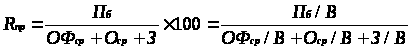 (2.3)
где З - расходы на оплату труда, затраченные при производстве продукции (работ, услуг) [13].
Анализ рентабельности представлен в таблице 2.10. В качестве исходной информации для нее являются соответствующие данные бухгалтерского баланса (форма 1) и приложения к нему (форма 5).
Валовая прибыль предприятия в период с 2007г. по 2008г. увеличилась на 69198 тыс. руб., а к концу 2009г. увеличилась на 105411 тыс. руб.
Среднегодовая стоимость основных производственных средств снизилась с 7817 тыс. руб. до 6105 тыс. руб.
Среднегодовая стоимость материальных оборотных средств возросла на 5921 тыс. руб. к концу 2008г. и на 1687 тыс. руб. к концу 2009г.
Затраты на оплату труда в период с 2007г. по 2008г. увеличились на 24801 тыс. руб., в период с 2008г. по 2009г. увеличились на 16436 тыс. руб.
Объем продаж продукции с 2007г. по 2008г. увеличился на 33728 тыс. руб. (с 165144 тыс. руб. до 198872 тыс.руб.) и с 2008г. по 2009г. возрос на 55257 тыс. руб.
Таблица 2.10. Анализ рентабельности использования основных производственных средств и средств, авансированных в производственные ресурсы
| Показатели | Номер строки | 2007г. | 2008г. | 2009г. | Изменение (+,-) | |
| 2008г. к 2007г. | 2009г. к 2008г. | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Валовая прибыль, тыс. руб. | 01 | 321964 | 391162 | 496573 | 69198 | 105411 |
| Среднегодовая стоимость основных производственных средств, тыс.руб. | 02 | 7817 | 7439 | 6105 | -378 | -1334 |
| Среднегодовая стоимость материальных оборотных средств, тыс. руб. | 03 | 7386 | 13307 | 14994 | 5921 | 1687 |
| Затраты на оплату труда, тыс. руб. | 04 | 22150 | 46951 | 63387 | 24801 | 16436 |
| Объем продаж продукции, тыс. руб. | 05 | 165144 | 198872 | 254129 | 33728 | 55257 |
| Величина валовой прибыли на 1 руб. продаж, руб. | 06 | 1,950 | 1,967 | 1,954 | 0,017 | -0,013 |
| Фондоотдача, руб./руб. | 07 | 21,126 | 26,734 | 41,626 | 5,607 | 14,893 |
| Коэффициент оборачиваемости материальных оборотных средств | 08 | 22,359 | 14,945 | 16,949 | -7,414 | 2,004 |
| Рентабельность. % - основных производственных средств | 09 | 4118,77 | 5258,26 | 8133,87 | 1139,49 | 2875,61 |
| - средств, авансированных в производственные ресурсы | 10 | 861,95 | 577,81 | 587,76 | -284,14 | 9,94 |
Глава 3. разработка рекомендаций по совершенствованию реализации продукции в ООО «ЛЕКО»
3.1 Анализ рынков сбыта
Чтобы достичь устойчивого роста объема продаж, сначала предстоит изучить свой рынок (круг людей, которые покупают наши изделия). Очень важно постоянно держать под контролем своих потребителей. Именно в этом случае без проблем можно правильно решить, остаться на рынке спорттоваров или покинуть его.
Бизнес фирмы все семнадцать лет развивался на одном рынке - спортивные товары.
Основным клиентом производителей спортивных товаров широкого потребления являются спортивные магазины. Один спортивный магазин приходится в России приблизительно на 150 тысяч человек. Таким образом, число спортивных магазинов в России порядка тысячи. Сотрудничество происходит в той или иной мере приблизительно с половиной из них. Основным ограничением для сотрудничества магазинов с нами является недостаток товара, нестабильность в его наличии. По специфическим профессиональным изделиям (ринги, татами, борцовские ковры) основными клиентами являются федерации, клубы и т.п.
Дополнительный оборот предприятие имеет за счет внешних рынков. Здесь внешние рынки необходимо разделить на страны СНГ и дальнего зарубежья. В странах СНГ товар постепенно приобретает известность (на постоянной основе мы работаем с Казахстаном и с Белоруссией), особенный интерес они проявляют к товару, альтернативой которому являются западно-европейские аналоги.
Далее рассмотрим общий обзор состояния рынка из общих для основных групп товара, планируемых маркетинговых мероприятий.
1.Боксерские мешки и груши. По этой группе товаров на российском рынке присутствуют пять – шесть российских конкурентов и три - четыре импортера. При этом рынок не насыщен. На долю фирмы приходится около половины рынка, четверть рынка занимает фирма "Рэй-спорт". Еще присутствует фирма "Спорт-прогресс", она занимает около 10% рынка, ведущие мировые производители "Еверласт" и "Сенчури" присутствуют скорее в выставочных вариантах, не занимая существенных долей рынка. "Леко" и две российские фирмы, названные выше, сосуществуют на рынке восемь лет, и можно не опасаться повышения конкурентоспособности их товара. Практически все клиенты при достаточном количестве товара фирмы готовы работать только с фирмой «ЛЕКО», т.к. соотношение цены и качества здесь значительно превосходит конкурентов.
Все это позволят полностью монополизировать рынок и даже расширить его границы за счет возможности использования пневмо-гидро мешков в домашних условиях, что очень затруднительно с обычными мешками.
2. Перчатки боксерские. По этой группе товаров на российском рынке присутствуют, кроме фабрики, в основном иностранные производители. Это фирмы "Грин Хилл", "Эверласт", "Сенчури", "Хаммер" и некоторые другие. Из российских производителей боксерские перчатки пытается сделать "Рэй-спорт", однако сильно отстает от «ЛЕКО»; с советских времен Белоомутская фабрика делает дешевые перчатки, но принципиально устаревшей конструкции.
Можно оценить присутствие фирмы на рынке приблизительно в 50%.
Сейчас проводится работа по международной сертификации этих перчаток (в мире существует не более 10 производителей, перчатки которых сертифицированы АИБА - международной федерацией любительского бокса).
В результате проведения мероприятий предполагается полностью монополизировать рынок боксерских перчаток.
3.Тренировочные, спарринговые, снарядные перчатки, лапы, макивары, шлемы, футы, защитное снаряжение.
Достаточно сильные позиции на этом рынке занимает "Рэй-спорт", он занимает около 40 % рынка, около 20 % приходится на других российских производителей, около 20 % занимают импортеры - "Грин Хилл" и др. Присутствие фирмы «ЛЕКО» на рынке - 20%.
Перспективы на этом рынке связаны с ориентацией на более профессиональные варианты исполнения изделий. Интенсивное развитие ассортимента должно произойти с использованием японской суперкожи "Тэйнджин". Поворот профессионального сегмента рынка к нам должен привести и к общей тенденции в нашу пользу.
Таблица 3.1 Доля занимаемого рынка в 2009г.
| Конкуренты | Группы товаров | ||
| Боксерские мешки, груши | Боксерские перчатки | Перчатки спарринговые, лапы, макивары и др. защитное снаряжение | |
| РЕЙ-СПОРТ | 25% | 10% | 40% |
| СПОРТ – ПРОГРЕСС | 10% | 10% | 20% |
| др. российские конкуренты | 10% | ||
| ГРИНХИЛЛ | 5% | 30% | 20% |
| ЭВЕРЛАСТ | |||
| СЕНЧУРИ | |||
| ЛЕКО | 50% | 50% | 20% |
4.Униформа для единоборств. На этом рынке существует достаточно серьезная конкуренция. Предполагается введение специализированных модификаций униформ для таэквондо, кун-фу, дзюдо и др.
5.Ринги, борцовские ковры. В России выпускает ринги предприятие "Хоккей", однако у них нет модификации рингов на помосте, которые можно использовать для соревнований. Импортные ринги раньше завозились в Россию, теперь они не могут составить конкуренции (цена выше в несколько раз).
6.Гимнастические маты, татами. В России их выпускает шесть-восемь производителей. Конкуренция идет, в основном, по цене. В себестоимости очень большую часть составляет стоимость поролона. Нами разработана конструкция с использованием отходов поролона, что снижает себестоимость на 150 руб. В ближайшее время планируется снизить цену, не снижая рентабельности, и предполагается, что рынок резко повернется в нашу сторону.
7.Волейбольные и футбольные мячи. Необходимо рассмотреть, как нами оценена емкость рынка. Во времена социализма Синьковская фабрика была абсолютным монополистом, ей принадлежало больше 80 % рынка (кроме нее мячи выпускали некоторые тюрьмы, две неспециализированные фабрики и фабрика в Великом Устюге). Поскольку производство мячей технологически очень не простое, то больше никто его в СССР не освоил, хотя такие попытки периодически предпринимались. Импортных мячей тогда на рынке не было, цена мячей была относительно зарплат выше раза в два, чем сейчас, мячей не хватало. Средний выпуск составлял 35 тыс. мячей в месяц. Учитывая так же отрицательные факторы: Россия меньше СССР, вероятное снижение интереса к спорту и т.п., емкость рынка оценивается минимум в 35 тыс. мячей в месяц (средняя цена 120 - 130 руб.).
Сейчас на рынке присутствуют многочисленные импортеры (Китай, Пакистан, западные производители дорогих профессиональных мячей). После августовского кризиса мы с ними начали активно конкурировать по ценам на не самые дорогие мячи. В последнее время интерес к нашему рынку у импортеров падает, они работают на пределе рентабельности, продавая товар по демпинговым ценам.
В данное время на рынке мячей из российских производителей, кроме нас, присутствует основной - фабрика в Великом Устюге и несколько тюрем, где производят по 2-3 вида мячей.
8. Домашние спортивные комплексы. Рынок домашних (детских и не только) спорткомплексов представляет большой интерес. Оценка его емкости может быть построена на следующих крайне осторожных положениях:
- в России 150 млн. человек, это 40 млн. семей, допустим, что 10% из них имеют детей и склонны к занятиям спортом - 4000 тыс. семей;
- пусть 20 % из них состоятельны настолько, что могут позволить себе покупку в размере 2 тыс. руб., остается 800 тыс. семей; это - потенциальные клиенты, считаем, что в среднем такая покупка происходит раз в 10 лет;
- в расчёте на месяц приходится оборот около 12000 тыс. руб
Сейчас главный производитель таких спорткомплексов - Калужский завод, который выпускает комплекс, скорее всего, по лицензии какой-то западной фирмы (в каталоге крупной западной спортбазы есть абсолютно такой же). Кроме них металлические и деревянные спорткомплексы выпускают около пяти производителей, но их спорткомплексы не конкурентоспособны (имеют кустарный вид).
Для ускоренного продвижения этих спорткомплексов на рынок предполагается следующая программа: в спортивном отделе магазина «Детский Мир», в котором обширно представлены наши товары, делается секция-выставка по спорткомплексам, подготавливается достаточное количество рекламных материалов, распространяется по всем нашим клиентам-магазинам, спорткомплекс резко занимает рынок.
Анализируя сегодняшнее состояние рынка сбыта, можно отметить, что интерес к продукции фабрики «ЛЕКО» со стороны магазинов вырос и постоянно увеличивается и «ЛЕКО» воспринимается как «база, на которой есть почти все для спорта».
3.2 Оценка конкурентоспособности
По производству спортивных изделий на российском рынке присутствуют 5-6 российских конкурентов и 3-4 импортера. При этом рынок не насыщен. На долю нашего предприятия приходится более 50% рынка.
Как уже отмечалось выше, основными конкурентами (занимающих большую долю рынка) являются две российские фирмы: «Рей-спорт» и «Спорт-прогресс», и иностранные производители: «Грин Хилл», «Эверласт», «Сенчури». Каждый из них имеет свою определенную долю рынка в разрезе номенклатуры выпускаемых спортивных изделий. Так, например, фирма «Рей-спорт» при производстве боксерских мешков имеет долю рынка 25%, «Спорт-прогресс» - 10%. Однако, при производстве лап, макивар, шлемов, защитных снаряжений «Рей-спорт» имеет достаточно сильные позиции на рынке и его доля составляет около 40%, около 20% занимают импортеры, доля рынка «ЛЕКО» тоже около 20%. Ведущие мировые производители присутствуют скорее на выставках, не занимая существенных долей рынка.
Целесообразно отметить угрозу выхода на рынок новых фирм по производству спортивных изделий. По некоторым предположениям данная угроза оценивается ниже средней, так как существует ряд барьеров, препятствующих проникновению новичков на рынок. Прежде всего, это недоступность к фирменным технологиям, что делает товар таким качественным и привлекательным, также