Планирование объема продаж и реализации продукции (на примере ООО "ЛЕКО")
затраты на оборудование в помещение на сумму 866 тыс. руб.
Таким образом, общая величина инвестиций по данному проекту создания и развития магазина будет складываться из капитальных вложений и составит 19310 тыс. руб.
Также ежемесячные расходы на оплату персонала составят 56 тыс. руб. Кроме этого, фирма будет отчислять суммы на страховые взносы в размере 26% от фонда оплаты труда работников.
Финансирование происходит посредством собственных денежных средств ООО «ЛЕКО», так как характерно расширение продаж в рамках уже действующей фирмы.
Далее выполним расчет себестоимости магазина на планируемый объем продаж. Планируемый объем имеет тенденцию к росту за счет увеличения объема производства, и для этих целей открывается собственный магазин, делается реклама, принимаются на работу квалифицированные рабочие и другое.
Данный прогноз составлен вперед на три года (2010 – 2012 гг.).
Таблица 3.8 Сводная смета расходов и калькуляции себестоимости на плановый период (2010 - 2012гг.)
| Наименование показателей | Сумма, руб. | ||
| 2010 год | 2011 год | 2012 год | |
| 1. Объем продаж без НДС, всего | 59 355 965,00 | 71 761 565,00 | 87 411 687,00 |
|
2. Себестоимость, всего, в том числе |
22 777 336,64 | 3 553 346,64 | 3 643 656,64 |
| Материальные затраты | 8 000,00 | 8 000,00 | 8 000,00 |
| Заработная плата | 672 000,00 | 672 000,00 | 672 000,00 |
| Отчисления на страховые взносы | 174 720,00 | 174 720,00 | 174 720,00 |
| Амортизационные отчисления | 852 416,64 | 852 416,64 | 852 416,64 |
| Прочие затраты | 48 000,00 | 48 000,00 | 48 000,00 |
| Электроэнергия | 1 720 200,00 | 1 806 210,00 | 1 896 520,00 |
| Затраты на подготовку торгового помещения | 1 944 000,00 | - | - |
| Затраты на оборудование в помещение | 866 000,00 | - | - |
| Здание | 16 500 000,00 | - | - |
| 3. Прибыль от продаж | 36 578 628,36 | 68 208 218,36 | 83 768 030,36 |
| 4. Операционные доходы и расходы | - | - | - |
| 5. Внереализационные доходы и расходы | |||
| Внереализационные доходы | - | - | - |
| Внереализационные расходы | 127 900,00 | 156 300,00 | 96 000,00 |
| 6. Прибыль до налогообложения | 36 450 728,36 | 68 051 918,36 | 83 672 030,36 |
| 7. Налог на прибыль | 7 290 145,67 | 13 610 383,67 | 16 734 406,07 |
| 8. Прибыль от обычной деятельности | 29 160 582,69 | 54 441 534,69 | 66 937 624,29 |
Далее найдем показатель рентабельности продукции, исчисленный как отношение прибыли к себестоимости продукции:
Р = П / Сп * 100 (3.3)
где Р - рентабельность продукции, %
П - прибыль от реализации продукции, руб.
Сп - полная себестоимость продукции, руб.
Рентабельность в 2010г. составит:
Р = 29160582,69 / 22 777 336,64 *100 = 128,02%
Рентабельность в 2011г. составит:
Р = 54441534,69 / 3553346,64 * 100 = 1532,12%
Рентабельность в 2012г. составит:
Р = 66937624,29 / 3643656,64 *100 = 1837,10%
Срок окупаемости капитальных вложений, характеризует тот период, в течение которого сумма эффекта, полученная в результате капитальных вложений, сравняется и сможет возместить сумму этих вложений.
Определяем срок окупаемости капитальных вложений:
Т = К / (Ц – С) (3.4)
где К - капитальные вложения;
Ц - стоимость годового выпуска продукции;
С - себестоимость выпуска продукции.
Т = (16500000,00+1944000,00+866000,00) / (59355965,00-29160582,69) = 0,64; то есть данный проект окупается через 7 месяцев и 20 дней.
Магазин «ЛЕКО» считается рентабельным, то есть приносящим прибыль, значит можно сделать вывод, что данный проект является эффективным.
Глава 4. Безопасность жизнедеятельности
Безопасность жизнедеятельности - это состояние деятельности, при которой с определенной вероятностью исключаются потенциальные опасности, влияющие на здоровье человека [22].
Безопасность следует принимать как комплексную систему, мер по защите человека и среды его обитания от опасностей формируемых конкретной деятельностью. Чем сложнее вид деятельности, тем более компактна система защиты.
Для обеспечения безопасности конкретной деятельностью должны быть решены три задачи.
1. Произвести полный детальный анализ опасностей формируемых в изучаемой деятельности.
2. Разработать эффективные меры защиты человека и среды обитания от выявленных опасностей. Под эффективными подразумевается такие меры по защите, которые при минимуме материальных затрат эффект максимальный.
3. Разработать эффективные меры защиты от остаточного риска данной деятельности. Они необходимы, так как обеспечение абсолютную безопасность деятельности невозможно предпринять.
Потенциальные опасности и вредности.
В соответствии с ГОСТ 12.0.003-91 "Опасные и вредные производственные факторы" все возникающие в производственных условиях опасные и вредные факторы подразделяются по природе действия на следующие группы: биологические, психологические, физические, химические.
Физически опасные и вредные производственные факторы:
движущиеся машины и механизмы; незащищенные подвижные элементы производственного оборудования; повышенный уровень шума повышенная или пониженная температура поверхностей оборудования;
повышенная или пониженная температура воздуха рабочей зоны;
повышенный уровень вибрации; повышенная или пониженная влажность воздуха; повышенное значение напряжения в электрической цепи, замыкание которой может произойти через тело человека.
Химически опасные и вредные производственные факторы подразделяются по характеру действия на организм человека - на общетоксичные, раздражающие, сенсибилизирующие, канцерогенные, мутагенные.
Биологически опасные и вредные производственные факторы включают биологические объекты: патогенные микроорганизмы (бактерии, вирусы, грибы, простейшие организмы) и продукты их жизнедеятельности.
Психофизиологические опасные и вредные производственные факторы по характеру действия подразделяются на физические перегрузки (статические и динамические) и нервно-психологические (умственное перенапряжение, монотонность труда, эмоциональные перегрузки и перенапряжение анализаторов).
При работе оборудования систем вентиляции и кондиционирования, самыми основными вредными факторами являются шум и вибрация.
Шум наиболее неблагоприятный фактор, воздействующий на человека. В результате утомления из-за сильного шума увеличивается число ошибок при работе, повышается опасность возникновения травм и снижается производительность труда. Шум представляет собой механические колебания в упругих средах и телах, частоты лежат в диапазоне от 16-20 Гц до 11,2 кГц и которое способно воспринимать человеческое ухо. Шум состоит из огромного количества гармонических колебаний разных частот. Шумы различной частоты действуют на организм по-разному, что учитывается при нормировании шумов.
Одним из видов химически опасных и вредных веществ является фосген, который образуется в результате разложения, при высокой температуре холодильного агента.
Производственная санитария.
Производственная санитария - это система санитарно-технических гигиенических и организационных мероприятий, препятствующих воздействию на работающих вредных производственных факторов.
Производственная санитария включает оздоровление воздушной среды и нормализация параметров микроклимата в рабочей зоне, защиту рабочих от шума, вибрации, и обеспечение нормативов освещения, а также поддержание в соответствии с санитарными требованиями территории предприятия, основных и вспомогательных помещений (особенно важно в пищевом производстве).
В соответствии с требованиями ГОСТ12.1.005-88 ССБТ нормируется оптимальные и допустимые условия микроклимата (температура воздуха, его влажность, а также скорость в рабочей зоне).
Свет, освещение относится к одному из основных внешних факторов, постоянно воздействующих на человека в процессе труда. Положительное влияние освещения на производительность труда и его качество не вызывает сомнения. Так, солнечное освещение увеличивает производительность труда в среднем на 10%, а искусственное на 13%, при этом возможность брака снижается на 20-25%.
Техника безопасности при монтаже, эксплуатации, наладке и ремонте проектируемого объекта.
При выполнении монтажных работ и ремонтных работ необходимо соблюдать требования СНиП и ССБТ, а также согласовывать все работы с действующими стандартами, нормами и правилами. К работам по ремонту и монтажу оборудования и конструкций допускаются рабочие не моложе 18 лет, прошедшие вводный инструктаж по технике безопасности и получившие удостоверение на право производства указанных работ. А также монтажник обязан использовать все средства индивидуальной защиты: спецодежду, спецобувь, предохранительный пояс, каску и другие средства в соответствии с выполняемой работой.
При монтаже и ремонте оборудования или конструкций запрещается:
• работать без средств индивидуальной защиты или использовать средства, предназначенные для других работ
• поднимать конструкции, вес которых превышает грузоподъемность крана или лебёдки
• поднимать конструкции, засыпанные землёй, заложенные другими предметами или примёрзшие к земле
• поправлять ударами молота или лома канаты и загонять стропы в зёв крюка
• удерживать руками или клещами соскальзывающие с оборудования (конструкции) при их подъёме канаты
• находится на оборудовании (конструкции) во время подъёма
• находится под поднимаемым оборудованием, а также находится в непосредственной близости от него
• освобождать краном защемленные конструкцией канаты
• оставлять груз в подвешенном состояние во время перерыва в работе
• монтировать или демонтировать оборудование, находящееся под напряжением
• монтировать или ремонтировать оборудование без принципиальной монтажной схемы, разработанной предприятием-производителем или проектной организацией
• монтировать или ремонтировать оборудование не обученным специально персоналом
Мероприятия по пожарной безопасности.
Пожар - это горение вне специального очага, наносящий материальный ущерб и создающий опасность для жизни людей. Так как количество пожаров из года в год увеличивается то, создается необходимость создавать на предприятиях условия, при, которых возникновение и распространения пожара становится минимальным (повышать пожарную безопасность здания).
Пожарная безопасность - это состояние объекта, при котором с установленной вероятностью исключается возможность возникновения и развития пожара (до такой степени, когда контроль уже невозможен) и воздействия на людей опасных факторов пожара, а также обеспечивается защита людей и материальных ценностей [22].
При неправильном устройстве и эксплуатации установок систем вентиляции и кондиционирования воздуха, они могут стать причиной возникновения и распространения пожаров.
По воздуховодам могут перемещаться горючие вещества и смеси горючих газов, паров, пыли, которые при наличии теплового источника могут загораться или даже взрываться и тем самым распространять пожар по системе вентиляции и кондиционирования воздуха и далее по всему зданию. Большую опасность представляет пыль органического происхождения, которая в смеси с воздухом может привести к пожарам и взрывам. Нижний концентрационный предел взрываемости органической пыли в воздухе составляет 15-65 г/мЗ. При запыленности, значительно превышающей допустимую санитарными нормами, возможно загорание отложившейся пыли. Концентрация пыли и других веществ в воздуховодах местных вытяжных систем не должна превышать 50%.
Источником воспламенения при этом может быть искрение от электродвигателя, чрезмерный нагрев от трения вала вентилятора, искры от ударов лопаток вентилятора о кожух, статическое электричество, самовозгорание пыли и других источников возгорания. Пожарную опасность представляют воздуховоды, а также сам центральный кондиционер (воздухоохладители, фильтры, воздухонагреватели) и другие аппараты, в которых может скапливаться значительное количество пыли и горючих веществ.
Для защиты от пожаров в помещении используется автоматическая пожарная сигнализация.
Особое внимание необходимо уделять эвакуации людей из помещений. Эвакуация поводится по заранее спланированным путям, которые стараются сделать минимальными для прохождение людьми до безопасного места. Схемы эвакуации расположены в доступных для взгляда человека местах. Все люди находящиеся в здании должны строго соблюдать эти разработанные инструкции для того, чтобы во время экстренной ситуации не произошло давки, травм, повреждений или других нелицеприятных вещей. Расчетное время эвакуации людей определяют как сумму времени движения людского потока по отдельным участкам пути
Средства индивидуальной защиты и оказание первой помощи при несчастных случаях.
Средства защиты рабочих регламентируется ГОСТ 12.04.011, который распространяется на все средства, применяемые для уменьшения или предотвращения опасных и вредных производственных факторов. Выбор средства индивидуальной защиты их в каждом отдельном случае должен осуществляться с учетом требований безопасности для данного процесса или вида работ.
К средствам защиты головы поражения относится защитная каска. Каски в основном используют при монтаже оборудования, и предназначены для защиты головы от ударов, от падающих сверху предметов, от ожогов, от поражения электрическим током, так как каски ! делаются из высокотвердых и диэлектрических материалов.
В качестве средств защиты кисти руки от поражающих факторов предлагается использовать: перчатки, рукавицы, и другие средства закрывающие кисть руки, но. не мешающая работе. Используется рабочими-ремонтниками, а также электромонтерами оборудования систем вентиляции и кондиционирования. Перчатки, рукавицы и другие средства предохраняют руки от поражения вибрацией, механических повреждений, а также от действия электрического тока и раздражения, вызванные химическими агентами.
Для защиты органов слуха (хотя в данном проекте эти средства и не применяется) предлагается использовать противошумные вкладыши, беруши, наушники.
Еще используется много дополнительных средств индивидуальной защиты, например, такие как рабочая одежда, очки, респираторы, противогазы, монтажные ремни токоизолированный электроинструмент и очень многое другое в зависимости от видов предпринятых работ. Все эти средства защищают человека только в том случае, когда они использовались по назначению. Но и они не всегда могут полноценно защитить персонал от воздействия на человека, так как любые материалы и вещества имеют определенные предельные свойства по защите его от поражающих факторов.
При возникновении несчастного случая на производстве необходимо оказать пострадавшему квалифицированную первую медицинскую помощь. Чтобы помощь эта была максимально эффективной, на предприятиях проводятся различные формы медикаментозного обучения рабочих и обслуживающего персонала. Одним из основных видом просвещения является изучение неблагоприятных условий, несчастных случаев, ситуаций, факторов при возникновении их на конкретном производстве, и пути устранения и предупреждения о них.
Для оказания первой медицинской помощи предусмотрены аптечки или сумки первой помощи. В них содержатся медикаменты и все медикаментозные средства необходимые для оказания первой медицинской помощи.
Охрана окружающей среды.
Обеспечение безопасности жизнедеятельности человека (рабочий, обслуживающий персонал) на производственных предприятиях занимается “охрана труда”.
Охрана труда - это свод законодательных актов и правил, соответствующих им гигиенических, организационных, технических, и социально-экономических мероприятий, обеспечивающих безопасность, сохранение здоровья и работоспособность человека в процессе труда (ГОСТ 12.0.002-80) [22].
Охрана труда и здоровье трудящихся на производстве, когда особое внимание уделяется человеческому фактору, становится наиважнейшей задачей. При решении задач необходимо четко представлять сущность процессов и отыскать способы (наиболее подходящие к каждому конкретному случаю) устраняющие влияние на организм вредных и опасных факторов и исключающие по возможности травматизм и профессиональные заболевания.
Охрана труда неразрывно связана с науками: физиология, профессиональная патология, психология, экономика и организация производства, промышленная токсикология, комплексная механизация и автоматизация технологических процессов и производства.
При улучшении и оздоровлении условий работы труда важными моментами, является комплексная механизация и автоматизация технологических процессов, применение новых средств вычислительной техники и информационных технологий в научных исследованиях и на производстве.
Осуществление мероприятий по снижению производственного травматизма и профессиональной заболеваемости, а также улучшение условий работы труда ведут к профессиональной активности трудящихся, росту производительности труда и сокращение потерь при производстве. Так как охрана труда наиболее полно осуществляется на базе новой технологии и научной организации труда, то при разработке и проектировании объекта используются новейшие разработки.
Охрана труда тесно связана с задачами охраны природы. Очистка сточных вод и газовых выбросов в воздушный бассейн, сохранение и улучшение состояние почвы, борьба с шумом и вибраций, защита от электростатических полей и многое другое. Все эти мероприятия способствуют обеспечению нормальных условий работы и обитания человека и в этом разделе я их рассматриваю для использования на предприятии ООО «ЛЕКО».
Вследствие того, что данное предприятие, является источником загрязнения, нужно проводить соответственные мероприятия: установка мусоросборных контейнеров, строительство очистных сооружений и многое другое.
Одним из видов загрязнения природы является сам воздух, так как он после прохождения через цеха технологической обработки приобретает некоторые негативные факторы, которые отрицательно влияют на окружающую среду. Чтобы этого не происходило при проектировании систем вентиляции и кондиционирования воздуха предусматривается использование рециркуляции и установка дополнительных фильтров на вытяжных системах.
В приложении приведены примеры:
Инструкции по охране труда при работе со сверлильным инструментом на ООО «ЛЕКО»;
Программы обучения руководителей подразделений и специалистов предприятия.
Заключение
Целью написания данной работы является рассмотрение вопросов совершенствования реализации продукции на предприятии производства спортивных изделий. Объектом исследования является ООО «ЛЕКО».
Для достижения поставленной цели в первой главе дипломного проекта были изучены теоретические основы планирования реализации продукции и планирование продаж на предприятиях.
Вторая глава посвящена анализу финансовой деятельности ООО «ЛЕКО», в ней также описывается характеристика организации.
Результаты анализа основных показателей финансово-хозяйственной деятельности показали, что:
Имущество предприятия ООО «ЛЕКО» с 2007 по 2009 гг. увеличилось на 47,4% , что составляет 33247 тыс. руб.
Значительное влияние на экономические показатели деятельности ООО «ЛЕКО» оказывают оборотные активы предприятия, за анализируемый период они увеличились на 56,1% до 34959 тыс. руб.
Анализ обеспеченности предприятия собственными оборотными средствами показал, что у предприятия возросло наличие собственных оборотных средств, в период с 2007г. по 2008г. увеличились на 11539тыс. руб., а с 2008г. по 2009г. на 18214 тыс. руб. (на 61,7% за данный период).
Анализ рентабельности использования капитала показал, что величина активов предприятия в период с 2007г. по 2009г. увеличилась на 47,4%., а чистая прибыль предприятия увеличилась на 43,0%.
В третьей главе главной задачей является совершенствование реализации продукции на данном предприятии. А в четвёртой главе рассмотрен вопрос о безопасности жизнедеятельности.
ООО «ЛЕКО» занимается производством и сбытом спортивных изделий. Конкурентами являются две российские фирмы: «Рей-спорт» и «Спорт-прогресс», и иностранные производители: «Грин Хилл», «Эверласт», «Сенчури». Каждый из них имеет свою определенную долю рынка в разрезе номенклатуры выпускаемых спортивных изделий.
Существуют следующие основные направления повышения экономической эффективности предприятия:
внедрения нового оборудования и модернизации действующего;
совершенствования технологических схем изготовления, организации производственного процесса и труда;
организация службы маркетинга и отдела фирменной торговли;
совершенствование Интернет-магазина;
организация сети фирменных магазинов.
Сбыт осуществляется посредством реализации товаров, как оптовым покупателям, так и через собственную торговую сеть, которой является здание фабрики, но не все потребители имеют возможность добраться до нашего магазина. Для реализации товаров в розницу я предлагаю открыть свою торговою сеть, включающую несколько фирменных магазинов, расположенных в крупных торговых центрах города Москвы. Объемы, планируемые к реализации через эти каналы, рассчитаны на основе маркетинговых исследований и включены в планируемый объем продаж. Важнейшей целью фирменной торговли является продвижение товаров своей фирмы на рынке, и роль ценового фактора нельзя недооценивать.
Для открытия магазина требуются капитальные вложения, так как на создание сети фирменных магазинов требуются вложения на покупку и подготовку помещения, закупку торгового оборудования и другое.
Таким образом, для организации процесса торговли необходимо: приобретение и отделка здания на сумму 18 444 тыс. руб.; затраты на оборудование в помещение на сумму 866 тыс. руб. А также необходимо учитывать постоянные затраты в сумме около 297 тыс. руб. в месяц.
Срок окупаемости капитальных вложений по предложенному проекту составляет 7 месяцев и 20 дней.
Список использованных источников и литературы
Гражданский кодекс РФ, М.: 2009;
Налоговый кодекс РФ, 2009 - 2010, Москва, Санкт-Петербург;
Алексеева М.М. Планирование деятельности фирмы. - М: Финансы и статистика, 1996. - 246с.;
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник. - 4-е изд., доп. и перераб., - М.: «Финансы и статистика», 1997;
Белоусова С.Н., Белоусов А.Г. Маркетинг. - Ростов-на-Дону Феникс, 2001. - 224 с.;
Бухалков М.И. Планирование на предприятии: Учебник. - з-е изд., испр. и доп. - М.: ИНФРА-М, 2005. - 416с. - (Высшее образование).;
Волков О.И., Скляренко В.К. Экономика предприятия: Курс лекций. - М.: ИНФРА - М; 2009. - 280 с.;
Герчикова, И.Н. Менеджмент: учебник - 3-е изд., перераб. и доп. / И.Н. Герчикова. - М.: ЮНИТИ, 2002. - 501 с.;
Горемыкин В.А., Бугулов Э.Р. и др. Планирование на предприятии. Учебник. М., 1999 – 323с.;
Громков А. В. Бизнес-план: рекомендации по составлению. - М.: ПРИОР, 2001. - 304 с.;
Егоров Ю.Н., ВаракутаС.А. Планирование на предприятии. - М: Финансы и статистика, 2001г. - 123 с.;
Ефимова О.В., Мельник М.В. Анализ финансовой отчетности. М.; Омега-Л, 2007.-451 с.;
Зимин Н.Е. Диагностика финансового состояния предприятия - М.: ООО"УМЦ" "Триада" 2010, - 302с., Учебное пособие (издание второе переработанное и дополненное);
Зимин Н.Е. Анализ экономических результатов, диагностика финансового состояния и оценка эффективности работы предприятия. М.: МГАУ. -2004 68 с.;
Ильин А.И. Планирование на предприятии: Учебник.2-е изд, перераб. - Минск: Новое знание, 2001. - 635 с.;
Ковалев В. В. Введение в финансовый менеджмент. - М.: Финансы и статистика, 2000. - 768 с.;
Козловских Л.А., Якушева А.И.. Планирование на предприятии. Учебно-практическое пособие. Часть 1,2. - М., МГУТУ, 2004.;
Кохман, В.Э. Мицкевич, В.А. Минеева, И.А. Шумов, Н.С. Организация, планирование и управление промышленными предприятиями: учебник/-М.: Высш.школа, 2008. - 287 с.;
Лапушинская Г.К., Петров А.Н. Планирование в условиях рынка. - М: 2003. – 250 с.;
Лебедев О.Т., Филиппова Т.Ю. Основы маркетинга: Учеб. пособие / Под ред.О.Т.Лебедева.-2-е изд. , доп. СПб. :ИД "МиМ", 1997. 221с.;
Лебедева С.Н. и др. Экономика торгового предприятия, Мн., 2001;
Мотузко, Ф.Я. Охрана труда / Ф.Я. Мотузко - М.: Высш. шк., 2005. - 198 с.;
Платонов В.Н. Организация розничной торговли, Мн., 1996;
Протасов В.Ф. Анализ деятельности предприятия (фирмы): производство, финансы, инвестиции, маркетинг. Финансы и статистика, 2005. - 522 с.;
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 4-е изд., перераб. и доп. - Минск: 000 «Новое знание», 2000. - 688 с.;
Савицкая Г.В. Экономический анализ. Учебник. - М.: Новое знание, 2009. - 640 с.;
Соколов Я.В., Пятов М.Л. Бухгалтерский учёт для руководителя. - М.: ПБОЮЛ Гриженко Е.М., 2009. - 320 с.;
Соловьев Б.А. Экономика торговли / Б.А. Соловьев. - М.: Экономика, 1990. - 325 с.;
Стоянова Е.С. Финансовый менеджмент - М.: Изд-во «Перспектива», 2001. - 409 с.;
Титов В.И. Т 45 Экономика предприятия : учебник /В.И. Титов. - М. : Эксмо, 2008. - 416 с. - (Высшее экономическое образование).;
Уткин Э.А. Финансовый менеджмент. Учебник для вузов/ Э.А. Уткин. - М.: Издательство «Зерцало», 2001. - 272 с.;
Хан Д. Планирование и контроль: концепция контроллинга: пер. с нем. /Под ред. и с предисл.А. А. Турчака, Л.Г. Головача, М.Л. Лукашевича. - М.: Финансы и статистика, 1997. - 800с.;
Шепеленко Г.И. Экономика, организация и планирование производства на предприятии. - Ростов-на-Дону: МарТ, 2002г.;
Шим Дж.К., Сигел Дж.Г. Финансовый менеджмент. - М.: Перспектива, 2009. - 395 с.;
Юркова Т.И., Юрков С.В., Экономика предприятия - 2006.
Приложения
Приложение 1
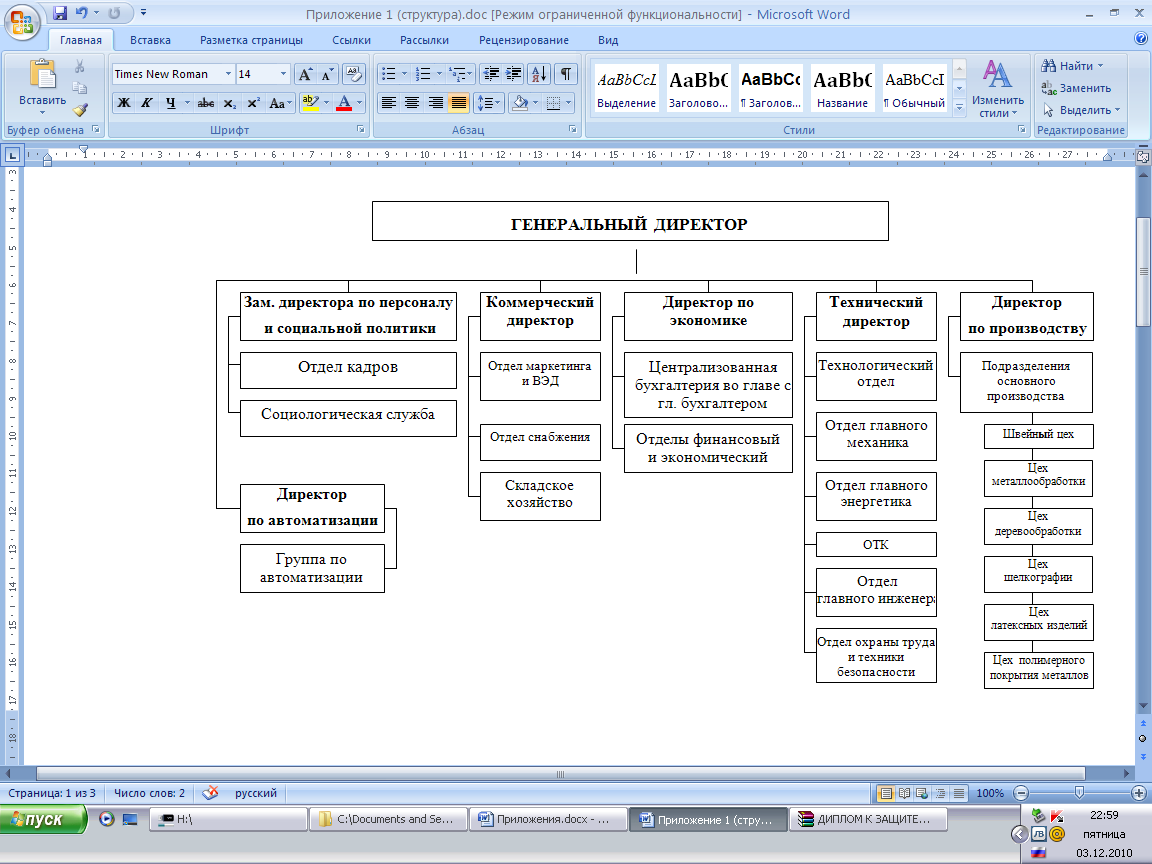
Рисунок 1. Организационная структура управления ООО «ЛЕКО»
Приложение 2
Оценка капитала, вложенного в имущество предприятия
| Показатели | Номер строки | Код строки по балансу | Сумма, тыс. руб | Изменения за год, тыс. руб. (+, -) | Темпы изменения, % (+,-) | Удельный вес в имуществе предприятия, % | ||||||
| 2007г. | 2008г. | 2009г. | 2008г. к 2007г. | 2009г. к 2008г. | 2008г. к 2007г. | 2009г. к 2008г. | 2007г. | 2008г. | 2009г. | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
|
Источники средств предприятия, всего |
01 | 700 | 70172 | 87628 | 103419 | 17456 | 15791 | 24,88 | 18,02 | 100,00 | 100,00 | 100,00 |
|
В том числе: собственный капитал |
02 | 490 | 56040 | 67201 | 84081 | 11161 | 16880 | 19,92 | 25,12 | 79,86 | 76,69 | 81,30 |
| Из него: средства, приравненные к собственным средствам | 03 | 630+640++650-216 | - | - | - | - | - | - | - | - | - | - |
|
заемный капитал |
04 | 590+690 | 14133 | 20427 | 19338 | 6294 | -1089 | 44,53 | -5,33 | 20,14 | 23,31 | 18,70 |
| Из него: кредиторская задолженность | 05 | 620 | 9593 | 20427 | 19338 | 10834 | -1089 | 112,94 | -5,33 | 13,67 | 23,31 | 18,70 |
|
Собственные источники средств для формирова-ния внеоборотных активов |
06 | 190-511- 512 | 7817 | 7439 | 6105 | -378 | -1334 | -4,84 | -17,93 | 11,14 | 8,49 | 5,90 |
| Наличие собственных оборотных средств (стр.02-стр.03-стр.06) | 07 | х | 48223 | 59762 | 77976 | 11539 | 18214 | 23,93 | 30,48 | 68,72 | 68,20 | 75,40 |
Приложение 3
Эффективность использования оборотных средств
| Показатели | Номер строки | 2007г. | 2008г. | 2009г. | Изменение за год, тыс. руб. (+, -) | |
| 2008г. к 2007г. | 2009г. к 2008г. | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Выручка от продаж товаров, продукции, работ, услуг за минусом НДС, тыс. руб.. | 01 | 165144 | 198872 | 254129 | 33728 | 55257 |
| Число дней в отчетном периоде | 02 | 360 | 360 | 360 | 0 | 0 |
| Однодневная продажа продукции работ, услуг, тыс. руб.(стр.01 : стр.02) | 03 | 458,73 | 552,42 | 705,91 | 93,69 | 153,49 |
| Средняя стоимость остатков оборотных средств, * тыс. руб. | 04 | 458,73 | 552,42 | 705,91 | 93,69 | 153,49 |
| Коэффициент оборачиваемости оборотных средств (стр.01 : стр.04) | 05 | 360,00 | 360,00 | 360,00 | 0 | 0 |
| Коэффициент закрепления оборотных средств (стр.04 : стр.01) | 06 | 0,003 | 0,003 | 0,003 | 0 | 0 |
| Длительность одного оборота средств в днях (стр.04 : стр.03) | 07 | 1 | 1 | 1 | 0 | 0 |
| Сумма высвобожденных (-) или дополнительно привлеченных (+) оборотных средств по сравнению с предыдущим годом, тыс. руб. (стр.07 гр.6(7) х стр.03 гр.4(5)) | 08 | х | х | х | 0 | 0 |
Приложение 4
Диагностика экономических результатов работы предприятия (расчет по данным формы №2)
| Показатели и коды строк по отчету о прибылях и убытках | 2007 год | 2008 год | 2009 год | Отклонение 2008 года от 2007 (+,-) | Отклонение 2009 года от 2008 (+,-) | |||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 1. Всего доходов и поступлений (стр.010+060+080+090+120+170) | 166058 | 100,00 | 199046 | 100,00 | 254590 | 100,00 | 32988,0 | 19,87 | 55544 | 27,91 |
| 2. Общие расходы (стр.020+030+040+070+100+130+180) | -156496 | -94,24 | -193763 | -97,35 | -242575 | -95,28 | -37267,0 | 23,81 | -48812 | 25,19 |
| 3. Выручка от продаж (стр.010) | 165144 | 99,45 | 198872 | 99,91 | 254129 | 99,82 | 33728,0 | 20,42 | 55257 | 27,79 |
| 4. Затраты на производство и сбыт продукции, всего | -156820 | 100,00 | -192290 | 100,00 | -242444 | 100,00 | -35470,0 | 22,62 | -50154 | 26,08 |
| в том числе: себестоимость продукции (стр.020) | -156820 | 100,00 | -192290 | 100,00 | -242444 | 100,00 | -35470,0 | 22,62 | -50154 | 26,08 |
| коммерческие расходы (стр.030) | - | - | - | - | - | - | - | - | - | - |
| управленческие расходы (стр.040) | - | - | - | - | - | - | - | - | - | - |
| 5. Прибыль (убыток) от продаж (стр.050) | 8324 | 5,04 | 6582 | 3,31 | 11685 | 4,60 | -1742,0 | -20,93 | 5103 | 77,53 |
| 6. Доходы по операциям финансового характера (стр.060+080) | 17 | 0,010 | 109 | 0,055 | 352 | 0,138 | 92,0 | 541,18 | 243 | 222,94 |
| 7. Расходы по операциям финансового характера (стр.070) | 0 | 0,00 | 2 | 0,00 | 28 | -0,01 | 2,0 | - | 26 | 1300,00 |
| 8. Прочие доходы (стр.090+120+170) | 897 | 0,54 | 65 | 0,03 | 109 | 0,04 | -832,0 | -92,75 | 44 | 67,69 |
| 9. Прочие расходы (стр.130+180) | 324 | -0,21 | -1475 | 0,77 | -159 | 0,07 | -1799,0 | -555,25 | 1316 | -89,22 |
| 10. Прибыль (убыток) до налогообложения (стр.140) | 9238 | 5,56 | 6758 | 3,40 | 12174 | 4,78 | -2480,0 | -26,85 | 5416 | 80,14 |
| 11. Налог на прибыль и др. обязат. Платежи (стр.150) | -2217 | -24,00 | -1622 | -24,00 | -2435 | -20,00 | 595,0 | -26,84 | -813 | 50,12 |
| 12. Чистая прибыль (стр.190) | 6697 | 4,03 | 3661 | 1,84 | 9580 | 3,76 | -3036,0 | -45,33 | 5919 | 161,68 |
Приложение 5
Результаты оценки индикаторов деловой активности
| Показатели | Номер строки | Годы | Изменение (+,-) | |||
| 2007 | 2008 | 2009 | 2008г. к 2007г. | 2009г. к 2008г. | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Коэффициент оборачиваемости, обороты: всех активов | 01 | 2,35 | 2,27 | 2,46 | -0,08 | 0,19 |
| собственного капитала | 02 | 2,95 | 2,96 | 3,02 | 0,01 | 0,06 |
| основных средств (отдача) | 03 | 21,13 | 26,73 | 41,63 | 5,61 | 14,89 |
| оборотных активов | 04 | 2,65 | 2,48 | 2,61 | -0,17 | 0,13 |
| материальных средств (материалоотдача) | 05 | 9,49 | 7,48 | 7,48 | -2,01 | 0,00 |
| Длительность одного оборота, дни: материальных запасов | 06 | 37,93 | 48,14 | 48,13 | 10,21 | -0,01 |
| погашения дебиторской задолженности | 07 | 92,79 | 84,87 | 82,41 | -7,92 | -2,47 |
| погашение кредиторской задолженности | 08 | 20,91 | 36,98 | 27,39 | 16,07 | -9,58 |
| Производительность труда, тыс. руб./чел. | 09 | 594,04 | 619,54 | 801,67 | 25,50 | 182,13 |
| Средняя годовая заработная плата работающего, тыс. руб. | 10 | 79,68 | 146,26 | 199,96 | 66,59 | 53,69 |
Приложение 6.
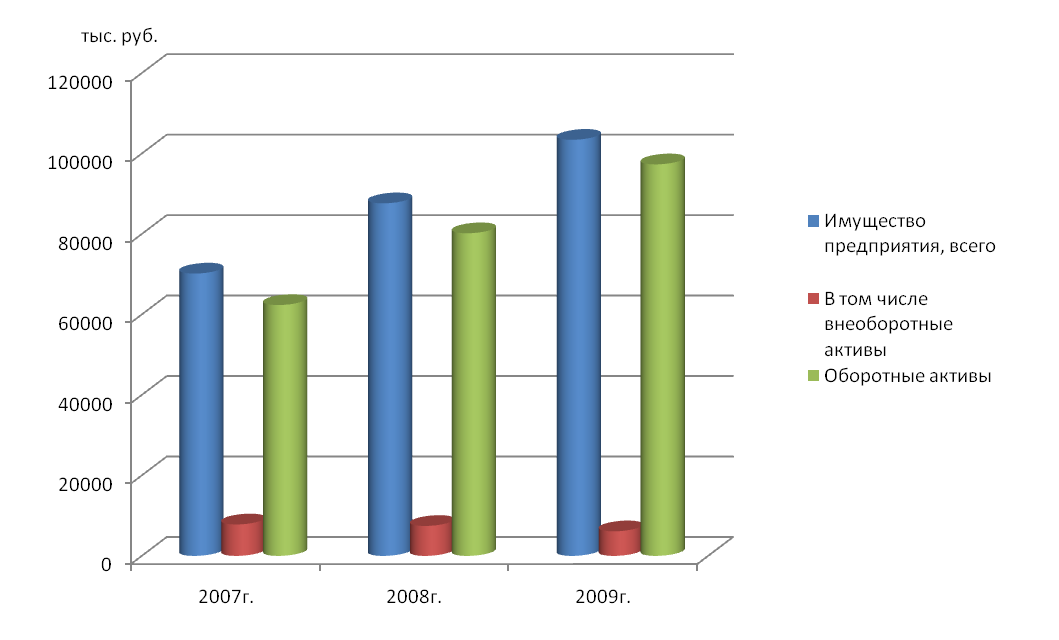
Рисунок 2. Динамика имущества предприятия
Приложение 7
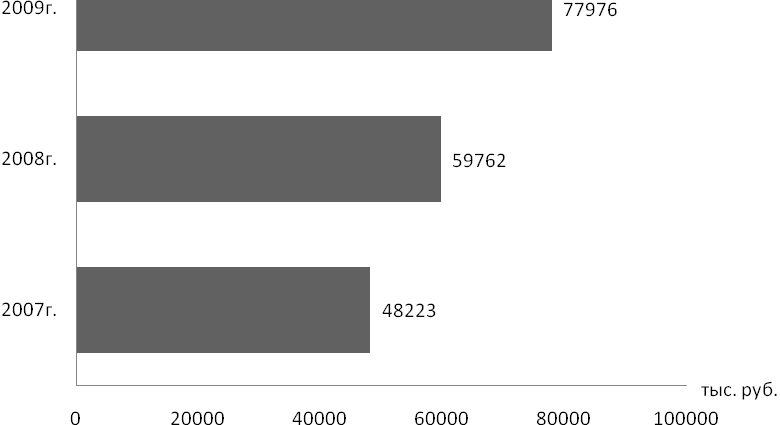
Рисунок 3. Наличие собственных оборотных средств
Приложение 8
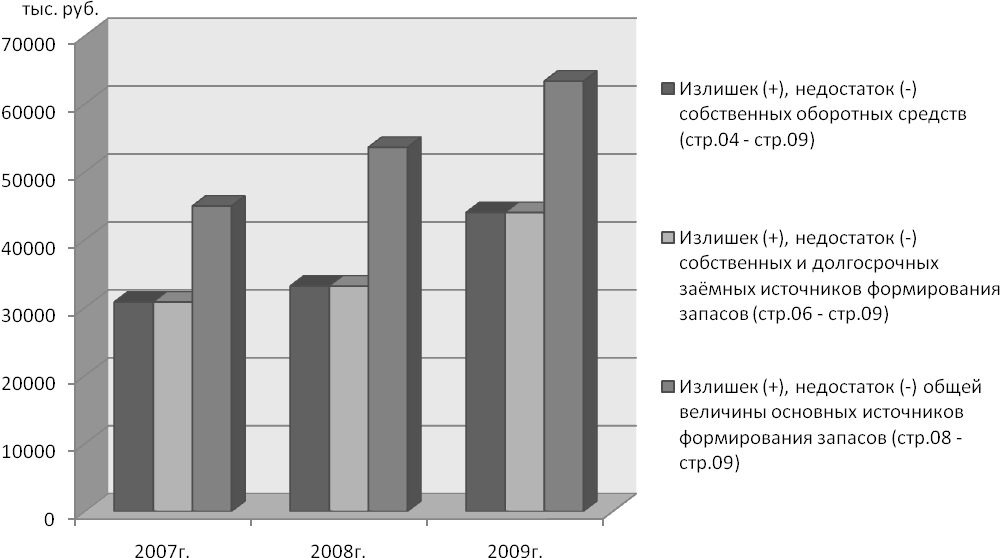
Рисунок 4. Показатели финансовой устойчивости предприятия
Приложение 9
реализация продукция финансовая продажа
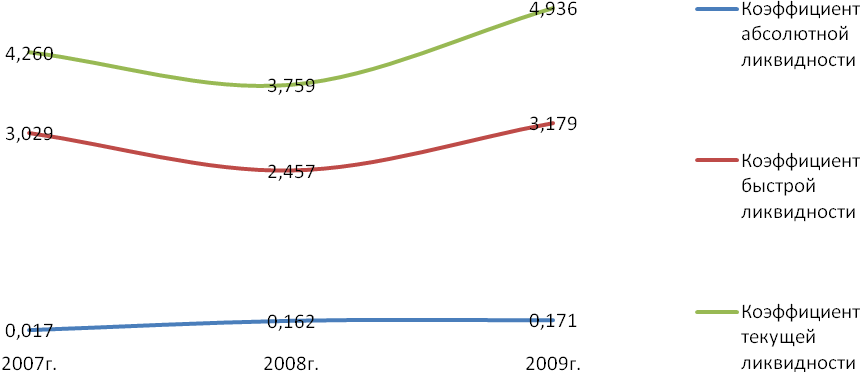
Рисунок 5. Показатели коэффициентов ликвидности
Приложение 10
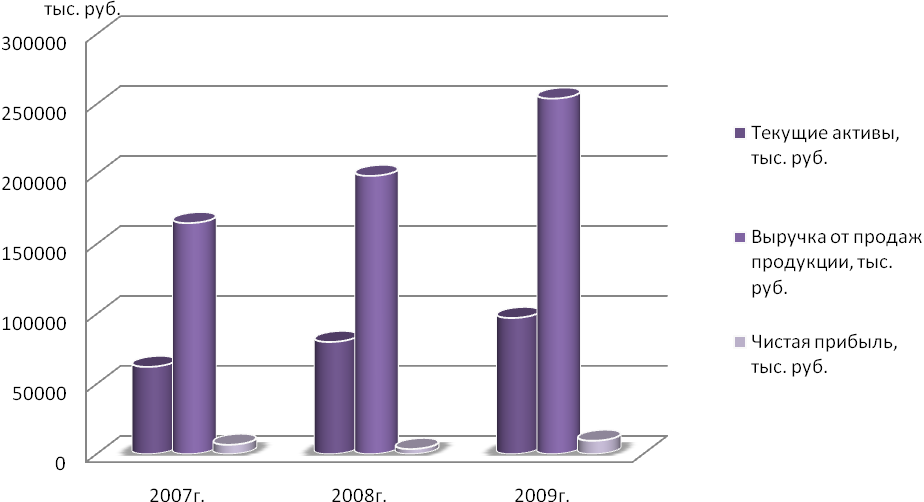
Рисунок 6. Рентабельность текущих активов, выручки от продаж и чистой прибыли
Приложение 11
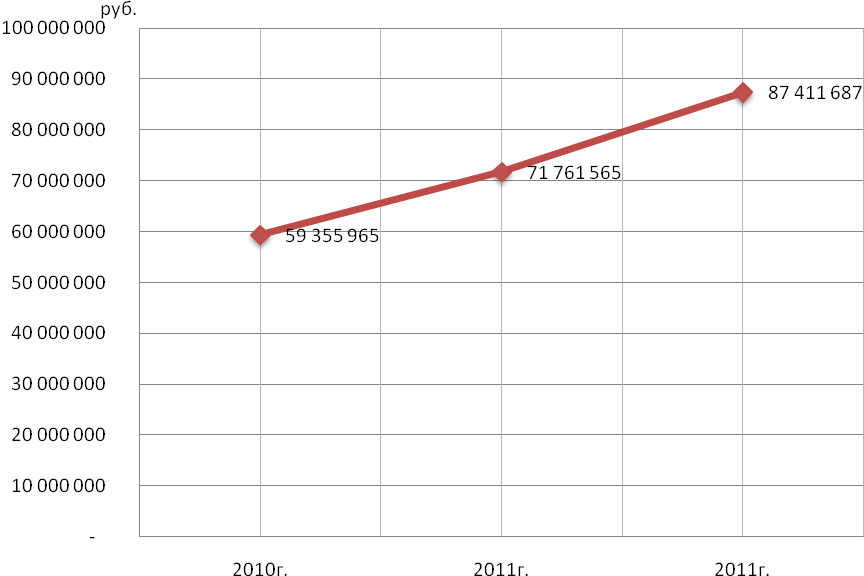
Рисунок 7. Ожидаемый объем продаж
Приложение 12
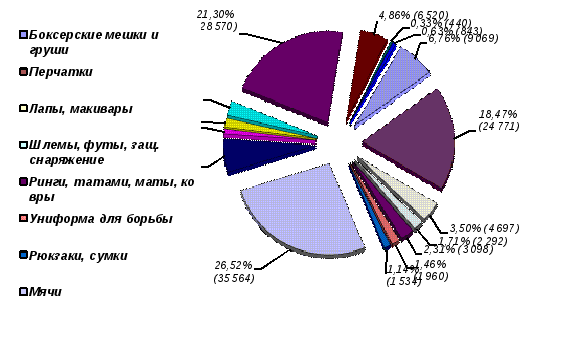
Рисунок 8.Структура выпускаемой номенклатуры спортивных изделий фабрики «ЛЕКО» за 2009 год
Размещено на