Повышение конкурентоспособности товара на основе маркетингового подхода (на примере ОАО "БАТЭ")
Таким образом, за 2006-2007 гг. темпы роста производительности труда уступали темпам роста заработной платы, что является негативным фактором. Однако в 2007-2008 гг. темпы роста производительности труда опережают темпы роста оплаты труда.
2.6.2 Анализ движения и эффективности использования основных фондов предприятия
Рассмотрим показатели состава, структуры и динамики основных фондов в таблице 2.10.
Таблица 2.10 - Анализ состава, структуры и динамики основных фондов за 2008 год
| Показатели |
На начало 2008 г. |
Поступило | Выбыло |
На конец 2008 г. |
Изменения | |||
| сумма, тыс.р. | уд.вес, % |
сумма, тыс.р. | уд.вес. % | сумма, т.р. | уд.вес, % | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Здания | 46890 | 62,3 | 50 | 25 | 46915 | 62,2 | 25 | -0,1 |
| Продолжение таблицы 2.10 | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Сооружения | 634 | 0,8 | 634 | 0,8 | 0 | 0,0 | ||
| Машины и оборудование | 20260 | 26,9 | 100 | 13 | 20347 | 27,0 | 87 | 0,1 |
| Транспортные средства | 5630 | 7,5 | 100 | 49 | 5681 | 7,5 | 51 | 0,1 |
| Производствен ный и хозяйственный инвентарь | 1560 | 2,1 | 1560 | 2,1 | 0 | 0,0 | ||
| Другие виды основных средств | 256 | 0,3 | 256 | 0,3 | 0 | 0,0 | ||
| Итого: | 75230 | 100 | 250 | 162 | 75393 | 100 | 163 | 0,0 |
Как показывает таблица, основные фонды предприятия состоят из зданий, сооружений, машин и оборудования, транспортных средств, производственного и хозяйственного инвентаря и других видов основных средств. В их состав входят производственные и непроизводственные основные фонды.
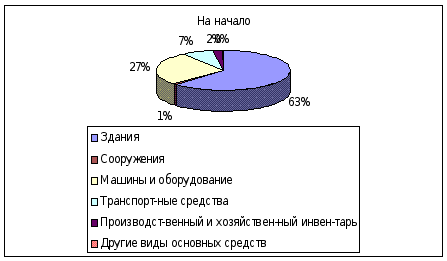
Рисунок 2.7 - Анализ структуры ОФ (на начало 2008 г.)
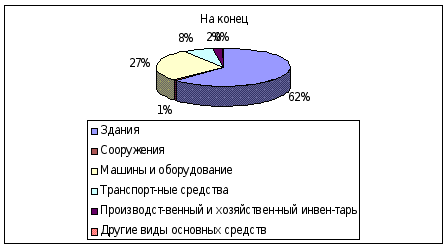
Рисунок 2.8 - Анализ структуры ОФ (на конец 2008 г.)
В анализируемом периоде происходит движение основных средств.
Основная доля приходится на поступление на сумму 250 млн.р., выбытия меньше – на сумму 162 млн.р.
Как следует из таблицы, основной удельный вес в основных средствах занимают производственные основные фонды –62,2% наконец 2008 года.
Таблица 2.11 - Анализ коэффициентов движения основных фондов
| Показатели | Формула расчета | 2006 | 2007 | 2008 |
| Коэффициент обновления | 0,0091 | 0,0033 |
||
|
(2.8) где
|
||||
| Коэффициент выбытия |
(2.9) где
|
0,011 | 0,0022 |
|
| Продолжение таблицы 2.11 | ||||
| Показатели | Формула расчета | 2006 | 2007 | 2008 |
|
Коэффициент износа |
(2.10) 0,44 |
0,46 | 0,45 | |
|
где
|
||||
| Коэффициент годности |
(2.11) где
|
0,54 | 0,55 | |
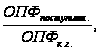
 -
стоимость
поступивших
основных фондов;
 -
стоимость
основных фондов
на конец года.

 -
стоимость
выбывших
основных фондов;
 -
стоимость
основных фондов
на начало
года.0,007
 ,
 -
сумма износа;
 -
первоначальная
стоимость
основных
производственных
фондов.

 -
остаточная
стоимость
основных фондов;
Коэффициент износа показывает, что основные фонды предприятия изношены на 45 – 46 %, соответственно годность ОПФ составляет 54 – 55 %.
Таким образом, расчет и оценка показателей движения основных средств показали, что происходит увеличение величины основных фондов.
Выбытие устаревших основных фондов сокращается, увеличивается обновление основных фондов, но в то же время срок обновления сокращается, что говорит об ускорении обновления основных средств на предприятии.
Показатели эффективности использования основных фондов приводятся в таблице 2.12.
Таблица 2.12 - Расчет показателей эффективности использования основных фондов
| Показатели | 2006 | 2007 | 2008 | 2007/2006,% | 2008/2007,% |
| Среднегодовая стоимость ОПФ, млн. р. | 73560 | 74630 | 75314 | 1,45 | 0,92 |
| Объем реализации продукции, млн. р. | 147365 | 178507 | 213302 | 21,13 | 19,49 |
| Фондоотдача, р. | 2,00 | 2,39 | 2,83 | 0,39 | 0,44 |
| Фондоемкость, р. | 0,50 | 0,42 | 0,35 | -0,08 | -0,06 |
Данные таблицы 2.9 указывают на то, что показатели эффективности использования основных фондов имеет тенденцию к росту: фондоотдача за 2006-2008 повысилась на 0,83 р.
2.6.3 Анализ выручки и себестоимости реализованной продукции
Таблица 2.13
Анализ выручки и себестоимости реализованной продукции
| Показатели | 2006 | 2007 | 2008 |
2007/ 2006,% |
2008/ 2007,% |
| Выручка от реализации товаров, продукции, работ, услуг (за минусом НДС, акцизов и иных аналогичных обязательных платежей) , млн.р. | 147365 | 178507 | 213302 | 21,13 | 19,49 |
| Себестоимость реализованных товаров, продукции, работ, услуг ( с учетом расходов на реализацию), млн.р. | 134 476 | 166 006 | 203 176 | 23,45 | 22,39 |
| Прибыль (убыток) от реализации, млн.р. | 12 889 | 12 501 | 10 126 | -3,01 | -19,00 |
За 2006-2008 гг. прибыль от реализации сократилась на 22,01%.
Это произошло по причине более опережающих темпов роста себестоимости реализованной продукции (+45,84%), чем темпы роста выручки от реализации (+40,62%).
Наглядно динамика основных финансово-экономических показателей представлена на рисунке 2.9.
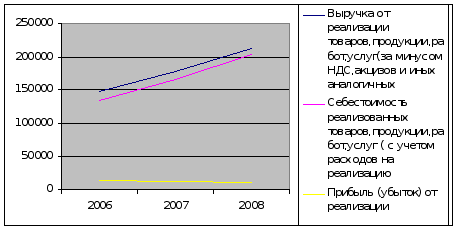
Рисунок 2.9 -Динамика основных финансово-экономических показателей
2.6.4 Анализ динамики и структуры баланса
Рассмотрим показатели баланса на начало каждого из анализируемых периодов.
Таблица 2.14- Показатели баланса
| Показатели | На 01.01.2006 | На 01.01.2007 | На 01.01.2008 | На 01.01.2009 |
| Внеоборотные активы, млн.р. | 74230 | 75698 | 85620 | 89650 |
| Оборотные активы, млн.р. | 39400 | 42041 | 53330 | 53600 |
| В .т.ч. | ||||
| Денежные средства, млн.р. | 985 | 1095 | 1120 | 1253 |
| Краткосрочные финансовые вложения, млн.р. | 2 | 4 | 5 | 4 |
| Дебиторская задолженность, млн.р. | 18100 | 18120 | 19520 | 20321 |
|
Итого актив баланса, млн.р. |
113630 | 117739 | 138950 | 143250 |
| Капитал и резервы, млн.р. | 75550 | 78202 | 85630 | 86930 |
| Обязательства, млн.р. | 38080 | 39537 | 53320 | 56320 |
| В т.ч. | ||||
| Краткосрочные обязательства, млн.р. | 17560 | 19182 | 23230 | 24560 |
| Долгосрочные обязательства, млн.р. | 20520 | 20355 | 30090 | 31760 |
| Итого пассив баланса, млн.р. | 113630 | 117739 | 138950 | 143250 |
Таблица 2.15- Анализ динамики показателей баланса за 2006-2008 годы
|
Показатели Баланса |
2006 | 2007 | 2008 | 2007/2006 | 2008/2007 |
| Внеоборотные активы, млн.р. | 74964 | 80659 | 87635 | 7,60 | 8,65 |
| Оборотные активы, млн.р. | 40721 | 47686 | 53465 | 17,10 | 12,12 |
| В .т.ч. | |||||
| Денежные средства, млн.р. | 1040 | 1108 | 1187 | 6,49 | 7,13 |
| Краткосрочные финансовые вложения, млн.р. | 3 | 5 | 5 | 67 | 0 |
| Дебиторская задолженность, млн.р. | 18110 | 18820 | 19921 | 3,92 | 5,85 |
| Итого актив баланса, млн.р. | 115685 | 128345 | 141100 | 10,94 | 9,94 |
| Капитал и резервы, млн.р. | 76876 | 81916 | 86280 | 6,56 | 5,33 |
| Обязательства, млн.р. | 38809 | 46429 | 54820 | 19,63 | 18,07 |
| В т.ч. | |||||
| Долгосрочные обязательства, млн.р. | 20438 | 25223 | 30925 | 23,41 | 22,61 |
| Краткосрочные обязательства, млн.р. | 18371 | 21206 | 23895 | 15,43 | 12,68 |
| Итого пассив баланса, млн.р. | 115685 | 128345 | 141100 | 10,94 | 9,94 |
За 2006-2008 гг. валюта баланса выросла на 20,88%.
Таблица 2.16 - Анализ структуры баланса за 2006-2008 годы
| Структура | Удельный вес 2006 | Удельный вес 2007 | Удельный вес 2006 | 2007/2006 | 2008/2007 |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Внеоборотные активы |
64,80 | 62,85 | 62,11 | -1,95 | -0,74 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Оборотные активы | 35,20 | 37,15 | 37,89 | 1,95 | 0,74 |
| Капитал и резервы | 66,45 | 63,82 | 61,15 | -2,63 | -2,68 |
| Обязательства | 33,55 | 36,17 | 38,85 | 2,63 | 2,68 |
| Итого пассив баланса | 100,00 | 100,00 | 100,00 | ||
Наибольший удельный вес в составе актива баланса занимают внеоборотные средства- 62,11% за 2008 г. Наибольший удельный вес в составе пассива баланса занимают капитал и резервы - 61,15% за 2008 год.
2.6.5 Анализ рентабельности
Показатели рентабельности более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Их применяют для оценки деятельности предприятия и как инструмент инвестиционной политике и ценообразовании.
Показатели рентабельности можно объединить в несколько групп:
показатели, характеризующие рентабельность (окупаемость) издержек производства и инвестиционных проектов;
показатели, характеризующие рентабельность продаж;
показатели, характеризующие доходность капитала и его частей.
Все эти показатели могут рассчитываться на основе балансовой прибыли, прибыли от реализации продукции и чистой прибыли.
Рентабельность
производственной
деятельности
(окупаемость
издержек) ( )
исчисляется
путем отношения
балансовой
(
 )
или чистой
прибыли (
 )
к сумме затрат
по реализованной
или произведенной
продукции (
 ):
|
|
(2.12) |
 =

Она показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться в целом по предприятию, отдельным его подразделениям и видам продукции.
Рентабельность
продаж ( )
рассчитывается
делением прибыли
от реализации
продукции,
работ и услуг
или чистой
прибыли на
сумму полученной
выручки (
 ).
Характеризует
эффективность
предпринимательской
деятельности:
сколько прибыли
имеет предприятие
с рубля продаж.
Широкое применение
этот показатель
получил в рыночной
экономике.
Рассчитывается
в целом по
предприятию
и отдельным
видам продукции.
|
|
(2.12) |

При расчёте рентабельности продаж с учётом чистой прибыли, используется следующая формула:
|
|
(2.13) |

Рентабельность
(доходность)
капитала ( )
исчисляется
отношением
балансовой
(чистой) прибыли
к среднегодовой
стоимости всего
инвестированного
капитала или
отдельных его
слагаемых:
собственного
(акционерного),
заемного, основного,
оборотного,
производственного
капитала и т.д.
|
|
(2.14) |
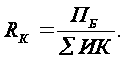
При расчёте рентабельности капитала с учётом чистой прибыли, используется следующая формула:
|
|
(2.15) |
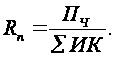
Таблица 2.17 - Анализ показателей рентабельности
| Показатели | 2006 | 2007 | 2008 |
2007 /2006,% |
2008/ 2007, % |
| Выручка от реализации товаров, продукции, работ, услуг (за минусом НДС, акцизов и иных аналогичных обязательных платежей) , млн.р. | 147365 | 178507 | 213302 | 21,13 | 19,49 |
| Себестоимость реализованных товаров, продукции, работ, услуг ( с учетом расходов на реализацию) , млн.р. | 134 476 | 166 006 | 203 176 | 23,45 | 22,39 |
| Прибыль (убыток) от реализации (030-040-050-060) , млн.р. | 12 889 | 12 501 | 10 126 | -3,01 | -19,00 |
| Собственный капитал (Капитал и резервы) , млн.р. | 147365 | 178507 | 213302 | 21,13 | 19,49 |
| Заемный капитал (Обязательства) , млн.р. | 38809 | 46429 | 54820 | 19,63 | 18,07 |
| Показатели рентабельности | |||||
| Рентабельность производственной деятельности, % | 9,6 | 7,5 | 5,0 | -2,1 | -2,5 |
| Рентабельность продаж, % | 8,75 | 7,00 | 4,75 | -1,7 | -2,3 |
| Рентабельность собственного капитала ,% | 8,75 | 7,00 | 4,75 | -1,74 | -2,26 |
| Рентабельность заемного капитала, % | 33,21 | 26,92 | 18,47 | -6,29 | -8,45 |
Таким образом, видно, что эффективность хозяйственной деятельности предприятия снижается. Об этом говорит отрицательная динамика показателей рентабельности: рентабельность производства снизилась за 2006-2008 гг. на 4,6%, рентабельность продаж – на 4 %, рентабельность собственного капитала – также на 4%.
Проведем факторный анализ рентабельности продаж.
Модель:
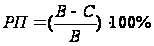
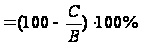 ,
(2.16)
где
- рентабельность
продаж;
 -выручка
от реализации;
 -себестоимость
производства.
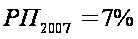 .
Для расчёта условного показателя рентабельности продаж подставили исходные данные в выражение (2.16)
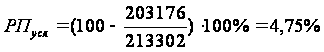 ,
откуда получили
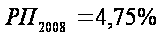 .
Произведём расчёт влияния факторов на показатель рентабельности продаж
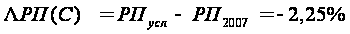 ,
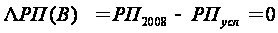 .
Таким образом, на снижение рентабельности продаж на 2,25% повлияло увеличение себестоимости продукции [9].
2.6.6 Анализ показателей финансового состояния предприятия
Коэффициент текущей ликвидности - отношение общих текущих активов к краткосрочным обязательствам (текущим пассивам), норма>2.
Коэффициент абсолютной ликвидности — финансовый коэффициент, равный отношению денежных средств и краткосрочных финансовых вложений к текущим обязательствам, отраженным в балансе компании.
Абсолютная ликвидность рассчитывается как деление суммы денежных средств и краткосрочных финансовых вложений на краткосрочные обязательства. Нормальное значение коэффициента абсолютной ликвидности находится в пределах 0,2-0,25.
Коэффициент срочной (строгой) ликвидности (acid-test, or quick ratio - QR) - отношение суммы денежных средств, краткосрочных финансовых вложений (ценных бумаг и депозитов) и счетов к получению (дебиторской задолженности) к общей сумме краткосрочных обязательств (краткосрочным пассивам). Обычное значение 0,7 ... 0,8; допустимое значение 0,3 ... 1; рекомендуемое значение >1.
Таблица 2.18 - Анализ ликвидности баланса
| Показатели | 2006 | 2007 | 2008 | 2007/2006 | 2008/2007 |
| Внеоборотные активы, млн.р. | 74964 | 80659 | 87635 | 7,60 | 8,65 |
| Оборотные активы, млн.р. | 40721 | 47686 | 53465 | 17,10 | 12,12 |
| Краткосрочные обязательства, млн.р | 18371 | 21206 | 23895 | 15,43 | 12,68 |
| Денежные средства, млн.р. | 1040 | 1108 | 1187 | 6,49 | 7,13 |
| Краткосрочные финансовые вложения, млн.р. | 3 | 5 | 5 | 67 | 0 |
| Дебиторская задолженность,млн.р. | 18110 | 18820 | 19921 | 3,92 | 5,85 |
| Показатели ликвидности баланса | |||||
| Коэффициент текущей ликвидности | 2,22 | 2,25 | 2,24 | 0,03 | -0,01 |
| Коэффициент абсолютной ликвидности | 0,0568 | 0,0525 | 0,0499 | -0,0043 | -0,0026 |
| Коэффициент срочной ликвидности | 1,043 | 0,940 | 0,884 | -0,103 | -0,056 |
Как мы видим из данных таблицы 2.18, ликвидность предприятия находится в целом в нормальном состоянии. Так коэффициенты текущей и срочной ликвидности соответствуют нормативным значениям. Коэффициент абсолютной ликвидности ниже норы. Однако тревожным фактором становится снижение данных показателей в течение 2006-2008 гг.
Далее рассмотрим другие показатели финансового состояния предприятия [10].
Коэффициент автономии (Ка) рассчитывается по формуле:
 , (2.17)
где
 - капитал и резервы;
 - итог баланса.
Рекомендуемое ограничение коэффициента >0,5.
Коэффициент
соотношения
заемных и собственных
средств ( ):
|
|
(2.18) |
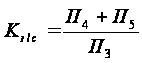 ,
где П4 —долгосрочные обязательства;
П5 — краткосрочные обязательства;
П3 — капитал и резервы.
Рекомендуемое ограничение - не более 1.
Коэффициент покрытия (Кп):
 ,
(2.19)
где А2 — оборотные активы;
П5 — краткосрочные пассивы.
Рекомендуемое ограничение не менее 2.
Таблица 2.19 - Анализ показателей финансового состояния
| Показатели | 2006 | 2007 | 2008 | 2007/2006 | 2008/2007 |
| Капитал и резервы, млн.р. | 76876 | 81916 | 86280 | 6,56 | 5,33 |
|
Долгосрочные обязательства, млн.р. |
20438 | 25223 | 30925 | 23,41 | 22,61 |
| Показатели | 2006 | 2007 | 2008 | 2007/2006 | 2008/2007 |
| Краткосрочные обязательства, млн.р. | 18371 | 21206 | 23895 | 15,43 | 12,68 |
| Оборотные активы, млн.р. | 40721 | 47686 | 53465 | 17,10 | 12,12 |
| Валюта баланса, млн.р. | 115685 | 128345 | 141100 | 10,94 | 9,94 |
| Показатели финансового состояния | |||||
| Коэффициент автономии | 0,66 | 0,64 | 0,61 | -0,03 | -0,03 |
| Коэффициент соотношения заемных и собственных средств | 0,335 | 0,362 | 0,389 | 0,026 | 0,027 |
| Коэффициент покрытия | 2,22 | 2,25 | 2,24 | 0,03 | -0,01 |
Таким образом, показатели финансового состояния предприятия характеризуют финансовое положение предприятия как устойчивое:
-коэффициент автономии находится на приемлемом уровне (выше 0,5);
-коэффициент соотношения заемных и собственных средств находиться в пределах нормативного значения (<1);
- коэффициент покрытия находится на приемлемом уровне (выше 2) .
2.6.7 Сводные показатели хозяйственной деятельности предприятия
Рассмотрим рассчитанные показатели в сводной таблице 2.20.
Таблица 2.20
Сводные показатели хозяйственной деятельности предприятия
| Показатели | 2006 | 2007 | 2008 | 2007/2006,% | 2008/2007,% |
| Выручка от реализации товаров,продукции,работ,услуг(за минусом НДС,акцизовmu и иных аналогичных обязательных платежей) , млн.р. | 147365 | 178507 | 213302 | 21,13 | 19,49 |
| Прибыль (убыток) от реализации, млн.р. | 12 889 | 12 501 | 10 126 | -3,01 |
-19,00 |
| Численность персонала,чел. | 3555 | 3661 | 3677 | 2,98 | 0,44 |
| Производительность труда, млн.р./ч | 41,5 | 48,8 | 58,0 | 17,6 |
19,0 |
| Заработная плата одного работника, млн.р./ч. | 5,8 | 7,0 | 8,0 | 21,1 |
14,7 |
| Фондоотдача, р. | 2,00 | 2,39 | 2,83 | 0,39 | 0,44 |
| Фондоемкость, р. | 0,50 | 0,42 | 0,35 | -0,08 | -0,06 |
| Рентабельность производственной деятельности, % | 9,6 | 7,5 | 5,0 | -2,1 | -2,5 |
| Рентабельность продаж, % | 8,75 | 7,00 | 4,75 | -1,7 | -2,3 |
| Рентабельность собственного капитала ,% | 8,75 | 7,00 | 4,75 | -1,74 | -2,26 |
| Показатели | 2006 | 2007 | 2008 | 2007/2006,% | 2008/2007,% |
| Коэффициент текущей ликвидности | 2,22 | 2,25 | 2,24 | 0,03 | -0,01 |
| Коэффициент абсолютной ликвидности | 0,0568 | 0,0525 | 0,0499 | -0,0043 | -0,0026 |
| Коэффициент срочной ликвидности | 1,043 | 0,940 | 0,884 | -0,103 | -0,056 |
| Коэффициент автономии | 0,66 | 0,64 | 0,61 | -0,03 | -0,03 |
| Коэффициент соотношения заемных и собственных средств | 0,335 | 0,362 | 0,389 | 0,026 | 0,027 |
| Коэффициент покрытия | 2,22 | 2,25 | 2,24 | 0,03 | -0,01 |
Исходя из данных таблицы 2.20 основными «слабыми местами» финансово-хозяйственной деятельности предприятия являются:
Уменьшение прибыли от реализации и как следствие рентабельности деятельности предприятия, т.е. снижение эффективности хозяйственной деятельности;
За 2006-2007 гг. темпы роста производительности труда уступали темпам роста заработной платы, что является негативным фактором.
Для улучшения данных результатов анализа хозяйственной деятельности предприятия в проектной части диплома разработаны планы по увеличению конкурентоспособности продукции предприятия «БАТЭ» на рынке, и, как следствие, увеличению продаж и прибыли предприятия. В дополнение рассчитана экономическая эффективность проектируемых мероприятий для наглядного представления положительного эффекта.
3. Проектный раздел
Проектный раздел подразумевает разработку маркетинговых акций, которые повышают привлекательность товара на рынке, косвенно влияют на повышение конкурентоспособности товара и, как следствие, увеличение уровня продаж и прибыли.
Чтобы структурно описать маркетинговый проект используется следующая модель:
краткое описание акции;
цели акции;
расходы на проведение акции;
экономический эффект;
итоги;
Касательно предприятия ОАО «БАТЭ» можно выделить ярчайший пример маркетингового хода – создание и развитее деятельности всем известного футбольного клуба с одноимённым названием «БАТЭ». Данный клуб вышел на мировую арену, тем самым утвердив не только имидж предприятия, но и имидж всей страны. Так как данный пример является весьма гласным, то обратим внимание, разработаем и проанализируем не столь глобальные, но весьма эффективные, маркетинговые акции.
Для повышения конкурентоспособности продукции предприятия видится целесообразным использовать следующие маркетинговые акции:
участие в выставках, презентациях, лекциях;
реклама продукции;
обновление и продвижение сайта;
создание полиграфической и сувенирной продукции.
3.1 Выставочная деятельность
Описание акции. Рассмотрим проект участия предприятия ОАО «БАТЭ» в международной выставке «БЕЛАГРО», 19-я Международная специализированная выставка.
Место проведения: Минск, выставочный центр «БелЭкспо», проспект Победителей, 14
Дата проведения: 02.06.2009 - 05.06.2009.
Организаторы: Белорусская торгово-промышленная палата "Белинтерэкспо", ЗАО Выставочная компания "Минскэкспо"
Рубрика: Сельское хозяйство, пищевая промышленность [12].
Выставка "БЕЛАГРО" - это традиционный ежегодный форум работников сельского хозяйства, самый представительный в Республике Беларусь. Уникальность и масштабность выставки, где свою продукцию, свои интересы представляют белорусские и иностранные товаропроизводители, традиционно привлекают внимание отечественных и зарубежных бизнесменов. Для общей статистики, в выставке “Белагро-2008” приняло участие более 414 фирм и организаций из 14 стран мира.
Лучшими аргументами в пользу или против участия в конкретной выставке могут служить результаты проведения этой выставки в прошлом году и результаты проведения других выставок этими же организаторами. Изучение каталогов, отзывов в прессе, мнение коллег, тип выставки, количество и уровень участников, количество посетителей.
Цели акции. Сформулируем основные цели для предприятия ОАО «БАТЭ» при участии в специализированной выставке «БЕЛАГРО»:
- демонстрация своей продукции, представление новых товаров (услуг);
- продвижение торговой марки, улучшение имиджа компании на внутреннем и зарубежных рынках;
- изучение рынков сбыта, формирование дилерской сети;
- реклама своего предприятия;
- изучение продукции и стратегии конкурентов;
- увеличение сбытовых показателей предприятия;
- коммуникация с партнёрами, существующими корпоративными клиентами;
- осуществление прямого контакта с перспективными потенциальными заказчиками;
- интеграция с мировыми производственными структурами;
- изучение потребительских предпочтений.
Этим целям и их достижению должны быть подчинены цели более низкого уровня, в частности цели реализации маркетинга:
- повышение конкурентоспособности продукции;
- обеспечение эффективной товарной политики;
- реализация действенной ценовой политики;
- обеспечение эффективной политики распределения товаров;
- реализация действенной политики продвижения.
Достижение сформулированных целей может быть обеспечено, если будут достигнуты цели более низкого уровня. В качестве таких целей по отношению к обеспечению эффективной товарной политики нужно указать:
- расширение ассортимента предлагаемых товаров;
- оценка новых товаров;
- улучшение качества производимых товаров;
- перепозиционирование товара на рынке.
Что касается ценовой политики, то здесь для обеспечения ее действенности целями участия в выставке являются:
- определение верхней границы цены товара;
-определение наиболее приемлемого уровня сервисного обслуживания;
- адаптация методов ценовой политики к используемым подходам к решению аналогичных задач конкурентами.
С точки зрения совершенствования распределения товаров основными целями являются:
- поиск новых торговых партнеров;
- оценка эффективности сложившейся системы распределения;
- создание и совершенствование деятельности торговых сетей.
Наконец, для обеспечения эффективной политики продвижения товаров в качестве целей участия в и выставке являются:
- создание высокого имиджа товара или услуг;
- активизация отдельных элементов политики продвижения;
- создание фирменного имиджа.
Расходы на проведение акции. В таблице 3.1 указаны расходы на проведение акции, выставочная площадь 15 квадратных метров, продолжительность акции 4 дня [12].
Таблица 3.1- Расходы на проведение выставки
| Наименование платежа | Сумма расходов, евро |
| Регистрационный сбор: общеорганизационные расходы, охрана, реклама, информация об участниках выставки в каталоге (текст до 1000 знаков), электронная версия каталога, информационные материалы, пригласительный билет на презентацию выставки на одну персону, 1 экземпляр каталога выставки, 3 бэджа и 15 разовых пропусков; | 120 |
| Комплексный монтаж стенда: напольное покрытие, стойки, стеновые панели, соединительные прогоны, фризовая панель с фризовой надписью, вешалка, корзина для бумаг, 1 стол на каждые 3 кв. м, 1 светильник и 1 стул; | 275 |
| Выставочная площадь (в стоимость входит: аренда площади, общее освещение, отопление, общая охрана, уборка проходов между стендами, вывоз мусора); | 3600 |
| Расходы на завоз, вывоз продукции, оборудование: транспорт, работа грузчиков; | 80 |
| Расходы на печатную продукцию; | 200 |
| Расходы на питание персонала. | 100 |
| Итого: | 4375 |
Таким образом, суммарные выставочные расходы составляют 4375 евро или 16 305 тыс. р. Основную часть расходов занимают расходы на аренду стенда (порядка 80% от общей стоимости участия).
Экономический эффект. Выставка является уникально многоплановым комплексным мероприятием, и однозначно оценить ее эффективность достаточно сложно. Легко оценить эффективность размещения конкретного рекламного модуля в конкретной газете, но очень трудно провести исследования по рекламной кампании в целом. Но без оценки эффективности невозможно грамотное планирование следующих выставок, ведь чем меньше внимания уделяется анализу результатов выставки, тем больше вероятность повторения ошибок. Исходить нужно не из прогноза минимальных продаж, а из прогноза средних продаж. Проанализируем доходы от выставок предприятия ОАО «БАТЭ» и предприятия с похожей направленностью РУПП «Борисовский завод «Автогидроусилитель».
РУПП «Борисовский завод «Автогидроусилитель» является специализированным предприятием, производящим рулевые механизмы, гидроусилители, цилиндры и другие компоненты автомобильных шасси для широкой гаммы автомобильной техники (от легковых автомобилей до большегрузных машин).
Данные по результатам участия в выставках указанных предприятий приведены в Приложении А. На основе показателей участия предприятий в выставках выведен средний показатель роста среднедневного товарооборота во время участия в выставке, на протяжении трёх месяцев после проведения выставки, выявлено среднее число контактов, посетителей стенда и среднее число заключённых контрактов.
Для оценки эффективности выставки необходим подсчет дохода от продаж