Ефективність стратегії розвитку переробного підприємства молокопродуктового підкомплексу АПК України
Таблиця 2.5
Забезпеченість ВАТ „ММКК” оборотними засобами та ефективність їх використання чотирьох факторів - робочої сили, основних засобів, предметів праці і землі.
| Показники | 2000р. | 2001р. | 2002р. | 2003р. | 2004р. |
Відхилення 2004р. до 2000р., (+; –) |
| Вартість валової продукції, тис. грн. | 20655,1 | 36007,3 | 33011,1 | 42066,7 | 48222,6 | 27567,5 |
| Середньорічна вартість оборотних засобів, тис. грн. | 1264,15 | 2306,3 | 3116,9 | 3567,6 | 4447,2 | 3183,05 |
| Коефіцієнт оборотності | 16,34 | 15,61 | 10,59 | 11,79 | 10,84 | -5,50 |
| Коефіцієнт закріплення | 0,061 | 0,064 | 0,094 | 0,085 | 0,092 | 0,031 |
| Тривалість 1 обороту, днів | 22 | 23 | 34 | 31 | 33 | 11 |
| Коефіцієнт ефективності обороту оборотних засобів | 77,37 | 147,72 | 294,30 | 302,56 | 410,13 | 332,76 |
| Рентабельність оборотних засобів,% | 416,1 | 334,6 | 193,8 | 297,3 | 241,9 | -174,2 |
Економічна ефективність – визначається як відношення одержаних результатів до витрат засобів виробництва і живої праці. Узагальнюючим показником економічної ефективності роботи підприємства є рентабельність виробництва. Рентабельність - поняття, що характеризує економічну ефективність виробництва, за якої підприємство за рахунок грошової виручки від реалізації продукції (робіт, послуг) повністю відшкодовує витрати на її виробництво й одержує прибуток як головне джерело розширеного відтворення.
Рівень рентабельності в цілому по підприємству характеризує ефективність лише спожитих виробничих ресурсів і не відображує ефективності використання всіх авансованих витрат, що акумулюються у вигляді застосовуваних основних і оборотних фондів. Тому для визначення ефективності використання виробничих фондів розраховують показник норми прибутку. З економічної точки зору показник норми прибутку показує, скільки грошових одиниць прибутку приносить кожна грошова одиниця функціонуючих виробничих фондів. Зростання цього показника, як і показника рівня рентабельності, свідчить про підвищення ефективності виробництва.
Економічні результати ефективного ведення виробничої (господарської) діяльності ВАТ „Молочанський молочноконсервний комбінат” представлені у вигляді таблиці 2.6.
Після аналізу головних аспектів діяльності переробного підприємства ми провели узагальнюючий аналіз показників економічної ефективності. В період з 2000 по 2004 р. р. підприємство веде розширене відтворення, нарощує потужності, тим самим збільшуючи загальний виробіток продукції. За цей період на 179,7% збільшилась виручка від реалізації, що склало за останній рік 46 млн.808,4 тис. грн., прибуток від реалізації збільшився лише на 6,86% тому, що суттєво збільшувалася по роках собівартість продукції (загалом збільшення склало 202,01% в порівнянні до 2000 р). Визначальним критерієм збільшення собівартості є збільшення закупівельних цін на сировину (молоко), що відбувалося впродовж цього періоду. Загалом по динаміці показника „норма прибутку” та „рівень рентабельності” (рівень рентабельності знизився у 3 рази, а норма прибутку суттєво не змінилась) можна зробити висновок, що ефективність цього виробництва можна збільшувати, прямуючи до більш високих показників.
Таблиця 2.6
Показники економічної ефективності виробництва у ВАТ „ММКК”
| Показники | 2000р. | 2001р. | 2002р. | 2003р. | 2004р. | 2004 р. до 2000р.,% |
| Виручка від реалізації, тис. грн. | 16735,3 | 31198,7 | 24893,4 | 44520,7 | 46808,4 | 279,70 |
| Собівартість реалізованої продукції, тис. грн. | 14822,2 | 29123,2 | 23087,9 | 41555 | 44764 | 302,01 |
| Прибуток від реалізації, тис. грн. | 1913,1 | 2075,5 | 1805,5 | 2965,7 | 2044,4 | 106,86 |
| Норма прибутку | 30,43 | 27,43 | 36,15 | 50,1 | 30,53 | 100,33 |
| Рівень рентабельності,% | 12,9 | 7,1 | 7,8 | 7,1 | 4,5 | - |
2.2. Виробництво молочної продукції та його трудомісткість
Кожне аграрне підприємство, виходячи з власних потреб, виробленої стратегії і взятих на себе зобов'язань (укладених угод), розподіляє вироблену продукцію. В певних пропорціях воно спрямовує її на виробничі потреби для наступного циклу розширеного відтворення (кормів, насіння, садивного матеріалу, відтворення стада тощо), на громадське харчування і забезпечення продуктами дитячих ясел і садків, на оплату праці натурою і, нарешті, на продаж. Продукція, що продана підприємством заготівельним організаціям, переробним підприємствам, на біржах, на експорт, на сільських ринках, безпосередньо своїм працівникам та іншим громадянам, а також використана на обмін за бартерними угодами, називається товарною.
Отже, товарна продукція - це та частина валової продукції, яка реалізована за межі підприємства різним споживачам. Вона визначається в натуральній і вартісній (грошовій) формах. На кожному підприємстві вартість товарної продукції розраховується за поточними цінами реалізації, рівень яких залежить від каналу і строків реалізації продукції, її якості, кон’юнктури ринку та інших факторів. Грошові надходження від продажу товарної продукції називають грошовим доходом або грошовою виручкою підприємства. Це - важливий показник господарської діяльності, на основі якого визначають прибуток по кожній галузі і підприємству в цілому. За інших однакових умов воно матиме тим більший прибуток, чим більший грошовий дохід одержано від реалізації продукції, і навпаки.
Склад та структура товарної продукції ВАТ „Молочанський молочноконсервний комбінат” розглянемо у таблиці 2.7.
Аналіз складу та структури товарної продукції на підприємстві показав, що за період з 2000 по 2004 р. р. відбулися деякі зміни у виробництві продукції на переробному підприємстві. Так у 2002 р. у виробництво було впроваджено радикально нову для підприємства продукцію – мінеральну воду „Молочанська джерельна”. Її виробництво зростало по роках, так у 2000 р. виручено було 1 млн.7,8 тис. грн, а у 2004 р. вже – 2 млн.220,84 тис. грн. . З 2003 р. спостерігається збільшення виручки від реалізації по основних видах продукції майже вдвічі ніж у попередні роки. Так відсотковий приріст виручки від реалізації сухих молочних консервів у 2004 р., порівняно з 2000 р. склав 230,97%, по маслу селянському – 153,40%, а по цільномолочний продукції – лише 7,69 відсотки. Разом виручка від реалізації продукції зросла за період на 176,46 відсотки.
Поряд із цим аналізуємо кількість виробленої продукції та її трудомісткість по окремим видам. Трудомісткість, розрахована за кожним видом продукції, за економічним змістом є найбільш зрозумілим і порівняним показником продуктивності праці. Під продуктивністю праці розуміють реалізовану здатність праці конкретних працівників виконувати відповідний обсяг роботи.
Таблиця 2.7
Склад та структура товарної продукції ВАТ „ММКК”
| Вид продукції | 2000р. | 2001р. | 2002р. | 2003р. | 2004р. | В серед-ньому за 5 років |
2004р. до 2000р.,% |
|||||
| Виручка тис. грн. | % | Виручка тис. грн. | % | Виручка тис. грн. | % | Виручка тис. грн. . | % | Виручка тис. грн. | % | Виручка тис. грн. | Виручка тис. грн. | |
| Сухі молочні консерви | 13059,58 | 65,03 | 25634,4 | 78,46 | 21381,3 | 73,40 | 41129,26 | 78,85 | 43222,9 | 77,85 | 109849,1 |
330,97 |
| Масло селянське | 3080,64 | 15,34 | 4950,2 | 15,15 | 4701,6 | 16,14 | 7240 | 13,88 | 7806,22 | 14,06 | 21533,68 | 253,40 |
| Цільномолочна продукція | 2108,65 | 10,5 | 2089,3 | 6,39 | 2039,1 | 7,00 | 20333,96 | 38,98 | 2270,8 | 4,09 | 8725,172 |
107,69 |
| Вода мінеральна | - | - | 1007,8 | 3,46 | 1768,27 | 3,39 | 2220,84 | 4,00 | 3220,238 |
- |
||
| Разом | 20082,4 | 100 | 32673,9 | 100 | 29129,8 | 100 | 52161,4 | 100 | 55520,8 | 100 | 143328,2 | 276,46 |
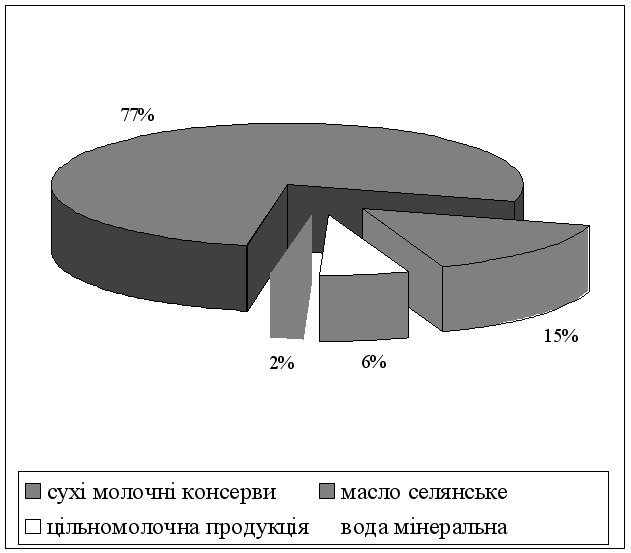
Рис.2.2. Структура товарної продукції в середньому за 5 років
На рисунку 2.2. зображено кругову діаграму складу товарної продукції ВАТ „ММКК” в середньому за 5 років, у відсотках. Ми бачимо, що найбільшу питому вагу у складі товарної продукції займають сухі молочні консерви – 77%; на другому місці масло селянське – 15%; на третьому – цільномолочна продукція – 6% і на четвертому – вода мінеральна – 2 відсотки. При цьому, можемо зробити висновок, що переробне підприємство має спеціалізацію, направлену на виробництво сухих молочних консервів.
Результати дослідження трудомісткості виробленої продукції наведено у наступній таблиці 2.8.
Таблиця 2.8
Виробництво молочної продукції та її трудомісткість у ВАТ „ММКК”
| Вид продукції | 2000р. | 2001р. | 2002р. | 2003р. | 2004р. | 2004р. до 2000р.,% | |||||
| Вироблено, т. | Трудомісткість, люд. год/т. | Вироблено, т. | Трудомісткість, люд. год/т. |
Вироблено, т | Трудомісткість, люд. год/т. |
Вироблено, т | Трудомісткість, люд. год/т. |
Вироблено, т | Трудомісткість, люд. год/т. |
Вироблено, т | |
| Сухі молочні консерви | 1764,8 | 135,7 | 3051,7 | 113,2 | 3208,8 | 137,2 | 4201,4 | 122,2 | 4075,2 | 125,4 | 230,91 |
| Масло селянське | 416,3 | 90,3 | 589,3 | 75,3 | 705,6 | 91,3 | 739,5 | 81,3 | 735,7 | 83,4 | 176,72 |
| Цільномолочна продукція | 285,0 | 169,3 | 248,7 | 141,3 | 306,2 | 171,3 | 206,9 | 152,5 | 214 | 156,5 | 75,10 |
| Вода мінеральна | - | - | - | - | 150,8 | 33,6 | 180 | 29,9 | 209,6 | 30,7 | - |
| Разом | 2466,1 | X | 3889,8 | X | 4371,4 | X | 5327,8 | X | 5234,5 | X | 212,26 |
Аналіз даних таблиці засвідчує, що виробництво молочної продукції в період з 2000 р. по 2004 р. невпинно зростає по всім видам продукції. Зростання по сухим молочним консервам за цей період складає 230,91%, найбільшу кількість було вироблено у 2003 р. – 4 млн. 201,4 тони. Виробництво масло селянського з 2000 р. по 2004 р. збільшилось на 76,72 відсотки. Найбільшу кількість було виготовлено у 2003 р. – 739,5 тони. Виробництво цільномолочної продукції, за цей період, зменшувалося, так у 2004 р. порівняно з 2000 р. – на 24,9 відсотки. Найбільший випуск продукції був у 2002 р. – 306,2 т., а найменший у 2004 р. – 156,5 тони. Такий продукт як вода мінеральна з’явився в асортименті підприємства у 2002 р. з того часу його виробництво зростає, у 2004 р. воно склало 209,6 тони. Разом виробництво продукції по підприємству збільшилося на 112,26% в 2004 р. порівняно з 2000 р.
Дуже важливим показником ефективної діяльності підприємства є трудомісткість продукції. Трудомісткість 1 т. сухих молочних консервів знизилась у 2004 р. порівняно з 2000 р. на 10,3 люд. год/т. найвищою вона була у 2002 р. – 137,2 люд. год/т., а найменшою у 2001 р.113,2 люд. год/т. Трудомісткість 1 т. масла селянського зменшилася на 6,9 люд. год/т. у 2004 р. порівняно з 2000 р. Найвищою вона була у 2002 р. – 91,3 люд. год. /т, а найменшою у 2001 – 75,3 люд. год. /т. Трудомісткість 1 т. цільномолочної продукції зменшилася на 12,8 люд. год/т., найвищою вона була у 2002 р. – 171,3 люд. год. /т, а найменшою у 2001 р. – 141,3 люд. год. /т. Трудомісткість 1 т. води мінеральної зменшилася у 2004 р. на 2,9 люд. год/т. порівняно з 2002 р. Така зміна трудомісткості по роках зумовлена планомірними змінами обсягу випуску продукції та змінами прямих затрат праці на її виготовлення.
2.3. Собівартість молочної продукції
Собівартість - це грошовий вираз витрат підприємства на виробництво і реалізацію продукції (робіт, послуг).
Собівартість - один з найважливіших показників господарської діяльності аграрних підприємств, оскільки показує, у що саме обходиться господарству виробництво відповідного виду продукції і наскільки економічно вигідним воно є в конкретних природно-економічних умовах господарювання.
Показник собівартості дає можливість глибоко аналізувати економічний стан підприємства і виявляти резерви підвищення ефективності виробництва. За інших однакових умов підприємство тим більше одержуватиме прибутку на одиницю продукції, чим нижча її собівартість, і навпаки. Із зниженням собівартості зростає цінова конкурентоспроможність продукції, а отже, і зміцнюються позиції підприємства на товарному ринку.
Важливо зазначити й те, що прибутковість підприємства знаходиться в оберненій залежності від собівартості. З її зниженням зростає окупність витрат прибутком і створюються сприятливі умови для прискорення темпів розширеного відтворення та підвищення матеріальної заінтересованості працівників. Показник собівартості є важливим інструментом для розробки рекомендацій з удосконалення розміщення сільськогосподарського виробництва по природних зонах і мікрозонах України, а також для визначення перспектив розвитку підприємств щодо вибору ними найбільш ефективних галузей.
У наступних таблицях (2.9, 2.10, 2.11, 2.12) розглянемо структуру собівартості по окремих видах продукції, конкретно по сухому молоку 25% жирності, маслу селянському, молоку 3,5% жирності та сметані 20% жирності.
Аналіз структури собівартості сухого молока 25% жирності, наданий у таблиці 2.9. з 2000 по 2004 р. р., дав змогу оцінити кількісний та відсотковий склад повної його собівартості. Так ми бачимо, що основну частину в структурі собівартості займають витрати на сировину та матеріали (від 72,15% у 2002 р. до 86,77% у 2004 р), які збільшилися на 60,09% у 2004 р. порівняно з 2000 р., це пов’язано із збільшенням закупівельної ціни на
Таблиця 2.9
Калькуляція собівартості молока сухого 25%
| Затрати, грн. /т. | 2000р. | 2001р. | 2002р. | 2003р. | 2004р. | 2004р. до 2000р.,% | ||||||
| грн. | % | грн. | % | грн. | % | грн. | % | грн. | % | грн. | % | |
| Сировина і матеріали | 4918,96 | 73,16 | 6313,03 | 79,24 | 5204,76 | 72,15 | 5801,29 | 74,54 | 7874,59 | 86,77 | 160,09 | 118,61 |
| Допоміжні витрати | 69,61 | 1,04 | 75,57 | 0,95 | 88,94 | 1,23 | 73,52 | 0,94 | 45,35 | 0,50 | 65,15 | 48,27 |
| ТММ | 527,37 | 7,84 | 890,99 | 11,18 | 751,82 | 10,42 | 939,2 | 12,07 | 495,99 | 5,47 | 94,05 | 69,68 |
| Заробітна плата | 455,62 | 6,78 | 194,61 | 2,44 | 353,28 | 4,90 | 353,28 | 4,54 | 273,18 | 3,01 | 59,96 | 44,42 |
| Відрахування на заробітну плату 38,3% | 170,86 | 2,54 | 35,48 | 0,45 | 135,31 | 1,88 | 135,31 | 1,74 | 104,63 | 1,15 | 61,24 | 45,37 |
| Загально виробничі витрати | 53,14 | 0,79 | 168,1 | 2,11 | 273,08 | 3,79 | 173,08 | 2,22 | 110,44 | 1,22 | 207,83 | 153,98 |
| Амортизація | 43,12 | 0,64 | 27,34 | 0,34 | 73,13 | 1,01 | 73,13 | 0,94 | 21,01 | 0,23 | 48,72 | 36,10 |
| Виробнича собівартість | 6238,68 | 92,78 | 7705,12 | 96,72 | 6880,32 | 95,38 | 7548,81 | 97,00 | 8925, 19 | 98,35 | 143,06 | 105,99 |
| Адміністративні витрати | 364,58 | 5,42 | 240,97 | 3,02 | 264,82 | 3,67 | 164,82 | 2,12 | 120,05 | 1,32 | 32,93 | 24,40 |
| Витрати на збут | 120,57 | 1,79 | 20,53 | 0,26 | 68,64 | 0,95 | 86,64 | 1,11 | 30,11 | 0,33 | 24,97 | 18,50 |
| Повна собівартість | 6723,83 | 100 | 7966,62 | 100 | 7213,78 | 100 | 7782,27 | 100 | 9075,35 | 100 | 134,97 | 100,00 |
Аналіз структури собівартості масла селянського, наведений у таблиці 2.10, з 2000 по 2004 р. р., дав змогу оцінити кількісний та відсотковий склад повної його собівартості. Так ми бачимо, що основну частину в структурі собівартості займають витрати на сировину та матеріали (від 84,11% у 2002 р. до 94,90% у 2004 р), які збільшилися на 23,9% у 2004 р. порівняно з 2000 р., це пов’язано зі збільшенням закупівельної ціни на сировину та матеріали. Допоміжні витрати у період з 2000 по 2004 рр. . мали тенденцію до збільшення, але у 2004 р. значно скоротилися, що дало змогу визначити зменшення на 33,64% ніж у 2000 р. Витрати на паливно-мастильні матеріали займають належне місце в структурі витрат, найбільша їх частка спостерігалася у 2001 р.214,67 грн/т, у 2002 р. – 168,52 грн/т, у 2000 р. – 138,48 грн/т. Їх відношення у 2004 р. до 2000 р. склало 88,17 відсотки. Витрати на заробітну плату змінювалися по роках і у 2004 р. були більше на 19,87% ніж у 2000 р. Загально виробничі витрати у 2002 р. були найбільші
Таблиця 2.10
Калькуляція собівартості масла селянського
| Затрати, грн. /т. | 2000р. | 2001р. | 2002р. | 2003р. | 2004р. | 2004р. до 2000р.,% | ||||||
| грн. | % | грн. | % | грн. | % | грн. | % | грн. | % | грн. | % | |
| Сировина і матеріали | 10372,24 | 93,11 | 7432,3 | 91,97 | 6798,88 | 84,11 | 7168,52 | 87,78 | 12850,75 | 94,90 | 123,90 | 101,92 |
| Допоміжні витрати | 143,09 | 1,28 | 147,12 | 1,82 | 151,23 | 1,87 | 153,92 | 1,88 | 94,95 | 0,70 | 66,36 | 54,59 |
| ТММ | 95,47 | 0,86 | 214,67 | 2,66 | 168,52 | 2,08 | 138,48 | 1,70 | 84,18 | 0,62 | 88,17 | 72,53 |
| Заробітна плата | 188,2 | 1,69 | 60,71 | 0,75 | 291,74 | 3,61 | 291,74 | 3,57 | 225,59 | 1,67 | 119,87 | 98,60 |
| Відрахування на заробітну плату 38,3% | 70,57 | 0,63 | 22,77 | 0,28 | 111,74 | 1,38 | 111,74 | 1,37 | 86,4 | 0,64 | 122,43 | 100,71 |
| Загально виробничі витрати | 34,11 | 0,31 | 82,2 | 1,02 | 225,51 | 2,79 | 125,51 | 1,54 | 77,9 | 0,58 | 228,38 | 187,86 |
| Амортизація | 27,67 | 0,25 | 17,54 | 0,22 | 60,39 | 0,75 | 60,39 | 0,74 | 18,36 | 0,14 | 66,35 | 54,58 |
| Виробнича собівартість | 10931,35 | 98,13 | 7977,31 | 98,72 | 7807,96 | 96,59 | 8050,3 | 98,58 | 13438,13 | 99,24 | 122,93 | 101,12 |
| Адміністративні витрати | 130,55 | 1,17 | 90,46 | 1,12 | 218,69 | 2,71 | 78,69 | 0,96 | 66,84 | 0,49 | 51, 20 | 42,12 |
| Витрати на збут | 77,44 | 0,70 | 13,17 | 0,16 | 56,68 | 0,70 | 36,68 | 0,45 | 36,68 | 0,27 | 47,37 | 38,96 |
| Повна собівартість | 11139,34 | 100 | 8080,94 | 100 | 8083,33 | 100 | 8166,67 | 100 | 13541,65 | 100 | 121,57 | 100,00 |
Аналіз структури собівартості молока 3.5% жирності, наданої у таблиці 2.11. з 2000 по 2004 р. р., дав змогу оцінити кількісний та відсотковий склад повної його собівартості. Так ми бачимо, що основну частину в структурі собівартості займають витрати на сировину та матеріали (від 57,83% у 2003 р. до 83,58% у 2001 р), які збільшилися на 34,14% у 2004 р. порівняно з 2000 р., це пов’язано зі збільшенням закупівельної ціни на сировину та матеріали. Допоміжні витрати у період з 2000 по 2004 рр. незначно змінювалися так у 2004 р. відбулося незначне скорочення на 0,48% порівняно з 2000 р. Витрати на паливно-мастильні матеріали займають належне місце, на протязі періоду мають тенденцію до зменшення, найбільша їх частка спостерігалася у 2000 р. – 30,69 грн/т., так у 2004 р. вони зменшилися на 33,82% ніж у 2000 р. Витрати на заробітну плату мають тенденцію до збільшення на протязі періоду. Так у 2002 р. відбулося значне збільшення витрат з 25,54 грн/т у 2001 р. до 118,74 грн/т у 2002 р. Загально виробничі витрати збільшувалися на протязі періоду, так у 2004 р. порівняно з 2000 р. відбулося збільшення у п’ять разів. Суттєвим прямим показником збільшення виробничої собівартості є збільшення витрат на сировину та матеріали, що спостерігається в цей період, тому в 2004 р. порівняно з 2000 р. відбулося загальне збільшення виробничої собівартості на 44,95 відсотки. До складу повної собівартості також входять адміністративні витрати, у 2004 р. порівняно з 2000р. вони збільшилися у чотири рази, а витрати на збут у 2004 р. порівняно з 2000 р. зменшилися на 29,04 відсотки. Зміна повної собівартості склала додатково 50,06% ніж у
Таблиця 2.11
Калькуляція собівартості молока 3.5% жирності 2000 році.
| Затрати, грн. /т. | 2000р. | 2001р. | 2002р. | 2003р. | 2004р. | 2004р. до 2000р.,% | |||||
| грн. | % | грн. | % | грн. | % | грн. | % | грн. | % | грн. | |
| Сировина і матеріали | 588,92 | 73,31 | 737,81 | 83,58 | 585,88 | 58,59 | 569,92 | 57,83 | 789,96 | 65,53 | 134,14 |
| Допоміжні витрати | 2,09 | 0,26 | 1,96 | 0,22 | 3,13 | 0,31 | 2,08 | 0,21 | 2,08 | 0,17 | 99,52 |
| ТММ | 30,69 | 3,82 | 22,37 | 2,53 | 17,56 | 1,76 | 20,31 | 2,06 | 20,31 | 1,68 | 66,18 |
| Заробітна плата | 77,5 | 9,65 | 25,54 | 2,89 | 118,74 | 11,87 | 118,74 | 12,05 | 118,74 | 9,85 | 153,21 |
| Відрахування на заробітну плату 38,3% | 29,06 | 3,62 | 9,58 | 1,09 | 45,57 | 4,56 | 45,57 | 4,62 | 45,57 | 3,78 | 156,81 |
| Загально виробничі витрати | 14,34 | 1,78 | 34,58 | 3,92 | 91,96 | 9, 20 | 91,96 | 9,33 | 91,96 | 7,63 | 641,28 |
| Амортизація | 11,64 | 1,45 | 7,38 | 0,84 | 24,68 | 2,47 | 24,63 | 2,50 | 24,63 | 2,04 | 211,60 |
| Виробнича собівартість | 754,24 | 93,88 | 839,22 | 95,06 | 887,7 | 88,77 | 873,21 | 88,60 | 1093,25 | 90,68 | 144,95 |
| Адміністративні витрати | 16,55 | 2,06 | 38,05 | 4,31 | 89,18 | 8,92 | 89,18 | 9,05 | 89,18 | 7,40 | 538,85 |
| Витрати на збут | 32,58 | 4,06 | 5,54 | 0,63 | 23,12 | 2,31 | 23,12 | 2,35 | 23,12 | 1,92 | 70,96 |
| Повна собівартість | 803,37 | 100 | 882,81 | 100 | 1000 | 100 | 985,51 | 100 | 1205,55 | 100 | 150,06 |
Аналіз структури собівартості сметани 20%, наданий у таблиці 2.12 з 2000 по 2004 р. р., дав змогу оцінити кількісний та відсотковий склад повної її собівартості. Так ми бачимо, що структура витрат змінилася у сторону збільшення по усіх статтях. Основну частину в структурі собівартості займають витрати на сировину та матеріали (від 67,85% у 2002 р. до 80,74% у 2000 р), які збільшилися незначно на 1,83% у 2004 р. порівняно з 2000 р. Допоміжні витрати у період з 2000 по 2004 рр. . мали тенденцію до збільшення, але у 2004 р. незначно скоротилися, що дало змогу визначити збільшення аж на 47,33% ніж у 2000 р. Витрати на паливно-мастильні матеріали займають належне місце в структурі витрат, до 2004 р. спостерігається збільшення витрат по цій статті до 58,25 грн/т, що на 90,42% більше ніж у 2000 р. Витрати на заробітну плату зменшувалися на протязі періоду і в 2001р. вони склали рекордно низьку частку 49,43 грн/т, а до 2004 р. збільшилися до 152,74 грн/т. що на 22,62% менше ніж у 2000 р. Загально виробничі витрати мали тенденцію до збільшення, так у 2004 р. їх було більше у чотири рази ніж у 2000 р. Прямим показником збільшення виробничої собівартості є збільшення витрат на сировину та матеріали, що спостерігається в цей період, тому в 2004 р. порівняно з 2000 р. відбулося незначне збільшення виробничої собівартості на 7,77 відсотків. До складу повної собівартості також входять адміністративні витрати, у 2004 р. порівняно з 2000 р. вони збільшилися на 35,70%, а витрати на збут у 2004 р. порівняно з 2000 р. зменшилися на 53,49%. . Зміна повної собівартості склала додатково 7,57% ніж у 2000 році.
Наступним етапом аналізу ми зобразимо на рисунку 2.3. динаміку рівня повної собівартості одиниці продукції по кожному виду.
Так можна бачити, що найбільш висока собівартість є у масла селянського та сухого молока, але у останній рік (2004) відбулося значне підвищення рівня повної собівартості масла селянського майже вдвічі. Найменший рівень повної собівартості належить молоку 3,5% жирності, в середньому майже в п’ять разів менше ніж у сметани, яка займає проміжне становище.
Калькуляція собівартості сметани 20% жирності
| Затрати, грн. /т. | 2000р. | 2001р. | 2002р. | 2003р. | 2004р. | 2004р. до 2000р.,% | |||||
| грн. | % | грн. | % | грн. | % | грн. | % | грн. | % | грн. | |
| Сировина і матеріали | 4548,05 | 80,74 | 3207,16 | 78,17 | 3279,29 | 67,85 | 3341,25 | 70,06 | 4631,37 | 76,43 | 101,83 |
| Допоміжні витрати | 569,27 | 10,11 | 600,94 | 14,65 | 968,38 | 20,04 | 838,71 | 17,59 | 838,71 | 13,84 | 147,33 |
| ТММ | 30,59 | 0,54 | 60,95 | 1,49 | 48,58 | 1,01 | 58,25 | 1,22 | 58,25 | 0,96 | 190,42 |
| Заробітна плата | 197,4 | 3,50 | 49,43 | 1, 20 | 152,74 | 3,16 | 152,74 | 3, 20 | 152,74 | 2,52 | 77,38 |
| Відрахування на заробітну плату 38,3% | 74,02 | 1,31 | 18,54 | 0,45 | 58,49 | 1,21 | 58,49 | 1,23 | 58,49 | 0,97 | 79,02 |
| Загально виробничі витрати | 28,09 | 0,50 | 66,93 | 1,63 | 118,07 | 2,44 | 118,07 | 2,48 | 118,07 | 1,95 | 420,33 |
| Амортизація | 22,8 | 0,40 | 14,28 | 0,35 | 37,62 | 0,78 | 37,62 | 0,79 | 37,62 | 0,62 | 165,00 |
| Виробнича собівартість | 5470,22 | 97,11 | 4018,23 | 97,94 | 4663,16 | 96,48 | 4605,13 | 96,56 | 5895,25 | 97,29 | 107,77 |
| Адміністративні витрати | 99,11 | 1,76 | 73,65 | 1,80 | 134,49 | 2,78 | 134,49 | 2,82 | 134,49 | 2,22 | 135,70 |
| Витрати на збут | 63,81 | 1,13 | 10,73 | 0,26 | 35,68 | 0,74 | 29,68 | 0,62 | 29,68 | 0,49 | 46,51 |
| Повна собівартість | 5633,14 | 100 | 4102,61 | 100 | 4833,33 | 100 | 4769,35 | 100 | 6059,42 | 100 | 107,57 |
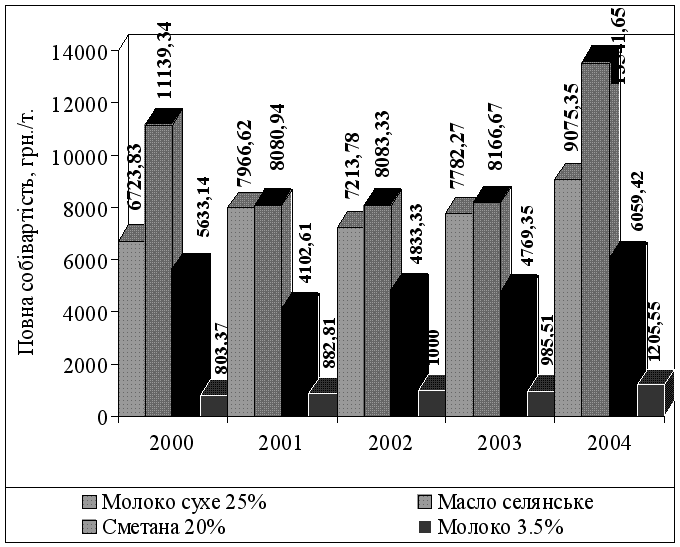
Рис.2.3. Динаміка рівня повної собівартості різних видів молочної продукції за п’ять років
РОЗДІЛ 3. Економічне обґрунтування стратегії розвитку підприємства по переробці молока і виробництву молочної продукції (на прикладі ват „молочанський молочноконсервний комбінат”)
3.1. Впровадження нової бізнесової стратегії розвитку у ВАТ „Молочанський молочноконсервний комбінат”.
Бізнес-план казеїн-проекту Резюме. Відкритому акціонерному товариству „ММКК”, після ретельного вивчення його сильних і слабких сторін, а також зовнішньої ситуації на ринку молочної продукції, можна запропонувати наступні можливості:
виробництво казеїну;
згущене молоко з цукром у велику тару;
сухе молоко з соєвими наповнювачами;
виробництво твердих сирів;
виробництво води столової фасованої по 1,2,5, 20 літрів;
розширення асортименту цільномолочної продукції (молоко пряжене 2.5%, сир „Здоров’я”, сиркова маса, сметана 10%);
основні заходи, спрямовані на підвищення якості продукції (фасування, упаковка, підвищення строку реалізації цільномолочної продукції, використання біологічних добавок);
придбання автомолцистерен для доставки молока та з метою розширення сировинної зони;
придбання обладнання для сушки казеїну;
будівництво очищувальних споруд для виробництва казеїну.
Підприємство одночасно не має можливості використати усі ці заходи, так як не вистачає обігових коштів. Нами пропонується впровадження нової конкурентної стратегії розвитку підприємства. Підприємством планується розробити та ввести в експлуатацію інвестиційний проект по виробництву сухого казеїну і, як наслідок цього, додатково будівництво очищувальних споруд для виробництва казеїну та придбання автомолцистерн для доставки молока та з метою розширення сировинної зони;
 Мета
проекту – створення
додаткового
джерела доходів
підприємства.
Проект „Впровадження
технології
виробництва
казеїну” передбачає
розробку і
впровадження
додатково, в
існуюче виробництво,
випуск високорентабельної
продукції –
сухого
казеїну, з подальшою
реалізацією
його на ринках
Росії, Польщі,
Німеччини,
Китаю. Планується
щорічна реалізація
не менше 260 тон.
При виробництві буде використовуватися сучасна технологія, обладнання, що дозволяє виробляти якісну високорентабельну продукцію.
З розрахунками встановлено, що сума надходження до державного бюджету від реалізації проекту складає 26 млн.116,43 тис. грн. Сума надходжень до Державного бюджету України від реалізації проекту в перший рік – 4 млн.179,65 тис грн.
Необхідні інвестиції у розмірі 1 млн.54,223 тис. грн., повернення вкладень з урахуванням дисконтування (10%) через 1,22 року (440 днів). При цьому поточні витрати на проект складають в першому році 13 млн.510,40 тис. грн., у другому – 16 млн.295,66 тис. грн., у третьому – 17 млн.929,18 тис. грн., у четвертому – 20 млн.325,54 тис. грн., а у п’ятому – 22 млн.367,64 тис. грн.
Проект вважається доцільним для України і сприятиме впровадженню власної сучасної технології світового рівня, що підвищить імідж України, як Держави з високим науково-технічним потенціалом. Проект забезпечить збільшення надходжень до державного бюджету за рахунок експорту продукції.
Ефективність інвестиційного проекту – створення конкурентно-спроможної продукції світового рівня та збільшення обсягів експорту, створення додаткових робочих місць, створення інтелектуальної власності.
Проект є комерційним, промисловим, малим, простим, монопроектом, незалежним, альтернативним за капіталом, короткостроковим.
Замовником проекту є генеральний директор ВАТ „ММКК”.
Команда проекту: спеціалісти підприємства (комерційний директор, бухгалтер, економіст по плануванню, технічний директор), завідувач лабораторією, допоміжні робітники.
Інвестор – генеральний директор ВАТ „ММКК”.
Керівник – економіст по плануванню.
Проектувальник – економіст по плануванню.
Постачальник обладнання – приватні фірми.
Споживачі основної продукції (казеїну) – продукція орієнтована на зовнішній ринок.
Споживачі побічної продукції (вершки) – підприємства м. Дніпро-петровськ, м. Запоріжжя, жителі м. Молочанська, Токмацького, Чернігівського районів.
Фінансування проекту – коштами підприємства (стаття „нерозподілений прибуток”).
Термін реалізації проекту – 5 років.
Місце здійснення проекту – м. Молочанськ.
Код діяльності – 15.51.0
Опис фінансів підприємства. Відомості про статутний фонд: відповідно до п.4.2. Статуту Товариства статутний фонд Товариства становить 1628000 (один мільйон шістсот двадцять вісім тисяч) гривень. Статутний фонд повністю сплачений.
Відомості про юридичних осіб, у яких емітент володіє більш 10% статутного фонду, у тому числі про дочірні підприємства, та представництва емітента: філія Відкритого акціонерного товариства „Молочанський молочно-консервний комбінат” – „Чернігівський молочний завод”.
Місцезнаходження: Запорізька обл., Чернігівський район, смт. Чернігівка, вул. Рєпіна, 1.
Опис ділової діяльності Товариства: Товариство здійснює свою діяльність на основі та у відповідності з чинним законодавством України, а також Статутом. Основні види діяльності Товариства:
Код за ЗКНГ Вид діяльності
18221 – Маслоробна, сировина і молочна промисловість (крім виробництва молочних консервів);
18222 – Виробництво молочних консервів;
71130 – Оптова торгівля недержавних організацій, крім споживчої кооперації;
51510 – Транспортно-експедиційні послуги без робіт і послуг, що виконуються на замовлення населення;
18145 – Виробництво безалкогольних напоїв.
Інформація щодо істотних проблем, які впливають на діяльність підприємства: неврегульованість законодавства, відсутність дотацій із сторони держави, недостатній розвиток кредитування підприємств АПК.
Інформація про факти виплати штрафів і компенсацій за порушення чинного законодавства: у звітному році фактів виплати штрафів на протязі двох років не має.
Опис бізнесу. Аналіз виробничої діяльності підприємства ВАТ „Молочанський молочноконсервний комбінат на протязі останніх років дав змогу визначити основні напрями розвитку переробного підприємства на сучасному етапі ринкових відносин. Дотепер головною стратегією підприємства була стратегія розширеного відтворення. Обираючи вид конкурентної стратегії, підприємство тяжіло у бік стратегій: лідерство за витратами та диференціації, намагаючись створювати менш витратомістку та оригінальну продукцію.
Продукція ВАТ „Молочанський молочноконсервний комбінат”: молоко сухе незбиране 25% жирності, вершки сухі, масло селянське, були удостоєні в Національному рейтингу „Краща торгова марка України” золотими медалями. Колектив комбінату нагороджували медаллю „10 років Незалежності України”, Диплом лауреата в номінації „Зоряний шлях 2001” за виробництво високоякісної продукції.
У червні 2002 року комбінат приймав участь в Другому міжнародному ярмарку