Ефективність стратегії розвитку переробного підприємства молокопродуктового підкомплексу АПК України
Продукція комбінату відвантажується не тільки в Україні, а й за її кордонами. Постійні споживачі молока сухого, молока сухого знежиреного в Запорізькій області: хладокомбінати, м'ясокомбінати, кондитерська фабрика. Відвантажується молоко сухе у Дніпропетровську область, Харківську, Крим, Київську, Черкаську, Сумську області.
Комбінат на протязі двох років до 60% продукції постачає Тростянецькій фабриці „Крафт Фудз Україна”. Це один із постійних споживачів, який приймає продукцію тільки високого ґатунку.
Комбінат має достатньо розвинену маркетингову структуру, що є запорукою успішного функціонування на ринку. Комерційний відділ постійно шукає нові можливості для підприємства, а особливо нових партнерів.
Головною метою діяльності Товариства є одержання прибутку від господарської діяльності по насиченню ринку товарами та послугами, задоволення економічних та соціальних інтересів його акціонерів.
Для вирішення цієї цілі Товариство здійснює:
переробку молочної сировини з метою виготовлення з неї молочних продуктів;
торгівельну діяльність у сфері оптової, роздрібної торгівлі та громадського харчування, щодо реалізації продовольчих і непродовольчих товарів, алкогольних напоїв, тютюнових виробів;
закупку, переробку і реалізацію товарів народного споживання продовольчої та непродовольчої груп;
закупочну, торгово-посередницьку, брокерську діяльність, оптову, комісійну, лоточну, консигнаційну та роздрібну торгівлю;
виробництво і реалізацію продукції науково-технічного, культурно-побутового призначення, будівельних матеріалів, товарів народного споживання;
загально будівельні, монтажні, ремонтні роботи;
виробництво, заготівлю, переробку і реалізацію сільськогосподарської продукції, та інших видів діяльності передбачених Статутом Товариства.
Опис продукції. Тенденція зростання попиту та ціни на казеїн спостерігається й надалі. Характерним для ринку казеїну є те, що в Україні існує невелика кількість підприємств, що виробляють цю продукцію. Основними підприємствами є молокозаводи у Шаргороді, Тульчині, Гайсині, Могилеві-Подільському, Іллінцях. Отже, впровадження лінії по виробництву сухого казеїну актуально у наш час. Підприємство планує виробляти казеїн. Спеціалісти вивчили рецепти, сучасні технології закордонних і вітчизняних виробників і узагальнили отримані знання.
Казеїн – це молочний білок. Технічний казеїн використовують для виготовлення клеїв, пластмаси, а харчовий – як добавки для ковбас, крабових паличок, виготовлення кормів „Кіті-кет” тощо. Сировиною для казеїну є перегін – молоко, з якого забрали жир і з якого відбирають потім казеїнові білки. Залишаються побічні продукти – вершки.
Вершки –дуже калорійний та цінний продукт у наш час. Попит на нього у більшій мірі формують підприємства переробної промисловості (кондитерські фабрики, міні –заводи по виробництву морозива).
Майбутня продукція буде мати наступні властивості, що вигідно будуть відрізняти її від продукції інших виробників і реалізаторів казеїну.
По-перше: Високий технологічний рівень. Закуповувана ВАТ „Молочанський молочноконсервний комбінат” технологічна лінія, є сучасним високопродуктивним устаткуванням, що припускає строгий контроль за якістю вихідної сировини і гарантує використання прогресивної технології виробництва тільки правильно збалансованих рецептур.
Важливим фактором успіху ВАТ „Молочанський молочноконсервний комбінат” є той факт, що фірма має робітників з багаторічним досвідом, а пропоновані ним рецептури орієнтовані саме на європейську якість та український смак. Це є чинником нецінової конкуренції з іншими виробниками аналогічної продукції.
Таким чином, якість продукції переробного підприємства буде відповідати світовим стандартам, причому смак буде адаптований саме до запитів місцевого ринку.
По-друге: Привабливість упакування, продукція упаковується в високоякісну пакувальну плівку, використовувану багатьма виробниками молочної продукції. Має досить оригінальний дизайн пакувальних матеріалів. Це досить вигідно відрізняє молочні продукти підприємства від іншої продукції молочного виробництва.
Саме ці фактори будуть заставою високої конкурентноздатності молочної продукції ВАТ „Молочанський молочноконсервний комбінат”.
Управління якістю. Кожний новий продукт, згідно з положенням закону „Про якість та безпеку харчових продуктів і продовольчої сировини”, вимагає придбання ліцензії на його випуск і подальшу реалізацію. Тому підприємство повинне сплатити 3000 грн., за купівлю такої ліцензії. Якість казеїну оцінюють як харчового продукту і добавки до технічних засобів (клеїв). Її визначають в лабораторії, державним органом сертифікації і нормування, який здійснює сертифікацію продукту (задовольняння ним вимог державних стандартів). Вона проводиться після запуску лінії і виготовлення пробної партії, коштує –1500 грн. Кожен рік робиться контрольна проба продукції та коштує –1000 грн.
Особливу увагу виробникам потрібно приділяти якості сировини, її бактеріально-епідеміологічному складу.
Під час реалізації проекту відбувається забруднення навколишнього середовища у межах норм, встановлених Міністерством екологічної безпеки України. Перелік та кількість забруднюючих речовин, що дозволені до викиду в атмосферу ВАТ „Молочанському молочноконсервному комбінату” представлені у додатку А.
Організаційний план. Організаційна структура управління проектом – сукупність взаємопов’язаних органів управління, які розташовані на різних ступенях системи. В нашому випадку на підприємстві використано матричну структуру управління.
На рисунку 3.1. представлено організаційну схему казеїн-проекту.

Де:
47–голова правління – генеральний директор;
48–головний бухгалтер;
49–керівник комерційного відділу;
4. –завідувач виробничою лабораторією;
5. –технічний директор(головний інженер);
5.1. –мастер рем. буд. ділянки;
5.2. –бригадир буд. ділянки;
6. –головний енергетик;
7. –економіст по плануванню;
8. –постійний штаб (4 робітники);
Тимчасовий штаб (керівник комерційного відділу, головний бухгалтер, завідувач виробничою лабораторією, головний інженер, мастер рем. буд. ділянки, бригадир буд. ділянки, головний енергетик, допоміжні робітники).
Структуризація проекту. WBS (робоча структура) – ієрархічна структура побудована з метою логічного розподілу усіх робіт з виконання проекту і подана в графічному вигляді.
Перелік робіт, що плануються для здійснення проекту:
1. Визначення альтернативних способів досягнення мети проекту;
2. Збір інформації про стан ринку молокопродуктів;
3. Оцінка екологічної припустимості проекту;
4. Будівництво очисних споруд;
5. Оцінка доцільності проекту з технічного, комерційного, економічного, фінансового та організаційного погляду;
6. Закупівля додаткових автомолцистерн;
7. Визначення масштабів проекту;
8. Оцінка комерційних можливостей розвитку виробництва казеїну;
9. Оцінка пропозиції на ринку обладнання для казеїнової промисловості;
10. Складання вимог до контакторів;
11. Укладання договору купівлі обладнання;
12. Підготовка експлуатаційної документації;
13. Укладання контрактів на постачання сировини та реалізації готової продукції;
14. Календарне планування виконання робіт;
15. Доставка та монтаж устаткування;
16. Набір і навчання персоналу;
17. Запуск лінії та сертифікація продукції;
18. Виготовлення продукції;
 19.
Звіт про завершення
проекту.
Рис.3.2 Проект створення лінії по виробництву казеїну (дворівнева WBS).
На малюнку 3.2. зображено дворівневу WBS по проекту.
Календарне планування – це процес складання і коригування розкладу в якому роботи, що виконувалися різними організаціями взаємо пов’язуються між собою в часі із можливостями їх забезпечення різними видами матеріально-технічних та трудових ресурсів.
Початкові роботи, пов’язані із будівництвом очисних споруд та придбанням додаткових автомолцистерн.
1. Будівництво очисних споруд –з 1 квітня по 1 червня 2005 року (2 міс);
2. Придбання додаткових автомолцистерн (5 шт) – травень 2005 року.
Етапи робіт, що плануються для здійснення проекту:
1. Оформлення необхідних документів – 4 дні (А);
2. Підбір основних працівників – 2 дні (В);
3. Підготовка приміщення – прибирання та адаптація до нового обладнання – 4 дні (С);
4. Огляд обладнання перед купівлею – 1 день (D);
5. Купівля обладнання – 1 день (E);
6. Транспортування та монтаж устаткування – 5 днів (F);
7. Запуск лінії та сертифікація продукції – 2 дні (G).
Початок проекту – 10 червня 2005 року.
Таблиця 3.1
Етапи проведення робіт
| Код роботи | Попередня робота | Тривалість роботи, днів | Ранній початок | Пізній початок | Ранній строк закінчення | Пізній строк закінчення | Резерв часу |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| А | - | 4 | 13.06.05 | 13.06.05 | 17.06.05 | 17.06.05 | 0 |
| В | А | 2 | 17.06.05 | 17.06.05 | 19.06.05 | 19.06.05 | 0 |
| С | В | 4 | 19.06.05 | 19.06.05 | 23.06.05 | 23.06.05 | 0 |
| D | В | 1 | 19.06.05 | 22.06.05 | 20.06.05 | 23.06.05 | 3 |
| E | С, D | 1 | 23.06.05 | 23.06.05 | 24.06.05 | 24.06.05 | 0 |
| F | Е | 5 | 24.06.05 | 24.06.05 | 29.06.05 | 29.06.05 | 0 |
| G | F | 2 | 29.06.05 | 29.06.05 | 30.06.05 | 30.06.05 | 0 |
На рисунку 3.3. змальовано графік передування робіт.
Рис.3.3. Графік передування робіт по проекту
На наступному рисунку 3.4. зображено графічно етапи проведення робіт, за допомогою діаграми Ганта.
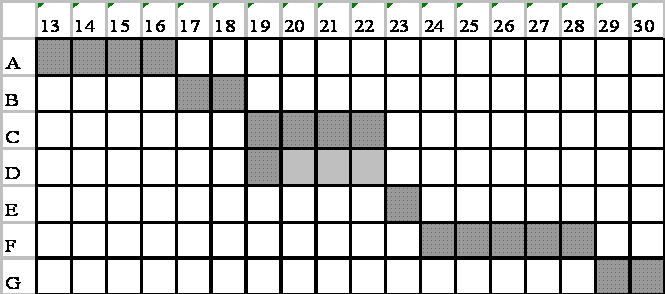
Рис.3.4. Діаграма Ганта Критичний шлях - A, B, C, E, F, G.
Критична тривалість – 18 днів.
Маркетинг-план. Голова комерційного відділу переробного підприємства активно вивчає ринок молочних продуктів. Створено спеціальну групу з фахівців відділу маркетингу з метою вивчення попиту, його формування на ринку, формування оперативної і достовірної інформації про просування продукції підприємства.
З метою просування товару на ринку буде проводитись рекламна компанія.
Головна інформація про продукцію заводу представлена на особистому Інтернет-сайті підприємства. Саме таким шляхом керівництво товариства шукає нових партнерів і нові ринки збуту продукції. Організації, які займаються закупівлею казеїну, шукають собі партнерів на спеціалізованих рекламних сайтах в мережі Інтернет та подають оголошення у спеціалізовані видання.
На основі статистичних даних розкриємо формування потреби та пропозиції казеїну на світовому ринку. Результати представимо у вигляді наступних діаграм рисунки 3.5, 3.6.
Ціноутворення. Ціна = прямі витрати (сировина) + допоміжні + витрати на реалізацію + планові накопичення.
Конкурентний аналіз. ВАТ „ММКК” займає друге місце серед основних регіональних виробників молочної продукції. Основними конкурентами товариства на регіональному ринку є ЗАТ „Веселівський завод СЗМ” та Мелітопольський молочний завод „Олком”, на загальнодержавному – ВАТ „Павлоградський молочний комбінат”, а на регіональному ринку по продажу казеїну тільки молочний завод „Олком”.
Сильною стороною молочного заводу „Олком” є те, що він монополіст по виробництву казеїну у Запорізькій області. Цей комбінат самий великий у даному економічному районі він тісно співробітничає з фермерами і колективними господарствами свого регіону, що значно знижує собівартість продукції.
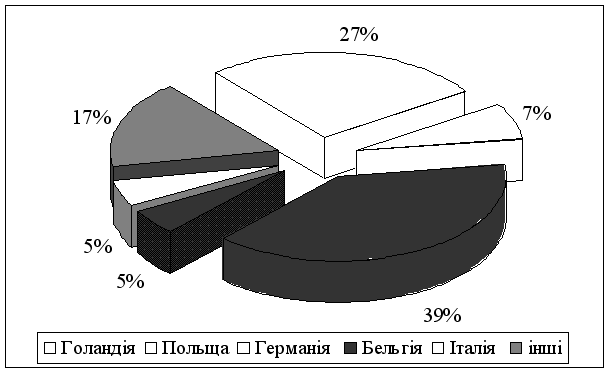
Рис.3.5. Основні країни-постачальники казеїну в кількісному виразі в 2004 році.
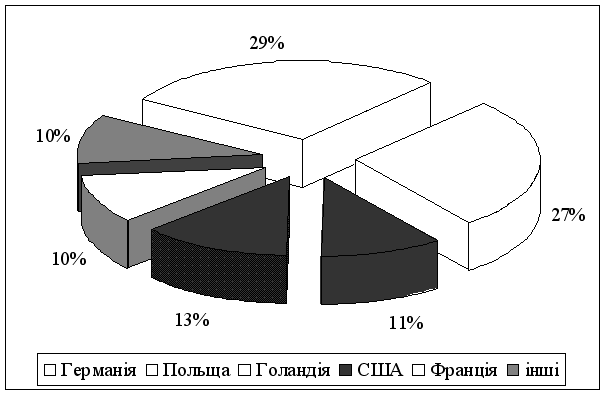
Рис.3.6 Основні країни, що отримують казеїн в кількісному вимірі в 2004 році.
На ряду з цим існує ряд слабких сторін, що наша фірма збирається використовувати в конкурентній боротьбі з молочним заводом „Олком”.
Для кращого розуміння подальшої стратегії розвитку підприємства потрібне детальне вивчення конкурентних можливостей переробного підприємства. Його можна проводити різними методами оцінки конкурентного стану фірми (підприємства), ми застосували SWOT-аналіз, який можна структурувати наступним чином.
Першим етапом SWOT-аналізу була оцінка сильних та слабких сторін діяльності підприємства, зроблена, виходячи з аналізу конкурентоспроможного становища останнього.
Станом на початок 2005 року ВАТ „Молочанський молочноконсервний комбінат” мало наступні сильні та слабкі сторони та невикористані можливості, та ймовірні загрози, перелік яких представлено у наступній таблиці 3.2.
Таблиця 3.2
Оцінка зовнішнього та внутрішнього середовища ВАТ „ММКК” методом SWOT - аналізу
| Сильні сторони | Слабкі сторони | Можливості | Загрози |
| Вигідне розташування підприємства; безпосередня близькість до залізниці, автомагістралі | Висока залежність від ринку сировини | Вихід на нових партнерів | Спад виробництва, пов’язаний зі скороченням поставок сировин |
| Досвід роботи на внутрішньому ринку | Висока ціна на сировину | Поновлення технічної бази | Зростання темпів інфляції |
| Налагоджені зв’язки з постачальниками сировини | Нестача обігових коштів | Впровадження у виробництво нових видів молочної продукції | Зростання соціально-політичної нестабільності |
| Стабільна група партнерів | Ринок молочної продукції знаходиться на стадії зрілості | Зростання попиту на молочну продукцію | Відсутність попиту на молочну продукцію |
| Кваліфікований кадровий склад | Залучення інвестора | Наявність конкурентів | |
| Достатня технічна база | Вихід на новий сегмент ринку | Повна зупинка діяльності внаслідок відсутності обігових коштів | |
| Розвинена маркетингова служба |
Наступним етапом SWOT-аналізу було визначення та оцінка ринкових можливостей та загроз за допомогою матриці сприятливих можливостей та загроз. У першу чергу всі фактори впливу, що не підлягають контролю фірми, було поділено на позитивні та негативні. Після цього було проведено комплексний аналіз сприятливих можливостей та загроз за допомогою поєднання ймовірності реалізації фактора протягом 2005 року з важливістю впливу цього фактора на організацію. Оцінка цих двох параметрів проводилася за 10-бальною шкалою, де 10 означало найвищу оцінку (таблиця 3.3). Таким чином, кожен із факторів отримав дві координати, які було відкладено по осях матриці сприятливих можливостей та загроз (рис.3.7).
Розташувавши вище перераховані фактори залежно від їх координат на матриці, ми одержали деяку сукупність точок на площині. Вибравши ті події, що потрапили у верхній лівий квадрат матриці, ми отримали перелік тих факторів, які повинні бути розглянуті як можливі цілі стратегії підприємства (сприятливі можливості) та найбільші зовнішні ризики (загрози).
До сприятливих можливостей відносяться:
вихід на нових партнерів;
поновлення технічної бази;
впровадження у виробництво нових видів молочної продукції;
вихід на новий сегмент ринку.
До найсуттєвіших загроз відносяться:
спад виробництва, пов’язаний зі скороченням поставок сировин;
зростання соціально-політичної нестабільності;
наявність конкурентів;
повна зупинка діяльності внаслідок відсутності обігових коштів.
Таблиця 3.3.
Аналіз сприятливих можливостей та загроз для ВАТ „ММКК”
| Фактор | Ймовірність здійснення | Важливість впливу | ||||
| Вис.7-10 | Серед.4-6 | Низ.1-3 | Вис.7-10 | Серед.4-6 | Низ.1-3 | |
| Сприятливі можливості | ||||||
| 1☺ Вихід на нових партнерів | + | + | ||||
| 2☺ Поновлення технічної бази | + | + | ||||
| 3☺ Впровадження у виробництво нових видів молочної продукції | + | + | ||||
| 4☺ Зростання попиту на молочну продукцію | + | + | ||||
| 5☺ Залучення інвестора | + | + | ||||
| 6☺Вихід на новий сегмент ринку | + | + | ||||
| Загрози | ||||||
| 1◙ Спад виробництва, пов’язаний зі скороченням поставок сировин | + | + | ||||
| 2◙ Зростання темпів інфляції | + | + | ||||
| 3◙ Зростання соціально-політичної нестабільності | + | + | ||||
| 4◙ Відсутність попиту на молочну продукцію | + | + | ||||
| 5◙ Наявність конкурентів | + | + | ||||
| 6◙ Повна зупинка діяльності внаслідок відсутності обігових коштів | + | + | ||||
Важливість впливу ☺ сприятливі можливості
◙ загрози
Рис.3.7 Матриця сприятливих можливостей та загроз.
Таким чином, як висновки необхідно відзначити, що у нашого підприємства є конкуренти, але ми знаємо як з ними боротися, у нас для цього є ресурси і засоби. Високі технології, передовий досвід, висока кваліфікація персоналу, відмінна команда менеджерів, багаторічні зв'язки з постачальниками, знання ринку – от головні плюси переробного підприємства, яке досліджуємо, і їх потрібно активно використовувати в боротьбі з конкурентами.
3.2. Аналіз та розрахунок ступеня ризику нової стратегії розвитку
Кожен новий інвестиційний проект вимагає особливої уваги, щодо його реалізації. В основі кожного проекту покладена значна ступінь ризику, або невизначеності, що можуть негативно вплинути на реалізацію цього проекту.
Невизначеність пов’язана з можливістю виникнення в ході реалізації проекту несприятливих умов, ситуацій та наслідків називається ризиком.
При проведенні аналізу ступеня ризикованості проекту застосовують безліч способів і методик. Ми розглянемо деякі з них.
Метод експертних оцінок. Передбачає створення експертної групи (комісії) по визначенню най загрозливіших ризиків для проекту. Експертна група може складатися як із спеціалістів підприємства (фірми), так і з залучених зі сторони людей.
Керівництвом підприємства була проведена така експертна оцінка. Експертна група складалася зі спеціалістів підприємства (генеральний директор, комерційний директор, економіст по плануванню) та із залучених спеціалістів районного відділу статистики. Визначення ризиків проекту проводилося методом „Дельфи”, коли експерти незалежно один від одного проводили оцінку існуючих і ймовірних ризиків, а потім розглядувалися її результати у сукупності.
Експерти постановили, що у проекті мають місце такі ризики:
1. Збільшення цін на сировину та матеріали, послуги і т.п.;
2. Недостатній попит на продукцію;
3. Вихід із строю обладнання внаслідок пожежі;
4. Зниження цін конкурентами;
5. Неплатоспроможність споживачів продукції;
6. Недостатній рівень заробітної плати;
Експертами була проведена оцінка вищевказаних ризиків, результати наведені у наступних таблицях 3.4, 3.5.
Таблиця 3.4
Імовірність та пріоритет ризиків
| Ризик | Імовірність | Пріоритет |
| Збільшення цін на сировину та матеріали, послуги і т.п. | 0,3 | 1 |
| Недостатній попит на продукцію | 0,2 | 1 |
| Вихід із строю обладнання внаслідок пожежі | 0,1 | 1 |
| Зниження цін конкурентами | 0,5 | 2 |
| Неплатоспроможність споживачів продукції | 0,3 | 2 |
| Недостатній рівень заробітної плати | 0,2 | 2 |
Відношення ваги першого пріоритету до другого f=3
Вага груп:
W2=2/K*(f+1) =0.25 (где К - № приоритета = 2) (ф.3.1)
W1=(W2*(K-1) *f+1-1) /K-1=0.75 (ф.3.2)
Вага простих ризиків в першій приоритетній групі дорівнює 0.75/3=0.25
У другій групі: 0.25/6=0.042.
Таблиця 3.5
Вага та бали оцінки ризиків
| Ризик | Імовірність | Вага | Бал |
| 1 | 2 | 3 | 4=2*3 |
| Збільшення цін на сировину та матеріали, послуги і т.п. | 0,3 | 0,25 |
0,075 |
| Недостатній попит на продукцію | 0,2 | 0,25 | 0,05 |
| Вихід із строю обладнання внаслідок пожежі | 0,1 | 0,25 | 0,025 |
| Зниження цін конкурентами | 0,5 | 0,042 | 0,021 |
| Неплатоспроможність споживачів | 0,3 | 0,042 | 0,0126 |
| Недостатній рівень заробітної плати | 0,2 | 0,042 | 0,0084 |
| Разом | - | - | 0, 192 |
Приймаємо показник „Разом” за 100 балів, значення ризиків у балах.
Таблиця 3.6
Значення ризиків в балах та їх ранжування
| Ризик | Значення в балах | Ранжування |
| Збільшення цін на сировину та матеріали, послуги і т.п. | 39,1 | 1 |
| Недостатній попит на продукцію | 26 | 2 |
| Вихід із строю обладнання внаслідок пожежі | 13 | 3 |
| Зниження цін конкурентами | 10,9 | 4 |
| Неплатоспроможність споживачів продукції | 6,6 | 5 |
| Недостатній рівень заробітної плати | 4,4 | 6 |
З результатів видно, що найбільшу небезпеку становлять слідуючи ризики:
1. Збільшення цін на сировину та матеріали, послуги і т.п.
2. Недостатній попит на продукцію 3. Вихід із строю обладнання внаслідок пожежі
Дієвим засобом боротьби проти першого ризику є здійснення запасів ресурсів (по можливості) – закупка сировини і матеріалів, палива та ін. З метою створення запасів.
Для боротьби з другим ризиком необхідно провести рекламу компанію у ЗМІ (у молокозаводу є сайт у мережі Інтернет і можливе покращення його реклами (оформлення) призведе до додаткової зацікавленості зі сторони потенційних постачальників і споживачів). Цим самим засобом можна зменшити імовірність його реалізації, по можливості встановити контакти з потенційними споживачами.
Для боротьби з третім ризиком необхідно перш за все ретельно обстежити устаткування на наявність пошкоджень. В зоні роботи обладнання повинні дотримуватися правила еко-санітарної і пожежної безпеки, що регулярно перевіряється службою охорони праці і виробництва підприємства.
Аналіз сценаріїв. Проведемо аналіз сценаріїв прибутку у першому році. Для цього відберемо поганий, базовий та добрий варіанти реалізації проекту.
Прибуток = 260 * 26+1040* 12.3. * х – 18744,3 * х
Таблиця 3.7
Аналіз сценаріїв прибутку
| Сценарій | Імовірність | Прибуток |
| Поганий | 0,25 | -8739,2 |
| Базовий | 0,5 | 1057,4 |
| Добрий | 0,25 | 10902,7 |
Знайдемо математичне очікування:
М = - 8739,2 * 0,25 + 1057,4 * 0,5 + 10902,7 * 0,25 = 1069,6
Знайдемо стандартне відхилення:
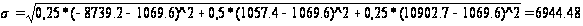
Знайдемо коефіцієнт варіації:
CV = 6944,48 / 1069,6 = 6,49
Знайдемо коефіцієнт ризику – відношення позитивних результатів реалізації проекту до негативних.
Кр = 92 / 58= 1,57
З розрахунків бачимо, що цей проект має деякий ризик.
3.3. Виробничий план та оцінка інвестиційного проекту за показниками дисконтованого періоду окупності та індексу прибутковості
Обладнання. Підприємством планується придбати обладнання для виробництва цього продукту, яке постачає завод-виробник. Лінія призначена для переробки молока за ДОСТом 13264-88, безпосередньо в КСП, фермерських господарствах і молокопереробних цехах.
Таблиця 3.8
Основне обладнання
| № п/п | Найменування | Ціна, грн. | Кіл-ть, шт. | Загальна сума, грн. |
| 1 | Агрегат для сушіння ВРС-75 | 24 000 | 1 | 24 000 |
| 2 | Апарат для сушіння ВРС-75 | 6 000 | 1 | 6 000 |
| 3 | Блок нагрів. УРС-50 | 7 500 | 1 | 7 500 |
| 4 | Корпус на рамі ВРС-75 | 24 000 | 1 | 24 000 |
| 5 | Бункер ВРС-75-057 | 6 000 | 1 | 6 000 |
| 6 | Обізвожувач | 16 200 | 1 | 16 200 |
| 7 | Устаткування для виробництва казеїну-сирцюУПК 100 | 45 000 | 1 | 45 000 |
| 8 | Вана ЯВ УПК 100 | 21 000 | 1 | 21 000 |
| 9 | ВанаЯВУПКЮО | 8 400 | 1 | 8 400 |
| 10 | Відокремлювач ЯВ УПК | 18 000 | 1 | 18 000 |
|
11 Відокремлювач УПК 500, 400 3 000 1 3 000 12 Рама ЯВ УПК 100 5 400 1 5 400 13 Рама ЯВ УПК 100,500 3 000 1 3 000 14 Зрівняльний бачок з поплавцем 1 050 1 1 050 |
Відокремлювач УПК 500, 400 | 3 000 | 1 | 3 000 |
| 12 | Рама ЯВ УПК 100 | 5 400 | 1 | 5 400 |
| 13 | Рама ЯВ УПК 100,500 | 3 000 | 1 | 3 000 |
| 14 | Зрівняльний бачок з поплавцем | 1 050 | 1 | 1 050 |
Разом: 188550 грн.
ПДВ: 37710 грн.
Всього: 226260 грн.
2. Поставка, монтаж, обробіток випробувальної партії казеїну – 20% від вартості 1п.:
226 260 грн. * 0,2 = 45 252 грн.
Таблиця 3.9
Допоміжне обладнання:
| № п/п | Найменування | Ціна, грн. | Кіл-ть, шт. | Загальна сума, грн. |
| 1 | Кран | 500,01 | 6 | 300,06 |
| 2 | Кран | 440,01 | 10 | 4 400,10 |
| 3 | Кран 3-х хід. | 1500,00 | 8 | 12 000,00 |
| 4 | Кран 3-х хід. | 585,00 | 3 | 1 755,00 |
| 5 | Муфта | 50,01 | 5 | 250,05 |
| 6 | Муфта з’єднув. | 165,00 | 20 | 3 300,00 |
| 7 | Насос | 1896,24 | 1 | 1 896,24 |
| 8 | Насос | 616,05 | 4 | 2 464, 20 |
| 9 | Відвід | 75,00 | 23 | 1 725,00 |
|
10 |
Труба | 33,00 | 95 | 3 135,00 |
| 11 | Труба | 30,00 | 200 | 6 000,00 |
|
12 |
Труба | 300,00 | 5 | 1 500,00 |
Разом: 41425,65 грн.
ПДВ: 8 285,13 грн.
Всього: 49710,78 грн.
Загальна сума по пп.1, 2, 3 складає 321 222,78 грн.
Устаткування виготовлене з харчової нержавіючої сталі, змонтовано на єдиній рамі-основі, обв’язано системою технологічних трубопроводів і арматури, комунікації води й електроживлення, що забезпечує 100% монтажну готовність.
Обладнання планується розташувати у готовому капітальному приміщенні загальною площею 200 м3. Фірма-постачальник устаткування гарантує поставку та виконання пусконалагоджувальних робіт, постачальники сировини (молока) гарантують своєчасне постачання та задовільну якість сировини. Основними постачальниками молока будуть як і раніше сільськогосподарські підприємства Токмацького, Чернігівського, Михайлівського та Бердянського районів. В середньому за місяць споживання сировини (для проекту) складає близько 1083 тони молока. При цьому вихід вершків складає 87 тон/місяць, перегону – 995 тон/місяць, з якого виготують сухого казеїну 21,7 тон/місяць.
Робота над впровадженням проекту передбачає задіяти основних спеціалістів підприємства, а для його обслуговування – чотирьох робітників на постійній основі.
Для продажу основної продукції не передбачено особливих умов, так як будуть укладенні контракти на закупівлю продукту з території підприємства. Для продажу побічної продукції (сироватки та вершків) передбачено реалізацію на переробні підприємства, з якими укладено контракти, а частково – у трьох фірмових магазинах ВАТ „ММКК”, які розташовані на території Токмацького та Чернігівського районів.
У наступній таблиці 3.10 ми розглянемо затрати по проекту впровадження лінії по виробництву сухого казеїну на ВАТ „Молочанський молочноконсервний комбінат”.
Капітальні грошові витрати:
Вартість ліцензії для виробництва казеїну на п’ять років – 3 тис. грн.
Вартість устаткування –321,223 тис. грн.
Вартість будівництва очисних споруд – 450 тис. грн. . В процесі створення продукту (казеїну) існують також і відходи виробництва (сироватка), що вимагають утилізації.
Вартість додаткових п’яти автомолцистерн – 280 тис. грн.
Сировина та матеріали: за перший рік проекту планується в середньому закуповувати сировину (молоко) по 1000 грн. /т., за другий рік проекту – 1100 грн. /т., за третій –1100 грн. /т., за четвертий – 1100 грн. /т. та за п’ятий –1100 грн. /т.
Транспортні послуги: закупівля сировини вимагає її транспортування з місць забору молока до молокозаводу. З появою нової лінії по виробництву казеїну з’являється і нагальна потреба у додатковій сировині. Залучені автомолцистерни транспортують її, при цьому витрати складають за перший рік проекту –351 тис. грн.
Таблиця 3.10
Поточні витрати проекту, тис. грн.
| Показники | 1-й рік проекту | 2-й рік проекту | 3-й рік проекту | 4-й рік проекту | 5-й рік проекту |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Прямі матеріальні витрати, в т. ч.: | 13393,9 | 16185,05 | 17817 | 20212,35 | 22253,5 |
| - сировина і матеріали | 13000 | 15730 | 17303 | 19635 | 21615 |
| - транспортні послуги | 351 | 405 | 459 | 513 | 567 |
| - паливо та енергія на технологічні цілі | 42,9 | 50,05 | 55 | 64,35 | 71,5 |
| 2. Прямі трудові витрати, в т. ч.: | 28,24 | 24,44 | 24,44 | 24,44 | 24,44 |
| - оплата експертної групи | 2,4 | ||||
| - заробітна плата | 19,21 | 18,17 | 18,17 | 18,17 | 18,17 |
| - збір до пенсійного фонду | 6,15 | 5,81 | 5,81 | 5,81 | 5,81 |
| - внески до фонду страху-вання на випадок тимча-сової втрати працездатності | 0, 192 | 0,182 | 0,182 | 0,182 | 0,182 |
| - внески до фонду страху-вання на випадок безробіття | 0,096 | 0,091 | 0,091 | 0,091 | 0,091 |
| - внески до фонду страху-вання від нещасних випадків | 0, 192 | 0,182 | 0,182 | 0,182 | 0,182 |
| Разом прямі витрати (1+2) | 13422,14 | 16209,49 | 17841,44 | 20236,79 | 22277,94 |
| 3. Операційні витрати, в т. ч.: | 24,01 | 21,93 | 23,50 | 24,51 | 25,46 |
| - витрати на обслугову-вання виробничого процесу | 14,52 | 12,32 | 12,86 | 13,44 | 13,79 |
| - витрати на сертифікацію і збут | 3,48 | 4,26 | 4,69 | 4,69 | 4,80 |
| - поточний ремонт основних фондів, в т. ч.: | - | - | 0,2 | 0,25 | 0,3 |
| - витрати пов’язані з приро-доохоронними заходами | 0,5 | 0,5 | 0,6 | 0,6 | 0,7 |
| - адміністративні витрати, в т. ч.: | 5,51 | 4,85 | 5,15 | 5,53 | 5,87 |
| а. оплата послуг зв’язку | 1,2 | 1 | 1,21 | 1,28 | 1,3 |
| б. інформаційно-адміністративні витрати | 4,31 | 3,85 | 3,94 | 4,25 | 4,57 |
| 4. Амортизація | 64,24 | 64,24 | 64,24 | 64,24 | 64,24 |
| Разом валові витрати (1+2+3) | 13446,15 | 16231,42 | 17864,93 | 20261,29 | 22303,39 |
| Разом непрямі витрати (3+4) | 88,26 | 86,18 | 87,74 | 88,75 | 89,70 |
| Разом поточні витрати (1+2+3+4) | 13510,40 | 16295,66 | 17929,18 | 20325,54 | 22367,64 |
Оплата експертної групи: було залучено шість спеціалістів, внесок кожного з яких оцінено в 400 грн.400 * 6= 2400 грн.
Заробітна плата: Під час створення проекту були зайняті спеціалісти основного виробництва (завідувач виробничою лабораторією, головний бухгалтер, керівник комерційного відділу, технічний директор(головний інженер), які отримували додаткову заробітну платню у розмірі 260 грн. на чоловіка. Разом це склало 260*4 = 1040 грн.
Керівник проекту – економіст по плануванню на постійній основі кожен місяць в процесі управління проектом буде отримувати 380 грн. за місяць, а постійні робітники, що обслуговують виробництво по 283,5 грн. за місяць кожен. Загалом витрати на основну та додаткову заробітну платню за перший місяць реалізації проекту складуть: (283,5*4+1040+380 = 2554 грн), за перший рік проекту –19,21 тис. грн.
Поточний ремонт основних фондів:
Згідно зі стандартами якості на устаткування, гарантіями постачальника, в перший та другий роки проекту не повинен проводитися ремонт. Витрати на ремонт передбачені у послідуючі роки проекту.
Витрати на сертифікацію та збут продукції:
Сертифікація продукції (казеїну і вершків) проводиться після налагодження устаткування і запуску лінії, представниками державної служби сертифікації та нормування. Оплата цієї послуга становить 1,5 тис. грн. Кожен рік робиться контрольна проба продукції та коштує –1 тис. грн.
Так як основну частину виготовленої продукції передбачається здавати на території молокозаводу, витрати на збут складаються з витрат на транспортування продукції (вершків) до магазинів підприємства. За перший витрати на транспортування і збут склали 12,02 тис. грн. .
Витрати пов’язані з природоохоронними заходами: передбачається відвіз. залишків сироватки до збудованих відстійників молокозаводу, сироватка містить у собі залишки лактози та білки, що створюють через це неприємний запах. Керівництво підприємства уклало договір з пусконалагоджувальною фірмою зі Львова, яка вирощує спеціальну рослину хлорелу для очищення стоків цукрозаводів. Проведені Запорізькою обласною лабораторією екобезпеки аналізи показують, що ця рослина знищує і відходи молочної промисловості. Кожне півріччя потрібно проводити „посів” цієї культури,