Управление ассортиментом и товарооборотом предприятия
Таблица 2.1. Оценка насыщенности рынка сбыта продуктами питания,
| Продукты питания | Оценка покупателей | Прочие товары |
| - | Высокая | 84,0 |
| 2,0 | Слабая | 7,0 |
| 25,0 | Удовлетворительная | 8,0 |
| 51,0 | Достаточная | - |
| 2,0 | Затрудняюсь ответить | 1,0 |
Исходя из представленных данных большинство опрошенных покупателей -торговых предприятий оценивают насыщенность рынка как достаточную (51 %), и только 2,0 % как слабую.
Потребителями продуктов питания являются не только крупные торговые центры и предприятия, осуществляющие оптовую и розничную торговлю, а также торговые предприятия средней мощности, осуществляющие розничную торговлю через павильоны, ларьки и киоски. У индивидуальных предпринимателей – физических лиц, торгующих на местных рынках, также используется различный ассортимент продуктов питания.
В настоящее время в г. Тюмени действует большая сеть предприятий по реализации продуктов питания. На сегодняшний день ИП «Водопад» реализует достаточно большой ассортимент данной продукции (табл 2.2);
Таблица 2.2. Ассортиментный перечень продуктов питания, реализуемого ИП «Водопад»
| Наименование товарной группы | Кол-во, тыс кг. | Цена за 1 кг |
| Макаронные изделия | 50 | 16 |
| Мясные и рыбные продукты | 12 | 180 |
| Крупа и сахар | 10 | 21 |
| Плодоовощная продукция | 15 | 55 |
| Хлебо-булочные изделия | 7 | 15 |
Кроме ИП «Водопад» основными реализаторами продуктов питания в районе его функционирования являются – ОАО «Дентис», ТОО «Стиль», ЗАО «Торгинвест». В течение 2004 года на рынке продуктов питания наблюдается заметное оживление спроса на данный вид товаров, что обусловлено расширением ассортимента продуктов питания.
Расчеты по потенциальным объемам сбыта представлены в табл. 2.3
Таблица 2.3. Оценка рынка сбыта продуктов питания
| Показатель | Парфеново | Ватутино | СМП | п. Тарманы |
| Уровень спроса, тыс.кг./год | 65 | 52 | 35 | 23 |
| Степень удовлетворения спроса, кг./год | 56 | 34 | 33 | 18 |
| Потенциал роста рынка, % | 15 | 20 | 12 | 15 |
Наиболее крупным потребителем продуктов питания является район Парфеново и Ватутино, несколько меньший спрос на эту продукцию предъявляет СМП и Тарманы .
В табл. 2.4 представлена структура потребительских предпочтений в разрезе различных видов продуктов питания.
Таблица 2.4. Структура потребительских предпочтений в разрезе различных видов продуктов питания, %
| Наименование товарной группы | Уровень предпочтения, % | Потребление, % |
| Макаронные изделия | 22 | 28 |
| Мясные и рыбные продукты | 14 | 17 |
| Винно-водочные изделия | 28 | 35 |
| Плодоовощная продукция | 16 | 10 |
| Хлебо-булочные изделия | 8 | 5 |
| Крупа и сахар | 12 | 5 |
Таблица 2.5. Основные потребители продукции ИП «Водопад»
| Название предприятия | Доля в общем объеме продаж, % |
| Молодые семьи | 44,0 |
| Гости города | 11,0 |
| Пенсионеры | 29,0 |
| Учреждения и организации | 16,0 |
| Итого | 100,0 |
На рис. 2.1. представлены потребительские предпочтения по видам продуктов питания:
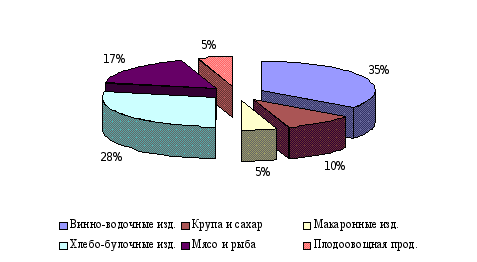
Рис. 2.1. Потребительские предпочтения по видам продуктов питания
Большинство потребителей продуктов питания предпочитают товары, отличающиеся высоким качеством, свежестью, оригинальным дизайном, требованиями, соответствующими требованиям мировых стандартов.
Но наиболее важным критерием все же является качество товара (рис. 2.2).
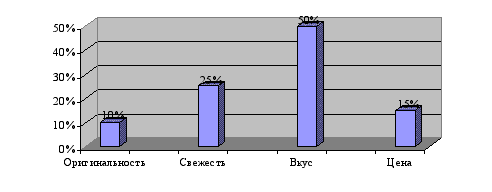
Рис. 2.2. Критерии выбора при покупке продуктов питания
Цены на продукцию фирмы были сформированы как с учетом затрат, так и с учетом цен конкурентов (табл. 2.6).
Таблица 2.6. Сравнительная таблица цен руб
| Продукты питания | ИП «Водопад» | ИП «Дентис» | ЗАО «Торгинвест» |
| Макаронные изделия | 27 | 29 | 29 |
| Мясные и рыбные продукты | 192 | 198 | 198 |
| Винно-водочные изделия | 195 | 197 | 210 |
| Плодоовощная продукция | 68 | 68 | 77 |
| Хлебо-булочные изделия | 10 | 11 | 11-50 |
| Крупа и сахар | 21 | 22 | - |
Из исследования цен конкурентов можно сделать вывод, что их цены на продукты питания несколько выше. Цены ИП «Водопад» ниже рыночных на 10,3 %, отсюда следует, что продукты питания конкурентоспособны при планируемой наценке. Потенциальными потребителями продукции ИП «Водопад» планируются на 2006 год торговые организации города Тюмени (66,2%), индивидуальные предприниматели (8%), а также население города.
Далее необходимо спрогнозировать объемы продаж товаров на плановый период. Прогноз объемов продаж по 2003-2006представлен в табл. 2.7.
Таблица 2.7. Прогноз объемов продаж продуктов питания, тыс.кг.
| Продукты питания | 2004 г | 2005 г | 2006 г |
| Макаронные изделия | - | 20,0 | 25,0 |
| Мясные и рыбные продукты | 10,0 | 15,0 | 18,0 |
| Винно-водочные изделия | 29,0 | 26,0 | 26,9 |
| Плодоовощная продукция | 14,0 | 15,0 | 15,0 |
| Хлебо-булочные изделия | 5,0 | 7,8 | 10,0 |
| Кондитерские изделия | 2,0 | 2,5 | 3,0 |
| Итого | 50,0 | 76,3 | 87,0 |
В прогнозном периоде доля продаж макаронных и винно-водочных изделий и будет занимать значительную часть в общем объеме– 26% в 2004 г. и 26,9 в 2006 году соответственно.
Приобретение продуктов питания будет осуществляться при оптовых закупках - потребителями непосредственно по заключенным договорам напрямую у ИП «Водопад», потребителями из других регионов – с применением услуг посреднических фирм, также могут приобрести частные предприниматели в специализированном торговом центре и непосредственно через службу маркетинга ИП «Водопад».
Но основным местом приобретения все-таки является непосредственно ИП «Водопад»: оптовые торговые фирмы могут приобрести товары по заключенным договорам в оговоренном в договоре объеме и в установленные сроки; частные предприниматели могут приобрести необходимую партию непосредственно со склада предприятия через службу маркетинга; население - через сеть торговых точек.
Как уже указывалось ранее, предприятие планирует развивать и увеличивать объемы продаж преимущественно введением новых направлений расширения ассортимента и рынков сбыта. Основным плановым документом ИП «Водопад» является производственно-экономический план, который составляется на год с поквартальной разбивкой и с последующей детализацией по месяцам. План товарооборота на предприятии составляется в натуральном и стоимостном выражении.
В табл. 2.8. представлена производственная программа предприятия.
Таблица 2.8. План реализации товаров предприятия, кг
| Показатели | Реализация в день | В месяц | В год |
| Макаронные изделия | 117 | 3,5 | 42,0 |
| Мясные и рыбные продукты | 127 | 3,8 | 45,6 |
| Винно-водочные изделия | 130 | 3,9 | 46,8 |
| Плодоовощная продукция | 14 | 0,4 | 4,8 |
| Хлебо-булочные изделия | 115 | 3,4 | 41,4 |
| Кондитерские изделия | 5 | 0,15 | 1,8 |
| Всего | 242 | 15,15 | 181,8 |
Исходя из данных расчетов составим смету затрат на планируемый период (таблица 2.9).
Планирование издержек обращения предполагает: в качестве исходных данных используют показатели планового объема товарооборота, научно обоснованные нормы затрат труда и материально-технических средств, показатели плана по труду и заработной плате, плана повышения эффективности деятельности торговой организации, плана материально-технического снабжения, а также результаты анализа затрат за предыдущий год [14, с.56].
Таблица 2.9. Смета затрат на выполнение производственной программы ИП «Водопад», тыс.руб.
| Статьи затрат | Затраты всего, тыс. руб. | На ед. продукции руб. | % в себестоимости |
| 1. Закупка товаров | 1902,3 | 38,2 | 30,2 |
| 2. Транспортные расходы | 935,6 | 20,9 | 8,1 |
| 3.Электроэнергия | 427,1 | 25,5 | 3,1 |
| 4.Услуги вспомогательного производства | 498,6 | 6,5 | 7,6 |
| 5.З/плата | 500,1 | 51,8 | 6,3 |
| 6.ЕСН, 26% | 130,0 | 21,4 | 2.6 |
| 7. Общехозяйственные расходы | 66,8 | 9,1 | 8,4 |
| 8. Услуги сторонних организаций | 46,0 | 0,8 | 0,1 |
| 9. Полная себестоимость | 4034,1 | 82,0 | 100,0 |
Таким образом, для обеспечения реализации программы развития торгового предприятия на 2006 год плановые затраты составят 4034,1 тыс.руб. На основе выявленной тенденции развития рынка продуктов питания, можно предположить (согласно табл.2.7), что в будущем году рынок будет развиваться аналогичным образом, т.е. будет наблюдаться рост спроса и соответственно рост объемов реализации продуктов питания.
2.2 Выбор приоритетных целей развития товарооборота на предприятии
Планирование объема и структуры реализации товаров представляет наиболее ответственный этап в системе экономического управления товарооборотом. Это объясняется высокой ролью этих показателей а системе планов экономического и финансового развития предприятия.
Коммерческая работа ИП «Водопад» по розничной продаже товаров складывается из следующих этапов:
- изучение и прогнозирование покупательского спроса на реализуемые товары;
- формирование оптимального ассортимента товаров;
- рекламно-информационная деятельность предприятия;
- выбор наиболее эффективных методов розничной продажи товаров;
- организация оказания торговых услуг покупателям.
Приоритетной целью для ООО «Водопад» является достижение показателей товарооборота, в максимальной степени учитывающих возможности потребительского рынка.
ИП «Водопад» реализует товары непосредственно торговым предприятиям и организациям и населению, т. е. юридическим и физическим лицам, применяя свои, специфические способы и методы оптовой и розничной продажи.
Совершенствование торгового обслуживания населения торговым предприятием ИП «Водопад» предполагает наличие специально устроенных и оборудованных торговых помещений, приспособленных для наилучшего обслуживание покупателей; подбора и формирования торгового ассортимента и возможности его оперативного изменения в соответствии с изменившимся спросом населения; постоянного изучения и учета потребительских запросов покупателей; умения предложить и продать товар каждому конкретному человеку.
Одним из главных направлений совершенствования обоснования объема продаж на ИП «Водопад» является:
1. Расширение торговых площадей, предусмотренное планом развития предприятия. Преимущества магазинов с большой торговой площадью очевидны: высокая скорость товарооборота, более низкие издержки обращения.
На ИП «Водопад» торговля производится по методу продаж через прилавок. С расширением торговых площадей магазин может перейти на метод самообслуживания, что позволит изменить состав и численность занятых работников на предприятии: сокращается численность традиционных продавцов, с одной стороны, и возрастает спрос на квалифицированных продавцов-консультантов — с другой. Внедрение электронных устройств в торговлю также позволит значительно сократить численность неквалифицированных работников магазина.
2. Важным коммерческим условием успешной продажи товаров в ИП «Водопад» является изучение и прогнозирование покупательского спроса населения. Эта работа направлена главным образом на изучение объема спроса по сегментам рынка. Изучение и прогнозирование спроса на предприятии направлены на определение ассортиментной структуры спроса. Спрос на предприятии изучают специалисты — маркетологи-экономисты предприятия.
Ассортиментную и внутригрупповую структуру спроса торгового предприятия отражают данные о продаже и запасах товаров, а также сведения о неудовлетворенном спросе.
3. Важным направлением совершенствования коммерческой работы по сбыту является формирование оптимального ассортимента товаров в ИП «Водопад». Установление оптимального ассортимента находится в прямой зависимости от типа и специализации торгового предприятия. В настоящий момент ИП «Водопад» планирует включить в ассортимент расширенный перечень продуктов питания для детей.
4. В рыночных условиях ни одно торговое предприятие не может успешно осуществлять сбыт (реализацию) товаров без использования рекламы в том или ином ее виде. Известный лозунг "Реклама — двигатель торговли" верно отражает глубинную сущность рекламы — стимулировать сбыт товаров, двигать торговлю. В условиях рынка реклама не только двигатель торговли, но и двигатель бизнеса, коммерции.
В настоящее время на ИП «Водопад» используются самые простейшие виды рекламы: оформление оконных и внутримагазинных витрин,. Но для стимулирования сбыта товаров должны использоваться различные виды рекламы — от самых простых, до более сложных — печатной, радиотелевизионной и других современных ее видов. Поэтому в перспективе в связи с расширением производственного потенциала ИП «Водопад» планирует выделить значительные финансовые ресурсы на организацию и проведение рекламной кампании.
5. Выбор эффективных методов розничной продажи товаров — важнейший этап коммерческой работы розничного торгового предприятия. Эффективно организованная продажа товаров способствует росту товарооборота магазина, лучшему удовлетворению спроса населения и обеспечивает рентабельную работу предприятия [9.c. 78].
Характер и структура операций по продаже товаров зависят прежде всего от ассортимента реализуемых товаров и методов их продажи.
В оптовой и розничной торговле применяют следующие методы продажи товаров:
- самообслуживание;
- через прилавок обслуживания;
- по образцам;
с открытой выкладкой и свободным доступом покупателей к товарам;
-отпуск товаров со склада;
- по предварительным заказам.
6. Продажа товаров на основе самообслуживания— один из самых удобных для покупателей методов продажи товаров. Переход ИП «Водопад» на самообслуживание при продаже мелких видов продуктов питания позволит ускорить операции по продаже товаров, увеличить пропускную способность магазина, расширить объем реализации товаров. Для осуществления успешной продажи товаров торговый персонал ИП «Водопад» также должен обеспечивать строгое соблюдение установленных правил торговли.
7. Рациональное размещение оборудования, создание дополнительных рабочих мест, выбор оптимального режима работы предприятия способны также привести к росту товарооборота, увеличению фондоотдачи и сокращению издержек обращения предприятия.
8. И, наконец, нормирование труда, разработка оптимального штатного расписания, выбор системы материального стимулирования, способной заинтересовать работников в конечных результатах труда и обеспечить опережающие темпы роста производительности труда над средней заработной платой, позволят снизить относительный уровень расходов на оплату труда.
Конкретные предложения по обеспечению режима экономии на ИП «Водопад» четко сформулированы в плане мероприятий, направленных на экономию издержек обращения в планируемом периоде, и учтены при разработке плана издержек обращения и увеличения объема продаж. Таким образом, разработка мероприятий по осуществлению плана реализации товаров охватывает мероприятия организационного, экономического и финансового характера.
В составе организационных мероприятий можно выделить мероприятия по изменению товарного профиля магазинов; перераспределению площади торгового зала между отдельными группами товаров; расширению использования прогрессивных форм продажи; расширению номенклатуры дополнительных торговых услуг; активизации рекламной деятельности и т.п. В составе экономических предусматриваются мероприятия по нормализации товарных запасов, повышению эффективности проводимой ценовой политики и т.п.
В составе финансовых предусматриваются мероприятия по формированию финансовых ресурсов, обеспечивающих необходимый прирост оборотных и внеоборотных активов; совершенствованию структуры этих активов; повышению оборачиваемости оборотных средств.
Разработанные на предприятии планы реализации товаров доводятся в форме заданий до отделов и работников предприятия.
2.3 Определение планового объема и структуры реализации товаров
В процессе разработки планов торгового предприятия ИП «Водопад» используются специфические методы, которые соответствуют задачам, целям и особенностям планирования данного хозяйствующего субъекта.
Методы планирования представляют собой конкретные способы и приемы экономических расчетов, применяемые при разработке отдельных разделов и показателей плана, их координации и увязке.
При выборе конкретных методов планирования на ИП «Водопад» учитываются следующие факторы:
-длительность планового периода;
-особенности расчетов планового показателя;
-обеспеченность исходной информацией и возможность ее использования;
-наличие соответствующей технической базы обработки информации и проведения расчетов;
-уровень квалификации работников.
При планировании деятельности на предприятии применяют следующие основные методы: нормативный, расчетно-аналитический, балансовый, экономико-математический.
Сущность нормативного метода состоит в том, что для расчета того или иного планового показателя применяются нормы и технико-экономические нормативы, характеризующие рациональную величину этого показателя для конкретных условий работы предприятия. Отраслевые нормативы действуют только в системе торговли и общественного питания: нормы амортизации основных фондов, нормы расхода сырья и продуктов, нормы оснащенности предприятий инвентарем и оборудованием, нормы естественной убыли, коэффициенты трудоемкости блюд, нормативный срок окупаемости капиталовложений и др. К специальным нормативам относятся нормы выработки, расхода материалов, боя посуды, запасов товаров, нормы носки санспецодежды, размер торговых надбавок и наценок [11,c.278]. Рассмотренные нормативы применяются на ИП «Водопад» при планировании таких показателей хозяйственной деятельности, как валовой доход, многие статьи издержек производства и обращения, налоговые платежи, техническая оснащенность предприятий, товарные запасы и др. Технико-экономические нормативы как инструмент планирования требуют постоянного совершенствования и корректировки в соответствии с условиями рыночной среды и задачами торгового предприятия.
Расчетно-аналитический метод планирования используется в том случае, когда отсутствуют технико-экономические нормативы, а взаимосвязь между отдельными показателями или экономическими явлениями может быть установлена лишь косвенным путем на основе анализа и сопоставления отчетных данных. Сущность этого метода заключается в том, что расчеты плановых показателей производятся на основе анализа достигнутого уровня, их развития, принимаемого за исходную базу, и индексов их изменения в плановом периоде.
Использование этого метода требует большого опыта и развитой интуиции у работников экономических служб, а также знания условий работы торговых предприятий, понимания сущности экономических процессов и перспектив их развития на уровне хозяйствующих субъектов.
Значение расчетно-аналитического метода планирования деятельности торгового предприятия достаточно велико, поскольку на его основе определяются такие важнейшие показатели производственно-торговой деятельности, как объем товарооборота, сумма доходов и прибыли, расходы по труду и заработной плате и др.
Балансовый метод предусматривает использование в планировании балансов, назначение которых состоит в увязке имеющихся в наличии у предприятия материальных и финансовых ресурсов с фактической потребностью в них. Балансовые расчеты должны быть произведены таким образом, чтобы использование или распределение ресурсов не превышало их реального объема.
Балансовые расчеты используются при планировании поступления товаров на предприятие исходя из прогнозируемого товарооборота и величины начальных и конечных товарных запасов, при определении потребности предприятий в оборудовании, предметах материально-технического оснащения, топлива для производственных нужд на предприятиях общественного питания.
Особо важное значение имеют балансовые расчеты финансовых показателей, например, платежного баланса, где платежные средства соотносятся с платежными обязательствами, или финансового плана торгового предприятия (баланс доходов и расходов), который обеспечивает соответствие между источниками формирования доходов хозяйствующего субъекта и направлениями их использования [6,c.88].
Отличительной особенностью большинства экономических процессов на уровне торгового предприятия является их неопределенность, а также одновременное воздействие многих, часто взаимозависимых, факторов. В этом случае плановые расчеты целесообразно производить с помощью экономико-математических методов, из которых наиболее широкое применение в торговле нашли стохастические (корреляционные) модели.
Сущность корреляционных экономико-математических моделей состоит в нахождении количественного выражения взаимосвязей между показателями и факторами, их определяющими, и последующем экстраполировании этих зависимостей на определенный плановый период.
Однако при использовании любого из методов следует иметь в виду, что составление плана товарооборота начинается в тот момент, когда еще нет данных о фактическом товарообороте за весь отчётный (предплановый) период. Поэтому при планировании сначала определяется ожидаемый товарооборот, под которым следует понимать наиболее вероятную реально выполнимую величину. Как правило, ожидаемый товарооборот должен быть не ниже предусмотренного планом на оставшуюся часть года (2.1):
Тож = Тф.ом + Тож.1Vкв., (2.1)
где Тож — ожидаемый объём товарооборота. за 1V кв. oтчeтного года,
Тфом — фактический объем товарооборота за месяцев отчетного
года, руб.;
Тож 1V кв - ожидаемый объем товарооборота за IV квартал отчет
ного года, руб.
При этом (2.2):
Тож.1V кв > Тпл. 1V кв, (2.2)
где Тпл. 1V кв — плановый объем товарооборота IV квартала отчет
ного года, руб.
Важным условием при планировании товарооборота является обеспечение сопоставимости его объема с точки зрения изменений в материально-технической базе торгового предприятия (открытие или закрытие филиалов, палаток, ларьков, других структурных подразделений) (2.3):
Тсопос = Тож + Кув – Кум, (2.3)
где Тсопос – сопоставимый объем товарооборота за отчетный год, руб.
Кув — корректив на увеличение объема товарооборота, который
равен объему товарооборота (исходя из среднемесячного
оборота) структурных подразделений за период времени,
который они в отчетном году не работали, но в планируемом
году будут работать, руб.;
Кум — корректив на уменьшение объема товарооборота, который
равен объему товарооборота структурных подразделений за
период времени, который они в отчетном году отработали,
а в планируемом году работать не будут, руб.
Опытно-статистический метод позволяет определить плановый объем товарооборота торгового предприятия на будущий год исходя из сопоставимого объема товарооборота за отчетный год и среднегодового темпа изменения товарооборота за 3—5 лет, предшествующих планируемому году (2.4):
Т п.г. = (Тсопос * Т%)/100, (2.4)
где Т п.г. — объем товарооборота на планируемый год, руб.;
Тсопос — объем сопоставимого товарооборота отчетного года,
руб.;
Т% - среднегодовой темп изменения объема товарооборота, %.
Одним из методов расчета общего объема розничного товарооборота торгового предприятия является экономико-статистический метод, основанный на сглаживании данных о приросте товарооборота за ряд лет, предшествующих планируемому году. Сглаживание общего объема товарооборота производится с помощью скользящей средней для трех близлежащих лет торговой деятельности предприятия.
Полученный выравненный ряд скользящих средних дает возможность определить среднегодовое изменение прироста объема товарооборота: (2.5)
D = (Кn – К1)/(n - 1), (2.5)
где D — среднегодовое изменение прироста объема товарооборота, %;
К n — последний показатель в ряду выравненных средних, %;
К1 — первый показатель в ряду выравненных средних, %;
n — количество показателей выравненного ряда средних.
Значение прироста товарооборота на планируемый год (К6) определяется продолжением выравненного ряда средних на 2 шага вперед, т.е. начиная от предшествующего года (t + 3), через отчетный год (t + 4) на планируемый год (t + 5).
Таким образом, в планируемом году по сравнению с отчетным годом товарооборот торгового предприятия должен увеличиться в действующих ценах на 2,9%.
В табл. 2.11 представлен план реализации товаров предприятия ИП «Водопад» за отчетный период.
Таблица 2.11. План розничного товарооборота предприятия ИП «Водопад», тыс.руб.
| Квартал | Отчетный год | Ожид. выполнение | План на 2006 год | |||
| сумма | уд. вес, % | сумма | уд. вес, % | сумма | уд. вес, % | |
| 1 кв | 1970,2 | 28,7 | 2100,9 | 29,8 | 2128,5 | 28,7 |
| 2 кв | 1699,8 | 24,8 | 1700,5 | 24,2 | 1854,5 | 25,1 |
| 3 кв | 1844,8 | 26,9 | 1800,0 | 25,5 | 1917,7 | 25,9 |
| 4 кв | 1345,2 | 19,6 | 1450,1 | 20,5 | 1508,3 | 20,3 |
| Итого | 6860,0 | 100,0 | 7051,5 | 100 | 7388,0 | 100 |
Исходя из представленных данных, можно сделать вывод, что с учетом предусмотренного роста реализации товаров на 2,9% общий план товарооборота в планируемом периоде составит общую сумму 7388,0 тыс.руб. Далее необходимо составить план реализации товаров по товарным группам.
В табл. 2.12 приведен плановый товарооборот предприятия по отдельным группам.
Таблица 2.12
План товарооборота по товарным группам, тыс.руб.
| Группы товаров | План отчетного года | Факт отчетного года | План на 2006 год | |||
| сумма | уд. вес, % | сумма | уд. вес, % | сумма | уд. вес, % | |
| Кондитерские изделия | 660 | 9,5 | 660,0 | 9,7 | 657 | 9,0 |
| Винно-водочная продукция | 1450 | 24,4 | 1590,0 | 23,2 | 1664 | 24,6 |
| Хлебо-булочные и макаронные изделия | 650 | 8,9 | 900,0 | 13,1 | 926 | 14,5 |
| Плодоовощная продукция | 350 | 5,4 | 550,0 | 8,0 | 696 | 9,5 |
| Молочная продукция | 896 | 13,4 | 796,0 | 11,6 | 939 | 12,6 |
| Консервные изделия | 1090 | 16,3 | 990,0 | 14,4 | 1055 | 15,5 |
| Мясо - рыбопродукты | 1304 | 19,5 | 1374,0 | 20,0 | 1589 | 17,4 |
| Итого | 6690,0 | 100 | 6860,0 | 100,0 | 7388,0 | 100 |
Наибольший удельный вес в плановом товарообороте занимают место винно-водочные изделия– 29,6% от всего товарооборота на начало планируемого периода, а также кондитерские изделия (24%) и мясо- рыбопродукты (17,4%).
Таким образом, в результате проведенных расчетов, была определена такая структура реализации продукции, при которой достигается максимальная загрузка торговых площадей в каждом квартале и оптимальное распределение трудовых ресурсов между разными видами товарных групп продукции.
2.4 Нормирование и планирование товарных запасов
Процесс реализации товаров требует постоянного наличия на предприятии торговли товарных запасов. Формирование определенных размеров товарных запасов позволяет компании обеспечивать устойчивость ассортимента товаров, осуществлять определенную целевую политику, повышать уровень удовлетворения спроса покупателей. Все это требует поддержания оптимального уровня и достаточной широты ассортиментных позиций товарных запасов на каждом торговом предприятии.
Основной формой оптимизации товарных запасов на предприятии является процесс разработки их нормативов. Простейший прием для нахождения запасов в сумме или днях - метод экстраполяции, который переносит темпы, сложившиеся в прошлом, на будущее. Однако использование данного метода рекомендуется лишь при прогнозировании ближайших одного - двух периодов, поскольку именно за этот временной промежуток тенденции накопления запасов проявятся достаточно четко. В связи с этим прогнозирование суммы товарных запасов на более длительные периоды производится исходя из тенденции их роста.
Для обеспечения ритмичной работы, широкого выбора товаров и наиболее полного удовлетворения спроса покупателей в розничной торговой сети и на складах должны быть определенные товарные запасы. По назначению запасы товаров подразделяют на текущие, сезонные и целевые. Основными являются текущие товарные запасы, предназначенные для обеспечения повседневной бесперебойной торговли. Запасы товаров текущего хранения постоянно и равномерно пополняются. Розничное торговое предприятие должно иметь их в размере на установленное по плану количество дней торговли. Текущие товарные запасы должны быть средними, т.е. незавышенными и незаниженными. Завышенные запасы товаров ведут к замедлению товарооборачиваемости, росту товарных потерь и других издержек обращения, связанных с хранением и реализацией товаров, а главное — к ухудшению качества и даже порче товаров. Заниженные товарные запасы могут привести к перебоям в торговле, снижению объема розничного товарооборота.
Сезонные запасы товаров создаются в определенные периоды года, и их образование связано с сезонностью производства либо с сезонностью спроса и реализации товаров. К целевым товарным запасам относится досрочный завоз товаров в труднодоступные районы, а также образование запасов товаров для осуществления определенных целей (например, для организации встречной торговли при сборе макулатуры и заготовке сельскохозяйственной продукции).
Текущие товарные запасы обычно планируют отдельно от сезонных и целевых. Норматив текущих запасов товаров каждое торговое предприятие планирует поквартально в сумме и в днях оборота. При этом норматив текущих товарных запасов в днях на квартал одновременно является и нормативом товарооборачиваемости.
В деятельности торговых предприятий текущие товарные запасы рассматривают, с одной стороны, как источник товарного обеспечения выполнения плана и динамики развития розничного товарооборота, а с другой — как составную часть финансового плана и основу расчета потребности в источниках собственных и заемных средств. В этой связи нормативы текущих товарных запасов, а равно и фактическое их наличие должны оцениваться при анализе товарного покрытия товарооборота по розничным ценам (в общественном питании — по продажной стоимости), а при планировании финансов и изучении финансовой устойчивости предприятия — по себестоимости (по покупной стоимости).
Нормативы текущих товарных запасов в розничных ценах должны планироваться в разрезе товарных групп, товаров и по торговому предприятию в целом, а по себестоимости — только в целом по предприятию. В норматив текущих товарных запасов в розничной и оптовой торговле включают товары, находящиеся в розничной торговой сети, на складах, в пути, а также товары отгруженные, расчетные документы на которые не сданы в банк для оплаты в пределах установленных сроков. Таким же образом должны определяться и изучаться фактические запасы товаров текущего хранения, что сделать довольно сложно. В форме № 3-торг «Отчет по розничной торговле» текущие товарные запасы учитываются вместе с остатками товаров сезонного хранения и досрочного завоза. Не отражают в указанной форме отчетности товары в пути, а также товары отгруженные, расчетные документы на которые не сданы в банк на инкассо в пределах установленных сроков. Все это следует учитывать при расчете фактических текущих товарных запасов. Розничную стоимость товаров в пути (без стоимости тары) можно определить по данным товарных документов и текущего бухгалтерского учета.
Так как нормативы товарных запасов устанавливаются поквартально, то и их изучение проводится, прежде всего, по каждому кварталу в отдельности. Анализ текущих товарных запасов начинают с сопоставления фактических их размеров с установленными нормативами. Изучение товарных запасов проводят не только в сумме, но и в днях оборота. Для определения товарных запасов в днях необходимо их сумму разделить на объем розничного товарооборота за изучаемый период и умножить на количество дней этого периода. При анализе принято считать в месяце 30 дней, квартале — 90, в году — 360 дней. При изучении фактических товарных запасов по данным за квартал их обычно определяют в днях исходя из товарооборота данного квартала. При их анализе по данным за месяц фактические товарные запасы в днях на конец месяца определяют к товарообороту истекшего месяца.
В процессе анализа устанавливают, как товарные запасы обеспечивают развитие товарооборота и бесперебойное снабжение населения необходимыми товарами; изучают причины выявленных отклонений фактических запасов товаров от установленных нормативов.
Оценку состояния товарных запасов следует давать прежде всего в днях, т.е. увязывать их размер со степенью выполнения плана и динамикой развития розничного товарооборота. Норматив товарных запасов (в днях) на первый квартал по торговому предприятию установлен в размере 40,2 дня. Таким образом, товарные запасы в первом квартале завышены: на 1.01 — на 0,2 дня (40,4 - 40,2); на 1.02 - на 0,7 дня (40,9 - 40,2); на 1.03 - на 1,3 дня (41,5 - 40,2) и на 1.04 - на 1,6 дня (41,8 - 40,2).
Фактические товарные запасы в первом квартале отчетного года по ИП «Водопад» составили: на 1.01 — 560 тыс. р.; на 1.02 — 518 тыс. р.; на 1.03 — 527 тыс. р. и на 1.04 — 521 тыс. р. Фактический розничный товарооборот за первый квартал равен 1970,2 тыс. р. (см. табл.1.1).
Такими причинами могут быть: невыполнение или перевыполнение плана товарооборота; невыполнение или перевыполнение плана поступления товаров; завоз товаров, не пользующихся спросом, или в размерах, превышающих спрос; неравномерное поступление товаров; неправильное распределение товарных ресурсов между отдельными торговыми предприятиями и их подразделениями; отсутствие достаточной информации у потребителей об имеющихся в торговой сети товарах, способах их потребления; недостатки в организации торговли и другой маркетинговой деятельности. Товарные запасы в сумме обычно снижаются, если поступление товаров отстает от темпов увеличения товарооборота, и повышаются при опережающих темпах роста поступления товаров.
Товарные запасы текущего назначения в изучаемом периоде в небольших размерах отклонялись от установленных нормативов. Однако на конец анализируемого периода они оказались заниженными (в сумме и в днях оборота), что отрицательно скажется на развитии торговли в будущем году.
Товарные запасы на конец квартала одновременно являются и остатками товаров на начало следующего квартала. В связи с этим их следует также сопоставлять с нормативом в дням на следующий квартал. Предварительно необходимо фактические товарные запасы на конец квартала определить в днях исходя из плана товарооборота на следующий квартал. Фактические запасы товаров по фирме «Водопад» на конец первого квартала (на 1 апреля) составили 598 тыс. р.
На второй квартал план товарооборота установлен в размере 1700 тыс. р. Фактические товарные запасы в днях на конец первого квартала, исчисленные к плановому товарообороту второго квартала, составили 41,1 дня [598 : (1700 : 90)]. Норматив товарных запасов на второй квартал установлен в размере 40,0 дня. Следовательно, торговое предприятие на начало второго квартала имеет завышенные товарные запасы на 1,1 дня (41,1 —40,0), что создаст определенные возможности в развитии розничного товарооборота.
Анализ товарных запасов на ИП «Водопад» проводят также в динамике. Рекомендуется фактические запасы товаров на первые числа месяца в каждом квартале (в сумме и в днях оборота) сравнивать с данными на начало квартала (табл. 2.14). В результате устанавливают, не было ли резких колебаний в фактических товарных запасах в течение каждого квартала и года.
Анализ товарных запасов в динамике за год на ИП «Водопад» проводится как в действующих, так и в сопоставимых ценах. Обычно пересчитывают в сопоставимые цены запасы товаров на конец отчетного года, разделив их на индекс розничных цен. Затем, сравнив суммы товарных запасов в действующих и сопоставимых ценах, определяют влияние инфляционных факторов на их размер. Для выявления и мобилизации резервов их сокращения, оптимизации необходимо в таблицах выделять залежалые и неходовые товары.
Анализ товарных запасов на