Управление ассортиментом и товарооборотом предприятия
В ИП «Водопад» товарные запасы за отчетный год в сумме значительно возросли, что связано с влиянием на их размер прежде всего инфляционных факторов. Однако в днях оборота они снизились. Это явилось результатом оптимизации товародвижения, совершенствования маркетинговой и другой коммерческой деятельности.
На торговом предприятии на конец года, как и на начало, имелись залежалые и неходовые товары (на конец года они составили 106 тыс. р., или 20,2 % от всех запасов). Избавление от залежалых и неходовых товаров позволит снизить товарные запасы торгового предприятия на 4,1 дня
Динамика товарных запасов по товарным группам и товарам по торговому предприятию характеризуется данными.
Анализ товарных запасов проводят также по отдельным товарным группам и товарам. Так как при анализе товарных запасов в ассортиментном разрезе используют данные квартальных и годовых «Отчетов по розничной торговле», их обычно изучают не на первое число каждого месяца, а на начало и конец каждого квартала или года.
По всем группам товаров фактические товарные запасы в сумме за отчетный год значительно возросли, что связано в основном с повышением розничных цен на товары. Товарные запасы в днях по кондитерским и винно-водочным изделиям, прочим товарам на конец года по сравнению с началом снизились, что может негативно повлиять на развитие товарооборота в будущем году.
Планирование потребности торгового предприятия в товарных ресурсах проводится в несколько этапов.
Плановый объем закупки товаров определяется на основе планового объема поступления товаров на предприятие. При этом следует учесть, что объем поступления товаров рассчитывается в ценах реализации, в то время как объем закупки товаров - в ценах их приобретения (разница между этими показателями составляет сумму торговых надбавок или валовой доход от реализации товаров). При планировании потребности предприятия в товарных ресурсах производится нормирование и планирование товарных запасов. При этом расчет норматива товарных запасов производится, как правило, на конец планового периода, поскольку входные запасы, т.е запасы на начало планового периода, равны величине товарных запасов на конец предпланового периода.
Планирование товарных запасов производится как в днях оборота, так и в денежном выражении. При этом между данными показателями существует прямая взаимосвязь (2.6, 2.7):
N тз.дн. = ТЗпл /Орто.пл, (2.6)
ТЗпл = Орто.пл х N тз.дн., (2.7)
где N тз.дн. - норма товарных запасов в днях оборота;
ТЗпл - плановая сумма товарных запасов, руб.
Орто.пл - однодневный товарооборот, руб.
Расчет нормы товарных запасов в днях представляет собой процесс нормирования товарных запасов, в то время как расчет плановой суммы товарных запасов получил название планирования товарных запасов. Эти процессы неразделимы и, как правило, один сопровождает другой.
В зависимости от используемых методов процесс планирования может быть начат либо с нормирования товарных запасов в днях, либо с обоснования плановой суммы товарных запасов.
Процесс разработки нормативов товарных запасов является основной формой их оптимизации на предприятии. Нормативы товарных запасов разрабатываются в днях оборота только по запасам текущего хранения (остальные виды товарных запасов не нормируются).
В практике нормирования товарных запасов используют 3 группы методов: эвристические (опытно - статистический, метод экспертных оценок), которые основываются на субъективном понимании ситуации и перспектив развития специалистами; технико-экономические расчеты, суть которых в расчленении товарного запаса в зависимости от целевого назначения каждой части на разные элементы; экономико-математические методы, в основе которых лежат приемы математической статистики. Наиболее широко используются методы последней группы.
При планировании товарных запасов могут быть использованы следующие методы:
-экономико-статистический;
-удельных приращений;
-экономико-математический с использованием теории управления запасами;
-технико-экономических расчетов.
Наиболее простыми, информационно обеспеченными, а потому и более применимыми являются первые три метода. Они базируются на имеющейся на торговом предприятии информации о фактических товарных запасах и объеме розничного товарооборота.
Метод технико-экономических расчетов наиболее сложен из-за трудностей в сборе необходимой информации, для чего следует проводить специальное обследование предприятия.
Поэтому данный метод имеет скорее теоретический характер. Он представляет интерес прежде всего потому, что дает представление об отдельных элементах норматива товарного запаса.
При использовании экономико-статистического метода расчет норматива товарного запаса в днях чаще всего производится с помощью скользящей средней.
На исследуемом предприятии расчет норматива товарного запаса в днях производится с помощью скользящей средней (табл. 2.12).
Таблица 2.12. Расчет норматива товарного запаса на конец планового периода методом скользящей средней
| Год | Розничный товарооборот, тыс. руб. | Товарный запас | Условное обозначение товарного запаса в днях | |
| тыс. руб. | дни оборота | |||
|
2002 2003 Прошлый Отчетный Планируемый |
6 200 6 500 6700 6860 7388 |
395,6 320,4 375,2 524,6 328,3 |
20,5 17,0 16,6 15,7 16,0 |
К 1.ср.=(20,5 + 17,0) : 2= 18,8 дн., К 2.ср.=(17,0 + 16,6) : 2= 16,8 дн. К 3.ср.=(16,6 + 15,7) : 2= 16,2 дн. К 4.ср.=(18,8 + 16,8) : 2= 17,8 дн. К 5.ср.=(16,8 + 16,2) : 2= 16,5 дн. К 6.ср.=(17,8 + 16,5) : 2= 17,2 дн. |
Воспользуемся данными табл. 2.16 и произведем расчеты:
Разновидностью экономико-статистического метода расчета норматива товарного запаса является метод удельных приращений. Расчет плановой суммы товарного запаса производится по формуле (2.8, 2.9):
Т3пл = {ТЗ0 • [(DРТОпл • УП) + 100]} / 100, (2.8)
где ТЗ0 — сумма товарного запаса отчетного года, руб.;
DРТОпл — темп прироста розничного товарооборота в планиру
емом году по сравнению с отчетным, %;
УП — удельные приращения товарных запасов за предыдущие 3—5
лет.
УП = D ТЗ/ D РТО, (2.9)
где D ТЗ — среднегодовой темп прироста товарных запасов, %;
DРТО—среднегодовой темп прироста розничного товарооборота %.
Расчет плановой суммы товарного запаса представлен в табл. 2.13.
Таблица 2.13
Расчет плановой суммы товарного запаса
| Обозначения | Расчет |
| D РТО пл | ( 7388/ 6860 • 100) - 100 = 7%; |
| D ТЗ | 0,62%; |
| D РТО | 9,91%; |
| УП | 0,62 / 9.91 = 0,063 |
| Т3пл | {328 • [(10 • 0,063) + 100]} / 100 = 330,0 тыс. руб.; |
| N тз.пл. | (330,0 * 3б0)/7388 = 16,1дн. |
В основе метода удельных приращении лежит соотношение в темпах прироста товарных запасов и розничного товарооборота. Это соотношение можно назвать коэффициентом эластичности, показывающим, как изменится товарный запас при условии изменения розничного товарооборота на 1%.
Таблица 2.14
Расчет норматива товарного запаса на конец планового периода
на основе модифицированной модели Уилсона
| Год | Розничный товарооборот, тыс. руб. | Товарный запас, тыс. руб. | Коэффициент, L |
| 2004 | 6700 | 375,2 | 17,8 |
| 2005 | 6860 | 524,6 | 13,1 |
| Плановый год | 7388 | 328,3 | 22,5 |
На основе данных табл. 2.14 коэффициент L на планируемый год составит 22,5.
Методы удельных приращений и модифицированной модели Уилсона дали одинаковый результат, поскольку в основу их положен один и тот же принцип обоснования плановой величины товарных запасов исходя из сложившегося соотношения в изменениях товарного запаса и розничного товарооборота.
Расчет норматива товарного запаса методом технико-экономических расчетов осуществляется по составным элементам в зависимости от их назначения в процессе реализации.
Представительный ассортиментный набор — это демонстрационный запас, находящийся в торговом зале, который должен содержать все многообразие ассортимента товаров данной товарной группы. Запас в размере однодневного оборота также хранится в торговом зале, ежедневно пополняется за счет запаса текущего пополнения и предназначается для непосредственного отпуска товаров покупателям.
Основной частью норматива товарного запаса является торговый запас, который состоит из двух частей:
-рабочего запаса, который должен постоянно находиться в торговом зале;
-запаса текущего пополнения, предназначенного для обеспечения бесперебойной продажи товаров на период до очередного поступления товаров.
Гарантийный запас предназначен для обеспечения бесперебойной продажи товаров в случае возникновения непредвиденных обстоятельств (резкое возрастание спроса, невозможность осуществить своевременную закупку и поставку товаров и т.п.).
Запас текущего пополнения зависит от частоты завоза товаров и комплектности поступления, которая характеризует среднее количество ассортиментных разновидностей, обновляемое каждой партией поставки. Чем выше частота завоза (т.е. меньше интервал между поставками) и комплектность поставки, тем меньше величина запаса текущего пополнения.
Расчет норматива товарного запаса производится в следующей последовательности (табл. 2.15).
Таблица 2.15
Последовательность расчета норматива товарного запаса
| Показатели | Значения |
| ПАН (представительный ассортиментный набор, руб) | 375 руб.; |
| Р3дн (рабочий запас, дни) | 1.1 дн.; |
| ЗТПдн (запас текущего пополнения, дни) | 15 дн.; |
| Г3дн (гарантийный запас, дни) | 3,8дн.; |
| Nтз.дн (норма товарного запаса, дни) | 20,3 дн.; |
| ТЗпл (плановый товарный запас, руб) | 61 тыс. руб. |
Запас текущего пополнения зависит от частоты завоза товаров и комплектности поступления, которая характеризует среднее количество ассортиментных разновидностей, обновляемое каждой партией поставки. Чем выше частота завоза (т.е. меньше интервал между поставками) и комплектность поставки, тем меньше величина запаса текущего пополнения.
В процессе хозяйственной деятельности у предприятия возникает потребность в определении плановой величины товарных запасов не только на IV квартал, но также и на I—III кварталы планируемого года. Их можно определить либо с помощью индексов сезонности, если значения товарооборота, а следовательно, и запасов имеют существенные сезонные колебания, либо путем исчисления среднего размера изменения товарных запасов в течение планируемого года. Второй способ более простой. В этом случае сначала определяется общая сумма изменения плановой величины товарного запаса за год.
Закупки товаров предприятиями розничной торговли осуществляются на основе договоров поставки и договоров купли-продажи, которые указаны во второй части Гражданского кодекса Российской Федерации. Как правило, договором поставки предусматриваются долговременные отношения между продавцами и покупателями, в то время как разовые сделки осуществляются на основе договоров купли-продажи. Договором поставки определены период поставки и доставки товаров, их ассортимент, форма расчетов, порядок урегулирования разногласий при заключении договора и другие условия.
Расчет норматива товарного запаса тем или иным методом, как правило, производится на конец IV квартала планируемого года по отдельным товарным группам. Свести воедино эти нормативы и определить плановую сумму товарных запасов в целом по предприятию можно путем их суммирования.
Норматив товарного запаса в днях оборота в целом по предприятию рассчитывают путем деления плановой суммы товарных запасов на плановый однодневный товарооборот.
Общая потребность в товарных ресурсах и в необходимом объеме закупок и поступления товаров определяется исходя из балансовой формулы розничного товарооборота, которую можно представить и в табличном виде
Таким образом, потребность торгового предприятия в товарных ресурсах на плановый период определена в сумме 10998,0 тыс.руб. Товарооборот и товарные запасы в планируемом году между товарными группами распределены по сложившемуся в отчетном году соотношению. Кроме того, следует отметить, что на ИП «Водопад» наблюдается тенденция ежегодного увеличения товарных запасов.
3 Планирование поступления и закупки товаров
3.1 Определение планового объема и структуры поступления товаров на предприятие
Планирование розничного товарооборота торгового предприятия не должно ограничиваться только обоснованием объема реализации товаров Его следует дополнить расчетом потребности предприятия в товарных ресурсах и разработкой мероприятий по организации их закупок в необходимых размерах. Важнейшим условием выполнения плана реализации товаров и формирования необходимого размера товарных запасов является обеспечение поступления товаров на торговое предприятие. Основной целью планирования поступления товаров и организации закупки товаров в соответствии с этим планом является обеспечение ритмичной поставки товаров на склады ИП «Водопад» в необходимых объемах и ассортименте.
Процесс планирования поступления товаров осуществляется на торговом предприятии по следующим основным этапам. Прежде всего, анализируется поступление товаров на предприятие в предплановом периоде. Далее определяется плановый объем и структура поступления товаров на предприятие; плановый объем и источники закупки необходимых товаров. Разработка мероприятий по обеспечению ритмичности и оптимизации партий поступления товаров на предприятие.
Выполнение плана и динамика розничного товарооборота зависят от трех основных групп факторов:
1) обеспеченности товарными ресурсами, правильности их распределения и использования;
2) обеспеченности трудовыми ресурсами и эффективности труда торговых работников;
3) состояния, развития и эффективности использования материально-технической базы торговли.
Величина этого товарного запаса должна быть оптимальной для предприятия, т.е. этот запас, с одной стороны, должен быть достаточным для обеспечения бесперебойной продажи товаров, а с другой стороны, не должен привести к затовариванию и замораживанию товарной массы.
Проведенный в данной работе анализ отчетных данных об обеспеченности предприятия товарными ресурсами в предплановом периоде, о выполнении договоров, равномерности поступления товаров, оценка эффективности использования ресурсов в целом и важного составляющего их элемента — товарных запасов является необходимым, начальным этапом планирования потребности предприятия в товарных ресурсах.
Так как в планируемый период на ИП «Водопад» ожидается увеличение объемов продаж, то и поступление товаров также должно возрасти (табл. 3.1).
Таблица 3.1
План поступления товаров в ИП «Водопад», тыс.руб.
| Товарная группа и товар | Базисный год | Отчетный год | Ожидаемое поступление | План на 2006 год |
| Кондитерские изделия | 1803 | 2143 | 2 150 | 2010 |
| Винно-водочная продукция | 1746 | 1893 | 1910 | 1920 |
| Плодоовощная продукция | 225 | 278 | 285 | 290 |
| Молочная продукция | 621 | 659 | 680 | 695 |
| Консервные изделия | 798 | 876 | 890 | 910 |
| Мясо - рыбопродукты | 1675 | 1756 | 1850 | 1890 |
| Всего | 7599,0 |
8558,0 |
8650,0 | 8720,0 |
На плановый период ожидается увеличение поступления товаров по всем товарным группам. На рис. 3.1. представлен проект поступления товаров в ИП «Водопад» в плановом периоде:
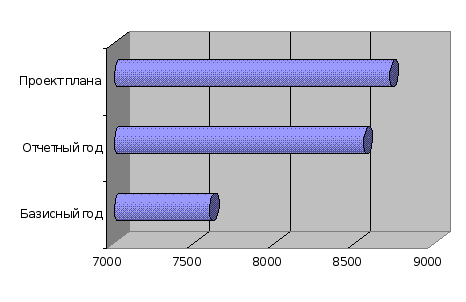
Рис. 3.1. План поступления товаров в ИП «Водопад»
В силу изменчивости конъюнктуры потребительского рынка, нестабильности хозяйственных связей с поставщиками и других причин обеспечить заранее весь объем закупки товаров на плановый период в большинстве случаев невозможно. Поэтому на данной стадии планирования закупок определяются лишь основные источники закупки товаров с учетом обеспечения повышения эффективности коммерческой работы.
В составе источников поступления продукции на предприятие можно выделить непосредственных производителей товаров и торговых посредников (оптовые, торгово-посреднические и другие аналогичные предприятия или физические лица), а также местных и иногородних (включая зарубежных) поставщиков. Закупки товаров у непосредственных производителей обеспечивают более низкий уровень контрактных цен, что положительно влияет на формирование валового дохода от реализации товаров (в сравнении с закупкой товаров у торговых посредников). Закупка продуктов питания у местных поставщиков обеспечивает более низкие затраты по транспортировке товаров, что положительно влияет на формирование прибыли от торговой деятельности (в сравнении с закупкой товаров у иногородних поставщиков, не говоря уже о зарубежных поставщиках). В связи с этими положениями, при определении источников закупки товаров на плановый период следует стремиться к повышению удельного веса закупки товаров у непосредственных производителей и местных поставщиков в общем объеме планируемой их закупки.
Непосредственные производители продукции, с которыми сотрудничает ИП «Водопад» находятся в большинстве своем в г. Екатеринбурге и г. Тюмени, так как они реализуют очень высококачественную продукцию по сравнительно низким ценам. Кроме того, у ИП «Водопад» налажены с данными поставщиками длительные и взаимовыгодные связи, поэтому предприятие пользуется большими скидками при закупке товаров. Доля продукции закупаемой у иногородних поставщиков составляет около 50% от общего объема приобретаемого продуктов питания.
3.2 Обеспечение ритмичности и оптимизации партий поступления товаров на предприятии
Главный фактор успешного развития товарооборота — обеспеченность и рациональность использования товарных ресурсов. Проводя анализ, прежде всего проверяют, как товарные ресурсы обеспечивали успешное выполнение плана и динамику развития розничного товарооборота, удовлетворение спроса покупателей на отдельные товары.
Формирование необходимой ритмичности поступления товаров на предприятие представляет собой оптимизационную задачу, решаемую с учетом обеспечения устойчивости ассортимента товаров, запланированных размеров товарных запасов и минимизации текущих затрат на этот процесс. Эта задача решается путем определения оптимального размера партий поступления (поставки) товаров на предприятие. Чем выше размер партии поставки, тем ниже относительный размер издержек обращения предприятия по размещению заказа, доставке товаров и их приемке. Однако, высокий размер партии поставки определяет высокий средний размер товарных запасов - так, если поставлять товар один раз в месяц, то средний размер его запаса составит 30 дней, а если размер партии поставки товара сократить вдвое и осуществлять ее один раз в полмесяца, то средний размер его запаса составит 15 дней. В последнем случае снизится размер издержек обращения ООО «Водопад» по хранению товаров.
Расчет оптимального размера поставки, при котором минимизируются совокупные издержки обращения по организации товароснабжения и обслуживанию товарных запасов, осуществляется по следующей формуле (известной как модель Уилсона) [9, с.213] (3.1):
S0 (3.1)
где S0 - оптимальный размер поставки (заказа);
С1 - издержки по хранению;
С2 - издержки по доставке;
R - объем покупательского спроса (товарооборота).
Управление запасами включает в себя вопрос о частоте завоза. Выбор оптимальной частоты завоза также решается с учетом издержек обращения. Если товары завозятся часто, то уменьшается средний товарный запас. В итоге сокращаются издержки по хранению. Одновременно увеличивается число отгрузок товаров. Следовательно, чаще придется оформлять отправку и получение грузов, осуществлять погрузку и выгрузку товаров. При частом завозе больше вероятность недогруза транспортных средств, хуже используется транспорт и повышаются издержки по доставке товаров.
Для исчисления оптимальной частоты завоза требуется информация, которой нет в обычной бухгалтерской и статистической отчетности, а именно затрат на завоз и хранение в разрезе товарных групп. Поэтому практическое использование вышеприведенных методов управления запасами затруднено. Тем не менее их можно использовать, если модифицировать формулы таким образом, чтобы для вычисления на практике имелась необходимая информация.
«Чувствительность» оптимальной партии поставки к изменениям в затратах на заказ и хранение запасов показана в табл. 3.2.
Таблица 3.2
Чувствительность оптимальной партии поставки к изменениям
в затратах на заказ и хранение запасов
| Затраты на хранение одной упаковки в год, руб. | Затраты на один заказ, руб. | |||
| 62,5 | 50,0 | 40,0 | 30,0 | |
|
5,2 7,0 10,0 15,0 |
500 431 361 294 |
7 385 322 263 |
400 345 288 236 |
346 299 250 204 |
На уменьшение партии поставок может повлиять снижение затрат на заказ, увеличение затрат на хранение запасов.
Розничный товарооборот зависит от поступления товаров и состояния товарных запасов. На его объем оказывает влияние прочее выбытие товаров. Эта зависимость может быть выражена формулой товарного баланса (3.2):
3н + П = Р +В +3к, (3.2)
где Зн — запасы товаров на начало отчетного периода;
П — поступление товаров;
Р — розничный товарооборот;
В — прочее выбытие товаров;
3к — запасы товаров на конец отчетного периода.
Влияние показателей товарного баланса на развитие розничного товарооборота можно определить, применив следующую формулу (3.3):
Р = Зн + П – В – Зк, (3.3)
Следовательно, на выполнение плана и динамику розничного товарооборота положительное влияние оказывают завышенные товарные запасы на начало изучаемого периода (если товары пользуются спросом) и рост поступления товаров, отрицательное — увеличение прочего выбытия товаров и завышенные товарные запасы на конец анализируемого периода.
Планирование товарных ресурсов торгового предприятия начинают с составления и изучения товарного баланса. Причем все показатели отражаются в товарном балансе по розничной стоимости. В товарный баланс должны включаться все запасы товаров (текущие, сезонные и досрочного завоза). За плановые товарные запасы на начало года берут их нормативы на четвертый квартал прошлого года, на конец года — нормативы четвертного квартала отчетного года. Если отсутствуют плановые или фактические данные о поступлении товаров, то их можно определить по следующей формуле (3.4):
П = Р + В + 3к – 3н, (3.4)
У торгового предприятия ИП «Водопад» имеются следующие данные о движении товаров.
Товарные запасы в отчетном году возросли на 354,0 тыс.руб.
Розничный товарооборот по сравнению с отчетным годов увеличился на 160 тыс.руб.
Поступление товаров в отчетном году было больше на 959,0 тыс.руб.
ИП «Водопад» в прочее выбытие товаров включает товарные потери, бой, лом, порчу и уценку товаров, их недостачу, а также оптовую реализацию излишествующих товаров.
В связи с этим увеличение по сравнению с планом и в динамике прочего выбытия товаров с отрицательной стороны характеризует его торговую деятельность.
По сравнению с прошлым годом объем товарооборота увеличился за счет завышенных товарных запасов на начало года (+160 тыс руб.), роста поступления товаров (+959 тыс руб.). Возможности роста товарооборота в динамике уменьшились в результате увеличения товарных запасов на конец года (149,4 тыс.руб.).
Показатели товарного баланса оказали влияние на реализацию отдельных товарных групп и товаров в различных направлениях: одни — в сторону увеличения объема продаж (товарные запасы на начало года и поступление товаров); другие — в сторону уменьшения розничной реализации (товарные запасы на конец года). Если бы по отдельным товарным группам не было роста прочего выбытия товаров, то их реализация возросла бы на 211 тыс.руб. .
Важным вопросом анализа является изучение эффективности использования товарных ресурсов, правильности их распределения между магазинами и другими торговыми подразделениями. Основным показателем оценки эффективности использования товарных ресурсов является объем товарооборота на один рубль товарных ресурсов (Этов), который определяют по формуле: (3.5)
Этов = Р : (3н + П - 3к ), (3.5)
где Этов показывает, сколько рублей товарооборота приходится на каж
дый рубль товарных ресурсов.
При анализе могут определяться обратный показатель эффективности использования товарных ресурсов, т.е. объем товарных ресурсов на один рубль розничного товарооборота, а также частные показатели эффективности их использования. К частным показателям эффективности использования товарных ресурсов относится доля прочего выбытия товаров в товарных ресурсах или в объеме товарооборота.
Долю прочего выбытия товаров в товарных ресурсах изучают по всему его объему и отдельным видам (нормируемым и ненормируемым товарным потерям, уценке, порче и недостачам товаров, оптовой их реализации и др.).
Эффективность использования товарных ресурсов несколько снизилась по сравнению с планом, но значительно возросла в динамике. При последующем анализе необходимо установить причины изменения эффективности использования товарных ресурсов и разработать меры по минимизации прочего выбытия товаров, оптимизации товарных ресурсов и запасов товаров.
После проведения расчета плановых показателей и их балансовой увязки необходимо провести экономическую оценку проектных предложений по развитию товарооборота в ООО «Водопад» с целью определения эффективности работы предприятия в результате реализации разработанного плана реализации и поступления продукции.
3.3 Экономическая оценка проектных предложений по развитию товарооборота предприятия
Эффективное управление товарооборотом предполагает обеспечение высоких темпов развития торгового предприятия и удовлетворение спроса обслуживаемых контингентов покупателей. В соответствии с этим, перед управлением товарооборотом ИП «Водопад» стоят следующие важнейшие задачи:
-увязка темпов развития товарооборота с развитием регионального потребительского рынка и изменениями его конъюнктуры;
-планирование объема реализации товаров, обеспечивающего получение предприятием необходимой суммы прибыли;
-обеспечение в процессе планирования товарооборота эффективного использования имеющегося ресурсного потенциалы;
-обеспечение планирования структуры товарооборота, в наибольшей степени отвечающей структуре спроса обслуживаемых контингентов покупателей;
-планирование объема и структуры поступления товаров и суммы товарных запасов, обеспечивающих ритмичную работу торгового предприятия и устойчивость ассортимента товаров в его пунктах продажи.
-проведение рекламных мероприятий с целью увеличения клиентской базы.
Для углубленного исследования влияния коммерческой работы на результаты деятельности любого предприятия разработана система основных составляющих ее оценки, которая может быть использована в качестве самооценки коммерческой работы каждым торговым предприятием.
Оценка эффективности коммерческой деятельности предприятия необходима при планировании хозяйственной деятельности, выявлении причин невыполнения плановых заданий, изыскании резервов повышения эффективности работы предприятия, определении стратегии его развития. Оценка коммерческой деятельности дает представление об адаптации предприятия к рыночным условиям, позволяет не только выработать стратегию и тактику поведения торгового предприятия, но и повысить эффективность управления им.
В результате проведенного анализа товарооборота и выявленных резервов его увеличения, разработан ряд мероприятий по увеличению розничного товарооборота исследуемого предприятия. Все предложения можно условно подразделить на следующие группы:
-сбалансированность и расширение товарного ассортимента предприятия за счет организации продаж продуктов питания для детей;
-улучшение качества торгового обслуживания покупателей;
-увеличение эффективности труда торговых работников;
-улучшение эффективности использования материально-технической базы предприятия за счет расширения торговых площадей.
проведение рекламных мероприятий.
В разработанном комплексе мероприятий по повышению эффективности управления товарооборотом ИП «Водопад» приоритетными направлениями являются:
-расширение торговых площадей, предусмотренное планом развития предприятия – взятие в аренду дополнительных торговых площадей в том же здании, где расположено ИП «Водопад».
-внедрение электронных устройств что позволит значительно сократить численность неквалифицированных работников магазина;
-изучение и прогнозирование покупательского спроса населения;
-совершенствование структуры ассортимента;
-применение наиболее эффективных средств рекламы;
-нормирование и экономия товарных ресурсов;
Для осуществления успешной продажи товаров торговый персонал ИП «Водопад» также должен обеспечивать строгое соблюдение установленных правил торговли.
Рациональное размещение оборудования, создание дополнительных рабочих мест, выбор оптимального режима работы предприятия способны также привести к росту товарооборота, увеличению фондоотдачи и сокращению издержек обращения предприятия. Реализация данного комплекса мероприятий позволит ИП «Водопад» сократить издержки обращения и значительно увеличить объем продаж продуктов питания.
Коммерческая работа торгового предприятия может быть представлена несколькими блоками, характеризующими вид коммерческой деятельности, и показателями, оценивающими ее эффективность (табл. 3.5).
Таблица 3.5
Система показателей оценки коммерческой работы
предприятий торговли
| Направления коммерческой работы | Показатели эффективности коммерческой работы |
| Планирование товарного предложения и обеспечение товарами |
Индекс роста товарооборота Прирост (сокращение) времени обращения товаров Степень соответствия товарных запасов нормативу Степень выполнения договорных обязательств поставщиками Ритмичность поступления товаров по ассортименту Коэффициент допустимого уровня качества товаров Индекс валового дохода |
|
Формирование и стиму- лирование спроса |
Соответствие объема и структуры товарного предложения объему и структуре покупательского спроса Степень обновления ассортимента Коэффициент завершенности покупки Рентабельность рекламных мероприятий |
|
Экономическая эффек- тивность коммерческой деятельности |
Прирост валового дохода от коммерческих операций Прирост прибыли от коммерческой деятельности Соотношение доходов и расходов по закупке и реализации товаров |
Для углубленного исследования влияния коммерческой работы на результаты деятельности любого предприятия разработана система основных составляющих ее оценки, которая может быть использована в качестве самооценки коммерческой работы каждым торговым предприятием.
Реализация намеченных мероприятий по увеличению товарооборота неизбежно отразится на финансовых результатах
Как можно увидеть из данной таблицы, первый блок показателей - «Планирование товарного предложения и обеспечение товарами» - состоит из показателей, отражающих планируемый рост товарооборота предприятия, изменение в его структуре на основе товарного предложения, объем планируемого валового дохода, товарных запасов, товарооборачиваемость, качество товаров. Эти показатели составляют основу планов закупки товаров, выбора поставщиков, определения условий поставки, ассортимента, сроков, цен, и расчетов с поставщиками и т.д.
Чем выше индексы этих показателей, тем эффективнее хозяйственные связи. Результативность хозяйственных связей во многом определяется правильностью выбора поставщика и формой и формой осуществления торговых сделок. Количество поставщиков, частота завоза товаров завися от типа торгового предприятия и его мощности, ассортиментного профиля, которые являются определяющими факторами при формировании ассортимента и объемов товарооборота.
Группу показателей второго блока целесообразно использовать при оценке соответствия объема и структуры спроса товарному предложению. Предлагаемые показатели рассчитываются по предприятию исходя из ассортимента, его широты, данных о спросе населения и факторов, влияющих на степень завершенности покупок.
Третий блок характеризует результативность управления коммерческой работы как конкретного предприятия, так и совокупности предприятий на определенной территории. Эти показатели завершают и обобщают оценку коммерческой деятельности.
В торговом предприятии коммерческая деятельность непосредственно влияет и на его экономические результаты, и на социальную эффективность торговли в целом. Экономическая и социальная эффективность торговли находятся в тесной взаимосвязи. Экономическую эффективность следует оценивать по экономическим результатам, характеризующим работу предприятия в целом: обобщающим экономическим показателям (товарооборот, издержки, прибыль, цены); показателям использования ресурсов (выработка, товарооборачиваемость); качеству торгового обслуживания (широта, устойчивость и обновляемость ассортимента); качеству товаров.
Эффективность управления торговлей оценивается прежде всего с позиций качества торгового обслуживания и рентабельности предприятия. Составляющие эффективности управления во многом зависят от организации коммерческой деятельности и ее результатов, так как при осуществлении коммерческих операций формируются товарооборот, доходы предприятия, ассортимент товаров, проверяется их качество.
Предложенный комплекс мер, в случае его внедрения, позволит предприятию значительно улучшить показатели своей коммерческой деятельности.
В предыдущих разделах настоящей работы был сформирован комплекс мер по развитию товарооборота предприятия, одним из направлений которого является организация продажа продуктов питания для детей (табл. 3.6).
Таблица 3.6
Прогноз поступления выручки от продажи продуктов питания для детей, тыс.руб.
| Показатель | Сумма, тыс.руб. |
| Товарооборот | 7388,0 |
| Доля товаров детского питания от общей структуры товарооборота, 20 % | 877,6 |
| Итого товарооборот | 8265,6 |
Следовательно, в плановом году предприятие получит дополнительный доход в сумме 8265,6 тыс.руб. за организацию продаж товаров для детей.
Следующим направлением комплекса мероприятий является продажа неликвидных товаров по сниженным ценам (табл. 3.7).
Таблица 3.7
Продажа продуктов питания по цене затрат на
их приобретение, руб.
| Показатель | Кол, кг | Цена закупки, руб | Затраты по доставке, руб | Цена реализации, всего, руб. | выручка от продаж, руб |
| Печенье | 70 | 23 | 3 | 25 | 10710 |
| Кириешки, сухарики | 120 | 13 | 3 | 16 | 8512 |
| Конфеты | 43 | 175 | 23 | 198 | 8514 |
| Макаронные изделия | 85 | 202 | 23 | 225 | 19125 |
| Итого | 310 | - | - | - | 46 861 |
Таким образом, предприятие от продажи неликвидных товаров получит дополнительную выручку в сумме 46, 8 тыс.руб.
Следующим направление комплекса мер является эффективное использование торговых площадей. В исследовании было установлено, что предприятие располагает свободными торговыми площадями, которые можно сдать в аренду индивидуальным предпринимателям для торговли галантереей (табл. 3.8).
Таблица 3. 8
Расчет прибыли от сдачи в аренду торговых площадей
| Показатель | Площадь, м2 | Стоимость 1 м2, руб |
Сумма арендной платы в мес., тыс.руб. |
Сумма арендной платы в год., тыс.руб. |
| Торговая площадь | 35 | 500 | 17,5 | 210,0 |
Таким образом, предприятие получит дополнительный доход от сдачи в аренду свободных торговых площадей в размере 210,0 тыс.руб
Сформулировав основные направления программы оптимизации величины товарно-материальных ценностей, можно дать ее количественную оценку (табл. 3.9).
Таблица 3.9
Количественная оценка программы управления
товарооборотом, руб.
| Направления оптимизации | Сумма, руб. | Уд.вес., % |
| Организация продажи товаров для детей | 877,6 | 89,6 |
| Продажа неликвидной продукции | 46,8 | 2,0 |
| Сдача в аренду свободных торговых площадей | 210,0 | 8,4 |
| Итого: | 1134,4 | 100 |
Таким образом, реализовав предложенные мероприятия, коммерческая организация получит доход в общей сумме 1134,4 руб.
Структура экономического эффекта представлена на рис. 3.4
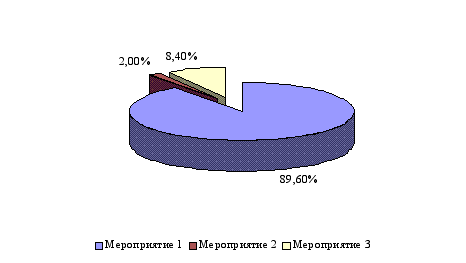
Рис. 3.4. Структура экономического эффекта по управлению товарооборотом
Однако не все из представленных показателей представляется возможным рассчитать применительно к ИП «Водопад» в силу того, что не по всем направлениям коммерческой работы имеются фактические и плановые данные. Однако, некоторые из предлагаемых показателей подлежат вычислению, и результаты таких вычислений представлены в табл. 3.10.
Таблица 3.10
Показатели эффективности коммерческой работы
В ИП «Водопад» на планируемый период
| Показатели | Отчетный год | Планируемый период |
Изм. (+;-) |
| 1.Индекс роста товарооборота | 1,02 | 1,12 | +0,10 |
| 2.Прирост (сокращение) времени обращения товаров, дней | 0,9 | 0,5 | -0,4 |
| 3.Ритмичность поступления товаров | 1 | 1 | - |
| 4.Индекс
валового
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |