Бизнеспланирование в сфере утилизации средств вычислительной техники
Показатели эффективности проекта[4]
Чистый дисконтированный доход (ЧДД); другие названия: чистая приведенная стоимость, чистый приведенный доход. Net Present Value (NPV).
Индекс доходности (ИД); другие названия: индекс прибыльности, Profitabily Index (PI)
внутренняя норма доходности (ВНД); другие названия: внутренняя норма рентабельности, возврата инвестиций, Internal Rate of Return (IRR).
Срок окупаемости дисконтированный (Discounted payback period; (PBP) мес.)
Показатели различных видов эффективности относятся к различным экономическим субъектам:
- показатели общественной эффективности — к обществу в целом;
- показатели коммерческой эффективности проекта — к реальному или абстрактному юридическому или физическому лицу, осуществляющему проект целиком за свой счет;
- показатели эффективности участия предприятия в проекте — к этому предприятию;
- показатели эффективности инвестирования в акции предприятия — к акционерам предприятий — участников проекта;
- показатели эффективности для структур более высокого уровня — к этим структурам;
- показатели бюджетной эффективности — к бюджетам всех уровней.
Для оценки эффективности ИП используются следующие основные показатели, определяемые на основе денежных потоков проекта и его участника: чистый доход, чистый дисконтированный доход, внутренняя норма доходности, потребность в дополнительном финансировании, индексы доходности затрат и инвестиций, срок окупаемости.
Чистым доходом (ЧД; Net Value — NV) называется накопленный эффект (сальдо денежного потока) за расчетный период:

где Фт эффект (сальдо) денежного потока на т-м шаге, а сумма распространяется на все шаги в расчетном периоде.
Важнейшим показателем эффективности проекта является чистый дисконтированный доход (ЧДД; интегральный эффект; Net Present Value — NPV) — накопленный дисконтированный эффект за расчетный период. ЧДД зависит от нормы дисконта Е и рассчитывается по формуле:
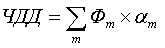
где αт коэффициент дисконтирования.ЧД и ЧДД характеризуют превышение суммарных денежных поступлений над суммарными затратами для данного проекта соответственно без учета и с учетом неравноценности их разновременности. Их разность (ЧД - ЧДД), которая, как правило, положительна, нередко называют дисконтом проекта, но ее не надо смешивать с нормой дисконта.
Для признания проекта эффективным, с точки зрения инвестора, необходимо, чтобы его ЧДД был положительным; при сравнении альтернативных проектов предпочтение должно отдаваться проекту с большим значением ЧДД (при условии, что он положителен).
Следующий показатель возникает, когда ЧДД проекта рассматривается как функция от нормы дисконта Е.
Внутренней нормой доходности (ВНД, внутренней нормой дисконта; внутренней нормой рентабельности; Internal Rate of Return — IRR) обычно называют такое положительное число Е', что при норме дисконта Е = Е' чистый дисконтированный доход проекта обращается в 0.
Недостаток определенной таким образом ВНД заключается в том, что уравнение ЧДД(Е) = 0 необязательно имеет один положительный корень. Оно может вообще не иметь корней или иметь несколько положительных корней. Тогда внутренней нормы доходности не существует.
Для того чтобы избежать этих трудностей, лучше определять ВНД иначе: ВНД — это положительное число Е' такое, что ЧДД,:
при норме дисконта Е=Е' обращается в 0;
при всех Е >Е' отрицателен;
при всех 0 < Е' < Е положителен.
Определенная таким образом ВНД, если только она существует, всегда единственна.
Для оценки эффективности проекта значение ВНД необходимо сопоставлять с нормой дисконта Е. Проекты, у которых ВНД > Е, имеют положительное ЧДД и поэтому эффективны, те, у которых ВНД < Е, имеют отрицательное ЧДД и потому неэффективны.
Сроком окупаемости ("простым" сроком окупаемости; payback period) называется продолжительность наименьшего периода, по истечении которого текущий чистый доход в текущих или дефлированных ценах становится и в дальнейшем остается неотрицательным.
Срок окупаемости в соответствии с заданием на расчет эффективности может исчисляться либо от базового момента времени, либо от начала осуществления инвестиций, либо от момента ввода в эксплуатацию основных фондов создаваемого предприятия. При оценке эффективности он, как правило, выступает только в качестве ограничения.
Сроком окупаемости с учетом дисконтирования называется продолжительность наименьшего периода, по истечении которого текущий чистый дисконтированный доход становится и в дальнейшем остается неотрицательным.
Потребность в дополнительном финансировании (ПФ) — максимальное значение абсолютной величины отрицательного накопленного сальдо от инвестиционной и операционной деятельности. Данный показатель отражает минимальный объем внешнего финансирования проекта, необходимый для обеспечения его финансовой реализуемости. Поэтому ПФ называется еще капиталом риска.
Потребность в дополнительном финансировании с учетом дисконта (ДПФ) — максимальное значение абсолютной величины отрицательного накопленного дисконтированного сальдо от инвестиционной и операционной деятельности (см. ниже). Величина ДПФ показывает минимальный дисконтированный объем внешнего финансирования проекта, необходимый для обеспечения его финансовой реализуемости.
Индексы доходности (profitability indexes) характеризуют (относительную) "отдачу проекта" на вложенные в него средства. Они могут вычисляться как для дисконтированных, так и для недисконтированных денежных потоков. При оценке эффективности часто используются:
· индекс доходности затрат — отношение суммы денежных притоков (накопленных поступлений) к сумме денежных оттоков (накопленным затратам);
· индекс доходности дисконтированных затрат — отношение суммы дисконтированных денежных притоков к сумме дисконтированных денежных оттоков;
· индекс доходности инвестиций (ИД) — увеличенное на I единицу отношение ЧД к накопленному объему инвестиций;
· индекс доходности дисконтированных инвестиций (ИДЦ) — увеличенное на единицу отношение ЧДД к накопленному дисконтированному объему инвестиций.
При расчете ИД и ИДЦ могут учитываться либо все капиталовложения за расчетный период, включая вложения в замещение выбывающих основных фондов, либо только первоначальные капиталовложения, осуществляемые до ввода предприятия в эксплуатацию (соответствующие показатели будут, конечно, иметь различные значения).
Индексы доходности затрат и инвестиций превышают 1, если для этого потока ЧД положителен. Индексы доходности дисконтированных затрат и инвестиций превышают 1, если для этого потока ЧДД положителен.
Необходимые условия эффективности инвестиционных проектов[4].
Для того чтобы проект мог быть признан эффективным, необходимо выполнение какого-нибудь из следующих условий:
1. ЧДД>0.
2. ВНД > Е при условии, что ВНД этого проекта существует.
3. ИД>1,0.
4. Срок окупаемости с учетом дисконтирования Тд < Т.
При этом если выполнено условие 2, остальные условия также будут выполняться, если же выполнено любое из условий 1, 3, 4, то будут выполнены и другие из этих условий (хотя ВНД проекта может и не существовать).
Расчеты показателей эффективности проекта. Все расчеты показателей эффективности рекомендуется выполнять с денежных средств [П(t)] и оттоки или выплаты денежных средств [ О(t) ] в каждом периоде (t) реализации проекта. Дисконтирование служит для приведения разновременных экономических показателей к какому-либо одному моменту времени; обычно к начальному периоду.
Сумма поступлений (II(t)), используемая в процессе расчетов по критериям КЭШ-ФЛО, формируется путем суммирования следующих статей[4]:
Поступления от сбыта продукции (услуг)
Поступления от других видов деятельности
Поступления от реализации активов
Доходы по банковским вкладам
Сумма выплат (0(t)), формируется аналогичным образом и включает в себя:
Прямые производственные издержки, кроме амортизации
Затраты на заработную плату
Выплаты на другие виды деятельности
Общие издержки
Налоги
Затраты на приобретение активов
Другие некапитализируемые издержки подготовительного периода
Выплаты % по займам
Банковские вклады
Разница между притоком и оттоком денежных средств в каждом периоде (t) называется потоком реальных денег Ф(t) или Кэш Фло (Cash Flow) . Значения II(t) и О(t) для каждого месяца делятся на соответствующий коэффициент дисконтирования Емес :
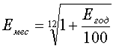
где Е год - годовая ставка дисконтирования в %.
Продисконтированные П(t) (DПI(t)) и 0(t) (DО(t)) для конкретного периода (месяца) вычисляются по формулам:
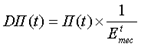
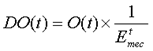
где t - порядковый номер месяца проекта.
Чистый дисконтированный доход (ЧДД) определяется как сумма текущих эффектов за весь расчетный период, приведенная к начальному шагу, или как превышение интегральных результатов над интегральными затратами.
Величина ЧДД для постоянной нормы дисконта вычисляется по формуле:
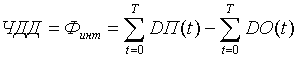
где DПt - продисконтированные поступления, получаемые на t-ом шаге расчета,
DOt - продисконтированные затраты, осуществляемые на том же шаге
Т - горизонт расчета (число прогнозов)
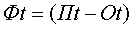
Эффект достигаемый на t-ом шаге:
Если ЧДД проекта положителен, проект является эффективным (при данной норме дисконта). Чем больше ЧДД, тем эффективнее проект.
Индекс доходности (ИД) представляет собой отношение суммы приведенных эффектов к величине капиталовложений. Если ИД > 1, проект эффективен, если ИД < 1 - неэффективен.
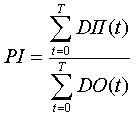
где DIIt - продисконтированные поступления, получаемые на t-ом шаге расчета,
DOt - затраты, осуществляемые на том же шаге
Т - горизонт расчета (число прогнозов)
Внутренняя норма доходности (ВНД) представляет собой ту норму дисконта (Евн), при которой величина приведенных эффектов равна приведенным капиталовложениям. Полученная в процессе расчета ВНД сравнивается с требуемой инвестором нормой дохода на капитал. Она должна быть больше, чем в случае безрискового вложения капитала.Срок окупаемости - минимальный временной интервал, за пределами которого интегральный эффект становится и в дальнейшем остается неотрицательным. Иначе, - это период (в месяцах, кварталах, годах), начиная с которого вложения и затраты, связанные с инвестиционным проектом, покрываются суммарными результатами его осуществления.
Срок окупаемости с учетом дисконтирования рассчитывается при условии выполнения равенства:
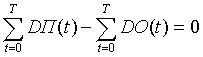
Ставка дисконтирования обычно принимается на уровне доходов, которые могут быть получены в результате практически безрискового вложения капитала.
8. Анализ чувствительности проекта
Необходимо проанализировать устойчивость проекта к возможным изменениям как экономической ситуации в целом (изменение структуры и темпов инфляции, увеличении сроков задержки платежей), так и внутренних показателей проекта (изменение объемов сбыта, цены продукции).
Степень устойчивости проекта по отношению к возможным изменениям условий реализации может быть охарактеризована показателями границ безубыточности (предельных уровней) объемов производства, цен производимой продукции и иных параметров. Эти и им подобные показатели по существу отвечают сценариям, предусматривающим соответствующее снижение объемов реализации, цен реализуемой продукции и т. д., но они не являются показателями эффективности самого проекта. Граница безубыточности (предельный уровень) параметра проекта для некоторого шага расчетного периода определяется как такой коэффициент к значению параметра, при применении которого чистая прибыль участника на данном шаге становится нулевой[4].
Наиболее часто граница безубыточности определяется для объема производства. Она рассчитывается только в период эксплуатации предприятия и носит название уровня безубыточности (точки безубыточности, break-even point). Уровнем безубыточности называется отношение "безубыточного" объема УБ продаж (т. е. объема, которому отвечают нулевая прибыль и нулевые убытки) на некотором шаге т к проектному. При определении этого показателя принимается, что полные текущие издержки производства продукции на шаге т могут быть разделены на условно-постоянные не зависящие от объема производства, и условно-переменные, изменяющиеся прямо пропорционально объемам производства.
Уровень безубыточности может определяться также и для цены продукции, или, например, для цены основного используемого в производстве сырья.
9. Экологическая и нормативная информация
В бизнес-плане должно содержаться достаточно сведений относительно экологических аспектов проекта, чтобы можно было оценить его экологические последствия, в т.ч.[4]:
- местонахождение объектов проекта;
- использование земли отведенной под объект в прошлом и в настоящее время;
- описание строительных работ или физических изменений, связанных с проектом;
- предлагаемые меры по смягчению воздействия на окружающую среду или её улучшению;
- заявление о распределении обязанностей при любом загрязнении и/или ответственности за него;
- размеры штрафов за загрязнение окружающей среды;
- любые заявления предприятия об его экологической политике.
Следует дать описание распространяющихся на проект общегосударственных, региональных и местных требований, связанных с защитой окружающей среды, охраной здоровья персонала и обеспечением техники безопасности.
Инвестор должен оценить нормативную базу реализации предлагаемого проекта. Необходимо осветить следующие аспекты:
- какие правительственные лицензии или разрешения потребуются для выполнения проекта; каким образом предприятие намеревается их получить и сколько на это потребуется времени;
- каков характер ввозных тарифов и квот;
- наличие ограничений на импорт на рынках сбыта за рубежом;
- структура тарифов на коммунальные услуги;
- специфические аспекты ценообразования.
10. Приложения
В приложения включаются документы, которые могут служить подтверждением или более подробным объяснением сведений, представленных в бизнес-плане. К числу обязательных относятся следующие:
- биографии руководителей предприятия или проекта, подтверждающие их компетенцию и опыт работы;
- результаты маркетинговых исследований;
- заключения аудиторов (включая аналитическую часть);
- подробные технические характеристики продукции;
- гарантийные письма или контракты с поставщиками и потребителями продукции;
- договоры аренды, найма, лицензионные соглашения;
- заключения служб государственного надзора по вопросам экологии и безопасности, санитарно-эпидемиологических служб;
- статьи из журналов и газет о деятельности предприятия;
- отзывы авторитетных организаций.
Возможно также предоставление в качестве приложения к бизнес-плану:
- фотографий или видеоролика образцов продукции;
- копий авторских свидетельств, патентов;
- плана предприятия;
- сертификатов (ТУ и т.п.) на продукцию[4].
1.3 Риски при разработке бизнес-плана
Как известно, даже самый хороший план не дает сам по себе гарантии успеха. Его надо уметь претворить в жизнь. И здесь особое значение приобретает учет всех возможных рисков, которые могут возникнуть при реализации проекта сейчас или в перспективе. Грамотный и точный анализ проектных рисков, отраженный в бизнес-плане на этапе предварительных переговоров с инвесторами, говорит о компетентности инициатора проекта и оказывает благотворное влияние на результаты дальнейших переговоров.
Малая предсказуемость экономической ситуации в России требует постоянного учета динамики рыночных изменений. С этой целью производится количественная и качественная оценка степени риска. Посредством качественного анализа выявляются факторы риска, этапы работ, при выполнении которых риск может возникать, а это само по себе сложная задача. Количественный анализ позволяет определять величину риска с помощью различного методического инструментария. Для уменьшения риска также используются соответствующие аналитические методы. Таким образом, в условиях переходной экономики управление риском становится первостепенной задачей бизнес-планирования.
Для любого проекта или уже действующей фирмы риски означают вероятность наступления неблагоприятного события, которое приводит к потере части ресурсов, недополучению доходов или появлению дополнительных, незапланированных расходов. При подготовке этого раздела в бизнес-плане учитывают возможные изменения на рынке и прогнозируют изменения на перспективу, для чего приводят количественный и качественный анализ проектных рисков[5].
При разработке бизнес-планов необходимо ясно представлять, в какой области находятся деловые предложения компании: в области рискованных капиталовложений с высокой нормой прибыли и дохода — или в области невысокого риска с небольшой прибылью. Но в любом случае инвестора более всего интересует гарантия возвратности вложенного капитала, и это необходимо отразить в плане.
В практике предпринимательской деятельности существует великое множество рисков. Предусмотреть все, конечно, невозможно, но самые важные из них должны найти отражение в проекте. Основная задача предпринимателя — определить возможный риск количественно, сравнить величину риска и выбрать тот вариант, который больше всего соответствует выбранной предприятием стратегии риска, — иными словами, провести анализ рисков.
Такой анализ начинается с выявления источников и причин рисков; при этом важно определить, какие источники являются преобладающими, чтобы сосредоточить на них внимание.
По источнику возникновения различают риски[5]:
· собственно хозяйственные;
· связанные с человеческим фактором;
· обусловленные природными явлениями.
По причине возникновения выделяют риски:
· неопределенности будущего;
· непредсказуемости поведения партнеров;
· недостатка информации.
Коммерческий риск возникает в процессе реализации товаров и услуг, произведенных или закупленных предпринимателем. Истоки этого риска — снижение объема реализации вследствие негативного изменения конъюнктуры рынка, повышение закупочной цены товаров, рост издержек обращения, потери товара в процессе обращения.
Финансовый риск возникает в области отношений предприятия с банками и другими кредиторами. Финансовый риск деятельности компании определяется отношением заемных средств к собственным. Чем выше это отношение, тем выше финансовый риск, поскольку ограничение, прекращение кредитования или ужесточение условий кредита влечет за собой остановку производства из-за отсутствия сырья, материалов и т. д. К финансовым