Бизнеспланирование в сфере утилизации средств вычислительной техники
· игнорирование необходимости создания сигналов и упор исключительно на фактические свойства продукции, обеспечивающие дифференциацию;
· незнание или непонимание того, что покупатели рассматривают как ценность.
Для реализации стратегии дифференциации ООО «Автоматизированные цифровые системы» следует обеспечить стратегические важные направления:
· Активные маркетинговые мероприятия, в рамках которых должны быть обеспечены следующие факторы:
· Организация публикаций рекламного характера в специализированных журналах, интернете, раздача рекламно-информационных листовок на предприятиях потенциальных потребителей, участие в специализированных конференциях.
· Организация тематических публикаций.
Для успешного продвижения данного вида деятельности требуется постоянный и профессионально организованный анализ потребностей рынка, отслеживание динамики и выработка рекомендаций по их стимулированию.
Также необходима постоянная разработка и проведение маркетинговых мероприятий, организация специфической рекламы и публикации.
Помимо анализа рынка требуется разработка мероприятий по работе с уже имеющимися клиентами. Несомненно то, что в связи с подобной принципиальной значимостью в принятой стратегии функции маркетинга, необходимо особое финансирование этого направления, в особенности на данной стадии жизненного цикла. Поэтому потребуются определенные инвестиции, направленные на финансирование маркетинговых разработок, для обеспечения активного продвижения на региональном рынке.
2.3 Анализ поведения конкурентов
Для оценки влияния внешней среды рассматриваемой организации необходимо провести PEST-анализ внешней среды - анализ, состоящий из анализов политической, экономической, социальной и технологической сфер (таблица 1).
Таблица.1- PEST-анализ внешней среды организации
| Политика (P) | Экономика (Е) |
| 1. Экономические реформы | 1. Затруднения в долгосрочном планировании в связи с высоким темпом инфляции |
| 2. Изменение законодательства в области налогообложения | 2. Низкая платежеспособность населения и ее дальнейшее падение |
| 3. внесение изменений в законы в экологической сфере | 3. Высокая цена сертификации новых для России зарубежных аппаратов и технологий |
| 4. Внесение изменений в законы, касающихся деятельности предприятия по утилизации | 4. Высокая цена на оборудование по утилизации |
| Социум (S) | Технология (Т) |
| 1. Улучшение качества утилизации (более полное извлечение ценных деталей перед переработкой) | 1. Скачок в развитии технологий по утилизации СВТ |
| 2. необходимость утилизации отработавших СВТ | 2. Появление новых технологий утилизации |
| 3. стремление иметь новейшее оборудование в своем окружении | 3. Появление нового оборудования утилизации |
Анализ отрасли приведен в таблице 2.
Таблица 2 Стратегическая важность ключевых экономических характеристик отрасли
| Характеристики | Стратегическая важность |
| Размеры рынка | Небольшой рынок |
| Масштабы конкуренции | Конкуренция в местном масштабе |
| Темпы роста рынка и стадия, на которой находится рынок | Темп роста отрасли низкий |
| Число конкурентов и их относительные размеры | Небольшое количество отраслевых организаций, низкий уровень конкуренции |
| Количество покупателей и их финансовые возможности | Относительно небольшое число покупателей |
| Идет ли интеграция вперед или назад | Идет интеграция вперед |
Направления и темпы технологических изменений, как в процессе производства, так и в создании новых продуктов |
Быстрые технологические изменения, инвестиции могут оказаться малопродуктивными из-за быстрого морального износа |
| Легкость вхождения в отрасль и выхода из нее | Высокий барьер вхождения в отрасль |
| Являются ли продукты / услуги фирм-конкурентов высокодифференцированными, слабодифференцированными или практически одинаковыми | Услуги фирм-конкурентов являются практически стандартизированными |
| Имеют ли возможность компании осуществлять экономию на масштабах производства, транспортировке, маркетинге или проведении рекламных мероприятий | Компании практически не имеют возможности осуществлять экономии на масштабах производства |
| Является ли высокая степень загрузки производственных мощностей наиболее важным условием для достижения низкого уровня издержек производства | Высокая степень загрузки производственных мощностей не является наиболее важным условием для достижения низкого уровня издержек производства |
| Имеет ли кривая «обучение/опыт» в отрасли такой вид, чтобы средняя цена изделия уменьшилась по мере того, как кумулятивный выпуск (и опыт, приобретаемый в процессе производства) растет | Кривая «обучение/опыт» в отрасли не способствует уменьшению цены готового продукта по мере увеличения кумулятивного выпуска |
| Осуществляются ли в отрасли необходимые капиталовложения | Капиталовложения малопродуктивны из-за быстрого морального износа технологий |
| Имеет ли отрасль доходность выше или ниже среднего уровня прибыли в целом | Доходность ниже среднего уровня прибыли в целом |
Далее проведем разработку карты стратегических групп (рисунок 1).
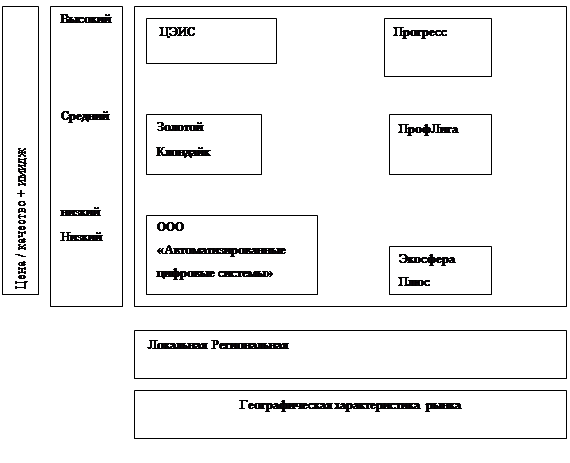
Рис.1- . Карты стратегических групп
Наиболее высокий приоритет на локальном рынке имеют фирмы: «ЦЭИС», «Золотой Клондайк». Учитывая специфику деятельности предприятий по переработке СВТ, выход на региональный рынок сопряжен с дополнительными расходами на доставку лома СВТ к месту переработки, если таковое располагается за пределами города.
Далее проведем анализ отраслевого рынка для отрасли с использованием модели «пяти сил конкуренции» М. Портера.
Целью отраслевого анализа является определение привлекательности отрасли и отдельных товарных рынков внутри отрасли. Кроме того, такой анализ позволяет понять структуру и динамику отрасли, характерные для нее возможности и существующие угрозы, определить ключевые факторы успеха отрасли и с учетом этого разрабатывать стратегию поведения предприятия на рынке.
Предложенная М. Портером модель анализа конкуренции описывает всех участников отраслевого рынка и применяется для анализа структуры отрасли.
Основные показатели анализа отрасли оказания услуг по обслуживанию автотранспортных средств:
Реальный и потенциальный размер отрасли – по экспертным оценкам, реальный размер составляет порядка 30 млрд. руб. в год. Потенциальный размер отрасли представляется значительно выше, однако следует учитывать спад покупательской способности населения( а значит и уменьшение количества выброшенной техники), и можно определить, что потенциальный размер отрасли на 10-20% выше реального размера.
Перспективы роста отрасли и стадии ее жизненного цикла – перед отраслью по утилизации СВТ открыты широчайшие перспективы. Переработка СВТ - это, в первую очередь, работа с драгоценными металлами, которые содержатся в них в виде микросхем, чипов и т.д. На российский рынок по утилизации отходов входят новые производители. Согласно статистике, в 2005-2009 гг. происходит замедление роста отрасли по утилизации отрасли. Стадию жизненного цикла отрасли по переработке СВТ можно определить как рост, ближе к зрелости.
Структура и масштабы конкуренции – в отрасли существует немного конкурирующих фирм. В отрасли присутствуют несколько разновидностей предприятий по утилизации: крупные заводы, которые специализируются на переработке в целом, и малые предприятии, которые специализируются только на переработке СВТ.
Возможности появления новых конкурентов в отрасли зависят от барьеров входа в отрасль – препятствий, которые необходимо преодолеть для организации бизнеса и успешной конкуренции в отрасли. В исследуемой отрасли в качестве таких барьеров можно выделить:
· Приближенность предприятия к основному источнику отработанных СВТ (нахождения неподалеку офисных зданий);
· Невысокие цены на переработку 1 единицы СВТ.
Влияние поставщиков на отрасль можно определить как сильное, т.к. от них зависит поставка нового оборудования и технологий по утилизации СВТ. Повышение закупочных цен ведет к повышению отпускных цен. Концентрация в отрасли-поставщике выше, чем в отрасли-потребителе. От компаний-поставщиков исходит угроза прямой интеграции в отрасль-потребитель.
Влияние покупателей на отрасль. По словам М. Портера, покупатели не созданы равными. Покупатели становятся гораздо могущественнее в следующих случаях применительно к анализируемой отрасли:
· когда они совершают закупки в больших объемах, что позволяет им требовать снижения цен за единицу услуги/товара;
· когда они существенно заинтересованы в экономии средств, поскольку приобретаемая ими ассортиментная линейка (бренд) услуг составляет значительную часть их общих издержек;
· когда они имеют низкие доходы. Чем ниже доходы покупателей, тем скорее они будут искать более дешевых поставщиков. Вероятность того, что богатые покупатели окажутся очень чувствительными к ценам, гораздо меньше.
Структура отраслевых издержек – состоит из себестоимости оказания услуг (заработная плата работников, амортизация используемого оборудования), себестоимости используемых в переработке материалов (различных реагентов и т.д.) и стоимости постоянных услуг (затраты на аренду, охрану, связь и т.п.).
Важная задача отраслевого анализа – выяснить, существует ли в отрасли опытная кривая. Предполагается, что если предприятие накапливает опыт производства продукции (оказания услуг), то его реальные затраты без учета инфляции будут уменьшаться предсказуемыми темпами: при удвоении объема выпуска добавленные затраты на единицу продукции уменьшаются на фиксированный процент. Это теоретическое положение лежит в основе матрицу БКГ (Бостонской Консультационной группы). Снижение затрат в исследуемой отрасли не всегда обеспечивает конкурентные преимущества, особенно при обслуживании дорогих и престижных автомобилей.
Система сбыта продукции – в основном фирмы оказывают свои услуги на постоянном месте осуществления деятельности. Причем сбыт полученных в процессе утилизации материалов происходит на договорной основе. Нет прямых продаж любому желающему покупателю.
Тенденции развития отрасли – в связи с имеющимся потенциалом отрасли утилизации СВТ, можно определить тенденции развития отрасли: рост числа таких предприятия, расширение ассортимента оказываемых услуг (касается только специализированных предприятий по утилизации СВТ).
Исследование логики развития отрасли является довольно сложной задачей, которая не может быть решена без глубокого анализа разнообразных факторов внешней и внутренней микросреды. Главная проблема состоит в том, что можно выявить изменения в отрасли, но трудно количественно оценить воздействия этих изменений на рентабельность производства.
Ключевые факторы успеха – определение их является важным итогом отраслевого анализа. Ключевые факторы успеха (КФУ) – это общие для всех предприятий в отрасли управляемые переменные, реализация которых дает возможность улучшить конкурентные позиции предприятия в отрасли.
В основе КФУ отрасли оказания услуг по переработке СВТ лежат:
· имидж предприятия, качество оказываемых услуг;
· сбытовая сеть, эффект масштаба;
· финансовые ресурсы.
Резюмируем результаты исследования (рис. 2).
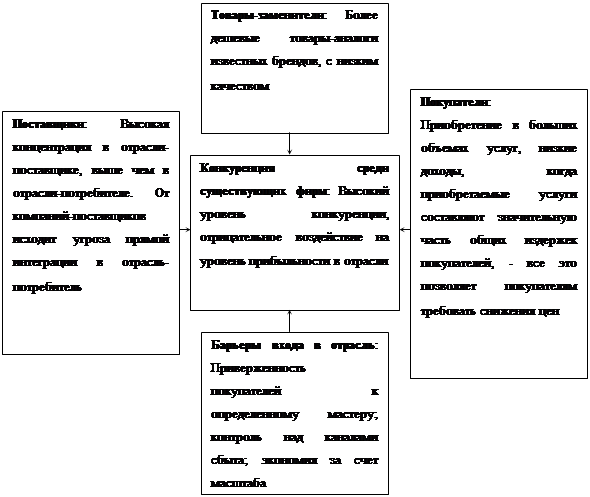
Рис. 2. – Анализ отрасли. Модель «пяти сил» М.Портера
Анализ внутренней среды организации
Цепочка ценностей организации по М.Портера представлена на рис. 3.
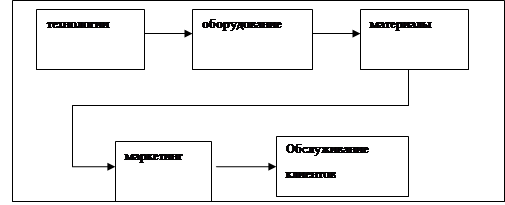
Рис.3.- Цепочка ценностей организации
Результаты SNW – Анализа представлены в табл. 3.
Таблица 3 Стратегический SNW-анализ внутренней среды
| Наименование стратегической позиции | Качественная оценка | ||
| Сильная | Нейтральная | Слабая | |
| 1 | 2 | 3 | 4 |
| 1. Стратегия организации | + |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |