Оценка результатов деятельности предприятия в рыночной экономике
* к 1 группе относятся показатели, оценивающие экономическую эффективность по затратам:
а) рентабельность реализации продукции, работ, услуг, рентабельность основной деятельности;
б) показатели, оценивающие экономическую эффективность источников функционирования экономического потенциала: рентабельность собственных средств, рентабельность собственных и заемных средств.
* ко 2 группе – показатели, оценивающие экономическую эффективность по ресурсам: рентабельность основных средств, рентабельность нематериальных активов, рентабельность оборотных средств.
* к 3 группе – обобщающие показатели, оценивающие экономическую эффективность экономического потенциала.
Рентабельность основного вида деятельности – отношение прибыли от реализации продукции, работ и услуг к затратам на производство реализованной продукции определяется по формуле:
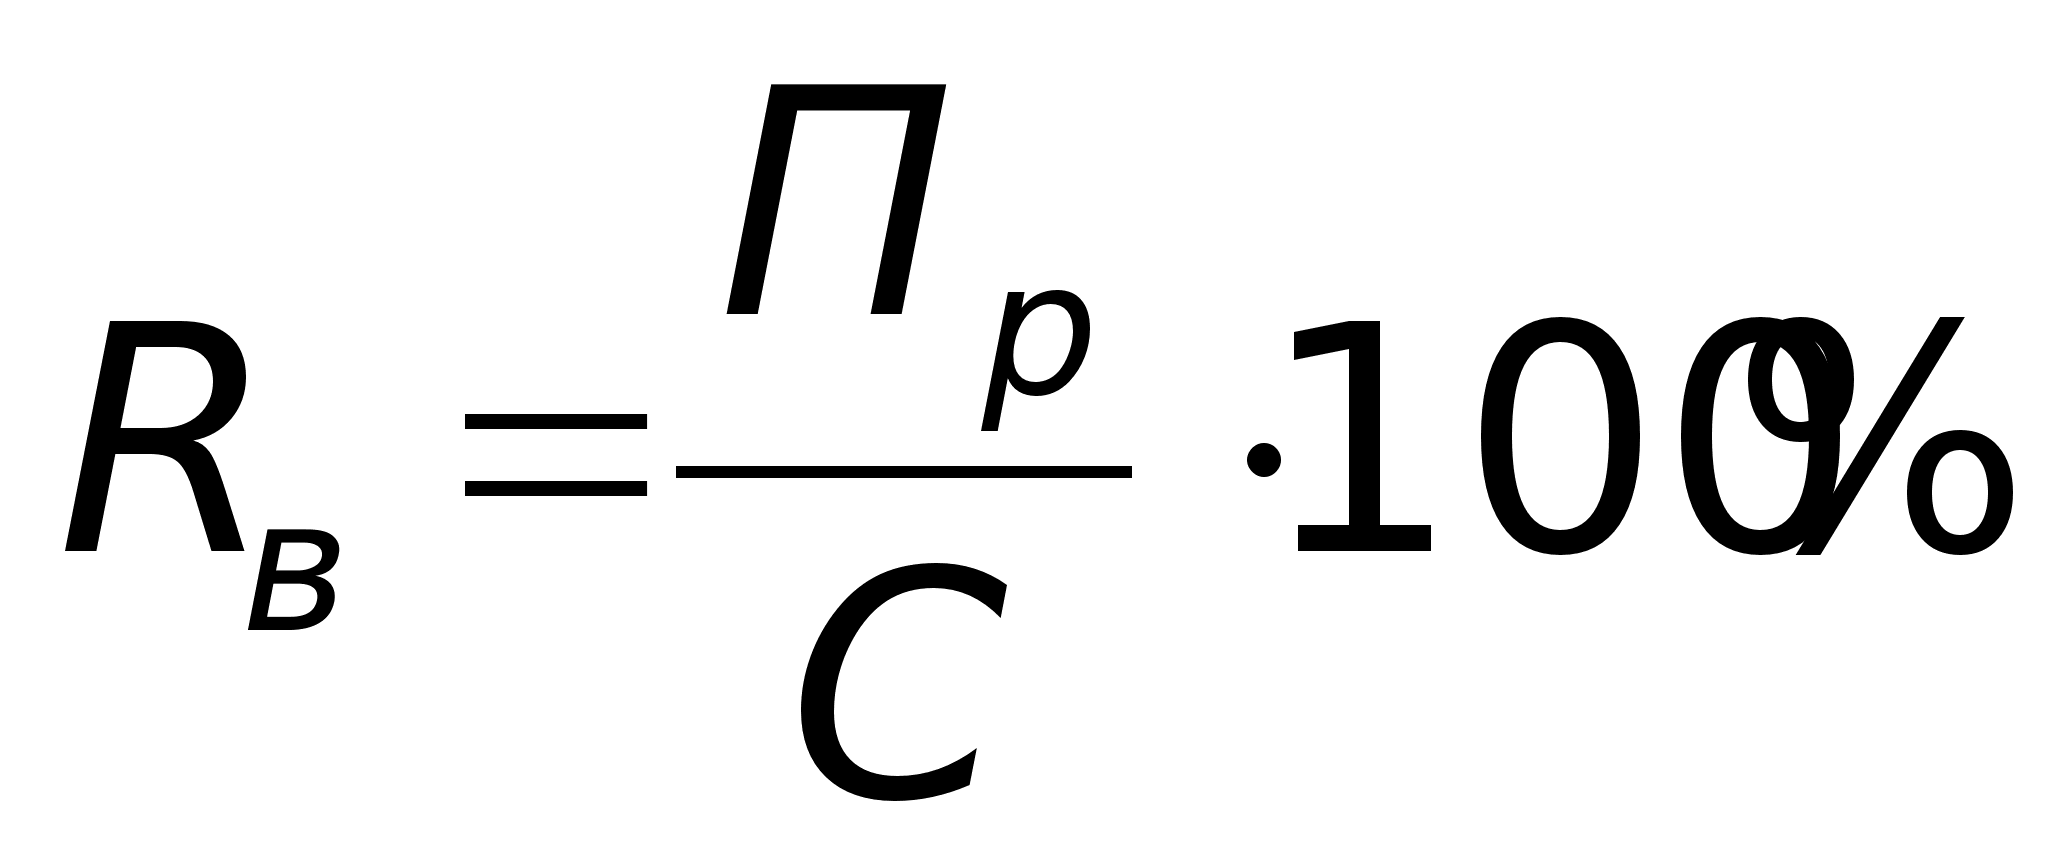 (3.34.)
где С – затраты на производство и реализацию продукции, р.
Величина данного показателя позволяет сделать вывод о том, какую прибыль дает каждый рубль затрат.
рентабельность реализации продукции, работ и услуг – отношение прибыли к выручке от реализации в целом и определяется по формуле:
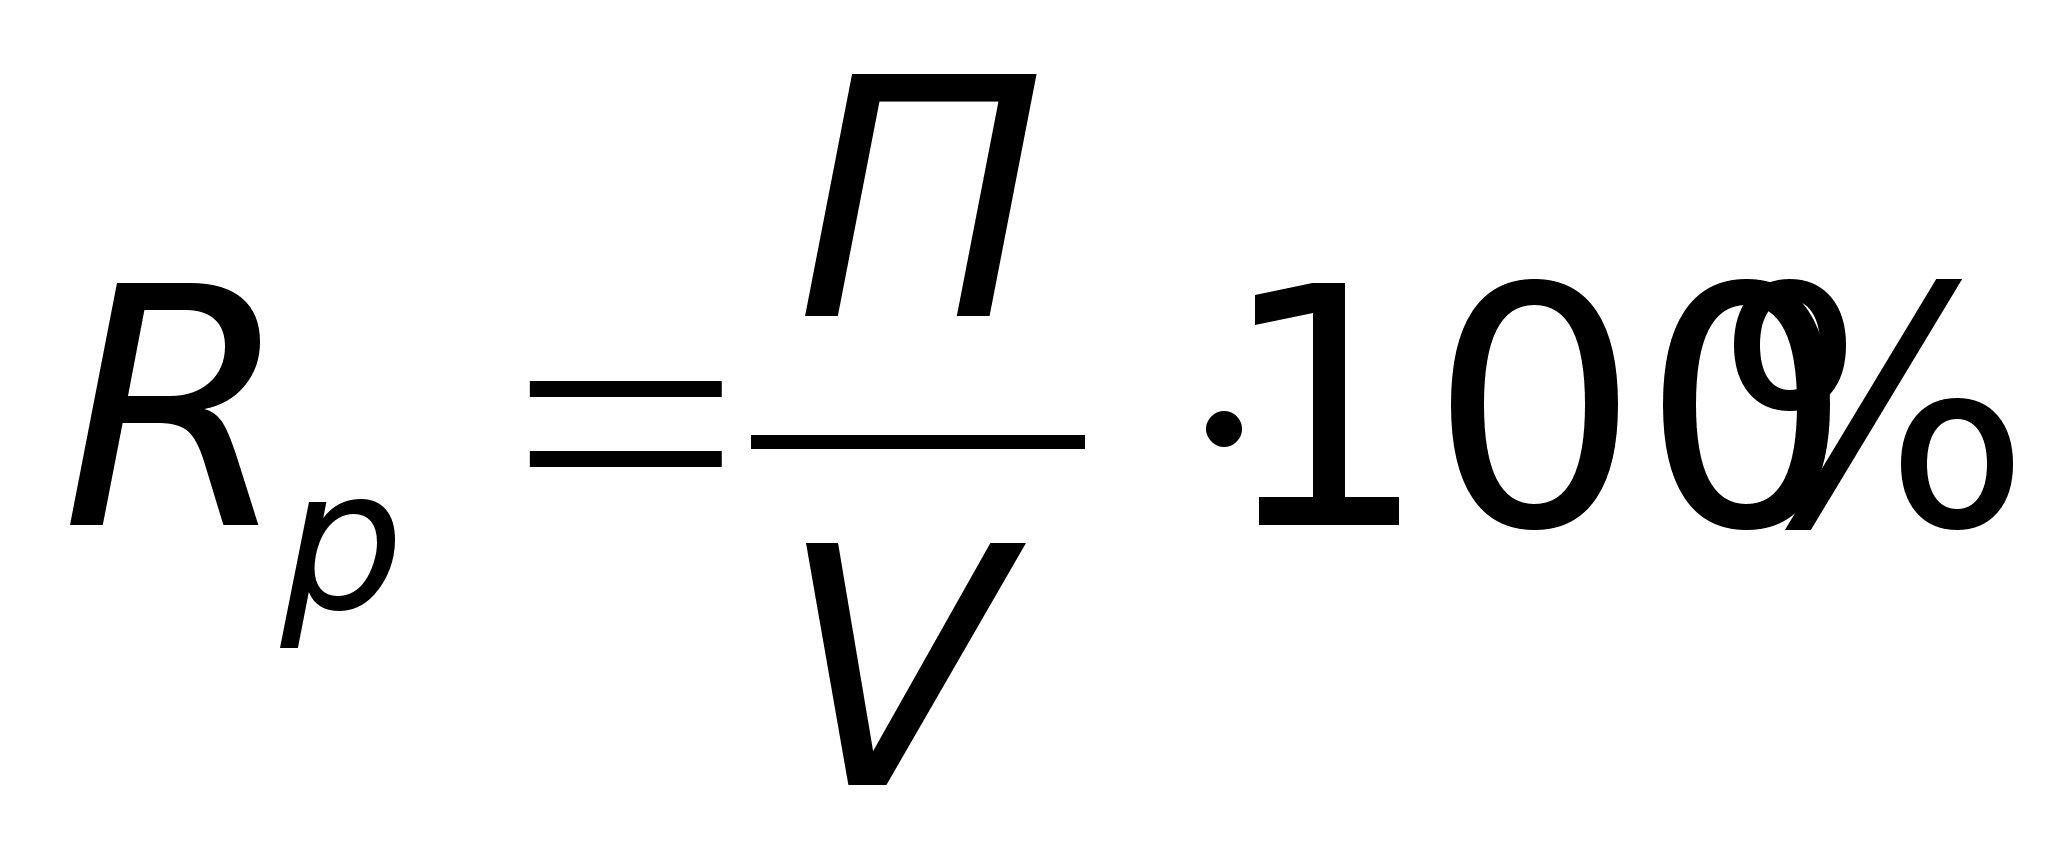 (2.35.)
Значение этого коэффициента показывает, какую прибыль имеет предприятие с каждого рубля реализованной продукции. Увеличение этого показателя означает повышение эффективности деятельности, а снижение сигнализирует о снижении спроса на продукцию.
Рентабельность основных средств определяется как отношение прибыли к среднегодовой стоимости основных фондов по формуле:
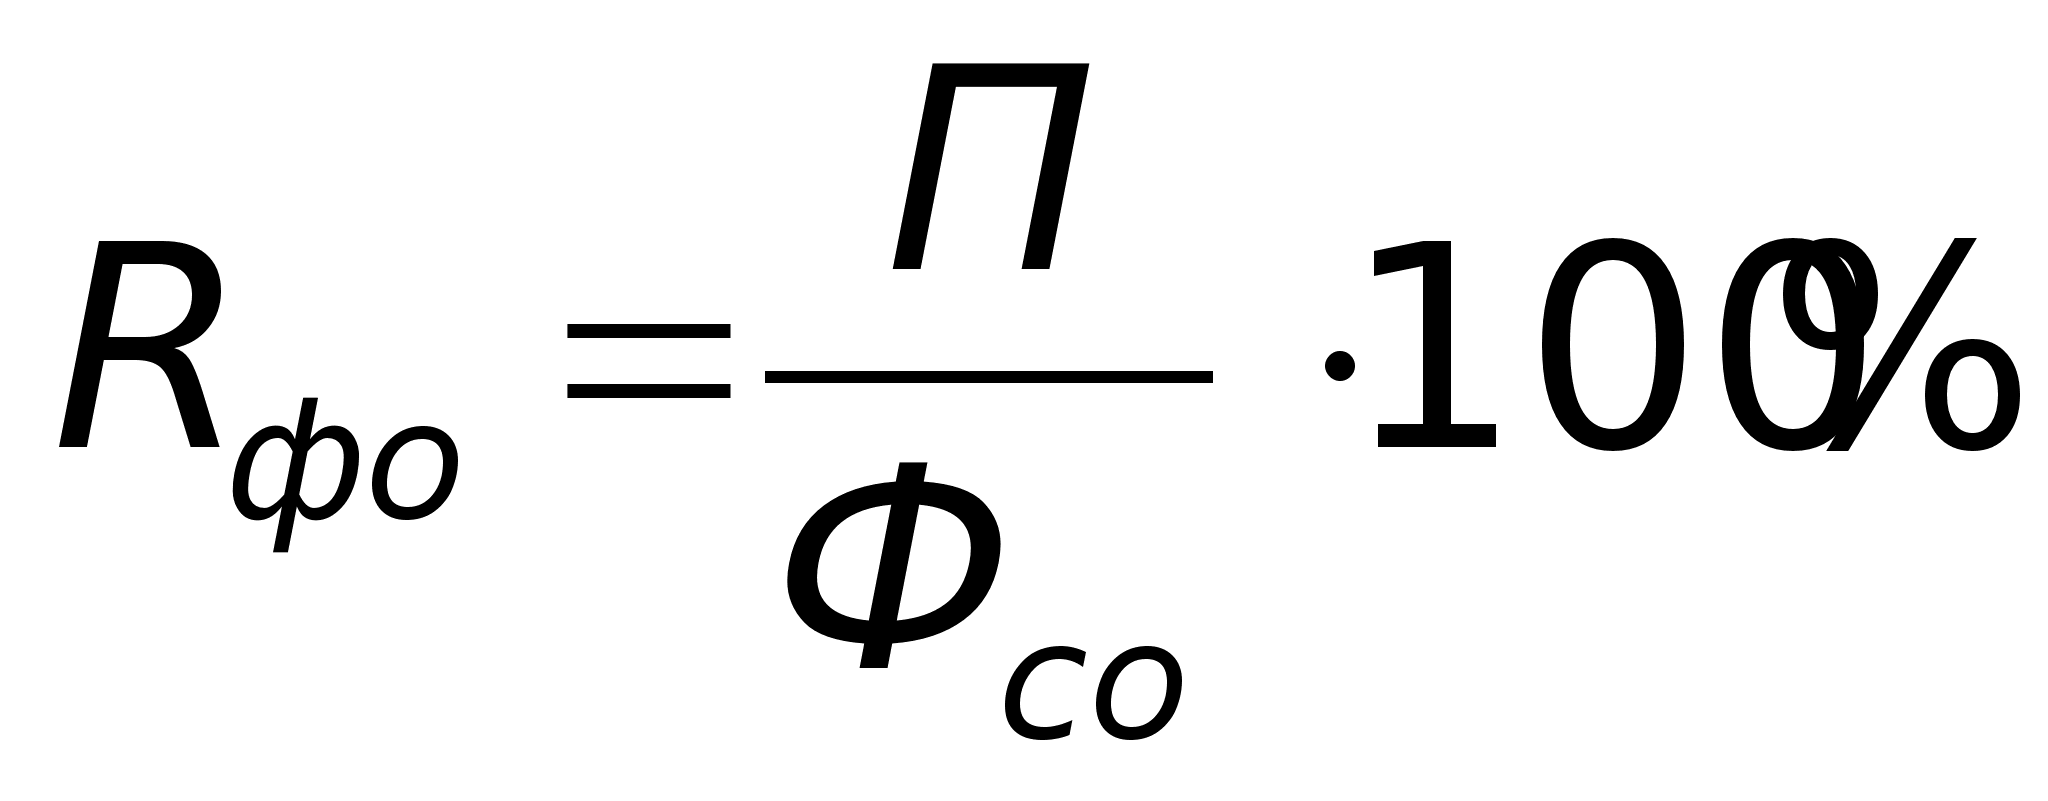 (2.36.)
Рентабельность оборотных средств определяется как отношение прибыли к средним остаткам оборотных средств по формуле:
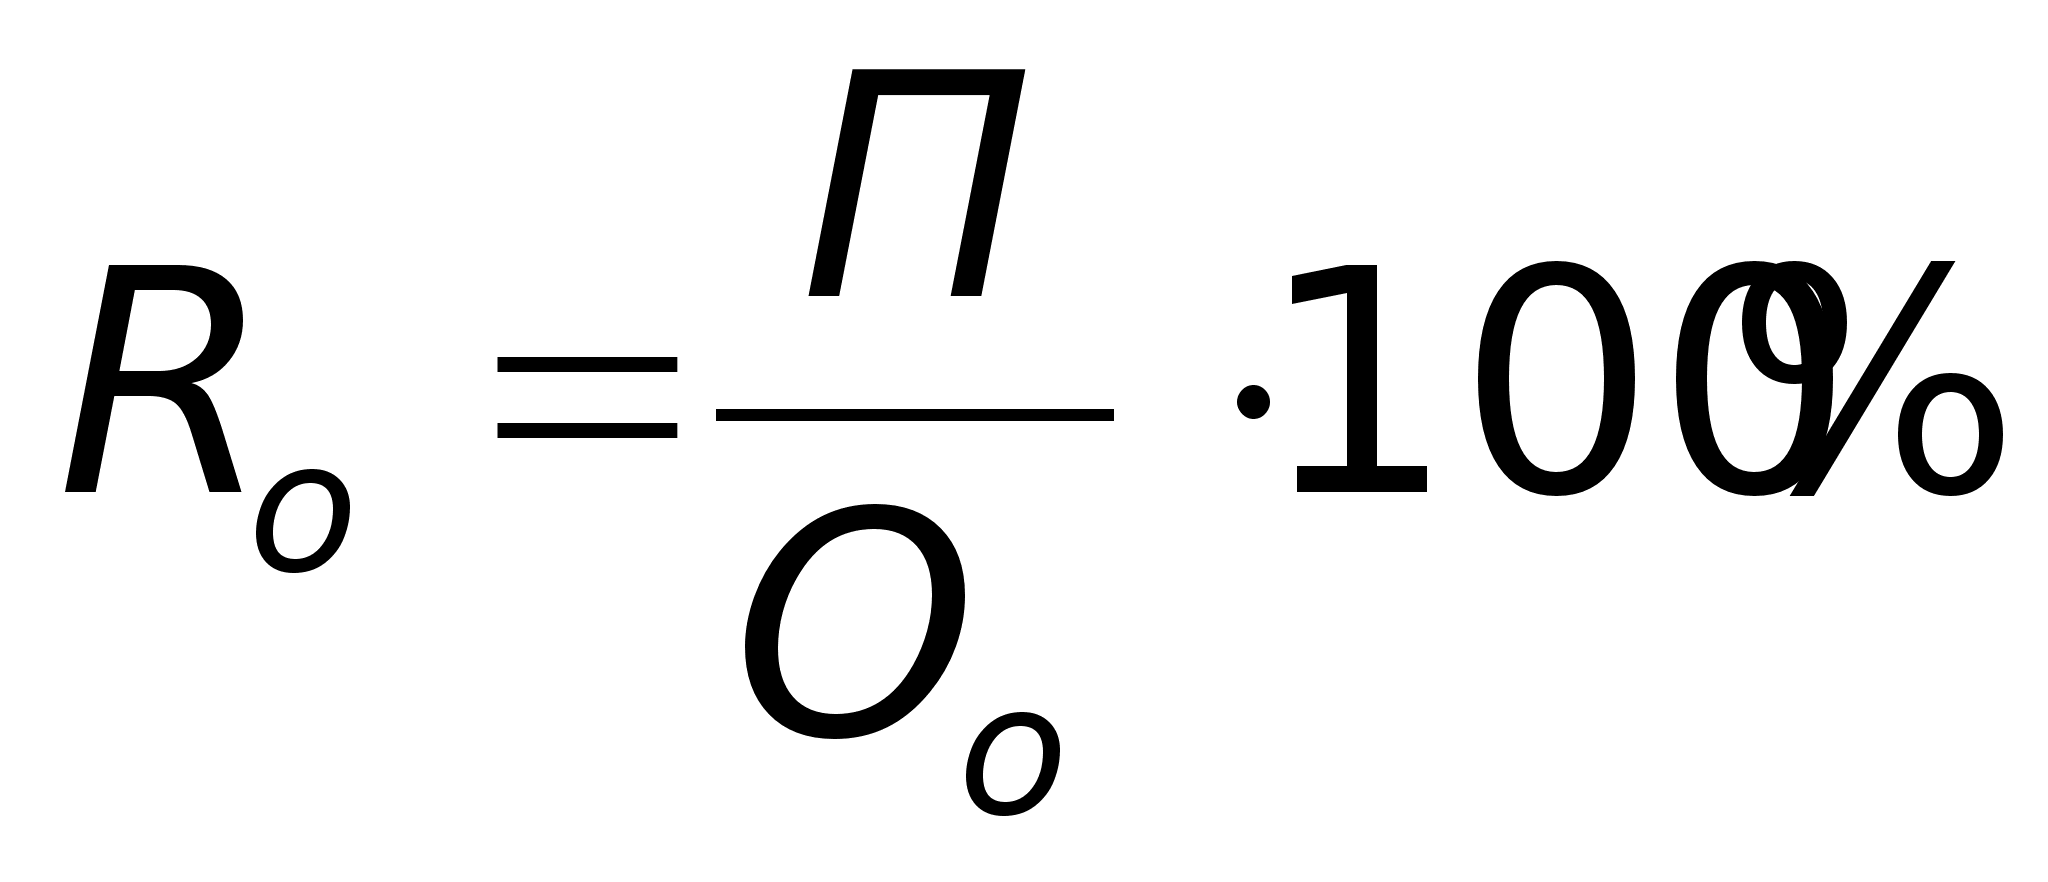 (2.37.)
Рентабельность нематериальных активов определяется по формуле:
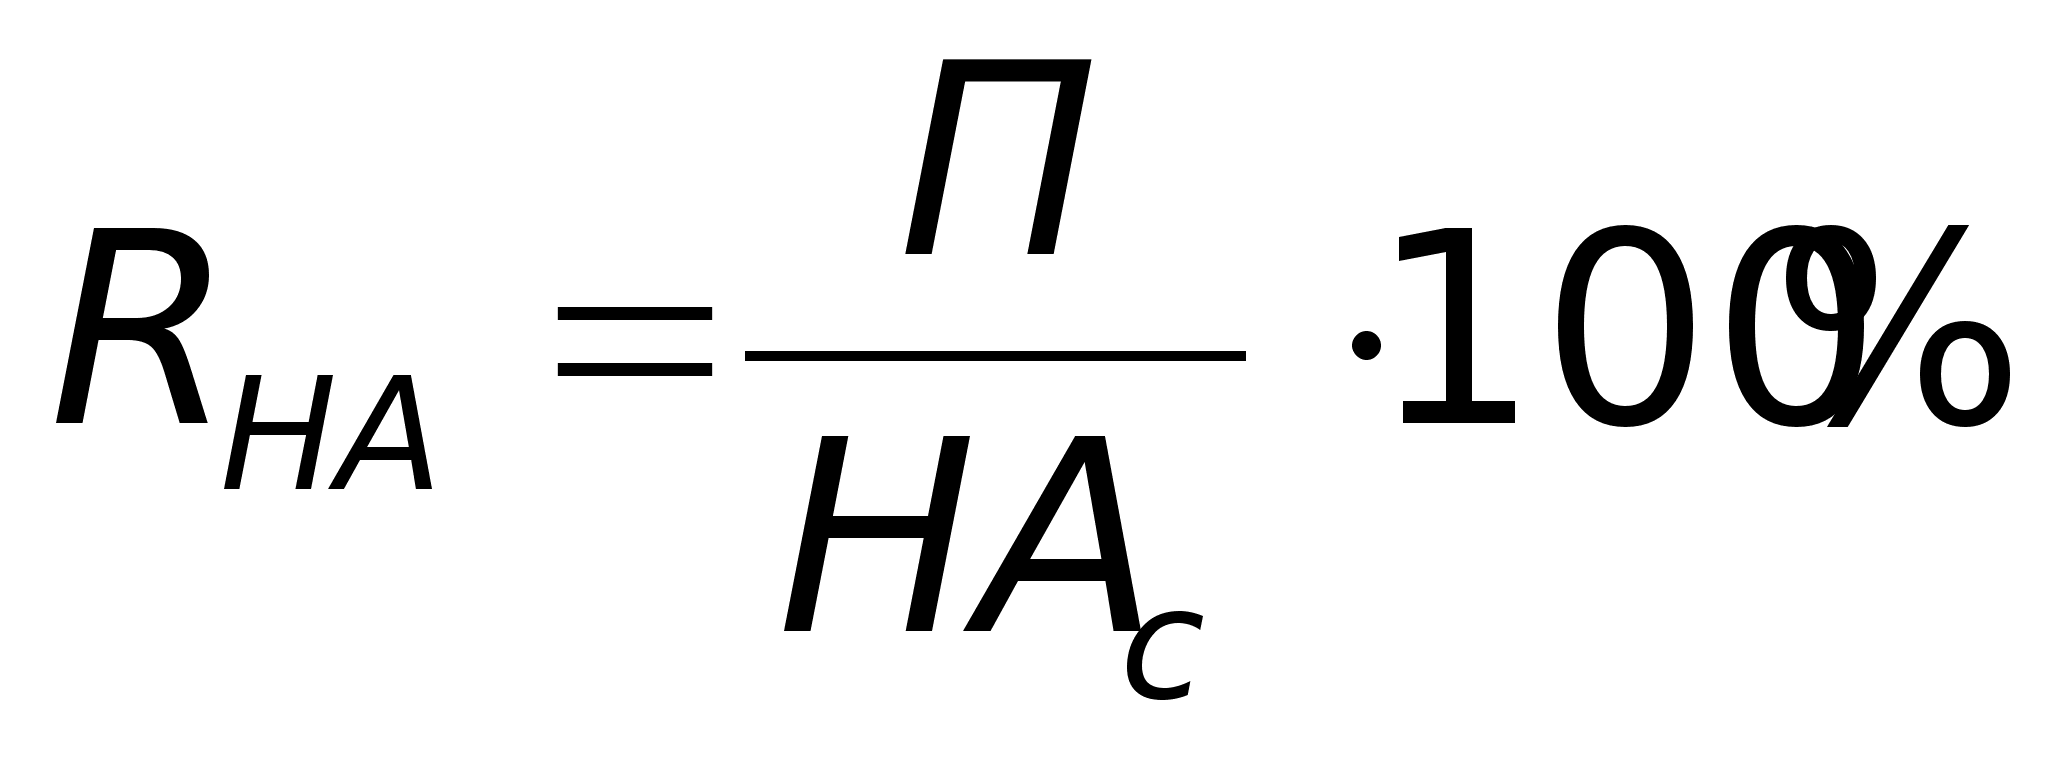 (2.38.)
Экономическая сущность показателей: рентабельность среднегодовой стоимости основных средств, рентабельность оборотных средств, рентабельность среднегодовой стоимости нематериальных активов – сколько прибыли дает каждый рубль среднегодовой стоимости основных средств, каждый рубль оборотных средств и каждый рубль среднегодовой стоимости нематериальных активов.
Показатель рентабельности собственных средств позволяет установить зависимость между величиной собственных средств и размером прибыли, полученной от их использования и определяется по формуле:
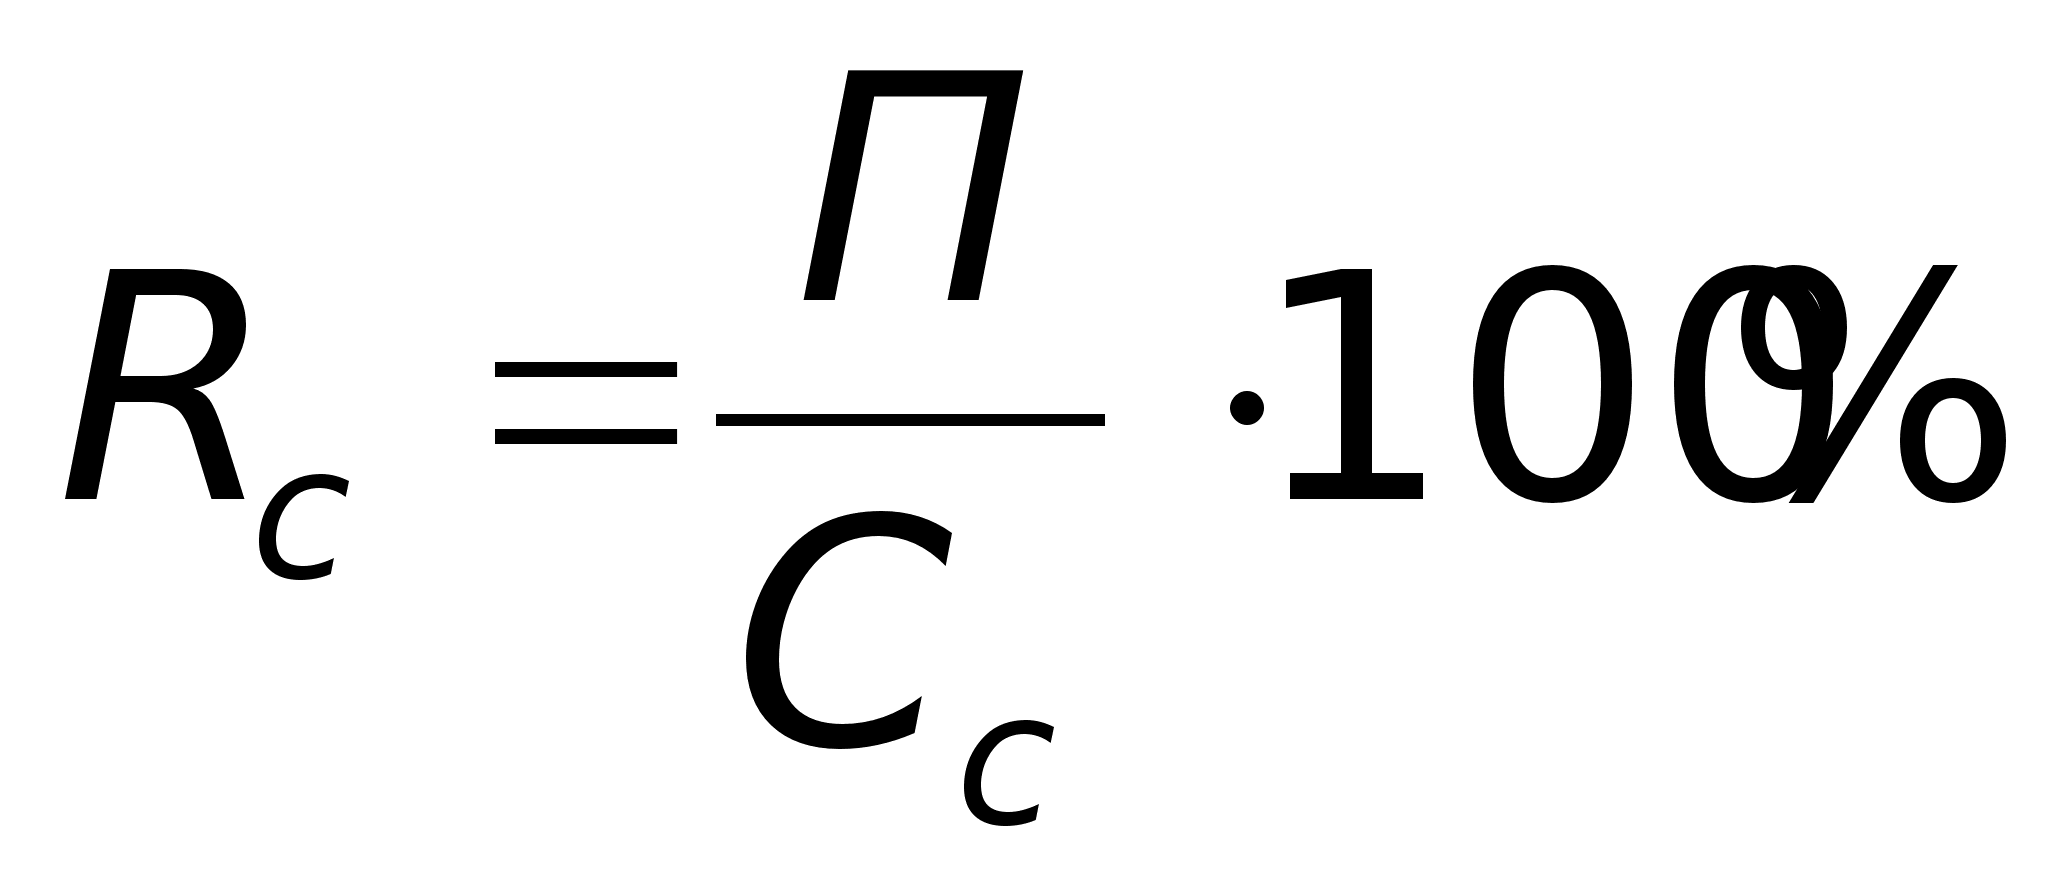 (2.39.)
Рост этого показателя в динамике означает, что предприятие с каждого рубля инвестированных собственных средств получает больше прибыли, т.е. что предприятие эффективнее использует собственные средства.
Показатель инвестируемых средств (собственных, заемных) позволяет установить зависимость между величиной собственных и заемных средств и размеров прибыли, полученной от их использования. Величина этого показателя позволяет судить о величине прибыли, которую дает каждый рубль инвестируемых средств и определяется по формуле:
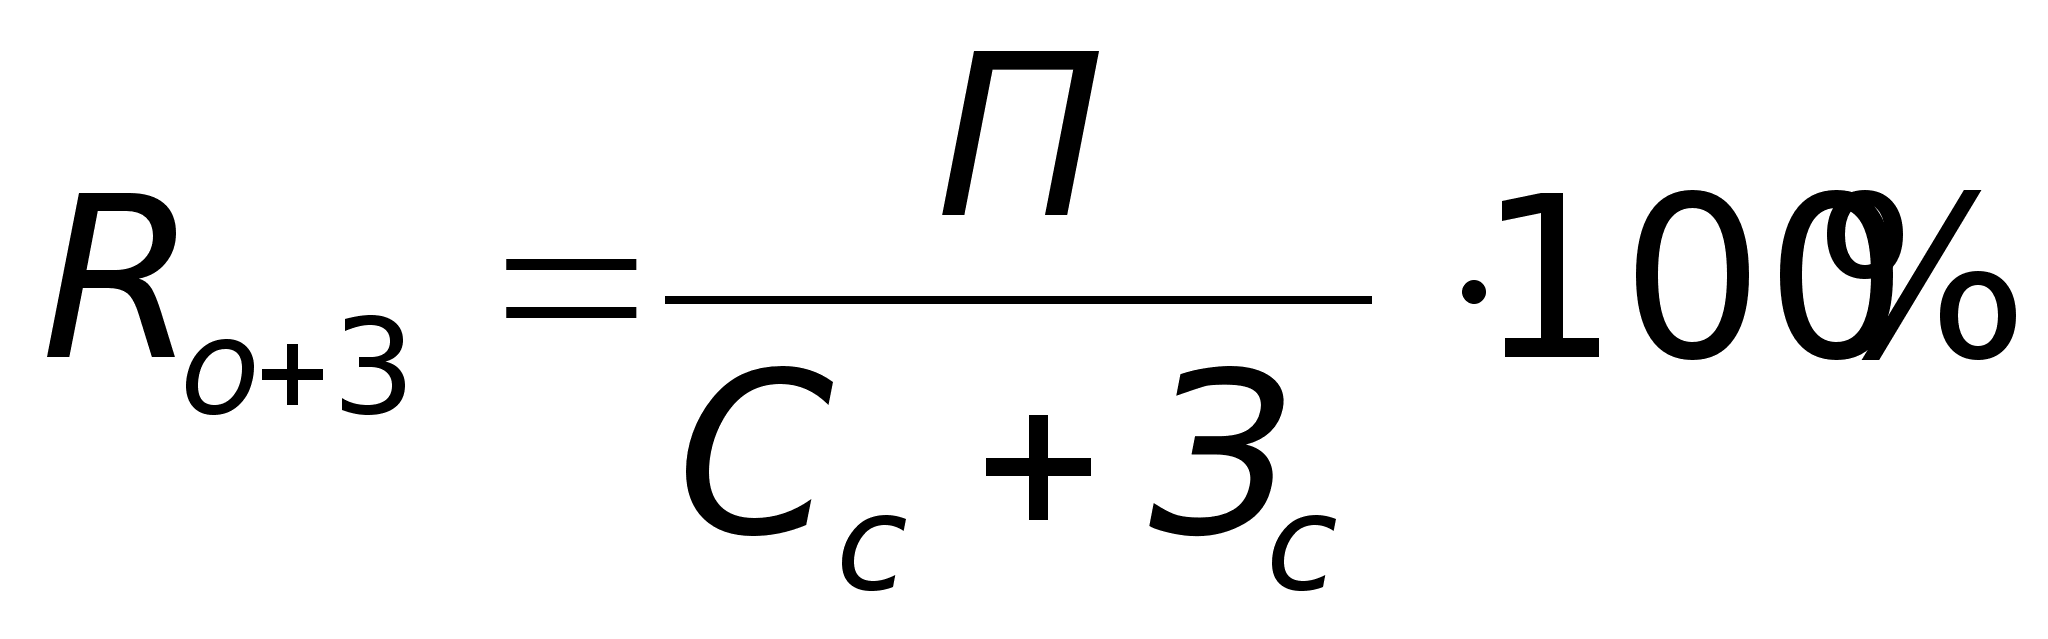 (2.40.)
На основании изложенных расчетов можно определить период времени (Т), в течение которого окупятся собственные средства предприятия по формуле:
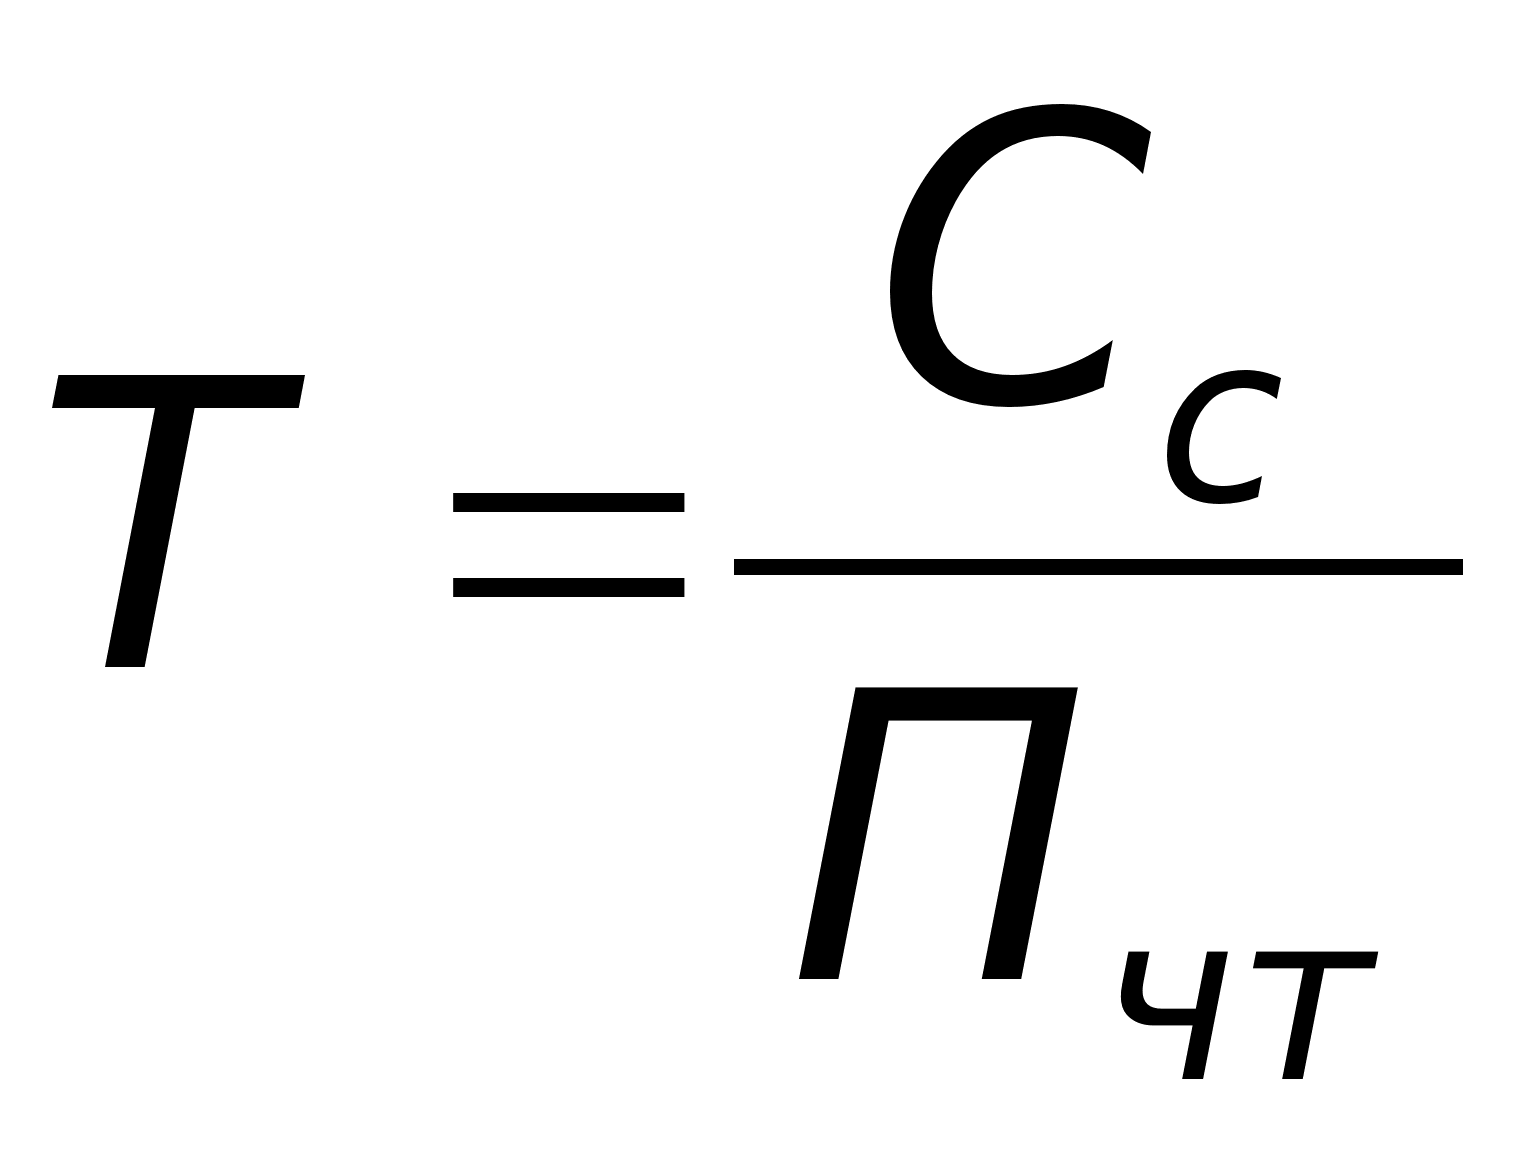 (2.41.)
Данный показатель обратный показателю рентабельности собственных средств, однако, при его расчет целесообразно использовать чистейшую прибыль предприятия.
Для более глубокой ЭОПХДП целесообразно использовать так называемые обобщенные показатели, одним из которых может быть рентабельность экономического потенциала.
Показатель «Рентабельность экономического потенциала» является обобщающим показателем, характеризующим эффективность использования экономического потенциала. Сущность этого показателя состоит в том, что он позволяет определить какую прибыль дает каждый рубль среднегодовой стоимости экономического потенциала.
Показатель определяется по формуле:
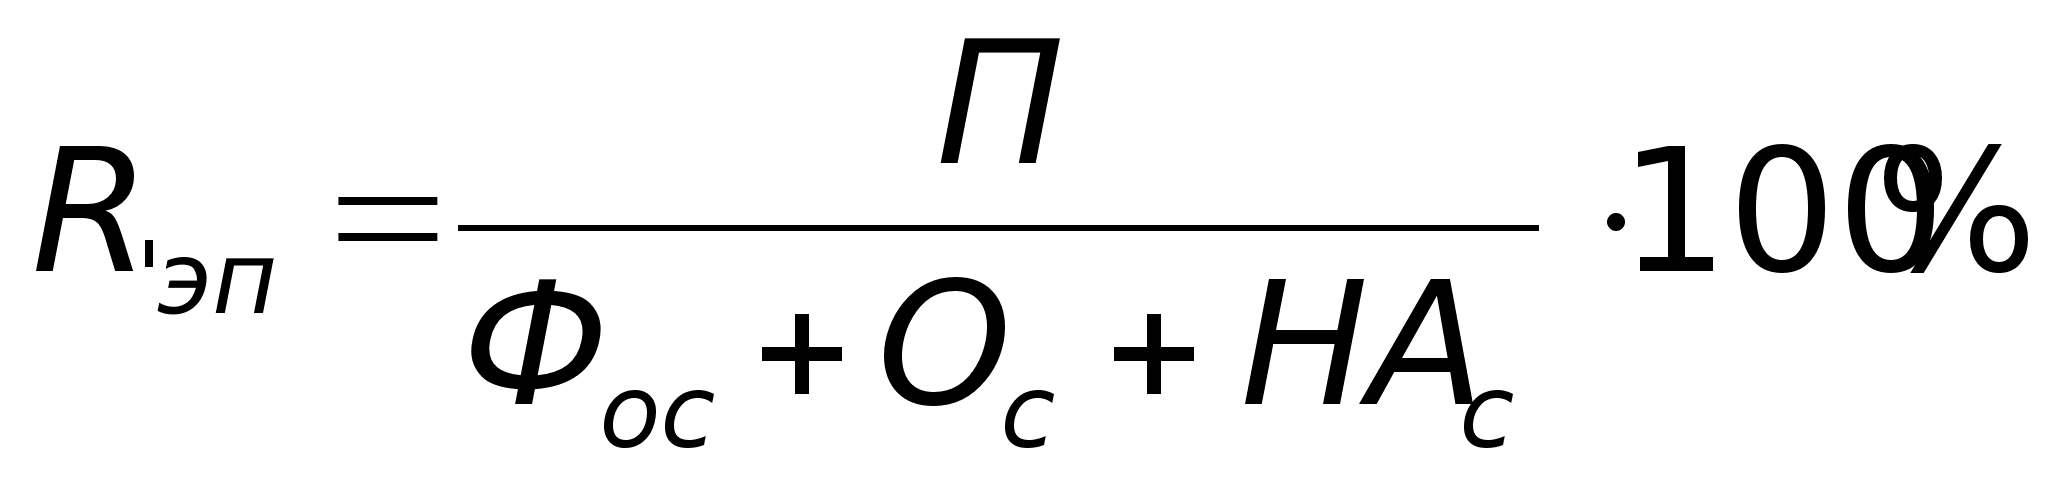 (2.42.)
Прибыль является непосредственным результатом деятельности и, в основном, зависит от объема реализованной продукции, который в свою очередь определяется величиной экономического потенциала. Таким образом, рентабельность экономического потенциала – показатель, производимый от выручки, от реализации, приходящейся на рубль стоимости экономического потенциала. Умножим числитель и знаменатель формулы на объем выручки от реализации, получим:
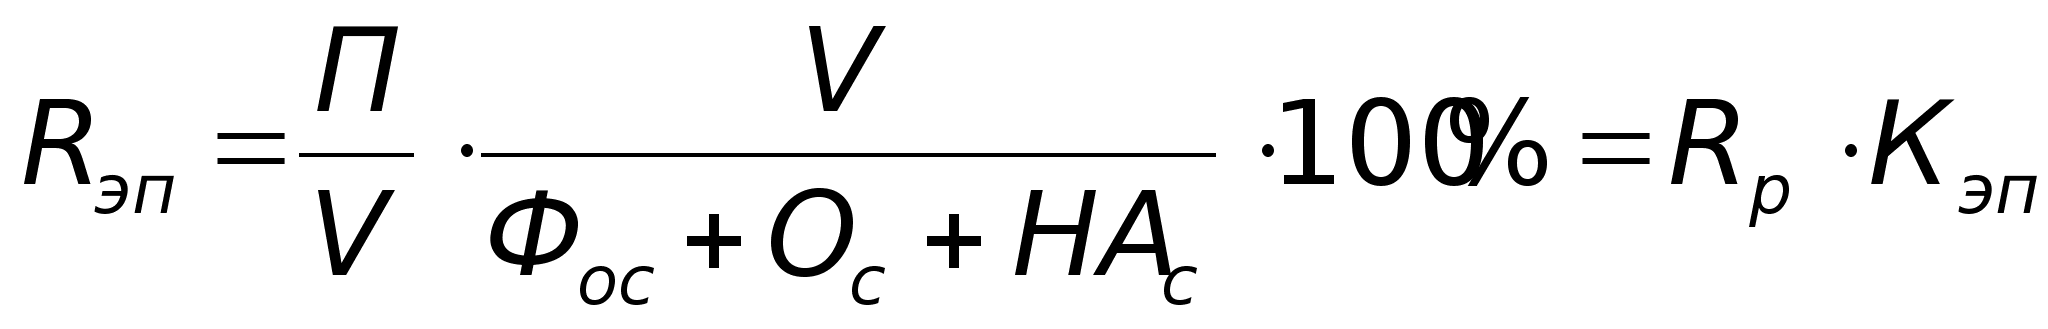 р
(2.43.)
где Rр- рентабельность реализации, продукции, работ, услуг, %;
Кэп- коэффициент оборачиваемости экономического потенциала.
Анализируя формулу, можно сделать вывод, что прибыль предприятия, полученная с каждого рубля средств, вложенных в экономический потенциал зависит от скорости оборачиваемости средств и от доли прибыли в выручке от реализации. На прибыльность экономического потенциала влияет как существующий ценовой механизм, так и сложившийся уровень затрат на производимую продукцию, а также эффективность использования ресурсов, которая измеряется оборачиваемостью экономического потенциала. Следовательно, основным путем увеличения рентабельности экономического потенциала является ускорение оборачиваемости потенциала, а также снижение себестоимости или рост цен на продукцию.
Между показателем рентабельности экономического потенциала и показателями рентабельности собственных средств и рентабельности инвестируемых (собственных и заемных) средств существуют зависимости:
если Rэп=Rс, то экономический потенциал формируется только за счет собственных средств
Rс= Rр Кэп (2.44.)
если, предприятие использует собственные и заемные средства, то при расчете Rэп необходимо учесть мультипликацию, то есть эффект увеличения чистой прибыли за счет более результативного использования заемного капитала, т.е. увеличение рентабельности собственных средств в связи с использованием заемных.
Используя мультипликатор, можно определить рентабельность собственных средств предприятия как произведение рентабельности экономического потенциала на мультипликатор, т.е. Rс= Rэп х мультипликатор.
При этом, мультипликатор определяется по формуле:
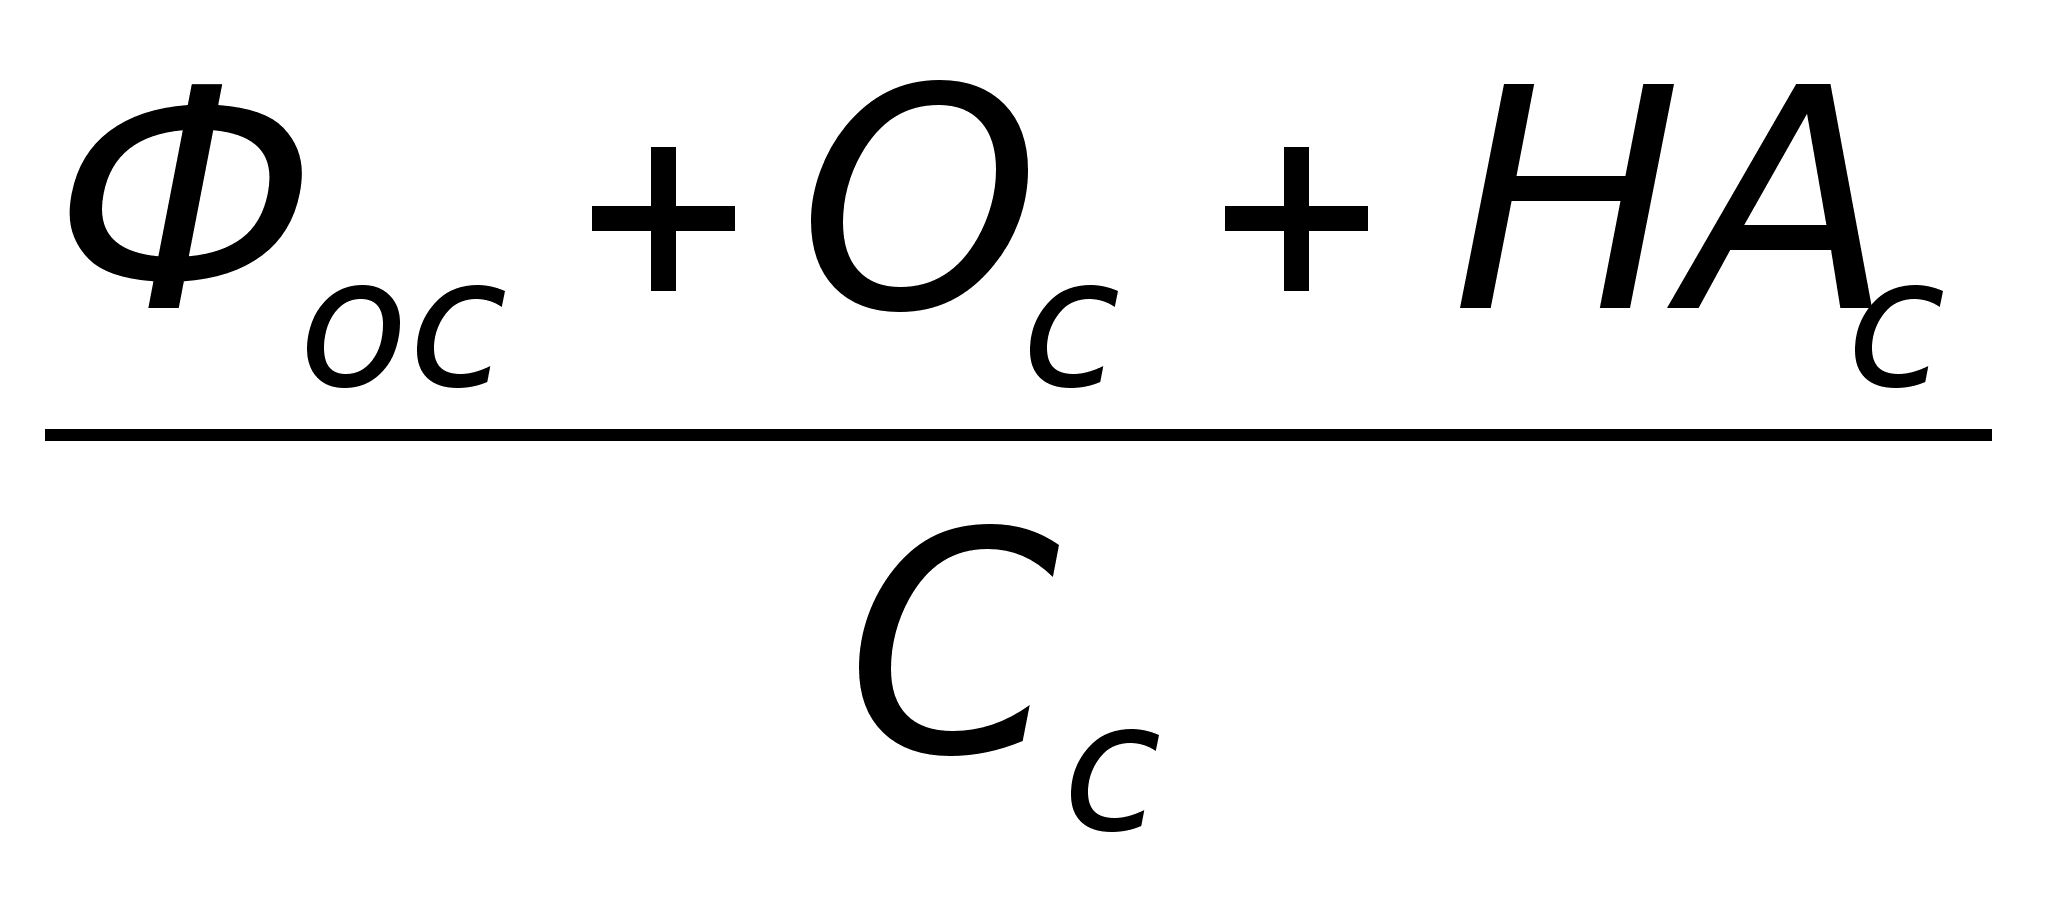 (2.46.)
Для анализа причин, влияющих на изменение уровня рентабельности собственных средств, целесообразно использовать формулу Дюпона, которая в нашей интерпретации примет вид:
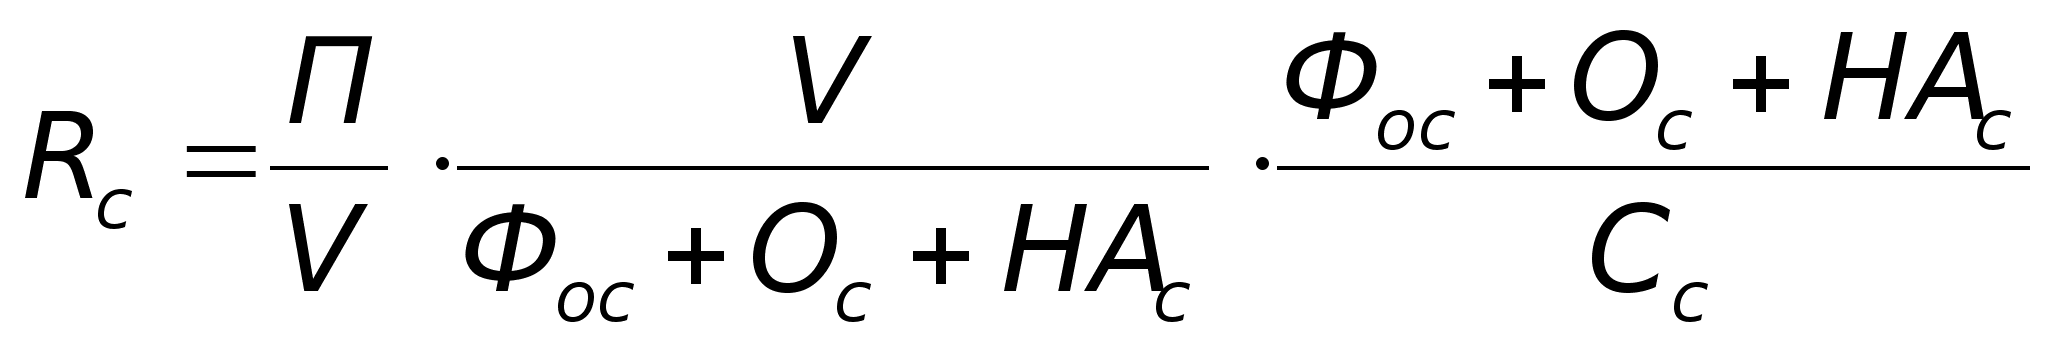 (2.47.)
Таким образом, Rс зависит от 3 факторов: рентабельности реализации, оборачиваемости экономического потенциала и структуры его формирования.
Выбор этих факторов не случаен, а объясняется тем, что они вы определенном смысле обобщают все стороны хозяйственной деятельности. Однако, необходимо учитывать, что этим фактором присуща отраслевая специфика, причем как по уровню значений, так и по тенденции изменения. Так, показатель оборачиваемости экономического потенциала имеет низкое значение в отраслях с высоким уровнем технической оснащенности и напротив показатель рентабельности реализации в них будет относительно высоким. В то же время, только предприятия, имеющие стабильное поступление денег, за свою продукцию могут позволить высокое значение коэффициента финансовой зависимости.
Модель взаимосвязи показателей, определяющих величину рентабельности собственных средств, представлено на рис. 2.3.
Предлагаемый подход позволяет легко найти причины изменения показателя рентабельности собственных средств: либо за счет снижения рентабельности реализации, либо за счет менее эффективного управления экономическим потенциалом, что приводит к снижению объема производства, либо за счет изменения структуры потенциала, а также наметить мероприятия по совершенствованию механизма формирования цен на продукцию, выбора оптимальной структуры экономического потенциала и источников его формирования.
2.5. Оценка инвестиционной
привлекательности предприятия.
Инвестиционная привлекательности характеризует целесообразность вложения средств в оцениваемое предприятие. Результат анализа представляет интерес не только с точки зрения выработки политики в отношении инвесторов данного предприятия, но и позволяет оценить качество производственно-хозяйственной деятельности предприятия, перспективы его развития и т.д.
Физические и юридические лица прежде чем осуществить инвестиции в то или иное предприятие должны ознакомиться с состоянием финансового рынка страны, затем выяснить положение отдельных отраслей (комплексов) на рынке и выбрать ту, которая может дать наилучший результат, учитывая при этом на какой стадии развития она находится.
Наиболее привлекательны для инвесторов будут те отрасли, где уровень рентабельности высок, цены на продукцию быстро растут, а доходность либо растет, либо снижается. С этой точки зрения наиболее перспективными отраслями являются: нефтехимическая, топливная, пищевая.
В зависимости от стадии развития различают нарождающиеся, растущие, стабильные, спекулятивные и увядающие отрасли.
Нарождающиеся отрасли не всегда доступны инвесторам, желающим приобрести их акции, которые могут не циркулировать на рынке. Растущим отраслям характерно постоянное и быстрое увеличение объема реализации и прибыли. Стабильными называются отрасли, в которых объем продаж и выручка от него стабильны даже в условиях кризиса. Циклические отрасли характеризуются особой чувствительностью выручки к деловому циклу. Спекулятивным отраслям характерна «подвижность», причем это не возможно связать с действием какого либо фактора. К увядающим относятся отрасли, применяющие устаревшую технологию или производящие устаревшую продукцию.
Далее необходимо выбрать предприятие, определив его место в экономике отрасли региона или страны путем сопоставления уровня устойчивого его развития относительно среднего уровня сложившегося в России.
При инвестировании средств необходимо выбирать не только наиболее прибыльные и наименее рискованные, но и лучше всего вписывающие в стратегию отрасли предприятия. Инвестору необходимо учитывать на какой стадии жизненного цикла находятся предприятия. Обычно предприятие может находиться на 1 и 4 стадий жизненного цикла: становление, развитие, зрелость, увядание. Учет жизненного цикла на рынке позволяет инвестору выбирать наилучшее с точки зрения обеспечения устойчивости доходности предприятия.
Каждая стадия характеризуется определенным состоянием производственно-хозяйственной деятельности предприятия по средством таких основных показателей как объем продаж, выручка от реализации, прибыль, нормы доходности (рентабельности) и т.д.
Стадии становления характеризуется определенным состоянием, когда темпы роста производства и продаж растут очень медленно, прибыли либо нет, либо она незначительная.
На стадии развития наблюдается быстрый рост объема продаж и выручки, темпы роста прибыли растут и значительно превышают темпы расходов.
Основными признаками стадии зрелости являются: темпы роста выручки от реализации остаются на постоянном уровне, прибыль достигает своего максимального значения и темпы ее роста начинают снижаться. Стадия увядания – стремительно падают темпы роста объема продаж выручки от реализации и темпы роста прибыли движутся к нулю.
Эффективность использования экономического потенциала – один из важнейших критериев для решения вопроса о целесообразности вложения средств в то или иное предприятие. Под эффективностью подразумевается прежде всего – рентабельность экономического потенциала, которая определяется как производное от 2 показателей: оборачиваемости потенциала и рентабельности реализации. Итоговое решение о вложении средств в то или иное предприятие инвестор принимает в зависимости от таких показателей как величина курса стоимости акций этого предприятия и уровня выплачиваемых на них дивидендов.
Уровень дивиденда является одним из факторов, влияющих на курс стоимости акций и зависит от следующих показателей: нормы чистейшей прибыли на акционерный капитал от величины чистейшей прибыли, направленной на величину дивидендов, стоимости уставного (акционерного)капитала, общего количества выпущенных в обращение акций, объявленном уровне дивидендов по привилегированным акциям, удельного веса привилегированных акций в общем их количестве. Ответом на вопрос, сколько чистейшей прибыли получает предприятие на единицу своего капитала, является норма чистейшей прибыли на акционерный капитал и определяется по формуле:
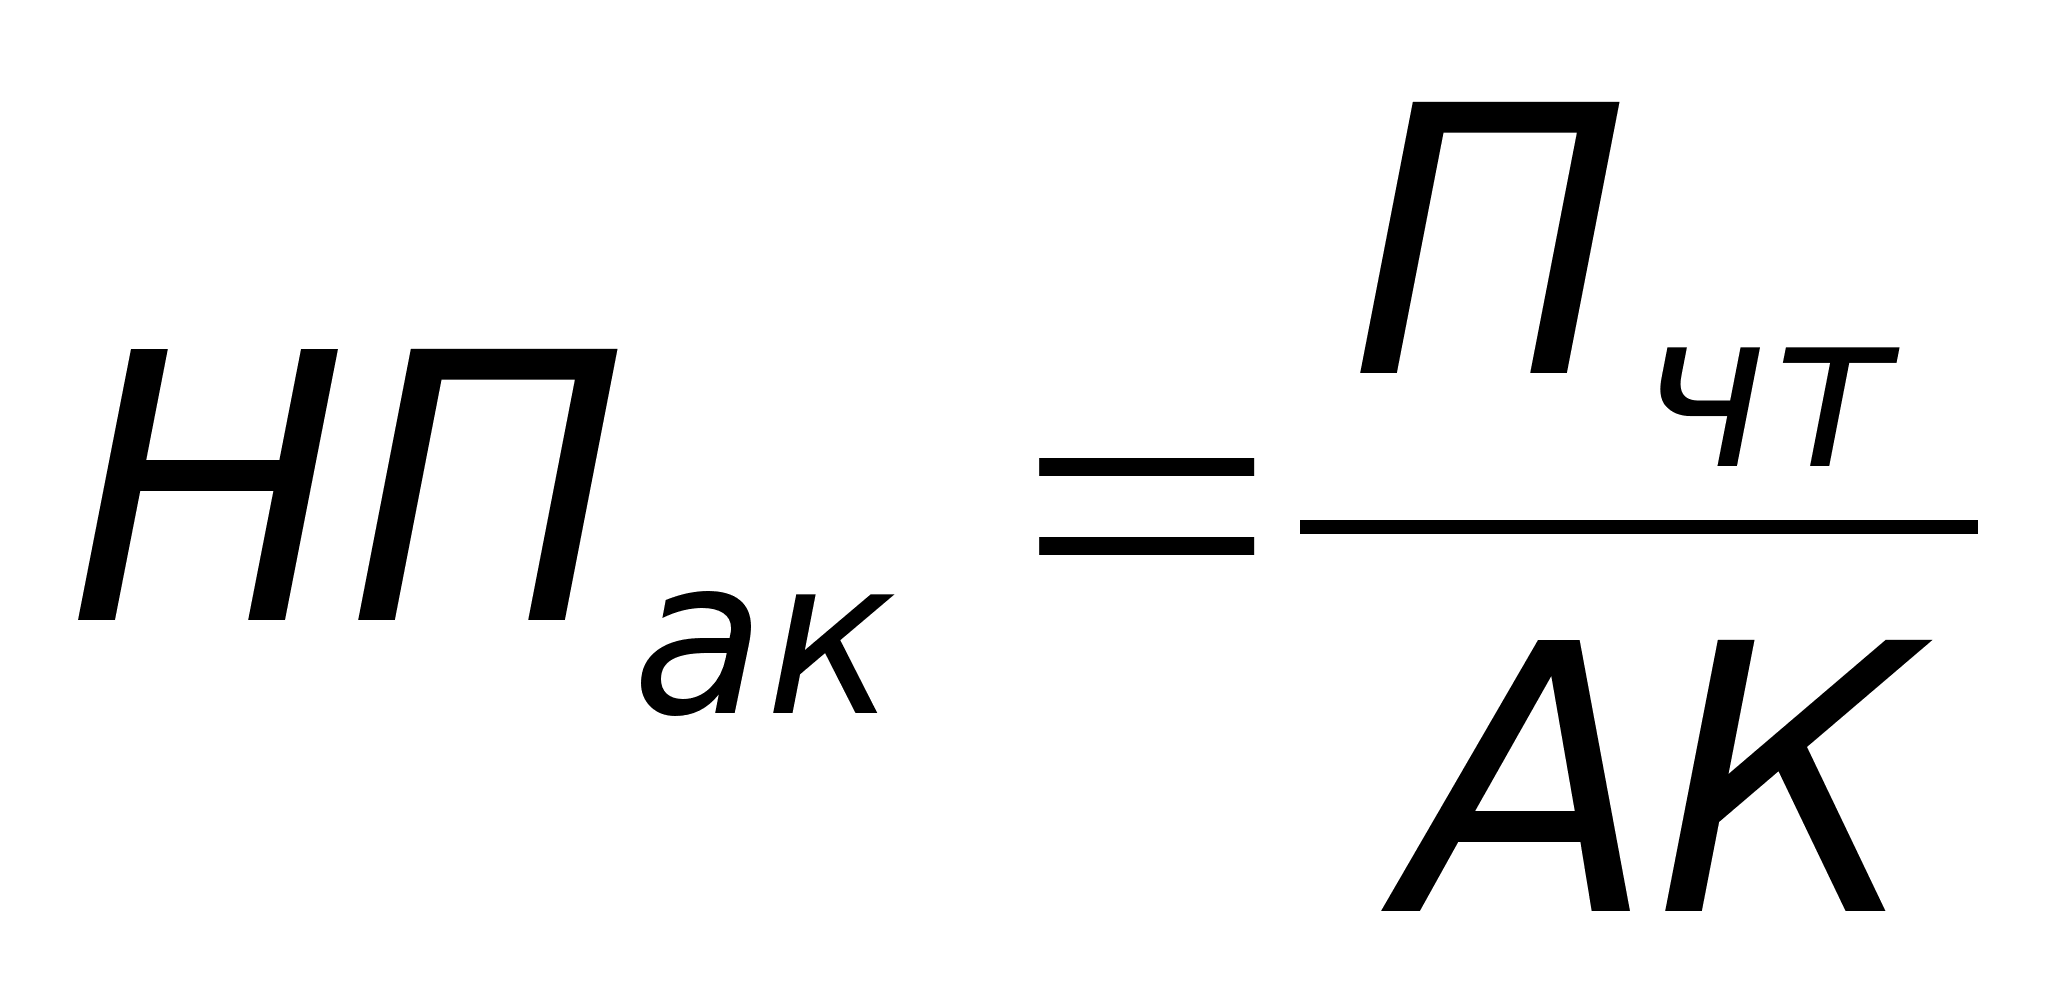 (2.48.)
где НПак – норма чистейшей прибыли на акционерный капитал, р.;
АК – акционерный капитал, р.
Величина чистейшей прибыли, направляемая на выплату дивидентов на предприятиях, определяется законодательной и нормативной базой РФ, а также механизмом распределения чистейшей прибыли на предприятии.
Законодательством определен следующий порядок выплаты по ценным бумагам: сначала выплаты по привилегированным и лишь потом по обыкновенным акциям.
Использование чистейшей прибыли для цели развития, с одной стороны – результат эффективности производства, с другой – рациональность ее распределения определяет эффективность дальнейшего производства.
При распределении прибыли важное значение имеет определение пропорции между прибылью направляемой на инвестирование и выплату дивидендов.
Акционеры могут вместо получения больших дивидендов вкладывать больше средств в развитие, что в последующем позволит получить достаточно высокие доходы по акциям. Однако, при этом предприятию может грозить опасность – другое предприятие может скупить его акции и приобрести достаточное количество голосов, заменить администрацию и слить 2 общества в одно.
Если предприятие проводит политику «постоянного» коэффициента выплаты прибыли в виде дивидендов, то в случае снижения прибыли будут уменьшаться дивиденды, а это скажется на рыночной цене акции. Это снижение может быть значительным и инвесторы могут воспринять падение дивидендов как сигнал о неперспективности развития предприятия. Часто менеджеры придерживаются политики постоянного роста дохода на 1 акцию. В этом случае зависимость между доходами и дивидендами на 1 акцию может быть следующая: если доходы на акцию растут, то увеличиваются и дивиденды на акцию, однако медленнее, чем доход. Если доход на акцию падает, то дивиденд на акцию остается на том же уровне, либо снижается незначительно.
Российским предприятиям целесообразно выбирать политику растущего дохода на акцию, что в конечном счете приведет к росту рыночной цены акции предприятия. Для предприятий с колеблющимися доходами целесообразно выбирать стратегию низкого регулярного дивидента, что дает инвесторам уверенность в небольшом, но гарантированном дивиденде.
Инвесторам необходимо учитывать и другие факторы, определяющие инвестиционную «привлекательность» предприятия: рыночная цена акции, ценность акции, рентабельность акции, коэффициент котировки акции.
Рыночная цена акции – это цена ее продажи и покупки на сегодняшний день и отличается от номинальной тем, что учитывает капитализированный доход. Она формируется под влиянием соотношения спроса и предложения и зависит от множества факторов. Рыночная цена акции прямо пропорциональна норме доходности по акции и обратно пропорциональна ставке ссудного капитала.
Индикатором спроса на акции данного предприятии является показатель «ценность акции», который рассчитывается как частное от деления рыночной
цены акции на доход на акцию и показывает сколько согласны платить инвесторы в данный момент за 1 рубль прибыли на акцию. Рост этого показателя по времени указывает на то, что инвесторы ожидают более быстрого роста прибыли данного предприятия по сравнению с другими.
Рентабельность акции определяется отношением дивидента, выплачиваемого по акциям, к ее рыночной цене по формуле:
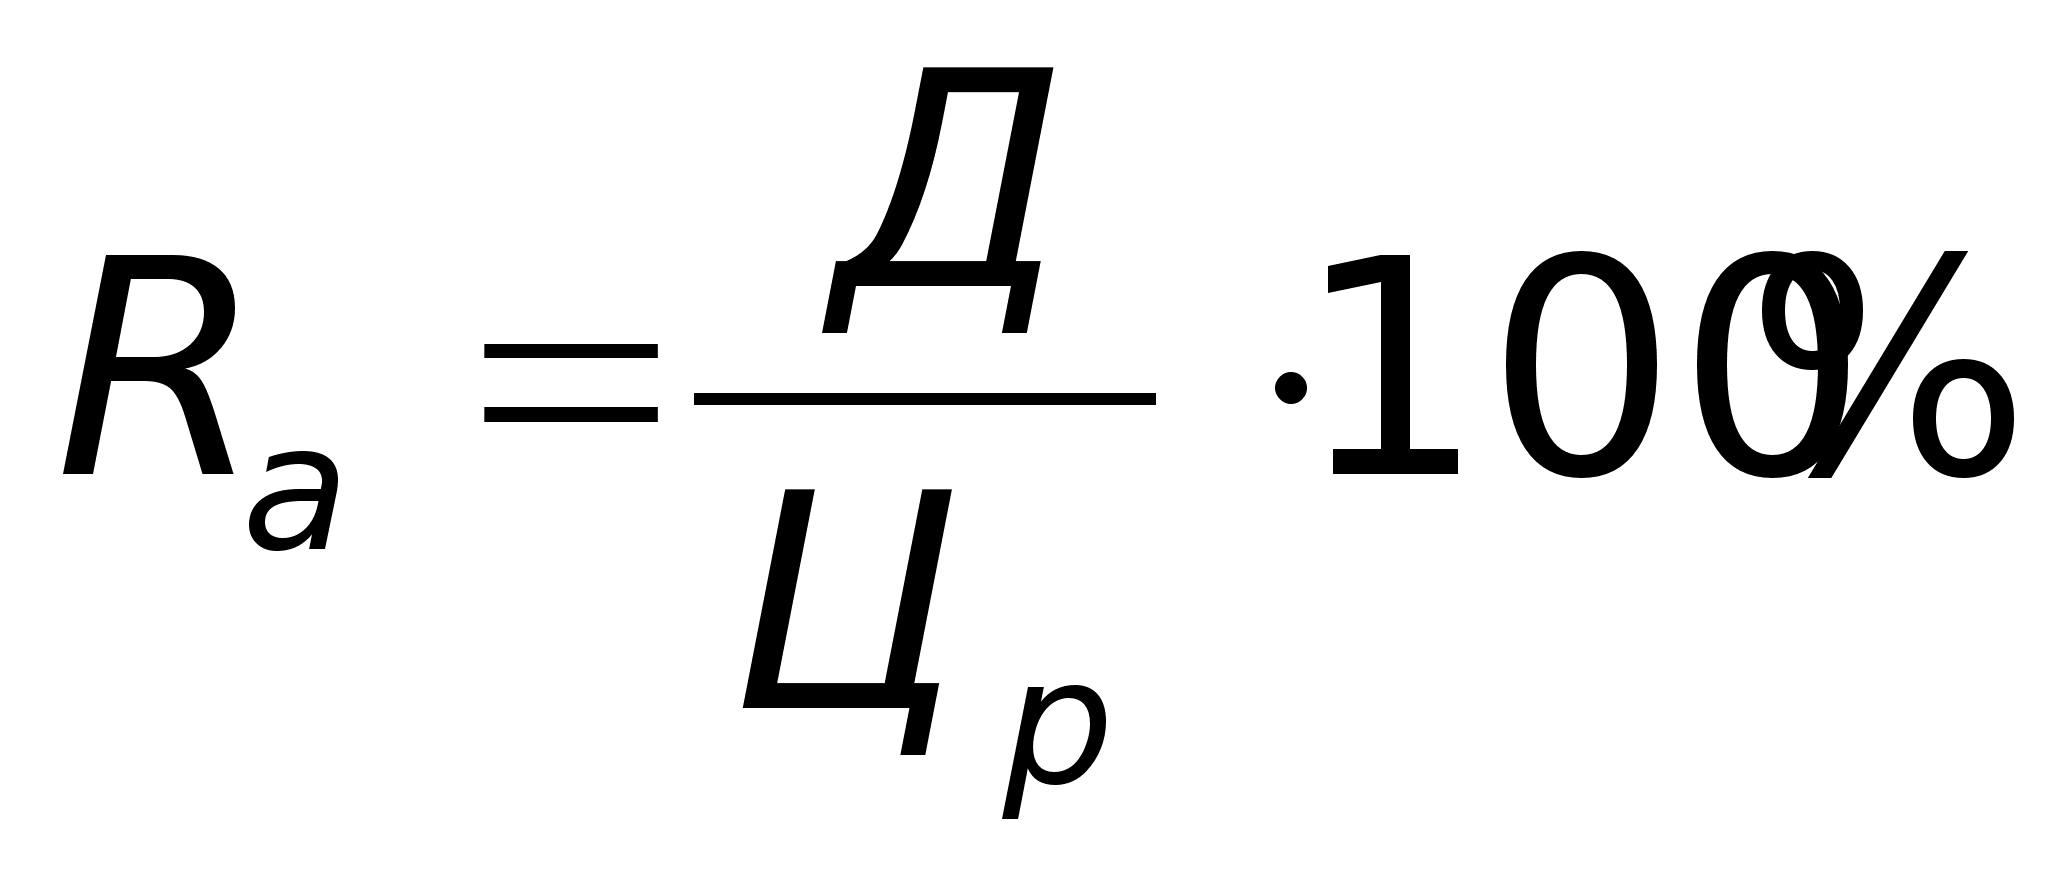 2.49.
где Д – величина дивидента, р.;
Цр – рыночная цена, р.
Данный показатель характеризует процент возврата на капитал, вложенный в акции, его величина зависит от механизма распределения чистейшей прибыли.
Коэффициент котировки акции (Ка) есть отношение рыночной цены к ее бухгалтерской стоимости и определяется по формуле:
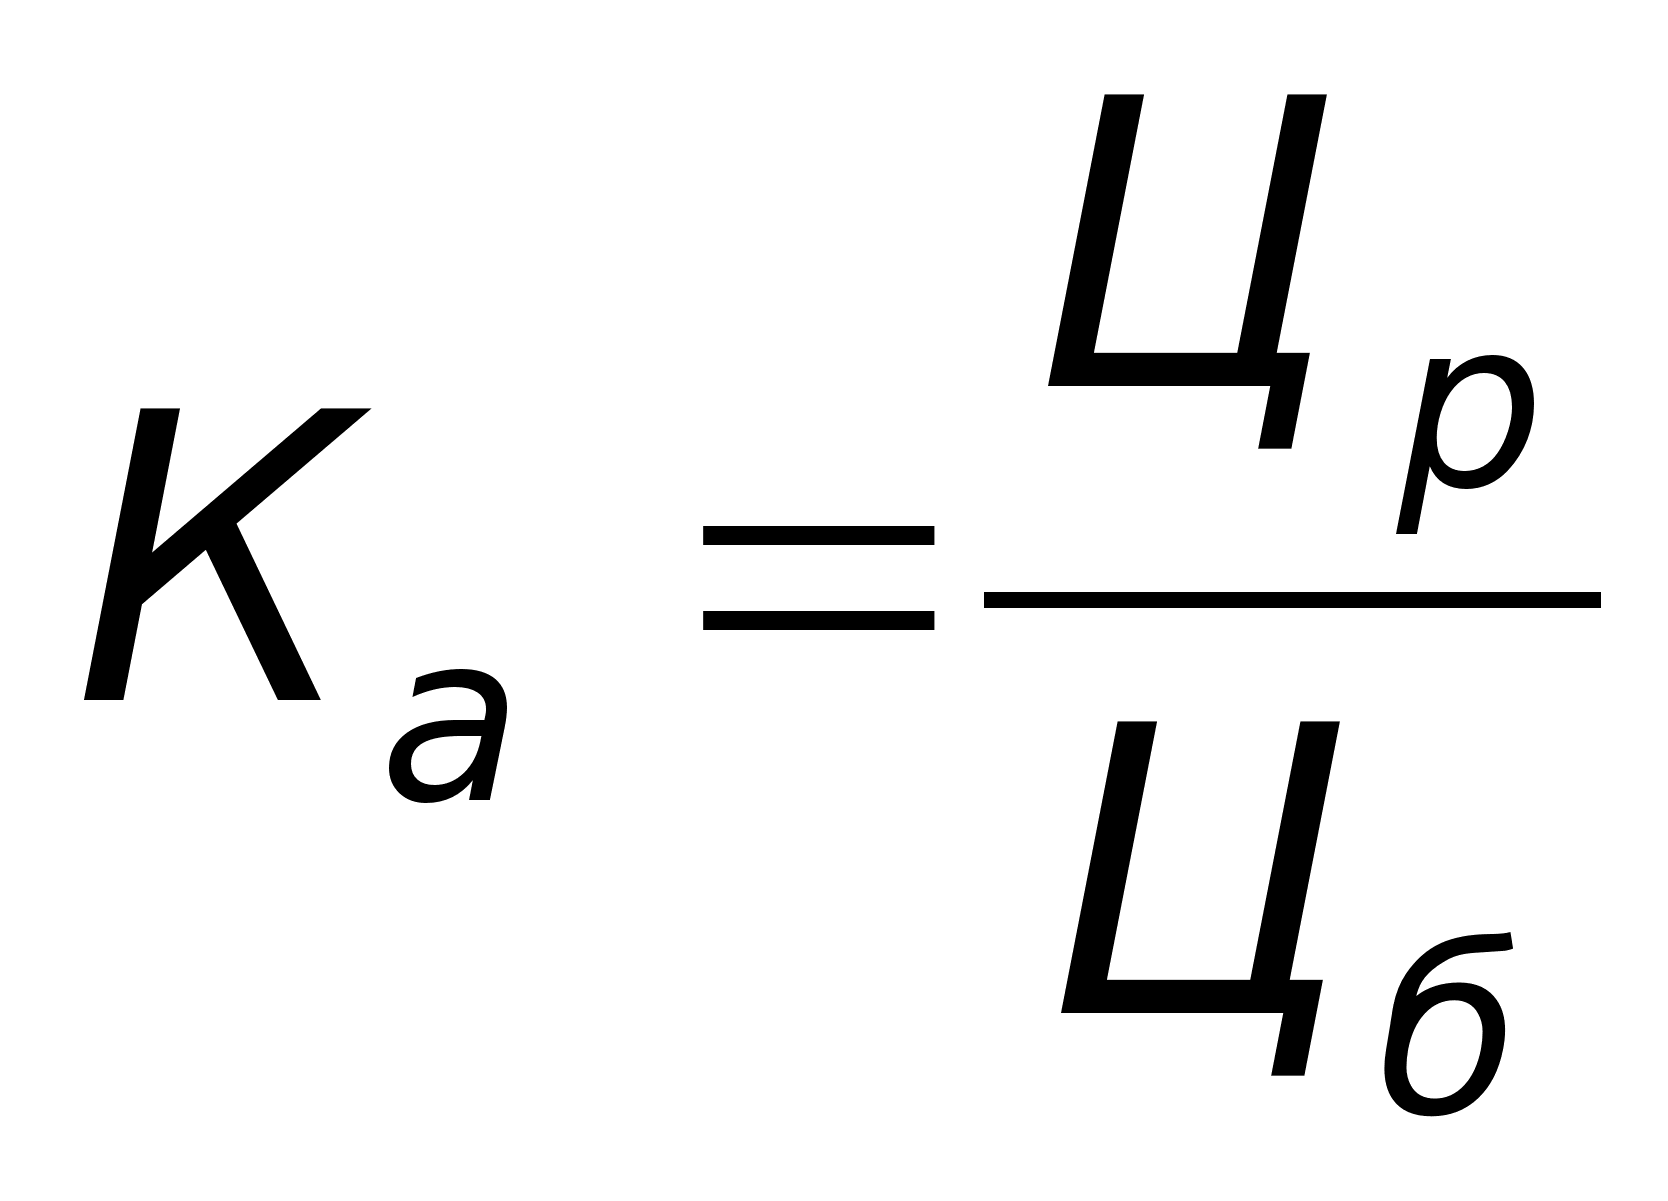 (2.50.)
где Цб- бухгалтерская стоимость акции, р.
Бухгалтерская цена характеризует долю собственных средств, приходящихся на 1 акцию. Бухгалтерская цена складывается из номинальной стоимости, доли эмиссионной прибыли (накопленная разница между рыночной ценой проданных акций и их номинальной стоимостью) и доле накопленной и вложенной в развитие предприятия прибыли.
Если значение коэффициента превышает единицу – это означает, что потенциальные акционеры, приобретая акцию, готовы дать за нее цену, превышающую бухгалтерскую оценку реального капитала, приходящегося на эту акцию на данный момент.
Рыночная стоимость акции зависит от ожидаемых дивидентов, которые рассчитывают получить инвесторы, и ожидаемой цены продажи акции определенного периода. Если держать акцию 1 год, то ожидаемая рыночная цена будет равна:
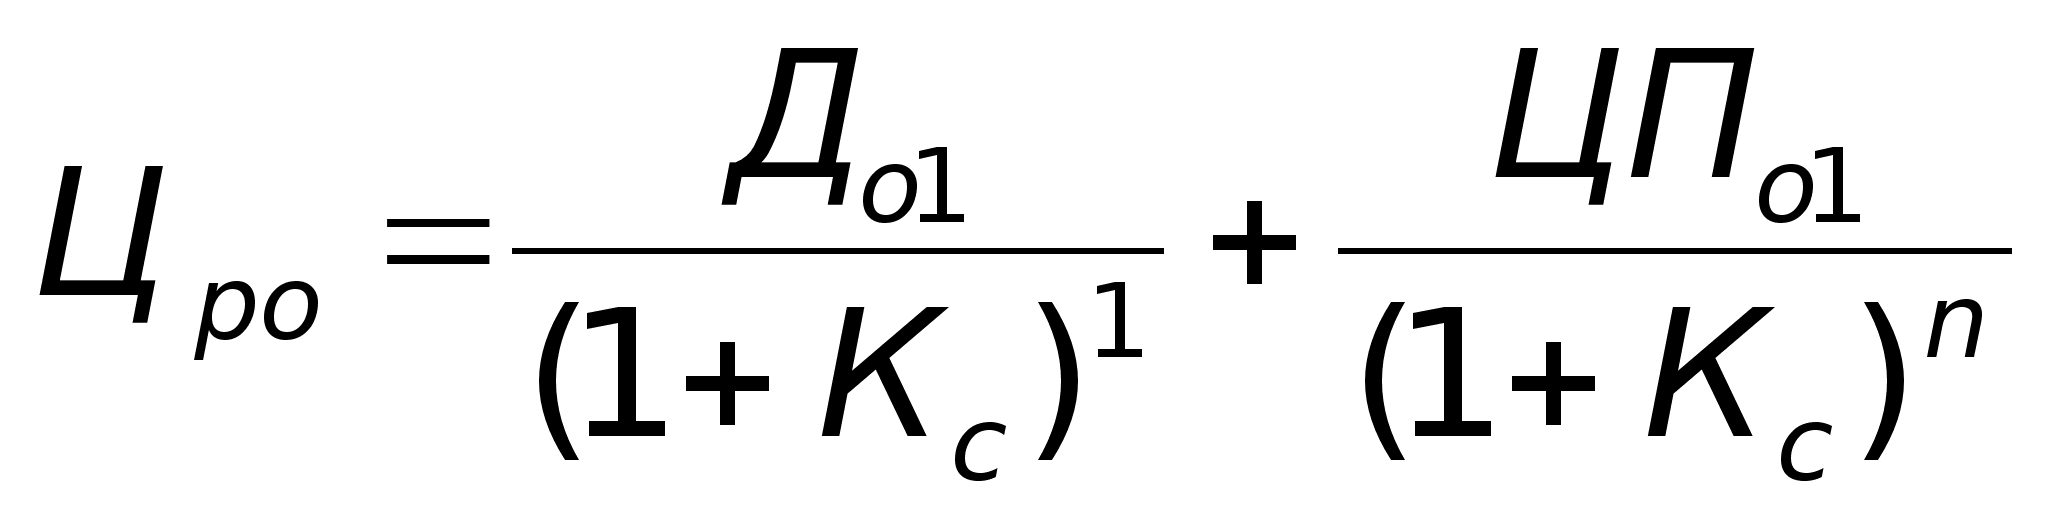 (2.51.)
где До1- ожидаемый дивидент за год, р.;
Кс – требуемая ставка прибыльности, р.;
ЦПо1- ожидаемая цена продажи акции в конце года.
Если акцию держать 2 года, то:
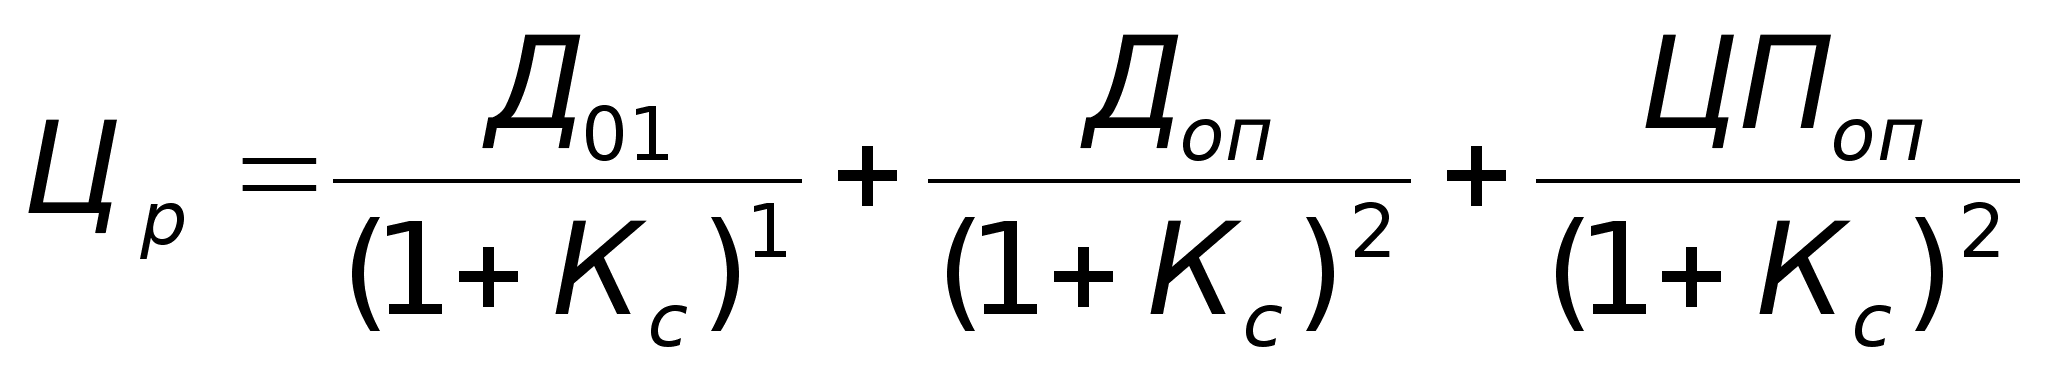 (2.52.)
Если акцией владеть Н лет, тогда
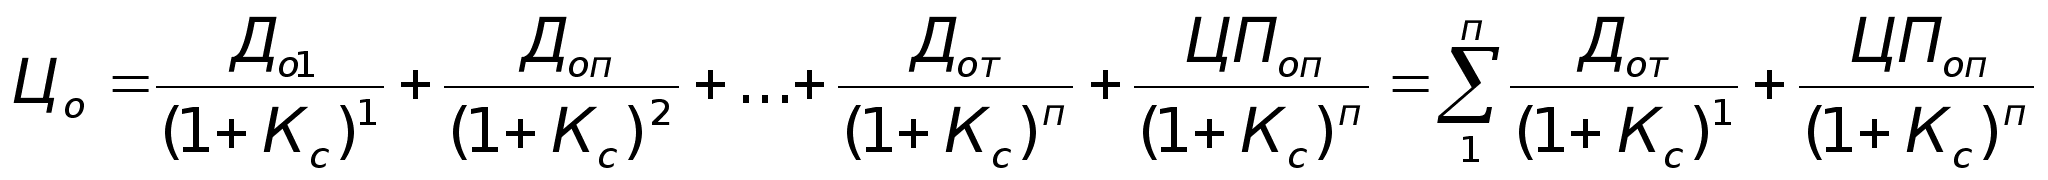 (2.53)
Действительную сегодняшнюю стоимость акции, приносящую ежегодные постоянные дивиденды при требуемом акционерном уровне прибыльности можно представить:
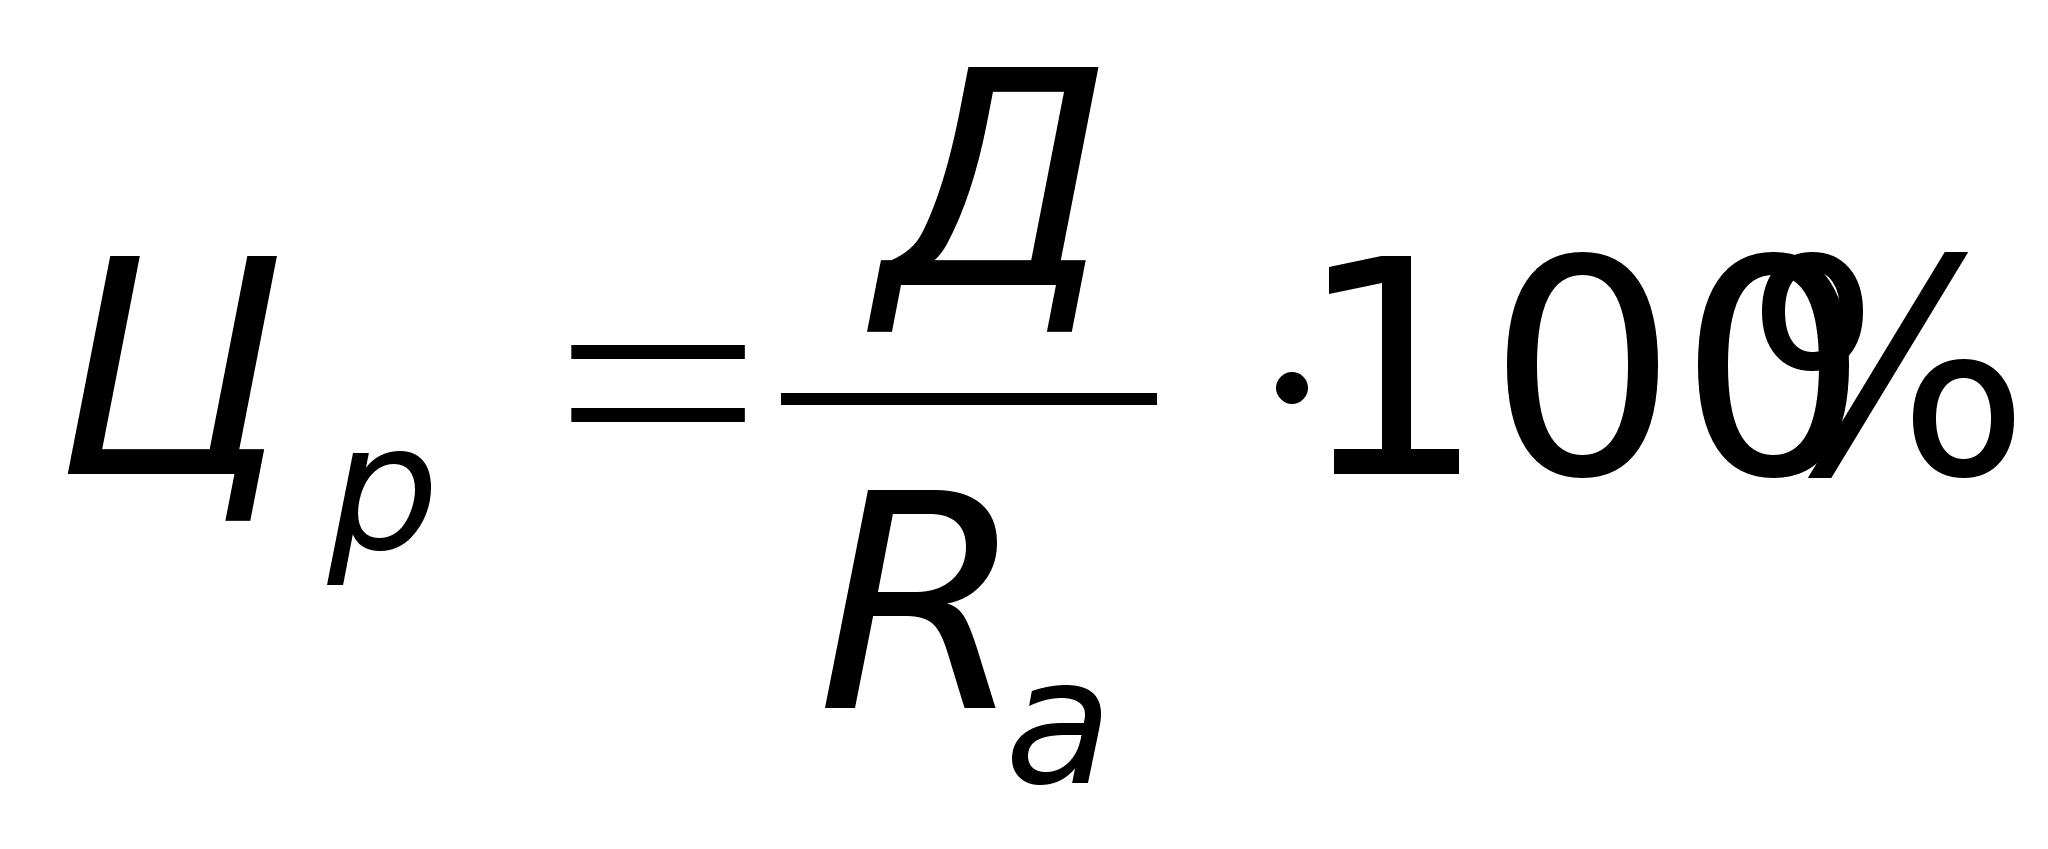 (2.54)
где Д – ожидаемый дивиденд, р.;
Rа – требуемый инвестором уровень прибыльности, %.
Формула позволяет также рассчитать действительную стоимость акции без учета возможного роста дивиденда в будущем, но и ответит на вопрос: имеет ли смысл еще приобретать акции этого предприятия или целесообразно акции продать - ?.
Однако, инвестора интересует не только величина дивиденда, выплаченного в этом году, но и проблема «деньги – время». Какой он получит дивиденд ? Какова цена акции в будущем в случае постоянного роста дивиденда ?
В мировой практике разработаны модели и алгоритмы, позволяющие ориентироваться в истинной величине будущих дивидендов с позиции текущего момента.
Алгоритм достаточно прост. Его можно представить следующим образом. Инвестор вкладывает денежные средства в акции предприятия. Исходные данные для расчета: цена акции на прогнозируемый период (Цо), величина дивиденда в анализированном году (До), срок, на который инвестор собирается владеть акцией (t), норма доходности – ожидаемый темп роста дивиденда (g), требуемый уровень прибыльности (К).
Таким образом через год дивиденд будет равен (Доg), а общая сумма дивиденда на акцию будет равна (До+Дохg). Если норма доходности остается неизменной, то через t лет общая сумма дивиденда составит До (1+g)5
Тогда величина дивиденда к концу пятилетнего периода определяется по формуле:
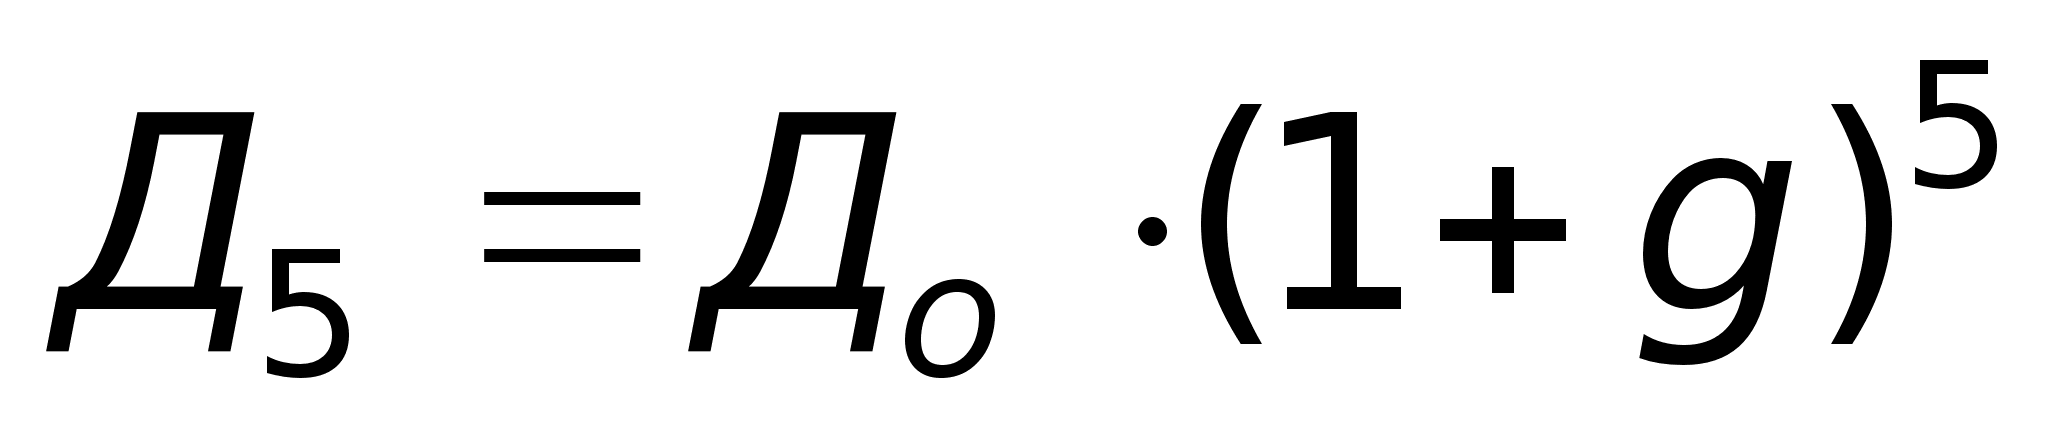 (2.55)
Цена акции на конец прогнозированного периода, при условии постоянного роста дивиденда:
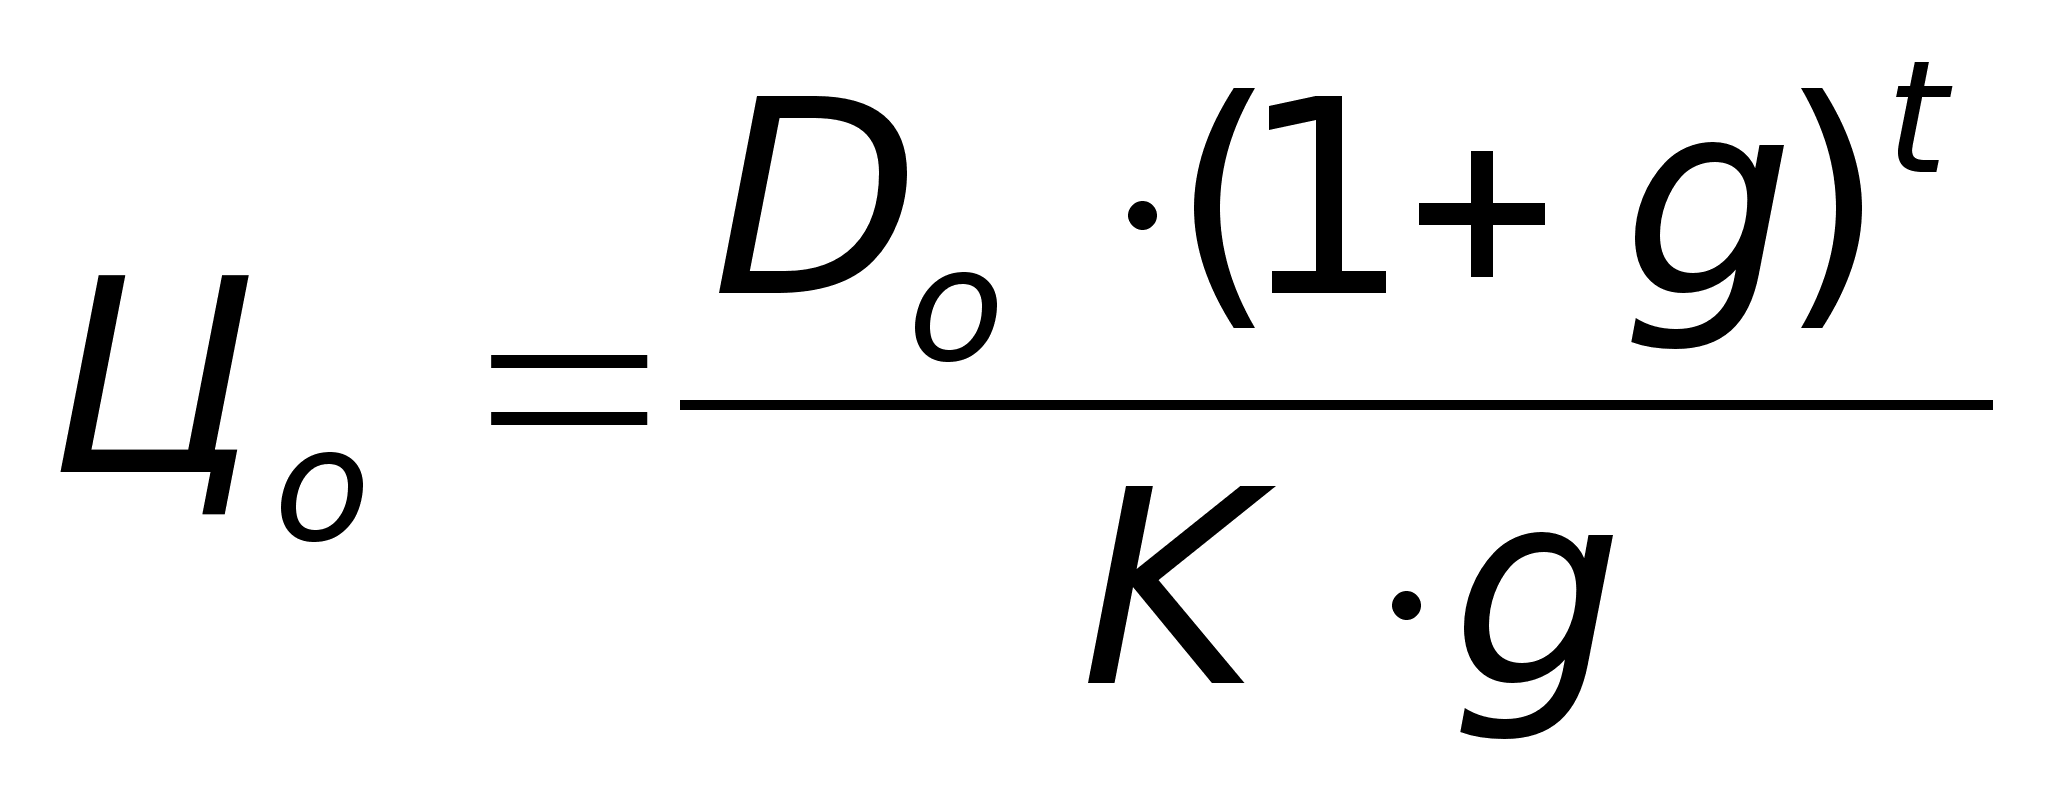 (2.56)
Цена акции на конец прогнозируемого периода, при условии изменения темпов роста дивидендов за прогнозируемый период определяется по формуле:
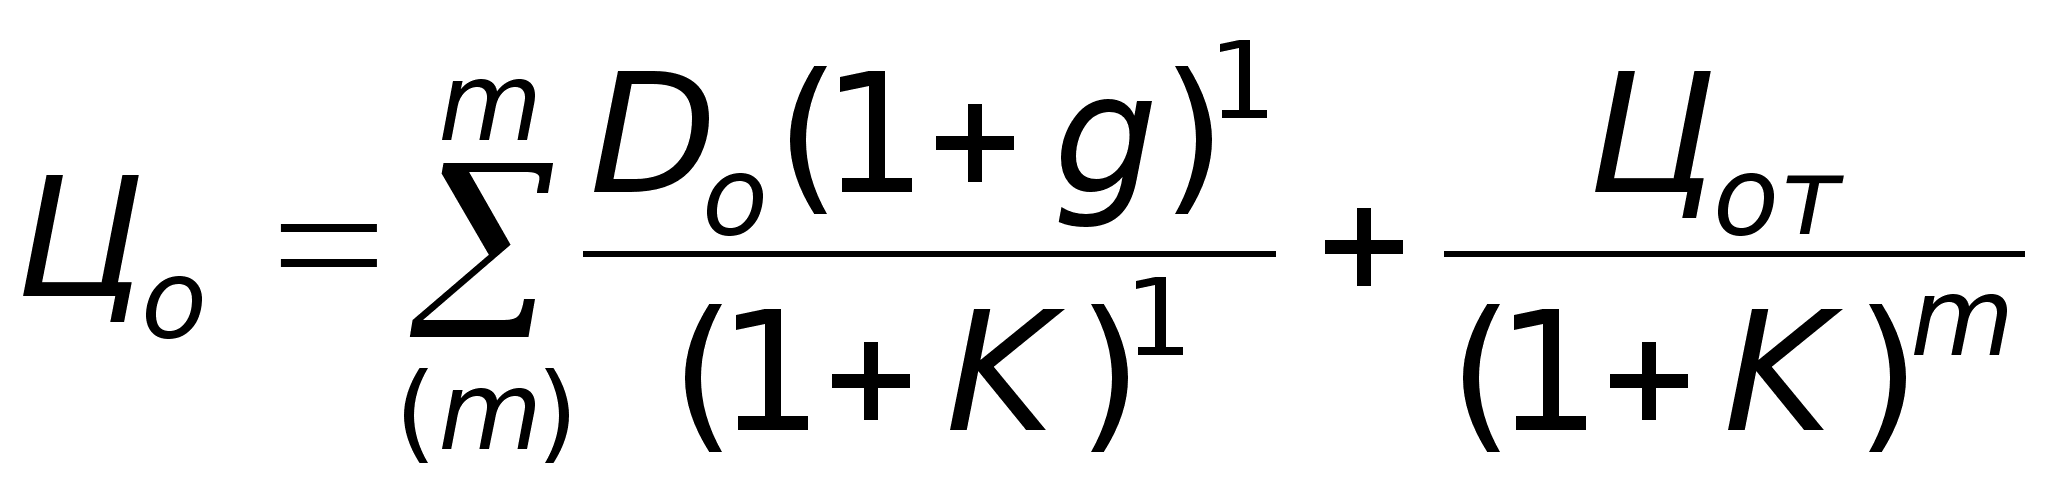 (2.57.)
где m – часть прогнозируемого периода, в течение которого дивиденды растут по ставке.
Оценка инвестиционной привлекательности предприятия не проводится по нескольким причинам. Во-первых, информация, связанная с акционированием винзавода, его крупными акционерами и др. является коммерческой тайной предприятия, а во-вторых, в регионе не сложилась еще современная инфраструктура рынка, т.е. акции предприятия не котируются на фондовом рынке и, естественно, нет информации о рыночной цене акции. Таким образом вследствие недостатка информации нет возможности оценить инвестиционную привлекательность предприятия.
3. Оценка результатов хозяйственной деятельности
предприятия в рыночной экономике
(на примере ОАО «Винзавод «Георгиевский»).
3.1. Оценка экономического потенциала предприятия
и источников его формирования.
Экономический потенциал предприятия состоит из производственного потенциала и трудового потенциала. Экономический потенциал рассчитывается по формуле 2.1. За 1994 год экономический потенциал предприятия составил 4716708 тыс. руб.
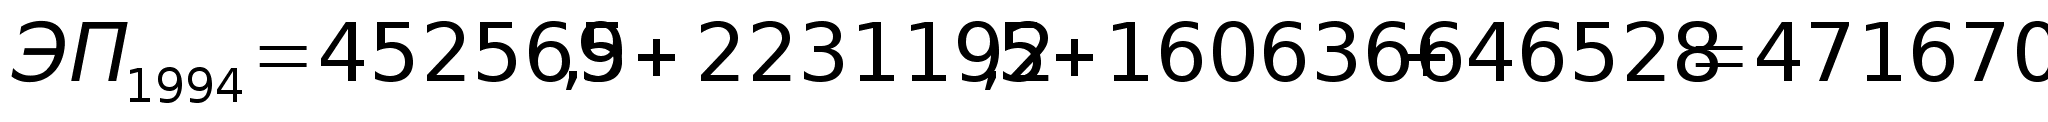
Аналогичные расчеты проводятся за последующие периоды. Результаты расчетов представлены в таблице 3.1.
Анализируя представленные в таблице данные, можно увидеть, что экономический потенциал за весь анализируемый период возрос с 4716708 тыс. руб. до 33567200 тыс. руб. неденоминированный, т.е. более чем в 7 раз.
За анализируемый период наблюдаются разные темпы роста . Максимальный темп роста, равный 240,3% зафиксирован в 1995 году. В 1996 году темп роста по сравнению с 1995 годом снизился до 1956,8%, а в 1997 году по сравнению с 1996 годом до 120,1 и, наконец, в 1998 году по сравнению с 1997 годом немного возрос и составил 125,9%.
Произошли существенные сдвиги и в самой структуре экономического потенциала. Наибольшую долю экономического потенциала составляют основные фонды, равные 2231199 тыс. руб. или 47,3% в 1994 году.
Таблица 3.1.
Экономический потенциал предприятия и его элементы.
|
Наименование показателя |
1994 |
Уд. вес |
1995 |
Уд. вес |
1996 |
Уд. вес |
1997 |
Уд. вес |
1998 |
Уд. вес |
|
01 |
02 |
03 |
04 |
05 |
06 |
07 |
08 |
09 |
10 |
11 |
|
1, Экономический потенциал |
4716708 |
100% |
11335858,5 |
100% |
22195313 |
100% |
26655976 |
100% |
33567200 |
100% |
|
2. Производственный потенциал в т.ч. |
4290126 |
91,0% |
9958074,5 |
87,8% |
19869000 |
89,5% |
23686005 |
88,9% |
30454500 |
90,7% |
|
2.1. Основные фонды |
2231192 |
47,3% |
3874000 |
34,2% |
9760000 |
43,9% |
10611005 |
39,8% |
15522500 |
46,2% |
|
2.2. Оборотные фонды |
452569,5 |
9,6% |
2720861 |
24,0% |
4168000 |
18,8% |
5243000 |
19,7% |
5899000 |
17,6% |
|
2.3. Фонды обращения |
1606364,5 |
34,1% |
3351912,5 |
29,5% |
5881000 |
26,5% |
7723000 |
29,0% |
8865000 |
26,4% |
|
2.4. Нематериальные активы |
- |
- |
11301 |
0,1% |
60000 |
0,3% |
108000 |
0,4% |
168000 |
0,5% |
|
3. Трудовой потенциал (работники) |
426582 |
9,0% |
1377784 |
12,2% |
2326313 |
10,5% |
2970371 |
11,1% |
3112700 |
9,3% |
За 1994 - 1998 годы стоимость основных фондов возрастает за счет как ввода новых основных средств, так и их переоценки. Удельный вес показателя в 1998 году незначительно уменьшился по сравнению с 1994 годом и составил 46,2% и равнялся 15522500 тыс. руб. Однако и в 1998 году, как и в 1994 году основные фонды занимают наибольший удельный вес.
Значительный удельный вес в сумме экономического потенциала занимают оборотные средства, состоящие из оборотных фондов и фондов обращения. В течении анализируемого периода как оборотные фонды, так и фонды обращения возрастают с 452569,5 тыс. руб. до 5899000 тыс. руб. и с 1606364,5 тыс. руб. до 8865000 тыс. руб. соответственно, но фонды обращения всегда имели больший удельный вес, чем оборотные фонды.
Оборотные фонды в 1994 году составляли 9,6% от суммы экономического потенциала, а в 1998 году уже 17,6 %, т.е. возросла их доля в структуре. Доля фондов обращения же, наоборот, снизилась с 34,1% в 1994 году до 26,4% в 1998 году; это связано с тем, что предприятие старается больше средств направлять в сферу производства, защищая их от инфляции.
Нематериальных активов в составе экономического потенциала в 1994 году не было. Они появились в 1995 году. Их стоимость равнялась 11301 тыс. руб. и составили 0,1%. В последующие годы увеличивалась не только стоимость нематериальных активов, но и их удельный вес и в 1998 году уже составляет 0,5%. Хотя нематериальные активы занимают незначительную долю. Но само их появление в составе экономического потенциала свидетельствует об инновационной стратегии развития предприятия.
Расходы на трудовой потенциал (формула 2.2.) (работников) постоянно увеличивались с 462582 тыс. руб. в 1994 году, что составляет 9,0% от суммы экономического потенциала до 3112700 тыс. руб. (9,3% от суммы экономического потенциала) в 1998 году.
Несмотря на постоянное увеличение показателя, его удельный вес в разные годы существенно изменялся. Так, в 1995 году удельный вес составил 12,2%, а в денежном выражении возрос более чем в 3,2 раза и составил 1377784 тыс. руб. В 1996 году доля трудового потенциала в общей сумме экономического потенциала составила 10,5% или 2326313 тыс. руб., а в 1997 году – уже 11,1% или 2970971 тыс. руб. соответственно. И, наконец, в 1998 году показатель равнялся 3112700 тыс. руб., что составляет 9,3% в структуре экономического потенциала. Повышение расходов на трудовой потенциал за анализируемый период связан в основном с увеличением расходов на оплату труда.
Анализ отдельных элементов экономического потенциала дает верные выводы о причинах изменения пропорций в его структуре. Структура и динамика основных средств предприятия, составляющих значительную долю в составе экономического потенциала, представлена в таблице 3.2.
Таблица 3.2.
Состав и структура основных производственных средств (в тыс. руб.)
|
Наименование показателя |
1994 |
Уд. вес |
1995 |
Уд. вес |
1996 |
Уд. вес |
1997 |
Уд. вес |
1998 |
Уд. вес |
|
01 |
02 |
03 |
04 |
05 |
06 |
07 |
08 |
09 |
10 |
11 |
|
1. Первоначальная стоимость основных средств |
2284523 |
100% |
3884500 |
100% |
10416500 |
100% |
11880500 |
100% |
15523500 |
100% |
|
2. Здания |
801957,5 |
35,1% |
913000 |
23,5% |
2853000 |
27,4% |
4126000 |
34,7% |
5835000 |
37,6% |
|
3. Сооружения |
73714 |
3,2% |
103000 |
2,6% |
480000 |
4,6% |
489000 |
4,1% |
379000 |
2,4% |
|
4. Передаточные устройства |
12894 |
0,5% |
53000 |
1,4% |
- |
- |
- |
- |
- |
- |
|
5. Машины и оборудование |
1006090,5 |
44,0% |
2266500 |
58,3% |
5668000 |
54,4% |
5819500 |
49,0% |
7872500 |
50,7% |
|
6. Транспортные средства |
383568 |
16,8% |
528000 |
13,6% |
1359000 |
13,0% |
1375000 |
11,6% |
1378000 |
8,9% |
|
7. Инструменты, производственный и хозяйственный инвентарь |
6299 |
0,3% |
21000 |
0,5% |
56000 |
0,5% |
71000 |
0,6% |
59000 |
0,4% |
Таблица 3.3.
Показатель динамики и технического состояния ОПФ
|
Наименование показателя |
1994 |
Уд. вес |
1995 |
Уд. вес |
1996 |
Уд. вес |
1997 |
Уд. вес |
1998 |
Уд. вес |
|
01 |
02 |
03 |
04 |
05 |
06 |
07 |
08 |
09 |
10 |
11 |
|
1. Коэффициент обновления % |
4,0 |
х |
2,6 |
х |
9,3 |
х |
15,8 |
х |
0,7 |
х |
|
2. Коэффициент выбытия % |
6,1 |
х |
2,2 |
х |
0,4 |
х |
1,1 |
х |
- |
х |
|
3. Коэффициент износа % |
4,0 |
х |
33,4 |
х |
32,5 |
х |
61,6 |
х |
56,9 |
х |
|
4. Коэффициент годности % |
96,0 |
х |
66,6 |
х |
67,5 |
х |
38,4 |
х |
43,1 |
х |
Анализ данных таблицы 3.2. позволяет сделать следующие выводы. Наибольший удельный вес в составе основных фондов принадлежит машинам и оборудованию, которые возрастали за весь анализизуемый период от 44,0% в 1994 году до 58,3% в 1995 году, а в 1998 году уже составили 50,7%, т.е. немного больше половины всех основных фондов. Значительную долю занимают здания – 35,1% в 1994 году и 37,6% в 1998 году. На третьем месте – транспортные средства, несмотря на то, что из удельный вес снижается с 16,8% в 1994 году до 8,9% в 1998 году. Сооружения составляют незначительную долю 3,2% в 1994 году, возрастают в 1996 году до 4,6% и, наконец, в 1998 году составляют 2,4%. Еще меньшую долю занимают передаточные устройства и инструменты, производственный и хозяйственный инвентарь – 0,5% и 0,3% соответственно. В 1995 году доля передаточных устройств возрастает до 1,4%. В 1996-1998 годах передаточные устройства отсутствуют. Удельный вес инструментов, производственного и хозяйственного инвентаря возрастает до 0,6% в 1997 году и, наконец, в 1998 году равняется 0,4%, т.е. снова снижается.
Важное значение имеют также показатели движения основных средств (таблица 3.3.); коэффициент обновления (формула 2.3.) и коэффициенты выбытия (формула 2.4.).
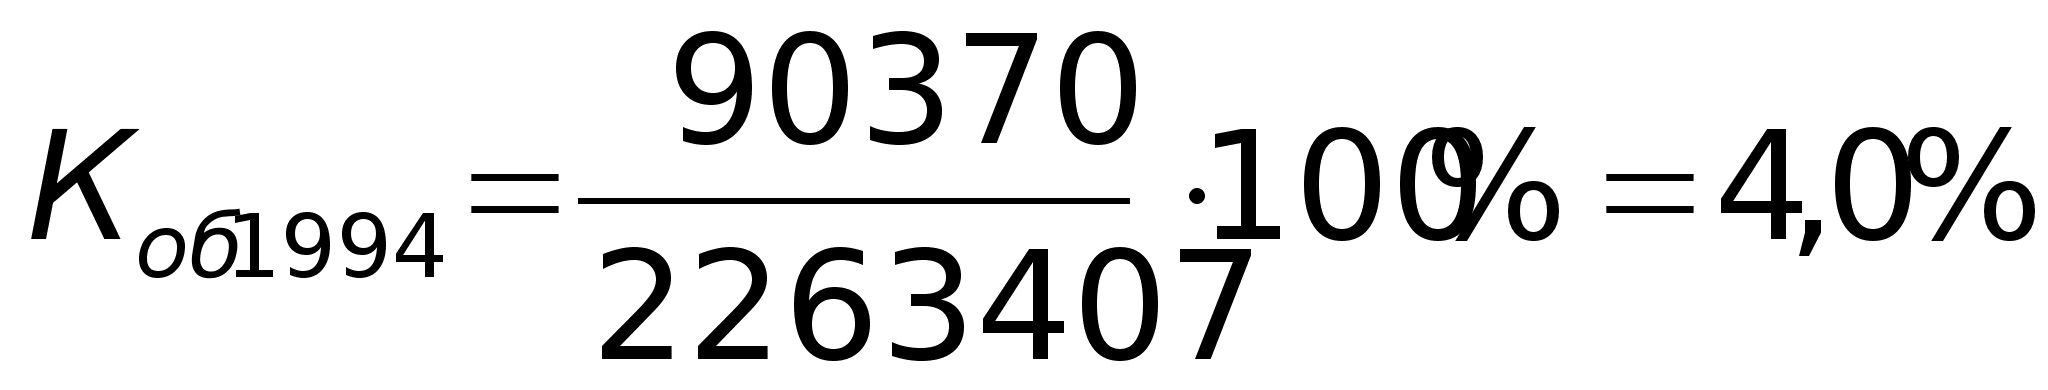
Значение коэффициента обновления в 1994 году составил 4,0%. В 1995 году снижается до 2,6%, затем возрастает до 15,8% в 1997 году и в 1998 году составляет уже 0,7%. В отличии от коэффициента обновления значение коэффициента выбытия в 1994 году составляет 6,1%, т.е. больше.
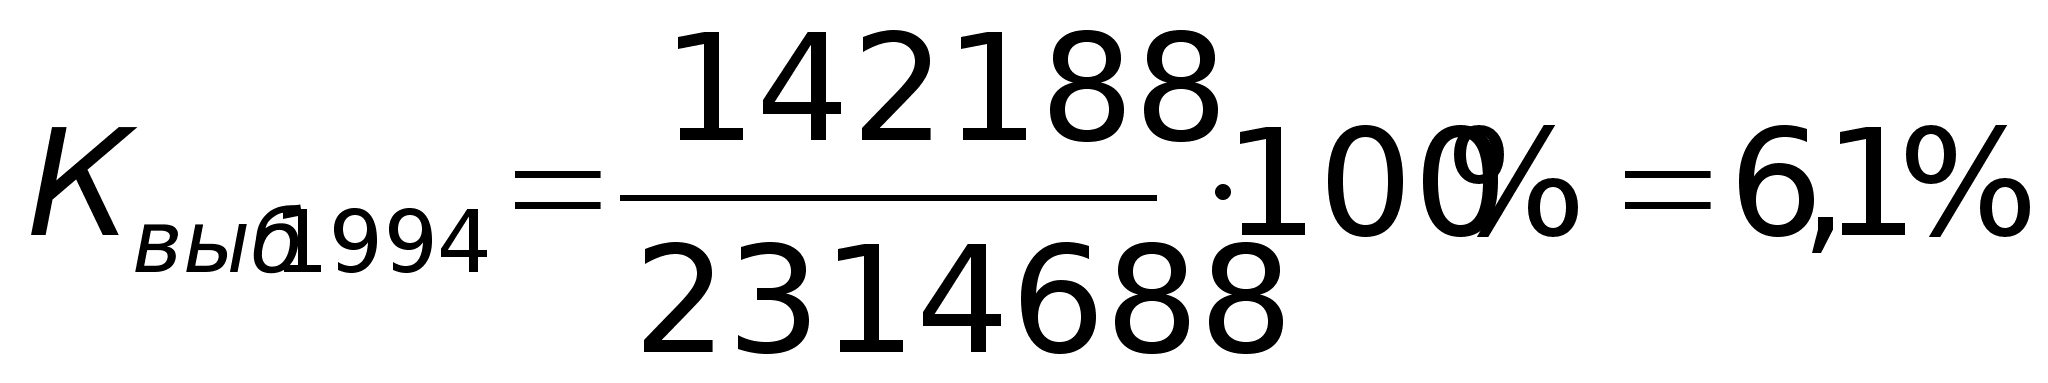
В 1995 году этот показатель снижается до 2,2%, в 1996 году – до 0,4%, а затем повышается в 1997 году до 1,1%. Выбытия основных средств 1998 году не было и, соответственно, коэффициент не рассчитывался. Кроме 1994 года значения коэффициента обновления больше значений коэффициента выбытия, что свидетельствует об обновлении основных производственных фондов.
Степень износа основных средств определяется с помощью коэффициентов износа (формула 2.5.) и годности (формула 2.6.), которые характеризуют долю изношенной и неизношенной частей основных фондов.
Явной тенденции к понижению или к увеличению коэффициента износа и коэффициента годности не имеют, однако коэффициент износа значительно возрастает с 4,0% в 1994 году до 56,9% в 1998 году.
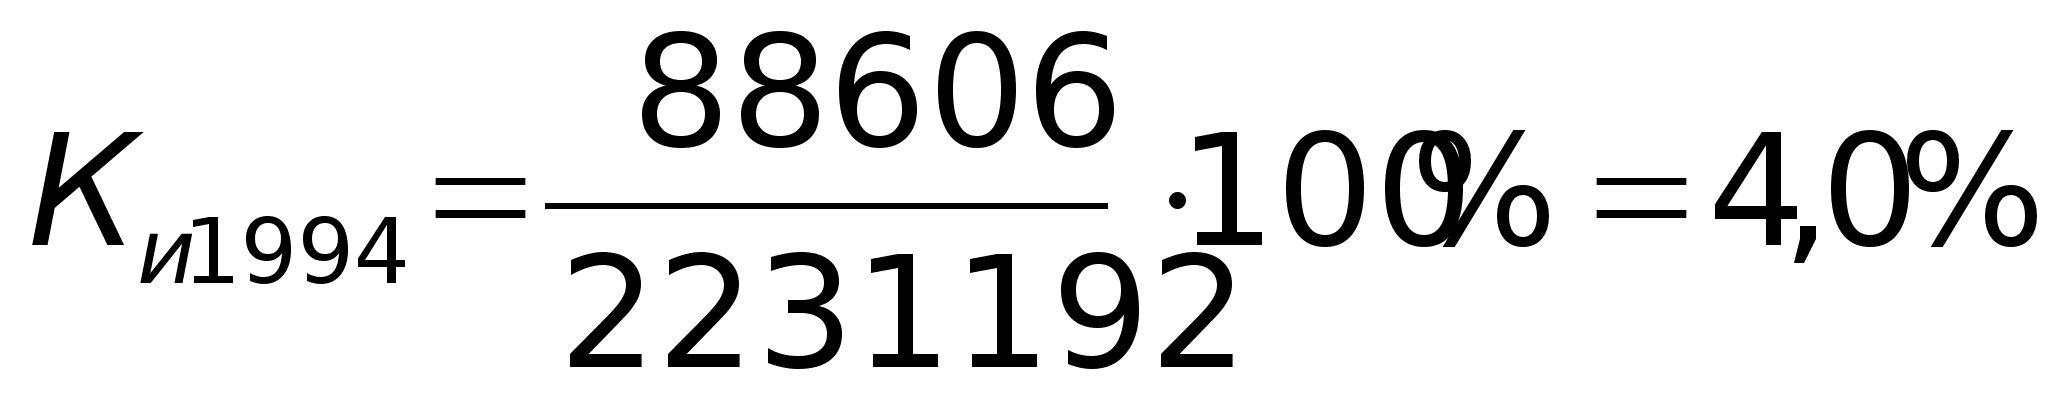
А коэффициент годности снижается с 96,0% в 1994 году до 43,1% в 1998 году.
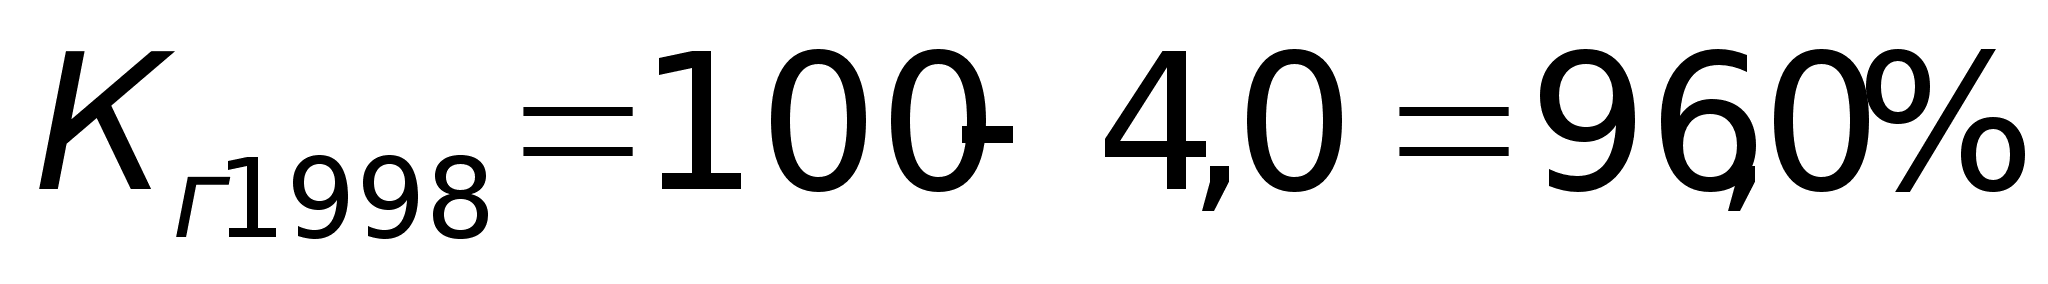
Фактически увеличение коэффициента износа и уменьшение коэффициента годности указывает на ухудшение технологического состояния основных производственных фондов.
Следующим шагом в оценке экономического потенциала и источников его формирования является анализ структуры оборотных средств и его элементов (таблица 3.4.)
Таблица 3.4.
Состав и структура оборотных средств (в тыс. руб.)
|
Наименование показателя |
1994 |
Уд. вес % |
1995 |
Уд. вес % |
1996 |
Уд. вес % |
1997 |
Уд. вес %: |
1998 |
Уд. вес % |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
|
I. Оборотные фонды, в том числе: |
452569,5 |
22 |
2720861 |
44,8 |
4168000 |
41,5 |
5243000 |
40,4 |
5899000 |
40,0 |
|
1. Производственные запасы |
331019,5 |
16,1 |
2564680 |
42,2 |
3684000 |
36,7 |
4443000 |
34,3 |
47417000 |
32 |
|
2. Незавершенное производство |
105943,5 |
5,1 |
128335,5 |
2,1 |
396000 |
3,9 |
516500 |
4,0 |
780000 |
5,3 |
|
3. Расходы будущих периодов |
- |
- |
1427,5 |
0,02 |
20500 |
0,2 |
72500 |
0,5 |
85500 |
0,6 |
|
4. МБП |
15606,5 |
0,8 |
26418 |
0,4 |
67500 |
0,7 |
211000 |
1,6 |
316500 |
2,1 |
|
II. Фонды обращения в том числе: |
1606364,5 |
78 |
3351912,5 |
55,2 |
5881000 |
58,5 |
7723000 |
59,6 |
8865000 |
60,0 |
|
1. Готовая продукция |
107974 |
5,2 |
364982,5 |
6,0 |
1157000 |
11,5 |
2001500 |
15,4 |
2196000 |
14,9 |
|
2. Товар отгруженный |
379603,5 |
18,4 |
279827 |
4,6 |
- |
х |
867000 |
6,7 |
2121000 |
14,4 |
|
3. Денежные средства |
611925,5 |
29,7 |
1220301 |
20,1 |
1251500 |
12,4 |
1254500 |
9,7 |
1262500 |
8,5 |
|
4. Дебиторская задолженность и прочие активы |
506861,5 |
24,6 |
1486802 |
24,5 |
3472500 |
34,6 |
3600000 |
27,8 |
3285500 |
22,2 |
|
Итого оборотных средств |
2058934 |
100 |
6072773,5 |
100 |
10049000 |
100 |
12966000 |
100 |
14764000 |
100 |
В состав оборотных средств входят оборотные фонды и фонды обращения. Оборотные фонды, в свою очередь, состоят из производственных запасов, незавершенного производства, расходов будущих периодов и МБП (малоценных быстроизнашивающихся предметов), а фонды обращения – готовой продукции, товаров отгруженных, денежных средств и дебиторской задолженности. С 1994 года оборотные средства возрастают с 2058934 тыс. руб. до 14764000 тыс. руб. соответственно, т.е. в 7,2 раза, что связано с общим повышением цен, т.е. инфляцией.
Больший удельный вес в структуре оборотных средств имеют фонды обращения. Их доля в 1994 году равнялась 78%, а оборотных фондов – 22%. В 1995 году доля оборотных фондов резко возрастает более, чем в 2 раза и составляет уже 44,8%, а в последующие годы плавно снижается до 40,0% в 1998 году. Удельный вес же фондов обращения, наоборот, в 1995 году снижается до 55,2%, а затем в анализируемом периоде повышается до 60,0% в 1998 году. В 1995 году увеличивается не только удельный вес оборотных фондов, более чем в 6 раз увеличилась их сумма с 452569,5 тыс. руб. в 1994 году до 2720861 тыс. руб. соответственно. Сумма оборотных фондов возрастает также в 1996-1997 годах и, наконец, в 1998 году составляет 5899000 тыс. руб. Возрастают в денежном выражении и фонды обращения с 1606н364,5 тыс. руб. в 1994 году до 8865000 тыс. руб. в