Оценка результатов деятельности предприятия в рыночной экономике
В структуре оборотных средств произошли значительные изменения. Если в 1994 году самый больший удельный вес имели денежные средства – 29,7% (611925,5 тыс. руб.), то в 1998 году их доля снижается до 8,5% (1262500 тыс. руб.), т.е. хотя этот показатель увеличивает за анализируемый период (особенно в 1995 году, где темп роста составил 199,4%), но удельный вес его имеет тенденцию к снижению. Наибольшую долю в структуре оборотных фондов в 1998 году занимают производственные запасы – 32% (4717000 тыс. руб.), несмотря на то, что их доля имеет с 1995 года тенденцию к уменьшению, а в 1995 году по сравнению с 1994 годом резко возросла с 16,1% до 42,2% (более чем в 2,6 раза) и абсолютная сумма – с 331019,5 тыс. руб. до 2564680 тыс. руб. соответственно более, чем в 7,7 раза. В общем же почти по всем показателям в абсолютном выражении наблюдается резкий рост, независимо от того, увеличивается их удельный вес или уменьшается, в 1995 году по сравнению с 1994 годом, что связано с существенным влиянием инфляции. Товары отгруженные в 1994 году составляют 18,4% от итога. Доля этого показателя немного уменьшилась в 1995 году и равняется 14,4%, в 1996 году этот показатель отсутствовал.
Значительную долю в структуре оборотных средств занимает дебиторская задолженность – 24,6: в 1994 году (506861,5 тыс. руб.), а в 1995 году незначительно снижается до 22,2% (3285500 тыс. руб.). Данный показатель имеет очень высокие темпы роста в 1995 году и в 1996 году – 293,3% и 233,5% соответственно, т.е. увеличивается с 506861,5 тыс. руб. в 1994 году до 1486802 тыс. руб. в 1995 году и до 3472500 тыс. руб. в 1996 году. В 1997 году по сравнению с 1996 годом темп роста незначителен, а в 1998 году по сравнению с 1997 годом незначительно снизились сумма дебиторской задолженности с 3600000 тыс. руб. до 3285560 тыс. руб.
Как удельный вес, так и абсолютное значение показателя готовой продукции возрастает с 5,2% (107974 тыс. руб.) в 1994 году до 14,9% (2196000 тыс. руб.) в 1998 году, но в 1998 году по сравнению с 1997 годом незначительно снижается доля готовой продукции. Увеличение доли готовой продукции – это прогрессивные изменения в структуре оборотных средств.
Незавершенное производство составляло 5,1% в 1994 году, снизилось до 2,1% в 1995 году и возрастает плавно до 5,3% в 1998 году. Незначительную долю в структуре оборотных средств составляют МБП, которые в 1994 году равнялись 0,8%, а в 1998 году уже 2,1%, т.е. значительно возросли, и расходы будущих периодов, которые в 1994 году отсутствовали, а в последующие периоды составляли менее 1%.
Составной частью экономического потенциала является трудовой потенциал. При стоимостной оценке трудовой потенциал учитывается в форме затрат на заработную плату, на повышение квалификационного уровня, осуществление досуга и отдыха, медицинское обслуживание на предприятии. Трудовой потенциал предприятия представлен в таблице 3.5.
Сумма трудового потенциала рассчитывается по формуле 2.2. За 1994 год трудовой потенциал равен 426582 тыс. руб.
Трудовой потенциал (1994)=417654+3194+5734=426582 тыс. руб.
Аналогичные расчеты и за последующие годы.
Динамика показателя имеет явную тенденцию к возрастанию за анализируемый период. В 1998 году сумма трудового потенциала уже равнялась 3112700 тыс. руб., что в 7,3 раза больше, чем в 1994 году.
В структуре трудового потенциала основную долю занимают затраты на заработную плату, в среднем около 98%, а в 1998 году – 98,6%. Затраты на повышение квалификации в 1994-1995 годах отсутствовали. В 1996 году – составили 32000 тыс. руб. (1,4%%), а в 1998 году снизились до 5000 тыс. руб. и 0,2%.
Менее одного процента составляют затраты на медицинское обслуживание на предприятии. Учитывая состояние здоровья работников, это очень малая сумма. Наибольшие затраты на медицинское обслуживание были в 1996 году – 11533 тыс. руб. В 1998 году значение показателя равнялось 4000 руб., а удельный вес составлял 0,1%.
Таблица 3.5.
Состав трудового потенциала (в тыс. руб.)
|
Наименование показателя |
1994 |
Уд. вес % |
1995 |
Уд. вес % |
1996 |
Уд. вес % |
1997 |
Уд. вес %: |
1998 |
Уд. вес % |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
|
1. Трудовой потенциал |
426582 |
100% |
1377784 |
100% |
2326313 |
100% |
2970971 |
100% |
3112700 |
100% |
|
2. Затраты на з/п |
417654 |
98,0% |
1352449 |
58,2% |
2263423 |
97,3% |
2901357 |
97,6% |
3068700 |
98,6% |
|
3. Затраты на повышение квалификации |
- |
х |
- |
х |
32000 |
1,4% |
3000 |
0,1% |
5000 |
0,2% |
|
4. Затраты на медицинское обслуживание на предприятии |
3194 |
0,7 |
11533 |
0,8% |
900 |
0,4% |
5431 |
0,2% |
4000 |
0,1% |
|
5. Затраты на досуг |
5734 |
1,3 |
13802 |
1,0% |
21890 |
0,9% |
61183 |
2,1% |
35000 |
1,1% |
Затраты на досуг в 1994 году составили 5734 тыс. руб., а удельный вес 1,3%. Значение показателя постепенно возрастает до 61183 тыс. руб. в 1997 году, соответственно 2,1% от общей суммы. А в 1998 году затраты снижаются до 35000 тыс. руб. – 1,1% от итога. По сравнению с 1997 годом снизились удельный вес и сумма затрат на досуг.
Для анализа трудового потенциала необходима не только его стоимостная оценка, но и анализ численности (таблица 3.6.).
Среднесписочная численность работников в 1994 году составила 222 человека. Непромышленного персонала на предприятии ни в 1994 году, ни в 1995 году не было. Рабочие составляли 186 человек или 83,8%, а служащие и ИТР – 36 человек и, соответственно, 16,2%. В 1994 и 1996 годах структурных изменений в численности персонала не было.
В 1996 году среднесписочная численность возросла на 7,6%, и составила 239 человек, а численность промышленно-производственного персонала уменьшилась на 5% или на 11 человек и составила 211 человек. Данные структурные изменения связаны с тем, что в составе работников предприятия появился непромышленный персонал, который в 1996 году составил 28 человек.
В 1996 году к винзаводу был присоединен магазин №21, вследствие чего в структуре численности появился непромышленный персонал.
В 1996 году наблюдается максимальная численность за весь анализируемый период. В 1997 году среднесписочная численность уменьшается на 4 человека, на 18 человек уменьшается численность ППП, а его удельный вес снижается с 88,3% в 1996 году до 82,5% в 1997 году. Сократилась численность рабочих за аналогичный период на 19 человек, а их доля составила 66,4%, вместо 73,2%. В 1996 году на 2 человека увеличилась численность служащих и ИТР и составила 38 человек.
Таблица 3.6.
Численность и структуры промышленно-производственного персонала.
|
Наименование показателя |
1994 |
Уд. вес % |
1995 |
Уд. вес % |
1996 |
Уд. вес % |
1997 |
Уд. вес %: |
1998 |
Уд. вес % |
|
01 |
02 |
03 |
04 |
05 |
06 |
07 |
08 |
09 |
10 |
11 |
|
1. Среднесписочная численность работников всего (чел.) в том числе: |
222 |
100% |
222 |
100% |
239 |
100% |
235 |
100% |
206 |
100% |
|
Промышленно-производственного персонала (ППП) из него: |
222 |
100% |
222 |
100% |
211 |
88,3% |
194 |
82,5% |
185 |
89,8% |
|
- рабочих |
186 |
83,6% |
186 |
83,6% |
175 |
73,2% |
156 |
66,4% |
147 |
71,3% |
|
- служащих и ИТР |
36 |
16,2% |
36 |
16,2% |
36 |
15,1% |
38 |
16,1% |
38 |
18,5% |
|
2. Непромышленный персонал |
- |
х |
- |
х |
28 |
11,7% |
41 |
17,5% |
21 |
10,2% |
Напротив, численность непромышленного персонала увеличилась на 46,4% (13 человек) и составляет 41 человек, а удельный вес 17,5%, вместо 11,7% в 1996 году.
Самые значительные сокращения работников на предприятии произошли в 1998 году, среднесписочная численность сократилась на 29 человек, численность ППП – на 3 человека, в том числе рабочих также на 9 человек, а непромышленного персонала на 20 человек. Таким образом, произошли изменения и в структуре численности. Увеличилась доля ППП до 98,8%, в т.ч. доля рабочих увеличилась до 71,3%, а служащих и ИТР до 18,5%. Доля непромышленного персонала снизилась наоборот до 10,2%. Стабильна лишь численность ИТР и служащих, хотя их удельный вес увеличился из-за уменьшения среднесписочной численности.
Сокращение численности рабочих в 1998 году по сравнению с 1997 годом составило 12,3%, что объясняется падением объемов реализации и, как следствие, объемов производства.
Исходя из природы экономики конкретного предприятия, субъективных оценок прогрессивности тех или иных структурных сдвигов в его потенциала, необходимо сделать осознанные выводы о составе и структуре потенциала.
Оптимальной структурой источников формирования и функционирования экономического потенциала, т.е. соотношения собственных и заемных средств определяется стабильность деятельности предприятия.
Общую оценку источникам финансирования дает показатель соотношения собственных и заемных средств (КС), который представлен в таблице 3.7. и рассчитывается по формуле 2.7.
На начало 1994 года показатель равен 0,527.
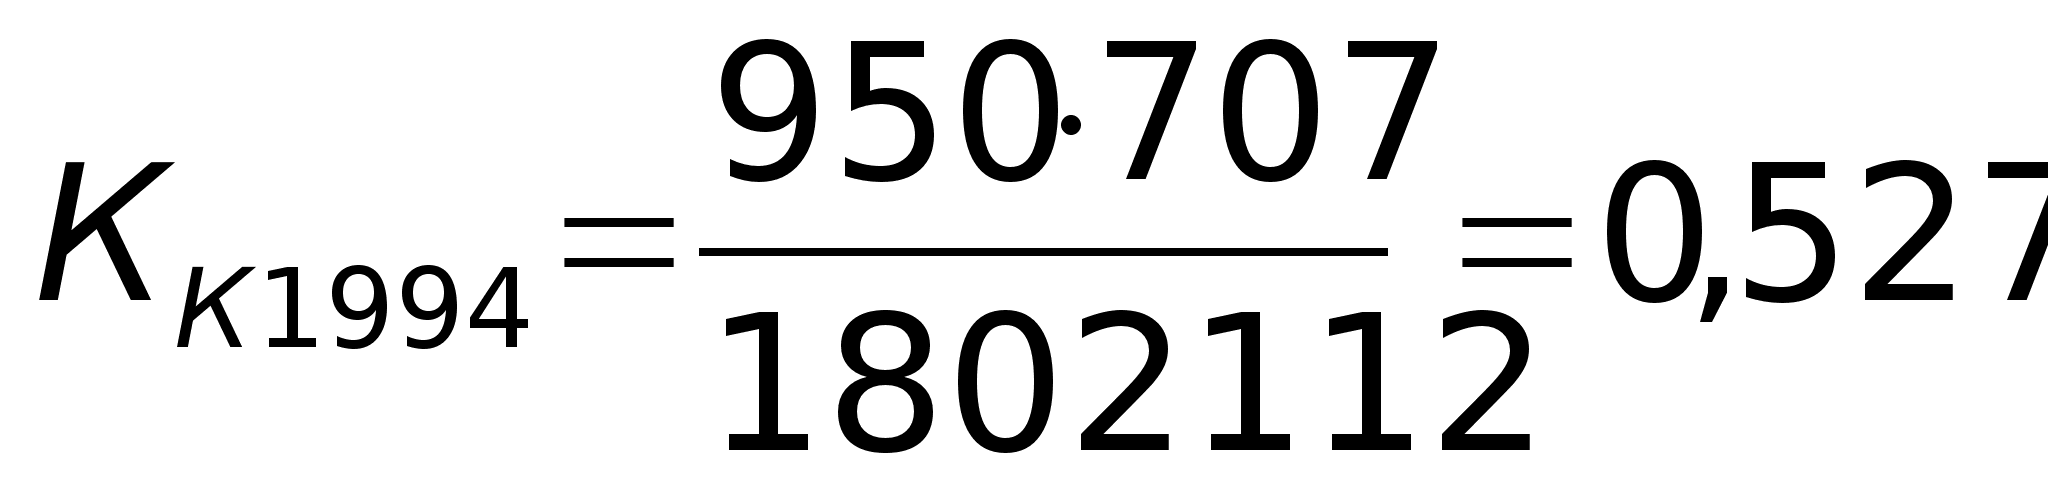
Это означает, что на 1 руб. собственных средств приходится 0,527 руб. заемных средств. Однако к концу года из-за значительного увеличения заемных средств показатель также увеличивается до 1,237 – максимальное значение коэффициента за весь анализируемый период. Из-за переоценки основных средств и, соответственно, увеличения балансовой стоимости собственных средств коэффициент соотношения собственных и заемных средств (Кс) на начало 1995, 1996 и 1998 годов снижается по сравнению с уровнем на конец предыдущих годов. В 1995 году коэффициент на начало года равен 0,921, а в конце года снижается до 0,505 вследствие увеличения собственных средств. На начало 1996 года показатель равен 0,328, а на конец – 0,655, т.к. значительно увеличились заемные средства. На начало 1997 года и на конец 1996 года коэффициент не изменяется. А в конце 1997 года незначительно снижается до 0,635. В 1998 году на начало года коэффициент соотношения собственных и заемных средств составил 0,595, а на конец года 0,787, что свидетельствует об увеличении зависимости предприятия от заемных средств.
Таблица 3.7.
Показатели, характеризующие источники функционирования
экономического потенциала (в тыс. руб.)
|
Наименование показателя |
1994 |
1995 |
1996 |
1997 |
1998 |
|||||
|
на н.г. |
на к.г. |
на н.г. |
на к.г. |
на н.г. |
на к.г. |
на н.г. |
на к.г. |
на н.г. |
на к.г. |
|
|
01 |
02 |
03 |
04 |
05 |
06 |
07 |
08 |
09 |
10 |
11 |
|
1. Собственные средства |
1802112 |
2851238 |
3829578 |
7314658 |
11249000 |
12449000 |
12449000 |
13961000 |
14887000 |
14177000 |
|
2. Заемные средства |
950707 |
3528113 |
3528113 |
3695408 |
3696000 |
8151000 |
8151000 |
8861000 |
8861000 |
11166000 |
|
3. Собственные средства, вложенные в оборотные |
249053 |
1103512 |
1103512 |
4110165 |
4110165 |
4727000 |
4727000 |
6536000 |
6536000 |
6055000 |
|
4. Коэффициент соотношения собств. и заемн. средств (КС) |
0,527 |
1,237 |
0,921 |
0,505 |
0,328 |
0,655 |
0,655 |
0,635 |
0,595 |
0,787 |
|
5. Коэффициент концентрации собств. средств (ККС) |
0,655 |
0,447 |
0,520 |
0,664 |
0,753 |
0,604 |
0,604 |
0,612 |
0,627 |
0,560 |
|
6. Коэффициент орди-нарной зависимости (КЗ) |
1,527 |
2,237 |
1,923 |
1,506 |
1,328 |
1,656 |
1,656 |
1,634 |
1,595 |
1,786 |
|
7. Коэффициент манев-ренности собственных средств (КМ) |
0,138 |
0,387 |
0,288 |
0,562 |
0,360 |
0,380 |
0,380 |
0,468 |
0,440 |
0,427 |
В общем на конец каждого года и начало последующего показатель должен быть одинаковым. По заемным средствам значения на конец одного года и начало последующего равны, однако по собственным средствам из-за переоценки основных средств данное утверждение не исполняется, поэтому и значение коэффициентов различны.
Коэффициент концентрации собственных средств (ККС) определяется по формуле 2.8. и показывает долю собственных средств в общей сумме средств. Максимальное значение данного показателя на начало 1996 года – 0,753, а минимальное значение – 0,447 на конец 1994 года.
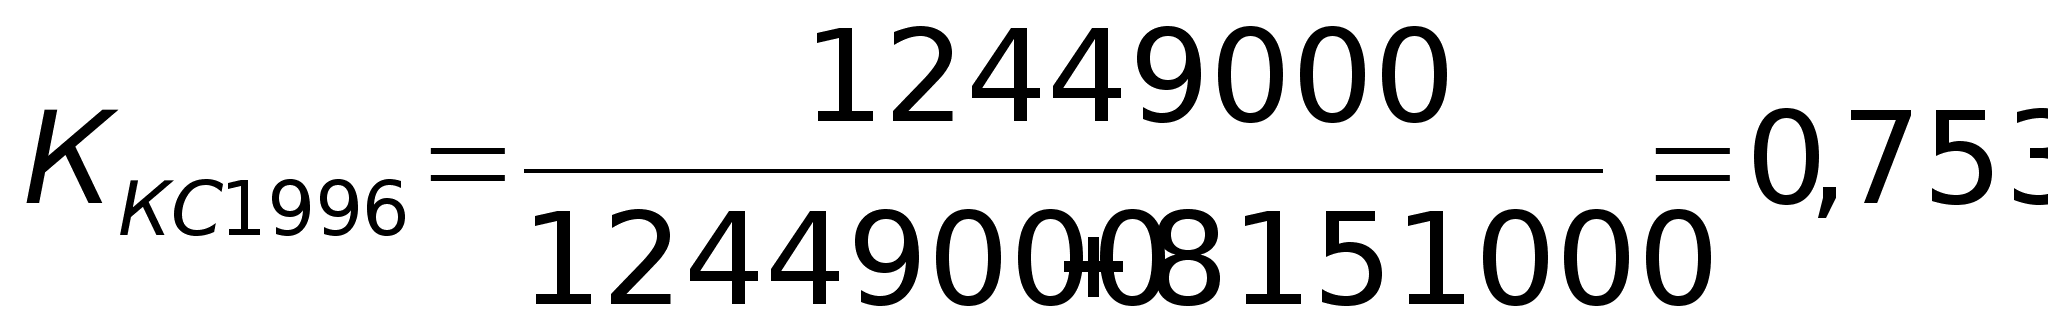
На начало 1998 года коэффициент равнялся 0,627, а на конец года – 0,560, что свидетельствует о снижении доли собственных средств и, наоборот, увеличении доли заемных.
Тревожным симптомом является тот факт, что на конец года значение показателя ниже значения оптимальной величины равной 0,6 для российских предприятий, хотя относительно оптимального значения существуют различные мнения, в мировой практике нет единой нормы.
Коэффициент финансовой независимости – величина, обратная ККС. Коэффициент показывает, сколько рублей средств предприятия приходится на 1 рубль собственных средств. Наилучшее значение показателя на начало 1996 года – 1,328
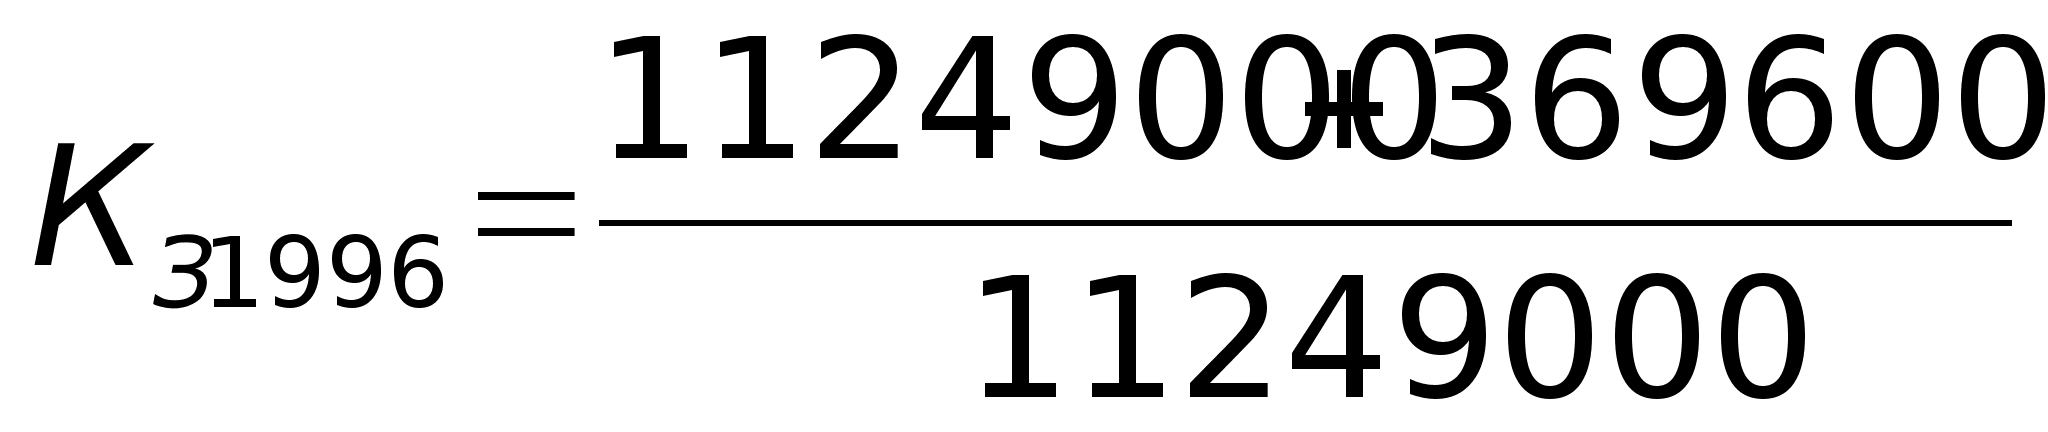
А наихудшее на конец 1994 года – 2,237. Как видно из таблицы в 1995 и в 1996 годах значения показателя снижается на конец года по сравнению с началом года, а в 1994, 1996 и в 1998 годах, наоборот, на конец года показатель увеличивается, что свидетельствует о росте доли заемных средств. Долю собственных средств, вложенных в оборотные, характеризует коэффициент маневренности собственных средств (КМ), который рассчитывается по формуле 2.9. Значение коэффициента зависит от значения собственных средств и собственных средств, вложенных в оборотные. Последние два показателя за весь анализируемый период возрастают.
На начало 1994 года коэффициент маневренности составил 0,138 или, другими словами, собственные оборотные средства равны 13,8% от объема всех собственных средств. Максимальное значение показатель имеет на конец 1997 года – 0,468.
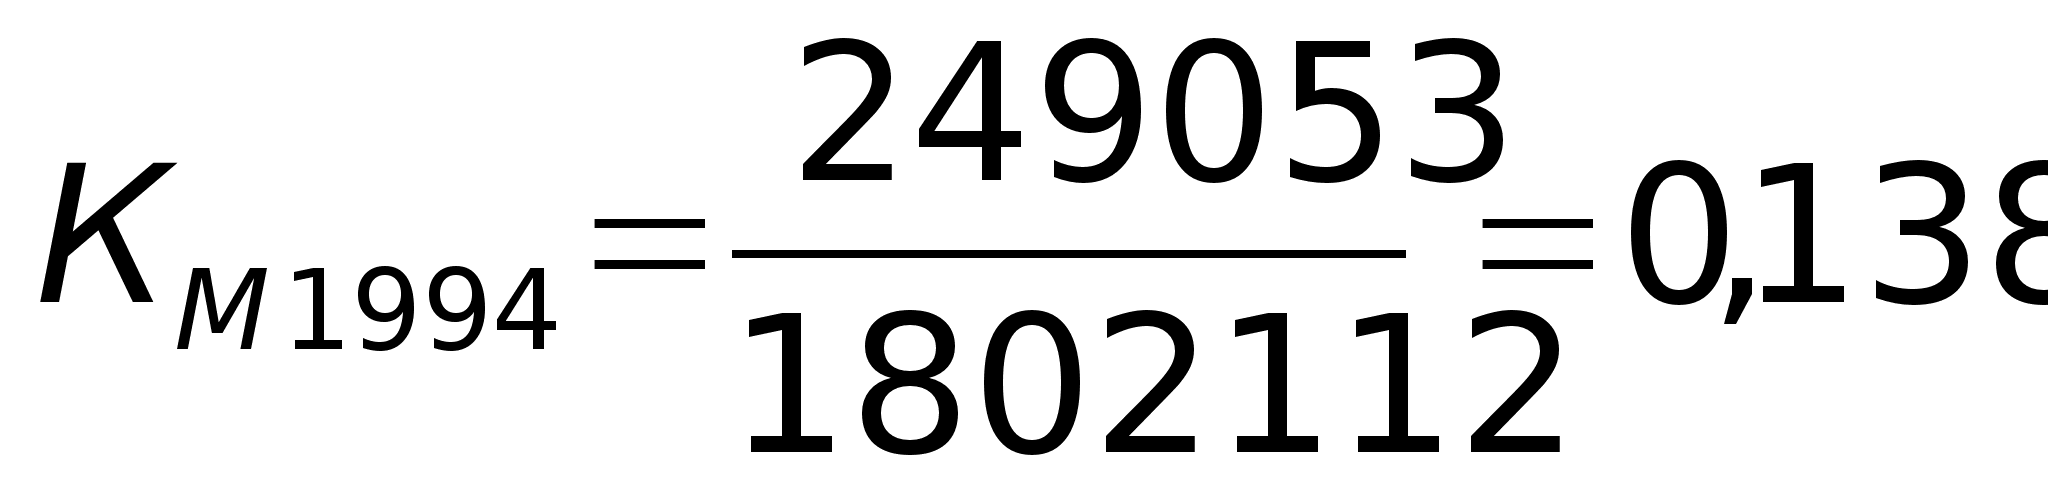
На начало1998 года снижается до 0,440, а на конец 1998 года коэффициент уже равняется 0,427. На значение коэффициента маневренности собственных средств оказывают влияние много факторов и нет единой оптимальной величины этого показателя. Однако, зная фактическое положение дел на предприятии, можно с уверенностью сказать, что важное значение приобретает эффективное использование собственных средств, вложенных в оборотные, а не только их доля.
Хотя значение всех трех коэффициентов, характеризующих источники экономического потенциала не имеют единых критериев, а по итогам 1998 года даже несколько ухудшились, можно все-таки сделать вывод о том, что предприятие имеет достаточные ресурсы для дальнейшего развития, стабилизации своего положения и достижения более лучших результатов в будущем.
3.2. Оценка эффективности использования
экономического потенциала.
Существует ряд показателей, позволяющих дать оценку эффективности использования экономического потенциала и его составляющих. Эффективность использования трудового потенциала характеризует производительность труда, которая рассчитывается по формуле 2.10. Производительность труда представлена выработкой на 1 человека в тыс. дкл. (см. таблицу 3.8.). Так, выработка в 1994 году составила 2,34 тыс. дкл.
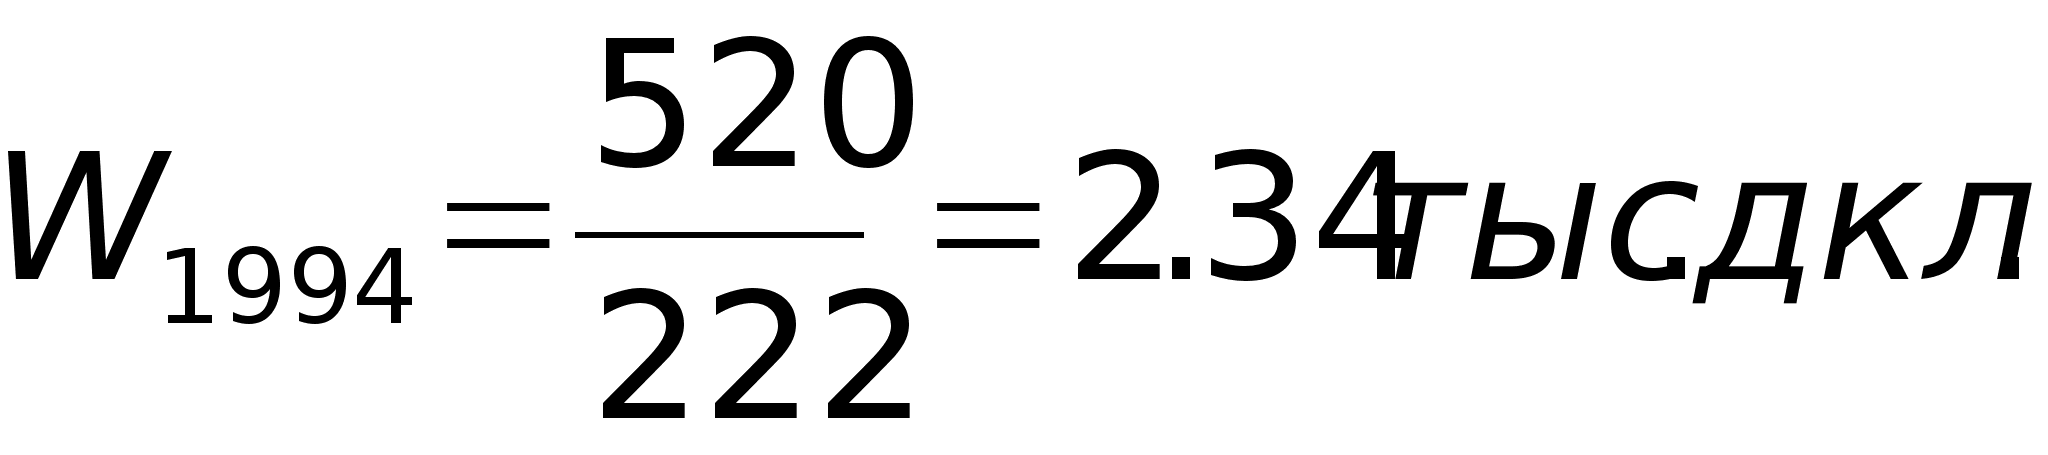
В 1995 г. возросла до 2,51 ч. дал., что связано с увеличением объемов продукции, при неизменной численности за 2 года. В 1996 г. показатели резко снижаются до 0,78 тыс. дкл., что составляет около 31,1% от уровня 1995 г.
Таблица 3.8.
Показатели эффективности использования
трудового потенциала
|
Наименование показателя |
Годы |
||||
|
1994 |
1995 |
1996 |
1997 |
1998 |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
|
1)Выработка продукции на 1 человека (в тыс. дкл.) 2)Среднесписочная численность работников (чел.) 3)Коэффициент оборота по приему 4)Коэффициент оборота по выбытию 5)Коэффициент текучести кадров (в %) 6)Коэффициент постоянства кадров 7)Коэффициент использования трудовых потенциалов |
2,34 222 3,1 3,1 2,2 96,8 91,4 |
2,51 222 2,2 2,2 1,3 97,7 94,8 |
0,78 239 11,7 4,6 2,0 88,3 90,1 |
1,06 235 6,4 8,1 1,7 91,9 95,5 |
0,85 206 - 14,1 2,3 85,9 90,3 |
Уменьшение выработки связано снижением объема производства с 558,0 тыс. дкл. в 1995 г. до 186,0 тыс. дкл. в 1996 г. за этот же период на 17 человек увеличилась среднесписочная численность за счет работников магазина № 21. Однако, в 1997 г. среднесписочная численность незначительно сократилась и составила 235 человек, а выработка равнялась 1,06 тыс. дкл.
Увеличение объемов производства до 249,0 тыс. дкл. главный фактор увеличения выработки на 20,4 % в 1997г. В отличие от 1997 г. в 1998г. объем продукции, а следовательно, и выработка снижаются до 174,7 тыс. дкл. и 0,85 тыс. дкл., соответственно, а численность работников уменьшается до 206 человек.
Тенденция в динамике выработки за 1994 – 1998 г.г. не выявляется. В отдельные года (1995, 1997г.г.) производительность растет по сравнению с предыдущими годами, а в отдельные годы (1996, 1998 г.г.) – падает. В обще же, показатель выработки за последние 3 года значительно уменьшается, т.е. при незначительном измерении численности, значительно сократились объемы производства продукции.
Изучение постоянства состава производится с использованием коэффициента оборота по приему и выбытию (формула 2.11 и 2.12), коэффициента текучести и коэффициента постоянства кадров.
Коэффициент оборота по приему и выбытию в 1994 г. равны 3,1 %, а в 1995 г. – 2,2 %, т.е. за эти годы количество принятых и убывших работников за год равно.
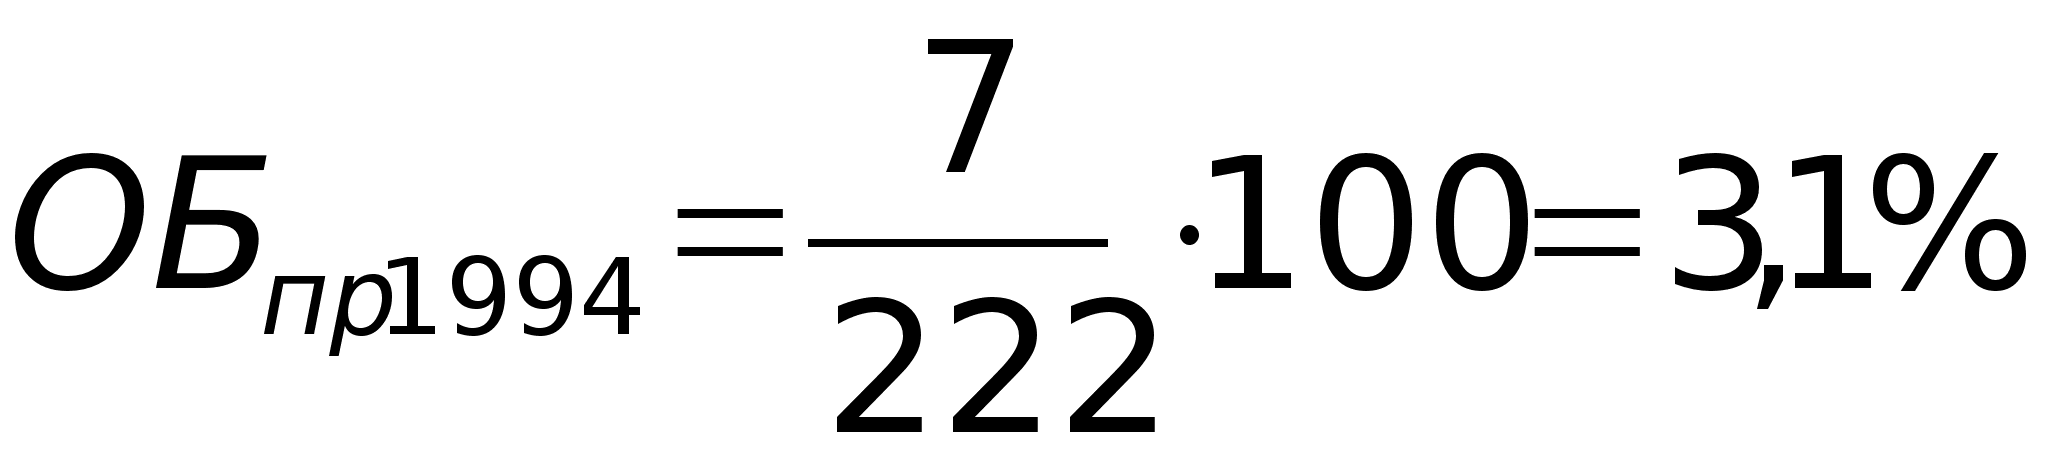
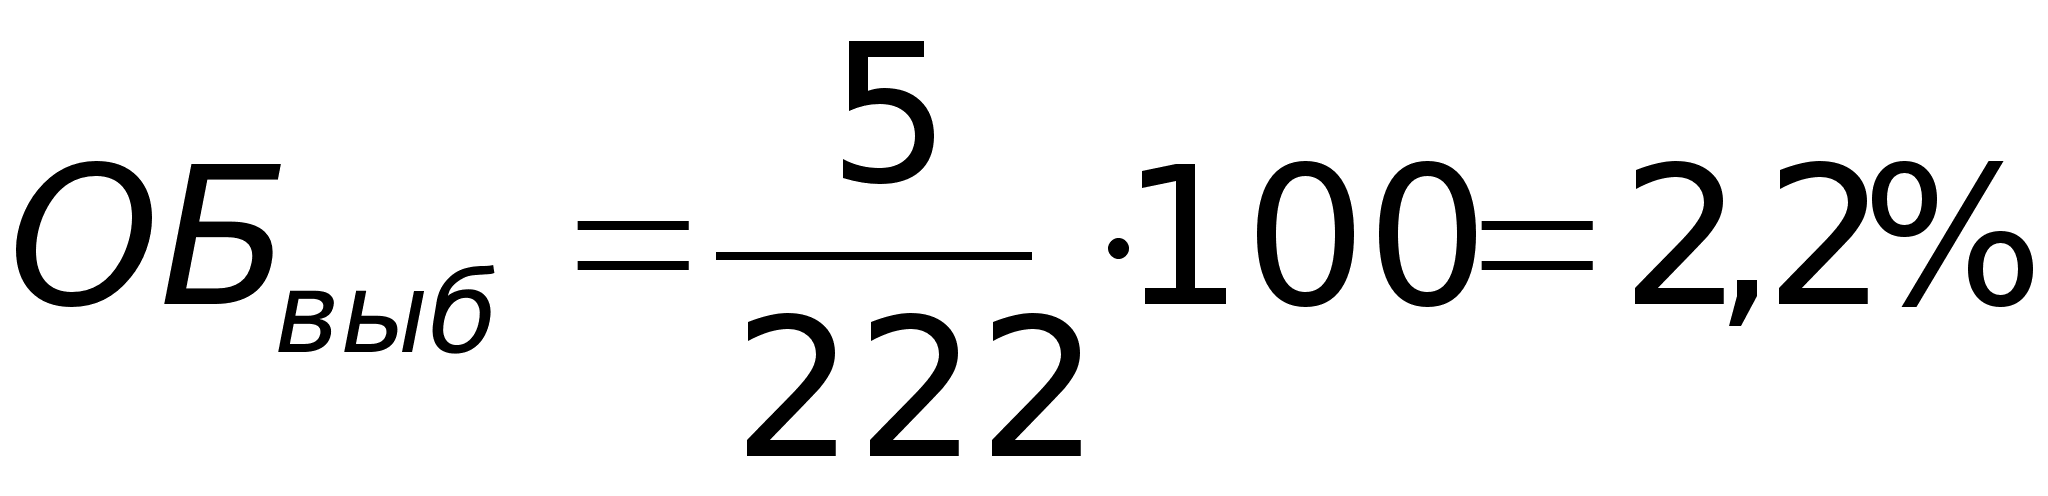
Совершенно иная картина наблюдается в 1996 г. Коэффициент оборота по приему возрастает до 11,7 %, а коэффициент оборота по выбытию до 4,6 %, из чего можно сделать вывод, что количество, как принятых на работу, так и выбывших, увеличивалось по сравнению с 1996 г. Однако, рост коэффициента по приему намного больше роста коэффициента оборота по выбытию. Значит, среднесписочная численность возросла на 17 человек.
Ситуация меняется в 1997 г. Коэффициент оборота по приему снижается до 6,4 %, а коэффициент оборота по прибытию увеличивается до 8,1 %. Отсюда следует, что выбывших работников было больше, чем принятых на работу. Как следствие среднесписочная численность уменьшилась до 235 человек, что на 4 человека меньше, чем в 1997 г.
В отличие от предыдущих лет в 1998 г. на предприятии не было принято новых работников и, соответственно, коэффициент оборота по приему не рассчитывался, а коэффициент обороты по выбытию составил 14,1 %, т.е. –возрос по сравнению с 1997 г. Как видно, среднесписочная численность уменьшилась на 19 человек и 1998 г. составил 206 человек.
Коэффициент текучести (формула 2.1.3.) представляет удельный вес выбывших по причинам, не считающимися уважительными в среднесписочной численности работников. Показатель в 1994 г. равен 2,2%
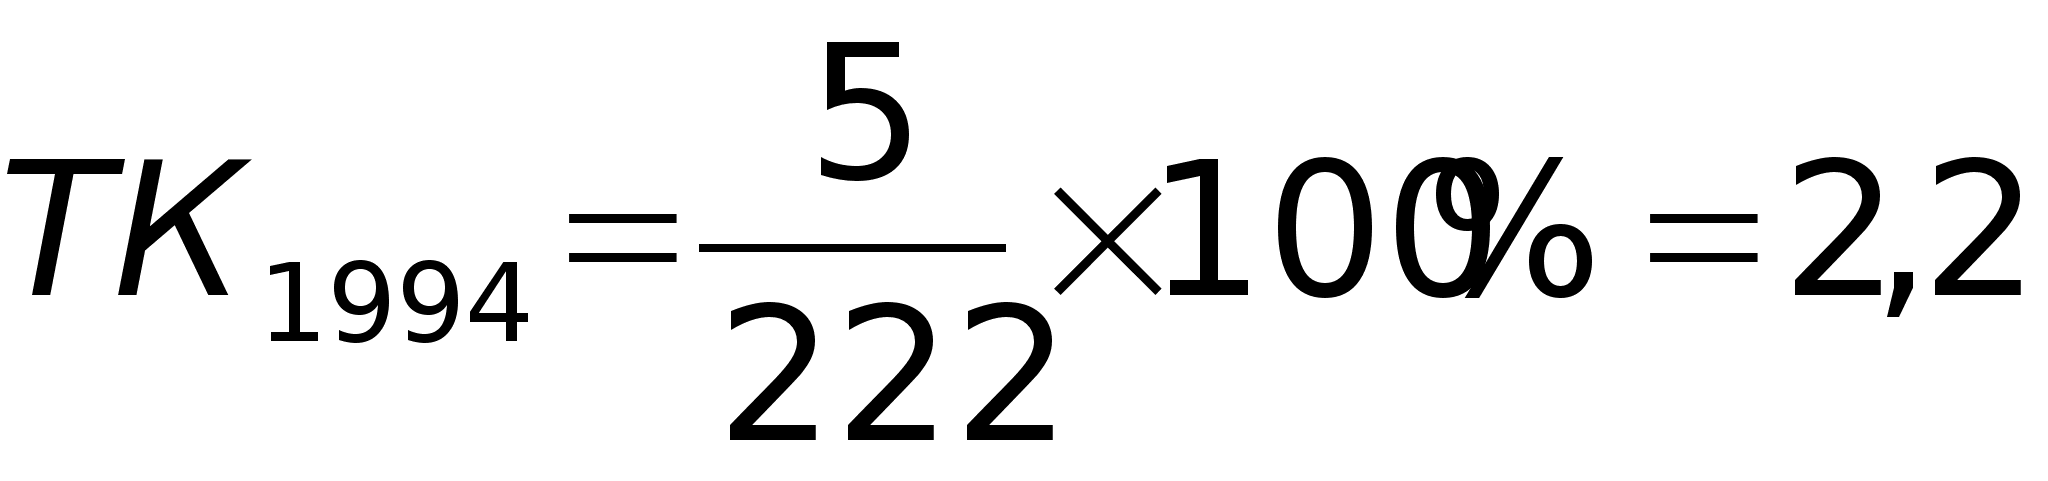 ,
А в 1995 г. уменьшается до 1,3 % - наименьший уровень за весь анализируемый период в 1996 г. коэффициент текучести возрастает до 2,0 %, а в 1997 г. снижается до 1,7 %, и наконец в 1998 г. составил 2,9 % - максимальный уровень за 1994 – 1998 г.г. Т.о. в 1998 г. по сравнению как в 1994 г. базовым, как и с 1997 г. текучесть кадров возросла, что связано с ухудшением экономической ситуации на предприятии.
Коэффициент постоянства кадров (формула 2.1.4.) показывают долю работников проработавших весь год к среднесписочной численности. В какой-то мере этот коэффициент показывает степень сплоченности коллектива, заинтересованности работников не потерять свое рабочее место, неформальный связи в коллективе и др. Коэффициент постоянства кадров в 1994 г. равнялся 96,8 %. Наибольшее значение показателя наблюдается в 1995 г. – 97,7 %, а наименьшее в 1998 г. – 85,9 %. Явной тенденции в динамике данного показателя нет, однако, снижение значения коэффициента в 1998 г. очень тревожный сигнал.
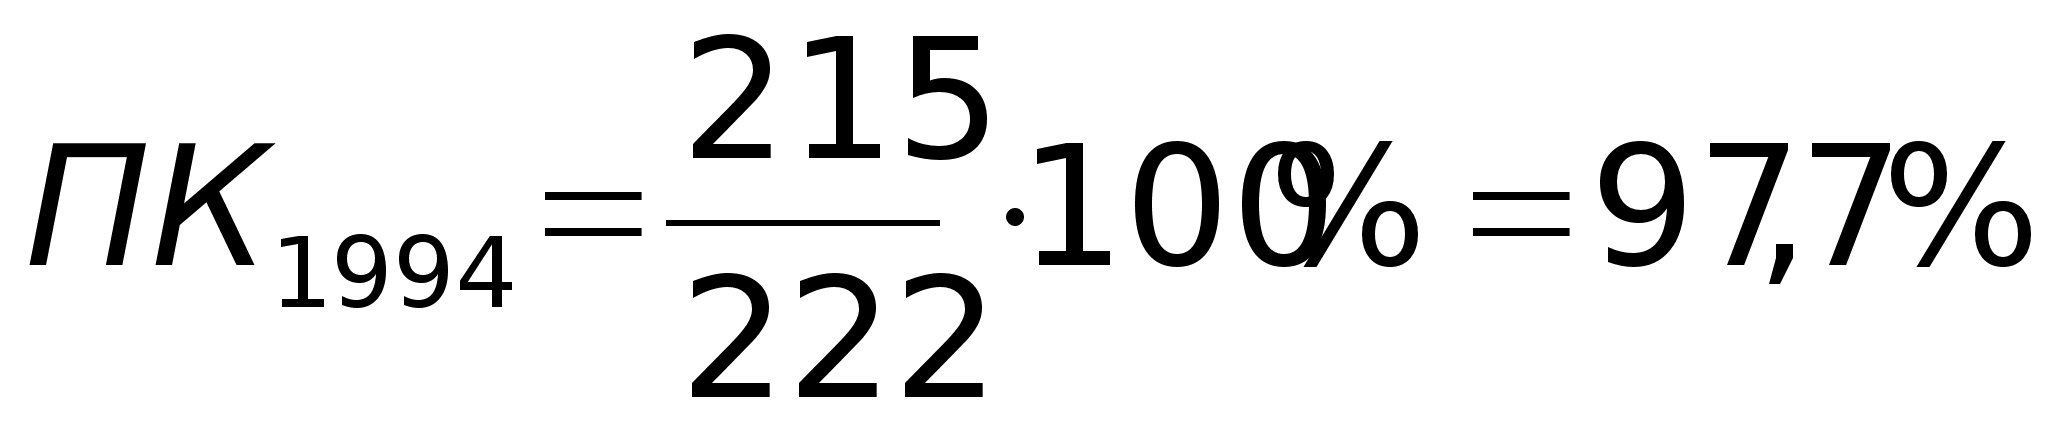
Обобщающим показателем характеризующим использование трудового потенциала является коэффициент использования трудового потенциала (формула 2.15), который представляет собой отношение фактического фонда рабочего времени к табельному фонду рабочего времени в человекоднях.
Показатель в 1994 г. равен 91,4%
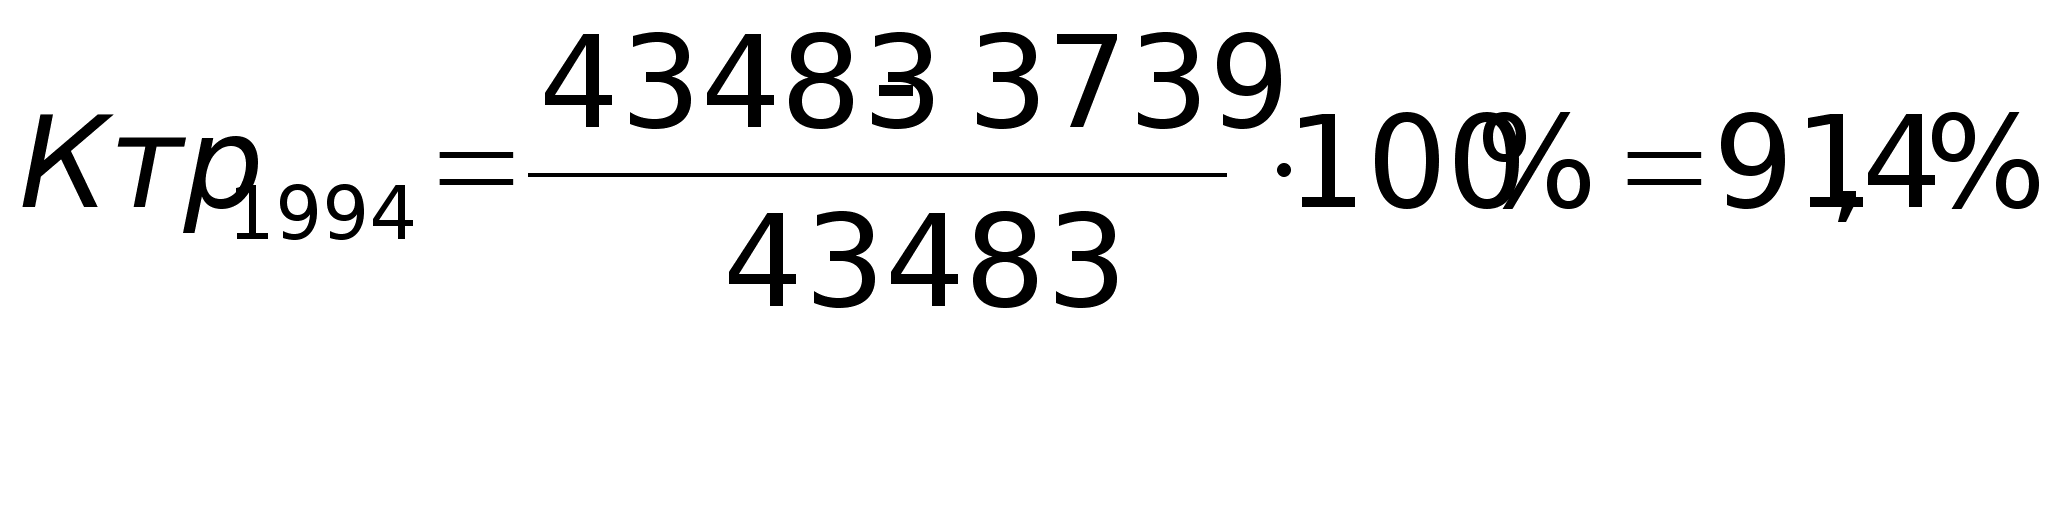
В 1995 г. коэффициент увеличился до 94,8%, что связанно с увеличением табельного фонда рабочего времени и сокращением потерь. Коэффициент использования трудового потенциала в 1996 г. составил 90,1%, т.е. снизился по сравнению с 1995 г., а в 1997 г. повысился до 95,5%. Показатель вновь снизился и составил 90,3%, что ниже значения базового 1994 г., где показатель составил 91,3%. Таким образом в 1998 г. эффективность использования трудового потенциала снизилась, за счет увеличения потерь рабочего времени, т.к. из-за аритмичности производства не загружены производственные мощности, потому что все производства тесно взаимосвязаны с реализацией продукции. А в современных условиях нет нестабильной реализации, а следовательно и производства.
Количественная оценка дает однобокое представление о трудовом потенциале предприятия, т.к. трудовой потенциал – это в первую очередь профессионализм, квалификация, работоспособность, умение работать в коллективе, опыт и другие качества, необходимые для функционирования коллектива предприятия как единого организма.
Таблица 3.9.
Показатели, характеризующие эффективность
использования экономического потенциала (в тыс. руб.)
|
Наименование показателя |
Годы |
||||
|
1994 |
1995 |
1996 |
1997 |
1998 |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
|
1. Объем продукции в натуральном выражении (в тыс. дкл.) |
520,0 |
558,0 |
186,0 |
294,0 |
174,7 |
|
2. Фондоотдача (fО) |
2,282 |
4,059 |
1,153 |
1,827 |
0,983 |
|
3. Фондоемкость (fЕ) |
0,438 |
0,246 |
0,661 |
0,547 |
1,017 |
|
4. Оборачиваемость оборотных средств (W) (в дн.) |
174,58 |
140,96 |
248,30 |
244,06 |
353,07 |
|
5. Коэффициент оборачиваемости (КО) об. средств |
2,473 |
2,589 |
1,470 |
1,495 |
1,034 |
|
6. Коэффициент оборачиваемости собств. средств (КОС) |
2,237 |
2,821 |
1,247 |
1,468 |
1,050 |
|
7. Коэффициент оборачиваемости собств. и заем. ср-в (КС+З) |
1,128 |
1,172 |
0,831 |
0,893 |
0,622 |
|
8. Фондовооруженность |
10050,4 |
17450,5 |
40836,8 |
45153,2 |
75351,9 |
|
9. Коэффициент оборачиваемости экон. потенциала (КОБ.ЭП.) |
1,079 |
1,387 |
0,665 |
0,727 |
0,455 |
Имеется ряд показателей характеризующих использование основных средств. Одним из них является фондоотдача рассчитываемая по формуле (2.16). Фондоотдача в 1994 г. равнялась
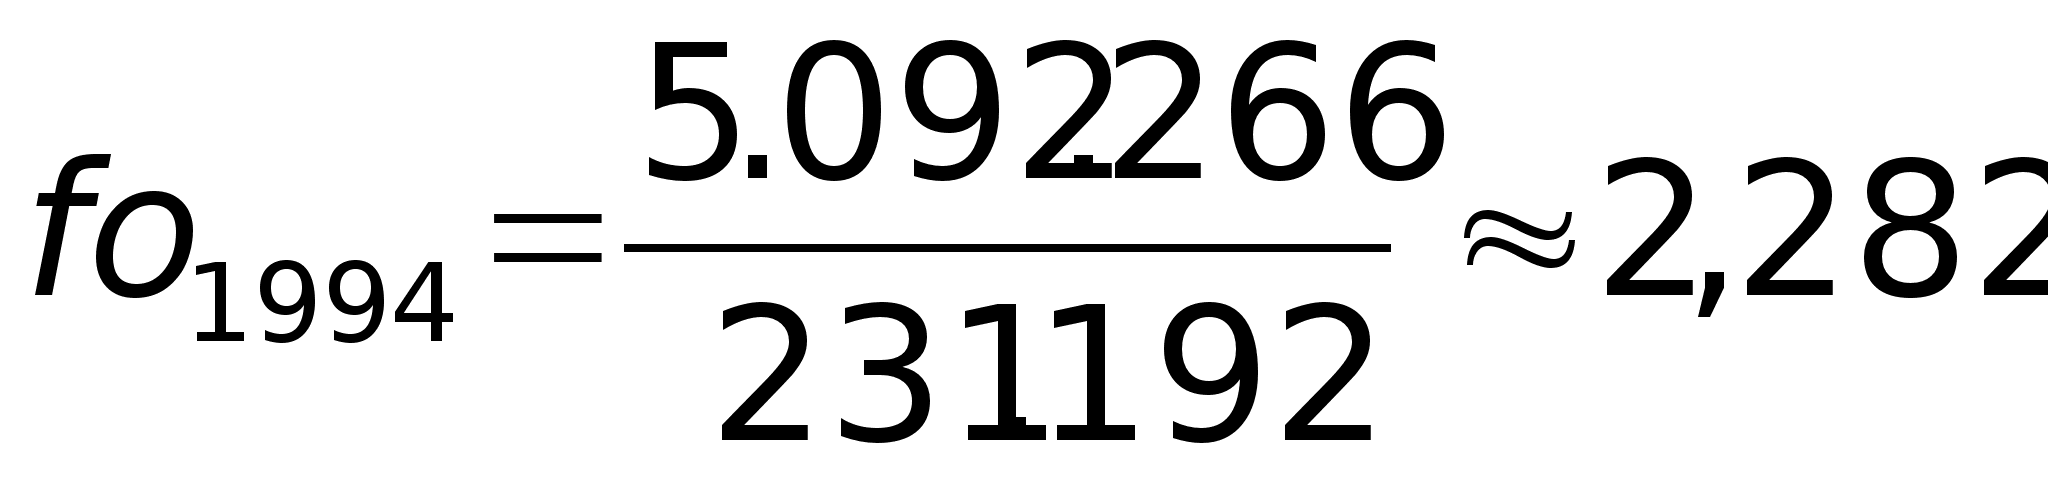 .
В 1995 – увеличивалась в 1,8 раз и составляла 4,059. Такой резкий рост обусловлен значительным (более чем в 3 раза) увеличением выручки от реализации, несмотря на то, что темп прироста среднегодовой стоимости основных средств составил 73,6 %. В данном случае на увеличение фондоотдачи сказывается не только лучшее их использование, сколько фактор инфляции. В 1996 г. фондоотдача падает до 1,153, что обусловлено увеличением среднегодовой стоимости О.П.Ф. более чем в 2,5 раза и снижением выручки. Показатель в 1997 г. возрастает до 1,827, а 1998 г. снижается почти в 2 раза и составляет 0,983.
Фондоемкость – это показатель обратный фондоотдачи, рассчитывается по формуле (2.17). При росте фондоемкости фондоотдача падает, и наоборот.
Фондоемкость в 1994 г. составила 0,438, а в 1998 г. уже 1,017. Это означает, что за анализируемый период больше возросла стоимость основных производственных фондов, чем выручка, и от эффективного использования основных производственных фондов зависит многое.
Для характеристики оборотных средств используется показатель оборачиваемости оборотных средств который рассчитывается по формуле (2.18). В 1994 г. этот показатель равен
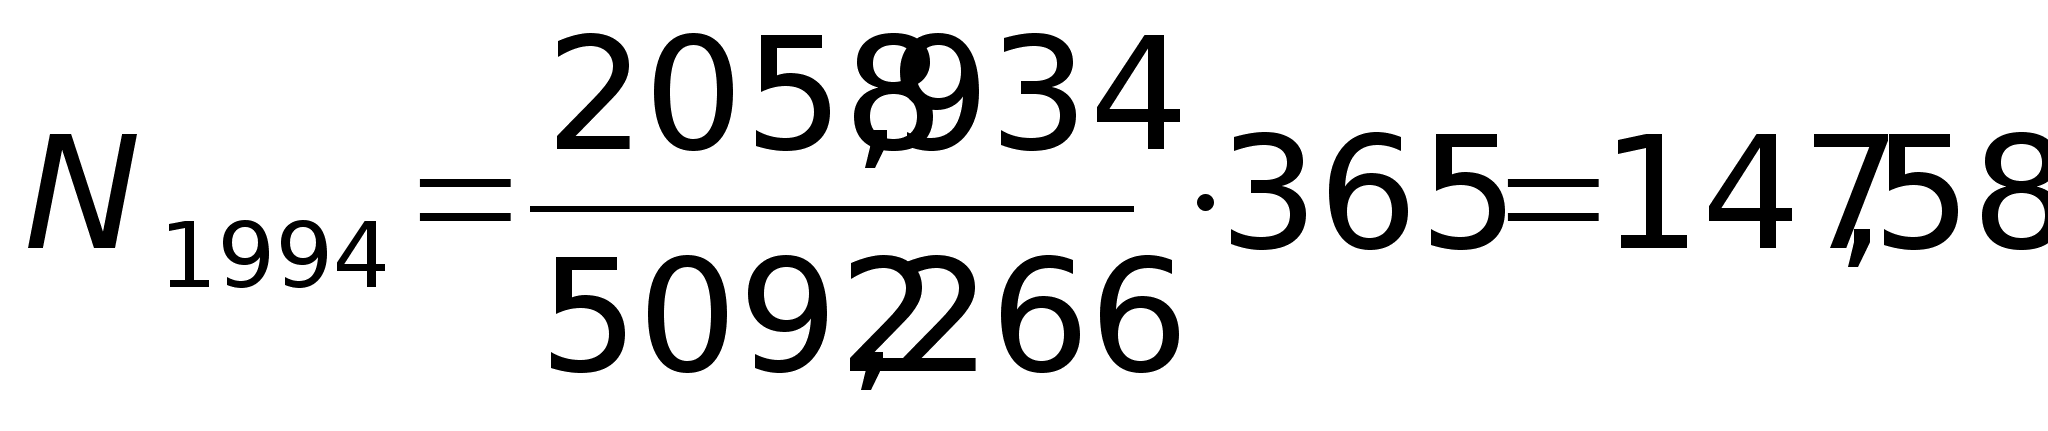 дней,
иными словами продолжительность одного оборота составляет 147,58 дней. Чем ниже показатель оборачиваемости, тем лучше используются оборотные средства. Наилучшее значение оборачиваемости оборотных средств в 1995 году – 140,96 дней, причиной которого является увеличение выручки более высоким темпами, чем среднего остатка оборотных средств. Но в 1997 году показатель резко увеличивается до 244,06 дней, а в 1998 году составляет уже 353,07 дней – почти один год. Это очень низкое значение оборотных средств. Для предприятия, максимальная продолжительность технологического цикла которого составляет 25 дней, оборачиваемость оборотных средств, равная 353,07 дней очень неудовлетворительное значение.
Число оборотов, совершаемых оборотными средствами, показывает коэффициент оборачиваемости.
Чем выше значение коэффициента оборачиваемости оборотных средств, тем больше оборотов совершают оборотные средства за анализируемый период. Коэффициент в 1994 году равнялся 2.473
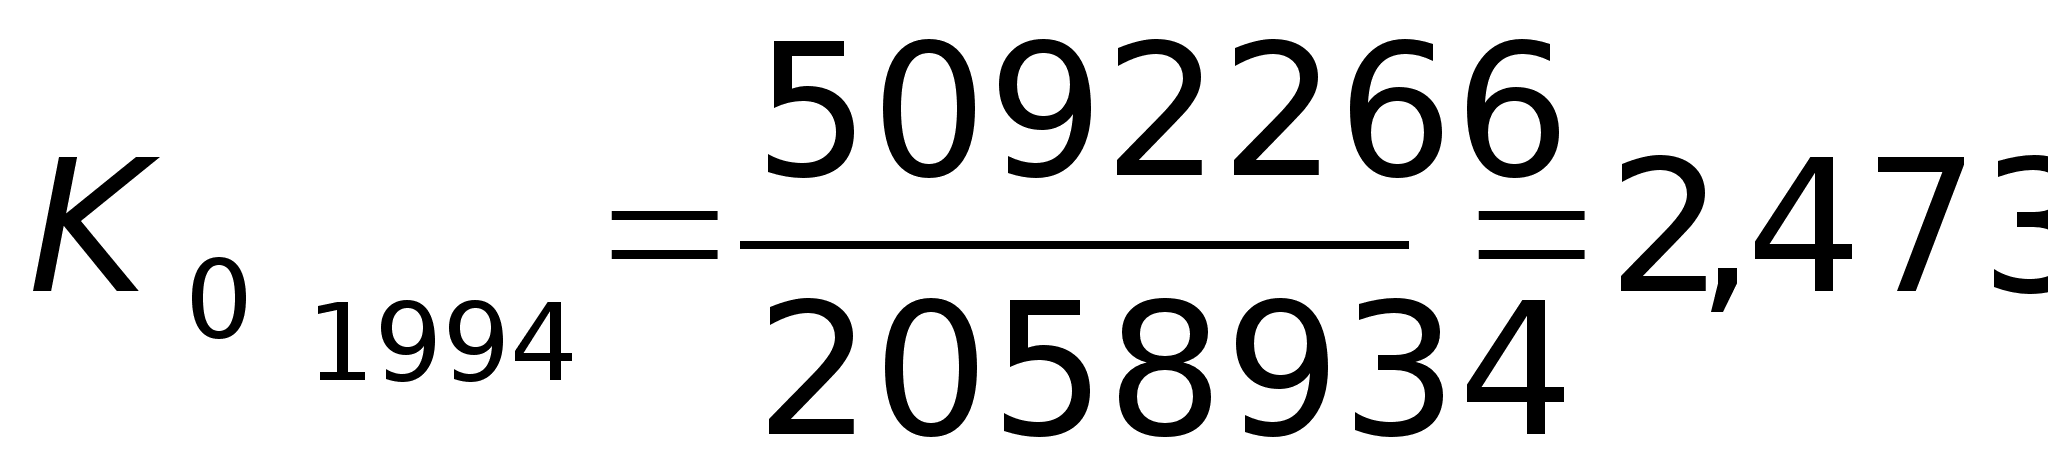
Максимальное значение 2.583 показатель достигает в 1995 г., а минимальное 1.034 в 1995 г, т.е. почти один оборот за весь год. Динамика коэффициента оборачиваемости оборотных средств обратно пропорциональна динамике оборачиваемости оборотных средств.
Особое внимание следует уделять коэффициенту оборачиваемости средств, расчет которого производится по формуле (2.21).
Показатель достигает своего максимального значения в 1995 г. – 2.821.
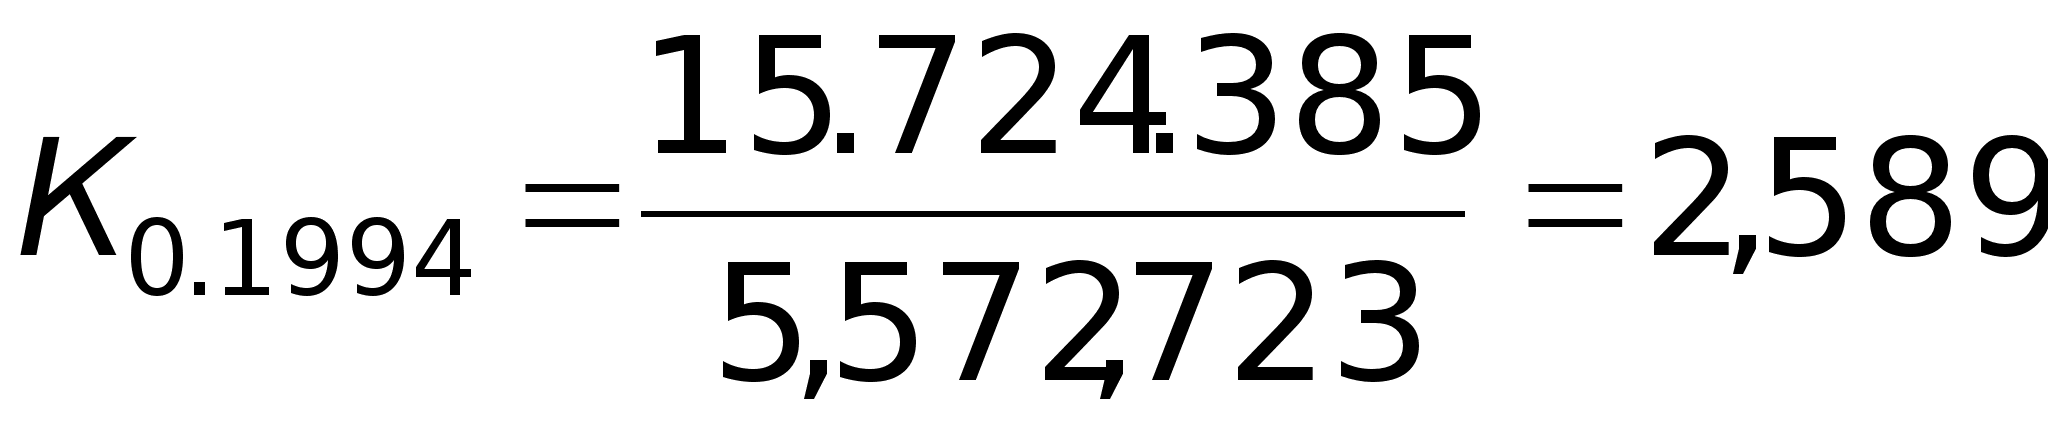
что даже выше значения коэффициента оборачиваемости оборотных средств. В 1998 г. коэффициент равен 1.050 – минимальное значение за весь анализируемый период, что объясняется большим , по сравнению с выручкой, увеличением собственных средств, которые в 1998 г. почти стали равны выручке от реализации.
Оборачиваемость всех средств предприятия (2.22) характеризуется коэффициентом оборачиваемости собственных и заемных средств, который определяется по формуле (2.16). В 1994 г. значение показателя равнялось 1.128.
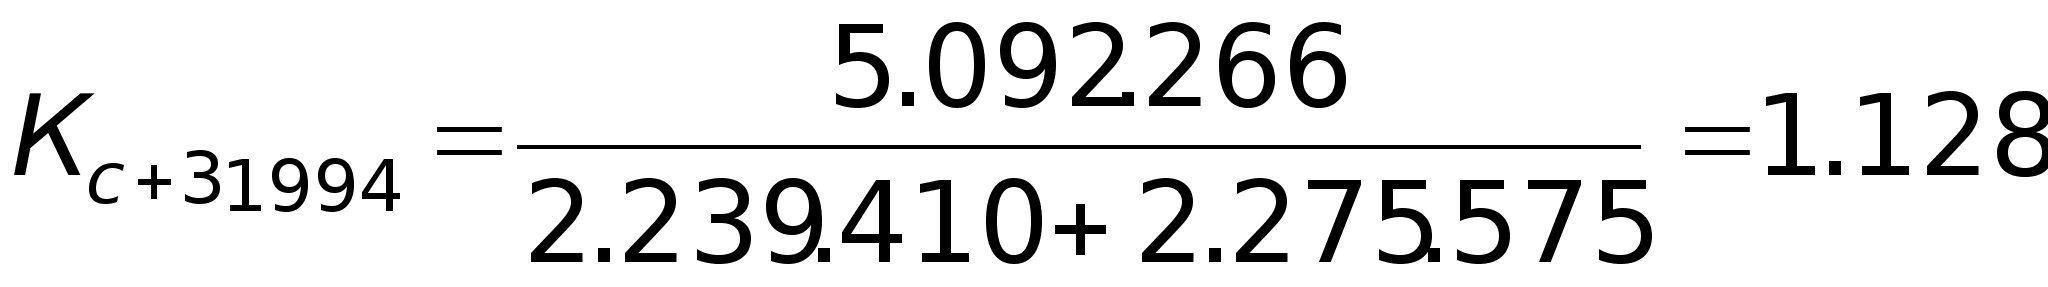
В 1995 г. он возрос до 1.172, однако в последующие годы резко снизился и на конец периода составил 0.622. Это очень низкое значение для показателя оборачиваемости собственных и заемных средств.
Стоимость основных средств, приходящихся на одного работника характеризуется фондовооруженностью труда (2.23). За весь анализируемый период фондовооруженность имеет явную тенденцию к увеличению в динамике.
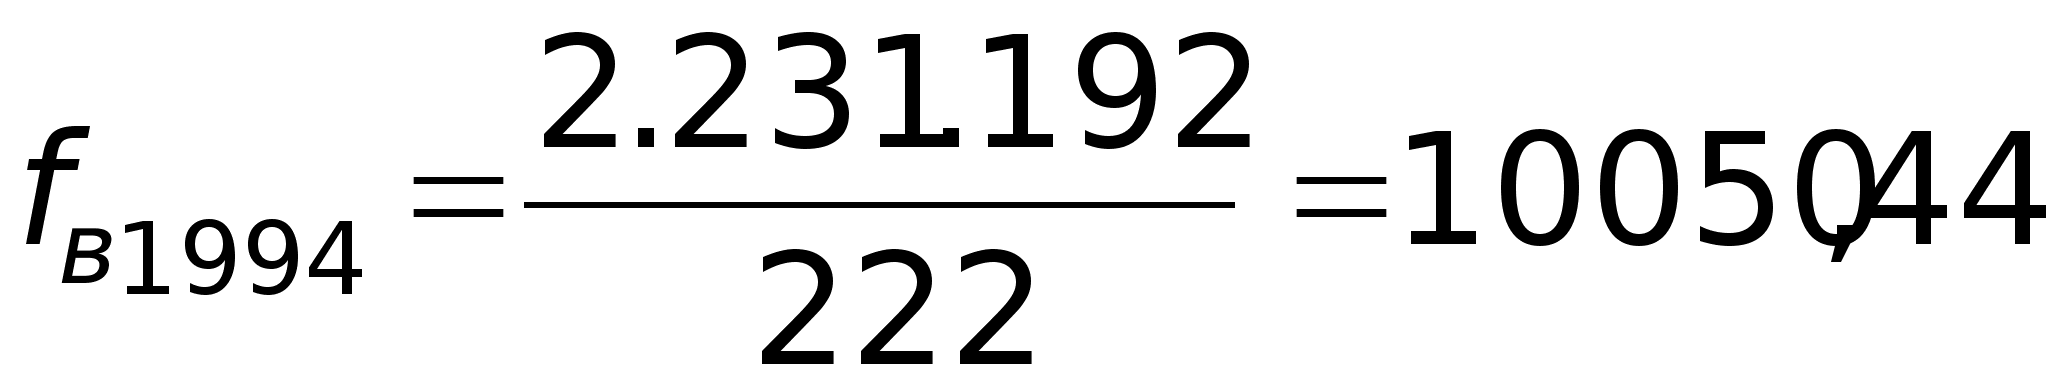
Если в 1994 г. показатель равнялся 10050.414, то в 1998 уже 75351,942, хотя темпы роста с 1994-1998г были различны.
Учитывая экономическую сущность фондоотдачи (2.24), ее можно охарактеризовать с помощью производительности труда и фондовооруженности.
В 1994 г. фондоотдача равнялась 2.282.
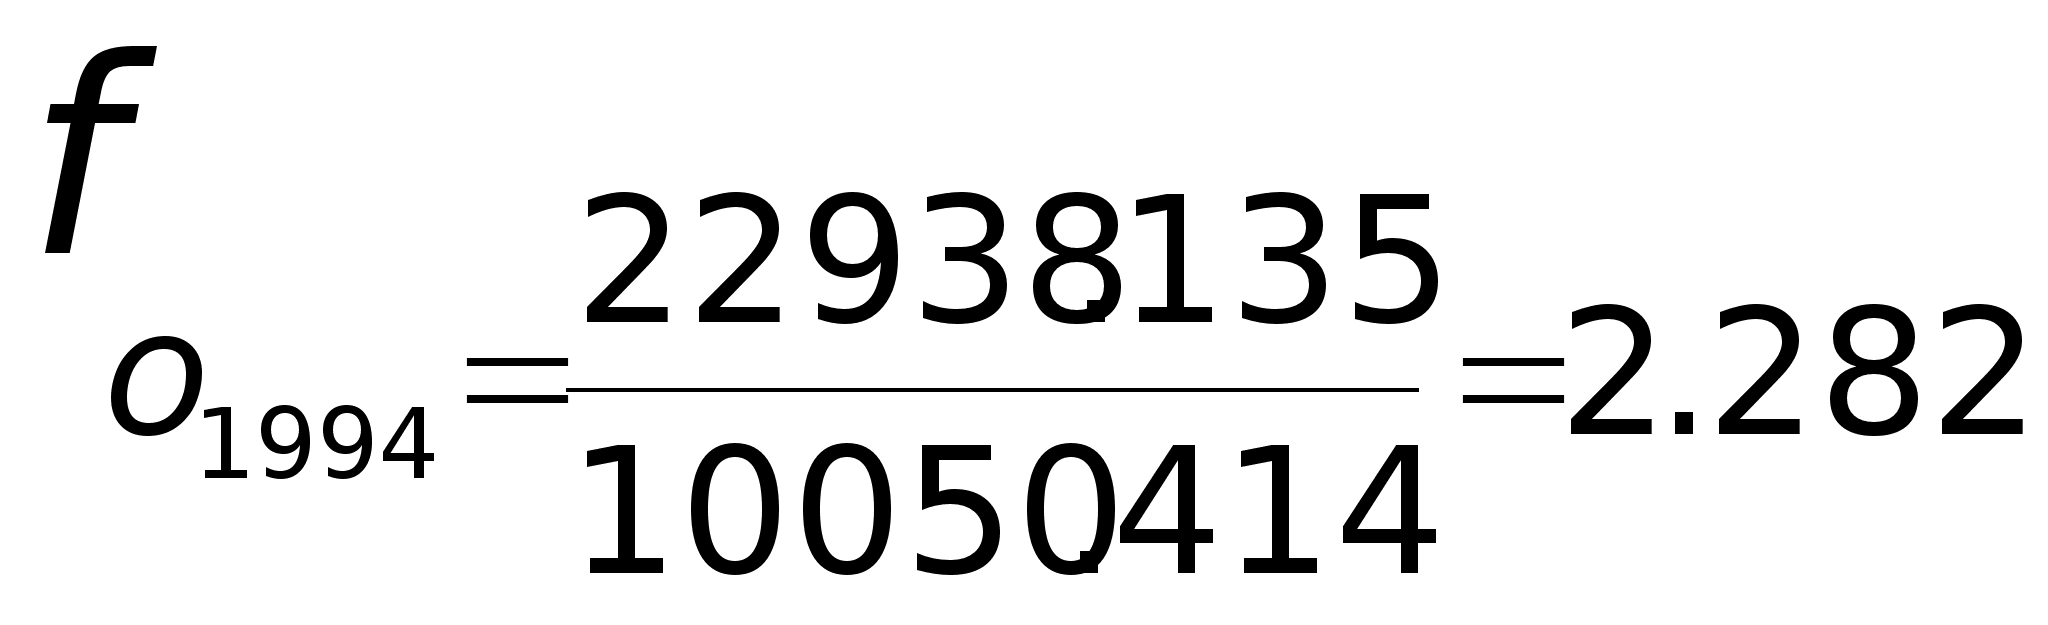
т.е. представляет собой частное от деления производительности труда на фондовооруженность.
Темпы роста производительности труда должны превышать темпы роста фондовооруженности, что является главным условием роста фондоотдачи. Но в1998 г. главным условием переоценки основных фондов фондовооруженность превысила производительность труда и, как следствие, фондоотдача уменьшилась и составляет 0.983.
Отношение суммы выручки от реализации продукции, работ и услуг к средней величине экономического потенциала (2.25), т.е. его