Ценообразование
Доля на рынке
Основанные на существующем положении
Стабильность
Благоприятный климат

Возможные цели ценообразования

Основанные на прибыли
Максимизация прибыли
Удовлетворительная прибыль
Доход от инвестиций
Быстрое получение наличных денег
Рисунок 2.3- Возможные цели ценообразования
Фирмы с целями, основанными на прибыли стремятся установить:
высокий уровень денежной прибыли, в качестве цели.
или установить стабильный размер прибылей и пытаться придерживаться оного.
или установить высокую цену на товары или услуги и таким образом как можно скорее окупить основные средства предприятия. Причиной такого поведения фирмы служит неуверенность в будущем или нехватка средств.
Фирма может использовать стратегию престижных цен.
Престижные цены представляют собой высокие цены, которые способны покрывать люди обеспокоенные ценой, качеством товара, его уникальностью статусом, но никак ни ценой.
Эту стратегию можно использовать если
можно минимизировать конкуренцию
нужны фонды для быстрого получения наличных средств и дальнейшего развития
рынок неэластичен или готов платить высокую первоначальную цену
В некоторых ситуациях фирмы комбинируют различные стратегии например можно сначала применять стратегию престижных цен, а затем стратегию цен проникновения.
К целям основанным на существующем положении, стремятся фирмы, заинтересованные в стабильности или сохранении благоприятного климата для своей деятельности. Стратегия ценообразования ориентированна на избежание спада в сбыте и минимизации воздействия таких внешних сил, как правительство, конкуренты и участники каналов сбыта.
В рамках общей политики ценообразования решения принимаются в соответствии с .целевым рынком , фирмы, образом и структурой маркетинга. Общая ценовая стратегия предусматривает скоординированную совокупность действий, стабильный образ и стратегию, включающую краткосрочные и долгосрочные цели.
Компания определяет общую ценовую политику, увязывая в интегрированную систему отдельные решения: взаимосвязь цен на товары в рамках номенклатуры фирмы, частоту использования специальных скидок и изменения цен, соотношение цен с конкурентами, метод установления цен на новые товары.
Распространен так называемый многоэтапный подход к установлению цен, который подразделяет его на шесть последовательных этапов, каждый из которых накладывает ограничения на другой:
определение целевого рынка
анализ образа торговой марки
анализ других элементов стратегии маркетинга
определение общей ценовой политики
разработка ценовой стратегии и установление конкретных цен
Ценовая стратегия может базироваться на издержках спросе или конкуренции.
Последовательно рассмотрим данные этапы.
В рамках стратегии, основанной на издержках, маркетолог для определения цены руководствуется основным фактором – издержками. То есть определяются издержки и затем на них накладывается желаемую прибыль.
В рамках стратегии, основанной на спросе, маркетолог в своем определении цены основывается на желании потребителей, и ценах приемлемых для целевого рынка.
На величину принимаемой цены влияет эластичность рынка.
При стратегии ценообразования, основанной на конкуренции, цены могут значительно колебаться относительно рыночных – в зависимости от лояльности потребителей, предоставляемого сервиса, образа товара, реальных или предполагаемых различий между товарами или магазинами и конкурентной средой. Такой тип ценообразования присущ фирмам, которые сталкиваются с конкурентами, продающими аналогичную продукцию.
Все три похода необходимо рассматривать при определении ценовой стратегии. Они не действую независимо друг от друга.
Реализация ценовой стратегии включает в себя большое количество разнообразных, но связанных решений, помимо общих концепций рассмотренных ранее.
Когда участник каналов сбыта устанавливает цены и стремиться сохранить их постоянными на протяжение длительного периода времени, устанавливаются стандартные цены. Они используются для таких товаров, как конфеты, журналы, жевательная резинка. Вместо пересмотра цен, при увеличении издержек, фирма идет на изменение размера упаковки и т.д. При переменном ценообразовании фирма специально меняет цены, что бы среагировать на изменение в издержках или спросе потребителей. При колебании издержек, фирма с запаздыванием меняет и цены, таким образом она не берет на себя затраты, связанные с изменением издержек и качество товаров не меняется для поддержания стандартных цен.
Возможно сочетание стандартных и меняющихся цен. Например, розничная ежедневная покупка ежедневной газеты обойдется дороже, чем подписка. При этом предложении потребителю предлагается на выбор 2 стандартные цены.
В рамках системы единых цен. Компания устанавливает одинаковую цену для всех потребителей, которые хотели бы приобрести товар или услугу при аналогичных условиях. Цена может меняться в зависимости от сервиса предоставляемого фирмой, но однако все потребители имеют возможность купить товар по цене, которая обеспечивает одинаковое сочетание товаров и услуг. Политика единых цен укрепляет доверие потребителей, легко реализуема и позволяет производить самостоятельную продажу и продажу по каталогам. В промышленном маркетинге фирма, использующая такую политику, не разрешает своему торговому персоналу отклоняться от установленной цены.
Гибкое ценообразование позволяет менять цены в зависимости от способности потребителей торговаться или от их покупательной силы. Ювелирные магазины, автомобильные дилеры, брокеры по недвижимости, антикварные магазины и промышленные фирмы часто используют гибкие цены. Торговому персоналу за хорошую работу выплачиваются премиальные, что очень хорошо стимулирует людей добиваться более высоких цен.
Стратегия неокругленных цен имеет место, когда цена устанавливается ниже круглой цифры. Такие цены популярны по нескольким причинам, в силу того, что кассиры обязаны давать сдачу, руководство обеспечивает должную фиксацию сделок и помещение денег в кассы. У потребителя может возникнуть впечатление, что фирма внимательно анализирует свои цены и устанавливает их на минимально возможном уровне. Кроме того, значение неокругленной цены помогает потребителю оставаться в надлежащих ценовых пределах.
Связь цены и качества – концепция, согласно которой потребитель часто полагает, что высокая цена обеспечивает высокое качество, а низкие цены – низкое качество. Это особенно важно при установлении цен, когда о качестве можно судить только по цене. Покупатели полагают, что качество отдельных марок существенно различается, обладают недостаточным опытом или уверенностью в определении качества (например, в случае новых товаров). Важно, чтобы цены должным образом отражали качество, и образ который фирма хочет создать своей продукцией.
В случаях престижных цен, считается, что потребитель не покупает товары или услуги, которые считаются слишком низкими. Но также он устанавливает для себя верхний предел цен. И задача фирмы установить именно такой ценовой интервал для своих товаров.
Если потребители особенно чувствительны к ценам и отклонения от них в ту или иную сторону приводят к снижению спроса, они реагируют на психологическое ценообразование. Его проявления – стандартные, неокругленные и престижные цены.
Концепция ценового лидерства состоит в том, что фирма рекламирует и продает ключевую продукцию из своего товарного ассортимента, по цене, обеспечивающей долю прибыли ниже обычной. Для фирмы эта стратегия обеспечивает больший интерес потребителей по отношению к данной фирме. Следовательно, другие товары фирмы из предложенного ассортимента не остаются без внимания. А другие товары продаются уже по обычной цене.
Также существует практика установления цен массовых закупок.
При осуществлении этой практики, фирма предлагает потребителям скидки при покупке товаров в больших количествах.
Существуют четыре основные причины массовых закупок
Потребители могут увеличить свои немедленные покупки, если сочтут то это выгоднее.
Смогут увеличить общее потребление, если будут делать крупные закупки.
Скидки фирмы могут привлечь потребителей конкурентной продукции.
Фирма может избавиться от старых, медленно продаваемых товаров.
Ценовые линии связаны с продажей продукции, где каждая цена отражает определенный уровень качества. Вместо установления одной цены для одной модели товара, фирма продает несколько моделей по различным ценам и с различным качеством. При этом принимается два решения: определяется диапазон цен и устанавливаются конкретные значения в рамках этого диапазона.
Диапазон цен может быть определен как низкий, средний и высокий.
Диапазоны цен должны быть разнесены и должны быть не слишком близкими, чтобы потребитель осознавал качественные различия между моделями, и не слишком далекими друг от друга, что бы потребитель мог попасть в свой верхний предел цены. Цены внутри диапазонов не должны быть круглыми. Цены должны быть больше разделены в верхнем диапазоне, поскольку спрос менее эластичен. Соотношение цен должно поддерживаться при повышении издержек, с тем, чтобы сохранять четкие различия между моделями.
Ценовые линии создают преимущества для участников товародвижения,
Они могут охватить различные сегменты рынка, предлагать потребителям более дорогие модели цен в рамках диапазона цен, исключать конкурентов, предлагая модели по всему диапазону цен, увеличивать общий объем реализации. Потребители получают ассортимент, из которого они могут выбирать, существуют различные альтернативы по качеству.
Рост издержек может оказать давление на цены отдельных товаров, так что фирме будет трудно поддерживать должное соотношение цен. Скидки или особые распродажи могут нарушить баланс ценовой линии, если только все товары в этой ценовой линии не будут понижены в цене.
После того как ценовая стратегия начинает притворяться в жизнь, она обычно требует постоянной «поднастройки» для учета изменений в издержках, конкуренции и спросе. Цены могут изменяться, по средствам изменений в прейскурантах, оговорок, наценок, надбавок, скидок, компенсаций. Важно чтобы цена использовалась как адаптивный механизм.
Последствия выбора компанией ценовой политики могут быть разнообразны:
Некоторые уровни цен могут в большей или меньшей степени оказать влияние на состояние национальной, а возможно , и международной экономики.
Цены служат средством установления определенных отношений между компанией и покупателями ее товаров и способствуют созданию о ней определенного мнения, которое оказывает влияние на ее последующие развитие .
Цены определяют рентабельность и прибыльность компании.
Цены оказывают влияние на выручку компании от продажи товаров (услуг), следовательно, могут определять структуру производства и повседневные методы работы компании.
Цены определяют финансовую стабильность компании и ее способность идти на финансовый риск.
Цены являются сильнейшим оружием компании в борьбе с конкурентами на рынке.
- Анализ ценообразующих факторов
3.1 Оценка рынка кондитерских изделий
В настоящее время в России ассортимент кондитерских изделий насчитывает более 5000 наименований. Всю кондитерскую продукцию можно разделить на 2 основные части: сахаристые и мучные продукты.
В период с 1965г. по 1990г. наблюдался устойчивый рост производства. Если в 1995г. в России производилось 2315 тыс.т. кондитерской продукции, то в 1990г. было произведено уже 5240 тыс.т., т.е. производство выросло в 2.3 раза. В период с 1990г. по 1995г. производство кондитерской продукции сокращалось. В 1995г. в России было произведено всего 1339.4 тыс.т. кондитерских изделий, что в 3.9 раза меньше, чем в 1990г.
Таблица3.1- Производство кондитерских изделий в Росиии
| Годы | Производство кондитерских изделий, тыс.т. | Потребление, кг./чел. |
| 1965 | 2315 | 10 |
| 1970 | 2896 | 11.9 |
| 1975 | 3247 | 12.8 |
| 1980 | 3861 | 14.5 |
| 1985 | 4285 | 15.4 |
| 1990 | 5240 | 16.9 |
| 1991 | 2639 | 11,2 |
| 1992 | 1824 | 9,4 |
| 1993 | 1746 | 9,2 |
| 1994 | 1530 | 9,6 |
| 1995 | 1372 | 9 |
| 1996 | 1262 | 8,7 |
| 1997 | 1370 | 9,1 |
| 1998 | 1100 | 9,5 |
| 1999 за 9 мес. | 886 | 7,0 |
| 1999 прогнозируемый | 1240 | 11,5 |
На основе
данных таблицы
3.1 построим график: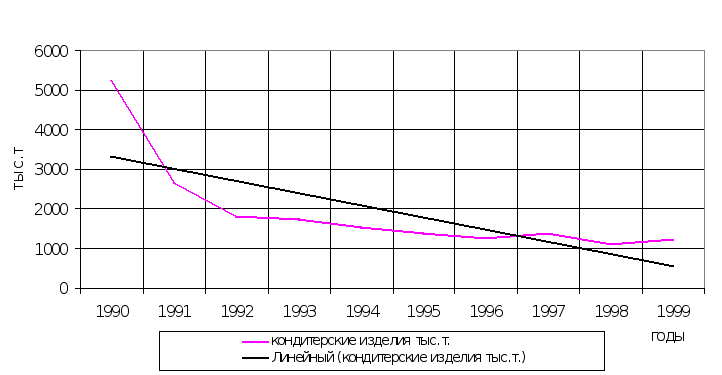
Рисунок 3.1 - Динамика производства кондитерских изделий в России
В последние годы резко изменилась структура производства. Если до 1991г. в России производством кондитерских изделий занимались в основном крупные специализированные производства, то сейчас большую долю занимают мини-цеха, хлебозаводы и т.п. Порядка 58% всей кондитерской продукции вырабатывается на предприятиях, подчиненных Министерству сельского хозяйства.
Снижение производства происходит практически по всем группам ассортимента кондитерских изделий, кроме шоколадных. На региональном уровне падение производства происходит неравномерно.
С 1994г. стал наблюдаться некоторый рост производства в крупных административных и производственных центрах. В 1994г. рост был зафиксирован в г.Москве, Екатеринбургской и Челябинской областях, а в 1995г. также и г.Санкт-Петербурге, Самарской и Новосибирской областях.
Сокращаются объемы выпуска фасованной продукции. В 1994г. объем фасованной продукции составлял всего 150 тыс.т., или 17% от общего объема.
Выпуском кондитерских изделий в России в настоящее время занимаются порядка 500 предприятий, из них около 100 - специализированные. Производственная мощность предприятий системы Минсельхозпрода составляет около 1800 т./год при условии, что производственные мощности фабрик используются лишь на 60%. Размещение этих мощностей по России крайне неравномерно - 81% приходится на ее Европейскую часть.
Большое значение для кондитерской отрасли имеет обеспечение ее какао-бобами, которые закупаются по импорту. Высокая цена и нехватка у предприятий оборотных средств приводят к снижению объемов закупки какао-бобов, что ухудшает качество и ассортимент выпускаемой продукции.
Пищевая индустрия все более становится приближенной в отношении способов маркетинга к другим отраслям промышленности. Ориентация на массовый рынок сменяется ориентацией на конкретные группы потребителей по полу, возрасту, уровню доходов. При этом конкурентоспособность кондитерских фирм все более определяется не только возможностью обновлять ассортимент выпускаемой продукции, но и умением создать новую рыночную нишу. Новы технологии заметно расширили ассортимент шоколадных конфет с добавлением цельного орехе, цукатов, фруктовых масс и ликеров.
В последние годы на российском рынке усиливается конкуренция со стороны кондитерских изделий импортного производства. Красочная упаковка, широкий ассортимент и удобная фасовка делают их привлекательными в глазах потребителей, иногда несмотря на низкое качество продукта. Тем не менее, тенденция потребительского спроса последних лет, основанная на традициях и высоком качестве российских кондитерских изделий, направлена на рост предпочтений отечественных кондитерских изделий. Так, результаты социологических исследований покупательского спроса показывают, что если по итогам 1995-1996г.г. самым популярным был признан финский и германский шоколад, то в 1998г. 68% опрошенных женщин и 49% мужчин указали на предпочтение ими отечественного шоколада.
По этому для того чтобы спокойно чувствовать себя на рынке, необходимо еженедельно анализировать ситуацию, прогнозировать ее и стремиться удовлетворять новые желания потребителей.
ОАО «Бабаевское», по оценкам экспертов, является одним из наиболее динамично развивающихся предприятий, что приводит к укреплению позиций на рынке. За 1994-1998 гг. доля его в общероссийском производстве кондитерских изделий выросла с 2.9% до 4.3% и практически сравнялась с долей АО «Красный октябрь» – 4.4%.
Выбор каналов распределения продукции является очень сложным управленческим решением, так как выбранные каналы влияют на все другие аспекты маркетинга. В условиях рынка результаты хозяйственной деятельности предприятия во многом зависят от правильного выбора каналов распределения товаров, форм и методов сбыта, от широты ассортимента, качества и многообразия услуг связанных с реализацией продукции.
Российские производители используют многовариантную систему сбыта, которая включает:
Сбыт через фирменные магазины
Работа напрямую через розничную торговую сеть
Работа с мелкими, средними и крупными оптовыми компаниями
Продажа через дистрибьютеров
Сейчас в России существует большое количество оптовых фирм, специализирующихся на продаже кондитерских изделий. Среди них есть достаточно крупные, на складах которых, можно видеть продукцию многих отечественных и зарубежных производителей, есть специализирующиеся только на отечественных или наоборот импортных сладостях, а есть фирмы, представляющие только одного производителя. В последнем случае – компания производитель не только имеет надежного партнера, заинтересованного в продвижении продукции и росте оборота, но и стабильный источник достоверной информации. Такие компании всегда в первую очередь обеспечиваются рекламными материалами и другими средствами поддержки.
За последние 3 - 5 лет на рынке кондитерских изделий резко обострилась конкуренция, что обусловлено прежде всего расширением экспансии иностранных компаний многие из которых сделали значительные инвестиции на территории России и некоторые работают сейчас под российскими торговыми марками. Приведем несколько примеров – это компания Mars построившая 2 завода; концерн Nestle, купивший фабрику «Россия» в Самаре; компания Stollwerck, построившая современное предприятие по производству шоколада во Владимирской области; Cudbury, пустившая предприятие в Чудово, Новгородской области. Значительные средства были инвестированы компанией Jacobs в предприятие «Птроконф» в Санкт-Петербурге.
Сейчас потребление кондитерских изделий составляет в среднем 11.5 кг/год, что в 2-3 раза ниже чем в цивилизованных странах. Следовательно, есть возможность увеличения объема сбыта, тем более что в конце 80х гг. потребление составляло 18 кг/год.
Анализ показывает, что в 1997 г. по сравнению с 1999г. конъюнктура кондитерских изделий в России ухудшилась. Это обусловлено, прежде всего, нестабильностью доходов населения. Можно сделать вывод, что рынок шоколадных изделий входит в новую фазу развития. В России работают достаточно много инофирм, которые пока только оценивают рынок ограничиваясь ввозом собственной продукции. Поэтому в случае их успешного старта произойдет увеличение выпуска конфет с надписью «сделано в России» производителем которого будут иностранные компании.
Рынок кондитерской продукции условно можно разделить на 3 группы:
Продукция ведущих отечественных фабрик, в основном московских (“РотФронт”, “Бабаевское”, “Красный Октябрь”, “Россия”);
Импортные кондитерские изделия.
Продукция региональных кондитерских фабрик (Курской, Екатеринбургской, Майкопской, Благовещенской, Ростовской, Самарской), продукция мини - цехов, хлебозаводов, импорт из стран Прибалтики, Украины, Казахстана;
Продукция 1 группы - это конфеты высокого качества и широкого ассортимента, который занимает около 45% всего рынка шоколадных конфет.
Продукция 2 группы - импортные наборы из Франции, Германии, Финляндии, Чехии. Доля рынка - 40%.
Продукция 3 группы - доля рынка 15%.
Цены на шоколадные конфеты импортного производства сопоставимы с ценами на аналогичные отечественные конфеты. Качество же шоколадных конфет российских фабрик значительно выше.
Годовое производство кондитерских изделий на 1 чел. по регионам России колеблется от 0.5 кг. до 32.8 кг.. В общем объеме выпуска кондитерских изделий соотношение доли сахаристых и мучных кондитерских изделий составляет 50/50 (%). Средний уровень потребления кондитерских изделий составил в 1997г. 10 кг./чел. Годовой объем потребления кондитерских изделий за последний год по России составил 1500 тыс.т.. Из них около 90 тыс.т. приходится на Северо-Кавказский регион (Адыгея, Дагестан, Ингушетия, Карачаево-Черкессия, Кабардино-Балкария, Краснодарский край, Ставропольский край, Ростовская область). Таким образом рынок Северного Кавказа является наиболее перспективным рынком сбыта изделий Заемщика:
рынок обладает достаточной емкостью
непосредственная близость фабрики к регионам сбыта, что оказывает влияние на транспортные расходы
Таблица 3.2- Отгрузка продукции АОЗТ Кондитерская фабрика “Майкопская” по регионам Росии. (т.)
|
Регионы |
1995 |
1996 |
1997 |
1998 |
|
Адыгея Ставропольский край Краснодарский край Ростовская область |
1634 685.5 1978.7 163.2 |
1524.9 527.1 1654.3 394.4 |
2365 651.4 1197.7 568.1 |
2500 700 1500 800 |
| Продолжение таблицы 3.2 (т.) | ||||
|
Регионы |
1995 |
1996 |
1997 |
1998 |
|
Алтайский край Оренбургская область Дагестан Московская область Карачаево-Черкессия Кабардино-Балкария Тюменская область Иркутская область Пермская область Калмыкия Кемеровская область Осетия Воронежская область Астраханская область Башкортостан Армения Волгоградская область Рязанская область Ленинградская область Пензенская область Тверская область Челябинская область Брянская область Новосибирская область Ингушетия Красноярский край Свердловская область Казахстан Омская область Нижегородская область Курская область Вологодская область Белгородская область Татарстан Саратовская область Владимирская область Читинская область Республика Бурятия Курганская область Архангельская область Республика Коми |
187.5 121.1 21.3 39 72 37.5 64.5 27.5 - 28.1 118 2.5 27.6 5.7 10.7 3.6 10.4 1.5 6.9 13.4 9.6 6.5 0.7 - 5.7 44.2 - - - - - 21 9.4 2.5 14.8 - 45.2 - - - 20.2 |
48.4 59.1 42.6 28 136.5 101.8 5.8 20.2 2.7 17.6 31.8 1.8 14 18.6 0.4 5.8 94.8 - 0.4 4.9 24 3.1 8.3 11.5 13.2 33.8 5.1 2.5 51.4 7.6 2.1 4.3 2.3 4.8 14.6 5 48.5 - - - - |
34.1 59 39.3 41.1 269.1 74.6 1.7 0.3 0.9 60.5 42.3 17.1 5.6 7.4 19.6 11.8 101.4 - 33.6 - 33.1 - - 19.3 45.6 18.6 - - 142.4 - - 14.2 6.8 14.9 35.9 6.3 38.2 10.1 2.2 5.1 2.2 |
50 100 40 50 300 100 5 20 5 80 50 20 15 20 20 12 120 - 100 - 40 - - 20 50 20 - - 150 - - 15 10 15 40 7 50 10 - 10 5 |
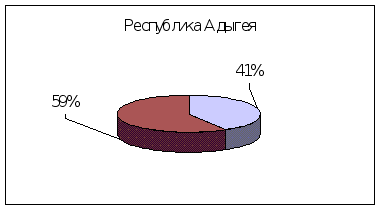
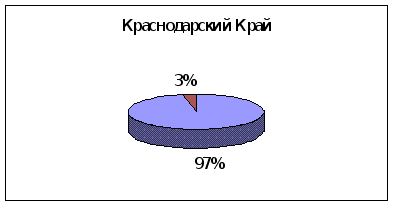
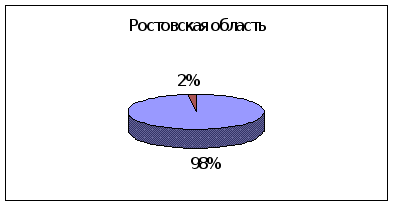
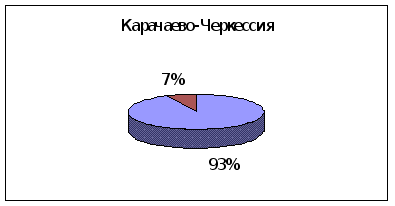
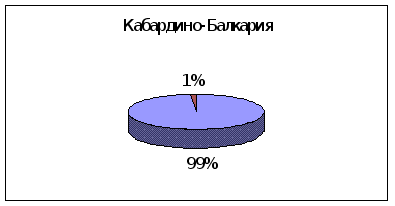
Основуясь на данных таблицы 3.2 покажем долю рынка занимаемую АОЗТ Кондитерская фабрика «Майкопская»:
Доля фабрики
Рисунок 3.2- Охват рынка в Республике Адыгея
Доля фабрики
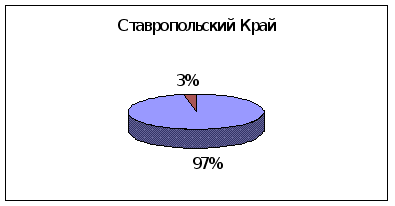
Рисунок 3.3- Охват рынка в Ставропольском крае
Доля фабрики
Рисунок 3.4- Охват рынка в Краснодарском крае
Доля фабрики
Рисунок 3.5- Охват рынка в Ростовской области
Доля фабрики
Рисунок 3.6- Охват рынка в Республике Карачаево - Черкессия
Доля фабрики
Рисунок 3.7- Охват рынка в Республике Кабардино-Балкария
3.2 Анализ себестоимости продукции
Себестоимость продукции, представляя собой затраты предприятия на производство и обращение, служит основой соизмерения расходов и доходов, т.е. самоокупаемости – основополагающей признака рыночного хозяйственного расчета. Себестоимость – один из важнейших показателей эффективности потребления ресурсов.
Себестоимость показывает все успехи и неудачи предприятия в организации производства того или иного продукта. Если себестоимость такого же или аналогичного продукта конкурентов ниже, то это означает, что производство и сбыт на нашем предприятии были организованны нерационально. Следовательно, необходимо внести изменения. Решить, какие нужны изменения, поможет опять же себестоимость, так как она является одним из факторов формирования ассортимента.
Кроме того, себестоимость составляет часть стоимости продукции и показывает, во что обходится производство продукции для предприятия (фирмы), поэтому себестоимость является основным ценообразующим фактором. Чем больше себестоимость, тем выше будет цена при прочих равных условиях. Разница между ценой и себестоимостью составляет прибыль. Следовательно, для увеличения прибыли необходимо либо повысить цену, либо снизить себестоимость. Снизить ее можно путем сокращения включенных в нее затрат.
Таблица 3.2 – Динамика затрат на один рубль реализованной продукции
| Год | Цена, | Себестоимость | Затраты на 1 рубль |
| тыс. р. | фактическая, тыс. р. | фактические | |
| 1995 |
47161 |
35371 | 0,75 |
| 1996 | 61388 | 49110 | 0,80 |
| 1997 | 75684 | 62061 | 0,82 |
| 1998 | 65388 | 49041 | 0,75 |
| 1999 | 89006 | 78325 | 0,88 |
Проанализировав динамику показателя, представленную в табл. 3.1, можно сделать вывод о том, что в целом данное предприятие работает прибыльно.
Наиболее высокие затраты на один рубль, при условии, что предприятие работало прибыльно, наблюдались в период 1997 и 1999 годы и составили 0,82 и 0,88, то есть на получение каждого рубля выручки предприятие затратило 82 и 88 копеек и его прибыль с каждого вырученного рубля составила 18 и 12 копеек.
Наименьших затрат на один рубль предприятие достигло в периоды 1995 и 1998 годы по 0,75 соответственно. То есть его прибыль с каждого рубля выручки в среднем составила 25 копеек.
Калькуляция цены продукции начинается с калькуляции себестоимости, которая производится на одну тонну продукции по наименованию.
Различается общая себестоимость всей произведенной продукции – общая сумма затрат, приходящихся на изготовление продукции определенного объема и состава;
индивидуальную себестоимость – затраты на производство только одного изделия, как например в приведенной таблице.
Таблица 3.3 -Калькуляция единицы производимой продукции.
|
Наименование продукции |
Наименование затрат |
Сырье на 1 тонну | ||
| кол-во, кг | цена, р. | Сумма, р. | ||
| Шербет Южный |
СахарПатока Молоко сгущ. Арахис Како-порошок Ванилин |
490 96 269 130 51 0,10 |
6 12 18 25 30 461 |
2940 1152 4842 3250 1570 41,60 |
| Итого | сырья | 13796,6 | ||
| Наименование затрат | Сумма, р. | Итого | ||
|
Вспомогательные материалы на 1 т. |
534,6 | 534,6 | ||
| Продолжение таблицы 3.3 | ||||
| Наименование затрат | цена, р. | Сумма, р. | ||
| Транспортные расходы | 430 | |||
| Энергия, пар, холод | 400 | |||
| Заработная плата | 376,33 | |||
| Начисления на зарплату | 147 | |||
Цеховые расходы |
188 | |||
| Общезаводские расходы | 1505 | |||
| Содержание оборудования | 263 | |||
|
ИТОГО Себестоимость 1т. |
17640,33 | |||
| Внепроизводственные расходы | 353 | |||
| Полная себестоимость | 17993,33 | |||
Данная таблица 3.3 показывает, какие расходы несет фабрика на производство одной тонны шербета. Исходя из таблицы, по перечню затрат можно сделать выводы, по каким пунктам следует снизить расходы до оптимального уровня. Сведем данные постатейной структуры затрат в сводную таблицу.
|
Т |
|||
Калькуляционные статьи |
1999г. | 1998г. | 1997г. |
|
с |
49.9% |
49.2% |
48.7% |
| вспомогательные материалы | 14.0% | 13.6% | 13.7% |
| тара | 2.0% | 2.1% | 2.1% |
| топливо, электроэнергия, вода, холод на технологические нужды | 10.2% | 10.1% | 9.7% |
| заработная плата производственных рабочих | 2.1% | 2.4% | 2.9% |
| общепроизводственные расходы | 8.1% | 9.1% |
9.5% |
| общехозяйственные расходы | 10.9% | 10.3% | 10.8% |
| коммерческие расходы | 2.8% | 3.2% | 2.6% |
|
ИТОГО: |
100% |
100% |
100% |
 аблица
3.4 -Постатейная
структура
полной себестоимости,
%
Постатейная структура затрат, как показывает таблица 3.4, практически не изменилась, хотя в течение года наглядно прослеживалась тенденция к сокращению прямых материальных затрат за счет увеличения веса накладных расходов. Напротив, с августа стали быстрее расти затраты на приобретение материальных ресурсов.
В целом по 1999 году это привело к практически полному повторению структуры затрат предыдущего, 1998 года.
Снижение удельного веса комплексной статьи затрат "общепроизводственные расходы" по сравнению с прошлым годом произошло за счет использования в 1999 году механизма замедленной амортизации по технологическому оборудованию. Рост доли общехозяйственных расходов объясняется возрастанием размера банковских кредитов, проценты по которым отражаются в этой статье затрат. Кроме того, эффект дало широкое использование в производстве нетрадиционного отечественного сырья взамен дорогостоящего импортного.
Себестоимость конкретного вида продукции отражает затраты предприятия на производство этого вида продукции. Этот показатель нужен предприятию для того, чтобы оно имело возможность определить, на сколько эффективно производство того или иного вида продукции при сложившемся на рынке уровне цен на данный вид продукции и при сложившемся на предприятии уровне затрат (себестоимости). Если сложившаяся себестоимость выше рыночного уровня цен на данный вид продукции, предприятие вынуждено либо снимать с производства этот вид продукции, либо снижать свои затраты. В связи с этим предприятие, в принципе не регламентированное действующим законодательством к определению себестоимости каждого вида продукции, вынуждено постоянно рассчитывать этот показатель для организации безубыточного производства.
Проведем калькуляцию себестоимости 1т. продукции по отдельным видам продукции. Возьмем самые распространенные виды: карамель, конфеты шоколадные, зефир, драже, ирис и вафли. Большую часть себестоимости составляю сырье и вспомогательные материалы, примерно 60% удельного веса. Следует отметить достаточно большой процент общезаводских расходов в составе себестоимости – около 10% удельного веса. Как видно из приведенной таблицы сложившаяся себестоимость ниже рыночного уровня цен на данный вид продукции, что еще раз демонстрирует достаточную рентабельность производимой фабрикой продукции, около 30 – 35%. Приведенная оптовая цена продукции показывает, что она достаточно конкурентоспособна на сложившемся рынке кондитерских изделий.
Таблица 3.4 - Калькуляция себестоимости 1 тонны продукции.
| Наименование затрат | Карамель | Конфеты шоколадные | Зефир | Драже | Ирис | Вафли | ||||||
| Сумма затрат, р. | Уд. Вес, % | Сумма затрат, р. | Уд. Вес, % | Сумма затрат, р. | Уд. Вес, % | Сумма затрат, р. | Уд. Вес, % | Сумма затрат, р. | Уд. Вес, % | Сумма затрат, р. | Уд. Вес, % | |
| Сырье | 3520400 | 47 | 4170000 | 46,8 | 4790000 | 50,2 | 3040800 | 49,7 | 4751200 | 51,1 | 3807100 | 51,9 |
| Вспомогательные материалы | 1432600 | 19 | 1310000 | 14,7 | 810000 | 8,5 | 810000 | 13,2 | 1555100 | 16,7 | 810000 | 11,1 |
| Транспортные расходы | 445300 | 6 | 527000 | 6,2 | 530000 | 5,6 | 415000 | 6,8 | 430700 | 4,6 | 507000 | 6,9 |
| Электроэнергия, пар, холод | 769000 | 10 | 769000 | 9,1 | 769000 | 8,1 | 769000 | 12,6 | 769000 | 8,3 | 769000 | 10,5 |
| Заработная плата основная и дополнительная | 136000 | 2 | 239000 | 2,7 | 305500 | 3,2 | 92000 | 1,5 | 201900 | 2,2 | 192500 |
2,6 |
| Начислено на зарплату. | 53040 | 0,7 | 93210 | 1,0 | 119100 | 1,2 | 35900 | 0,6 | 78700 | 0,9 | 75100 | 1,0 |
| Цеховые расходы | 106800 | 1,4 | 186000 | 2,1 | 238200 | 2,5 | 71500 | 1,2 | 157400 | 1,7 | 150100 | 2,0 |
| Содержание оборудования | 133200 | 1,8 | 234200 | 2,6 | 299400 | 3,1 | 90100 | 1,5 | 197800 | 2,1 | 180600 | 2,5 |
| Общезаводские расходы | 543900 | 7,3 | 956000 | 10,7 | 1221900 | 12,8 | 504400 | 8,2 | 807200 | 8,7 | 570500 | 7,8 |
| Производственная себестоимость | 7140240 | 95,2 | 8484410 | 95,9 | 9083100 | 95,2 | 5828700 | 95,3 | 8949000 | 96,3 | 7061900 | 96,3 |
| Внепроизводственные расходы | 357000 | 4,8 | 424220 | 4,1 | 454100 | 4,3 | 291000 | 4,7 | 347300 | 3,7 | 268000 | 3,7 |
| Полная себестоимость | 7497240 | 100,0 | 8908630 | 100,0 | 9537200 | 100,0 | 6119700 | 100,0 | 9296300 | 100,0 | 7329900 | 100,0 |
| Оптовая цена продукции | 8800000 | 10500000 | 11500000 | 7000000 | 10500000 | 8200000 | ||||||
3.3 Анализ прибыли предприятия и рентабельности продукции
Прибыль является основным показателем оценки хозяйственной деятельности предприятий, так как в ней аккумулируются все доходы, расходы, потери, обобщаются результаты хозяйствования. По прибыли можно определить рентабельность, изучить эффективность функционирования предприятий и их ассоциаций. Прибыль является одним из источников стимулирования труда, производственного и социального развития предприятия, роста его имущества, собственного капитала и др.
На АОЗТ Кондитерская фабрика «Майкопская» прибыль образуется в результате реализации продукции. Ее величина определяется разницей между доходом, полученным от реализации продукции, и издержками на ее производство и реализацию. Общая масса получаемой прибыли зависит, с одной стороны, от объема продаж и уровня цен, устанавливаемых на продукцию, а с другой - от того, насколько уровень издержек производства соответствует общественно-необходимым затратам.
Прибыль общества подлежит налогообложению в порядке, предусмотренном действующим законодательством. Прибыль, остающаяся у АОЗТ Кондитерская фабрика «Майкопская»после уплаты налогов и иных платежей в бюджет, поступает в полное его распоряжение и используется обществом самостоятельно. АОЗТ Кондитерская фабрика «Майкопская» может объединить часть своего имущества с имуществом государственных, кооперативных и иных организаций для совместного производства товаров, выполнения работ и оказания услуг.
На АОЗТ Кондитерская фабрика «Майкопская» на прибыль влияют как внешние так и внутренние факторы
Внутренние факторы действуют на прибыль через увеличение объема выпуска продукции, улучшение качества продукции, повышение отпускных цен и снижение издержек производства и реализации продукции. Внешние – через поведение конкурентов, состояния рынка и государственной экономической политики.
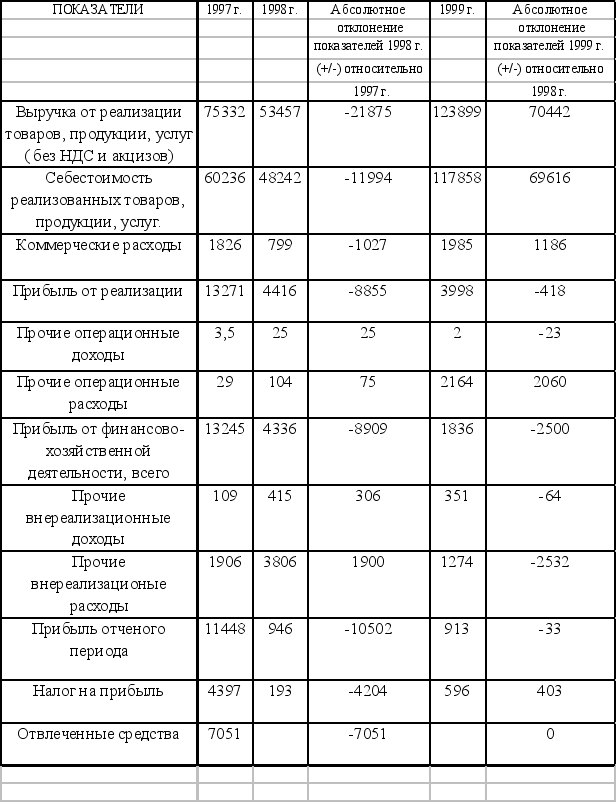
Проанализируем изменение показателей прибыли АОЗТ Кондитерская фабрика «Майкопская» за период 1997-1999 годы
Таблица 3.5 - Изменения показателей отчета о прибылях, тыс. р.
Горизонтальный анализ абсолютных показателей, приведенных в таблице, показывает, что