Ценообразование
Рост прибыли наблюдался в 1997 году в размере 1683 тыс. р. В 1998 году прибыль сократилась относительно показателей 1997 года на 10502 тыс.р. Немаловажное значение имело и то, что отдельные компоненты закупаются по импорту. Серьезные финансовые потери понесла фабрика в связи с обвалом рубля 17 августа 1998 года. Сразу в несколько раз возросли долги за сырье и этикет, поскольку какао-продукты и их заменители, а также этикет и многие другие вспомогательные материалы, поступающие по импорту, исчисляются в долларовом эквиваленте. В 1999 году также наблюдается снижение прибыли. Отклонение от данных 1998 года составили 33 тыс.р. Однако эти отклонения не столь значительны как в динамике с 1997 года.
В течение отчетного года предприятие испытывало постоянную проблему недостатка собственных оборотных средств, в связи с чем приходилось пользоваться кредитами банковских учреждений, что в свою очередь приводит к увеличению себестоимости продукции и снижению прибыли.
Рост цен на готовую продукцию в 1998 году, как результат роста цен на сырье, материалы, энергоносители используемые в производстве составил 23%, против 6%- в 1997 году. В течение 1998 года цены на готовую продукцию менялись в три раза. В 1999 году также наблюдался рост цен на готовую продукцию, он составил 8,3%.
Анализ структуры прибыли отчетного 1999 года (вертикальный анализ) позволил установить, что она, главным образом, сформирована за счет прибыли от реализации продукции, работ, услуг. Прибыль от реализации продукции в отчетном году значительно ниже прибыли от реализации товаров, продукции (работ, услуг) прошлого года, как отмечалось выше. Резкое снижение прибыли от реализации в 1998 году было вызвано сокращением платежеспособного спроса на продукцию предприятия, что повлекло за собой сокращение выручки от реализации, и некоторое увеличение удельного веса постоянных расходов в себестоимости продукции. Следует отметить, что в 1999 году падение прибыли замедлилось, прирост себестоимости также оказал существенное влияние на сокращение прибыли, и произошел вследствие увеличения удельного веса постоянных расходов, инфляционного давления, и возможно был вызван также нерациональным использованием производственных ресурсов, списанием различного рода затрат, нецелесообразно отнесенных на себестоимость. Сокращение коммерческих расходов 1998 году положительно повлияло на прибыль от реализации, и вызвано, главным образом, снижением объема продаж, однако в 1999 году удельный вес коммерческих расходов практически оставался на одном уровне (1998год – 1,46%, 1999 год – 1,6%), что положительно отразилось на прибыли от реализации.
Но прибыль отчетного года меньше прибыли от реализации продукции в 1998 году на – 3806 тыс.р. Аналогичная ситуация сложилась и в 1997 году, где прибыль отчетного года меньше прибыли от реализации продукции на –1906тыс. р. Такая же ситуация наблюдается в 1999 году , где прибыль отчетного года меньше прибыли от реализации продукции на – 3085 тыс.р. Все это свидетельствует о полученных убытках от прочей реализации и от внереализационных операций.
Прибыль от финансовой деятельности в отчетном году составила 1836 тыс.р. в прошлом году – 4336 тыс.р. В 1997 г. 13245 тыс.р. Снижение прибыли от финансовой деятельности отрицателен для АОЗТ Кондитерская фабрика «Майкопская».
Операционные расходы (налог на имущество, уборку территорий, на содержание милиции и социальной сферы, налог на образование), а также финансовый результат от реализации основных средств, прочего имущества, не привели к получению убытка, хотя рост операционных расходов 1999 году очевиден.
Одним из основных показателей характеризующих результаты деятельности предприятия, является чистая прибыль. За 1999 год объем чистой прибыли составил 316125 р. Как негативный момент необходимо отметить тенденцию к снижению доли чистой прибыли в общих результатах деятельности фабрики за 1999 год. Так доля чистой прибыли в общих результатах деятельности предприятия возросла до 79,6% в 1998 году и упала до 34,6% в 1999 году.
Причиной указанных изменений является опережающий рост суммы налогов, выплачиваемых из прибыли, по сравнению с ростом балансовой прибыли. Так в 1997 году, доля налогов из прибыли к балансовой прибыли составила 38,4% в 1998 году снизилась до 20,3 % и сделала резкий скачек до 65,3% в анализируемом 1999 году.
Анализ абсолютных величин и доли прибыли от основной деятельности в общем объеме выручки от реализации, показывает, что снижение объемов чистой прибыли в 1999 году является следствием падения доходов от основной деятельности, которая составляет 201% в структуре балансовой прибыли и 408% в 1998 году (110 строка ф. 2 / 140 строка ф. 2). Источниками снижения прибыли на АОЗТ Кондитерская фабрика «Майкопская» в течение 1999 года, являлись операции не относящиеся к основной деятельности. К ним относятся прочие внереализационные расходы значительно превышающие прочие внереализационные доходы.
Резервами увеличения объема чистой прибыли для АОЗТ Кондитерская фабрика «Майкопская» являются, во-первых, снижение постоянных затрат, во-вторых, увеличение цены реализуемую продукцию. Препятствием на пути увеличения цен на готовую продукцию может быть ограничение платежеспособного спроса.
Анализ рентабельности позволяет оценить соотношение получаемых предприятием доходов и вложенных в производство продукции средств.
Таблица 3.6 –Анализ рентабельности продукции
| Наименование | Действующая | Себесто- | Рентабель- | |||
| отпускная | имость, р. | ность, % | ||||
| цена, р. | ||||||
| янв.99г. | янв.2000 г. | янв.99г. | янв.2000 г. | янв.99г. | янв.2000 г. | |
| Фруктовая карамель | 19,12 | 28,68 | 14,5 | 22,1 | 31,9 | 29,6 |
| Молочная карамель | 22 | 33 | 16,8 | 26,8 | 31,0 | 22,9 |
| Леденцовая карамель | 19,12 | 28,68 | 14,8 | 22,6 | 29,2 |
27,0 |
| Пом. конфеты с темным корпусом | 32,4 | 48,6 | 23,9 | 36,5 | 35,6 | 33,2 |
| Пом. конфеты со светлым корпусом | 30,12 | 45,18 | 22,3 | 34,0 | 35,1 | 32,7 |
| Ирис в завертке | 23,4 | 35,1 | 18,7 | 28,5 | 25,1 | 23,0 |
| Конфеты с вафельным корпусом | 39,4 | 59,1 | 30,1 | 45,9 | 30,9 | 28,6 |
| Конфеты куполообразные | 33,6 | 50,4 | 24,9 | 38,0 | 34,9 | 32,6 |
| Конфеты птичка | 43,4 | 65,1 | 32,2 | 49,1 | 34,8 | 32,5 |
| Конфеты комета | 74,1 | 96,15 | 55,1 | 84,1 | 34,5 | 14,3 |
| Конфеты из спиртованных фруктов | 40,6 | 60,9 | 30,7 | 46,9 | 32,2 | 30,0 |
| Конфеты с желейным корпусом | 32,4 | 48,6 | 24,1 | 36,8 | 34,4 | 32,1 |
| Зефир цветной | 23,16 | 34,74 | 17,7 | 27,0 | 30,8 | 28,6 |
| Зефир в шоколаде | 32,4 | 48,6 | 24,2 | 36,9 | 33,9 | 31,6 |
| Вафли | 20,85 | 31,3 | 15,8 | 24,1 | 32,0 | 29,7 |
| Рахат-Лукум | 12,75 | 19,1 | 9,5 | 14,5 | 34,2 | 31,9 |
| Карамель переслоенная | 26,6 | 39,9 | 19,8 | 30,2 | 34,3 | 32,0 |
Анализируя данные приведенной выше в таблиц 3.6 можно отметить, что на протяжении отчетного 1999 года наблюдалось незначительное понижение рентабельности продукции предприятия по всем наименованиям. Эту тенденцию можно объяснить тем, что АОЗТ Кондитерская фабрика «Майкопская» следуя за конкурентами, уменьшает долю прибыли в цене продукции, и, соответственно, уменьшается рентабельность продукции.
Однако, можно заметить, что уровень рентабельности продукции по всем наименованиям в среднем держится на отметке 30%, что является достаточным уровнем прибыльности.
3.4 Оценка основных направлений ценовой политики предприятия
В 1999 году фабрика несколько раз производило комплексный пересмотр цен на продукцию, причем пересмотр происходил не только под влиянием растущих затрат на производство, но и при воздействии рыночной конъюнктуры (то есть иногда и в сторону снижения по отдельным группам и видам продукции, что было вызвано сезонными колебаниями спроса).
Политика фабрики в области цен и скидок была направлена на ускорение продаж. В частности:
для ускорения оборачиваемости денежных средств предоставлялась скидка за 100%-ную предварительную оплату продукции (размер скидки в течение года составлял 2%);
предоставлялись скидки покупателям, выполняющим условия договора купли-продажи в части выполнения плановых объемов и ритмичности выборки продукции (5%).
Средний суммарный размер скидок, предоставленных покупателям к базовым ценам по всем основаниям, в отчетном году уменьшен и составил 6.0% (1998 год - 9.1%).
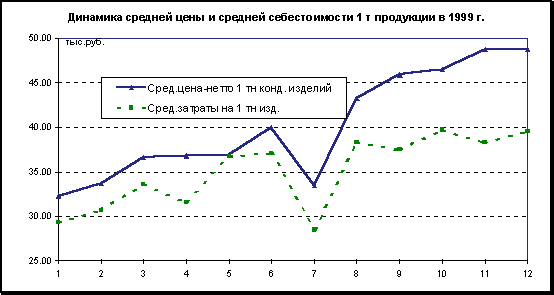
Рисунок 3.8 – Динамика средней цены и средней себестоимости на 1 т. продукции
Динамика средней цены (с учетом фактически предоставленных скидок, без НДС) и удельных затрат представлена на рис.. Видно, что доходность производства (разрыв между кривыми) в III - IV кварталах традиционно несколько возросла, что объясняется, с одной стороны предновогодним возрастанием платежеспособного покупательского спроса, а, с другой стороны, относительной стабильностью курса доллара и, соответственно, уровня затрат на основное сырье и материалы.
Фабрика имеет ряд цен в рамках групп товарного ассортимента в глазах покупателей это разница – разница в качестве продукции. К примеру, цена на карамель варьируется от 18 рублей 90 копеек до 27 рублей 60 копеек. Нижняя цена назначается на карамели с наиболее дешевыми начинками (сливовая, ягодная и т.д.). Верхняя цена устанавливается на дорогую начинку (карамель в складку). Также существуют следующие виды цен, используемые на АОЗТ кондитерская фабрика «Майкопская».
Зональный метод установления цены – это предусматривает установление цены по географическому принципу. На фабрике этот метод применяется крайне редко из-за отсутствия дилерской сети. Оплата постфактум в настоящее время не практикуется из-за частых задержек выплаты дебиторской задолженности.
Стратегия ценообразования заключается в следовании за лидером. Фабрика следует за волгоградской фирмой «Конфил», поскольку эта фирма выпускает те же изделия, что и наша. Также она следует за фабрикой «Южная звезда» (ст. Динская) в области установления цены на шоколадные конфеты. Также используется метод определения цены по принципу «издержки плюс». Этот метод должен включать в цену изделия все издержки, включая НДС и плюс запланированную прибыль.
Охарактеризуем тип рынка, рынок кондитерских изделий является рынком монополистической конкуренции. На этом рынке присутствую множество фирм, стремящихся отличаться друг от друга по ценовым и вкусовым параметрам.
Существует несколько способов распространения товаров: прямой (нулевой уровень) и опосредованный. Фабрика использует в основном одноступенчатый уровень. Этот уровень подразумевает наличие мелкооптового торговца, посредством которого товар доходит до потребителя.
В прошлые годы имелась сеть фирменных магазинов, но в настоящее время она прекратила свое существование. Остался лишь один магазин, находящийся на фабрике. Рассмотрим качество обслуживания в фирменном магазине.
Поскольку фабрика использует в основном розничных торговцев то говорить о качестве обслуживания в этих магазинах не представляется возможным. Причиной этого является личный вкус собственника предприятия. Поэтому остановимся на обслуживании в фирменном магазине АОЗТ кондитерской фабрики «Майкопская».
Единственный фирменный магазин после кризиса 17 августа 1998 года остался лишь на самой фабрике. Это современное оборудованное здание располагающееся слева от центрального входа. В магазине используется электронно-весовое обеспечение, что значительно упрощает определение веса и цены покупаемого изделия. Сотрудники магазина одеты в фирменную одежду включающую в себя пиджак и длинную юбку для женщины и пиджак и брюки для мужчины.
Продукция, предлагаемая в фирменном магазине АОЗТ кондитерская фабрика «Майкопская» отличается свежестью и сравнительной дешевизной для покупателя. К основным недостаткам относятся теснота помещения что вызывает очереди при большом наплыве покупателей.
Также кондитерской фабрикой «Майкопская» в 1999 году была создана сеть франчайзинговых магазинов.
После кризиса 17 августа 1998 года в связи с резким повышением курса доллара, что вызвало невозможность содержания нескольких магазинов торговые учреждения, находящиеся в городе Майкопе были проданы частным лицам на правах франчайзинга. Франчайзинг означает использование каким либо предприятием, сохраняющим свою юридическую независимость, марки другого предприятия АОЗТ кондитерская фабрика «Майкопская» обязала предпринимателей выкупивших ее фирменные магазины не менять профиль торговли в течении 5 лет. Фабрика обеспечивает этим франчайзинговым магазинам поставку кондитерских изделий со скидкой в 4%. Это сотрудничество положительно сказывается как для предприятия-франчайзера, в роде которого выступает АОЗТ кондитерская фабрика «Майкопская», так и для предприятий франчайзи – в их роли выступают частные предприниматели, выкупившие фирменные магазины, условия этих договоров отражены в приложении.
Следует отметить использование неценовых методов продвижения товаров. Основными методами продвижения товаров являются, реклама стимулирование сбыта и пропаганда.
Реклама представляет собой неличные формы коммуникации, осуществляемые через посредство платных средств распространения информации, с четко указанным источником финансирования.
Фабрика, планируя использование средств рекламы должна хорошо знать какие показатели охвата частотности, и силы воздействия обеспечивает то или иное средство. Краткую характеристику основных средств распространения информации дадим в нижеследующей таблице.
АОЗТ кондитерская фабрика «Майкопская» использует все выше перечисленные средства рекламы за исключением «Директ мейл». Хотя во время презентаций и различных выставок фабрика выпускает различные брошюры справочного характера.
Однако следует отметить и недостатки, связанные с рекламой АОЗТ кондитерская фабрика «Майкопская».
Газеты – местные газеты игнорируются предприятием для рекламы.
Радио – используется крайне редко, хотя в городе и республике действуют около десятка радиостанций.
Журналы – поскольку в Республике Адыгея не выпускаются никакие журналы, то реклама ведется лишь в специальных торговых журналах с незначительной читательской аудиторией.
Наружная реклама – расположена в городе крайне неудачно: лишь на самой кондитерской фабрике и возле бывшего фирменного магазина фабрики работающего ныне на правах франчайзингового.
Телевидение – наиболее удачная реклама использующая игровой ролик с участием известный актеров республиканского театра.
Таблица 3.7 -Основные виды средств распространения рекламы
| Средство рекламы | Преимущества | Ограничения |
| Газеты | Гибкость, своевременность, хороший охват местного рынка; широкое признание и принятие; высокая достоверность | Кратковременность существования; низкое качество воспроизведения; незначительная аудитора «вторичных» читателей |
| Телевидение | Сочетание изображения, звука и движения; чувственное воздействие; - высокая степень привлечения внимания: широта охвата |
Высокая абсолютная стоимость; перегруженность рекламой; Мимолетность рекламного контакта; Меньшая избирательность аудитории |
| «Директ мейл» | Избирательность: аудитории; гибкость; отсутствие рекламы конкурентов в отправлении; личностный характер |
Относительно высокая стоимость; образ «макулатурности» |
| Радио | Массовость использования; высокая географическая и демографическая избирательность; низкая стоимость |
Представление только звуковыми средствами; степень привлечения внимания ниже, чем у телевидения; отсутствие стандартной структуры тарифов; Мимолетность рекламного контакта |
| Журналы | Высокая географическая и демографическая избирательность; достоверность и престижность; высокое качество воспроизведения; длительность существования; значительное число «вторичных» читателей |
Длительный временной разрыв между покупкой места и появлением рекламы: наличие бесполезного тиража; отсутствие гарантии размещения объявления в предпочтительном месте |
| Наружная реклама | Гибкость, высокая частота повторных контактов; невысокая стоимость; слабая конкуренция | Отсутствие избирательности аудитории; ограничения творческого характера |
Использование многообразных средств стимулирующего воздействия призванных ускорить и /или усилить ответную реакцию рынка.
К ним относятся стимулирование потребителей (распространение образцов, купоны, предложения о возврате денег, упаковки, продаваемы по льготной цене, премии, конкурсы, зачётные талоны, демонстрации), стимулирование сферы торговли (зачёты за закупку, предоставление товаров бесплатно, зачёты дилерам, за включение товара в номенклатуру, проведение совместной рекламы, выдача премий толкачей, проведение торговых конкурсов дилеров) и стимулирование собственного торгового персонала (конкурсы среди продавцов).
АОЗТ кондитерская фабрика «Майкопская» слабо стимулирует сбыт: лишь в области цены при закупке свыше определенной суммы.
Пропаганда включает в себя использование редакционного а не платного места и /или времени во всех средствах распространения информации, доступных для чтения, просмотра или прослушивания существующими или потенциальными клиентами, для решения конкретной задачи.
АОЗТ кондитерская фабрика «Майкопская» не использует этот метод ни в какой форме.
Одним из элементов стратегического анализа является SWOT анализ. Результаты анализа внутренней среды отражены в таблице:
Таблица 3.8 Сильные и слабые стороны предприятия
| Аспект среды | Сильные стороны | Слабые стороны |
| 1. Производство |
1. Высокий производственный потенциал предприятия 2. Возможность расширения производственные мощностей 3. Высокий уровень качества продукции 4. Эффективная система контроля качества 5 Восприимчивость к разработке новых видов продукции |
1 Неполная загрузка производственных мощностей в результате отсутствия спроса. 2. Увеличение износа оборудования линий по производству карамели. |
| Продолжение таблицы 3.8 | ||
| 2. Кадры |
1.Сложившийся профессиональный коллектив работников 2. Высококвалифицированный технический персонал |
1. Неполное использование трудовых ресурсов 2. Отсутствие системы управления персоналом и стимулирования труда |
| 3. Маркетинг | 1. Конкурентоспособность по ценовому и техническому уровню. |
1. Слабый сбыт продукции. 2. Отсутствие мероприятий по эффективному использованию конкурентных преимуществ. 3. Отсутствие программы маркетинга. |
| 4. Организация | 1. Большой стаж работы руководителей | 1. Не определены цели и стратегии развития организации |
| 5. Финансы | 1. Низкая степень вероятности банкротства |
1. Плохие коэффициенты ликвидности (см. п. 1.8) 2. Высокий коэффициент заёмных средств. 3. Содержание на балансе фабрики убыточных предприятий социальной сферы и образования. |
Итогам анализа внутренней среди макроокружения является матрица SWOT.
С помощью этой матрицы представляется возможным выявить и ранжировать проблемы стоящие перед предприятием, а так же определить направление использования существующего потенциала для их разрешения. К числу проблем можно отнести: недостаточный сбыт продукции в результате плохого использования конкурентных преимуществ, низкий уровень маркетинговых исследований, неопределенность целей и направлений развития предприятия. Среди них жизненно важной потребностью фабрики является обеспечение сбыта выпускаемой продукции.
Целями АОЗТ кондитерская фабрика «Майкопская» в области маркетинга являются:
1. Обеспечение роста объёма сбыта как минимум до 11000 тыс. тонн как было в 80-е годы тонн за счет глубокого проникновения на существующие рынки сбыта, поиска новых рынков сбыта, наиболее полного удовлетворения потребностей рынка, достижения превосходства над конкурентами.
2. Обеспечение лидирующих позиций на рынке путем удержания 25%-ной доли рынка в Республике Адыгея.
3. Обеспечение рентабельности на уровне 20-30%.
Поддержание конкурентоспособности продукции для чего следует прейти к закупке отечественного сырья.
На основе таблицы 3.8 составим матрицу SWOT-анализа
Таблица 3.9 -Матрица SWOT анализа.
| ВОЗМОЖНОСТИ | СИЛЬНЫЕ СТОРОНЫ |
|
|
| УГРОЗЫ | СЛАБЫЕ СТОРОНЫ |
|
|
Это позволит решить следующие проблемы в работе предприятия:
• загрузить производственные мощности;
• эффективно использовать рабочую силу;
• увеличить долю рынка, вытеснив конкурентов, и получить желаемую прибыль;
• обеспечить выплату высоких дивидендов акционерам;
Как известно, наиболее эффективным способом организации сбытовой политики является ее формирование с точки зрения маркетингового подхода, что требует разработки целенаправленной маркетинговой стратегии.
- Рекомендации по совершенствованию ценообразования на предприятии.
- Пути снижения себестоимости продукции
Одним из основных факторов совершенствования ценообразования на любых предприятия является снижение себестоимости.
Можно выделить следующие основные направления снижения себестоимости продукции на АОЗТ Кондитерская фабрика «Майкопская».:
Во-первых - повышение технического уровня производства. Это внедрение новой, прогрессивной технологии, механизация и автоматизация производственных процессов, которые облегчат условия труда и поднимут производительность. Так, например во многих цехах идет ручная фасовка конфет, а если этот процесс механизировать и автоматизировать, то затраты на производство единицы продукции заметно сократятся за счет выплат заработной платы (600 р на 1т. продукции) и начислений на заработную плату (200 р. на 1т. продукции).
Улучшение использования и применение новых видов сырья и материалов приведет к рациональному использованию и переориентацию на отечественных производителей сырья. Широкое использование сахарозаменителей таких как Аспартам (1-метил N-1-а-аспартил-L-фениланин), относительная степень сладости к сахару – в 100 раз, цена же значительно дороже ( 350 р. за килограмм). Учитывая это, можно рассчитать, что вместо 100 кг. сахара, достаточно использовать 1 кг. сахарозаменителя, что понизит удельный вес суммы затрат сахара в сырье в 100 раз, а так как доля сахара в структуре затрат в среднем составляет 26 % , то затраты уменьшатся на 10,8% или 250 р. на каждый килограмм сахаразаменителя. Удельный вес сырья в себестоимости составит в среднем 38,2 % против существующего 50%.
Использование научно-технических достижений и передового опыта поможет оттеснить часть конкурентов и увеличить долю рынка.
Снижение себестоимости может произойти при создании автоматизированных систем управления, использовании ЭВМ, совершенствовании и модернизации существующей техники и технологии. Уменьшаются затраты и в результате комплексного использования сырья, применения экономичных заменителей, полного использования отходов в производстве. Большой резерв таит в себе и совершенствование продукции, снижение ее материалоемкости и трудоемкости, снижение веса машин и оборудования, уменьшение габаритных размеров и др.
Снижение себестоимости может произойти в результате изменения в организации производства, при развитии специализации производства; совершенствования управления производством и сокращения затрат на него; улучшение использования основных фондов; улучшение материально-технического снабжения; сокращения транспортных расходов; прочих факторов, повышающих уровень организации производства.
Снижение текущих затрат происходит в результате совершенствования обслуживания основного производства, например, развития поточного производства, упорядочения подсобно-технологических работ, улучшения инструментального хозяйства, совершенствования организации контроля за качеством работ и продукции. Значительное уменьшение затрат живого труда может произойти при сокращении потерь рабочего времени, уменьшении числа рабочих, не выполняющих норм выработки. Дополнительная экономия возникает при совершенствовании структуры управления предприятия в целом. Она выражается в сокращении расходов на управление и в экономии заработной платы и начислений на нее в связи с высвобождением управленческого персонала.
При улучшении использования основных фондов снижение себестоимости происходит в результате повышения надежности и долговечности оборудования; совершенствования системы планово-предупредительного ремонта; централизации и внедрения индустриальных методов ремонта, содержания и эксплуатации основных фондов.
Совершенствование материально-технического снабжения и использования материальных ресурсов находит отражение в уменьшении норм расхода сырья и материалов, снижении их себестоимости за счет уменьшения заготовительно-складских расходов. Налаживание контактов с отечественными производителями этикета, т.к. в настоящее время используются ПВХ-метализированные этикетки Турецких фирм. Транспортные расходы сокращаются в результате уменьшения затрат на доставку сырья и материалов, на транспортировку готовой продукции.
Определенные резервы снижения себестоимости заложены в устранении или сокращении затрат, которые не являются необходимыми при нормальной организации производственного процесса (сверхнормативный расход сырья, материалов, топлива, энергии, доплаты рабочим за отступление от нормальных условий труда и сверхурочные работы, платежи по регрессивным искам и т.п.). Сюда же можно отнести и такие наиболее распространенные производственные потери, как потери от брака. Выявление этих излишних затрат требует особых методов и внимания коллектива предприятия. Устранение этих потерь является существенным резервом снижения себестоимости продукции.
Следующий фактор, влияющий на себестоимость продукции – это производительность труда. При этом необходимо учитывать, что снижение себестоимости продукции во многом определяется правильным соотношением темпов роста производительности труда и роста заработной платы. Рост производительности труда должен опережать рост заработной платы, обеспечивая тем самым снижение себестоимости продукции.
Рассмотрим, в каких условиях при росте производительности труда на предприятиях сокращаются затраты труда в расчете на единицу продукции. Увеличение выработки продукции на одного рабочего может быть достигнуто за счет осуществления организационно-технических мероприятий, благодаря чему изменяются нормы выработки и соответственно им расценки за выполняемые работы и за счет перевыполнения установленных норм выработки без проведения организационно-технических мероприятий.
В первом случае предприятие получает экономию на заработной плате рабочих. Объясняется это тем, что в связи со снижением расценок доля заработной платы в себестоимости единицы продукции уменьшается. Однако это не приводит к снижению средней заработной платы рабочих, так как проводимые организационно-технические мероприятия дают возможность рабочим с теми же затратами труда выработать больше продукции.
Во втором случае величина затрат на заработную плату рабочих в себестоимости единицы продукции не уменьшается. Но с ростом производительности труда увеличивается объем производства, что приводит к экономии по другим статьям расходов, в частности сокращаются расходы по обслуживанию производства и управлению.
Также важно сокращать цеховые и общезаводские расходы. Это заключаются прежде всего в упрощении и удешевлении аппарата управления, в экономии на управленческих расходах; а также в сокращении затрат на заработную плату вспомогательных и подсобных рабочих.
Изменение объема и структуры продукции может привести к относительному уменьшению условно-постоянных расходов (кроме амортизации), изменению номенклатуры и ассортимента продукции, повышению ее качества. С увеличением объема производства количество условно-постоянных расходов на единицу продукции уменьшается, что приводит к снижению ее себестоимости.
Изменение номенклатуры и ассортимента производимой продукции является одним из важных факторов, влияющих на уровень затрат на производство. При различной рентабельности отдельных изделий (по отношению к себестоимости) сдвиги в составе продукции, связанные с совершенствованием ее структуры и повышением эффективности производства, могут приводить и к уменьшению и к увеличению затрат на производство.
Улучшение использования природных ресурсов. Здесь учитывается: изменение состава и качества сырья (интенсивное использование сахарозаменителей, боиактивных добавок); Эти факторы отражают влияние естественных (природных) условий на величину переменных затрат.
Отраслевые и прочие факторы: ввод и освоение новых цехов, постройка фабрики по переработке какао-бобов позволит значительно сократить расходы на закупку готового какао-сырья .
Влияние на себестоимость товарной продукции изменений в размещении производства анализируется тогда, когда один и тот же вид продукции производится на нескольких предприятиях, имеющих неодинаковые затраты в результате применения различных технологических процессов. При этом целесообразно провести расчет оптимального размещения отдельных видов продукции по предприятиям объединения с учетом использования существующих мощностей, снижения издержек производства и на основе сопоставления оптимального варианта с фактическим выявить резервы.
Если изменения величины затрат в анализируемый период не нашли отражения в вышеизложенных факторах, то их относят к прочим: например, изменение размеров или прекращение разного рода обязательных платежей, включаемых в себестоимость продукции.
4.2. Совершенствования в области товарной политики
Выбор стратегии охвата рынка путем дифференцированного сегментирования. В качестве сегментов рынка рекомендуется выделить следующие потребительские группы: богатые люди, люди среднего достатка и такой сегмент, как дети. Для каждого их этих сегментов предприятие может и должно выпускать различную продукцию. Так, для богатых людей предприятие должно направить свои усилия на производство дорогих шоколадных конфет. Для людей среднего класса необходимо наладить выпуск зефира и карамели по доступным ценам при обеспечении высокого качества. Отдельное слово надо сказать о детях. Детям принципиально неважно богатые или бедные их родители. Поэтому они всегда хотят ту или иную вещь, которая может быть недоступна семье с низким уровнем дохода. Решить эту проблему сможет разработка целого комплекса маркетинга для детского сегмента со своей товарной номенклатурой, ценой, каналами распределения и методами продвижения.
В области товарной политики предприятие может выпускать разнообразные шоколадные батончики с различной начинкой (в этой области с 1998 года было выпущено 8 сортов шоколадных батончиков, последний из которых был запущен в производство в апреле 1999 года) и разнообразных леденцовых карамелей. По исследованиям российских учёных именно эта продукция пользуется наибольшим спросом у детей. Используя такой метод распространения, как продажа в школьных буфетах, что явится принципиально новым методом мы сможем значительно сэкономить на себестоимости реализации изделий, а в области продвижения нашей продукции мы внушим ребенку с детских лет выбирать продукцию именно АОЗТ кондитерская фабрика «Майкопская». Это не потребует от нас никаких сверх усилий, кроме как формирования верной маркетинговой стратегии. Экономическое обоснование этого проекта состоит в том, что в майкопских школах учатся 25000 школьников, а по данным исследования годовая потребность у ребенка в кондитерских изделиях заключается в 10 кг. в год. Путем элементарного умножения мы получим, что реализация в школах может дать 2,4 тыс. тонн в год. Если даже мы не получим ощутимую экономическую прибыль, то мы достигнем высокого морального эффекта, с детства привив человеку установку на приобретение продукции нашей фабрики.
Улучшение каналов доставки продукции с помощью создания оптовых баз на въездах в город. Этот опыт полезно перенять у наших конкурентов из горда Курганинска ОАО «Галан». Там при въезде в город за пять километров расположены фирменные базы комбината. Они торгуют по ценам, мало отличающимся от цен, установленных непосредственно на ОАО «Галан». Создание таких баз создает удобства для потребителей продукции, в особенности оптовых торговцев из других городов.
Все меры, предложенные службе маркетинга, в ходе исследования данной темы заинтересовали как персонал этой службы, так и непосредственно коммерческого директора. Но об их эффективности можно будет судит лишь после применения.
4.3 Пакетное ценообразование
Применение пакетного ценообразования позволит существенно увеличить объемы продаж особенно в праздничные дни, т.к. потребитель очень чувствителен к изменению цены на продукцию. Пакетное ценообразование позволит снизить цену на 8%, за счет снижения торговой наценки. Правильное позиционирование наборов - подарков, позволит увеличить объемы продаж, и тем самым даст еще резерв для снижения цены.
Праздничные подарочные наборы
Таблица 4.1 - Новогодний набор 600 г.
| № | Ассортимент | Вхождение, грамм в 1 подарок | ||
| Шт. | г | Удельный вес, % | ||
| 1 | Загадка | 2 | 14 | 2.33% |
| 2 | Визитная | 1 | 7 | 1.17% |
| 3 |
Морская |
1 | 7 | 1.17% |
| 4 | Маска | 1 | 7 | 1.17% |
| 5 | Мишка косолапый | 1 | 7 | 1.17% |
| 6 | Чародейка | 2 | 14 | 2.33% |
| 7 | Гусиные лапки | 3 | 21 | 3.50% |
| 8 | Хоккей | 3 | 15 | 2.50% |
| 9 | Дюшес | 5 | 22 | 3.67% |
| 10 | Ивушка | 4 | 28 | 4.67% |
| 11 | Золотой улей | 3 | 21 | 3.50% |
| 12 | Снежок | 1 | 32 | 5.33% |
| 13 | Кис-Кис | 1 | 30 | 5.00% |
| 14 | Детский | 1 | 14 | 2.33% |
| 15 | Вишневый аромат | 1 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |