Анализ торговли и прибыли торгового предприятия
Представляя собой конечный финансовый результат, прибыль является основным показателем в системе управления доходами предприятия. Вместе с тем прибыль представляет собой весьма сложную экономическую категорию, и потому возможны различные ее определения, интерпретации, представления. В литературе описаны несколько подходов к определению прибыли [9]. Два из них — с условными названиями: экономический и бухгалтерский — можно рассматривать как базовые.
Суть экономического подхода такова: прибыль (убыток) — это прирост (уменьшение) капитала собственников, имевший место в отчетном периоде. Будем называть прибыль, исчисленную по данному алгоритму, экономической. Приведенное определение выглядит весьма привлекательным; сложность лишь в том, как его наполнить количественно, т. е. как рассчитать прибыль.
Несложно понять, что экономическую прибыль можно исчислить либо на основе динамики рыночных оценок капитала, либо по данным ликвидационных балансов на начало и конец отчетного периода.
Оказывается, что в любом случае значение подобным образом рассчитанной прибыли будет исключительно условным.
Именно поэтому гораздо более обоснованным и реалистичным представляется бухгалтерский подход к определению прибыли, согласно которому прибыль (убыток) есть положительная (отрицательная) разница между доходами коммерческой организации, понимаемыми как приращение совокупной стоимостной оценки ее активов, сопровождающееся увеличением капитала собственников, и расходами, понимаемыми как снижение совокупной стоимостной оценки активов, сопровождающееся уменьшением капитала собственников, за исключением результатов операций, связанных с преднамеренным изменением этого капитала. Поскольку понятия доходов и расходов могут быть определены как по существу (логика сущностного определения была сделана в предыдущем разделе), так и количественно (данные о доходах и расходах аккумулируются в системе учета), приведенное определение гораздо менее схоластично и представляется приемлемым для практического использования. Исчисленную таким образом прибыль и называют бухгалтерской.
Можно выделить два основных различия между экономическим и бухгалтерским подходами. Первое заключается в том, что в отличие от экономического в бухгалтерском подходе четко идентифицируются элементы прибыли, т. е. виды доходов и расходов, и ведется обособленный их учет. Таким образом, всегда имеется верифицируемая и объективная информационная база для расчета конечного финансового результата.
Второе отличие заключается в неодинаковой трактовке так называемых реализованных и нереализованных доходов. Представьте ситуацию, когда рыночная цена на некоторые активы предприятия (например, здание) выросла. В рамках экономического подхода собственники предприятия получили прибыль, что касается бухгалтерского подхода, то он такую прибыль признавать не спешит по многим причинам, в том числе субъективности оценок, волатильности подобного эфемерного результата и т. п. По мнению бухгалтера, прибыль будет иметь место лишь в том случае, если здание действительно будет продано по высокой цене.
Таким образом, экономический подход не делает различия между реализованным и нереализованным доходами; напротив, бухгалтерский подход, руководствуясь принципом осторожности, согласно которому «расходы всегда очевидны, а доходы всегда сомнительны» или «лучше раньше признать расходы, чем позже, и лучше позже признать доходы, чем раньше», не спешит признавать нереализованный доход, точнее, этот доход будет признан как прибыль лишь после его реализации [7].
Вместе с тем отметим, что оба рассмотренных подхода в принципе не противоречат друг другу; более того, экономический подход полезен для понимания сущности прибыли, бухгалтерский — для понимания логики и порядка ее практического исчисления.
Прибыль является одним из ключевых индикаторов успешности финансово-хозяйственной деятельности. Поскольку факторов ее формирования, а таковыми являются отдельные виды доходов и расходов, много, возможно обособление различных показателей прибыли. Именно поэтому, характеризуя работу компании в терминах экономической эффективности, нужно уточнять, о какой прибыли идет речь. Обособление тех или иных видов прибыли осуществляется, прежде всего, исходя из интересов лиц, имеющих отношение к предприятию. Один из возможных подходов заключается в следующем.
В деятельности предприятия как первичной ячейки любой экономической системы, производящей некоторый вид продукции и (или) услуг, т. е. вносящей свой вклад в генерирование общих доходов страны, заинтересованы различные группы лиц. Наиболее общей их градацией является обособление четырех групп: (а) собственники предприятия; (б) его работники, представленные управленческим персоналом; (в) государство, представленное налоговыми органами, и (г) прочие лица (действующие и потенциальные контрагенты: поставщики материальных и финансовых ресурсов, покупатели, банки).
Как следует из рисунка 3, укрупнено алгоритм распределения совокупного текущего дохода таков: полученная коммерческой организацией выручка от реализации последовательно «расходуется» в следующей последовательности: (а) оплата затрат труда и материалов (материальные расходы), (б) оплата процентов за пользование кредитами и займами (финансовые расходы), (в) выплата налогов и обязательных платежей; (д) распределение остатка между собственно предприятием (реинвестирование прибыли) и его владельцами. Каждое такое уменьшение приводит к получению нового результатного показателя; значимость каждого из них, как видно из схемы, различна для тех категорий лиц, которые заинтересованы в деятельности данной коммерческой организации.
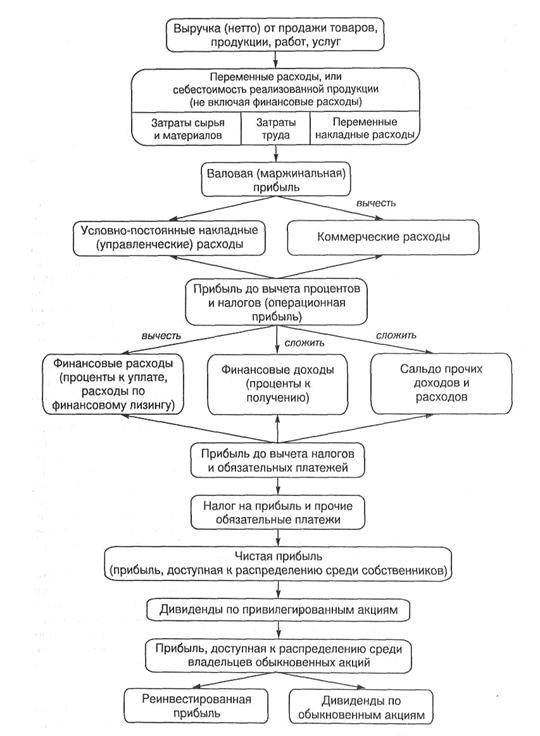
Рис. 3. Схема взаимоувязки доходов и расходов предприятия
Очевидно, что управление прибылью подразумевает такие воздействия на факторы финансово-хозяйственной деятельности, которые способствовали бы, во-первых, повышению доходов и, во-вторых, снижению расходов.
В рамках решения первой задачи — повышение прибыли — должны проводиться оценка, анализ и планирование: выполнения плановых заданий и динамики продаж в различных разрезах; ритмичности производства и продаж; достаточности и эффективности диверсификации производственной деятельности; эффективности ценовой политики; влияния различных факторов (фондовооруженность, загруженность производственных мощностей, сменность, ценовая политика, кадровый состав и др.) на изменение величины продаж; сезонности производства и продаж, критического объема производства (продаж) по видам продукции и подразделениям и т. п.
Поиск и мобилизация факторов повышения прибыли находится в известном смысле в компетенции высшего руководства компании, а также ее маркетинговой службы; роль финансовой службы сводится в основном к обоснованию разумной ценовой политики, оценке целесообразности и экономической эффективности нового источника доходов, контролю за соблюдением внутренних ориентиров по показателям рентабельности в отношении действующих и новых производств.
Вторая задача — снижение расходов — подразумевает оценку, анализ, планирование и контроль за исполнением плановых заданий по расходам (затратам), а также поиск резервов обоснованного снижения себестоимости продукции.
Актуальной проблемой является разработка методических подходов к распределению прибыли предприятий, предусматривающих существующее многообразие форм собственности.
Другими словами, при распределении прибыли необходимо обеспечить, с одной стороны, объективный учет особенностей отдельных видов собственности, а с другой, создать для предприятий независимо от форм собственности и хозяйствования, что также не менее важно, равные условия хозяйствования, и, следовательно, и одинаковые возможности формирования конкурентных преимуществ и состязательности в борьбе за потребителя.
Глава 2. Анализ доходов и прибыли торгового предприятия
2.1 Организационно-экономическая характеристика деятельности торгового предприятия
Общество с ограниченной ответственностью (ООО) «Продарсенал» было зарегистрировано в декабре 2002 года Регистрационной палатой Администрации города Краснодара, номер регистрационного свидетельства - № 119502. ООО «Продарсенал» действует на основании Гражданского кодекса РФ, «Закона об обществах с ограниченной ответственностью» и Устава предприятия.
ООО «Продарсенал» имеет печать со своим наименованием, фирменный знак (символику), расчетный и иные счета в рублях и иностранной валюте в учреждениях банков.
Юридический адрес общества: город Воронеж, ул. Дорожная, д.24.
Учредительным документом данного предприятия является Устав общества.
В нем рассматриваются общие положения, правовое положение, ответственность, цели и виды деятельности, филиалы и представительства, уставный капитал общества, права и обязанности участников, облигации и иные эмиссионные ценные бумаги общества, дивиденды, органы управления обществом, общее собрание участников, исполнительный орган общества, ревизионная комиссия, аудитор общества, имущество, фонды и прибыль предприятия, учет и отчетность общества, хранение документов общества и заключительные положения.
ООО «Продарсенал» - предприятие оптовой торговли, основная деятельность которого направлена на решение следующих задач:
- удовлетворение спроса населения, как по ассортименту, так и по качеству товаров;
- организация соответствующего уровня обслуживания покупателей с предоставлением разнообразных услуг.
Целью функционирования торгового предприятия ООО «Продарсенал» является получение прибыли посредствам реализации основных видов деятельности:
- розничная и оптовая торговля овощами и картофелем;
- оптовая торговля мясом, мясом птицы, продуктами и консервами из мяса и мяса птицы;
- оптовая торговля молочными продуктами, яйцами, маслами и жирами;
- оптовая торговля сахаром и сахаросодержащими изделиями, включая шоколад;
- оптовая торговля прочими пищевыми продуктами и др.
ООО «Продарсенал» в городе Воронеже является составляющей сетевой структуры, расположенной в крупных городах Центрального Черноземья и специализирующейся на оптовой реализации продуктов питания.
Организационная структура ООО «Продарсенал» представлена на рисунке 4.
Организационная форма структуры управления ООО «Продарсенал» - линейно – функциональная. Данной структуре управления присуще следующие принципы построения: системности, комплексности, экономичности, регламентации и инициативы.
Основными преимуществами такой структуры являются:
- простота формы;
- оперативность в передачи информации;
- структура ориентирована на широкое делегирование полномочий в принятии управленческих решений;
- отношения между подразделениями понятны.
В тоже время можно выделить и недостатки структуры:
- дублирование в распределении задач между подразделениями и исполнителями;
- наличие коммуникативных перегрузок;
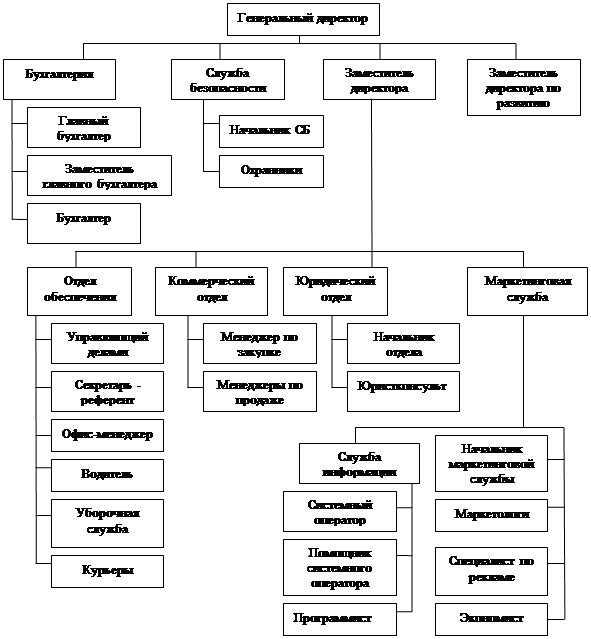
Рис. 4. Организационная структура ООО «Продарсенал»
- отсутствие гибкости, структура не позволяет осуществлять изменения;
- большие затраты на содержание аппарата управления.
В целом можно сказать, что состав и размеры всех подразделений ООО
«Продарсенал» соответствуют целям и задачам предприятия.
2.2 Динамика доходов и прибыли торгового предприятия
Имущественное состояние ООО «Продарсенал», его структуру и динамику за 2005 - 2007 год позволяет оценить аналитический баланс (таблица 1 и 2).
Таблица 1
Структура имущества ООО «Продарсенал» в 2005-2007 гг. (тыс. руб.)
| Актив | 2005 | 2006 | Изменение | 2007 | Изменение | ||
| (+;-) | % | (+;-) | % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| I. Внеоборотные активы Нематериальные активы | - | - | - | - | - | - | - |
| Основные средства | 23406 | 21560 | -1846 | 92,1 | 23587 | 2027 | 109,4 |
| Незавершенное строительство | 1387 | 3963 | 2576 | 266,3 | 1458 | -2505 | 36,8 |
| Отложенные налоговые активы | - | 49 | 49 | - | - | - | - |
| Итого по разделу I | 24793 | 25572 | 779 | 103,1 | 25045 | -527 | 97,9 |
| II. Оборотные активы Запасы | 21146 | 22795 | 1649 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||