Анализ торговли и прибыли торгового предприятия
Данные аналитической таблицы 2позволяют сделать следующие выводы.
Пассивная часть баланса ООО «Продарсенал» в 2006-2007 году существенно уменьшилась на 43,3 %.
Существенные изменения произошли в структуре собственных средств в основном за счет нераспределенной прибыли.
Краткосрочные кредиты и займы сократились к концу 2006 года на 1690 тыс. руб. или на 47%, однако в 2007 году они выросли более чем в три раза. Долгосрочные обязательства в балансе ООО «Продарсенал» в 2005-2007 годах отсутствовали.
Оборотный капитал является основным элементом имущественного комплекса промышленного предприятия. Оборотные капитал в зависимости от способности обращаться в деньги делятся на медленнореализуемые (запасы готовой продукции, сырья материалов), быстрореализуемые (дебиторская задолженность, средства на депозитах) и наиболее ликвидные (денежные средства и ценные краткосрочные рыночные бумаги).
Средняя оборачиваемость дебиторской задолженности организации в отчетном году составляла 127,3 оборота (131648:1034), а средний срок погашения составил 2,8 дня (360 дней : 127,3).
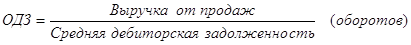 (1)
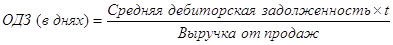 (2)
или ОДЗ = 360 дней / оборачиваемость ДЗ в оборотах, где ОДЗ — оборачиваемость дебиторской задолженности;
ДЗ — средняя за год дебиторская задолженность;
t — отчетный период в днях;
В — выручка от продажи (по ф. № 2).
При проведении анализа целесообразно также рассчитать долю дебиторской задолженности в общем объеме текущих активов (3) и долю сомнительной задолженности в составе дебиторской задолженности (4). Этот показатель характеризует «качество» дебиторской задолженности. Тенденция к его росту свидетельствует о снижении ликвидности.
Доля дебиторской задолженности в общем объеме текущих активов:
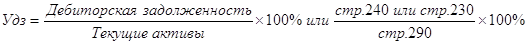 (3)
Этот показатель для ООО «Продарсенал» равен 4,2% на конец периода. Доля сомнительной задолженности в составе дебиторской задолженности составила на конец 2007 года 4,3%. Анализ оборачиваемости дебиторской задолженности следует проводить в сравнении с предыдущим отчетным периодом (таблица 3).
Таблица 3
Оборачиваемость дебиторской задолженности ООО «Продарсенал»
| Показатели | 2006 | 2007 | Изменение (+,-) |
| Оборачиваемость дебиторской задолженности, в оборотах | 127,0 | 127,3 | 0,3 |
| в том числе краткосрочной | 127,0 | 127,3 | 0,3 |
| Период погашения дебиторской задолженности, дни | 2,8 | 2,8 | 0 |
| в том числе краткосрочной | 2,8 | 2,8 | 0 |
| Доля дебиторской задолженности в общем объеме текущих активов, % | 3,8 | 4,2 | 0,4 |
| в том числе доля ДЗ покупателей и заказчиков в общем объеме текущих активов, % | 2,9 | 3,8 | 0,9 |
| Доля сомнительной ДЗ в общем объеме дебиторской задолженности, % | 4,1 | 4,3 | 0,2 |
Данные таблицы 3 показывают, что состояние расчетов с дебиторами по сравнению с прошлым годом практически не изменилось. Основную часть дебиторской задолженности составляет задолженность со сроком возникновения от 1 до 3 месяцев. На ее долю приходится 47,5% общей суммы долгов.
Исходя из проведенного анализа дебиторской задолженности, можно сделать вывод, что в целом ООО «Продарсенал» не имеет проблем с дебиторами.
Анализ дебиторской задолженности необходимо дополнить анализом кредиторской задолженности. Методика анализа кредиторской задолженности аналогична методике анализа дебиторской задолженности.
К концу 2007 года размер краткосрочной задолженности уменьшился на 5,8% по сравнению с началом года. В составе краткосрочной задолженности несколько увеличилась доля просроченных обязательств, и к концу отчетного года они составляли 1,2% общей кредиторской задолженности. При этом более половины просроченной задолженности составляет задолженность со сроком погашения более 3 месяцев.
Наибольшую долю в общей сумме обязательств перед кредиторами составляет задолженность со сроком образования до 1 месяца, а также от 3 до 6 месяцев. В составе обязательств любой организации условно можно выделить задолженность «срочную» (задолженность перед бюджетом, по оплате труда, по социальному страхованию и обеспечению) и «обычную» (обязательства перед дочерними и зависимыми обществами, авансы полученные, векселя к уплате, прочим кредиторам, задолженность поставщикам). Исходя из этого можно отметить, что в начале года доля срочной задолженности в составе обязательств организации соответствовала 24,9%, а к концу года эта величина возросла до 25,7%. Можно сказать, что ООО «Продарсенал» испытывает периодически финансовые затруднения, которые носят обычно краткосрочный характер и погашаются в основном в течение года.
Сравнение состояния дебиторской и кредиторской задолженности позволяет сделать следующий вывод: в организации преобладает сумма кредиторской задолженности, но темп ее прироста меньше, чем темп прироста дебиторской задолженности. Причина этого в более низкой скорости обращения кредиторской задолженности по сравнению с дебиторской.
Для получения более достоверной информации о реальном положении дел с финансово-хозяйственной деятельности компании требуется провести анализ ликвидности баланса. Задача анализа ликвидности баланса возникает в связи с необходимостью давать оценку платежеспособности организации, т.е. ее способности своевременно и полностью рассчитываться по всем своим обязательствам.
Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
Определим величину коэффициента текущей ликвидности, который показывает, какую часть текущих обязательств по кредитам и расчетам можно погасить, мобилизовав все оборотные активы, по формуле (4).
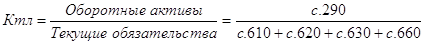 (4)
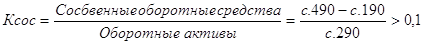 (5)
Коэффициент абсолютной ликвидности, показывающий какую часть текущей краткосрочной задолженности организация может погасить в ближайшее время за счет денежных средств и приравниваемых к ним финансовых вложений, был рассчитан по формуле:
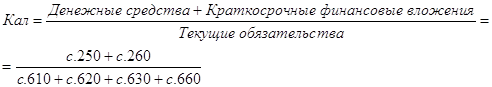 (6)
Коэффициент «критической оценки» отражает, какая часть краткосрочных обязательств может быть немедленно погашена за счет денежных средств.
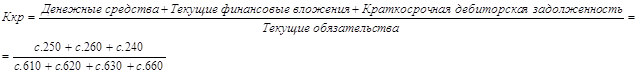 (7)
Расчет коэффициентов ликвидности для ООО «Продарсенал» приведен в таблице 4.
Таким образом, расчет коэффициентов показал, что в 2005 году коэффициент текущей ликвидности не соответствовал необходимому значению, к концу 2006 года ситуация улучшилась, хотя коэффициент не достиг оптимального значения. Коэффициент абсолютной ликвидности находится на нижней планке нормы, а коэффициент «критической оценки» даже не приблизился к нормативным показателям. В 2007 году все коэффициенты имели отрицательную динамику, что позволяет говорить о том, что у ООО «Продарсенал» существуют серьезные проблемы с платежеспособностью.
Таблица 4
Коэффициенты ликвидности ООО «Продарсенал» в 2005-2007 гг.
| Наименование показателя | Нормальное значение | 2005 | 2006 |
Изменение (+;-) |
2007 |
Изменение (+;-) |
| Коэффициент текущей ликвидности | Необходимое значение 1,5; оптимальное – от 2 до 3,5 | 1,16 | 1,5 | 0,34 | 1,1 | -0,4 |
| Коэффициент обеспеченности собственными оборотными средствами |
>0,1 (чем больше, тем лучше) |
0,14 | 0,32 | 0,18 | 0,23 | -0,14 |
| Коэффициент абсолютной ликвидности |
>0,1 |
0,13 | 0,13 | 0 | 0,11 | -0,02 |
| Коэффициент «критической оценки» |
Допустимо
0,7 |
0,18 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |
 0,7