Исследование рынка страхования автотранспортных средств
Но самое главное – это не вопрос тарифа. Надо понимать, кто за этим стоит – это вопрос добросовестности и профессионализма компании. В целом негативной репутации у автокаско не видно – это полноценный, рентабельный и развивающийся вид. И на Западе он также распространен, все предубеждения надуманы теоретиками, далекими от реального страхования и перестрахования. Да, есть убытки, но если разбилось авто, на его смену обязательно купят новое и снова застрахуют, либо отремонтируют, оно встанет в строй и тоже будет страховаться. Пока растет рынок продаж автотранспорта, страхование автокаско будет растущим и перспективным бизнесом.
В ситуации снижения доходов населения страховые компании делают предложения по покупке страховых полисов «в пакете», что более выгодно и практично в условиях кризиса, так как клиент получает комплексную защиту. РОСНО запустило антикризисный франшизный продукт «каско Сказка», программу «АСК-диалог» с отменяемой франшизой выпустила и «АСК-Петербург». При этом страховщики предупреждают, что сейчас некоторые компании необоснованно занижают тарифы, что ведет к снижению качества страховой защиты, и потребителю надо быть очень осторожным в выборе предложений от страховых компаний.
Остается только конкурировать за счет совершенствования качества услуг и дополнительных услуг. Будет продолжаться восприятие клиентом продукта автострахования в первую очередь по качеству сервиса. А во вторую очередь - по наполнению пакета сервисных услуг новыми опциями. Именно в таком приоритете должны быть выстроены задачи по дальнейшему развитию автострахования.
Таким образом, в условиях настоящего времени, с падением потребительской платежеспособности, падением покупок новых автомобилей в кредит, страховым компаниям необходимо перестраивать свою стратегическую деятельность по добровольному страхованию автотранспортных средств и для привлечения клиентов ставку лучше делать на повышение сервиса обслуживания, это и будет одним из главных отличительных качеств определенной страховой компании.
2. АНАЛИЗ МАРКЕТИНГОВОЙ ДЕЯТЕЛЬНОСТИ ООО «РОСГОССТРАХ-ДАЛЬНИЙ ВОСТОК» ПО РАЗВИТИЮ РЫНКА СТРАХОВАНИЯ АВТОТРАНСПОРТНЫХ СРЕДСТВ
2.1 Общая характеристика предприятия ООО «Росгосстрах-Дальний Восток»
Росгосстрах – крупнейшая в России страховая компания, которая оказывает существенное влияние на формирование страхового рынка.
Группа компаний «Росгосстрах» представляет собой вертикально интегрированный холдинг. Он состоит из ОАО «Росгосстрах», 3 региональных, 7 межрегиональных универсальных страховых компаний, ООО «СК "РГС-Жизнь"», занимающейся страхованием жизни и негосударственным пенсионным обеспечением, а также ООО «РГС-Медицина», осуществляющей операции по обязательному медицинскому страхованию.
Росгосстрах – единственная страховая компания, которая располагает филиальной сетью, сравнимой по охвату с Почтой РФ и Сбербанком России.
В компании Группы входит порядка 3000 агентств, страховых отделов и центров урегулирования убытков. Общая численность работников системы Росгосстраха превышает 97 тыс. человек, в том числе более 60 тыс. агентов. Управление Группой, разработку стратегии и методологии осуществляет Холдинговая компания «Росгосстрах».
Российская государственная страховая компания имеет богатую историю и многолетний успешный опыт работы. Образованная в феврале 1992 года, она стала правопреемником Госстраха РСФСР, который был создан в 1921 году. Развитие российского рынка страховых услуг в значительной степени определялось деятельностью Госстраха, а затем Росгосстраха.
В июле 2003 года после поэтапной приватизации пакет в 75 процентов минус одна акция ОАО "Росгосстрах" приобрели отечественные инвесторы.
Государство по-прежнему сохраняет блокирующий пакет акций, что обеспечивает компании дополнительную надежность. Кроме того, через участие в деятельности Росгосстраха как системообразующей компании государство воздействует на формирование целой отрасли экономики страны.
В Республике Саха (Якутия) действуют филиалы региональной компании Росгостраха – ООО «Росгосстрах-Дальний Восток».
Филиал ООО «Росгосстрах-Дальний Восток» в г. Якутке находится по адресу: 677018 , г. Якутск, ул. Пушкина, д. 10.
Директор филиала - Москвитина Ольга Викторовна
тел. (411) 42-37-05, 42-56-35, 42-36-48, 42-37-51.
Филиал действует на основании Положения о филиале и Устава Общества с ограниченной ответственностью «Росгосстрах-Дальний Восток» (новая редакция Устава утверждена 06 июля 2005 года).
Полное фирменное наименование на русском языке:
Общество с ограниченной ответственностью «Росгосстрах-Дальний Восток».
Сокращенное наименование на русском языке:
ООО «Росгосстрах-Дальний Восток».
Полное фирменное наименование на английском языке:
Limited Company “Rosgosstrakh-Dalniy Vostok”.
Сокращенное наименование на английском языке:
“RGS- Dalniy Vostok”Ltd.
Место нахождение Общества: 690091, Приморский край, г. Владивосток, ул. Семеновская, д. 36.
Уставный капитал ООО «Росгосстрах-Дальний Восток» составляет 600 000 000 (Шестьсот миллионов) рублей.
Участником ООО «Росгосстрах-Дальний Восток» является «Холдинговая компания «Росгосстрах», размер доли которой составляет 100% Уставного капитала.
Основная цель деятельности ООО «Росгосстрах-Дальний Восток» - осуществление страховой деятельности и получение прибыли.
Основными видами деятельности являются: страхование и перестрахование в соответствии с законодательством РФ и специальным разрешением (лицензией), получаемым в установленном законодательством порядке.
В 2008 году рейтинговое агентство «Эксперт РА» подтвердило рейтинг надежности страховой группы «Росгосстрах» на уровне А++.
Позитивное влияние на оценку надежности группы оказали максимальные показатели деятельности, ведущие позиции на российском страховом рынке, значительная клиентская база и высокий уровень географической диверсификации деятельности. Специалисты «Эксперт РА» отмечают также высокое качество инвестиционной политики компании, низкую долю дебиторской задолженности в активах группы, а также высокие значения коэффициентов текущей и уточненной страховой ликвидности.
В рэнкингах «Эксперт РА» группа «Росгосстрах» по итогам 2007 года заняла 1-е место на российском страховом рынке по величине совокупной собранной премии, 1-е место по величине собранных взносов по ОСАГО и страхованию имущества физических лиц, 2-е место по величине собранных взносов по страхованию средств наземного транспорта и страхованию от несчастного случая.
2.2 Анализ деятельности предприятия по страхованию автотранспортных средств
Введение в действие института обязательного страхования гражданской ответственности автовладельцев повлекло за собой бурное развитие продаж остальных розничных страховых продуктов. При этом локомотивом развития розничного страхования являлось автокаско, которое в последние три года растет быстрыми темпами - в среднем на 60-80% в год. Страхование по своей сути — это социально ориентированный бизнес. Можно определить позицию «Росгосстрах» как лидерскую.
Лидер страховой отрасли в Республике Саха (Якутия) филиал ООО «Росгосстрах-Дальний Восток» постоянно расширяет спектр предоставляемых услуг. Менеджмент компании постоянно осуществляет анализ ценовых предложений основных конкурентов.
Информация о ценообразовании и ценах конкурирующих фирм представляет собой стратегический интерес. Многие компании изучают цены, сложившиеся на рынке, в целях информационного обеспечения конкурентной борьбы, реализации возможности повышения рентабельности, определения своей ценовой ниши. Даже в условиях слабо насыщенного рынка и недостаточно интенсивной конкуренции изучение цен - объективная необходимость, особенно с учетом низкого уровня жизни значительной части населения нашей страны (и вследствие этого его особого отношения к ценам).
Так, выделим некоторые конкурентные преимущества страховой компании «Росгосстрах»:
Росгосстрах – единственная страховая компания, которая располагает филиальной сетью, сравнимой по охвату с Почтой РФ и Сбербанком России. Система урегулирования убытков Росгосстраха представляет собой более 400 специализированных центров и пунктов урегулирования убытков, расположившихся на территории всей страны. Из них шесть специализированных центров урегулирования убытков действуют на территории Ростовской области. Эта уникальная для России сеть построена Росгосстрахом так, что клиент, находящийся в любой точке страны может легко добраться до центра урегулирования убытков. Основная задача Центров урегулирования убытков – сделать оперативной и удобной для клиентов процедуру страховых выплат. Центры оснащены современной техникой и передовыми IT-технологиями. Специалисты высокой квалификации предоставляют клиентам Росгосстраха и потерпевшим в ДТП весь комплекс услуг по урегулированию убытков. В Центры урегулирования убытков могут обращаться не только жители области, но и клиенты Росгосстраха из любого российского региона, если ДТП с их участием произошло на территории области.
Стремясь максимально учесть пожелания российских автовладельцев, Росгосстрах создал страховой продукт – Росгосстрах Авто "Защита". Росгосстрах Авто "Защита" – это комплекс страховых услуг по защите финансовых потерь автовладельца при утрате или повреждении автомобиля, содержащий различные условия страхования и выплат страхового возмещения; выбор оптимальной страховой программы и цены для клиента. Страхование КАСКО обеспечивает защиту автомобиля от ущерба в результате аварии, стихийных бедствий, пожаров, взрывов, ударов молний, противоправных действий третьих лиц и угона/хищения транспортного средства.
Так, Росгосстрах в Республике Саха (Якутия) заключил договор страхования с компанией "Вилюйгэсстрой" по программе РОСГОССТРАХ-БИЗНЕС "АВТО". Компания "Вилюйгэсстрой", в автопарке которого находится около 500 автомобилей и 200 единиц тяжелой техники, застраховал 125 единиц автотранспортных средств по добровольному автострахованию - каско. Сумма ответственности по договору составляет свыше 67 млн рублей.
В ближайшее время страхователь намерен заключить договор страхования и на оставшийся транспорт. Кроме того, Росгосстрах в Якутии и "Вилюйгэсстрой" заключили дополнительный договор страхования товарно-материальных ценностей. Сумма ответственности по договору составляет 18 млн рублей [30].
При этом рынок автокаско в целом по России растет бурными темпами. «Уже несколько лет подряд объем продаж продуктов автокаско физическим лицам растет в целом быстрее рынка, - сказал РБК daily директор центра стратегических исследований "Росгосстраха" Алексей ЗУБЕЦ. - Если, например, в 2003 г. частные покупатели приобрели полисов автокаско на 17,3 млрд руб., то в 2004 г. - на 26,9 млн руб., при этом прирост премии составил 55,3%» [31]. По итогам 2005 г. премия по автокаско выросла на 74,4%, достигнув 46,9 млрд руб. Согласно данным г-на Зубца, в 2006 г. темпы роста премии, собранной страховщиками по автокаско, несколько снизились: рынок вырос "всего" на 40%. Объем собранной премии составил 65,7 млрд руб.
В 2007 г., по данным "Росгосстраха", объем премии по автокаско вырос на 27,9% (до 84,0 млрд руб.); в 2008 г. - на 25,7% (105,5 млрд руб.), в 2009 г. по прогнозу - на 23,0% (129,8 млрд руб.), а в 2010 г. - еще на 20,8%, и достигнет показателя в 156,8 млрд руб.
Для достижения наиболее полной страховой защиты, вместе с полисом автокаско можно приобрести полис обязательного страхования автогражданской ответственности и полиса добровольного страхования автогражданской ответственности.
Существует несколько вариантов программы.
Рассмотрим основные положения программы. Росгосстрах Авто "Защита" - для тех, кто ценит время и качество. Условия страхования позволяют компенсировать издержки, связанные со страховым случаем. При повреждении транспортного средства автовладелец имеет возможность произвести ремонт на "фирменном" сервисе.
Суммы, выплаченные по ранее произошедшим страховым случаям, не уменьшают размер возмещения. Возмещение выплачивается без учета износа деталей, по принципу "новое за старое". Возможно приобретение варианта страхового покрытия, исключающего риск. Для автолюбителей, желающих получить качественный ремонт при нанесении повреждений транспортному средству.
Компания Росгострах в автостраховании ориентируется на потребителя по средним доходом, так как программа «Росгосстрах Авто «Защита» - для тех, кто знает, как недорого отремонтировать свой автомобиль. Традиционная страховая программа Росгосстраха для самого широкого круга автолюбителей. Предназначена для автовладельцев, считающих свой автомобиль не столь новым, чтобы ремонтировать его на "фирменном" сервисе. Для тех, кто знает, где купить дешевые запчасти и недорого произвести ремонт. Возмещение выплачивается в пределах страховой суммы в денежной форме с учетом степени износа деталей и узлов автомобиля. Возможно приобретение варианта страхового покрытия, исключающего риск угон.
Кроме того, Росгосстрах предлагает гибкую систему скидок, о том, какая стоимость страхового полиса и какой размер скидки может получить клиент, можно узнать, позвонив по бесплатному федеральному номеру 8 (800) 200-0-900, ответив на все необходимые для расчета скидки вопросы оператора, можно узнать стоимость страхового полиса. Также для удобства клиентов в приобретении страхового полиса, предусмотрен бесплатный вызов страхового агента, для этого нужно позвонить по одному из трех номеров и заказать выезд специалиста Росгосстраха:
8 (800) 200-0-900 (звонок по России бесплатный);
8 (495) 926-55-55 (звонок по Москве бесплатный);
0530 (для абонентов сетей БиЛайн, МТС или Мегафон);
Менеджер приедет к клиенту домой, в офис или любое другое удобное для него место в согласованное с ним время. Услуга бесплатна. Кроме того, Росгосстрах оказывает правовую и психологическую поддержку застрахованным. После ДТП, в стрессовой ситуации, далеко не всегда можно адекватно оценить сложившуюся ситуацию. Росгосстрах предлагает своим клиентам уникальную услугу - правовую и психологическую помощь в режиме реального времени, причем абсолютно бесплатно. Консультации можно получить по телефону с места ДТП или в офисе компании. На все вопросы отвечают специалисты с многолетним опытом работы в отделах административной практики ГИБДД.
Росгосстрах предлагает помощь всем застрахованным по автокаско или ОСАГО. При звонке с места ДТП консультанты компании помогают:
- Правильно оценить ситуацию, приведшую к ДТП, выяснить истинную причину происшествия.
- Выбрать тактику поведения на месте ДТП.
- Узнать права и обязанности сотрудников ДПС и всех участников ДТП.
- Вызвать оперативные службы на место ДТП (скорую помощь, ГИБДД, МЧС и др.).
- Написать объяснение и заполнить бланк извещения о ДТП.
Для получения психологической и правой поддержки нужно позвонить по тел.: (495) 926-99-77 (при звонке просить соединить с Отделом психологической и правовой поддержки).
При личном посещении офиса компании Росгосстрах специалисты отдела:
- Ознакомятся с предоставленными страхователем материалами ДТП и дадут правовую оценку случившегося, разработают линию поведения на группе разбора в ГИБДД.
- Составят жалобу на неправомерные действия сотрудников ГИБДД и помогут обжаловать неправомерно вынесенное постановление.
Таким образом, можно утверждать, что Росгосстрах в условиях настоящего времени, связанного с падением потребительской платежеспособности, падением покупок новых автомобилей в кредит, делает ставку для привлечения клиентов на повышение сервиса обслуживания. Это является одним из главных отличительных качеств страховой компании Росгосстрах.
2.3 Анализ факторов, влияющих на развитие рынка страхования автотранспортных средств ООО «Росгосстрах-Дальний Восток»
В прошлом 2008 году, в России только 250-300 тысяч новых автомобилей реализовывалось в кредит, что составляет 20% от общего числа продаж новых автомобилей. Для сравнения, в наиболее развитых странах Центральной и Восточной Европы (Польша, Венгрия, Чехия) при покупке автомобиля кредит используют в 50-80% случаев.
Если ожидания экспертов относительно быстрого роста автокредитования оправдаются, то к 2010 г. доля машин, купленных в кредит, может вырасти как минимум до 45-50%, что в абсолютном выражении составляет 1,0-1,1 млн. шт. Разумеется, все проданные в кредит автомобили подлежат страхованию по каско и ОСАГО. С учетом качественного улучшения автопарка средние годовые затраты на страхование автомобиля, проданного в кредит, по мнению специалистов Princeton Partners Group, могут вырасти с сегодняшних $800-850 до $900-950 в 2010 г.
Время от времени на рынок, с целью одномоментно захватить как можно большее количество клиентов, появляются такого рода компании, которые резко опускают тарифы. Сейчас количество таких компаний незначительно. Но еще недавно они реально могли влиять на ситуацию, особенно если говорить о конкретном регионе - все время появляется какой-то ценовой «лидер». Да и на уровне всего национального страхового рынка по итогам каждого года находится пара страховщиков, которые пытаются проводить демпинг. Ну а то, что таких компаний, неважно, крупных, средних или мелких, год от года становится все меньше – весьма положительная тенденция.
Естественно, страховые компании не могут с этим мириться, они на это должны реагировать ужесточением условий страхования и требований к страхователям. Соответственно, на рынке целый ряд компаний просто подняли тарифы, и это позитивная тенденция сегодняшнего дня. Когда, допустим, отдельная компания отказывается от страхования наиболее «интересных» марок «Тойота» и «Лексус» - это свидетельство того, что рынок заставляет страховщика подходить к андеррайтингу с большей требовательностью. И это реальный пример адекватного реагирования страховой компании на складывающуюся рыночную ситуацию.
В 2006 году только 10 % автовладельцев в России имели полис автострахования — каско, из них почти две трети страхователей проживает в Москве и Санкт-Петербурге (26 %) и городах-миллионниках (36 %). На города с населением от 500 тыс. человек до 1 млн человек приходится 20 % автострахователей, на города с населением от 100 тыс. человек до 500 тыс. человек — 13 %, в малых городах и селах — по 2 % страхователей. Соответственно, наибольший уровень пользования каско отмечается в Москве и Санкт-Петербурге (18 % автовладельцев имеют полис каско) и городах-миллионниках (15 %). Высокий уровень выявлен в селах — 12 %, что необычно для данного типа населенных пунктов. В городах с населением от 500 тысяч до 1 млн человек доля автовладельцев, имеющих полис каско, находится на уровне 7 %; в городах от 100 тыс. до 500 тыс. человек — 5 %; от 50 тыс. до 100 тыс. человек — 6 %.
О наличии каско заявили 31 % респондентов-владельцев иномарок до пяти лет, 16 % —имеющих отечественные автомобили до пяти лет, 7 % — обладателей иномарок старше пяти лет и 3,5 % респондентов, имеющих отечественные автомобили старше пяти лет. Полис каско имеют 41 % респондентов, купивших автомобиль в кредит, взятый в автосалоне, и 21 % — использовавших автокредит, взятый непосредственно в банке.
Небезынтересно также, что в качестве страховых продуктов, которыми они пользуются помимо каско, автовладельцы назвали страхование квартиры (8 %), ДМС (8 %) и страхование дачи или загородного дома (5 %), страхование детей от несчастного случая (3 %), страхование собственной жизни (3 %), страхование самого себя от несчастного случая (3 %), страхование в поездках (3 %), накопительное страхование для детей (1 %) и другие виды страхования (1 %). При этом 77 % опрошенных автовладельцев заявили, что не пользуются вообще никакими услугами добровольного страхования.
Учитывая достаточно низкий общий уровень осведомленности наших сограждан о финансовых услугах, мы видим, что и в сфере автострахования наблюдаются те же тенденции. Для сравнения: одной из определяющих тенденций, оказывающих существенное влияние на развитие финансового рынка в целом, является рост доходов населения. При этом сохраняется довольно высокий уровень неосведомленности населения и низкая финансовая грамотность. На фоне роста сбережений и инвестиционного потенциала населения эти факторы становятся серьезным препятствием для полноценного вовлечения в пользование финансовыми услугами. Результаты исследования каналов продаж данного вида страхования ведущими страховщиками позволяют сделать вывод, что приоритетным направлением развития рынка автокаско является страхование при автокредитовании в регионах.
По итогам 2008 года кризис еще не успел оказать существенного влияния на показатели данного сегмента. По предварительным данным объем рынка автокаско России за 2008 год составил 176 млрд рублей, увеличившись по сравнению с 2007 годом на 15% (Рис.2). Реальные проблемы впереди: по прогнозу, за текущий год российские страховщики соберут взносов на 25% меньше, чем за предыдущий (без учета инфляции).
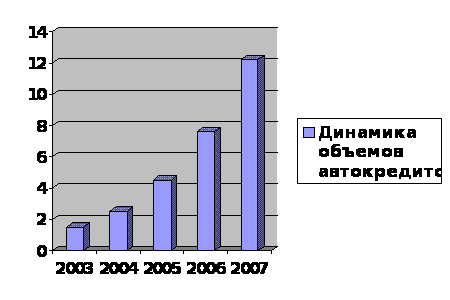
Рисунок 2. Динамика объема автокредитов в РФ, 2003-2007 гг, млрд долл.
Рост рынка автокаско напрямую зависит от объемов автокредитования: до кризиса в кредит покупалось около половины всех автомобилей. Сейчас кредиты на покупку автомобилей предлагаются на более жестких условиях, практически до минимума снизился уровень автокредитования, поэтому развитие сегмента автокаско затормозилось. Конечно, есть вторичный рынок, но даже там ощущается негативное влияние финансового кризиса: доходы населения сокращаются, и спрос на автомобили падает. Поскольку лизинг также связан с кредитными средствами, он в том же плачевном состоянии, что и автокредитование.
В условиях резкого падения рынка все проблемы, которые закладывались в годы благоденствия, вышли наружу. Переживут трудности далеко не все. Корень зла — непозволительно близкий для страховщика горизонт планирования, который был характерен для многих участников российского страхового рынка в последние годы. Значительная часть игроков решала исключительно краткосрочные задачи — привлечение как можно большего числа клиентов за счет демпинга и запредельных комиссий страховым посредникам. Тарифы сознательно устанавливались ниже статистически обоснованного уровня. Такая модель бизнеса близка к классическому варианту финансовой пирамиды, когда выплаты старым клиентам осуществляются за счет взносов, которые получены от новых, привлеченных низкой ценой полиса. При такой тарифной политике, как только темпы прироста взносов станут отрицательными, сформированных страховых резервов окажется недостаточно для осуществления выплат, что неминуемо приведет к дефолту страховщика.
Владельцы избравших подобную стратегию компаний, формулируя цели их развития и ставя задачи перед менеджментом, прекрасно понимали, что долго так работать они не смогут. Расчет строился на том, чтобы набрать значительный клиентский портфель и на пике продаться инвестору, обладающему значительными финансовыми ресурсами.
Проблемы рынка усугубятся и из-за резкого роста объемов выплат страховых возмещений. Причины этого кроются как в повышении стоимости ремонта поврежденных автомобилей, так и в ожидаемом специалистами росте количества угонов. Согласно статистике, увеличение безработицы на 1 процент влечет за собой рост криминалитета на 5 процентов. Роста числа угонов в условиях кризиса не избежать. Основной добычей преступников станут машины как премиум-, так и экономкласса, а угоны все чаще будут происходить в форме разбойных нападений. Многие компании, придерживавшиеся неосмотрительной политики, не справившись со своими обязательствами, будут вынуждены уйти с рынка. Основной причиной станет то, что из-за резкого уменьшения поступлений через банковские каналы сборы упали, а убытки по проданным ранее полисам продолжают накапливаться. Однако это не должно затронуть ведущих игроков. Компании с диверсифицированными портфелями, развивающие все виды страхования, смогут в полной мере отвечать по взятым на себя обязательствам.
В условиях кризиса, когда сокращается рынок и падают продажи, демпинг становится разновидностью самоубийства. Кроме того, девальвация рубля вызвала повышение цен на запчасти и услуги станций технического обслуживания, а следовательно, рост убыточности. Так что сейчас самое время поднимать тарифы, и если какая-то страховая компания снижает их, значит, ее ликвидность находится в катастрофическом состоянии и она пытается любыми способами получить хоть немного денег.
Когда стоимость ремонта автомобилей растет, установление компаниями низких тарифов означает, что либо компания неправильно считает, либо не собирается платить клиентам, станциям, партнерам. Особое подозрение вызывают структуры, которые снижают тариф по каско на 30–40 процентов якобы вследствие отсутствия выплат комиссионного вознаграждения агентам, хотя расходы этих компаний на рекламу, по оценке экспертов, сопоставимы с этой самой “отсутствующей” комиссией.
По свидетельству большинства участников рынка автострахования, под влиянием кризиса ситуация изменилась в худшую сторону: демпинговать стали все больше. Это однозначно свидетельствует о близком крахе многих страховщиков: в лучшем случае они будут проданы за символические деньги более устойчивым игрокам рынка, в худшем — обанкротятся, оставив без страховой защиты сотни тысяч автовладельцев.
Составной частью проблемы демпинга является и крайне болезненный вопрос размера комиссии посредников при продаже полисов автокаско. Желание продавцов получать высокие комиссии понятно. Однако следует иметь в виду, что страховые тарифы рассчитываются с учетом определенных расходов на комиссию. Повышение комиссии при увеличении тарифов сделает их неконкурентными. Увеличение комиссий без повышения тарифа — это тоже неоправданный демпинг. Компании, которые собираются выполнять обязательства перед страхователями, а не стремятся захватить рынок, набрав убыточный портфель, должны сохранить или даже сократить размер комиссии.
3. ПЕРСПЕКТИВЫ РАЗВИТИЯ РЫНКА СТРАХОВАНИЯ АВТОТРАНСПОРТНЫХ СРЕДСТВ ООО «РОСГОССТРАХ-ДАЛЬНИЙ ВОСТОК»
3.1 Перспективы развития страхования автотранспортных средств в Якутии
Страховщики России вступают в новый этап своего развития и учатся работать в условиях жестких экономических ограничений. На этом этапе важно, как поведут себя крупнейшие компании, задающие правила игры для остальных участников рынка, что будут делать наиболее известные топ-менеджеры и владельцы компаний. Россгострах является крупнейшей компанией, а значит, будет задавать правила игры для остальных.
Рынок автострахования физических лиц являлся до 2008 года весьма перспективным для развития и выгодным для страховых компаний. Руководствуясь данными за первый квартал и за первое полугодие 2008 года, Центр стратегических исследований «Росгосстраха» составил приблизительный прогноз дальнейшего развития рынка страхования каско автотранспортных средств физических лиц. Объем премий по страхованию наземного транспорта физических лиц в 2008 году увеличился на треть и составил порядка 138 млрд. рублей.
Увеличение доходов побуждает население к приобретению транспортных средств, что приводит к интенсивному развитию рынка страхования каско. Ожидалось, что темп роста в 2009 году составит 30%. Затем, прогнозировалось плавное снижение темпов роста до отметки 20-25%. По оценкам специалистов «Росгосстрах», в 2009 году рынок каско граждан будет колебаться в пределах 179 млрд руб., в 2010 году - 227 млрд руб., в 2011 году - 283 млрд руб., в 2012 году - 346 млрд руб. По прогнозам специалистов Центра стратегических исследований, уже к 2012 году рынок страхования транспортных средств увеличится, примерно, в 2,5 раза в сравнении с 2008 годом. В настоящее время, каско составляет около 85% от общего объема рынка страхования имущества граждан. Кроме того, прогнозируется, что доля будет расти. Ожидается, что сборы по каско к 2012 году составят 90%.
По мнению аналитиков Росгосстраха, рынок автокредитования в России будет ежегодно расти на 60–80 %, что позволит к 2010 году достичь показателя в 33 млрд долл. При этом основной акцент автокредитования сместится из центра в регионы, что окажет соответствующее влияние и на развитие автострахования. Доля премий по каско, собираемых через канал автокредитов, может превысить 55 %.
В настоящее время, как рассмотрено выше, на развитие рынка автострахования, в том числе и в Якутии, влияют ряд общеэкономических факторов, связанных с покупательской способностью, с доходами населения, с приобретением автомобилей в кредит. Кроме того, для развития автострахования на примере такой крупной компании, какой является «Росгосстрах-Дальний Восток», оказывают значение мелкие и средние компании, применяющие такие методы конкурентной борьбы, как ценовая политика.
Следует учитывать, что ситуация на мировых финансовых рынках не дает возможности четко определить дальнейшее направление развития мировой экономики, и экономики России в том числе. Вполне вероятно, что темп роста доходов населения в 2009 году понизится, что, непременно, отразится на страховании. Кроме того, негативное воздействие на развитие рынка страхования каско автотранспорта может наблюдаться в случае влияния мировых экономических затруднений на автомобильные рынки.
Поэтому перспективы развития в Якутии рынка автострахования заключаются в том, что данный рынок будет развиваться в основном в регионах, а не в крупных мегаполисах, в связи с этим, компании «Росгосстрах-Дальний Восток» необходимо в своей маркетинговой деятельности учитывать данные перспективы.
3.2 Недостатки маркетинговой деятельности предприятия в развитии рынка страхования автотранспортных средств
Недостатком маркетинговой деятельности предприятия «Росгосстрах-Дальний Восток» можно назвать медленное реагирование на возникающие на рынке автострахования перемены и проблемы на рынке страхования в целом.
Так, одна из проблемы, как отметили выше, стоящая перед «Росгосстрах», это ценовая политика. Демпинг - это одна из основных проблем рынка страхования. На растущем рынке он неизбежен, ведь каждый пытается отхватить свою долю, а российский рынок автокаско рос в последнее время фантастическими темпами. При такой ситуации нарастить портфель автокаско просто - достаточно активной рекламы, высоких комиссионных продавцу и низких тарифов. Благодаря значительному поступлению страховой премии компании некоторое время (пока портфель растет) удается осуществлять текущие выплаты. В основном за счет новых поступлений премии. Фактически работает принцип обычной финансовой пирамиды.
Финансовый кризис сыграет важную очистительную роль для рынка автокаско — страховщики, такие крупные как «Россгострах», которые кризис переживут, выйдут из него укрепившимися, перейдут на новый уровень развития. Кризисная ситуация должна способствовать формированию подходов к решению фундаментальных проблем рынка автокаско. Первое место среди них занимает фактическая вмененность значительной части формально добровольного автокаско. Большая часть продаж в период бурного роста этого сегмента рынка не была вызвана осознанием страхователями действительной потребности в страховой защите. Из-за этого покупка полиса во многих случаях воспринималась как неприятный побор, необходимый для получения кредита на покупку автомобиля. В сочетании с относительно низкой страховой и финансовой грамотностью населения это приводило к тому, что единственным критерием выбора для страховщика была цена, что делало бессмысленными усилия добросовестных компаний по развитию процесса урегулирования убытков — главной составляющей услуги страхования.
Отсюда и остальные проблемы: плохой сервис, отсутствие страховых продуктов, ориентированных на специфические потребности отдельных категорий клиентов, низкий уровень профессиональной подготовки представителей страховых компаний, будь то штатные сотрудники или агенты. Решить все эти проблемы можно только одним способом — повернувшись лицом к клиенту и начав выстраивать всю структуру компании, исходя из его потребностей. Страховщики должны создавать адекватные страховые продукты и грамотно продвигать их на рынке, формировать эффективные сети продаж, выстраивать тарифную политику в расчете не на сиюминутный результат, а на длительную перспективу. Необходимо сделать так, чтобы страхование воспринималось как неотъемлемая часть цивилизованного образа жизни. Только те компании, которые решат эти задачи, смогут успешно работать на рынке в долгосрочной перспективе.
Страховые компании должны повысить входной барьер