Исследование рынка страхования автотранспортных средств
По мнению ведущего эксперта направления рейтингов страховых компаний «Эксперт РА» Кирилла Бобылькова, доля премии по автокаско составила 17–19% от общей премии рынка, при этом три четвери от этого объема составляют премии, поступившие по договорам с физическими лицами. Для сравнения, доля добровольного медицинского страхования (ДМС) по итогам 2006 года составила 15–18% рынка (большую часть этого бизнеса составляет обслуживание корпоративных клиентов), страхования недвижимого имущества физических лиц — 1–2%. «Рынок автокаско не фигурирует в официальной статистике, но можно оценить его в 75 млрд руб., он занимает приблизительно половину рынка страхования физических лиц, очищенную от корпоративных программ», — полагает Кирилл Бобыльков[32].
Кроме демпинговых цен, устанавливаемых отдельными игроками на страховом рынке, для Росгосстраха является существенной проблема регионального развития автострахования в рамках развития добровольных видов страхования. Если по итогам 2008 года, группа компаний «Росгосстрах» находилась на первом месте по финансовым показателям, то по показателям добровольного страхования (в том числе и автострахованию), компания «Росгосстрах-Дальний Восток» находилась на 124 месте. (ПРИЛОЖЕНИЕ 5).
Если брокерские продажи ООО «Росгосстрах-Дальний Восток» пока не претерпели явных изменений, то по продажам через агентов и партнерские каналы, с октября-ноября 2008 наблюдается выраженная тенденция снижения объемов. Особенно очевидно это прослеживается по таким каналам, как салоны и банки. Поэтому необходимо выработать ряд маркетинговых мер, способствующих развитию автострахования в Дальневосточном регионе, на территории которого действует ООО «Росгосстрах-Дальний Восток».
3.3 Рекомендации по устранению недостатков в маркетинговой деятельности предприятия
Игроки страхового рынка в настоящее время заняты поиском неценовых методов конкуренции. Страховщики в ближайшем будущем займутся, в частности, экспансией на региональные рынки. Павел Бородин из «Росгосстраха» уверен, что компании будут увеличивать сервисную составляющую и осваивать дифференцированный подход к автовладельцам [35].
Несмотря на то, что рынок автокаско в России стремительно рос, увеличиваясь ежегодно на 60-80%, для многих страховых фирм это обернулось банкротством. Как говорится, нет худа без добра. И печальный опыт конкурентов пригодится ныне существующим компаниям, чтобы избежать ошибок в будущем.
Эксперты считают, что рынок вошел в более спокойную фазу развития, однако именно сейчас начнут проявляться сделанные ранее ошибки. На растущем рынке главным вопросом всегда является сохранение андеррайтинговой дисциплины, потому что в среднесрочной перспективе, когда рост замедлится, просчеты в ценообразовании, сделанные в период бурного роста, проявятся и могут стать серьезной проблемой для компаний, не сумевших установить адекватные тарифы и жесткие, но прозрачные процедуры урегулирования убытков.
Кризис привел к сокращению объема продаж автомобилей, а значит, и автострахования, в тех сегментах, которые, в принципе, для страховщиков являются нежелательными – это недорогие машины и первые машины неопытных водителей. Здесь всегда наблюдалась наиболее неблагополучная картина по убыточности, но зато и самый быстрый рост. Поэтому компании, которые были заинтересованы в интенсивном наращивании своей доли, вынуждено становились игроками в этих сегментах. Сейчас, естественно, объемы на этом рынке упадут, и страховым компаниям совершенно не стоит туда стремиться.
В целом, компании «Росгосстрах-Дальний Восток» необходимо не только быстро реагировать на изменение внешних условий рынка автострахования, но и действовать на перспективу, предпринимать опережающие мероприятия.
В сегодняшних непростых условиях ООО «Росгострах-Дальний Восток» целесообразно сосредоточиться на «хороших» рисках, в частности, на страховании автомобилей более дорогого сегмента. Такой подход соответствует сбалансированной, разумной стратегии компании, стремящейся к снижению убыточности портфеля по автострахованию. Сегодня на рынке автострахования можно выделить два полярных типа стратегий. Первый характерен для компаний, пытающихся ради притока наличности удерживать низкие демпинговые тарифы и набирать в портфель «плохие» риски. Таких компаний, к счастью, остается все меньше и меньше. В нынешних условиях, когда инвестиционный доход не может быть большим по понятным всем причинам, этот тип стратегий будет быстро приводить компании к коллапсу.
Второй вариант – это нормальная долгосрочная стратегия. Она характерна для страховщиков, сочетающих формирование сбалансированного портфеля, ориентацию на «хорошие» риски и пролонгацию ранее заключенных договоров с уже существующими клиентами. Такой стратегии, конечно, придерживается и ООО «Росгострах-Дальний Восток», как основной и надежный игрок рынка.
В кризис возникает спрос на программы со сниженной премией и сокращенным покрытием, поэтому перед необходимостью выведения на рынок таких продуктов рано или поздно встанут все игроки.
ООО «Росгострах-Дальний Восток» так необходимо ввести новые тарифы по каско, дающие заметные преимущества водителям, чей возраст превышает 27 лет, а опыт вождения составляет семь и более лет. Также можно снизить базовые тарифы, в среднем, на 10% для большинства машин, стоимостью более $30 000.
ООО «Росгострах-Дальний Восток» необходимо иметь в виду, что в кризис увеличивается доля потребителей, которым имеет смысл покупать страховую защиту только по базовой части риска и экономить за счет сервисных опций и полноты покрытия. В такой ситуации приоритетной задачей является точно определить те базисные, принципиальные потребности в страховании, которыми автовладелец не готов пожертвовать даже сегодня, и на основе этого правильно сформировать предложение, ни в коем случае не скатываясь в демпинг. И разумеется, к нуждам клиентов все равно необходимо подходить дифференцированно. Для одной категории приоритетнее быстрота выплаты, для другой - объем: нужно правильно выбрать, на какую потребность конкретного сегмента делать акцент при формировании предложения.
Кризис многих подтолкнул к тому, чтобы задуматься о качестве приобретаемой страховой защиты. Если раньше клиент ради цены был готов на многое закрыть глаза, то сейчас таких «отчаянных» стало значительно меньше. Выбирая партнера автострахованию (равно как по ДМС и по имущественному страхованию), люди сегодня останавливают свой выбор на гораздо более узком спектре компаний - потенциальных партнеров, стараются найти действительно надежного страховщика.
Страховщик должен учитывать интересы банка-партнера, а также интересы точки продаж, чтобы мотивировать автосалоны, ипотечных брокеров и т.п. на сотрудничество. Помимо собственно страховой защиты (рискового сопровождения) и агентской комиссии, таким продавцам необходимы гарантии адекватного и быстрого обслуживания их клиента (гарантированный процент выдачи кредита и/или выплаты страхового возмещения), скорость рассмотрения документов, минимизация ошибок, наличие сервисной и ремонтной базы (по автомобилям), работа на повышение имиджа автосалона или иной точки продаж.
В первую очередь, они заключаются в перспективе совместного входа на точки продаж и совместное продвижение там продукта. Максимальное удовлетворение запросов точек продаж и потребителя продуктами и банка, и страховщика позволяет опередить те страховые компании, которые выходят на данный рынок без партнерской банковской организации, или которые задумываются только о своих собственных программах и не смотрят на то, какой продукт предлагает банк. В совю очередь, важное значение имеет возможность оперативного изменения программы кредитования, подключения дополнительных услуг и совместной борьбы за лояльность клиента. Все эти преимущества продажи тандемного продукта банк может получать только от той страховой компании, с которой заключен пакетный договор.
Таким образом, рекомендуется ориентироваться на поддержание сбалансированного портфеля, а также не ограничиваться продажами полисов автострахования, предлагать клиентам максимально широкий спектр различных продуктов. Также рекомендуется на региональном рынке выступать при продвижении автострахования в сотрудничестве с банками и автосалонами для того, чтобы максимально полно и комплексно удовлетворять все потребности потребителей в качественном и удобном обслуживании как при покупке автомобиля в кредит, так и по его страхованию. Тем самым, маркетинговая деятельность компании на региональном рынке должна быть направлена на увеличение сервисной составляющую и освоение дифференцированного подхода к автовладельцам.
ЗАКЛЮЧЕНИЕ
Актуальность темы настоящей дипломной работы заключалась в том, что развитие рынка добровольного страхования автотранспортных средств в настоящее время связано уже не столько с объемом приобретения иномарок в кредит, сколько с тем комплексом дополнительных услуг, которые страховые компании могут предложить клиенту при страховании. Целью исследования являлась оценка состояния и перспектив развития страхования автотранспортных средств на примере ООО «Росгосстрах-Дальний Восток».
В ходе проведенного исследования, в первой главе работы мы установили следующее:
В настоящее время эволюция видов страховых компаний проходит довольно динамично, определяются наиболее оптимальные формы страховой деятельности по мере усложнения ситуации на страховом рынке России. Одним из важных факторов, влияющих на успех в развитии страхования автомобилей – это отсутствие страховой культуры в нашей стране. Причиной этому послужило то, что ранее для людей нашей страны страхование олицетворял собой Госстрах, который ушел с рынка, не расплатившись с людьми. Люди потеряли свои деньги, их обманули. Затем был период плохо регулируемого развития страхового рынка в России, когда появилось почти четыре тысячи страховых компаний, из них осталось работать меньше семисот. Это тоже внесло свой вклад в дискредитацию идеи страхования.
Затем нами были подробно рассмотрены экономические факторы, влияющие на развитие автострахования в нашей стране, такие как: парк автомобилей, способы приобретения автомобилей, доходы населения, имеющего автомобили и др. В целом, мы установили, что в 2006 году только 10% автовладельцев в России имели полис автострахования КАСКО, а следовательно перспективы для роста данного вида страхования есть достаточно большие.
Кроме того, основным из факторов, влияющих на развитие рынка автокредитования, являются рост доходов населения, который в нашей стране в последние 4-5 лет ежегодно составлял 10-15%, и пониженные процентные ставки по кредитам. Однако рост рынка автострахования, продолжавшийся до 2008 года, на который сильное влияние оказывал объем продаж новых автомобилей, в 2009 году заметно сократился. Это связано с мировым финансовым кризисом, падение продаж новых иномарок в кредит, снижением покупательской способности населения.
Во второй главе работы мы проанализировали на примере ООО «Росгосстрах-Дальний Восток» происходящие изменения в развитии рынка автострахования, выявили факторы, влияющие в настоящее время на дальнейшее развитие автострахования. Росгосстрах – единственная страховая компания, которая располагает филиальной сетью, сравнимой по охвату с Почтой РФ и СбербанкомРоссии. Как одна из лидирующих компаний, Росгосстрах является примером для остальных компаний и может придумывать новые условия игры на рынке, которые менее крупные страховые компании вынуждены поддерживать. В настоящее время Росгосстрах придерживается стратегии сегментирования каско, выделяя более прибыльные сегменты и на их основе формирует свои программы.
В третьей главе настоящей работы мы выявили основной недостаток маркетинговой деятельности ООО «Росгосстрах-Дальний-Восток» в развитии автострахования и выработали рекомендации по его устранению. Недостатком маркетинговой деятельности предприятия является медленное реагирование на внешние проблемы рынка автострахования. Первая проблема, с которой связано дальнейшее развитие автострахования компании Росгосстрах - это падение потребительской платежеспособности, падение покупок новых автомобилей в кредит. В связи с этим страховая компания Росгосстрах перестраивает свою стратегическую деятельность по добровольному страхованию автотранспортных средств и для привлечения клиентов делает ставку на повышение сервиса обслуживания. Росгосстрах создал страховой продукт – Росгосстрах Авто "Защита", ориентируясь на потребителя по средним доходом. По мнению аналитиков Росгосстраха основной акцент автокредитования сместится из центра в регионы, что окажет соответствующее влияние и на развитие автострахования.
Другая проблема: страховые компании среднего размера стали все больше демпинговать. Это однозначно свидетельствует о близком крахе многих страховщиков. Рынок автострахования физических лиц являлся до 2008 года весьма перспективным для развития и выгодным для страховых компаний, поэтому демпинг - это одна из основных проблем рынка страхования. В данном случае компании Росгосстрах необходимо более широко освещать в средствах массовой информации свою надежность и качество работы, удобство для страхователей, преимущества страхования именно в надежной компании, которая не уйдет с рынка. Кроме указанных проблем, для Росгосстраха является существенной проблема регионального развития автострахования в рамках развития добровольных видов страхования.
Рекомендации, которые нами разработаны, заключаются в том, чтобы ООО «Росгострах-Дальний Восток» ввел новые тарифы по каско, то есть провел дополнительное сегментирование рынка автострахования. Так как в кризис увеличивается доля потребителей, которые экономят за счет сервисных опций и полноты покрытия, предлагается определить базисные, принципиальные потребности в страховании и на основе этого правильно сформировать предложение, ни в коем случае не скатываясь в демпинг.
Таким образом, рекомендуется в маркетинговой деятельности предприятия как можно своевременнее реагировать на происходящие на рынке автострахования изменения, чтобы не только предлагать качественные сервис, но и разрабатывать маркетинговые мероприятия, способствующие развитию общей культуры страхования в регионе, пропагандирующие надежность компании «Росгосстрах».
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Монография:
Абрамов В.Ю. Страховое право. Очерки. – М.: «Анкил», 2004. – 184 с.
Статья:
Александров Ю.Л. Анализ потребительского рынка / Александров Ю.Л., В.А.Рычко, Н.Н. Терещенко // Маркетинг в России и за рубежом, 2007. № 2 - с. 34.
Статья:
Алихашкина Е. Рынок информационных систем поддержки бизнеса / Е. Алихашкина // Практический маркетинг. 2007. № 4 - с. 27.
Статья:
Андреев С.Н. Роль маркетинга в повышении результативности деятельности коммерческих субъектов / С.Н. Андреев // Маркетинг в России и за рубежом, 2007. № 2 - с. 29.
Статья:
Бахмане Л.И. Маркетинговые исследования как путь достижения оптимального баланса / Л.И.Бахмане, Е.И.Шалковская //Маркетинг и маркетинговые исследования в России, 2007. № 6 - с. 30.
Монография:
Беляевский И.К. Маркетинговое исследование: информация, анализ, прогноз / И.К. Беляевский - Москва, 2008 - с. 61.
Статья:
Бирман А. Анализ сберегательного поведения населения России: отчет по проекту. // Бирман А., Ибрагимова Д., М. 2008 - с. 134-178.
Статья:
Галицкий Е.Б. Метод опросов населения при исследовании рынка / Е.Б. Галицкий, Д.С. Старцев // Практический маркетинг. 2007. № 6 - с. 34.
Учебник:
Герчикова И. Н. «Менеджмент», учебник. / И. Н. Герчикова. - Москва: «Юнити», 2005 г. – 240 с.
Учебник:
Голубков Е.П. Основы маркетинга / Е.П. Голубков - М.:Финпресс, 1999.-651с.
Учебник:
Голубков Е.П. Маркетинг: выбор лучшего решения / Е.П.Голубков [и др.]. – М.; Экономика, 2008 - с. 25-117.
Учебник:
Кеворков В.В. Политика и практика маркетинга на предприятии. Учебно-методическое пособие. / В.В.Кеворков, С.В. Леонтьев. М.: ИСАРП, "Бизнес - Тезаурус", 1999 – С. 239.
Учебник:
Котлер Ф. Основы маркетинга / Ф. Котлер -М: Прогресс, 2006. с. 68-147.
Статья:
Копылкова Н. «Установление размеров страховой премии по договору обязательного страхования гражданской ответственности владельцев транспортных средств» // Право и экономика, N 2, 2004
Учебник:
Куделя А.Д. Стратегический корпоративный менеджмент / Под ред. А.Д.Куделя, В.А.Трайнева. - М., 2000.- С.32
Учебник:
Маркетинг: учебник-практикум / под ред. Н.П. Ващекина [и др. ] – М., Московский государственный университет коммерции, 1999. – 576 с.
Монография:
Медведева Н.Н. Реклама / Н.Н.Медведева – СПб.- «Дом книги», 2005. – С. 322
Монография:
Назайкин А. Н. Эффективность рекламы в прессе / А. Н. Назайкин - М.: «Мир рекламы, 2004, с. 213
Статья:
Орлов М. Интернет как инструмент бизнеса / М. Орлов //Практический маркетинг. 2007. № 9 (43).- С. 33.
Статья:
Орлова Т.М. Маркетинговые коммуникации как инструмент развития регионального рынка / Т.М. Орлова //Маркетинг в России и за рубежом, 2007. № 1.- с. 31.
Статья:
Оськин В. Средства массовой информации в условиях кризиса / В. Оськин //Практический маркетинг. 2007. № 4 (26). - С. 35.
Монография:
Панкрухин А.П. Маркетинг: основы теории, стратегии и технологии, становление в России, особенности различных сферах деятельности / А.П. Панкрухин - М. 2006. - с. 18-136.
Монография:
Родин В.Г. Основы маркетинга / В.Г. Родин - М: 2007. - с. 63-115.
Монография:
Семенова А.П. Искусство маркетинга / А.П. Семенова - М.: «Новое знание», 2004. – С. 34
Учебник:
Страхование / под ред. Т.А. Федоровой. – М.: «Экономистъ», 2003. – 875 с.
Монография:
Терещенко В.М. Маркетинг: новые технологии в России / В.М. Терещенко - СПб: Питер, 2003. - с. 340
Учебник:
Управление маркетингом: учеб. Пособие для студентов вузов, обучающихся по специальность 061500 «Маркетинг» / Под ред. А.В.Короткова, И.М. Синяевой. – 2-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2005. – 463 с.
Нормативный документ:
Гражданский кодекс Российской Федерации, часть 2 от 26 января 1996 года (в редакции от 30 декабря 2008 года) // Собрание законодательства Российской Федерации, 1996, №5, ст. 410; Российская газета, 2008, 31 декабря.
29. Закон РФ от 27.11.92 N 4015-I «Об организации страхового дела в Российской Федерации» // «Российская газета», N 6, 12.01.1993.
30. Федеральный закон от 25 апреля 2002 г. N 40-ФЗ «Об обязательном страховании гражданской ответственности владельцев транспортных средств» // «Российская газета», N 80, 07.05.2002.
31. Доклад ФССН «О развитии страхового рынка в России»/ Ресурсы итернет: allinsurance/biser.nsf/AllDocs/MARK_ANA
«О страховании. Сборник публикаций», БиСер-Информ, 2008 г. / Ресурсы интернет: allinsurance/biser.nsf
«Новые продукты в страховании» БиСер-Информ, 2009г. / Ресурсы интернет: allinsurance/biser.nsf
Кузнецов С.В. Стратегическое позиционирование фирм на российском рынке. Дисс. на соиск. уч. степ, к.э.н. / С.В. Кузнецов - Санкт-Петербург, 1998 - С. 34.
35. Мироненков Ю. «Прогноз развития рынка страхования автотранспортных средств» / Ресурсы интернет: http//www.insur-info/comments/328
ПРИЛОЖЕНИЕ 1
Исследование автопарка и автовладельцев
1)Автопарк россиян в зависимости от пола и возраста автовладельца
|
Пол |
Возраст |
||||||
|
Мужчины |
Женщины |
18-24 года |
25-34 года |
35-44 года |
45-59 лет |
60 и старше |
|
| иномарка до 5 лет | 7% | 12% | 10% | 8% | 7% | 7% | - |
| иномарка старше 5 лет | 10% | 13% | 7% | 13% | 11% | 11% | 3% |
| отечественного производства до 5 лет | 35% | 41% | 35% | 38% | 38% | 33% | 33% |
| отечественного производства старше 5 лет | 49% | 34% | 49% | 42% | 44% | 50% | 63% |
2)Способы приобретения автомобиля
|
ВСЕГО |
, в том числе |
|||||
|
Иномарка до 5 лет |
Иномарка старше 5 лет |
Отечественный автомобиль до 5 лет |
Отечественный автомобиль старше 5 лет |
|||
| Приобрел полностью за собственные деньги | 54 % | 47% | 63% | 46% | 58,5% | |
| Продал старый автомобиль, добавил, чтобы приобрести новый | 13 % | 16,5% | 14% | 14% | 12% | |
| Приобрел на деньги, взятые взаймы у родных, друзей, родственников | 10 % | 9% | 8% | 8,5% | 11% | |
| Получил в подарок | 9 % | 7% | 5% | 9% | 10% | |
| Купил в кредит, взятый непосредственно в банке | 7 % | 7% | 8% | 10% | 4% | |
| Купил в кредит, взятый в автосалоне | 5 % | 11% | 2% | 10% | 1,5% | |
| Другое | 1 % | |||||
| Затрудняюсь ответить | 1 % | |||||
3)Структура автопарка россиян в 2006 году и его распределение по населенным пунктам
|
Москва, Санкт-Петербург |
Более 1 млн.чел |
От 500 тыс.чел. до 1 млн.чел |
От 100 тыс.чел. до 500 тыс.чел. |
От 50 тыс. чел. до 100 тыс. чел. |
Сельский населенный пункт |
Всего по РФ |
|
| иномарка до 5 лет | 10% | 6% | 7% | 9% | 3% | 6% | 8% |
| иномарка старше 5 лет | 11% | 9% | 10% | 14% | 7% | 12% | 10% |
| отечественного производства до 5 лет | 35,5% | 37% | 36% | 35% | 41% | 27% | 35% |
| отечественного производства старше 5 лет | 44% | 48% | 48% | 44% | 49% | 54,5% | 47% |
| Всего по автопарку | 15% | 25% | 28% | 25% | 4 % | 2% | 100% |
4) Способ приобретения автомобиля в зависимости от субъективной оценки уровня дохода
|
Мы едва сводим концы с концами |
На продукты денег хватает, но покупка одежды вызывает финансовые трудности |
Покупка вещей длительного использования является для нас проблемой |
Затруднительно приобретать действительно дорогие вещи |
Мы можем позволить себе квартиру, дачу и многое другое |
|
| Приобрел полностью за собственные деньги | 61% | 65% | 52% | 53% | 51% |
| Приобрел на деньги, взятые взаймы у родных, друзей, родственников | 18% | 5% | 12% | 9% | 8% |
| Продал старый автомобиль, добавил, чтобы приобрести новый | 7% | 7% | 13% | 15% | 15% |
| Получил в подарок | 4% | 11% | 9% | 9% | 9% |
| Купил в кредит, взятый в автосалоне | 7% | 3% | 6% | 6% | 6% |
| Купил в кредит, взятый непосредственно в банке | 4% | 6% | 6% | 7% | 4% |
ПРИЛОЖЕНИЕ 2
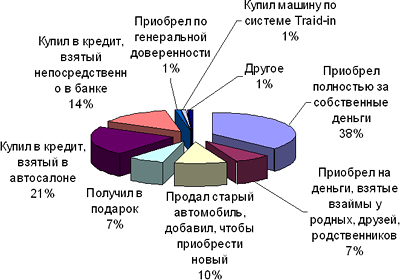
Распределение пользователей КАСКО по типу автомобиля в 2006 году и способам его приобретения
ПРИЛОЖЕНИЕ 3
Приобретение полиса КАСКО и выбор страховой компании
1) Факторы, повлиявшие на решение о приобретении полиса КАСКО
|
Все автовладельцы |
, в том числе |
||||||
|
Мужчины |
Женщины |
18-24 года |
25-34 года |
35-44 года |
45-59 лет |
||
| Однажды я потерпел ущерб из-за отсутствия страхового полиса | 11% | 14% | 3% | 17% | 7% | 13% | 14% |
| Повлиял пример знакомых, которые потерпели ущерб из-за отсутствия полиса | 19% | 16% | 28% | 17% | 18% | 22% | 17% |
| Я всегда знал о выгодах страхования | 18% | 16% | 26% | 26% | 15% | 18% | 19% |
| Ко мне пришел страховой агент и рассказал о выгодах страхования | 8% | 8% | 10% | 4% | 11% | 4% | 11% |
| Я прочитал публикацию в прессе или книгу о страховании | 5% | 5% | 8% | - | 2% | 11% | 8% |
| Я увидел рекламу страховых услуг в СМИ | 1% | 1% | 3% | 4% | - | - | 3% |
| Мне посоветовали знакомые люди, которым я доверяю | 23% | 26% | 15% | 26% | 26% | 16% | 25% |
| Другое | 32% | 31% | 33% | 26% | 33% | 36% | 28% |
| Затрудняюсь ответить | 2% | 2% | 3% | - | 2% | 4% | 3% |
2) Факторы выбора страховой компании
|
Все автовладельцы |
, в том числе |
|||||||
|
Мужчины |
Женщины |
18-24 года |
25-34 года |
35-44 года |
45-59 лет |
60 лет и старше |
||
| Рекомендации знакомых, которым я доверяю | 46% | 44% | 54% | 56% | 44% | 42% | 43% | 50% |
| Собственный опыт работы со страховой компанией | 18% | 17% | 23% | 16% | 19% | 17% | 20% | 18% |
| Реклама | 16% | 16% | 16% | 17% | 16% | 15% | 17% | 13% |
| Визит страхового агента | 14% | 14% | 13% | 9% | 15% | 15% | 16% | 9% |
| Информация в СМИ о результатах работы компании | 7% | 7% | 6% | 7% | 7% | 5% | 7% | 16% |
| Информация на сайте страховой компании | 2% | 1% | 4% | 2% | 2% | 2% | 1% | 2% |
| Другое | 20% | 21% | 15% | 14% | 17% | 24% | 25% | 18% |
| Затрудняюсь ответить | 3% | 4% | 1% | 2% | 5% | 4% | 2% | 4% |
ПРИЛОЖЕНИЕ 4
Критерии оценки страховой компании
|
Все автовладельцы |
в том числе |
|||||||
|
Мужчины |
Женщины |
18-24 года |
25-34 года |
35-44 года |
45-59 лет |
60 лет и старше |
||
| Надежность | 54% | 53% | 59% | 57% | 57% | 50% | 52% | 48% |
| Репутация | 36% | 34% | 48% | 39% | 37% | 36% | 35% | 29% |
| Опыт работы на рынке | 20% | 19% | 25% | 23% | 20% | 19% | 20% | 18% |
| Цена полиса | 19% | 19% | 23% | 21% | 20% | 16% | 19% | 29% |
| Качество услуг | 21% | 20% | 24% | 28% | 19% | 18% | 20% | 14% |
| Близость офиса | 16% | 16% | 15% | 12% | 14% | 18% | 20% | 18% |
| Наличие знакомых, работающих в компании | 12% | 13% | 9% | 11% | 11% | 16% | 11% | 11% |
| Другое | 6% | 7% | 5% | 4% | 7% | 6% | 7% | 7% |
| Затрудняюсь ответить | 3% | 3% | 2% | 2% | 3% | 3% | 3% | 4% |
ПРИЛОЖЕНИЕ 5
Финансовые показатели ведущих российских страховщиков (на 30.06.2008), тыс. руб.
| Место по величине активов | Компания | Активы | Резервы | Резервы - нетто | Уставный капитал | Собственные средства | Чистая прибыль/убыток (по итогам I полугодия 2008 года) |
| 1 | Группа компаний "Росгосстрах" | 98380005 | 51078642 | 48109871 | 12509067 | 16386646 | 459263 |
| 2 | Группа "Ингосстрах" | 60999418 | 44086888 | 36523708 | 3214798 | 13925322 | 2537186 |
| 3 | Группа СОГАЗ | 60942129 | 42781522 | 39214876 | 3658384 | 10822556 | 2639367 |
| 4 | РОСНО | 32911924 | 21278906 | 16414917 | 1281201 | 8990606 | 60979 |
| 5 | "РЕСО-Гарантия" | 31613513 | 21450989 | 21237453 | 3100000 | 7845867 | 1106874 |
| 6 | Группа "КапиталЪ"* | 26247840 | 13113468 | 9774441 | н.д. | 3555644 | н.д. |
500 крупнейших страховых компаний России по добровольным видам страхования в 2008 году
| 1 | СОГАЗ |
| 2 | ИНГОССТРАХ |
| 3 | РЕСО-ГАРАНТИЯ |
| 4 | РОСНО |
| 5 | ВОЕННО-СТРАХОВАЯ КОМПАНИЯ |
| 6 | АЛЬФАСТРАХОВАНИЕ |
| 7 | УРАЛСИБ |
| 8 | ГРУППА РЕНЕССАНС СТРАХОВАНИЕ |
| 9 | РОСГОССТРАХ-СТОЛИЦА |
| 124 | РОСГОССТРАХ-ДАЛЬНИЙ ВОСТОК |
| 125 | АВРОРА-ГАРАНТ |