Особливості експертизи кисломолочних сирів, порядок та правила перепуску їх через митний кордон України (за матеріалами магазину "Вибір" м. Рівне)
3.7 Нарахування митних платежів
3.7.1 Визначення митної вартості
Більшість країн світу вирішили стягувати митні платежі як відсоток від вартості товару. Але для вартості товару суттєве значення мають різні чинники, в тому числі й умови поставки товару. Без сумніву, вартість товару, який продавець передає покупцю безпосередньо на складі у своїй країні, буде меншою за вартість цього ж товару за умови, що продавець доставить свій товар у країну покупця за свій рахунок, тобто товар - той самий, а вартість може дуже відрізнятися залежно від умов його передачі продавцем покупцю. Тому необхідність урівняти у правах покупця та продавця щодо визначення митної вартості незалежно від умов поставки вимагає єдиного підходу різних країн до оцінки товарів саме для митних цілей.
Зазначений підхід повинен забезпечувати єдину митну оцінку для товарів, які постачаються на різних умовах поставки, незважаючи на те, хто насправді несе витрати (продавець чи покупець).
Розумний підхід держави до питання визначення митної вартості предметів, що переміщуються через її кордони, як до одного з основних елементів тарифного регулювання зовнішньоекономічної діяльності забезпечує захист інтересів національних товаровиробників. Мито та інші митні платежі, що одночасно стягуються митними органами при митному оформленні, нараховуються на базі митної вартості.
Зрозуміло, що для кожного бізнесмена дуже важливо, яким методом буде визначена митна вартість або проведена митна оцінка, тому що прямим наслідком її є сплата митних платежів та висновок про економічну доцільність угоди, розрахунок прибутку від зовнішньоекономічної операції та ін. Митна оцінка - це питання розвитку зовнішньої торгівлі між країнами.
Виходячи з викладеного, на Конференції ООН прийнято рішення про загальні правила митної оцінки.
Для забезпечення справедливої, рівноцінної та прозорої (простої) митної оцінки товару за різних умов поставки введено розрахункову величину - митну вартість.
Для визначення митної вартості встановлено єдині критерії: момент перетину митного кордону та ціна угоди (вартість, зазначена у рахунку-фактурі).
За такого підходу значення митної вартості для однакових товарів буде однаковим навіть у випадках, коли вони постачаються за різними умовами поставки.
Митна вартість обчислюється насамперед на основі ціни угоди, тобто фактурної вартості товару.
Фактурна (контрактна) вартість - це ціна товару, обумовлена в контракті та відповідно у рахунку-фактурі.
Подальший розрахунок митної вартості здійснюється з урахуванням умов поставки товару згідно з інтерпретацією Міжнародних комерційних термінів ІНКОТЕРМС, виходячи з того, які витрати включені продавцем до рахунка-фактури та коли вони здійснені - до перетину митного кордону чи після.
Тому знання ІНКОТЕРМС є необхідною умовою для вирішення питань визначення митної вартості, а саме знання того, які витрати поставки включаються продавцем до рахунка-фактури за різних умов поставки.
При обчисленні митної вартості товарів витрати, зроблені до перетину митного кордону (якщо вони не включені до рахунка-фактури), додаються до фактурної вартості: за навантаження товару на транспортний засіб, за страхування, сплачене вивізне мито та ін.
Відповідно витрати, зроблені після перетину митного кордону, віднімаються (якщо вони включені до рахунка-фактури).
Поняття митної вартості викладене у ст. 259 Митного кодексу: "Митна вартість товарів - це заявлена декларантом або визначена митним органом вартість товарів, що переміщуються через митний кордон України, яка обчислюється на момент перетинання товарами митного кордону України відповідно до положень цього Кодексу".
Визначення митної вартості товарів, що ввозяться на митну територію України, здійснюється шляхом застосування таких методів (рисунок 3.7.1).
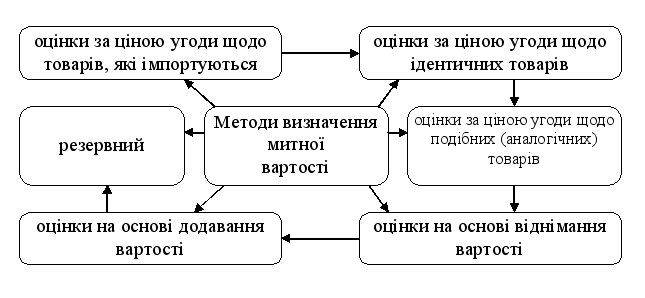 Рисунок
3.7.1 – Методи визначення
митної вартості
Основним методом визначення митної вартості товарів є метод за ціною угоди щодо товарів, які імпортуються.
Якщо основний метод не можна використати, застосовується послідовно кожен із перелічених методів. При цьому кожен наступний метод застосовується, якщо митну вартість товарів не можна визначити шляхом застосування попереднього методу (за винятком методів віднімання та додавання вартості, які можуть застосовуватися у будь-якій послідовності).
У нашому випадку доцільно використати метод оцінки за ціною угоди щодо товарів, які імпортуються.
При визначенні митної вартості за цим методом повинні бути включені витрати:
витрати на доставку товарів до аеропорту, порту чи іншого місця ввезення товарів на митну територію України:
вартість транспортування;
витрати на навантаження, вивантаження, перевантаження і перевалку товарів;
страхові суми;
витрати, понесені покупцем:
комісійні та брокерські винагороди, за винятком комісійних за закупівлю товару;
вартість контейнерів та іншої багаторазової тари, якщо відповідно до товарної номенклатури вони розглядаються як одне ціле з товарами, що оцінюються;
вартість пакування, включаючи вартість пакувальних матеріалів та робіт, пов'язаних з пакуванням;
відповідна частина вартості таких товарів та послуг, які прямо чи побічно надаються покупцю безоплатно або за зниженою ціною для використання у зв'язку з виробництвом або продажем (відчуженням) на вивезення товарів, що оцінюються, якщо відповідна частина не була включена до заявленої ціни:
сировини, матеріалів, деталей, напівфабрикатів та інших комплектуючих виробів, які є складовою частиною товарів, що оцінюються;
інструментів, штампів, форм та інших подібних предметів, використаних на виробництво товарів, що оцінюються;
матеріалів, витрачених на виробництво товарів, що оцінюються (мастильних матеріалів, палива тощо);
інженерної проробки, дослідно-конструкторських робіт, дизайну, художнього оформлення, ескізів та креслень, виконаних за тезками митної території України і безпосередньо необхідних для виробництва товарів, що оцінюються;
ліцензійні та інші платежі за використання об’єктів права інтелектуальної власності, які покупець (імпортер) прямо чи побічно повинен вплатити як умову продажу (відчуження) товарів, що оцінюються;
відповідна частина прибутку від будь-якого подальшого перепродажу, передачі чи використання товарів, що оцінюються, на митній території України, яка прямо чи побічно йде на користь продавця.
Кисломолочний сир експортуються на підставі договору купівлі-продажу на умовах поставки DAF-Городище. Митна вартість визначається на основі ціни, яку буде сплачено або яка підлягає сплаті за товар на момент перетину митного кордону України. Оскільки поставка здійснюється на умовах DAF (доставка до кордону), то митна вартість дорівнює фактурній (3.7.2).
У нашому випадку до фактурної вартості включено транспортування до кордону (100 доларів США) та брокерські витрати (120 доларів США) (3.7.1):
ФВ = РВ+ТВ + Б (3.7.1)
де РВ – реалізаційна вартість, РВ = 300 доларів США;
ТВ – транспортні витрати, ТВ = 100 доларів США;
Б – брокерські витрати, Б = 120 доларів США.
ФВ = (300 + 100 + 120) . 5,05 = 2626,00 грн.
МВ=ФВ, (3.7.2)
де МВ – митна вартість;
ФВ – фактурна вартість, ФВ = 2626,00 грн.;
Отже, митна вартість становить 2626,00 грн.
3.7.2 Нарахування мита
Концепція нарахування та сплати мита викладена у ст. 17 Закону України "Про Єдиний митний тариф". Порядок нарахування та стягнення мита затверджується нормативними документами Держмитслужби, а також спільними документами Держмитслужби, НБУ, Міністерства фінансів.
Відповідно до ст. 6 – мито – це податок на товари та інші предмети, які переміщуються через митний кордон України. Мито повністю вноситься до Державного бюджету України. Воно сплачується митним органам України.
При експортних операціях мито не нараховується.
3.7.3 Нарахування ПДВ
Об'єктом оподаткування ПДВ є операції по ввезенню (пересиланню) товарів на митну територію України і отриманню робіт (послуг), які надаються нерезидентами для їх використання (споживання) на митній території України, в тому числі операції по ввезенню (пересиланні) майна за договорами оренди (лізингу), застави та іпотеки. Від оподаткування ПДВ звільняються товари, які не підлягають оподаткуванню ПДВ.
Товари, які експортуються з України, податком на додану вартість не обкладаються. Навпаки, фірма-експортер отримує відшкодування суми ПДВ (20% від фактурної вартості) при здійсненні зовнішньоекономічної операції. Це проводиться з метою заохочення українських виробників на зовнішній ринок.
У нашому випадку експортером виступає не виробник (посередник – магазин "Вибір"), тому відшкодування ПДВ не проводиться.
3.7.4 Нарахування митного збору
Митні збори – це додаткові збори, які стягуються з товарів, що ввозяться (вивозяться), за специфічні умови поставок та інші послуги, які надаються митницею (оформлення транспортних засобів, зберігання товарів під відповідальністю митниці).
Розміри ставок митних зборів встановлюються Кабінетом Міністрів України. Звільнення від сплати митних зборів можливо лише на підставі відповідного рішення Кабінету Міністрів України.
Нарахування митних зборів проводиться у графі 47 ВМД у національній валюті.
У нашому випадку ставка митних зборів за митне оформлення товарів та інших предметів при митній вартості менше 1000 доларів США становить 5 доларів США за оформлення однієї ВМД. Тому митний збір за митне оформлення складе 25,25 грн.
3.7.5 Визначення загальної суми митних платежів
Загальна сума митних платежів у даному випадку розраховується за формулою 3.7.5.
МП = М + ПДВ + МЗ (3.7.5)
де МП – сума митних платежів, грн.;
М – сума мита, грн., М = 0 (грн.);
ПДВ – сума податку на додану вартість, грн., ПДВ = 0 (грн.);
МЗ – сума митних зборів, Мз = 25,25 (грн.).
М П = Мз = 25,25 (грн.)
Таким чином, на момент перетину митного кордону України сума митних платежів складає 25,25 (грн.), що становить 0,96% від митної вартості - рисунок 3.7.1.
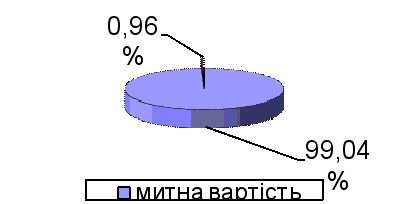
Рисунок 3.7.1 – Частка митних платежів при митному оформленні кисломолочного сиру
3.8 Використання ВМД при митному оформленні кисломолочного
сиру
Основним етапом митного оформлення є декларування товарів і транспортних засобів митному органу.
У міжнародній практиці використовуються різноманітні форми митних декларацій, наприклад, при митному оформленні речей, валюти та валютних цінностей фізичних осіб, при митному оформленні поштових відправлень тощо.
У торговому обороті застосовується декларування в письмовій формі і шляхом електронної передачі даних.
Основний документ, за яким декларуються товари суб'єктами ЗЕД - юридичними і фізичними особами, є вантажна митна декларація (ВМД).
Вантажна митна декларація (ВМД) – уніфікований документ, який містить відомості про товари та майно, які переміщуються через митний кордон України, про відправника, одержувача та особу, яка здійснювала декларування вантажів через кордон, умови поставки, способи розрахунків та інші дані, необхідні для митного оформлення, у тому числі дані про стягнення митних та інших зборів мита, ПДВ з товарів і майна, які переміщуються через митний кордон України.
ВМД застосовується під час декларування суб’єктами зовнішньоекономічної діяльності (юридичними або фізичними особами) товарів та інших предметів, що переміщуються через митний кордон України, у порядку, встановленому Митним кодексом України, Положенням про ВМД та іншими актами законодавства України.
Орган Державної митної служби не приймає ВМД для оформлення, якщо вона подається без повного комплекту документів, необхідних для здійснення митного оформлення товарів; якщо вона заповнена декларантом з порушенням Положення, Інструкції про порядок заповнення ВМД; в інших випадках, передбачених законодавством України.
У разі відмови у прийнятті ВМД для оформлення обов’язково заповнюється картка відмови у митному оформленні згідно з порядком, установленим Державною митною службою.
Достовірність зазначених декларантом відомостей у ВМД, яка заповнена згідно з діючими правилами та засвідчена ним у встановленому порядку, закріплюється одним з видів митного забезпечення (штамп "Під митним контролем") на всіх аркушах ВМД та реєстраційним номером, а також реєстрацію ВМД у журналі обліку вантажних митних декларацій. Після завершення цієї процедури декларант несе юридичну відповідальність за відомості, зазначені у ВМД. Ця декларація не може бути відкликана декларантом. У разі прийняття ВМД для оформлення їй присвоюється реєстраційний номер та проводиться реєстрація в журналі обліку ВМД.
ВМД оформляється на єдиних стандартних самокопіюючих бланках формату А, що виготовляється друкарським способом. Оформлення ВМД з використанням інших бланків не допускається.
До ВМД може бути додано не більше 33 додаткових аркушів, що дозволить задекларувати не більше 100 найменувань товарів. У ВМД і додаткових аркушах не повинно бути підчисток, виправлень. Кожне виправлення завіряється підписом і печаткою митного брокера.
ВМД заповнюється державною мовою за допомогою комп’ютера. Під час заповнення ВМД може застосовуватися іноземна мова, якщо переклад державною мовою назв суб’єктів або фірмового (комерційного) найменування товару є недоцільним та істотно не впливає на принцип здійснення заходів тарифного або нетарифного регулювання.
Вантажна митна декларація складається з граф, поділених на підрозділи, де зазначаються реквізити, кожен з яких починається з нового рядка та перед кожним з них проставляється порядковий номер.
ВМД вважається оформленою за наявності на всіх її аркушах особистої номерної печатки інспектора митниці, що здійснив митне оформлення товару.
Зразок заповнення ВМД при експорті кисломолочного сиру наведено у додатку.
Графи заповнюються так:
Графа А – у графі зазначається: 1 – номер розрахункового рахунку у валюті України, найменування та код МФО банківської установи, в якій відкрито розрахунковий рахунок декларанта; 2 – номер валютного рахунку, найменування та код МФО банківської установи, в якій відкрито валютний рахунок декларанта.
У нашому випадку у графі А зазначено:
- р/р 20060000000022, Рівненське головне відділення ПІБ, МФО 333335;
- в/р 20060000000022, Рівненське головне відділення ПІБ, МФО 333335.
Графа В "Подробиці розрахунків". Графа призначена для зазначення заявником платіжних документів, які свідчать про внесення митних платежів. У графі зазначаються:
шифр платежу відповідно до класифікатора видів митних платежів;
загальна сума платежів по цьому шифру;
платіжні реквізити митного органу на розрахунковий рахунок якого сплачуються митні платежі.
У ВМД на оформлення кисломолочного сиру зазначено – вид платежу: 010 – 25,25 грн. Платежі сплачуються на р/р 253856987 в АППБ "Аваль" м. Рівне, МФО 333335.
Графа С заповнюється інспектором митної служби.
Графа D – заповнюється інспектором митної служби;
Графа 1 "Тип декларації" – ЕК 10 (вивезення товарів з України).
Графа 2 "Відправник" – зазначаються відомості про відправника – нерезидента України, відповідно до умов зовнішньоекономічного договору - Магазин "Вибір", м. Рівне, вул. Відінська, 56. Обліковий номер платника податків – 3254125546, ідентифікаційний номер одержувача – 10118 – 56/6587452136.
Графа 3 "Додатковий аркуш" – заповнюється коли є додаткові аркуші. У першому розділі графи зазначається порядковий номер аркуша, у другому – загальна кількість аркушів, включаючи додаткові. У разі, коли додаткові аркуші не використовуються, у графі зазначається 1/1.
Графа 4 "Відвантажувальні специфікації". Заповнюється при використанні специфікацій. У нашому випадку специфікації відсутні.
Графа 5 "Всього найменувань товарів". У графі зазначається цифрами загальна кількість найменувань товарів, наведених у графі 31 "Опис товару" декларації та додаткових аркушів – найменувань товарів - 1.
Графа 6 "Кількість місць". У графі зазначається цифрами загальна кількість місць у декларованій партії товарів – кількість місць – 4.
Графа 7 "Довідковий номер". У графі проставляється номер та дата прийняття декларації – 204000000/7/000000 (де 204000000 – дев’ятизначний цифровий код митного органу згідно з класифікатором митних органів України (Рівненська митниця); 7 – остання цифра поточного року; 000000 – шестизначний порядковий номер декларації, оформленої зазначеним митним органом).
Графа 8 "Одержувач/імпортер". У графі проставляються відомості про одержувача товару – ТОВ "Продукти", м. Мінськ, вул. Московська, 67, Білорусь.
Графа 9 "Особа, відповідальна за фінансове врегулювання" – у графі наводяться відомості про вітчизняну особу, що уклала зовнішньоекономічний договір на відшкодувальній основі – повіреного агента.
Відомості зазначаються в такому порядку:
- у правому верхньому куті - індивідуальний податковий номер платника податків (у разі наявності) – 246714320307;
- назва та місцезнаходження юридичної особи або П.І.Б. фізичної особи, її місце проживання та відомості про документ, що посвідчує особу – Рівненський інститут слов’янознавства КСУ, 33000, м. Рівне, вул. П.Могили, 29;
- у нижній частині графи проставляється ідентифікаційний номер, який формується за схемою, наведеною в Додатку № 1 до наказу Державної митної служби України від 09.07.97 № 307 у редакції наказу Державної митної служби України від 18.04.2002 №207 – 1012200 – 56/0004574875.
Ці відомості повинні відповідати відомостям, зазначеним у зовнішньоекономічному контракті, згідно з яким експортується товар.
Графа 10 "Країна першого призначення" – не заповнюється.
Графа 11 "Торговельна країна" – проставляється цифровий код торговельної країни відповідно до загальнодержавного Класифікатора країн світу – 112 (Білорусь).
Графа 12 "Загальна митна вартість – зазначається загальна митна вартість декларованих товарів у валюті України – 2626,00 грн.
Графа 13 – товар не підлягає експортному контролю і тому не заповнюється.
Графа 14 "Декларант/Представник".
У графі наводяться відомості про декларанта товарів. Відомості зазначаються в такому порядку:
- у правому верхньому куті - індивідуальний податковий номер платника податків (у разі наявності) – 246714320307;
- назва та місцезнаходження юридичної особи або П.І.Б. фізичної особи, її місце проживання та відомості про документ, що посвідчує особу – Рівненський інститут слов’янознавства КСУ, 33000, м. Рівне, вул. П.Могили, 29;
- у нижній частині графи проставляється ідентифікаційний номер, який формується за схемою, наведеною в Додатку № 1 до наказу Державної митної служби України від 09.07.97 № 307 у редакції наказу Державної митної служби України від 18.04.2002 №207 – 1012200 – 56/0004574875.
Ці відомості повинні відповідати відомостям, зазначеним у зовнішньоекономічному контракті, згідно з яким експортується товар.
Графа 15 "Країна відправлення" – У графі вказується скорочена назва країни, з якої товари були відправлені в Україну згідно з класифікатором країн світу – не заповнюється.
Графа 15а "Код країни відправлення" – у графі вказується цифровий код країни, з якої товари були відправлені, згідно з класифікатором країн світу – не заповнюється.
Графа 16 "Країна походження" – графа не заповнюється.
Графа 17 "Країна призначення" – у графі вказується скорочена назва країни призначення згідно з Класифікатором країн світу – Білорусь.
Графа 17а "Код країни призначення" - у графі вказується цифровий код країни призначення згідно з класифікатором країн світу – 112.
Графа 18 "Транспортний засіб при відправленні" – 1 – 45362 - 804, де 1 – кількість автомобілів; 45362 - номери автомобілів; 804 – українські авто.
Графа 19 – проставляється 0, оскільки у нашому випадку товар не прямує в контейнері.
Графа 20 "Умови поставки" – у першому підрозділі проставляється цифровий код умови поставки відповідно до Класифікатора умов поставки, у другому підрозділі наводиться скорочене літерне найменування умов поставки (згідно з класифікатором умов поставки) з обов’язковим зазначенням географічного пункту – 09 DAF-Городище.
Графа 21 "Транспортний засіб на кордоні" – 1 – 45362 - 804, де 1 – кількість автомобілів; 45362 - номери автомобілів; 804 – українські авто.
Графа 22 "Валюта та загальна фактурна вартість". У лівому підрозділі графи наводиться цифровий код валюти договору згідно із загальнодержавним класифікатором валют – 840 (долари США). У правому підрозділі вказується загальна фактурна вартість товарів у валюті України – 2626,00 (грн.).
Графа 23 "Курс валюти" – у графі наводиться курс одиниці валюти, зазначеної в лівому підрозділі графи 22, встановлений НБУ для зовнішньоторговельних операцій на дату прийняття митницею декларації для оформлення – 5,05.
Графа 24 "Характер угоди". У графі вказується код характеру угоди згідно з Класифікатором характерів угод – 21 (переміщення товарів з розрахунком у ВКВ).
Графа 25 "Вид транспорту на кордоні". У графі проставляється код транспортного засобу згідно з Класифікатором видів транспорту – 30 (автотранспорт).
Графа 26 "Вид транспорту в межах країни". У графі проставляється код транспортного засобу згідно з Класифікатором видів транспорту – 30 (автотранспорт).
Графа 27 "Місце завантаження/розвантаження" – вказується код та найменування митного органу, в зоні діяльності якого передбачається перевантаження товарів з одного транспортного засобу в інший – перевантаження не передбачено.
Графа 28 "Фінансові та банківські відомості". У графі наводяться фінансові та банківські відомості про особу, що здійснює розрахунки за зовнішньоекономічним договором (контрактом). Кожний з реквізитів починається з нового рядка, й перед кожним із них проставляється порядковий номер:
1 - код за ЄДРПОУ уповноваженого банку - 09333335;
2 - найменування банку – Рівненське головне відділення ПІБ;
3 - адреса банку – м. Рівне, вул. С.Бандери, 41;
4 - номер розрахункового рахунка в національній валюті України (при здійсненні розрахунків у цій валюті) або в іноземній валюті (при розрахунку в іноземній валюті), код МФО банку – в/р – 20060000000022, МФО 333335.
У разі переміщення товарів за договорами (контрактами), які не передбачають грошових розрахунків, графа не заповнюється.
Графа 29 "Митниця на кордоні". У графі вказується назва митного органу, в зоні діяльності якого розташовано пункт пропуску на митному кордоні, у правому верхньому кутку – його код згідно з Класифікатором митних органів України – 204010300 Рівненська митниця.
Графа 30 "Місце огляду товару" – не заповнюється.
Графа 31 "Вантажні місця та опис товару". "Маркування та кількість – номери контейнерів – опис товару". Вказується лише комерційна і фірмова назва товару, характеристики товару, що включають в себе асортимент, розміри, номери моделей, стандарти, типи, комплектність та інші відомості про товар, які дають однозначно класифікувати його за задекларованою у графі 33 субпозицією УКТ ЗЕД – Кисломолочний сир у вигляді брикетів масою 200 г, жирність 9%. Місць - 50.
Графа 32 "Товар №". У графі проставляється порядковий номер товару, що декларується у графі 31 – 1.
Графа 33 "Код товару". У першому підрозділі вказується дев’ятизначний код товару згідно з УКТ ЗЕД – 0406102000.
Графа 34 "Код країни походження". Заповнюється згідно з класифікатором країн світу. У графі вказується код країни походження товару, описаного у графі 31 і класифікованого за УКТ ЗЕД у графі 33 – 804.
Графа 35 "Вага брутто". У графі вказується вага брутто (у кілограмах) товару, описаного у графі 31 – 130 кг.
Графа 36 "Преференція". У графі вказуються цифрові коди тарифних преференцій, передбачених чинним законодавством: 00/00/00, оскільки тарифні преференції відсутні.
Графа 37 "Процедура". У графі проставляється 6-значний код процедури переміщення товарів відповідно до заявленого митного режиму згідно з класифікатором процедур переміщення товарів через митний кордон України: перші дві цифри – код митного режиму – 10 (експорт); наступні дві – код попереднього митного режиму – 00; останні дві – особливість переміщення товарів – 50 (інше).
Графа 38 "Вага нетто". Проставляється вага нетто товару у кг – 120 кг.
Графа 39 "Квота". Заповнюється для товарів, на які є кількісні обмеження.
Графа 40 "Загальна декларація/попередній документ". Заповнюється, якщо теперішньому митному режиму передував інший митний режим, або подавалась попередня, періодична чи загальна декларація, або якщо декларація оформлялась замість анульованої.
Графа 41 "Додаткова одиниця виміру". У графі вказується код додаткової одиниці виміру згідно з загальнодержавним Класифікатором одиниць виміру, якщо така одиниця виміру передбачена для цього товару – відсутні.
Графа 42 "Фактурна вартість товару". У графі наводиться у валюті України фактурна вартість товарів, задекларованих у графі 31 ВМД – 2626,00 грн.
Графа 43 – порядок використання графи встановлюється ДМСУ.
Графа 44 "Додаткова інформація/подані документи". У графі вказуються реквізити документів: номер розділу; код документа згідно з Класифікатором документів; номер документа, дата і, при необхідності, назва та кінцевий термін дії.
2730 – товарна транспортна накладна;
2950 – книжка МДП;
3105 – рахунок-фактура (INVOICE);
4010 – договір купівлі-продажу, що передбачає розрахунки у ВКВ;
6001 – довідка про декларування валютних цінностей;
6852 – санітарний сертифікат;
6853 – ветеринарний сертифікат;
6854 – радіологічний дозвіл.
Графа 45 "Митна вартість" – вказується митна вартість товару у валюті України, заявленого у графі 31 – 2626,00 (грн.).
Графа 46 "Статистична вартість". У графі вказується митна вартість товару у тисячах гривень, що округлюється за правилами округлення – 3.
Графа 47 "Нарахування мита та митних зборів". У графі зазначається вид платежу (код), основа нарахування, ставка, сума, спосіб платежу:
010 (митний збір за митне оформлення), --- (оскільки митна вартість менше 1000 доларів США), 5 USD (ставка), 25,25 грн. (сума), 01 (спосіб платежу – переказ).
Графа 48 "Відстрочення платежів". Заповнюється у випадку відстрочення платежів.
Графа 49 "Найменування складу". Порядок використання графи встановлюється ДМСУ.
Графа 50 "Довіритель". Зазначаються дані підприємства-перевізника - ТОВ "Камазтранссервіс", м. Рівне, вул. Відінська, 56.
Графа 51 "Митниця країни транзиту". Графа заповнюється митним органом.
Графа 52 "Гарантія не дійсна для...". Порядок використання графи встановлюється ДМСУ.
Графа 53 "Митниця в країні призначення". Порядок використання графи встановлюється ДМСУ.
Графа 54 "Місце та дата". У графі вказуються місце та дата заповнення декларації; прізвище та ініціали особи, уповноваженої на декларування товарів організацією, що зазначена у графі 14; займана ним посада; ставиться його особистий підпис; номер телефону або телетайпу; номер посвідчення особи декларанта: Рівне, РІС КСУ, Малько О., свд. 6541, 14/05/2007.
Висновки до розділу 3
Зовнішньоекономічні зв’язки України постійно зростають і тому постає необхідність у регулюванні зовнішньоекономічної діяльності окремих суб’єктів ЗЕД. У цій діяльності особлива роль належить митній службі, діяльність якої регулюється законодавством України і, зокрема, Митним Кодексом України.
Особливу роль у процесі міжнародної торгівлі відіграє контроль за проведенням операцій – тарифні і нетарифні методи регулювання.
Завданням розділу "Митне оформлення" було визначити, які нетарифні методи застосовуються до кисломолочного сиру при експорті, а також підрахунок тарифних елементів.
Нетарифними методами при експорті кисломолочного сиру виступають радіологічний, ветеринарний та санітарно-епідеміологічний контроль. Тарифні методи до вітчизняних товарів (зокрема, кисломолочного сиру) не застосовуються.
Дослідження проводилось на основі зовнішньоекономічного контракту, у якому зазначено:
тип операції – експорт;
експортер – магазин "Вибір", імпортер – ТОВ "Продукти" (Білорусь);
товар - кисломолочний сир у вигляді брикетів масою 200 г, жирність 9%;
кількість товару – 120 кг (4 ящики по 150 брикетів у кожному);
вартість 1 брикета кисломолочного сиру – 0,5 доларів США;
умови поставки - автотранспортом DAF-Городище.
У даному випадку, при експорті кисломолочного сиру до Білорусі на умовах поставки DAF-Городище, необхідно оформити ВМД форми ЕК 10 (для декларування залучено декларанта – Рівненський інститут слов’янознавства), сплативши митний збір за митне оформлення у сумі