Организация выпуска круглых и овальных спирально-навивных, спирально-замковых воздуховодов
Годовой ресурс работы оборудования определен для организации работы при пяти часовой рабочей неделе в две смены по формуле
Тгод
= N
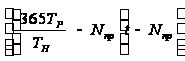 =
2
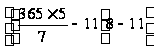 =3974
часов, (10)
где N – сменность (режим) работы (2); ТР – число рабочих дней в неделе (5); Тн – число дней в неделе (7); Nпр – количество праздничных дней в году согласно Трудовому кодексу (11); t – продолжительность рабочей смены (8 часов).
Годовой выпуск воздуховодов
Qгод = 0,001 Тгод В = 0,001 ґ 46,508 ґ 3974 = 185,0 тыс. м2 , (11)
где Тгод – годовой ресурс работы оборудования, часы; В – часовая производительность (выработка) оборудования, м2.
Исходя из возможностей конкурирующей фирмы «Евросфера» по выпуску 13 тыс. м2 воздуховодов в месяц (156 тыс. м2 в год), работающей по данному направлению длительное время, то ограничиваем плановый годовой выпуск воздуховодов до объемов конкурента - 156 тыс. м2 в год.
В связи с необходимостью установки оборудования в первый год объем производства сокращен вследствие срока изготовления и доставки оборудования в течение 11 недель и монтажа оборудования в цехе в течение 1 месяца (Таблица 7). Планируется учет времени реализации продукции (1 месяц). Оплата продукции – в течение месяца после поставки готовой продукции.
Таблица 7
План производства и реализации продукции
| Этапы реализации проекта | Первый год реализации проекта по месяцам | Второй и последующие года реализации проекта | ||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | Итого за первый год | ||
| Произведенная товарная продукция, тыс. м2 | - | - | - | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 117 | 156 |
| Отгруженная продукция на складе, тыс. м2 | - | - | - | - | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 104 | 156 |
| Реализованная продукция, тыс. м2 | - | - | - | - | - | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 91 | 156 |
9. Экономическая оценка инвестиционного проекта
9.1 Определение переменных и постоянных издержек производства. Составление плана реализации. Определение финансовых издержек
Переменные издержки в составе себестоимости продукции включают производственные затраты, изменяющиеся прямо пропорционально объему реализации (Таблица 8):
- при стоимости металлического листа (штрипсы) толщиной 0,55 мм франко-приобъектный склад 24 тыс. руб./т, массе 2,63 кг/п.м и площади воздуховодов 0,5024 м2/п.м при объеме годового выпуска 156 тыс. м2 годовая потребность металла составит 857,5 т (с учетом потерь материала на раскрой 5%), а, стоимость материалов 20580 тыс. руб./год (1715 тыс. руб./месяц);
- при сдельной расценке 5 руб./ м2 воздуховодов и объеме годового выпуска 156 тыс. м2 заработная плата рабочих составит с отчислениями 1080,3 тыс. руб./год (90,0 тыс. руб./месяц); при организации работ в две смены при количестве рабочих четыре человека в одну смену среднемесячная заработная плата составит 8,12 тыс. руб./месяц.
Постоянные издержки в составе себестоимости продукции включают производственные затраты, не изменяющиеся при изменении объема реализации (Таблица 8):
- при годовой норме амортизации 1,7% (код 110000000) и балансовой стоимости цеха 1000 тыс. руб. годовые амортизационные отчисления составят 17,0 тыс. руб./год;
- при годовой норме амортизации 14,3% (код 142922060 для 4 амортизационной группы при сроке полезного использования свыше 5 до 7 лет включительно) и балансовой стоимости сварочного оборудования (станок точечной сварки SPIRO Spot Welding Machine PL-63, станок холодной сварки SPIRO Litelocker, сварочная машина SPIRO STITCHWELDER TYPE VSTW-1D, HG) 3647 тыс. руб. годовые амортизационные отчисления составят 521,52 тыс. руб./год;
- при годовой норме амортизации 10% (код 140001010 для 5 амортизационной группы при сроке полезного использования свыше 7 до 10 лет включительно) и балансовой стоимости станков с ЧПУ (станок для изготовления круглых воздуховодов Tube Forming Machine type 1602, система плазменной резки, тип SPIRO PLASMACUTTER CUTLASS, зиговочная машина Edgeformer, тип SME 63, станок для изготовления фасонных изделий SPIRO Gorelocker, тип ВЕТА-3, станок для растягивания круглых спиральных воздуховодов до плоского овала модель 36/10, трехвалковый листогиб, модель 48/20) 22217,11 тыс. руб. годовые амортизационные отчисления составят 2221,7 тыс. руб./год;
- при годовой норме амортизации 6,67% (код 142922020 для 6 амортизационной группы при сроке полезного использования свыше 10 до 15 лет включительно) и балансовой стоимости гибочного и правильного оборудования (трехвалковый листогиб Rollformer RME 60/128, ручной сегментный листогиб UK-125, электромеханическая гильотина МТ-250) 939,75 тыс. руб. годовые амортизационные отчисления составят 62,65 тыс. руб./год;
- при норме годовых затрат 11% от балансовой стоимости оборудования 26804 тыс. руб. затраты на ремонт и техническое обслуживание составят 2948,4 тыс. руб./год;
- при стоимости электроэнергии 1,66 руб./кВт.час, годовом ресурсе оборудования 3974 часов в год и мощности 54,13 кВт годовые затраты составят 357,09 тыс. руб./год;
- ежемесячные расходы на рекламу составляют 70 тыс. руб./месяц;
- годовые затраты на прочие накладные расходы (управленческие расходы и коммунально-бытовые платежи) при нормативе 105% от фонда оплаты труда составят 819 тыс. руб./год.
На основании плана производства и плана себестоимости составляем план реализации (Таблица 9).
Финансовые издержки включают в себя налоговые платежи (Таблицы 10, 11) и расчеты с кредиторами (Таблица 12).
9.2 Расчет денежных потоков и расходов
Составляем план доходов и расходов (Таблица 13) для расчета основных показателей эффективности проекта.
Индекс доходности (рентабельности) проекта
R
=
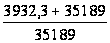 =
1,11 >
1, (12)
что означает возможность окупить первоначальные затраты и получить с каждой тысячи рублей дополнительные 110 руб.
Срок окупаемости проекта составляет 4 года. Выплаты процентов по кредиту выплачиваются за счет чистой прибыли, поэтому при увеличении объемов выпуска и реализации продукции срок окупаемости составит меньший период.
9.3.Оценка риска проекта
Риск при реализации проекта заключается, прежде всего, в уменьшении (вплоть до отрицательных) плановых доходов.
9.3.1 Определение точки безубыточности
Точка безубыточности для анализа погрешности объема реализации показывает критический (минимально допустимый) объем реализации Nкр , при котором окупаются издержки производства и реализации
Nкр
=
 , (13)
где Sпост – постоянные издержки на объем производства; Sпер – переменные издержки на единицу продукции; Цед – цена единицы продукции.
За II
квартал Nкр
=
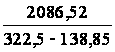 =
11,36 тыс. м2.
За III,
IV квартал
Nкр
=
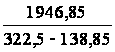 =
10,60 тыс. м2.
За первый
год Nкр
=
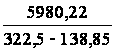 =
32,56 тыс. м2.
За каждый
последующий
год Nкр
=
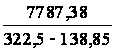 =
42,40 тыс. м2.
Итоги расчетов сведены в таблицу.
Таблица 14
Расчет точки безубыточности
| Показатели | Первый год реализации проекта | Второй год реализации проекта | Третий год реализации проекта | Четвертый год реализации проекта | ||||
| I квартал | II квартал | III квартал | IV квартал | За первый год | ||||
| Плановые объемы, тыс. м2 | - | 39 | 39 | 39 | 117 | 156 | 156 | 156 |
| Точка безубыточности, тыс. м2 | - | 11,36 | 10,60 | 10,60 | 32,56 | 42,40 | 42,40 | 42,40 |
Чем больше разница между запланированными объемами и точкой безубыточности, тем меньше вероятность неудачи проекта при снижении объемов реализации.
Во II квартале возможно снижение объемов в 3,43 раза, в III и IV кварталах и последующих годах возможно снижение объемов в 3,68 раза.
9.3.2 Расчет допустимой погрешности первоначальных затрат
Величина первоначальных инвестиций, заложенных в проект, составляет 35189 тыс. руб. (26804 тыс. руб. – стоимость линии, 8385 тыс. руб. – затраты на создание запасов). В ходе реализации проекта цены могут измениться.
Допустимая погрешность (процент увеличения цен)
DЗ =
 100%
=
 100%
= 11,1 % , (14)
где ЧДД – чистый денежный поток; И – первоначальные затраты.
Первоначальные затраты могут возрасти на 11,1 %. В этом случае проект не принесет дохода, но и не будет убытков.
9.3.3 Расчет допустимой погрешности дохода
С учетом разницы во времени между затратами и доходами минимальный годовой доход, при котором проект будет безубыточен, то есть равен величине первоначальных инвестиций
Дmin =
 =
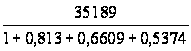 = 11686 тыс. руб., (15)
где
 -
сумма коэффициентов
дисконтирования.
В первый год доход от проекта (сумма чистой прибыли и амортизации или разница доходов до налогообложения и финансовых издержек) составит (-1608,5 тыс. руб.), поэтому погрешность по годам реализации проекта составила
В первый год
реализации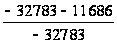 100%
= 64,35 % ,
Во второй
год реализации
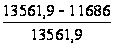 100%
= 13,83 % ,
В третий год
реализации
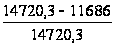 100%
= 20,6 % ,
В четвертый
год реализации
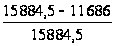 100%
= 26,4 %.
9.3.4 Общий вывод по анализу риска
Наиболее рисковым фактором при реализации проекта является возможное изменение цен на выпускаемую продукцию. Несмотря на это, инвестирование целесообразно при проценте увеличения цен до 11,1 %. В то же время, расчет точки безубыточности показывает целесообразность проекта при снижении объемов производства в 3,5 раза.
Таблица 8
Постоянные и переменные издержки на программу (тыс. руб.)
| Затраты | Первый год реализации проекта по месяцам | Второй год реализации проекта | Третий год реализации проекта | Четвертый год реализации проекта | ||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | Итого за первый год | ||||
| 1.Постоянные издержки | ||||||||||||||||
| 1.1. Амортизационные отчисления производственного цеха | - | - | 1,417 | 1,417 | 1,417 | 1,417 | 1,417 | 1,417 | 1,417 | 1,417 | 1,417 | 1,417 | 14,17 | 17,00 | 17,00 | 17,00 |
|
1.2. Амортизационные отчисления оборудования: - сварочное - гибочное и правильное - станки с ЧПУ |
- - - |
- - - |
- - - |
43,46 5,221 185,1 |
43,46 5,221 185,1 |
43,46 5,221 185,1 |
43,46 5,221 185,1 |
43,46 5,221 185,1 |
43,46 5,221 185,1 |
43,46 5,221 185,1 |
43,46 5,221 185,1 |
43,46 5,221 185,1 |
391,14 46,99 1666,3 |
521,52 62,65 2221,7 |
521,52 62,65 2221,7 |
521,52 62,65 2221,7 |
| 1.3. Затраты на электроэнергию | - | - | - | 29,76 | 29,76 | 29,76 | 29,76 | 29,76 | 29,76 | 29,76 | 29,76 | 29,76 | 267,81 | 357,09 | 357,09 | 357,09 |
| 1.4. Затраты на техническое обслуживание и ремонт оборудования | - | - | - | 245,7 | 245,7 | 245,7 | 245,7 | 245,7 | 245,7 | 245,7 | 245,7 | 245,7 | 2211,3 | 2948,4 | 2948,4 | 2948,4 |
| 1.5. Расходы на рекламу | - | - | 70,0 | 70,0 | 70,0 | 70,0 | 70,0 | 70,0 | 70,0 | 70,0 | 70,0 | 70,0 | 700,0 | 840,0 | 840,0 | 840,0 |
| 1.6. Прочие накладные расходы (управленческие расходы и коммунально-бытовые платежи) | - | - | 68,25 | 68,25 | 68,25 | 68,25 | 68,25 | 68,25 | 68,25 | 68,25 | 68,25 | 68,25 | 682,5 | 819,0 | 819,0 | 819,0 |
| Итого постоянные затраты | - | - | 139,7 | 649,0 | 649,0 | 649,0 | 649,0 | 649,0 | 649,0 | 649,0 | 649,0 | 649,0 | 5980,2 | 7787,4 | 7787,4 | 7787,4 |
| 2. Переменные издержки | ||||||||||||||||
| 2.1. Затраты на сырье и материалы | - | - | - | 1715 | 1715 | 1715 | 1715 | 1715 | 1715 | 1715 | 1715 | 1715 | 15435 | 20580 | 20580 | 20580 |
| 2.2. Заработная плата рабочих с отчислениями | - | - | - | 90,0 | 90,0 | 90,0 | 90,0 | 90,0 | 90,0 | 90,0 | 90,0 | 90,0 | 810,0 | 1080,3 | 1080,3 | 1080,3 |
| Итого переменные затраты | - | - | - | 1805 | 1805 | 1805 | 1805 | 1805 | 1805 | 1805 | 1805 | 1805 | 16245 | 21660 | 21660 | 21660 |
| Итого себестоимость | - | - | 139,7 | 2454 | 2454 | 2454 | 2454 | 2454 | 2454 | 2454 | 2454 | 2454 | 22225 | 29448 | 29448 | 29448 |
Себестоимость продукции:
- за первый
год
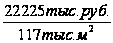 = 190 руб./м2 комплексных
систем воздуховодов;
- в последующие
года
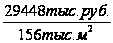 = 189 руб./м2 комплексных
систем воздуховодов
Таблица 9
План реализации (тыс. руб.)
| Затраты | Первый год реализации проекта по месяцам | Второй год реализации проекта | Третий год реализации проекта | Четвертый год реализации проекта | ||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | Итого за первый год | ||||
| Выручка от реализации | - | - | - | - | - | 4193 | 4193 | 4193 | 4193 | 4193 | 4193 | 4193 | 29348 | 50310 | 50310 | 50310 |
| Постоянные затраты | - | - | 139,7 | 649,0 | 649,0 | 649,0 | 649,0 | 649,0 | 649,0 | 649,0 | 649,0 | 649,0 | 5980,2 | 7787,4 | 7787,4 | 7787,4 |
| Переменные затраты | - | - | - | 1805 | 1805 | 1805 | 1805 | 1805 | 1805 | 1805 | 1805 | 1805 | 16245 | 21660 | 21660 | 21660 |
| Себестоимость | - | - | 139,7 | 2454 | 2454 | 2454 | 2454 | 2454 | 2454 | 2454 | 2454 | 2454 | 22225 | 29448 | 29448 | 29448 |
| Прибыль текущего периода до налогообложения | - | - | -139,7 | -2454 | -2454 | 1739 | 1739 | 1739 | 1739 | 1739 | 1739 | 1739 | 7122,3 | 20862 | 20862 | 20862 |
Таблица 10
Платежи по налогу на имущество
| Дата | Стоимость, тыс. руб. | Налог на имущество, тыс. руб. | ||||
| основных средств (остаточная) | запасов на дату | налогооблагаемого имущества | Начислено (2%) | к оплате (с учетом ранних выплат) | ||
| на дату | среднегодовая | |||||
| Первый год 01.05.2004 | - | - | - | (0,5 (1000 + 27802,6) + 1000) : 12 = 1283,4 | 25,67 | 25,67 |
| 01.06.2004 | - | - | - | |||
| 01.07.2004 | 1000 | - | 1000 | |||
| 01.08.2004 | 1000 - 1,42 + 26804 = 27802,6 | - | 27802,6 | (0,5 (1000 + 28811,9) + 1000 + 27802,6 + 29282,3 + 29047,1) : 12 = 8503,2 | 170,06 | 170,06 – 25,67 = 144,39 |
| 01.09.2004 | 27802,6 - 235,24 = 27567,3 | 1715 | 29282,3 | |||
| 01.10.2004 | 27567,3 - 235,24 = 27332,1 | 1715 | 29047,1 | |||
| 01.11.2004 | 27332,1 - 235,24 = 27096,9 | 1715 | 28811,9 | (0,5 (1000 + 28106,1) + 1000 + 27802,6 + 29282,3 + 29047,1 + 28811,9 + 28576,6 + 28341,4) : 12 = 15617,9 | 312,36 | 312,36 – 25,67 – 144,39 = 142,30 |
| 01.12.2004 | 27096,9 - 235,24 = 26861,6 | 1715 | 28576,6 | |||
| 01.01.2005 | 26861,6 - 235,24 = 26626,4 | 1715 | 28341,4 | |||
| 01.02.2005 | 26626,4 - 235,24 = 26391,1 | 1715 | 28106,1 | (0,5 (1000 + 27400,4) + 1000 + 27802,6 + 29282,3 + 29047,1 + 28811,9 + 28576,6 + 28341,4 + 28106,1 + 27870,9 + 27635,7 ) : 12 = 22472,9 | 449,46 | 449,46 – 25,67 – 144,39 – 142,30 = 137,10 |
| 01.03.2005 | 26391,1 - 235,24 = 26155,9 | 1715 | 27870,9 | |||
| 01.04.2005 | 26155,9 - 235,24 = 25920,7 | 1715 | 27635,7 | |||
| 01.05.2005 (второй год) | 25920,7 - 235,24 = 25685,4 | 1715 | 27400,4 | 0,5 (27400,4 + 24577,5) : 12 = 25989,0 | 519,78 | 519,78 |
| 01.05.2006 (третий год) | 25685,4 – 2822,9 = 22862,5 | 1715 | 24577,5 | 0,5 (24577,5 + 21754,7) : 12 = 23166,1 | 463,32 | 463,32 |
| 01.05.2007 (четвертый год) | 22862,5 – 2822,9 = 20039,7 | 1715 | 21754,7 | 0,5 (21754,7+ 18931,8) : 12 = 20343,2 | 406,86 | 406,86 |
| 01.05.2008 (пятый год) | 20039,7 – 2822,9 = 17216,8 | 1715 | 18931,8 | |||
Таблица 11
Налоговые платежи (тыс. руб.)
| Затраты | Первый год реализации проекта по месяцам | Второй год реализации проекта | Третий год реализации проекта | Четвертый год реализации проекта | ||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | Итого за первый год | ||||
| 1. Налог на имущество | - | - | 25,67 | - | - | 144,4 | - | - | 142,3 | - | - | 137,1 | 449,46 | 519,78 | 463,32 | 406,86 |
|
2. Местные налоги, в том числе: - налог на рекламу (5% от затрат на рекламу) - на образовательные нужды (1% от фактического фонда оплаты труда) - на содержание жилья (1,5 % от выручки) |
- - - - |
- - - - |
3,5 3,5 - - |
- - - - |
- - - - |
75,34 10,5 1,95 62,89 |
- - - - |
- - - - |
201,1 10,5 1,95 188,7 |
- - - - |
- - - - |
201,1 10,5 1,95 188,7 |
481,06 35,0 5,85 440,21 |
804,45 42,0 7,80 754,65 |
804,45 42,0 7,80 754,65 |
804,45 42,0 7,80 754,65 |
| 3. Прибыль до налогообложения | - | - | -139,7 | -2454 | -2454 | 1739 | 1739 | 1739 | 1739 | 1739 | 1739 | 1739 | 7122,3 | 20862 | 20862 | 20862 |
| 4. Налогооблагаемая прибыль | - | - | - | - | - | - | - | 169,3 | 1396 | 1739 | 1739 | 1401 | 6191,8 | 19537,8 | 19594,2 | 19650,7 |
| 5. Налог на прибыль (24%) | - | - | - | - | - | 212,3 | 212,3 | 212,3 | 212,3 | 212,3 | 212,3 | 212,3 | 1486,0 | 4689,1 | 4702,6 | 4716,2 |
| 6. Итого налогов | - | - | 29,17 | - | - | 432,0 | 212,3 | 212,3 | 555,7 | 212,3 | 212,3 | 550,5 | 2416,5 | 6013,3 | 5970,4 | 5927,5 |
| 7. Чистая прибыль | - | - | - | - | - | - | - | - | 467,1 | 1527 | 1527 | 1189 | 4705,8 | 14848,7 | 14891,6 | 14934,5 |
Рентабельность:
за первый год
 =
0,212 >
0,23; за второй год
 =
0,504 >
0,23; за третий год
 =
0,506 >
0,23; за четвертый
год
 =
0,507 >
0,23.
Таблица 12
Расчеты с кредиторами (тыс. руб.)
| Виды выплат | Первый год реализации проекта по месяцам | Второй год реализации проекта |
Третий год реализации проекта |
Четвертый год реализации проекта |
||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | Итого за первый год | ||||
|
Проценты за кредит, в том числе: - за основные средства - за оборотные средства |
- - - |
312,7 312,7 - |
410,5 312,7 97,83 |
410,5 312,7 97,83 |
410,5 312,7 97,83 |
410,5 312,7 97,83 |
410,5 312,7 97,83 |
410,5 312,7 97,83 |
410,5 312,7 97,83 |
410,5 312,7 97,83 |
410,5 312,7 97,83 |
410,5 312,7 97,83 |
4418,1 3439,8 978,3 |
4110 | 2994,5 | 1873,2 |
| Погашение кредита | - | - | - | - | - | - | - | - | 467,1 | 1527 | 1527 | 1189 | 4705,8 | 14848,7 | 14891,6 | 14138,7 |
За первый
год по основным
средствам
месячные проценты
за кредит 0,14 =
312,7 тыс. руб. За
первый год по
основным средствам
месячные проценты
за кредит 0,14
 =
97,83 тыс. руб.
За второй год проценты за кредит 0,14 (35189 – 5833,21) = 4110 тыс. руб. За третий год проценты за кредит 0,14 (35189 – 5833,21-7966,5) = 2994,5 тыс. руб.
За четвертый год проценты за кредит 0,14 (35189 – 5833,21-7966,5 –8009,5) = 1873,2 тыс. руб.
Как видно из таблицы 12 за 4 года за счет чистой прибыли идет погашение кредита.
Таблица 13
План доходов и расходов (тыс. руб.)
| Затраты | Первый год реализации проекта по месяцам | Второй год реализации проекта | Третий год реализации проекта | Четвертый год реализации проекта | ||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | Итого за первый год | ||||
|
1.Инвестиции, в том числе: основные средства оборотные средства |
- - - |
26804 26804- |
8385 - 8385 |
- - - |
- - - |
- - - |
- - - |
- - - |
- - - |
- - - |
- - - |
- - - |
35189 26804 8385 |
- - - |
- - - |
- - - |
|
2.Доход от реализации, в том числе: прибыль до налогов - амортизация |
- - - |
- - - |
-138,3 -139,7 1,42 |
-2219 -2454 235,2 |
-2219 -2454 235,2 |
1974 1739 235,2 |
1974 1739 235,2 |
1974 1739 235,2 |
1974 1739 235,2 |
1974 1739 235,2 |
1974 1739 235,2 |
1974 1739 235,2 |
9240,9 7122,3 2118,6 |
23685,2 20862,3 2822,9 |
23685,2 20862,3 2822,9 |
23685,2 20862,3 2822,9 |
|
3.Финансовые издержки, в том числе: - налоговые платежи - проценты за кредит |
- - - |
312,7 - 312,7 |
439,7 29,17 410,5 |
410,5 - 410,5 |
410,5 - 410,5 |
842,5 432,0 410,5 |
622,8 212,3 410,5 |
622,8 212,3 410,5 |
966,2 555,7 410,5 |
842,5 212,3 410,5 |
842,5 212,3 410,5 |
961,0 550,5 410,5 |
6834,6 2416,5 4418,1 |
10123,3 6013,3 4110,0 |
8964,9 5970,4 2994,5 |
7800,7 5927,5 1873,2 |
| 4.Чистый денежный поток | - | -27117 | -8963 | -2630 | -2630 | 1131,5 | 1351,2 | 1351,2 | 1007,8 | 1131,5 | 1131,5 | 1013,0 | -32783 | 13561,9 | 14720,3 | 15884,5 |
| 5.Коэффициент дисконтирования | - | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 0,813 | 0,6609 | 0,5374 |
| 6. Дисконтированный доход | - | -27117 | -8963 | -2630 | -2630 | 1131,5 | 1351,2 | 1351,2 | 1007,8 | 1131,5 | 1131,5 | 1013,0 | -32783 | 11025,8 | 9728,6 | 8536,3 |
| 7.Дисконтированный доход нарастающим итогом | - | -27117 | -36080 | -38710 | -41340 | -40209 | -38857 | -37506 | -36498 | -35367 | -34236 | -33223 | -33223 | -22197,2 | -12468,6 | -3932,3 |