Розробка маркетингової стратегії концентрації при впровадженні проекту "Дизайн інтер’єру" в торгово-посередницькій фірмі
3. Додаткові умови :
5.1 Тривалість життєвого циклу інноваційного проекту – 5 років ;
5.2 Амортизація обчислюється рівними частками протягом терміну служби(щорічними порціями);
4. Планові обсяги реалізації (кількість клієнтів, які приймають участь у експлуатації системи та оплачують абонентні послуги) наведені в табл.3.1:
Таблиця 3.1 Показники планових обсягів реалізації послуг проекту ВАТ “Класс-Дизайн”
| Рік експлуатації | Середня кількість клієнтів | Ціна участі в проекті |
Сума в грн. / місяць |
| 1 рік | 1 000 | 15 $ / місяць | 81,49 |
| 2 рік | 5 000 | 12 $ / місяць | 68,45 |
| 3 рік | 8 000 | 12 $ / місяць | 71,87 |
| 4 рік | 10 000 | 12 $ / місяць | 75,47 |
| 5 рік | 15 000 | 12 $ / місяць | 79,24 |
5. Планові витрати (згідно кошторисним розрахункам бізнес-проекту):
Таблиця 3.2 Планові витрати проекту ЦТТР ВАТ “Класс-Дизайн”
| Капітальні витрати на початку інноваційного проекту(0 рік) | Щорічні експлуатаційні витрати | ||||
| № | Назва витрат | Сума | № | Назва витрат | Сума |
| 1. | Купівля офісу та ремонт | 51 000 $ | 1. | Щорічна абонплата за телекомунікації | 75 540 $ |
| 2. | Кондиціонери | 3600 $ | 2. | Щорічні витратні матеріали | 800 $ |
| 3. | Офісні меблі | 2800 $ | 3. | Зарплата з податками та зборами | 137 760 $ |
| 4. | Комп'ютерне обладнання | 170 326 $ | 4. | Утримання офісу | 8400 $ |
| 5. | Телекомуніка-ційне облад-ня | 68 900 $ | 5. | Абонплата за канал Інтернет | 60 000 $ |
| 6. | Монтаж комп' ютерної мережі | 7 296 $ | 6. | Експлуатаційні витрати | 24 000 $ |
| 7. |
Ліцензійне ПО (НМА) |
32 882 $ | |||
| 8. | Прикладне ПО | 246 000 $ | |||
|
Разом капітальних витрат |
582 800 $ | Разом щорічних витрат експлуатації | 306 500 $ | ||
3.2.2 Аналіз інвестиційної привабливості та фінансової ефективності впровадження мультимедійного проекту “Інтернет-дизайн інтер’єру” в ТОВ “Класс-Лайн”
Результати розрахунків з інвесторами інноваційного проекту наведені в табл.3.3 – “Результати інвестиційної діяльності”, в якій занесені результати інвестиційних потоків на підприємство (із знаком “–“), та результати повернення інвестицій на протязі 5 років .
Таблиця 3.3. Результати інвестицій в інноваційний проект ЦТТР ВАТ “Класс- Дизайн
| № | Значення показників на t - кроку діяльності | |||||||
| п/п | Показники | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Сума |
| 1 | Земля | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2 | Будинки, споруди | -270 300 | 0 | 0 | 0 | 0 | 0 | 0 |
| 3 | Обладнання | -1 557 787 | 0 | 0 | 0 | 0 | 0 | 0 |
| 4 | Нематеріальні активи | -1 478 075 | 0 | 0 | 0 | 0 | 0 | 0 |
| 5 | Разом: вкладення в основний капітал(акції ВАТ) | -3 306 161 | 0 | 0 | 1 390 694 | 1 460 228 | 1 533 240 | 0 |
| 6 | Приріст власного оборотного капіталу за рахунок облігацій(-) | -1 000 000 | 0 | 0 | 0 | 0 | 1 000 000 | 0 |
| 7 | Приріст власного оборотного капіталу за рахунок ТОВ “Класс-Лайн” | -297 839 | 0 | 0 | 0 | 0 | 0 | 0 |
| 8 | Усього інвестицій ( "-" - вкладено, " +" - повернуто інвесторам) | -4 604 000 | 0 | 0 | 0 | 0 | 0 | 5 384 161 (+ курсова різниця) |
| 9 | Дивідендні доходи акціонерам за авансові витрати на іннов. проект ( 1 200 000 грн.) | 0 | 0 | 0 | 0 | 1 000 000 | 2 000 000 | 3 000 000 |
Таблиця 3.4 Результати розрахунків амортизації в інноваційному проекті ВАТ «Класс-Дизайн»
| Показники | Сума | Річ. % | Розрахункові суми амортизації, грн. | ||||
| Грн. | аморт. | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | |
| Інвестиції в ОФ та НМА, | 3 306 161 | 698 577 | 600 539 | 526 876 | 471 500 | 429 846 | |
| Група 1 | 270 300 | 5 | 13 515 | 12 839 | 12 197 | 11 587 | 11 008 |
| Група 2 | 1 557 787 | 25 | 389 447 | 292 085 | 219 064 | 164 298 | 123 223 |
| Група НМА | 1 478 075 | 20 | 295 615 | 295 615 | 295 615 | 295 615 | 295 615 |
Таблиця 3.5 Результати операційної діяльності проекту ЦТТР ВАТ “Класс-Дизайн
| № | Показники | Значення показників на t - кроку діяльності | ||||||
| п/п | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Сума 5 років | |
| Розрахунок валового доходу( курс валюти на 0 рік = 5,3 грн./ 1 $) | ||||||||
| Курс валюти, грн./ 1 $ | 5,3 | 5,57 | 5,84 | 6,14 | 6,44 | 6,76 | ||
| 1 | Обсяг продажу, один. | 1000 | 5000 | 8000 | 10000 | 15000 | 0 | |
| 2 | Ціна продажу(без ПДВ) грн./один.(в місяць) | 81,49 | 68,45 | 71,87 | 75,47 | 79,24 | 0 | |
| 3 | Виручка от продажу, грн.(за 12 місяців) | 977850 | 4106970 | 6899710 | 9055868,9 | 14262993 | 0 | |
| Розрахунок валових витрат ( для оподаткування) | ||||||||
| 5 | Виробничі валові витрати, грн. | -1665045 | -1748297 | -1835712 | -1927498 | -2023873 | 0 | |
| 6 | Проценти по облігаціях, грн. | 0 | -250000 | -250000 | -250000 | -250000 | 0 | |
| 8 | Амортизація ОФ та НМА, грн. | -698577 | -600539 | -526876 | -471500,1 | -429846 | 0 | |
| 9 | Відсотки по процент-них акціях ВАТ,грн. | -756840 | -794682 | -834416 | -584091,3 | -306648 | 0 | |
| Розрахунок балансового прибутку для оподаткування | ||||||||
| 10 | Балансовий прибуток, грн. | -2142612 | 713451,6 | 3452705 | 5822779,8 | 11252627 | 19098952 | |
| 11 | Податки (25%) на прибуток, грн. | 0 | -214035 | -1035812 | -1746834 | -3375788 | -6372469,1 | |
| 12 | Проектований чистий прибуток(для нарахування дивідендів), грн. | -2142612 | 499416,1 | 2416894 | 4075945,8 | 7876839 | 12726483 | |
| Розрахунок чистого операційного доходу ( + фонд амортизації) | ||||||||
| 13 | Чистий доход від опе-рацій (чистий прибу-ток + амортизація),грн. | -1444035 | 1099955 | 2943770 | 4547446 | 8306685 | 15453821,1 | |
В табл. 3.5 приведені результати розрахунку операційної діяльності підпри-ємства на основі вхідних даних та Закону України “Про оподаткування прибутку підприємств” у розділі віднесення до валових затрат [4]:
сум виплачених процентів за кредити та процентний дохід по облігаціях ( (вихідний грошовий потік);
Таблиця 3.6 Результати фінансової діяльності проекту ЦТТР ВАТ “Класс-Дизайн”
| № | Значення показників на t - кроку діяльності | ||||||
| п/п | Показники | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік |
| Розрахунки динаміки капіталізованого власного капіталу | |||||||
| 1 | Інвестиції оборотного капіталу, грн. | 1297839 | 0 | 0 | 0 | 0 | 0 |
| 2 | Прибуток до капіталізації, грн. | 0 | -2142612 | 499416 | 2416894 | 4075946 | 7876839 |
| 3 | Виплата дивідендів, грн. | 0 | 0 | 0 | 0 | -1000000 | -2000000 |
| 4 | Власний капітал з капіталізацією прибутку, грн. | 1297839 | -844773 | -345357 | 2071537 | 5147483 | 11024322 |
| Розрахунки динаміки запозичення та амортизаційного повернення коштів | |||||||
| 6 | Довгострокові акції+облігац, грн. | 4604000 | 0 | 0 | 0 | 0 | 0 |
| 7 | Амортизація, грн. | 0 | 698577 | 600539 | 526876 | 471500 | 429846 |
| 8 | Погашення заборгова-ності по акціях, грн. | 0 | 0 | 0 | -1390694 | -1460228 | -2533240 |
| Результати фінансової діяльності | |||||||
| 10 | Потік реальних грошей, грн. | 1297839 | -1444035 | 1099955 | 1553076 | 2087218 | 3773445 |
| 11 | Сальдо реальних грошей, грн. | 0 | -146196 | 953759 | 2506835 | 4594053 | 8367499 |
| 12 | Сальдо накопичених реальних грошей, грн. | 0 | -1444035 | -344080 | 1208997 | 3296214 | 8367499 |
За результатами розрахунків інвестиційної та операційної діяльностей підприємства (табл. 3.4 – 3.5) розраховуємо результати фінансової діяльності підприємства та грошові потоки.
При розрахунках показників табл. 3.6 прийнята методологія [36]:
1) Потік реальних грошей за кожний рік (п.10) розраховується як різниця сум чистого прибутку (п.2) – сум виплачених дивідендів акціонерам (п.3), та враховуючи, що виплата повернення сум акцій(п.8) виконується за рахунок фонду амортизації (п.7) та, частково, чистого прибутку.
2) Сальдо реальних грошей (п.11) розраховується як початковий інвестований оборотний капітал + потік реальних грошей (п.10) – приведено наростаючою сумою.
3) Сальдо накопичених реальних грошей (п.12) розраховується як сума накопиченого реального потоку грошей (п.10) – приведено наростаючою сумою.
Ефективність проекту характеризується низкою показників, що відбивають співвідношення витрат і результатів з огляду на інтереси сторін - учасників.
Показники оцінки ефективності інвестиційного проекту щодо ефективності [15], [22], [39]:
комерційної (фінансової) – враховують фінансові наслідки реалізації проекту для його безпосередніх учасників;
бюджетної – враховують і відбивають фінансові наслідки проекту для державного, регіонального або місцевого бюджету;
економічної – враховують витрати і результати, пов’язані з реалізацією проекту; виходять за межі прямих фінансових інтересів безпосередніх учасників інвестиційного проекту і допускають вартісний вимір.
Порівняння різноманітних інвестиційних проектів (або варіантів того самого проекту) і вибір кращого з них проводять з урахуванням таких показників:
чистий дисконтований доход (ЧДД) та інтегральний ефект;
індекс доходності (ІД);
внутрішня норма доходності (ВНД);
строк окупності (СО);
В табл. 3.7 – 3.8 наведені результати розрахунку фінансових показників проекту для прийнятих умов бізнес-плану. В табл. 3.9 наведені розрахунки послі-довними приближеннями значення ВНД – внутрішньої норми доходності, тобто такого значення % виплати дивідендів акціонерам від чистого прибутку, яка дозволяє вирівняти дисконтовані інвестиції та чистий дисконтований доход підприємства, тобто ВНД – досягнута фактична рентабельність капіталу.
Таблиця 3.7 Показники ефективності інноваційного проекту ЦТТР ВАТ “Класс-Дизайн” ( прямий розрахунок за вхідними даними)
| № |
Значення показників на t - кроку діяльності |
Сума | |||||
| п/п | Показники | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | 5 років |
| 1. | Ефект від інвестиційної діяльності(капітальні витрати) (табл.3.1) | -4 604 000 | 0 | 1 390 694 | 1 460 228 | 2 533 240 | 780 161 |
| 2. | Ефект від операційної діяльності (табл.3.3) | -1 444 035 | 1 099 955 | 2 943 770 | 4 547 446 | 8 306 685 | 15 453 821 |
| 3. | Потік реальних грошей (табл.3.4) | -146 196 | 1 099 955 | 1 553 076 | 2 087 218 | 3 773 445 | 8 367 499 |
| 4. | Чистий прибуток (табл.3.4) | -2 142 612 | 499 416 | 2 416 894 | 4 075 946 | 7 876 839 | 12 726 483 |
| 5. | Значення комплекса ( 1+d)t = D при коефіцієн-ті дисконтування d= 25% | 0,80 | 0,64 | 0,51 | 0,41 | 0,33 | |
| 6. | Дисконтований потік реальних грошей (п.3/D) | -146 196 | 703 971 | 795 175 | 854 924 | 1 236 483 | 3 444 357 |
| 7. | Дисконтований потік чистого прибутку (п.4/D) | -2 142 612 | 319 626 | 1 237 450 | 1 669 507 | 2 581 082 | 3 665 054 |
| 8. | Дисконтовані капітальні витрати (п.1/D) | -4 604 000 | 0 | 712 035 | 598 109 | 830 092 | -2 463 764 |
| 9. | Дисконтований доход від операційної діяльності (п.2/D) | -1 444 035 | 703 971 | 1 507 210 | 1 862 634 | 2 721 935 | 5 351 715 |
Таблиця 3.8
|
Результати розрахунків коефіцієнтів ефективності за даними табл. 2.7 |
Значення | Розмірність | ||||
| 1 |
ЧДД =(сума пункт 9) – (сума пунктів 8) |
Чистий дисконтований дохід | 2 887 951,47 | грн. | ||
| 2 | КЕІ = (сума п.4)/ (суму п.1) *100 | Коефіцієнт ефективності інвестицій | 293,37 | % | ||
| 3 | ДКЕІ = (сума п.7)/ (суму п.8) *100 | Дисконтований коеф-т ефективності інвестицій | 148,76 | % | ||
| 4 | СО = (сума п.1)/(сума п.2/5) | Строк окупності інвестицій | 1,74 | Років | ||
| 5 | ДСО = (сума п.8)/(сума п.9/5) | Дисконтований строк окупності інвестицій | 2,30 | Років | ||
| 6 |
ІД = (сума пункт 2)/ (суму п.1) |
Індекс доходності | 3,53 | |||
| 7 |
ІДД = (сума пункт 9)/ (суму п.8) |
Індекс дисконтованої доходності | 2,17 | |||
| 9 | ВНД =(приближення № 0) | Норма дисконту в розрахунках | 25 | % | ||
Далі застосовують формулу розрахунку точного значення ВНД за найближ-чими приближеннями (мінімум абсолютного значення ЧДД):
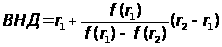
де r1 - значення табульованого коефіцієнта дисконтування, при якому f(r1)>0 (f(r1)<0)); r2 - значення табульованого коефіцієнта дисконтування, при якому f(r2)<0 (f(r2)>0)).
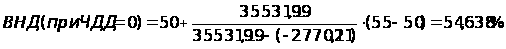
Як видно із аналізу результатів розрахунків (банківська норма доходу на інвестований капітал – 25 %) для алгоритмів прийняття проектного рішення - [6], [8], [10], [36]:
приведений чистий дисконтований дохід ЧДД ( мінус дисконтована сума інвестиції) = 2 887 951 грн. ( > 0);
Коефіцієнт ефективності інвестицій КЕІ = 293,37 % (більше норми банківського проценту 25%);
Дисконтований коефіцієнт ефективності інвестицій КЕІ = 148,76 % (більше норми банківського проценту 25%);
Індекс доходності ІД = 3,53 ( > 1);
Індекс дисконтованої доходності ІДД = 2,17 ( > 1)
Строк окупності затрат СО = 1,74 років (менше життєвого циклу інноваційного проекту – 5 років);
Дисконтований строк окупності затрат СО = 2,30 роки (менше життєвого циклу інноваційного проекту – 5 років);
Внутрішня норма доходності ВНД = 54, 638 % ( що значно вище норми дисконту = банківського проценту 25 % з врахуванням 5% девальвації національної валюти);
Сумарний NPV-потік дисконтованих грошей від інноваційного проекту = + 3 444 357 грн. ;
Таким чином інноваційний проект ВАТ “Класс-Дизайн” для вхідних умов бізнес-проекту – є фінансово ефективним, одночасно альтернативно ефективним у порівнянні з вкладенням інвестицій під банківську норму проценту та повинен бути прийнятим.
Отримані результати розрахунків по бізнес плану є економічною основою для створення відкритого акціонерного товариства ВАТ “Класс-Дизайн Інтер’є-ра”, оскільки показує інвесторам – майбутнім акціонерам, що вкладення капіталу в ВАТ є більш вигідним, ніж вкладання коштів на депозит в банки.
Відкритим акціонерним визнається товариство, яке має статутний фонд, поділений на визначену кількість акцій рівної номінальної вартості, і несе відповідальність за зобов'язаннями тільки майном товариства, при цьому акції якого можуть розповсюджуватися шляхом відкритої підписки та купівлі-продажу на біржах. Засновники акціонерного товариства укладають між собою договір, що визначає порядок здійснення ними спільної діяльності по створенню акціонерного товариства, відповідальність перед особами, що підписалися на акції, і третіми особами [1]. Для створення акціонерного товариства засновники повинні зробити повідомлення про намір створити акціонерне товариство, здійснити підписку на акції, провести установчі збори і державну реєстрацію акціонерного товариства. Загальна номінальна вартість випущених акцій становить статутний фонд акціонерного товариства, який не може бути менше суми, еквівалентної 1250 мінімальним заробітним платам (437 500 грн. станом на 01.01.2006), виходячи із ставки мінімальної заробітної плати, діючої на момент створення акціонерного товариства [3]. Порядок, строки формування статутного капіталу виконуються засновниками згідно табл. 3.10 [3].
Таблиця 3.10 Порядок та строки формування статутного фонду
| Організаційна форма товариства | Необхідність попереднього внеску для реєстрації учасника | Мінімальна доля засновників в статутному фонді | Мінімальний обсяг підписки до початку реєстрації товариства | Мінімальний обсяг сплати статутного фонду на момент реєстрації тов-ва | Вид майна, яке допускається до внесення в статутний фонд |
| ВАТ | 10% від частки учасника | 25% | 60% | 30% | Основні фонди, цінні папери,нематеріальні активи, грошова форма |
Проведення установчих зборів передбачено в організаційних формах, які передбачають затвердження, окрім установчого договору засновників, статуту товариста (ЗАТ, ВАТ, ТОВ, ТОВДП, ТОВПВ). Алгоритм діяльності засновників при проведенні установчих зборів приведений в табл.3.11 [3].
Таблиця 3.11 Алгоритм проведення установчих зборів по прийняттю статуту
| Етап організації зборів | ЗАТ | ВАТ |
| 1. Дата скликання зборів | Не пізніше 2-х місяців після підписання устан.договору | Не пізніше 8 місяців після підписання уст.договору |
| 2. Обсяг підписки на акції статутного фонду на момент скликання зборів | не менше 60% | не менше 60% |
| 3. Обсяги сплати статутного фонду на момент скликання зборів | не менше 50% | Не менше 30% |
| 3. Мінімальна наявність засновників та учасників від обсягу статутного фонду | Не менше 60% | Не менше 60% |
| 4. Процент голосів від кількості присутніх для прийняття рішення зборів | більше 75% - статутні питання | більше 75% - статутні питання |
| більше 50% -інші питання | більше 50% -інші питання | |
| 5. Прийняття рішення про зменшення статутного фонду при неповній підписці | Зменшення на 39% | Зменшення на 39% |
| 6. Прийняття рішення про вартість зарахування негрошових внесків в стат. Фонд | Приймається з відчужденням | Приймається з відчужденням |
| 7. Прийняття рішення про привилейовані та кумулятивні акції | Приймається для іменних акцій | Приймається для іменних акцій |
Оскільки законодавчо термін створення відкритого акціонерного товариства може складати від 2 тижнів(мінімальний цикл документального оформлення та надходження коштів акціонерів) до 8 місяців (з врахуванням підписки на акціїї ВАТ), в проекті проведений аналіз потреби в коштах в часі, та ,відповідно, зроблено дві оцінки – початок проекту після створення ВАТ та початок проекту в процесі створення ВАТ(тобто витрачання коштів майбутнього статутного фонду на придбання обладнання та зарахування акціонерної частки у вигляді матеріальних коштів).
3.2.3 Організаційна та проектна документація мультимедійного проекту “Інтернет – дизайн інтер’єра”
Для зовнішньої організації виконання проекту “Інтернет/Інтранет технологія дизайна інтер’єра” створюється комітет тор-менеджерів по керівництву координацією робіт в проекті, який включає вищих керівників ПП “ІТС” та замовника – створюваний ЦТТР ВАТ “Класс-Дизайн”. Комітет тор-менеджерів за поданням менеджерів проекту виконує функції лінійного функціонального управління своїми підрозділами для злагодженої роботи тимчасових матричних структур проекту. На рис.3.1 наведена зведена схема організації управління виконавцями проекту.
Внутрішня організація виконання проекту в ПП “ІТС” складається з двох матричних структур, які виконують функції (рис.3.1):
розробка програмного забезпечення на WWW – серверах front-site та back-site;
побудова приймально-транзитного центру надання провайдерских послуг Інтернет для клієнтів ЦТТР по виділеним та комутованим каналам зв’язку та через транзитні лінії інших провайдерів глобальної мережі Інтернет;
Внутрішня організація виконання робіт в ЦТТР ВАТ “Класс-Дизайн” складається з створення двох матричних підрозділів , які виконують функції :
методологічної розробки технічних завдань для програмістів ПП “ІТС”, оцінки роботи створених алгоритмів та видачі доповнень до технічного завдання;
побудови та експлуатації аналітичного центру ;
побудова мережі операторних місць по роботі з back-сервером заказів;
Внутрішня організація робіт в групі менеджерів по реалізації ТОВ “Класс-Лайн” складається з створення двох функціональних підрозділів :
заключення договорів з клієнтами та видачі криптопаролів входу до системи;
оперативної групи консультацій з клієнтами з питань методології функціонування системи та порядків заповнення заказів;
На рис.3.1 наведені зв’язки в додаткових матричних групах фахових виконавців, які працюють на постійному горизонтальному рівні взаємодії.
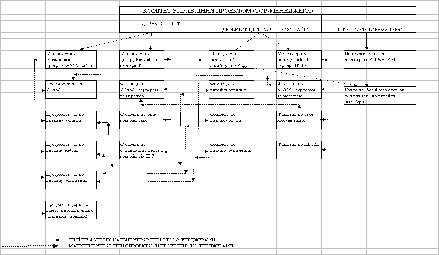
Рис. 3.1 Структура функціонального та матричного управління менеджерами та виконавцями проекту “Інтернет/Інтранет дизайн інтер’єру ” ВАТ “Класс-Дизайн”
Робоча структура проекту формується на основі наступної логіки та послі-довності виконання робіт:
1. На передінвестиційній фазі проекту ВАТ “Класс-Дизайн” виконує розробку бізнес-плану та оцінку інвестиційної привабливості проекта як для інвесторів так і для ВАТ “Класс-Дизайн”.
2. На основі пропозицій бізнес – плану ВАТ “Класс-Дизайн” мобілізує кошти для проектування та розробки документації , а також для побудови центру провайдерських послуг, придбання комп’ютерного обладнання та розробки прикладного програмного забезпечення (надходження коштів від підписки на акції ВАТ).
3. ВАТ “Класс-Дизайн” спільно з ПП “ІТС” розробляють технічні завдання на:
структуру, розташування та состав обладнання і телекомунікацій проекту;
перелік форм реклами, методологію та алгоритми її заповнення та перехресної перевірки;
алгоритми програмної реалізації та типи застосовуємих баз даних;
режими роботи системи, захисту та конфіденційності інформації клієнтів в системі
В табл. 3.12 наведений перелік основних робіт, СТR –словник робіт та матриця відповідальності сторін в проекті.
Таблиця 3.12 Матриця відповідальності проекту ЦТТР ВАТ “Класс-Дизайн”
| Назва роботи | СТR – словник (індекс роботи) | ПП ”ІТС” | ЦТТР ВАТ “Класс-Дизайн” | Група менеджерів по реалізації ВАТ “Класс-Дизайн” |
| Розробка бізнес плану на передінвестиційній фазі та організація інвести-ційного фінансування |
1-2 |
+ |
||
| Розробка ТЗ на обладнання центру |
2-3 |
+ |
+ |
|
| Розробка ТЗ на структуру серверів WWW |
2-4 |
+ |
+ |
|
| Розробка ТЗ на форми реклами |
2-5 |
+ |
+ |
|
| Розробка документації на обладнання центру |
3-6 |
+ |
||
| Розробка документації на будівництво центру |
4-7 |
+ |
||
| Розробка документації на бази дизайну інтер’єру |
5-8 |
+ |
||
| Проведення тендеру на поставку обладнання центру та монтаж |
6-9 |
+ |
||
| Проведення тендеру на будівельні роботи по центру |
7-10 |
+ |
||
| Проведення тендеру на лінії телекомунікації (провайдер ліній виділеного та комутованого зв”язку) |
6-11 |
+ |
||
| Проведення тендеру на поставку ліцензійного системного забезпечення операційних систем, баз даних та активного обладнання |
6-12 |
+ |
||
| Формування (прийом на роботу) професійних програмістів (матрична група) та їх підготовка |
8-13 |
+ |
||
| Виконання будівельних робіт |
10-13 |
+ |
||
| Поставку обладнання центру та монтаж |
9-13 |
+ |
||
| Монтаж ліній виділеного та комутованого зв”язку |
11-13 |
+ |
||
| Інсталяція системного ПО, початок дослідної роботи центру |
12-13 |
+ |
||
| Програмування системи та її відладка |
13-14 |
+ |
||
| Встановлення системи в ЦТТР , проведення контрольних випробувань |
14-15 |
+ |
+ |
|
| Прийняття рішення про впровадження |
15-16 |
+ |
+ |
+ |
| Проведення рекламної компанії та семінарів по системі Інтернет-дизайну інтер’єрів |
16-17 |
+ |
+ |
|
| Заключення договорів з клієнтами на участь в системі |
17-18 |
+ |
+ |
|
| Розгортання в ЦТТР відділу обслуговування клієнтів (обслуговування серверних груп) |
16-19 |
+ |
+ |
|
| Розгортання в ЦТТР робочих місць “Менеджер по дизайну інтер’єрів ” |
19-18 |
+ |
+ |
|
| Кінець проекту – початок експлуатаційної фази |
18 |
+ |
+ |
В таблиці 3.13 визначається послідовність та взаємозв'язок робіт, їх тривалість, на основі її будується мережевий графік та обчислюються його параметри: ранні та пізні строки початку і закінчення робіт, тривалість критичного шляху, запаси часу по некритичних роботах [17,c.35]. Розрахунки проводяться з використанням прикладних пакетів Microsoft Project-2002 та Microsoft Excel-2000.
Таблиця 3.13 Вихідні дані до розробки мережевого графіка проекту
| Код робо-ти (ін-декс по-чаткової та кінце-вої „по-дії”) – СТR - словник |
Назва роботи |
Маточі-кування часу виконання роботи ( в тижнях) |
Ймовірне відхилення строків виконання робіт (в тижнях) | Прогноз-на вартість етапу робіт ( в тис.грн..) |
|
1-2 |
Розробка бізнес плану на передінвестиційній фазі та організація інвестиційного фінансування | 2,0 | 0,2 | 5,0 |
|
2-3 |
Розробка ТЗ на обладнання центру | 1,0 | 0,2 | 2,0 |
|
2-4 |
Розробка ТЗ на структуру серверів WWW | 1,0 | 0,2 | 1,0 |
|
2-5 |
Розробка ТЗ на форми реклами | 2,0 | 0,2 | 3,0 |
|
3-6 |
Розробка документації на обладнання центру | 1,0 | 0,3 | 4,0 |
|
4-7 |
Розробка документації на будівництво центру | 1,0 | 0,3 | 5,0 |
|
5-8 |
Розробка документації на бази дизайну інтер’єру | 1,0 | 0,3 | 3,0 |
|
6-9 |
Проведення тендеру на поставку обладнання центру та монтаж | 2,0 | 0,1 | 0,3 |
|
7-10 |
Проведення тендеру на будівельні роботи по центру | 2,0 | 0,1 | 0,3 |
|
6-11 |
Проведення тендеру на лінії телекомунікації (провайдер ліній виділеного та комутованого зв”язку) | 2,0 | 0,1 | 0,3 |
|
6-12 |
Проведення тендеру на поставку ліцензійного системного забезпечення операційних систем, баз даних та активного обладнання | 2,0 | 0,2 | 2,5 |
|
8-13 |
Формування (прийом на роботу) професійних програмістів (матрична група) та їх підготовка | 4,0 | 0,5 | 5,0 |
|
10-13 |
Виконання будівельних робіт | 4,0 | 0,2 | 250,0 |
|
9-13 |
Поставку обладнання центру та монтаж | 3,0 | 0,2 | 1 250,0 |
|
11-13 |
Монтаж ліній виділеного та комутованого зв”язку | 2,0 | 0,3 | 40,0 |
|
12-13 |
Інсталяція системного ПО, початок дослідної роботи центру | 3,0 | 0,3 | 160,0 |
|
13-14 |
Програмування системи та її відладка | 16,0 | 2,0 | 170,0 |
|
14-15 |
Встановлення системи в ЦТТР , проведення контрольних випробувань | 2,0 | 0,4 | 5,0 |
|
15-16 |
Прийняття рішення про впровадження | 1,0 | 0,2 | 3,0 |
|
16-17 |
Проведення рекламної компанії та семінарів по системі Інтернет-дизайну інтер’єрів | 4,0 | 0,3 | 30,0 |
|
17-18 |
Заключення договорів з клієнтами на участь в системі | 4,0 | 0,2 | 7,0 |
|
16-19 |
Розгортання в ЦТТР відділу обслуговування клієнтів (обслуговування серверних груп) | 1,0 | 0,2 | 12,0 |
|
19-18 |
Розгортання в ЦТТР робочих місць “Менеджер по дизайну інтер’єрів ” | 2,0 | 0,2 | 40,0 |
|
Разом |
Кінець проекту – початок експлуатаційної фази |
На рис.З.1 – З.6 Додатку З наведені результати модельних розрахунків параметрів проекту в середовищі Microsoft Project – 2002, які використовуються для проведення додаткових розрахунків та побудування звітних графіків та таблиць в середовищі Microsoft Excel-2000 (враховуючи обмежені можливості пакету Microsoft Project –2002 по розрахунку в термінах подій та в умовах невизначеності строків виконання робіт).
Рис.3.2. Логічний мережевий графік проекта ВАТ “Класс-Дизайн” у термінах робіт та подій
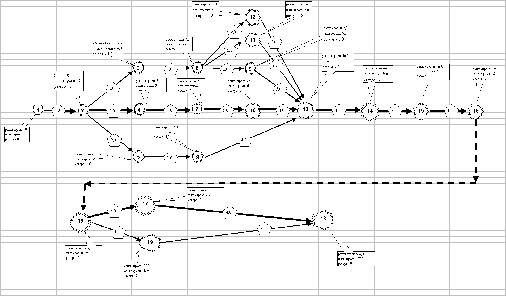
В табл.3.14 на основі логічних схем рис.3.2 наведені розрахунки ранніх та пізніх строків звершення події, тривалості критичного шляху та резервів часу виконання робіт (в календарних датах, якщо проект розпочався 01.04.2006).
Таблиця 3.14 Розрахунок часових параметрів мережевого графіка (розрахунок виконаний з врахуванням 40-часової робочої неділі та вихідних днів за допомогою Microsoft Project)
| Но-мер події | Ранній строк звершення події, тижнів | Пізній строк звершення події, тижнів | Ранній строк звершення події (дата) | Пізній строк звершення події (дата) | Події критичного путі | Резерв часу подій, тижнів |
| 1 | 0 | 0 | 03.04.2006 | 03.04.2006 | Крит.шлях | 0 |
| 2 | 2 | 2 | 20.04.2006 | 20.04.2006 | Крит.шлях | 0 |
| 3 | 3 | 4 | 01.05.2006 | 10.05.2006 | 1,0 | |
| 4 | 3 | 3 | 01.05.2006 | 01.05.2006 | Крит.шлях | 1,0 |
| 5 | 4 | 5 | 10.05.2006 | 19.05.2006 | 1,0 | |
| 6 | 4 | 5 | 10.05.2006 | 19.05.2006 | 1,0 | |
| 7 | 4 | 4 | 10.05.2006 | 10.05.2006 | Крит.шлях | 0 |
| 8 | 5 | 6 | 19.05.2006 | 30.05.2006 | 1,0 | |
| 9 | 6 | 7 | 30.05.2006 | 07.07.2006 | 1,0 | |
| 10 | 6 | 6 | 30.05.2006 | 30.05.2006 | Крит.шлях | 0,0 |
| 11 | 6 | 9 | 30.05.2006 | 28.06.2005 | 3,0 | |
| 12 | 6 | 7 | 30.05.2006 | 30.05.2006 | 1,0 | |
| 13 | 10 | 10 | 07.07.2006 | 07.07.2006 | Крит.шлях | 0 |
| 14 | 26 | 26 | 12.12.2006 | 12.12.2006 | Крит.шлях | 0 |
| 15 | 28 | 28 | 01.01.2007 | 01.01.2007 | Крит.шлях | 0 |
| 16 | 29 | 29 | 10.01.2007 | 10.01.2007 | Крит.шлях | 0 |
| 17 | 33 | 33 | 19.02.2007 | 19.02.2007 | Крит.шлях | 0 |
| 18 | 37 | 37 | 29.03.2007 | 29.03.2007 | Крит.шлях | 0 |
| 19 | 30 | 35 | 08.02.2007 | 29.03.2007 | 5,0 |
На основі мережевого графіка (рис.3.2) будується діаграма Ганта з наведенням усіх необхідних параметрів і логічних зв'язків. Формуються за необхідності можливі шляхи скорочення тривалості окремих робіт і проекту в цілому. Розглядається потреба в ресурсах з наведенням ресурсних гістограм. На основі визначення потреби в ресурсах визначаються витрати по роботах за основними елементами. Будується бюджет з розподілом у часі по ранніх та пізніх строках, наводяться відповідні (бананоподібні) графіки [30,c.57].
На рис.3.3 наведена календарна шкала ранніх та пізніх строків настання подій проекту та критичний шлях тривалістю 259 робочих днів ( з 01.04.2006 по 29.03.2007 року) - діаграма Гантта. На рис.3.4 наведена ресурсна календарна діаграма потреби у грошових ресурсах для виконання поточних робіт проекту (за даними табл.3.11).
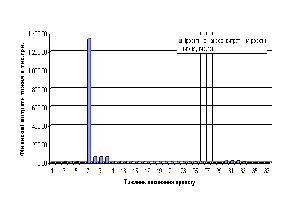
Рис.3.4.
Ресурсна календарна
діаграма потреби
в грошових
ресурсах для
номінальних
строків виконання
робіт
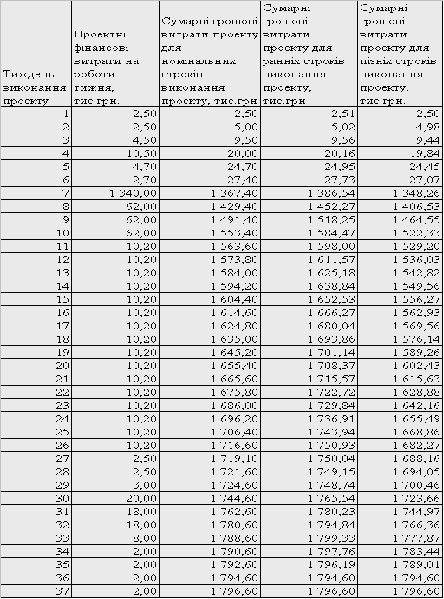
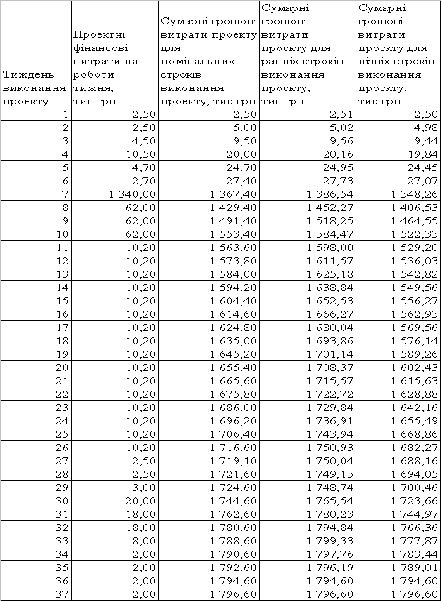
Як показує діаграма рис.3.4 основні кошти проекту необхідні на 7 –10 робочих тижнях проекту, таким чином процес надходження коштів статутного фонду ВАТ, умовно закладений в мінімальному строці – 2 тижні, можна максимально подовжити на 5 тижнів (табл.3.15, рис.3.5).
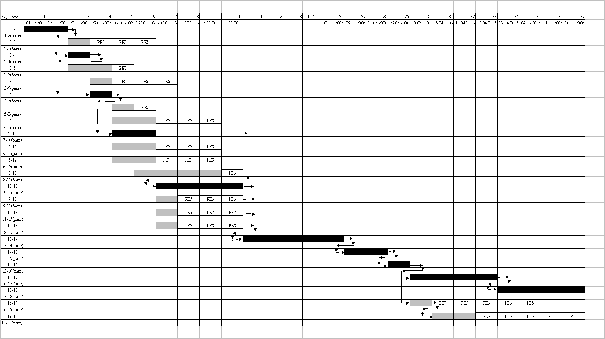
Рис.3.3.
Календарна
шкала подій
(ранні та пізні
строки звершення
подій) – діаграма
Гантта проекта
 Таблиця
3.15 Характеристики
фінансування
проекту для
номінальних,
ранніх
та пізніх строків
звершення подій
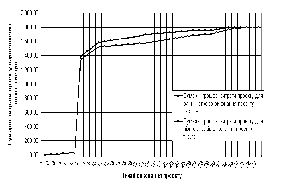
Рис.3.5 Бананоподібна крива розподілу необхідних ресурсів проекту в календарному часі
У загальному виді, проектний ризик в інноваційній діяльності можна визначити як імовірність утрат, що виникають при вкладенні організацією засобів у виробництво нових товарів і послуг, у розробку нової техніки і технологій, що, можливо, не знайдуть очікуваного попиту на ринку, а також при вкладенні засобів у розробку управлінських інновацій, що не принесуть очікуваного ефекту [15,c.79].
У цілому, ризик, що виникає в інноваційній діяльності, містить у собі наступні основні види ризиків:
ризики помилкового вибору інноваційного проекту. Однієї з причин виникнення даного ризику є необґрунтоване визначення пріоритетів економічної і ринкової стратегій організації, а також відповідних пріоритетів різних видів інновацій, здатних внести вклад у досягнення цілей організації.
ризики незабезпечення інноваційного проекту достатнім рівнем фінансування містять у собі:
а) ризик неотримання засобів, необхідних для розробки інноваційного проекту (організація не може залучити інвесторів через неможливість переконати їх у достатній ефективності інноваційного проекту)
б) ризик при використанні самофінансування проекту (проект може виявитися без достатніх фінансових засобів у силу невиконання організацією фінансового плану по прибутку і позареалізаційних доходах, а також при зменшенні відрахувань засобів у бюджет інноваційного проекту)
в) ризик при використанні зовнішніх джерел фінансування (бюджет проекту може виявитися дефіцитним через ліквідацію, банкрутства, або накладення арешту на